Connect with us

ECONOMIA

Mercados volátiles: por qué la tensión en Brasil dejó un mensaje de alerta para la Argentina

Published

on


Fue un día negro para los inversores. La Argentina fue afectada, pero menos que los países de la región donde Brasil se constituyó como el más castigado: cayeron sus bonos, la Bolsa de San Pablo perdió 2,50% y el dólar está en su valor más alto desde principios de julio.

Por ese motivo, el ETF que sigue el desempeño del sector retrocedió 3,4%, en contraste con el avance del 0,4% registrado por el índice de mercados emergentes. El país vecino incrementó las tasas de interés y endureció su política monetaria.

Advertisement

El foco del problema radica en la incertidumbre electoral, ya que se acortó la diferencia entre Lula Da Silva y Flávio Bolsonaro, y varios grandes bancos recomendaron reducir la exposición a activos brasileños. Esta situación representa una señal de alerta: Argentina podría enfrentar un escenario similar el próximo año. Analizar lo que ocurre en la región no ofrece consuelo, pero ayuda a anticipar posibles escenarios futuros.

En este escenario, el comportamiento de los bonos soberanos locales fue bueno porque tuvieron leves subas de hasta 0,6% que dejó al riesgo país casi sin cambios en 466 puntos básicos.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Advertisement

El problema es que esta contención de daños colaterales, se hace a costa de tasas de interés más elevadas, menor consumo y perspectivas negativas sobre el futuro.

A excepción del dólar “blue”, que subió 15 pesos (1%) hasta ubicarse en 1.550 pesos y suele reflejar las expectativas del pequeño y mediano inversor —perfil que coincide con el consumidor promedio—, las demás cotizaciones del dólar mostraron variaciones dispares.

El Banco Central ofrece títulos dollar linked y absorbe pesos, elevando las tasas de interés. Por otro lado, compra menos dólares para liberar menos pesos. El objetivo está a la vista: abatir la inflación. El tipo de cambio por debajo de $1.500 es la consecuencia.

Advertisement

En el Mercado Libre de Cambios (MLC) se operaron nada menos que USD 513 millones, 32% por encima de la rueda anterior y el Central compró USD 57 millones, el monto más alto en el mes. A la vez, el dólar mayorista bajó $3 (-0,2%) a 1.490,50 pesos.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Los dólares financieros siguieron caminos diferentes. El MEP perdió $3,50 a $1.524 pero el contado con liquidación (CCL) aumentó $17 a $1.583 por la demanda para pagar bonos corporativos que se colocan en dólares y cotizan al valor del CCL.

Advertisement

Según la consultora F2 de Andrés Reschini, “en futuros hubo desarme neto de USD 64,7 millones, que es el mayor para un día desde el 18 de junio, explicado por una merma de casi USD 85 millones en fin de agosto. Las implícitas se desplazaron al alza impactando negativamente en el rendimiento de los sintéticos y en soberanos dollar linked el volumen de operaciones se contrajo a USD 107 millones (VN en BYMA, t+1). Todo esto sugiere que BCRA podría haber reducido su posición vendedora de futuro”.

El Merval de las acciones líderes fue el más golpeado por el escenario internacional. El índice bajó 3,2% en pesos y 4,7% en dólares por la fuerte suba del CCL. Transener fue la excepción a una rueda negativa al subir 11,7% después de la venta de las acciones que tenía YPF a Edenor.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Advertisement

Las tasas de interés no solo se mantuvieron elevadas, sino que subieron un día antes de la licitación de Letras del Tesoro. La tasa fija que pagan las LECAP a mediano plazo ya está en 2,07% efectivo mensual. Es que es más poderosa el ansia por conocer el dato de inflación de mañana que el resultado de la licitación donde hay que renovar 4,5 billones de pesos. Los bonos que ajustan por inflación (BONCER) subieron hasta 0,22% y la caución a un día se mantuvo en 25% anual.

En el mercado overnite, seguía la cobertura contra riesgo por el estancamiento de las negociaciones entre Estados Unidos e Irán. El conflicto en Medio Oriente se encuentra en un laberinto del que no se tienen novedades ni se sabe cómo se saldrá.

En ese contexto, los inversores se seguían cubriendo con el oro, que anotaba leves subas. Los tres principales índices de las Bolsas de Nueva York no definían tendencia. El petróleo, en cambio, sumaba alzas y el Brent estaba a 50 centavos de cotizar a USD 90, el techo que puede profundizar la crisis en caso de superarse.

Advertisement

Todos los inversores norteamericanos operaron mirando al petróleo y esperando el inflación que se conocerá hoy. En la Argentina, el dato del Índice de Precios al Consumidor (IPC) se conocerá mañana.

Brasil,Argentina,bandera,países

Advertisement

ECONOMIA

Uno de cada cinco jóvenes endeudados tiene al menos un préstamo en mora con una billetera virtual

Published

on


En un contexto en que la irregularidad en los créditos se mantiene elevada, el 19,4% de los deudores jóvenes registra por lo menos una línea de deuda morosa con una fintech, frente al 7,9% que presenta atrasos con entidades bancarias. La diferencia convierte a los jóvenes en el único grupo etario en el que las plataformas financieras superan a los bancos en la proporción de clientes con deudas impagas.

Según un informe del Instituto Argentina Grande (IAG), el indicador ubica a los jóvenes como el único grupo etario en el que las entidades financieras tecnológicas concentran una mayor proporción de deudores en mora que los bancos. Entre ese segmento, el 7,9% tenía al menos una deuda impaga con entidades bancarias.

Advertisement

El sistema financiero acumuló 5.715.202 personas con deudas morosas, una cifra equivalente al 12% de la población, de acuerdo con el relevamiento. Los bancos y las fintech reunieron la mayor cantidad de casos.

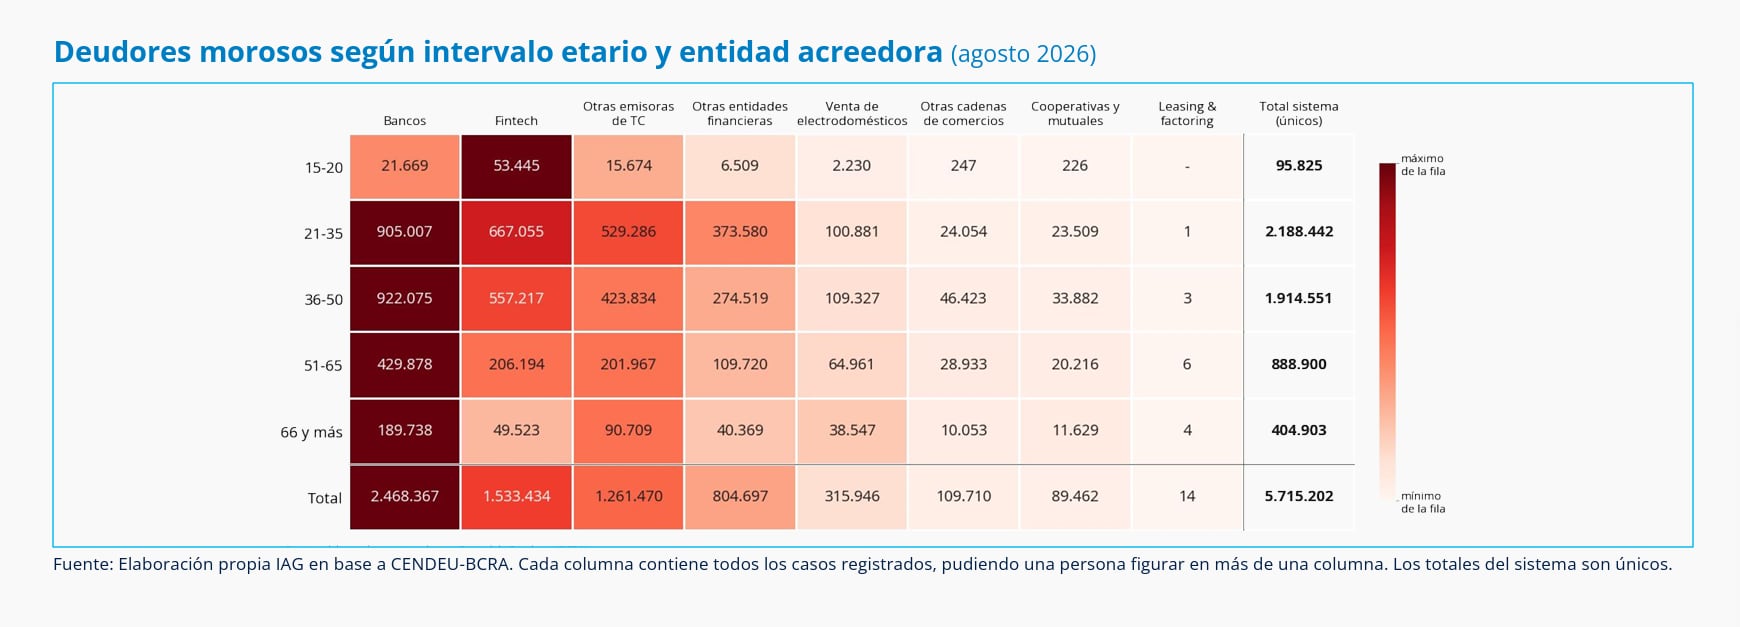
Deudores morosos por rango de edad y tipo de entidad acreedora

La deuda morosa con fintech pierde peso a medida que aumenta la edad de los clientes. El informe señala que la relación se invierte en los grupos de mayor edad, donde los bancos reúnen más deudores con atrasos que las plataformas financieras.

En la franja de 15 a 20 años, se registraron 53.445 casos de mora en fintech, frente a 21.669 en bancos. El total de deudores morosos de ese grupo alcanzó las 95.825 personas.

Advertisement

Entre quienes tienen de 21 a 35 años, los bancos concentraron 905.007 deudores morosos y las fintech, 667.055. El segmento fue el de mayor volumen, con 2.188.442 personas con al menos una deuda en mora dentro del sistema.

Los bancos acumularon 2.468.367 registros de deudores morosos, seguidos por las fintech, con 1.533.434. Las otras emisoras de tarjetas sumaron 1.261.470 casos y las entidades financieras no bancarias, 804.697.

En el tramo de 36 a 50 años hubo 922.075 deudores morosos en bancos y 557.217 en fintech. Para las personas de 51 a 65 años, las cifras descendieron a 429.878 y 206.194, respectivamente.

Advertisement

Entre quienes tienen de 21 a 35 años, los bancos concentraron 905.007 deudores morosos y las fintech, 667.055 (Imagen Ilustrativa Infobae)

Entre los mayores de 66 años, los bancos registraron 189.738 casos de mora, mientras que las fintech reunieron 49.523. El total de deudores morosos de ese grupo fue de 404.903.

Cabe destacar que en julio, el 38,1% de los deudores de entre 15 y 29 años tenía al menos una deuda en mora, frente al 31,73% entre quienes tienen entre 30 y 44 años y al 23,05% en el grupo de 45 a 59 años. La proporción baja al 16,77% entre las personas de 60 a 74 años y al 14,47% entre quienes tienen 75 años o más.

Además, ese mismo mes 882.173 deudores tenían compromisos transferidos a empresas de cobranza, una cifra que crece con fuerza desde mediados de 2025. Once entidades concentran estas carteras, que representan el 9,6% de las líneas de crédito en mora y el 3,6% del monto total, y alcanzan al 15% de los deudores morosos. El IAG advierte que estas agencias pueden recurrir a prácticas de presión y hostigamiento para recuperar las deudas.

Advertisement

El Centro de Estudios para la Ciudad incorporó una herramienta para seguir la evolución de quienes renegociaron sus obligaciones entre abril y agosto de 2026. Según los resultados, el 50,6% permaneció en la misma categoría de morosidad, mientras que el 30,5% consiguió mejorar su situación.

“El problema no tiene tanto que ver con esa necesidad de las personas de poder refinanciar la mora, sino que el problema radica en los ingresos”, afirmó el director del centro, Mariano Almeyda, en diálogo con Infobae en Vivo.

“Se puede refinanciar reiteradamente o hacerlo una sola vez, pero siempre se estará condicionado a la imposibilidad de generar más ingresos para cancelar la deuda refinanciada”, sostuvo.

Advertisement

Corporate Events,South America / Central America

Continue Reading

ECONOMIA

Nvidia, Apple y Microsoft concentran más del 21% del S&P 500 y crece la dependencia de Wall Street

Published

on


Las tres tecnológicas reúnen más de una quinta parte del índice bursátil. Qué explica su peso y por qué la concentración importa para el mercado

(function(i,s,o,g,r,a,m){i[‘GoogleAnalyticsObject’]=r;i[r]=i[r]||function(){ (i[r].q=i[r].q||[]).push(arguments)},i[r].l=1*new Date();a=s.createElement(o), m=s.getElementsByTagName(o)[0];a.async=1;a.src=g;m.parentNode.insertBefore(a,m) })(window,document,’script’,’
ga(‘create’, ‘GTM-5LW5KQD’, ‘auto’);
ga(‘require’, ‘displayfeatures’);
ga(‘set’, ‘campaignSource’, ‘RSS Client for iProfesional’);
ga(‘set’, ‘campaignMedium’, ‘RSS Client for iProfesional’);
ga(‘set’, {«dataSource»: «rss.atom.iprofesional.com»});
ga(‘set’, {«referrer»: «rss.atom.iprofesional.com»});
ga(‘set’, ‘title’, ‘RSS Client for iProfesional’);
ga(‘send’, ‘pageview’);

Advertisement

var _comscore = _comscore || [];
_comscore.push({ c1: «2», c2: «16597048» });
(function() {
var s = document.createElement(«script»), el = document.getElementsByTagName(«script»)[0]; s.async = true;
s.src = »
el.parentNode.insertBefore(s, el);
})();

Advertisement

wall street,acciones,nvidia,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

ECONOMIA

La City recalcula y ve al dólar abajo de $1.600 a fin de año con intervención de Caputo

Published

on


La tranquilidad cambiaria se explica principalmente por dos factores: nuevas señales de intervención y fortalecimiento de monedas de la región


Advertisement

Puntos importantes

Checkbox Checked
El mercado redujo proyecciones del dólar a fin de año por debajo de $1.600.
Checkbox Checked
La intervención del equipo económico en futuros y mercados cambiarios garantiza la calma.
Checkbox Checked
El BCRA aprovecha la estabilidad para acumular reservas mediante deuda corporativa.
  • Nuevas señales de intervención del equipo económico en los mercados de dólar linked y futuros de dólar
  • El contexto externo ayudó: las monedas de la región se fortalecieron por «efecto Bolsonaro» en Brasil. La apreciación local fue bastante más moderada: inmediatamente después de la primera vuelta electoral en Brasil, el peso argentino se fortaleció 0,3% contra el dólar, mientras el real brasileño lo hizo con 4,1% y el peso chileno y colombiano se apreciaron hasta 1,6%

Inversores negocian el dólar abajo de $1.600 en futuros a diciembre

La intervención oficial calma al dólar y ayuda al BCRA

  • 23 de septiembre: u$s239 millones
  • 30 de septiembre: u$s163 millones
  • 25 de septiembre: u$s118 millones
  • 8 de octubre: u$s117 millones
  • 5 de octubre: u$s99 millones
  • Enero: u$s1.158 millones
  • Febrero: u$s1.555 millones
  • Marzo: u$s1.670 millones
  • Abril: u$s2.770 millones
  • Mayo: u$s2.601 millones
  • Junio: u$s1.418 millones
  • Julio: u$s2.163 millones
  • Agosto: u$s768 millones
  • Septiembre: u$s473 millones
  • Octubre: u$s340 millones (hasta el 9 de octubre)


futuros de dólar,luis caputo,reservas del banco central,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

Tendencias