Connect with us

ECONOMIA

Los datos que muestran por qué la mora crediticia no es un “riesgo sistémico”, pero sí un problema macroeconómico

Published

on


Un hombre examina facturas, notas y planillas financieras en su hogar para planificar el pago de deudas y organizar sus gastos (Imagen Ilustrativa Infobae)

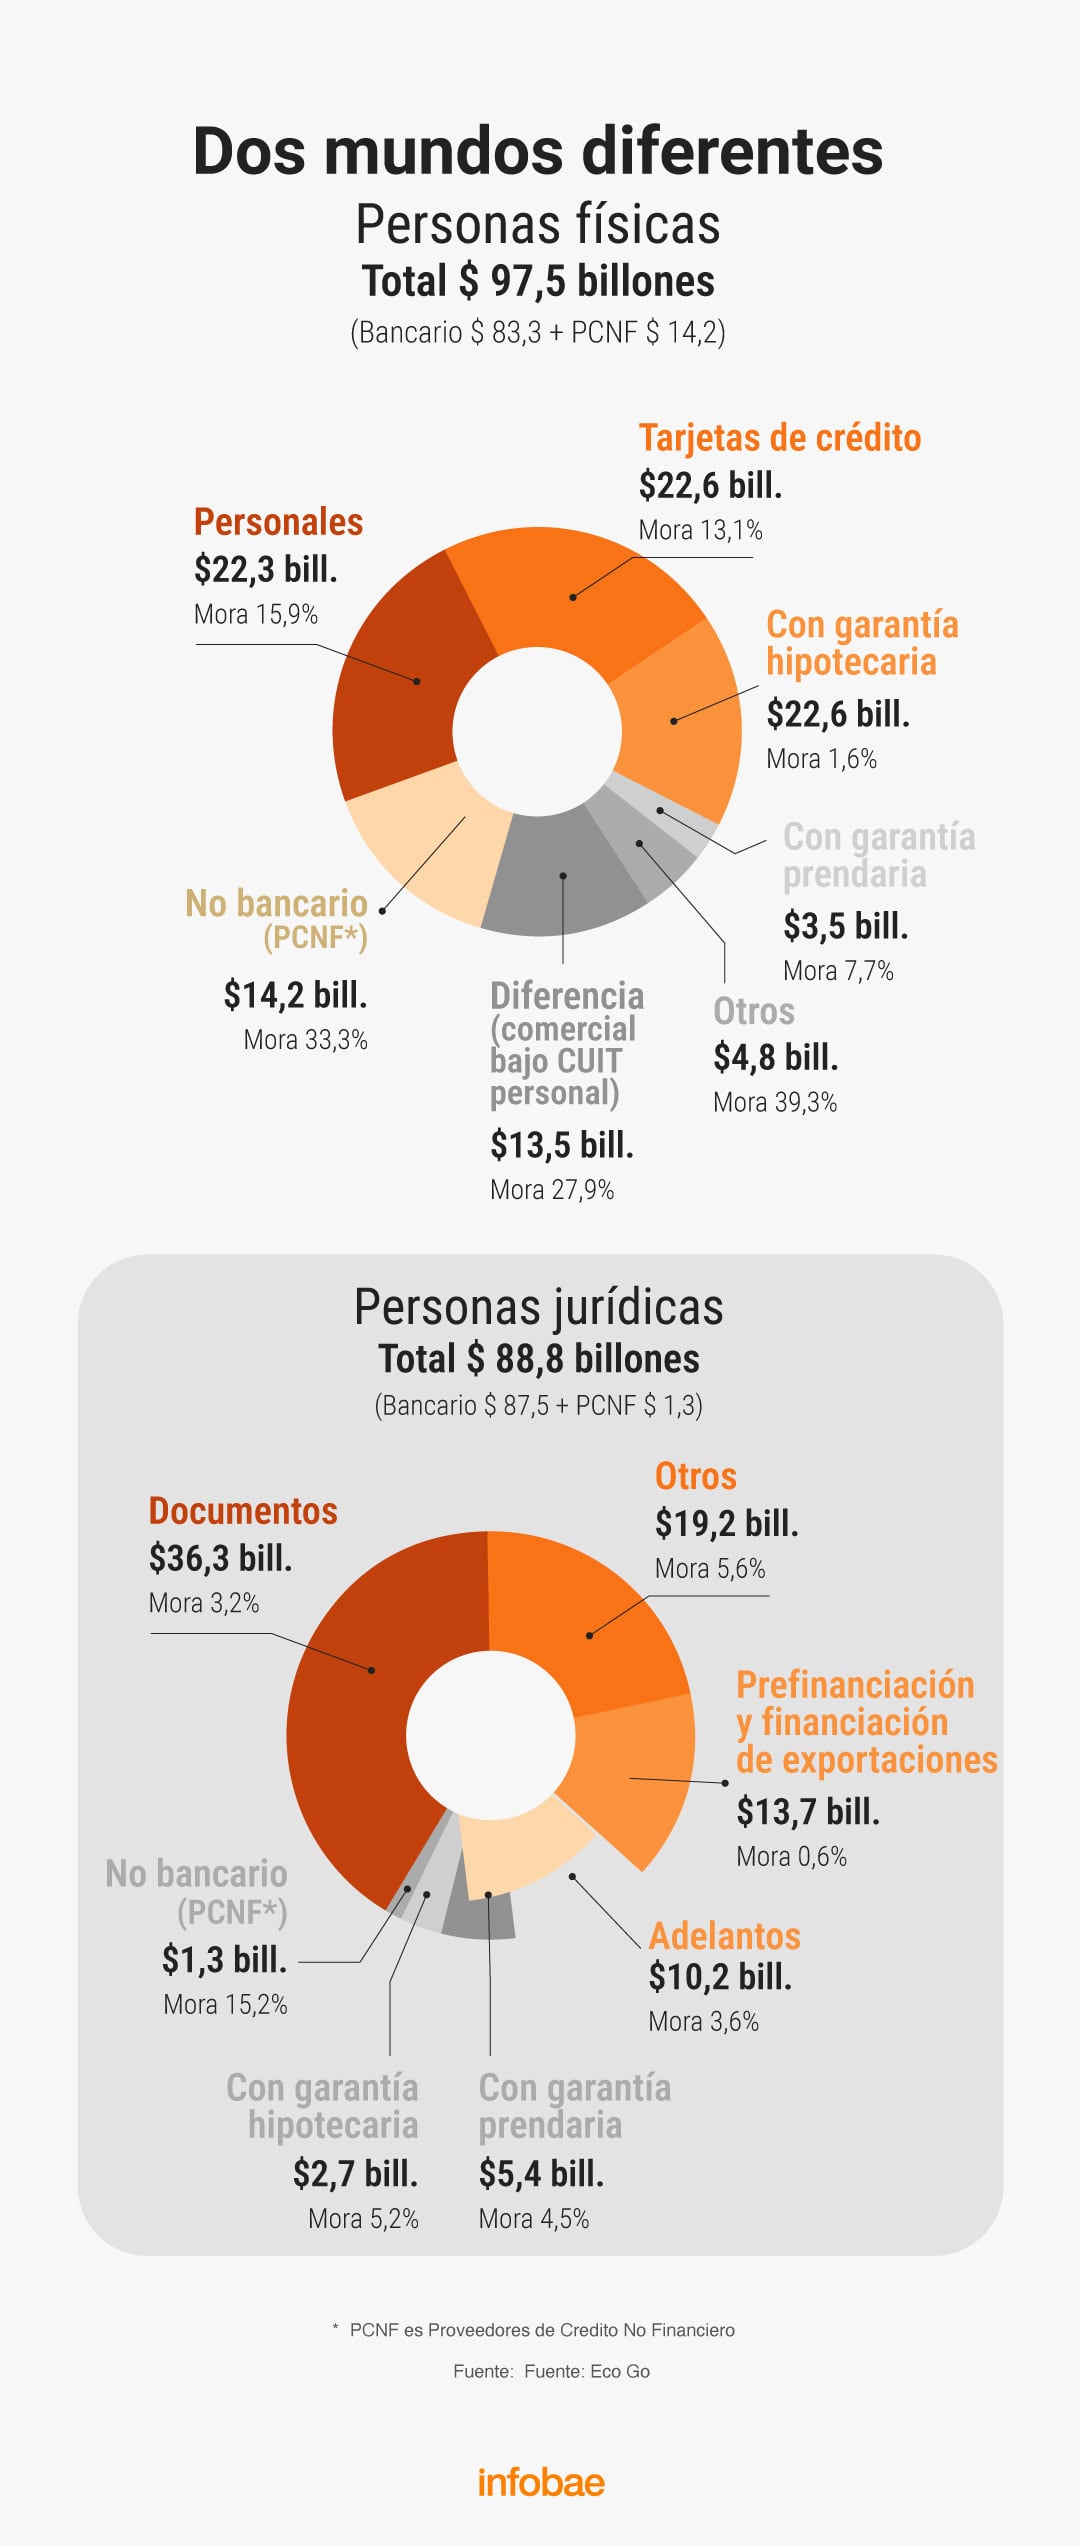
Deteriora el balance de las familias, restringe y encarece el crédito nuevo y termina afectando el consumo, la actividad y, crecientemente, la propia capacidad de generar ingresos (EcoGo)

infografia
  1. Un ciclo inicial muy rápido, en el que los préstamos a familias crecieron más del 100% desde el piso de abril de 2024, con una recuperación, en apenas diez meses, de la caída observada desde el pico previo de 2018. Esa dinámica, junto con la suba inicial de los ingresos, permitió la recuperación económica de 2024 y el crecimiento de 4,4% por arrastre de 2025, pero se frenó con el apretón monetario preelectoral del año pasado y explica en parte el freno en el nivel de actividad verificado desde entonces.
  2. Un cambio de régimen macroeconómico, por el pasaje de una etapa de aceleración inflacionaria y tasas reales negativas a otra de desaceleración inflacionaria y tasas muy positivas. Con un agravante, resalta el informe: los spreads incorporan el aumento de la morosidad, pero nunca comprimieron después del apretón monetario. Se pasó así de un esquema de cuotas que se licuaban con la inflación a otro en el que dejaron de licuarse, una descripción que suele citar el ministro de Economía, Luis Caputo. El informe no reivindica el modelo previo, en el que incluso en el crédito no bancario, con tasas de interés muy positivas, la “licuación” funcionaba. “El esquema era perverso, ya que la contracara era la licuación del ahorro, los depósitos, pero desde el punto de vista de los deudores podría decirse que el crédito operaba como un aumento en los ingresos”, explica la consultora.
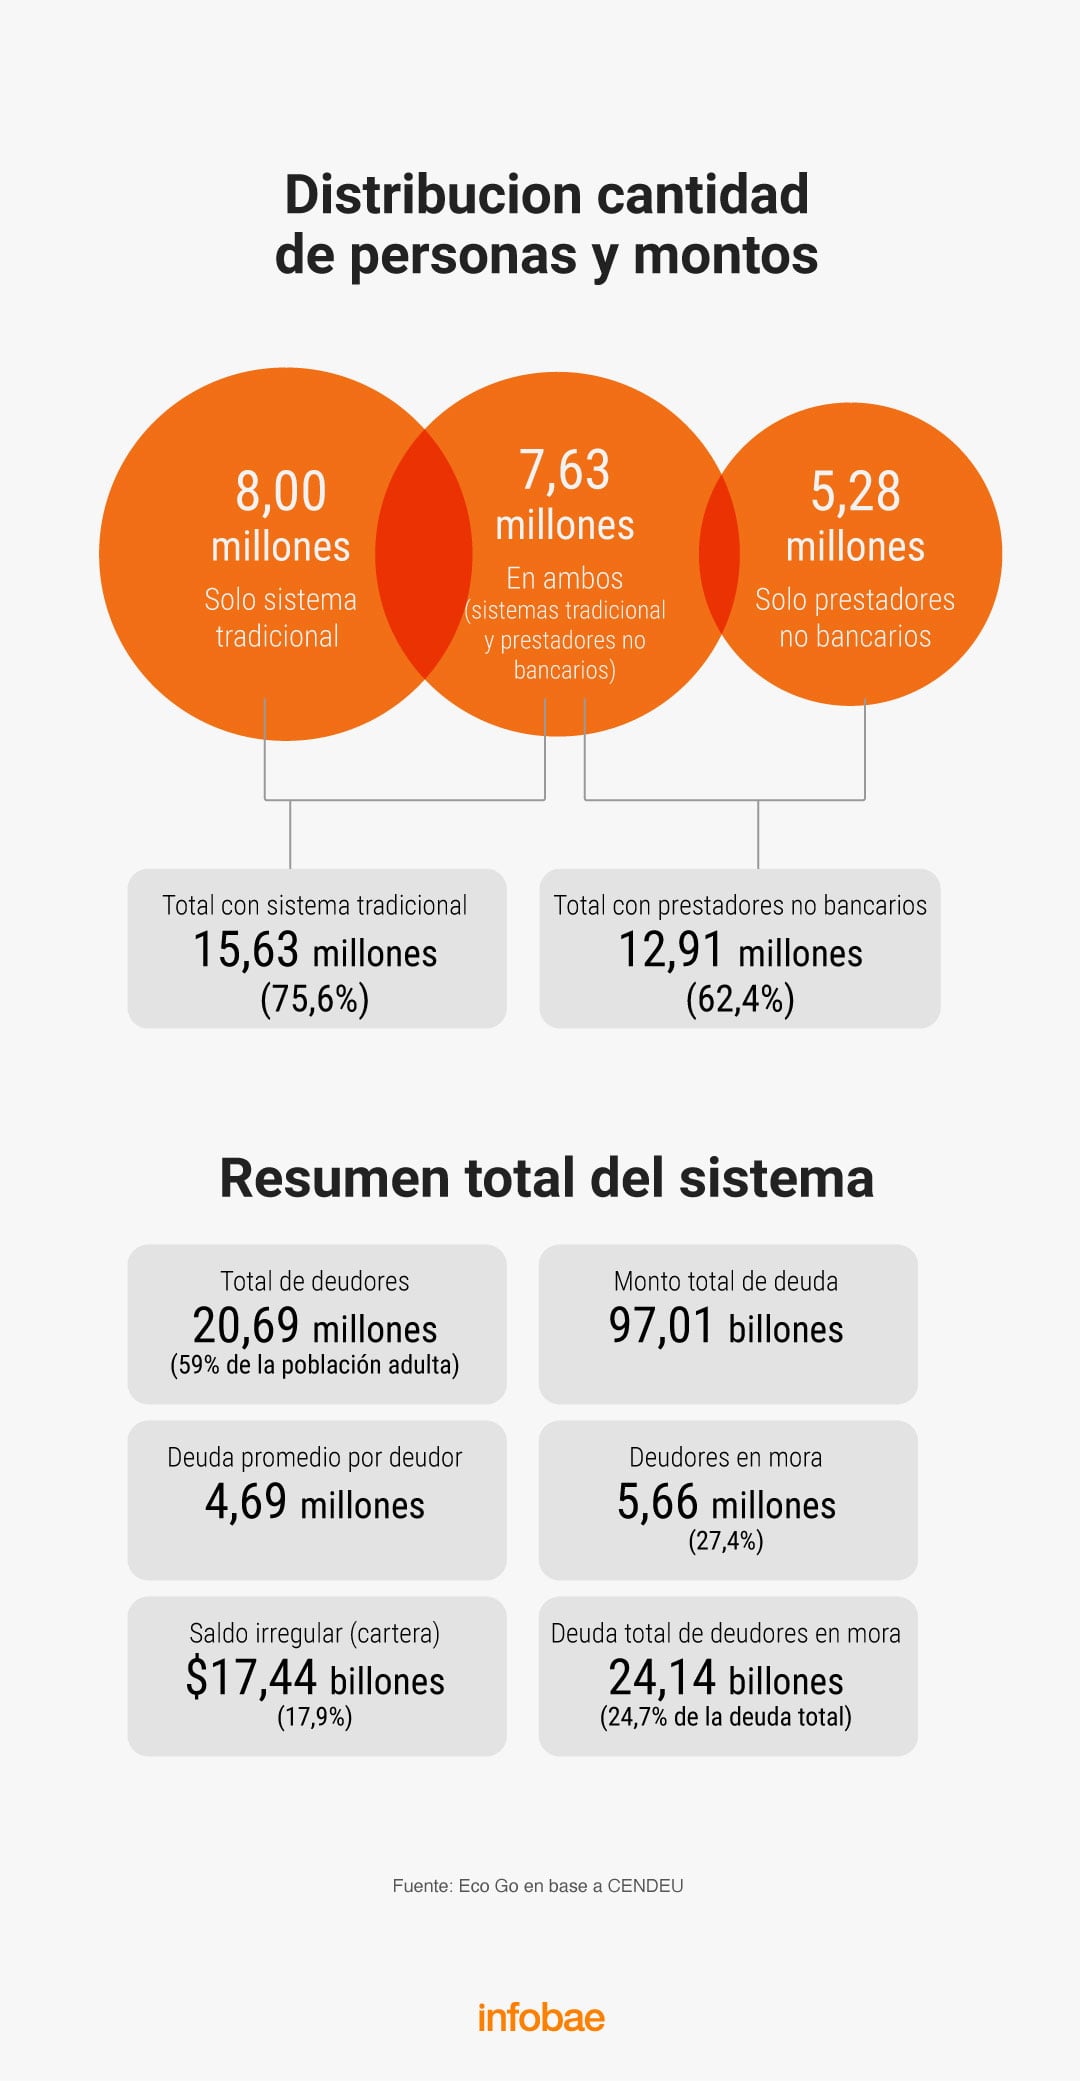
  3. La aparición de “un nuevo jugador”: las fintech y sus billeteras virtuales, muy rápidas en otorgar y cobrar, que afectaron el fondeo de los bancos debido al atractivo de la remuneración de “pesos transaccionales”. Sucede, dice el informe, que no remunerar cuentas corrientes o cajas de ahorro —dinero “transaccional”— podía tener sentido en una economía de baja inflación, pero lo perdió del todo en los últimos 20 años, en los que los precios aumentaron todos los años por sobre el 25%, con un pico de más del 200% en 2023. En ese contexto, el crédito no bancario pasó de representar el 16% del crédito para consumo a principios de 2024 al 25% actual. En ese lapso, el número de deudores no bancarios pasó de 3,5 millones a 5,3 millones, y el de deudores que ya tenían deuda bancaria y sumaron deuda no bancaria, de 4,7 millones a 7,6 millones (al exponer en el Congreso, Mariano Biocca, del sector fintech, dijo que el 90% de los morosos del sector ya fueron refinanciados).
  4. El apretón monetario de la segunda mitad de 2025 eliminó las franquicias que distribuían el impuesto inflacionario sobre los “pesos gratis” a líneas de crédito dirigidas, como el Ahora 12, cuyo costo pagaban millones de ahorristas inocentes.
  5. La incertidumbre electoral y, en particular, desde abril de 2025, cuando se liberó el cepo cambiario para las personas, la relativa a las respuestas del Gobierno frente a los movimientos del dólar, duda que recrudeció a fines de julio del año pasado, cuando el BCRA y el Tesoro retiraron masivamente liquidez del mercado, metiendo presión sobre las tasas de interés. Las de caución llegaron al 30%, un nivel que se normalizó “recién en los últimos 10 días”, esto es, más de 13 meses después.
infografia
delivery
El empleo informal suele requerir capital propio
infografia
Una mujer sostiene una bolsa de alimento y señala la etiqueta de precio en un estante de supermercado.
La carga financiera de las deudas personales compite con las ventas en los supermercados (Imagen Ilustrativa Infobae)

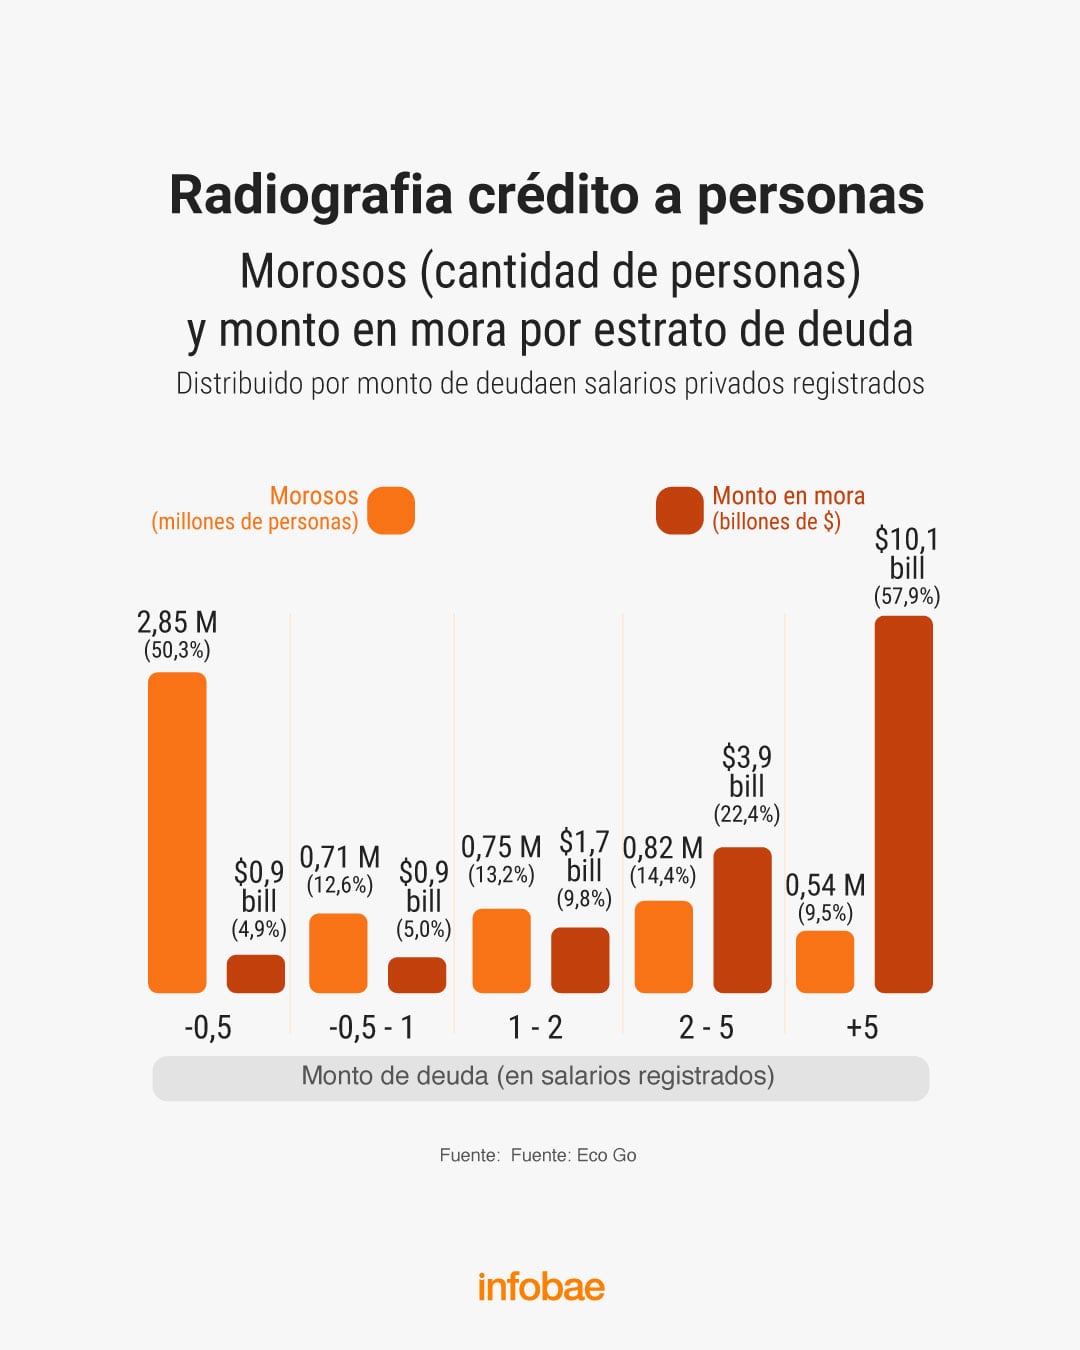
La mitad de los morosos —2,85 millones de personas— tiene deudas inferiores a medio salario privado registrado, pero explica apenas el 4,9% del monto total en mora


deudas,morosidad,finanzas personales,facturas,presupuesto

Advertisement

ECONOMIA

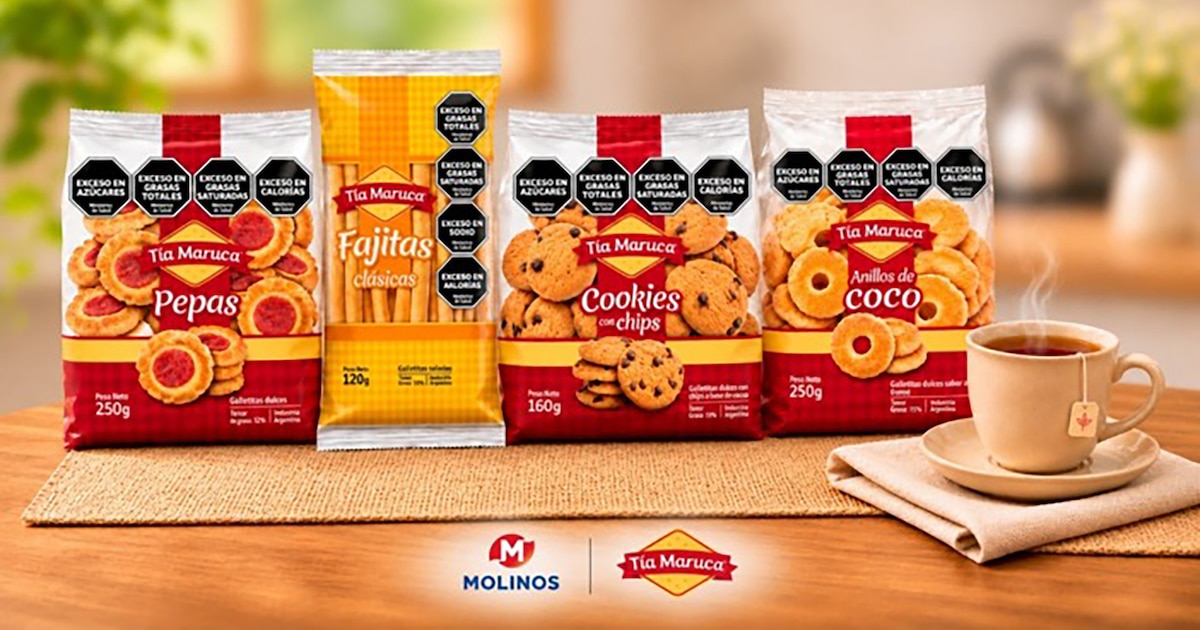
Se vendió una emblemática marca de galletitas: qué gigante de los alimentos se la quedó

Published

on


Miguel Kiguel: “No sé si hoy las preferencias del gobierno son las mismas que tiene la sociedad”

Según el economista y titular de la consultora EconViews, el gobierno subestimó la “inercia” de la inflación, pero consideró que hoy “lo más importante es la actividad, el empleo, el empleo formal, el riesgo país”

Integra Capital, el grupo presidido por José Luis Manzano, adquirió la cadena Burger King en la Argentina

El grupo en el que tiene mayoría el fondo de inversión suizo Mercuria Energy, que en junio había adquirido casi 900 estaciones de servicio de la marca Shell en el país, apunta a integrar gastronomía a la venta de combustibles

Advertisement
Integra Capital, el grupo presidido por José Luis Manzano, adquirió la cadena Burger King en la Argentina

Tía Maruca,Molinos,galletitas,etiquetado frontal,industria alimentaria

Continue Reading

ECONOMIA

Miguel Kiguel: “No sé si hoy las preferencias del gobierno son las mismas que tiene la sociedad”

Published

on


Integra Capital, el grupo presidido por José Luis Manzano, adquirió la cadena Burger King

El grupo en el que tiene mayoría el fondo de inversión suizo Mercuria Energy, que en junio había adquirido casi 900 estaciones de servicio de la marca Shell en el país, apunta a integrar gastronomía a la venta de combustibles

Fábricas que se achican y empresarios que buscan reinventarse: las historias detrás de la crisis textil

Con menos ventas, mayor competencia externa y capacidad ociosa, las compañías ensayan distintas estrategias para mantenerse en actividad. Algunas incorporan tecnología, otras reducen personal, tercerizan procesos o recurren a las importaciones

Advertisement
Fábricas que se achican y empresarios que buscan reinventarse: las historias detrás de la crisis textil

Corporate Events,Society / Social Issues,South America / Central America

Continue Reading

ECONOMIA

Plazo fijo: qué bancos pagan más a no clientes y cuánto ganás con $1 millón

Published

on


Varias entidades permiten constituir depósitos online sin abrir una cuenta. Cuáles lideran el ranking y cuánto rinde cada opción a 30 días


Advertisement

Puntos importantes

Checkbox Checked
Plazos fijos online están disponibles para no clientes con tasas competitivas.
Checkbox Checked
Bancos como BICA y CMF lideran con 24% TNA.
Checkbox Checked
Rendimiento por debajo de la inflación, pero supera al dólar.

Plazo fijo para no clientes: qué bancos ofrecen las tasas más altas

  • Banco BICA, Banco CMF, Banco de Comercio, Reba y Cocos: lideran el ranking con una TNA del 24%. Por un depósito de $1 millón a 30 días, el ahorrista obtiene aproximadamente $19.726 de intereses
  • Crédito Regional y Banco Meridian: pagan una TNA del 23,75% para no clientes, equivalente a unos $19.521 por cada millón de pesos colocado durante 30 días
  • Banco Mariva, Banco del Sol y Banco VOII: ofrecen una tasa del 23% para quienes no son clientes. En ese caso, el rendimiento ronda los $18.904 por cada millón invertido
  • Banco Provincia, Banco Dino, Banco Hipotecario, Bibank y Ualá: ofrecen una tasa del 22% para no clientes. Una colocación de $1 millón genera unos $18.082 durante 30 días
  • Bancor: informa una TNA del 20,75%, equivalente a unos $17.055 en intereses por cada millón de pesos
  • Banco del Chubut: ofrece una tasa del 20,5%, con un rendimiento aproximado de $16.849 por cada millón colocado
  • Banco Masventas, Banco Comafi y Banco Julio: pagan una TNA del 19% para no clientes, equivalente a unos $15.616 en intereses
  • Banco Credicoop y Banco de Formosa: ofrecen una tasa del 18,5%, que genera aproximadamente $15.205 por cada millón de pesos
  • Banco Piano: informa una TNA del 17,5%, equivalente a unos $14.384 en intereses
  • Brubank: ofrece una tasa del 17% para no clientes, con un rendimiento cercano a los $13.973
  • Banco de Tierra del Fuego: aparece entre las alternativas con una tasa del 15% para no clientes, que genera unos $12.329 de intereses en 30 días

Cómo hacer un plazo fijo sin ser cliente del banco


plazo fijo,inversiones,tasas,pesos,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex

Continue Reading

Tendencias