ECONOMIA
Dólar hoy: a cuánto operan todas las cotizaciones minuto a minuto este lunes 28 de septiembre

¿A cuánto se vende el dólar en bancos?
El dólar al público gana cinco pesos o 0,3% este lunes, a $1.550 para la venta en el Banco Nación, un nuevo máximo nominal. El BCRA informó que en entidades financieras el dólar minorista promedió $1.545,12 para la venta y $1.493,40 para la compra.
El dólar blue también gana cinco pesos, a $1.565 y a cinco pesos de distancia de su récord del 28 de julio.
/economia/2026/09/28/la-vaca-viva-proyectan-que-el-agro-liquidara-usd-40000-millones-en-2027/
/economia/2026/09/28/el-dato-oficial-que-confirma-cuantos-dolares-compraron-los-argentinos-desde-la-salida-del-cepo-cambiario/
/economia/2026/09/25/el-dolar-subio-por-tercer-dia-consecutivo-pero-todavia-esta-25-debajo-del-techo-de-la-banda-cambiaria/
/economia/2026/09/25/ante-la-suba-del-dolar-el-banco-central-evito-comprar-divisas-por-tercera-vez-en-el-ano/

ECONOMIA
Mostró cómo se abre una legendaria puerta de 102 años en la City porteña y se volvió viral: “Me da a Harry Potter”
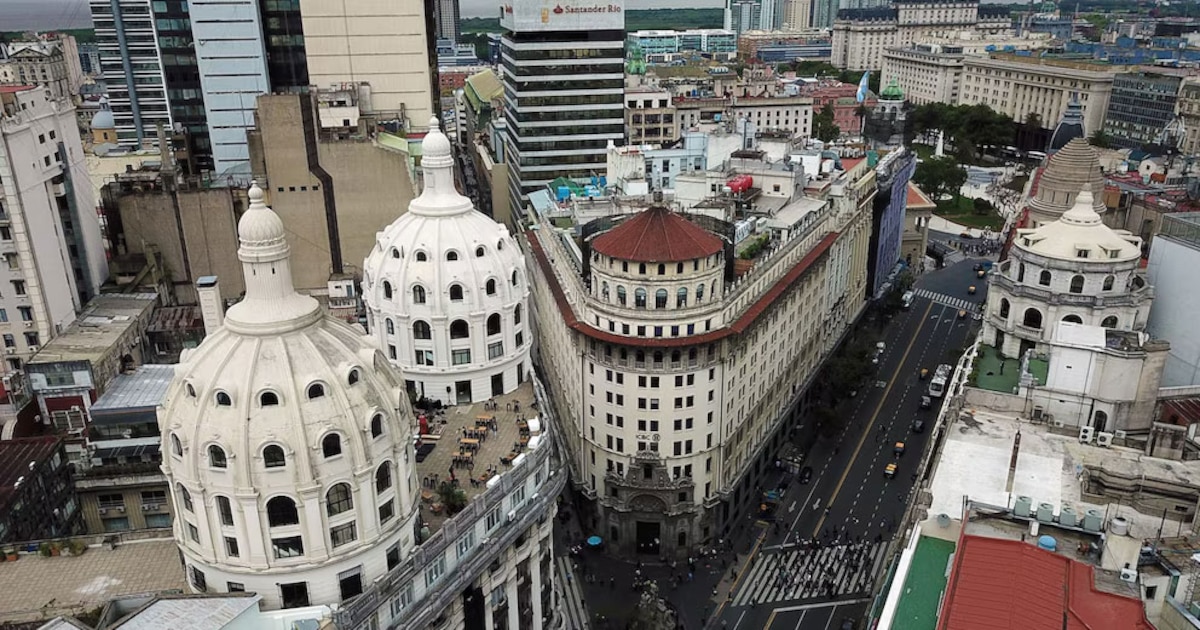
Una enorme puerta de hierro y bronce se despliega en cámara, baja varios metros y deja al descubierto el acceso a uno de los edificios bancarios más antiguos de la City porteña. La escena, filmada en la esquina de Florida 99, en el microcentro porteño, muestra el mecanismo con el que se abre cada mañana el ingreso al edificio donde hoy funciona el ICBC y que hasta 2013 fue sede del histórico Banco de Boston.
El video, filmado por la usuaria de TikTok Eliana Giménez, se convirtió en tendencia al acumular 1,8 millones de reproducciones. La grabación exhibe el sistema de poleas eléctrico que permite subir y bajar la estructura, de cuatro toneladas de peso, fabricada en Inglaterra y en funcionamiento ininterrumpido desde la inauguración del edificio, en 1924.
Un mecanismo que no cambió en cien años
La puerta se acciona todas las mañanas a las 10 AM cuando el banco abre sus puertas al público, un momento que reúne turistas y curiosos en la esquina de la calle Florida con la avenida Diagonal Roque Sáenz Peña. El dispositivo, compuesto por una estructura de hierro revestida en placas de bronce, conserva el mismo sistema de poleas instalado en la época del First National Bank of Boston, la entidad estadounidense que construyó el edificio como su casa matriz para Sudamérica.
La viralización del clip reactivó el interés por un edificio que combina valor patrimonial con un funcionamiento técnico poco habitual para una construcción centenaria. En los comentarios de la publicación, los usuarios destacaron la precisión del mecanismo y compararon la escena con la apertura de una bóveda de película, en referencia al tamaño y al peso de la pieza.
“Algo me da a Harry Potter”, “¿Es real? Siento que es IA?“, ”Estos edificios deberían ser patrimonio nacional», “Un banco no puede tener aura”, “Qué hermosura, asombrado”, fueron solo algunos de los mensajes que población la publicación.
Un edificio con casi un siglo de historia
El edificio se distingue por su estructura metálica revestida en estilo neoplateresco, una corriente ornamental surgida en España entre finales del siglo XIX y comienzos del XX. La construcción funcionó como casa matriz de la entidad bancaria para toda Sudamérica y se levantó en simultáneo con la sede estadounidense, en los años posteriores a la Primera Guerra Mundial. Su volumen, con forma de proa, remata la esquina donde confluyen la calle Florida y la avenida Diagonal Roque Sáenz Peña.
Para sostener el edificio se emplearon 1.400 toneladas de acero, trasladadas en barco desde Estados Unidos. La fachada reproduce, además, ornamentos tomados de tres referencias del patrimonio español: el Hospital de la Santa Cruz de Toledo, el Convento de San Marcos de León y la librería de la Catedral de Santiago de Compostela.
Buenos Aires y la ciudad estadounidense de Boston consolidaron a comienzos de la década de 1910 un intercambio comercial intenso en torno a la exportación de lana y cueros. Ese vínculo llevó al First National Bank of Boston a desembarcar en la Argentina y, en 1917, adquirir un terreno de planta triangular en la esquina de la avenida Roque Sáenz Peña con las calles Florida y Bartolomé Mitre, en el corazón de la City financiera porteña. Según relata la tradición local, el día de la apertura de la sucursal se abrieron 73 cuentas corrientes en apenas dos horas.

La obra se completó en 1924, bajo la dirección del arquitecto inglés Paul Bell Chambers y su colega estadounidense Louis Newbery Thomas. El resultado fue una construcción de 115 metros de extensión, ajustada a las normas morfológicas vigentes para la Diagonal Norte: ocho metros de altura hasta el primer piso, 33 hasta la cornisa y 36 en el punto más alto del ático.
La fachada adoptó el estilo neoplateresco e incorporó esculturas de inspiración española, entre ellas réplicas del Convento de San Marcos de León y de la Librería de la Catedral de Santiago de Compostela, visibles en la arquería y la balaustrada del último piso.
Una cúpula que marca el giro entre dos calles
La arquitecta Gloria Idelshon señaló, en la Guía Interactiva de la Arquitectura Argentina, que el rasgo más singular del edificio es la cúpula de tejas coloniales que remata la esquina, apoyada sobre un tambor con dos niveles de arquerías superpuestas. Según explicó, ese elemento genera un eje vertical que resuelve el quiebre entre las dos calles sobre las que se asienta la construcción, dado que el encuentro entre ambas no forma el ángulo recto habitual, sino uno agudo, producto del cruce entre la cuadrícula tradicional de la ciudad y el trazado de la diagonal.
Ese diseño le valió el Primer Premio Municipal en 1925, apenas un año después de su inauguración. En 2001, el estudio Hampton Rivoira llevó adelante una restauración integral de la fachada, que fue reconocida con el premio Obras de Intervención en Edificios de Interés Patrimonial, otorgado por la Sociedad Central de Arquitectos.
- Tener 65 años o más.
- No cobrar ni tener derecho a una jubilación, retiro o pensión de organismos nacionales, provinciales o municipales.
- No percibir la prestación por desempleo al momento de iniciar el trámite.
- Ser argentino nativo o cumplir con la residencia exigida según la nacionalidad.
- Acreditar, en el caso de argentinos naturalizados, al menos 10 años de residencia en el país previos a la solicitud.
- Demostrar una residencia mínima de 20 años en la Argentina para las personas extranjeras.
- Mantener la residencia en el país una vez otorgada la prestación.
Durante los últimos dos años, el deterioro de la situación cotidiana convivió con una expectativa: que una mejora de la economía terminara por trasladarse al bolsillo y al bienestar personal. Sin embargo, esa percepción empieza a cambiar. La recuperación de los indicadores macroeconómicos ya no alcanza para sostener las expectativas individuales y esa distancia modifica tanto el humor social como las decisiones que toman los argentinos a la hora de administrar su dinero.
El informe Social Mood del tercer trimestre de 2026, elaborado por la consultora Moiguer, sintetiza el escenario con una frase: “Argentina mejora, yo no”. El trabajo identifica un cambio de etapa en el humor social, en el que el futuro pierde fuerza como organizador del presente y los consumidores concentran su capacidad de decisión en aquello que todavía pueden administrar: dónde, cómo y en qué gastar.
La investigación combina un estudio cuantitativo continuo, focus groups, más de 15 fuentes secundarias y análisis de conversaciones en redes sociales. El relevamiento abarca personas de 16 a 75 años de distintos niveles socioeconómicos y toma información de diferentes puntos del país.
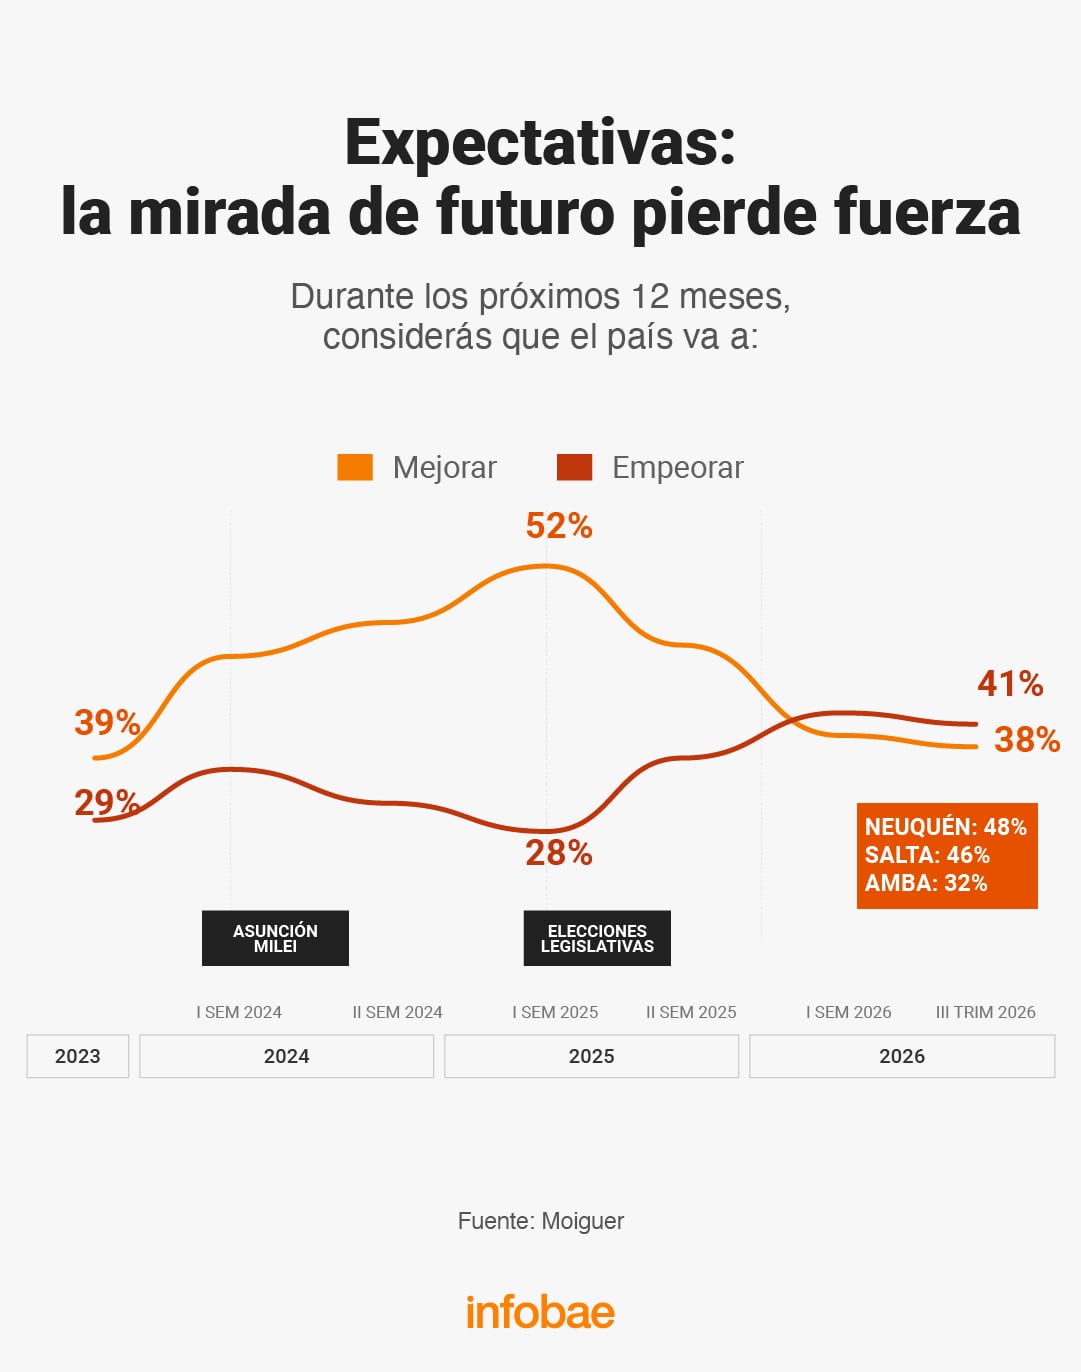
Uno de los datos centrales aparece en las expectativas. Por primera vez en la serie, el porcentaje de personas que cree que el país empeorará durante los próximos 12 meses supera al de quienes consideran que mejorará. Las respuestas negativas llegan al 41%, mientras que las positivas se ubican en 38%. De acuerdo con Moiguer, el optimismo retrocede así a niveles de 2023.
El cambio resulta especialmente marcado entre algunos de los grupos que más sostuvieron las expectativas positivas. Frente al primer trimestre de 2025, la proporción de personas que considera que el país mejorará baja 14 puntos porcentuales en el total de la población. Pero la disminución alcanza 24 puntos entre el segmento ABC1 y 17 puntos entre los jóvenes de 16 a 25 años.
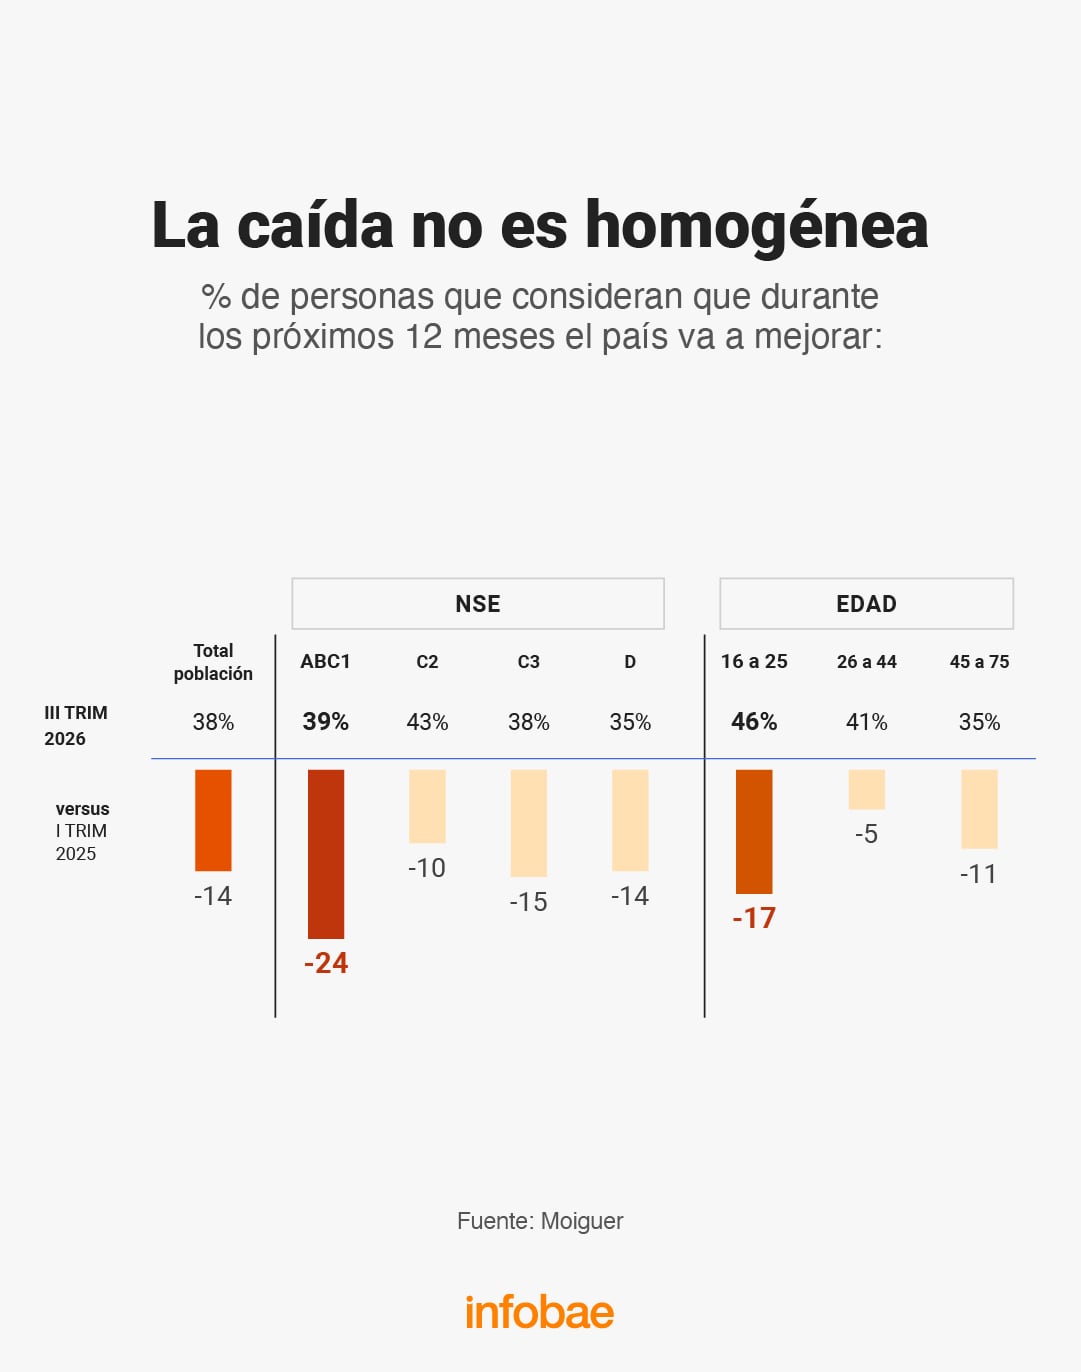
En el caso del ABC1, el estudio vincula el retroceso con la pérdida de poder adquisitivo y un escenario más débil para invertir y emprender, factores que erosionan la confianza que caracterizó a ese segmento. Entre los jóvenes, en tanto, la promesa de progreso que sostenía el optimismo choca con un mercado laboral que el informe describe como cada vez más precario e incierto.
El bolsillo y una brecha que se profundiza
Detrás de ese cambio de expectativas aparece el deterioro de algunas variables directamente relacionadas con la economía de los hogares. Según la elaboración incluida en el informe, el poder adquisitivo de los salarios registra una caída de 11 puntos frente a enero de 2023, mientras que el ingreso disponible de los hogares muestra una disminución de 17 puntos.
Al mismo tiempo, el peso de los servicios y el transporte sobre el salario promedio aumenta 11 puntos respecto de diciembre de 2023. La consultora resume esa combinación con otra definición: “el ingreso se achica y los gastos fijos crecen”.
El informe también marca una diferencia entre la evolución de la actividad económica y la del consumo. Mientras la primera crece, el consumo masivo lleva casi dos años de caída. La serie que incorpora el estudio ubica al índice correspondiente al consumo masivo en 100 en 2021 y en 77 en junio de 2026, mientras que el indicador de actividad pasa de 100 a 116 en ese mismo período.
Es en ese contexto donde, según Moiguer, empieza a instalarse una nueva certeza entre los consumidores: el crecimiento del país no necesariamente se traduce en bienestar individual. Uno de los testimonios recogidos en los focus groups lo expresa a partir de una situación cotidiana: “Yo veo cómo Vaca Muerta no para de crecer, pero el gas y la nafta nos salen cada vez más caros”.
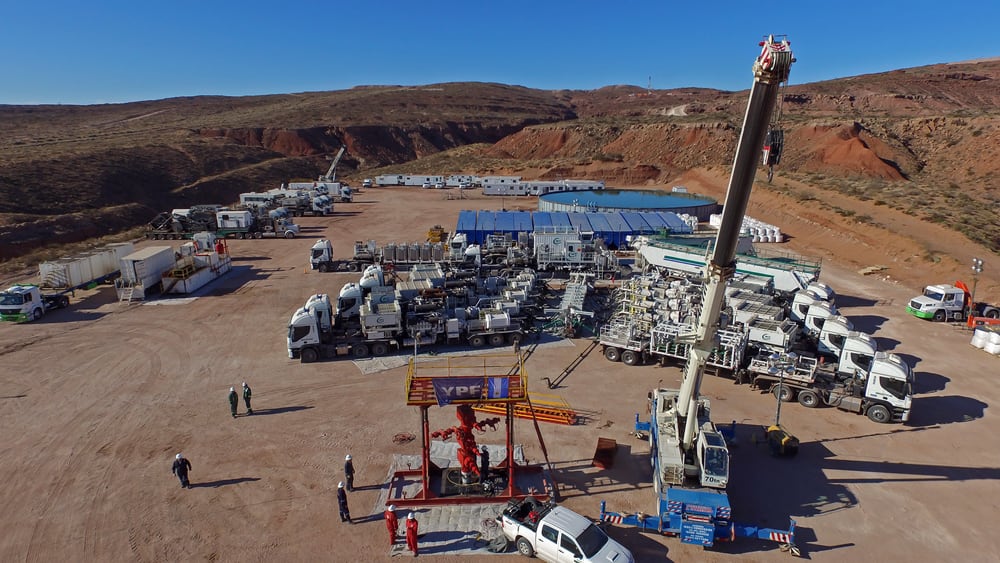
La consecuencia se observa en la manera de administrar el presupuesto. Ante un futuro que deja de funcionar como garantía, el consumidor concentra su capacidad de acción en el presente. Y allí aparece una paradoja: los gastos variables son administrables, mientras que los fijos se vuelven impredecibles.
Una persona entrevistada en el estudio compara las boletas de servicios con un “unboxing”: recién cuando las abre descubre cuánto le toca pagar esa vez.
Recortar y darse gustos al mismo tiempo
Esa incertidumbre no deriva únicamente en una reducción generalizada del gasto. El estudio detecta una administración mucho más selectiva del dinero, en la que los hogares deciden qué recortar y qué consumos preservar.
En concreto, 4 de cada 10 hogares presentan lo que Moiguer denomina un perfil “compensador”. Son familias que recortan gastos esenciales y, al mismo tiempo, se permiten gustos en rubros como ropa, electrónica, salidas y viajes.
La lógica consiste en preservar aquellos consumos que sienten que realmente “valen la pena”. Es justamente dentro de ese comportamiento donde el informe identifica la aparición de la “bolucompra”: pequeñas adquisiciones de bajo costo que satisfacen el deseo de consumir sin comprometer demasiado el presupuesto.
El fenómeno se inserta en un cambio más amplio de las referencias que utiliza el consumidor. Ya no alcanza con determinar si algo es caro o barato en términos absolutos. La pregunta que aparece, según el estudio, es otra: “¿Qué me devuelve este gasto?”
Moiguer identifica tres dimensiones que se transforman en las decisiones de compra: acceso, precio y valor. En el primer caso, los datos muestran la expansión de nuevas alternativas para conseguir productos. El 54% de los encuestados compró algo en un bazar chino en los últimos meses, mientras que las importaciones puerta a puerta crecieron 641% frente a 2024.
Carne, zapatillas y nuevas referencias de precios
El segundo cambio se relaciona con los precios relativos. El informe compara cuántos productos podían adquirirse con un salario promedio en 2022 y cuántos se pueden comprar en 2026, y los resultados varían considerablemente según el bien elegido.
En 2022, un salario promedio equivalía a 156 kilos de carne, mientras que en 2026 permite comprar 95 kilos: una pérdida equivalente a 61 kilos. Con las zapatillas de primera marca sucede exactamente lo contrario. La capacidad de compra pasa de 3,4 pares en 2022 a 10,1 pares en 2026, casi siete unidades más.
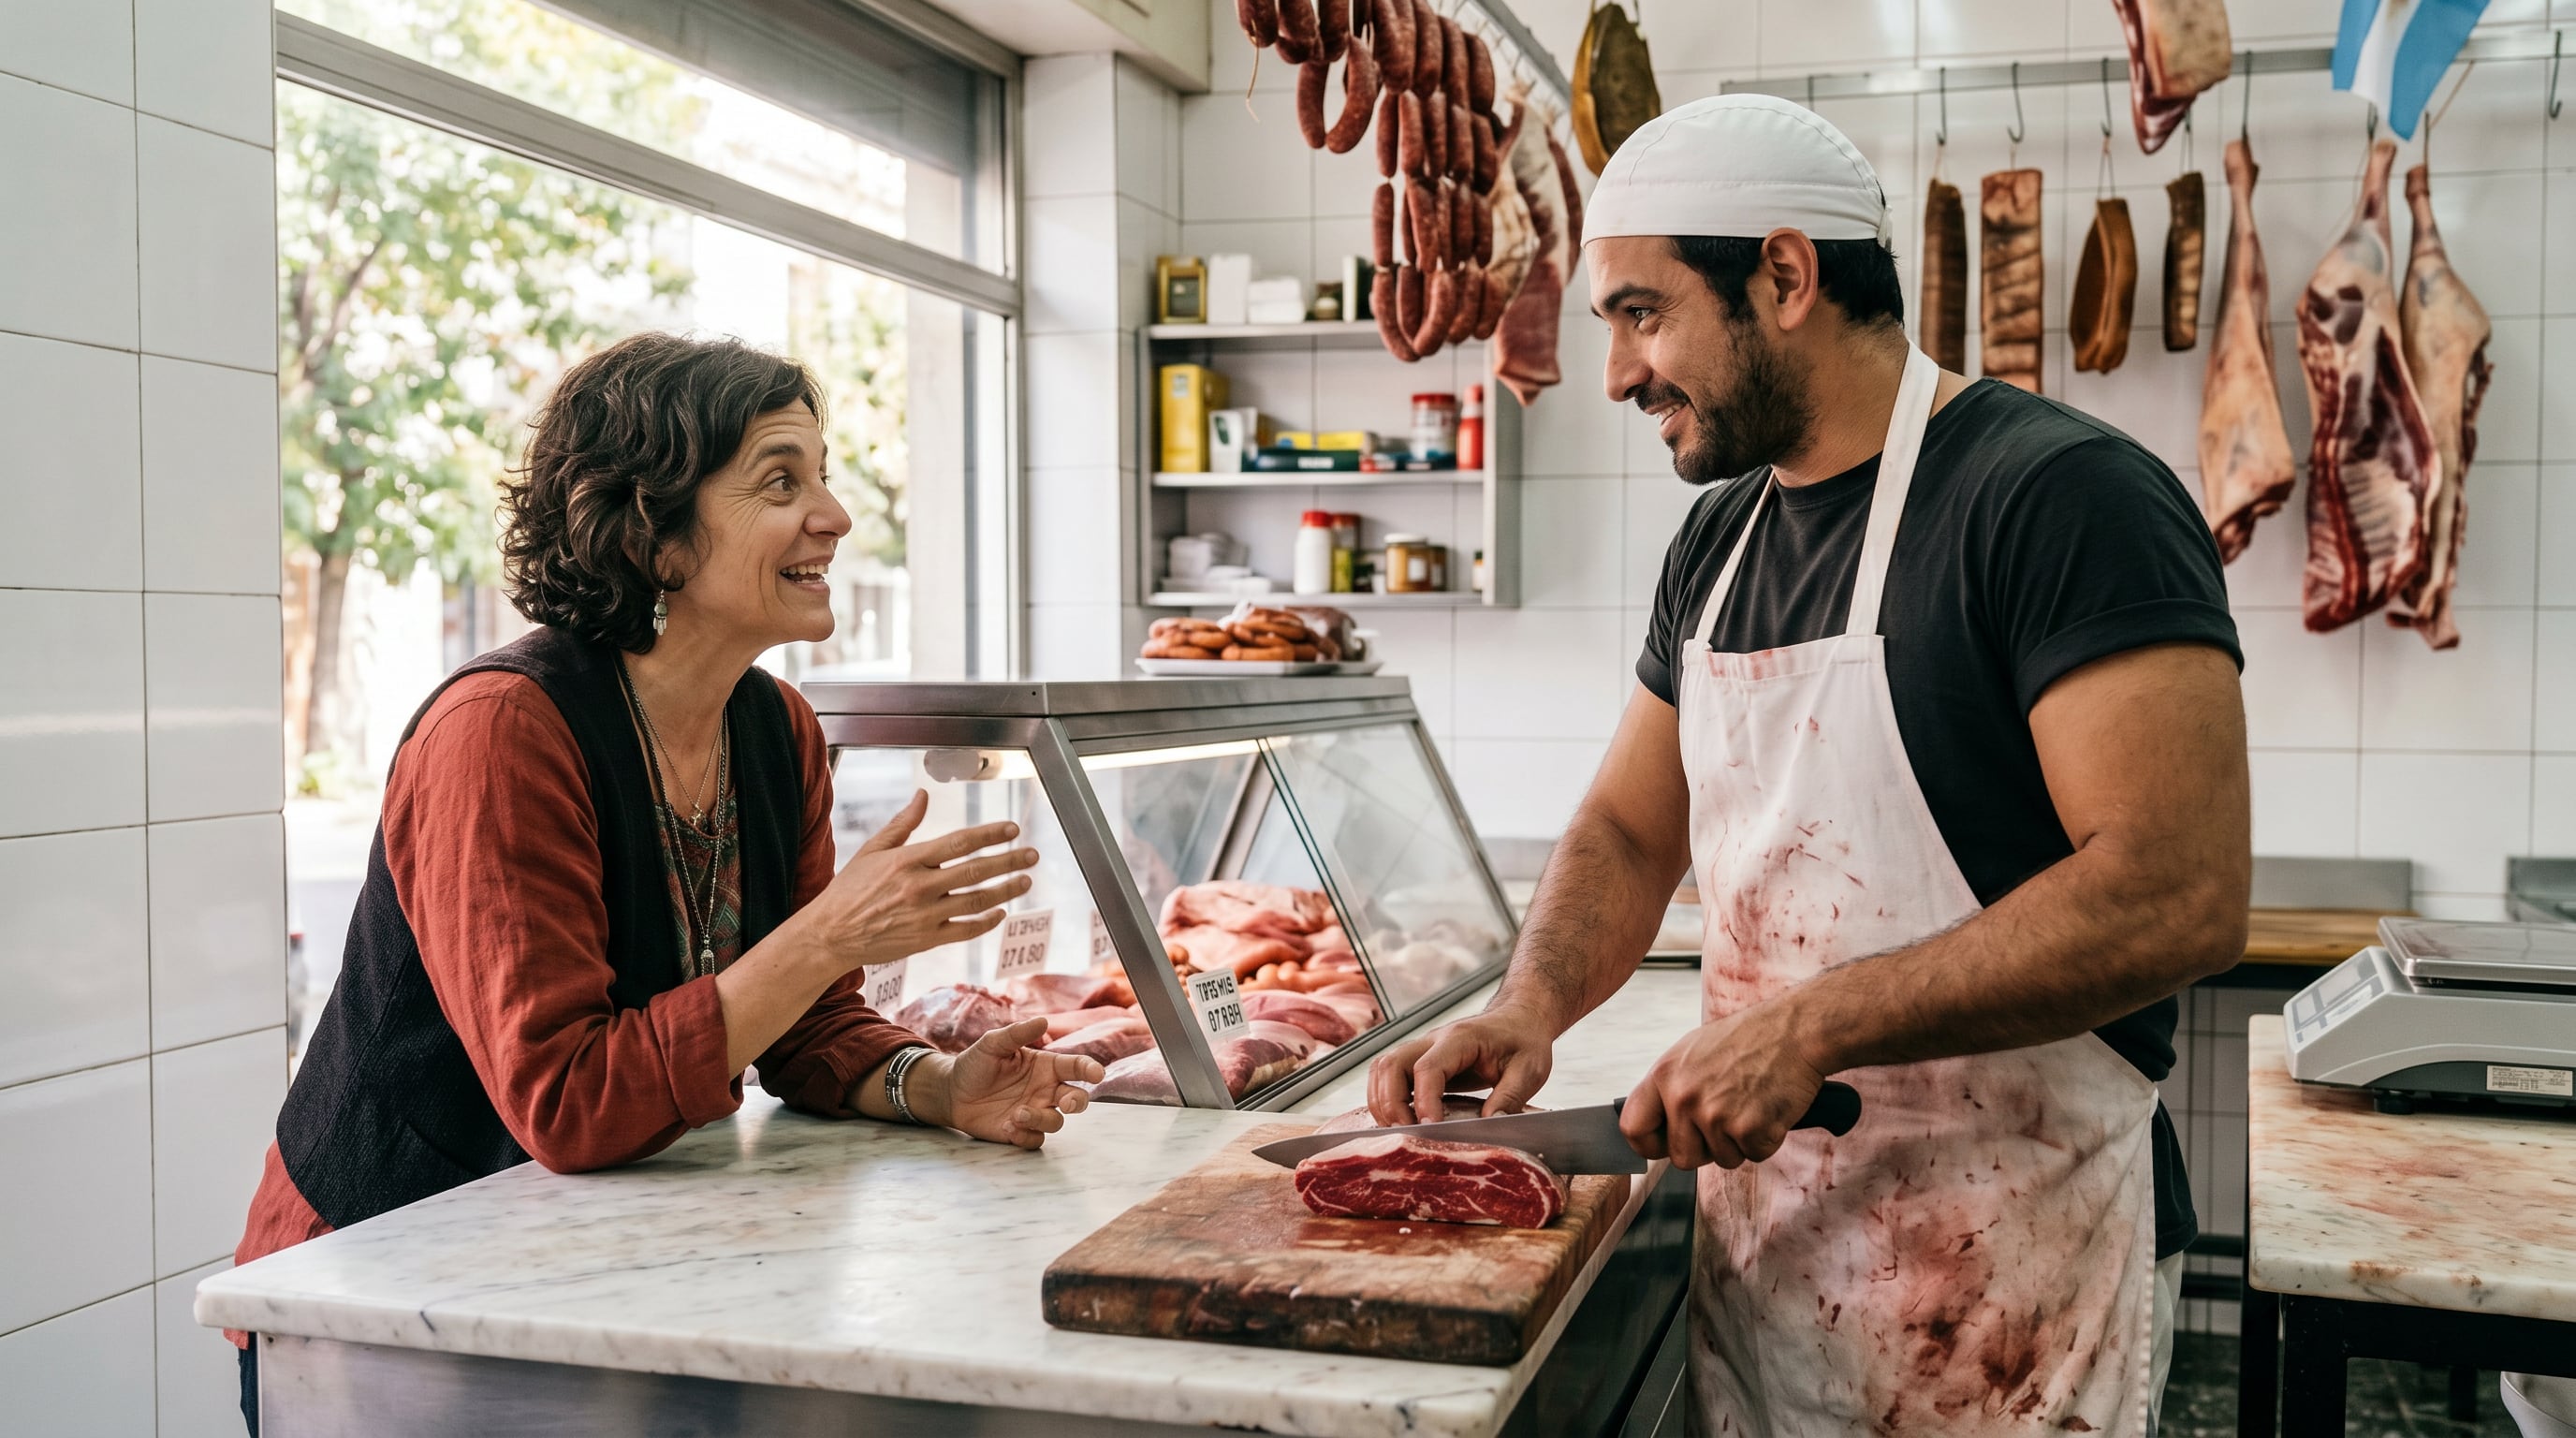
Moiguer resume ese cambio de precios relativos bajo el concepto “lo cotidiano se encarece, lo dolarizado se abarata”.
El estudio utiliza otro ejemplo para mostrar cómo se transforma la evaluación de un gasto. Un combo para tres personas en un local de comidas rápidas cuesta $65.000, mientras que una airfryer cuesta $70.000. La diferencia entre ambos desembolsos resulta mínima y obliga al consumidor a evaluar qué recibe a cambio de cada uno.
Esta modificación también explica comportamientos que, a primera vista, pueden parecer contradictorios. Uno de los testimonios recogidos por Moiguer corresponde a una persona de entre 30 y 50 años, del segmento C2/C3, residente en Salta. Cuenta que recorre comercios y compra carne únicamente cuando la encuentra barata. Pero, al mismo tiempo, relata que sus hijas viajaron a Bariloche y les compraron siete outfits diferentes a través de Shein por $100.000, con botas incluidas.
La comparación expone la lógica que atraviesa el informe: la restricción presupuestaria no necesariamente elimina los consumos vinculados con el disfrute, sino que obliga a seleccionar con mayor precisión dónde colocar el dinero disponible.
La competencia también cambia para las marcas
El nuevo comportamiento plantea además modificaciones para las empresas. Según Moiguer, frente a un consumidor que redefine dónde, cómo y en qué gastar, las marcas necesitan cambiar su juego.
Una de las principales implicancias es que ya no compiten solamente contra otras compañías o productos de su misma categoría. Ahora deben “competir por el presupuesto, no solo por la categoría”: cualquier producto o servicio que ofrezca mayor valor por el mismo dinero puede convertirse en una alternativa para el consumidor.
También cambia la definición de valor. De acuerdo con el informe, la funcionalidad y el precio ya no explican por sí solos una elección. En la decisión pesan también el disfrute, la duración y la oportunidad. El desafío para las marcas pasa por identificar qué retorno espera recibir una persona por cada peso que gasta.
A eso se suma la necesidad de demostrar que un producto efectivamente “vale lo que cuesta”. Con la modificación de los precios relativos, el valor percibido deja de darse por sentado y las empresas necesitan ofrecer argumentos funcionales y emocionales que justifiquen las diferencias de precio.
El informe plantea además la necesidad de “dar acceso y permiso al deseo”. Esto supone ofrecer nuevos canales, formatos y alternativas de financiación, pero también construir motivos que habiliten la compra. Entre las expresiones que Moiguer identifica en esa lógica aparecen “me lo merezco” y “es una inversión en mí”.

Los puntos más inverosímiles de la defensa de Adorni, más allá de los bitcoins que investiga la fiscalía

Una por una, las medidas que pidió la fiscalía para verificar las explicaciones que dio Manuel Adorni sobre su patrimonio

Mostró cómo se abre una legendaria puerta de 102 años en la City porteña y se volvió viral: “Me da a Harry Potter”

Ante la visita del Papa, Kicillof busca capitalizar la prédica de “justicia social” y se focaliza en el conurbano

Es uno de los periodistas más facheros y seductores de la tele, estuvo casado con una famosa y su confesión sobre sus infidelidades sorprendió a Moria: «Sos el peor»

Morosidad: la oposición busca un dictamen único para tratar un proyecto con refinanciación y quitas de intereses

El kirchnerismo muestra encuestas que dan a CFK competitiva para condicionar a Kicillof en el armado del PJ

Soros-linked prosecutor faces primary challenge as fellow Democrat targets his record

Qué leer esta semana: Harwicz, los mitos de la alquimia y la precariedad argentina sin fondo

Qué autos importados pagan el arancel del 35% en la Argentina y por qué son clave para las marcas nuevas

 INTERNACIONAL2 días ago
Trump’s Greenland deal shadows Xi visit after years of Beijing eyeing Arctic influence
- CHIMENTOS2 días ago
Mauro Icardi confirmó su infidelidad con la China Suárez a Wanda Nara, mientras estaban casados y recordó detalles muy íntimos: «Qué hijo de p…»
- INTERNACIONAL2 días ago
El secretario de Defensa británico dijo que el Reino Unido está preparado para defender militarmente las Malvinas