
Connect with us

ECONOMIA

El balotaje brasileño vale más en el tipo de cambio que en el protocolo

Published

on


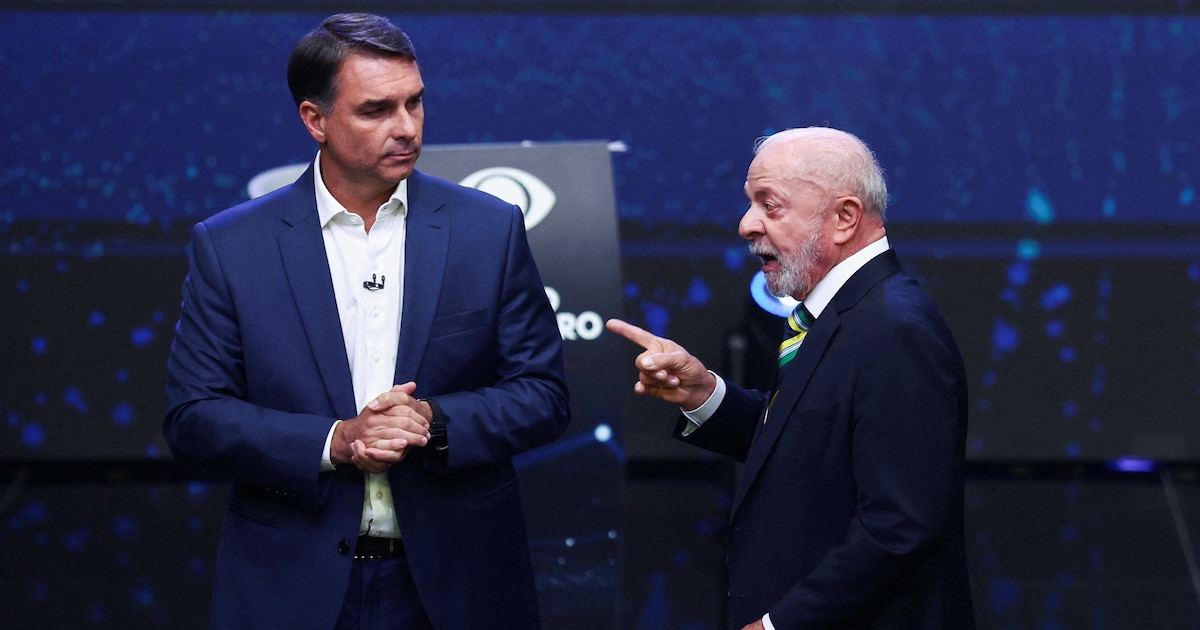
Javier Milei ya felicitó a Flávio Bolsonara después de la primera vuelta y habló de “empezar a trabajar juntos”. Con Lula el vínculo quedó reducido a encargado de negocios (Foto: Reuters)

  1. Política: se reabre el canal directo y se puede hablar de lo que las empresas ya reclaman.
  2. Precios relativos, y es la que más pesa en el corto plazo.

A la Argentina le viene bien una apreciación del real porque Brasil explica cerca del 31% del tipo de cambio real multilateral

El mercado no votó: descontó ajuste fiscal y un real más firme (Foto: EFE)

Adefa y Anfavea sostienen que 2029 “es ya”, porque las inversiones se deciden a cinco años. El régimen camina al libre comercio bilateral con un arancel externo del 35 por ciento

Vaca Muerta ya empuja petróleo y gas. Brasil es el mercado natural del gas argentino y un socio posible en GNL, fertilizantes y minerales (Foto: Reuters)

Brasil no va a salir de los Brics aunque gane Bolsonaro: China es comprador decisivo de sus materias primas y fuente de inversión


South America / Central America,Government / Politics

Advertisement

ECONOMIA

Banco por banco: cuánto se gana con un plazo fijo por $1 millón a 30 días

Published

on


Las tasas en pesos van del 16% al 24% nominal anual y generan una diferencia de más de $6.500 en intereses según el banco elegido


Advertisement

Cuánto paga cada banco por un plazo fijo de $1 millón

  • Reba: ofrece una TNA del 24%, por lo que genera unos $19.726 en intereses en 30 días y totaliza $1.019.726 al vencimiento
  • Banco Meridian: ofrece una TNA del 23,75%, con la que se obtienen unos $19.521 en intereses y un total de $1.019.521 al vencimiento
  • Banco de Comercio: ofrece una TNA del 23,75%, que representa unos $19.521 en intereses y un monto final de $1.019.521
  • Banco CMF: ofrece una TNA del 23,5%, por lo que suma unos $19.315 en intereses y alcanza $1.019.315 al vencimiento
  • Crédito Regional: ofrece una TNA del 23,5%, con un rendimiento estimado de $19.315 en intereses y un total de $1.019.315
  • Banco Bica: ofrece una TNA del 23%, que permite ganar unos $18.904 en intereses y obtener $1.018.904 al finalizar el plazo
  • Banco del Sol: ofrece una TNA del 23%, por lo que genera unos $18.904 en intereses y totaliza $1.018.904 al vencimiento
  • Banco Mariva: ofrece una TNA del 23%, con la que se obtienen unos $18.904 en intereses y un monto final de $1.018.904
  • Banco Voii: ofrece una TNA del 23%, que representa unos $18.904 en intereses y un total de $1.018.904 al vencimiento
  • Banco Columbia: ofrece una TNA del 22%, por lo que genera unos $18.082 en intereses y alcanza $1.018.082 al finalizar los 30 días
  • Banco Masventas: ofrece una TNA del 21%, con un rendimiento estimado de $17.260 en intereses y un total de $1.017.260
  • Banco Macro: ofrece una TNA del 21%, que permite obtener unos $17.260 en intereses y llegar a $1.017.260 al vencimiento
  • Banco Provincia de Buenos Aires: ofrece una TNA del 21%, por lo que suma unos $17.260 en intereses y totaliza $1.017.260
  • BiBank: ofrece una TNA del 21,5%, con la que se obtienen unos $17.671 en intereses y un monto final de $1.017.671
  • Banco de Córdoba: ofrece una TNA del 20,75%, que genera unos $17.055 en intereses y deja un total de $1.017.055 al vencimiento
  • Banco del Chubut: ofrece una TNA del 20%, por lo que genera unos $16.438 en intereses y totaliza $1.016.438
  • Banco Dino: ofrece una TNA del 20%, con un rendimiento de unos $16.438 en intereses y un total de $1.016.438
  • Banco Hipotecario: ofrece una TNA del 19,5%, que representa unos $16.027 en intereses y un monto final de $1.016.027
  • Banco Nación: ofrece una TNA del 19,25%, por lo que genera unos $15.822 en intereses y alcanza $1.015.822 al vencimiento
  • BBVA: ofrece una TNA del 19%, con la que se obtienen unos $15.616 en intereses y un total de $1.015.616
  • Banco Comafi: ofrece una TNA del 19%, que permite ganar unos $15.616 en intereses y llegar a $1.015.616 al vencimiento
  • Banco Julio: ofrece una TNA del 19%, por lo que suma unos $15.616 en intereses y totaliza $1.015.616
  • Banco Provincia de Tierra del Fuego: ofrece una TNA del 19%, con un rendimiento estimado de $15.616 en intereses y un monto final de $1.015.616
  • Banco Credicoop: ofrece una TNA del 18,5%, que genera unos $15.205 en intereses y deja un total de $1.015.205
  • Banco de Formosa: ofrece una TNA del 18,5%, por lo que genera unos $15.205 en intereses y alcanza $1.015.205 al vencimiento
  • Banco Galicia: ofrece una TNA del 18,25%, con la que se obtienen unos $15.000 en intereses y un total de $1.015.000
  • Banco ICBC: ofrece una TNA del 18,1%, que representa unos $14.877 en intereses y un monto final de $1.014.877
  • Banco Santander: ofrece una TNA del 17%, por lo que genera unos $13.973 en intereses y totaliza $1.013.973 al vencimiento
  • Banco Ciudad: ofrece una TNA del 17%, con un rendimiento estimado de $13.973 en intereses y un total de $1.013.973
  • Banco Patagonia: ofrece una TNA del 16%, que genera unos $13.151 en intereses y deja un monto final de $1.013.151 al vencimiento
Qué conviene revisar antes de constituir un plazo fijo


plazo fijo,banco,pesos,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

ECONOMIA

¿Crecimiento, estancamiento o recesión?

Published

on


La actividad debería crecer en promedio alrededor de un 3% en agosto y septiembre para que el nivel promedio del tercer trimestre iguale al del segundo (Imagen Ilustrativa Infobae)

El análisis económico aporta herramientas que permiten una lectura más objetiva de los indicadores. Una de ellas se basa en la diferencia entre shocks transitorios y permanentes

  1. Porque atribuyó la caída a factores puramente coyunturales cuyo impacto negativo no debería repetirse en agosto ni en septiembre.
  2. Porque la variación de julio, más allá de su elevado valor absoluto, está en línea con el comportamiento errático que muestra la economía desde, por lo menos, octubre del año pasado.
industria-pyme-portada
Algunos shocks transitorios pueden durar bastante y hacer que la economía demore más de lo esperado para recuperarse, e incluso pueden dejar huellas duraderas (Foto: EFE)
  1. estacional (compuesta por factores que se repiten sistemáticamente todos los años),
  2. irregular (“ruidos” que representan movimientos erráticos que no responden a ningún patrón específico) y
  3. tendencia-ciclo, que marca la dirección de fondo. Esta descomposición es especialmente relevante cuando se aplica a indicadores que miden el nivel de actividad económica, como el EMAE, en cuyo caso la variación del componente de tendencia-ciclo siguió siendo positiva en julio.
PUSSETTO 2410
El componente tendencia-ciclo ha aumentado de forma ininterrumpida desde el segundo trimestre de 2024

La inversión, por su parte, acumula más de un año de caída y resta demanda hoy y capacidad productiva mañana


fábrica,industria,Argentina,economía,trabajo,producción,crisis,contraste,modernización,desempleo

Advertisement
Continue Reading

ECONOMIA

Jubilaciones: la Justicia recompuso el centro, pero dejó afuera los extremos

Published

on


Reparar el centro de la escala sin tocar sus extremos no es una reparación del sistema (Imagen Ilustrativa Infobae)

Decisiones de la Justicia Federal dispusieron recomposiciones basadas en la inflación o en combinaciones de precios y salarios

Un hombre y una mujer mayores están de pie frente a un mostrador, interactuando con una empleada joven sentada. La mujer apunta a un monitor, el hombre sostiene papeles.
el haber máximo pasó de representar el 82% al 61%. El sistema sigue requiriendo aportes sobre esa base, pero la prestación máxima se aleja de ella (Imagen Ilustrativa Infobae)

Quien aportó durante décadas sobre remuneraciones elevadas puede obtener una sentencia que recomponga su haber; sin embargo, la prestación corregida vuelve a quedar sometida a un máximo

Imagen 6FFB7VDUQFFTTESTM7IM5BTIOE

Si un mecanismo de movilidad resultó insuficiente para un haber individual, también pudo serlo para el piso que lo protégé y el techo que lo limita


jubilados,pensiones,trámites,adultos mayores,oficina pública,asistencia,gestión,ciudadano,comunidad,beneficios

Advertisement
Continue Reading

Tendencias