Connect with us

ECONOMIA

Alquilar un departamento con cochera: cuánto aumenta el precio, barrio por barrio

Published

on


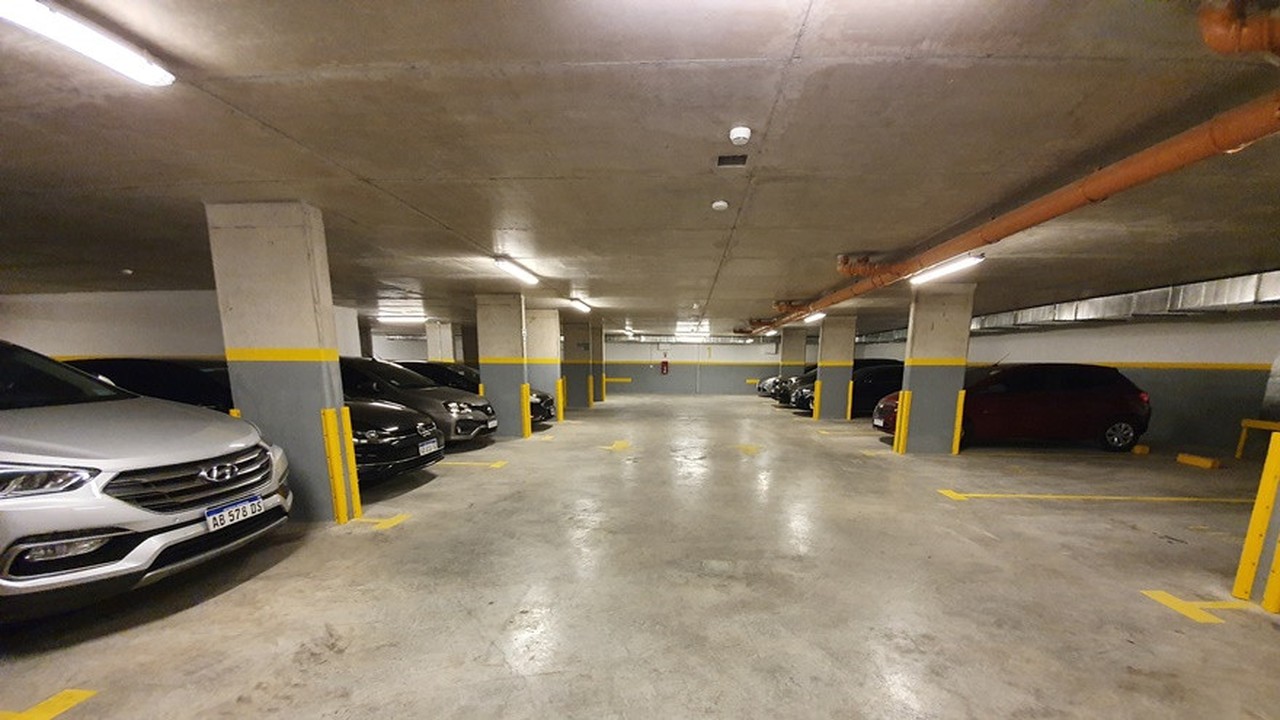
Un relevamiento en CABA midió cuánto aumenta el alquiler por contar con espacio para estacionar. Núñez, Belgrano y Palermo, entre las zonas más caras


Advertisement

Cuánto cuesta alquilar un departamento con cochera en cada barrio

  • Puerto Madero: $3.408.000.
  • Núñez: $1.193.000.
  • Palermo: $1.187.000.
  • Belgrano: $1.157.000.
  • Colegiales: $1.103.000.
  • Villa del Parque: $884.000.
  • Flores: $900.000.
  • Recoleta: $977.000.
  • Saavedra: $1.018.000.
  • Caballito: $1.028.000.

Cuánto aumenta el alquiler por tener cochera

En qué barrios hay más departamentos con cochera


precios,departamentos,cochera,Economía,Económica,Economia politica,Que es economía,Economía definición

ECONOMIA

Los bonos recuperan terreno y baja el riesgo país, pero octubre de 2027 mantiene al mercado en alerta

Published

on


Lo que sucedió en la rueda de ayer tanto en Buenos aires como en Nueva York no permite conclusiones determinantes. Al no operar los bancos norteamericanos por el Día de los Veteranos, los bonos del Tesoro de EE.UU. no tuvieron movimiento y quedaron restringidas transacciones por la falta de liquidación en el día. Además, en la plaza local hubo problemas con las operaciones en BYMA que desataron quejas de los inversores.

Lo destacable fue la recuperación de los bonos soberanos locales que subieron hasta casi 3% en los plazos más largos. Los inversores saltan los vencimientos entre 2027 y 2031, que es el próximo período electoral. Más allá de los siempre presente temores electorales, el riesgo país bajó sin poder cuantificarlo porque no operaron los bonos de Estados Unidos, pero se puede estimar que está por debajo de los 850 puntos básicos.

Advertisement

La situación de EE.UU. tampoco ayuda. El dólar volvió a fortalecerse ante la posibilidad de que la próxima suba de tasas, prevista para diciembre, sea de 0,50% debido al repunte de la inflación. Esa decisión podría afectar el consumo, ya que elevaría las tasas de las hipotecas, las tarjetas de crédito y los préstamos. También habrá que observar el impacto sobre las acciones tecnológicas, un sector que se financió con deuda y absorbió el 80% del crédito disponible.

La Bolsa tuvo una rueda negativa con escasos negocios. El índice Merval de las líderes cayó 0,8% en pesos y 1,3% en dólares por la suba del contado con liquidación (CCL). El alza de las acciones en las Bolsas de Nueva York no debe encandilar. Tampoco influyó el alza de la Bolsa de San Pablo de 0,42 por ciento.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Advertisement

En el Mercado Libre de Cambios (MLC) se operaron USD 427 millones y el Banco Central aprovechó para comprar 29 millones de dólares. El dólar mayorista bajó $1,50 (-0,1%) a 1.544 pesos.

El contraste con el avance del dólar en el mundo es notable porque la divisa de Estados Unidos se fortaleció frente a las principales monedas a pesar de la restricción de operaciones.

El informe de F2, la consultora que dirige Andrés Reschini, subrayó que “en futuros se operaron casi 706.000 contratos que dejaron un desarme neto de USD 8,6 millones de los cuales 67 millones se desarmaron en el tramo más largo agosto – noviembre 2027”.

Advertisement

Las operaciones con el dólar MEP no se hicieron con fluidez y la divisa bajó $5,5 (-0,3%) a $1.588. El CCL subió $9 (+0,6%) pero con las restricciones que impuso la falta de liquidación en cuentas en dólares.

La principal novedad fue la licitación del Tesoro. Por primera vez desde agosto, el organismo decidió no renovar de forma deliberada la totalidad de los vencimientos, con el objetivo de liberar pesos al mercado y evaluar si una baja de tasas reduce la presión sobre el consumo. Esta semana vencen $10,5 billones. Ante ofertas por $11,6 billones, el Tesoro adjudicó $8,9 billones, equivalentes al 84% de los vencimientos.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Advertisement

Mariano Ortiz Villafañe, Chief Economist de Aldazabal y Cía. explicó que “en relación a los vencimientos del viernes (fecha de liquidación), se alcanzó un rollover (renovación) de 103%, aunque si consideramos también los pagos de los bonos TX26 y TX28 (ajustan por CER), efectuados hoy (por ayer), el rollover se reduce a 84%”.

El mercado siguió eligió plazos cortos. El 40% de lo adjudicado se concentró en la nueva letra TAMAR (TMA27), con vencimiento en abril 2027. Otro monto similar fue a dos bonos a tasa fija que vencen en enero y junio próximo.

Villafañe señaló que “el plazo promedio de colocación fue de 163 días, sensiblemente por debajo del nivel de la licitación previa (355 días), en la medida que se colocaron solamente $400 mil millones de TZX28, el único título ofrecido con vencimiento post-elecciones”.

Advertisement

Según el analista financiero Nau Bernues, “lo que se renovó fue principalmente corto. La mayor parte vence antes de las elecciones del año que viene y el único bono que las cruza se llevó una porción mínima. Si tenés pesos colocados a tasa, en los próximos días sirve mirar adónde van los que quedaron sueltos. Si se quedan en colocaciones cortas, lo esperable es que las tasas de todos los días aflojen un poco y si buscan dólar se va a ver en el precio”.

El plan económico está bajo el fuego cruzado de la incertidumbre por el resultado de las elecciones. Morgan Stanley elevó el nivel de riesgo de una crisis o default en 2027 a 52% estimándolo en base a la cotización de los bonos soberanos.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Advertisement

Por otra parte, un trabajo de la Fundación Mediterránea indicó que “la recaudación creció 0,8% interanual en términos reales durante octubre, impulsada por Derechos de Exportación (+155%), Ganancias (+17%) y Combustibles (+14%). Sin embargo, el acumulado anual todavía registra una caída del 2,7%”.

El reporte tomó como dato de debilidad económica que “el IVA neto cayó 7,9% interanual en octubre y acumula bajas en todos los meses de 2026. El impuesto a los Créditos y Débitos Bancarios también retrocedió cerca del 8% en octubre”. Fundación Mediterránea señaló posibles cambios en la composición de la actividad y un aumento del incumplimiento tributario. El trabajo advirtió un deterioro en la recaudación de las provincias que cayó 9,5% interanual en septiembre, con una baja acumulada del 4% en el año. Ingresos Brutos, su principal fuente tributaria, acumula una contracción real del 4,7%.

En tanto, el petróleo subió casi 2% por los ataques a petroleros en el estrecho de Ormuz. Las posibilidades de paz entre Estados Unidos e Irán se alejan. Los iraníes fortalecieron su intransigencia tras las elecciones de medio término en suelo norteamericano.

Advertisement

Anoche, en el mercado overnite, el petróleo operaba con bajas de 0,7 por ciento. El Brent cotizaba a USD 92, mientras el oro subía 0,7% y sigue operando apenas por encima de los 4.000 dólares.

La volatilidad continúa y lo muestra la apertura en baja de los tres principales indicadores de las Bolsas de Nueva York que registran una toma de ganancias tras la buena rueda de ayer. El Nasdaq de las tecnológicas era el más afectado con al perder 1 por ciento.

El panorama local sigue siendo incierto. La recuperación de los bonos es alentadora, pero insuficiente y no se sabe si se mantendrá firme. Octubre de 2027 se está convirtiendo en una barrera insalvable. Las encuestas y calificaciones de bancos del exterior no ayudan. Los inversores esperan señales de que la tendencia se revierta. Mientras tanto, seguirán operando en modo “wait and see” (esperar y ver, en castellano).

Advertisement
Continue Reading

ECONOMIA

Fuerte caída de petróleo en el mundo: por qué no bajará la nafta en Argentina

Published

on


El Brent cotiza cerca de u$s93 tras desplomarse. Sin embargo, el colchón de precios de la industria y el atraso acumulado impiden rebajas locales.


Advertisement

De los picos de octubre a la calma de noviembre

  • Pico máximo de octubre (30/10): El barril de Brent tocó los u$s117,58 impulsado por tensiones en las cadenas de suministro y temores geopolíticos.
  • Piso de los últimos 7 días (10/11): La cotización descendió drásticamente hasta los u$s89,34, marcando su nivel mínimo desde agosto.
  • Cierre de hoy (11/11): Tras una jornada de estabilización, el valor rebotó ligeramente hacia la zona de los u$s93.
  • Variación acumulada en lo que va de noviembre: Representa una corrección acumulada cercana al 21% desde los techos registrados a fines del mes anterior.

El mecanismo del buffer y la brecha del 25%

  1. Recuperación gradual de márgenes: Antes de abrir cualquier debate técnico sobre un eventual abaratamiento en los surtidores, las empresas refinadoras necesitan recomponer y absorber el atraso que resignaron de forma voluntaria durante la fase en que el barril cotizaba por encima de los u$s110.
  2. El atraso persistente en el mercado interno: Diversos estudios sectoriales y estimaciones de consultoras privadas señalan que, aun considerando la rápida caída del crudo Brent a los u$s93 actuales, los precios al público de las naftas registran un atraso estimado de alrededor del 25% respecto de la paridad de importación (import parity).
  3. Impuetos diferidos que acechan: A la brecha del producto crudo en sí se le suma la postergación en las actualizaciones del Impuesto a los Combustibles Líquidos (ICL) y del Impuesto al Dióxido de Carbono (IDC). Estas cargas fiscales, congeladas o desacopladas parcialmente en distintos momentos para frenar el impacto inflacionario, constituyen una presión latente sobre la estructura de costos de los combustibles.

Dinámica competitiva y dispersión por bandera

Qué se puede esperar en las estaciones de servicio


petróleo,combustibles,ypf,energía,tarifas,gas,renovables,vaca muerta

Continue Reading

ECONOMIA

La nueva era de las interfaces: cuando la intención del usuario diseña la pantalla

Published

on


La personalización se convirtió en una parte cada vez más importante de nuestra relación con los productos digitales. Hoy, cuando dos personas ingresan a una misma plataforma, no necesariamente encuentran los mismos contenidos, productos o recomendaciones. Los algoritmos aprendieron de nuestros comportamientos y empezaron a adaptar lo que vemos según nuestros intereses: desde las recomendaciones de una plataforma de streaming hasta los productos que aparecen primero en un sitio de e-commerce.

Sin embargo, la interfaz sigue siendo prácticamente igual para todos. Aunque el contenido que veamos sea en algunos casos diferente, las pantallas, colores, estructura y la forma de navegar siguen siendo las mismas.

Advertisement

Para entender cómo romper esta rigidez, hay que mirar la infraestructura sobre la que construimos software. Durante años, la prioridad de las empresas fue la eficiencia técnica: cómo llevar una misma experiencia a múltiples pantallas (iOS, Android, Web, Desktop) sin duplicar costos ni equipos. Esa necesidad impulsó tecnologías como Flutter, un framework de Google diseñado para construir aplicaciones para distintas plataformas a partir de una única base de código. Esta propuesta permitió cambiar la lógica de desarrollar productos independientes para cada plataforma por la posibilidad de construir una misma experiencia y llevarla a diferentes canales de manera más eficiente.

La personalización se convirtió en una parte cada vez más importante de nuestra relación con los productos digitales

Sin embargo, hoy en día, el reto para las empresas ya no es solo llevar una misma interfaz a diferentes dispositivos, sino preparar esa base tecnológica para que pueda adaptarse dinámicamente a cada persona. Es decir, pasar de un enfoque puramente multiplataforma a uno de multiexperiencia.

Este cambio de paradigma coincide con un giro profundo en las expectativas del usuario. Con la llegada de la IA y los modelos de lenguaje, como usuarios nos acostumbramos a exigir velocidad, automatización de procesos y que la información llegue ya procesada.

Advertisement

En este contexto, surge una nueva pregunta: si un sistema comprende la intención de un usuario, ¿por qué deberíamos obligarlo a adaptarse al recorrido rígido que alguien diseñó previamente?

Acá es donde entra la Generative UI (Gen UI), una arquitectura de software y un patrón de diseño técnico en el que las interfaces se crean, adaptan o evolucionan automáticamente mediante inteligencia artificial. Es un enfoque que puede aplicarse, por ejemplo, al diseño web. En lugar de limitarse a responder con texto, la IA puede generar una interfaz en función de la intención, las preferencias y el contexto de una persona. Flutter ya está trabajando sobre este cambio. El equipo está desarrollando herramientas e infraestructura vinculadas con Gen UI para facilitar la construcción de experiencias en las que los agentes de inteligencia artificial puedan generar interfaces dinámicas y variables.

Los algoritmos aprendieron de nuestros comportamientos y empezaron a adaptar lo que vemos según nuestros intereses

Como Google Developer Expert, estar en contacto con una comunidad global de especialistas y con los avances que se están produciendo alrededor de estas tecnologías me permite ver de cerca cómo está cambiando la conversación. Si nuestro norte es la eficiencia y personalización, hoy es momento de preguntarnos hasta qué punto debería permanecer fija una interfaz cuando la tecnología ya permite que esta fluya y se amolde.

Advertisement

Para las compañías, esto significa que la discusión puede dejar de estar centrada únicamente en cómo diseñar una buena interfaz y empezar a incorporar cómo construir experiencias capaces de adaptarse. Implica repensar cómo diseñan sus productos digitales y sus puntos de contacto con clientes: qué partes de una experiencia deben definirse previamente y cuáles podrían generarse dinámicamente según la necesidad de cada persona. En definitiva, este paradigma plantea una nueva oportunidad para que las organizaciones encuentren en las experiencias digitales una nueva forma de conectar y estar más cerca de sus usuarios.

El autor es CTO y Co-fundador de Somnio Software

Advertisement
Continue Reading

Tendencias