Una variedad de billetes de pesos argentinos y dólares estadounidenses se observa desordenadamente apilada sobre una superficie de madera, reflejando la coexistencia de ambas monedas y su importancia en transacciones económicas de Argentina. (Imagen Ilustrativa Infobae)
16 Nov, 2026 07:39 a. m. EST
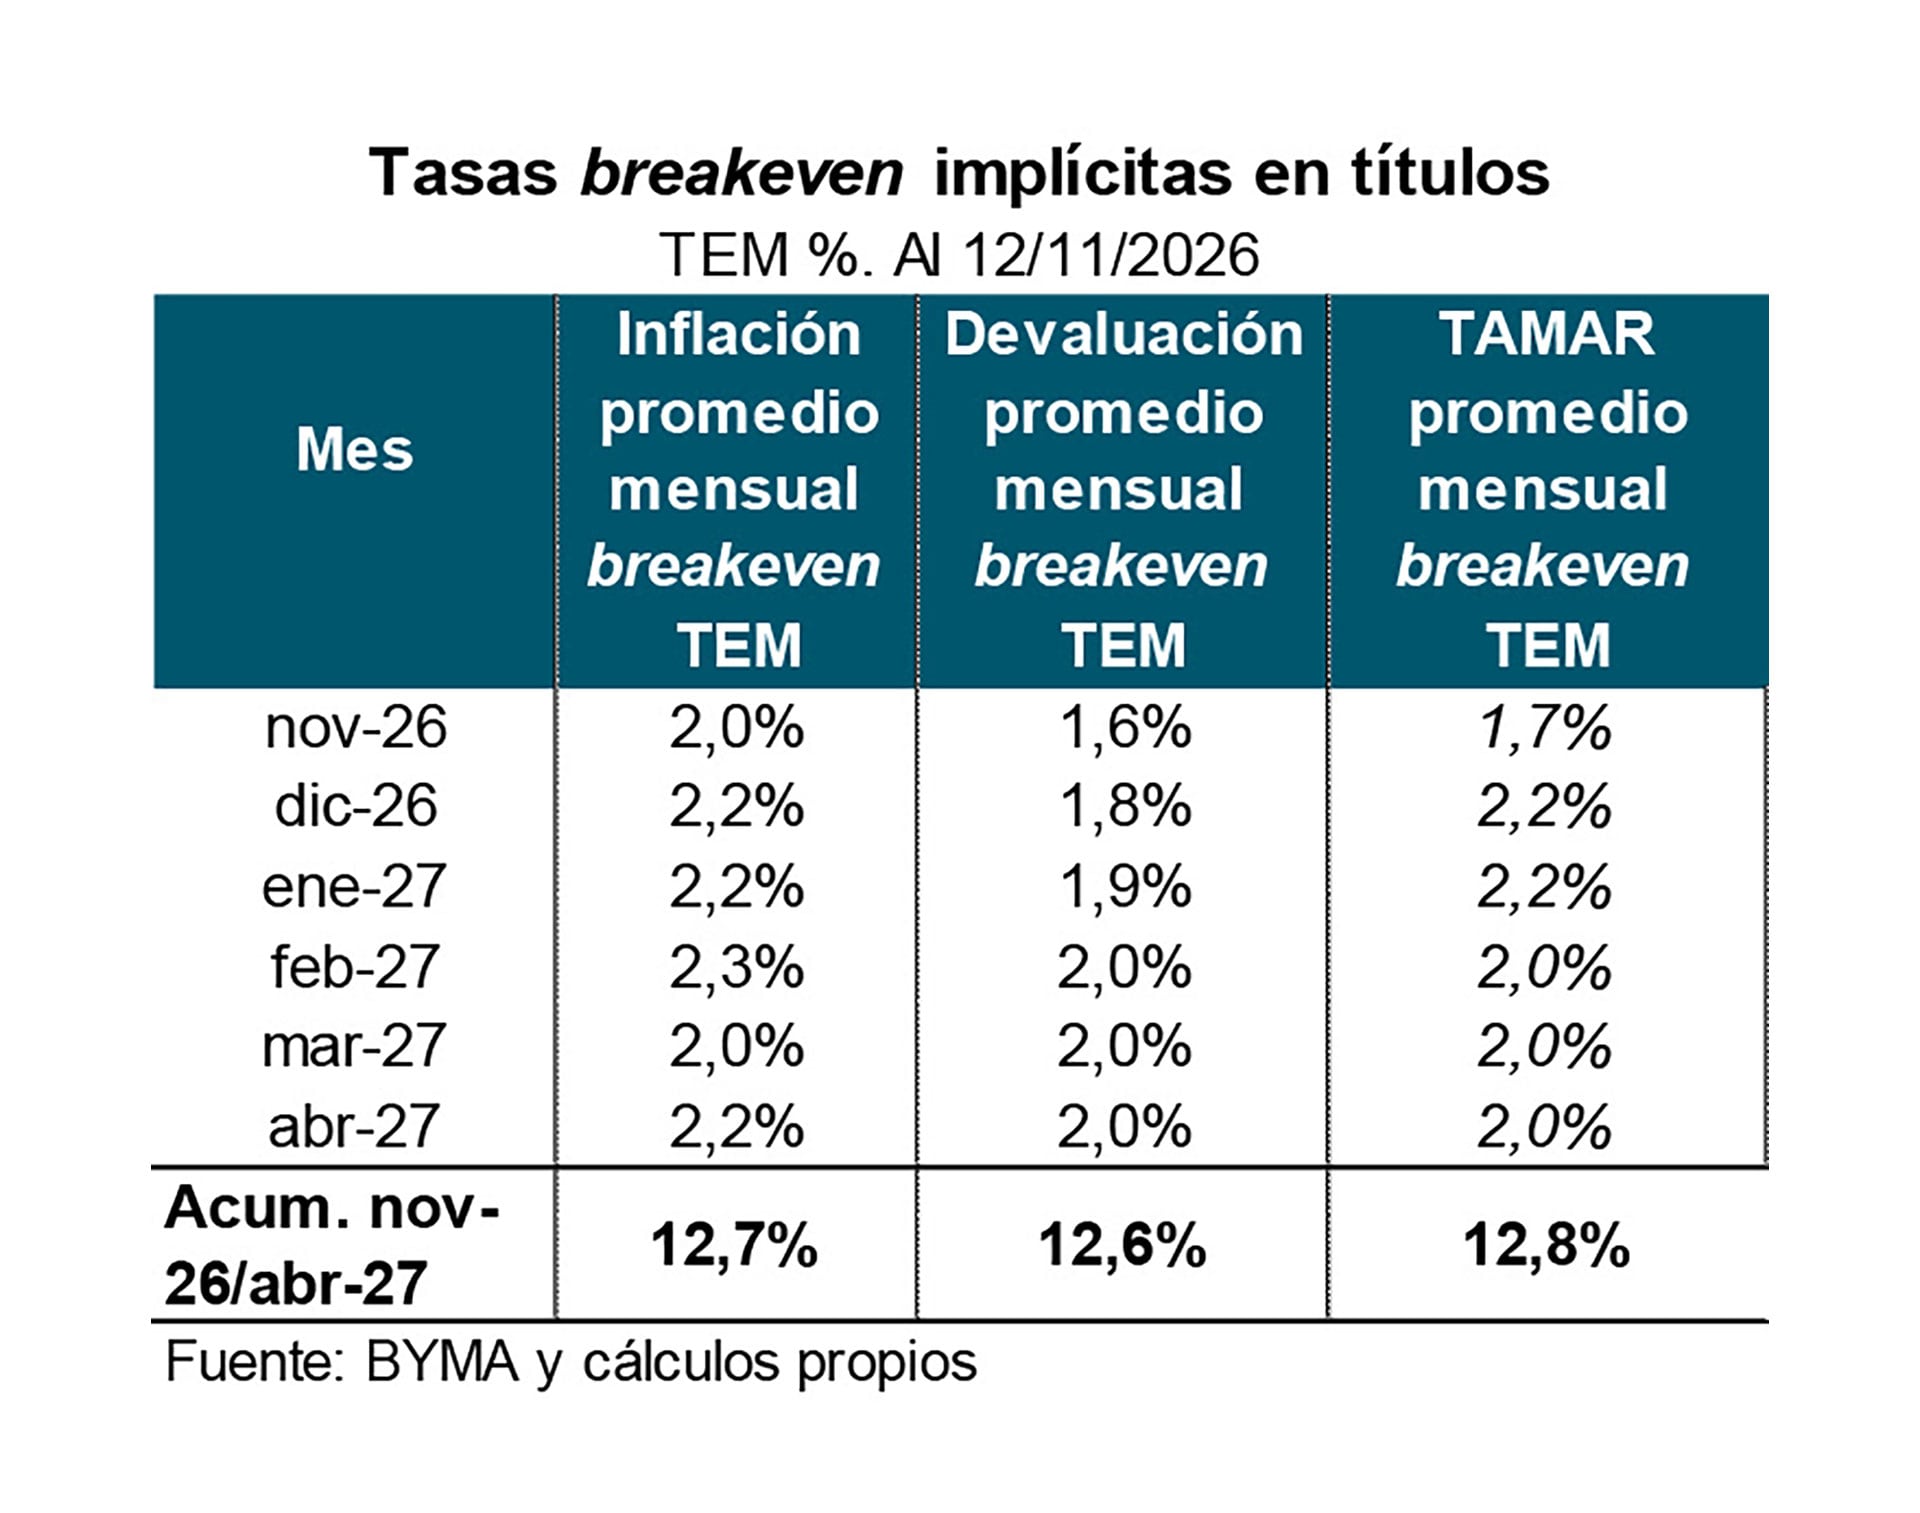
En pesos a tasa fija, con pendiente positiva y muy empinada a corto plazo, y un rendimiento anual promedio de muy corto plazo del 27% (a enero 2027, equivalente a una tasa efectiva mensual del 2% y de mediano plazo del 30,3% (a junio 2027, con una TEM del 2,4%)
Bonos ajustables por CER (inflación) y duales (aquellos en que al vencimiento el tenedor elige si cobrar ajustando por inflación o por la variación del dólar) también con pendiente positiva, y rendimiento real de entre 2%-5% anual hasta mediados de 20277, antes de la elección, y de 7,5-11% de ahí en más. Según calculó Quantum, “los duales valuados por CER rinden entre 300 y 400 puntos menos que los títulos CER puros, en el tramo medio-largo, de junio a diciembre 2028.
Ajustables por Tamar y duales con opción TAMAR: tienen pendiente positiva, arbitrada con la de los instrumentos a tasa fija en el corto plazo, entre 28%-32% de tasa nominal anual y efectiva mensual de 2,1% y 2,6% en los plazos febrero y agosto de 2027, respectivamente. Pero los rendimientos se elevan a 38-40% anual (tasa efectiva mensual de 3,4 y 3,9%) a febrero y agosto 2028, respectivamente. De lo que observa que bonos duales valuados opción Tamar rinden lo mismo que los “Tamar puros”.
Bonos en pesos vinculados al dólar (dollar-linked). Tienen pendiente positiva, pero con marcada disparidad entre rendimientos a muy corto plazo —vida promedio de hasta seis mees entre marzo y junio 2027, lo que resulta en entre 1%-2,6% y 13,9% por sobre la devaluación oficial en los títulos con una vida promedio de 1,5 a 2 años, que venden entre junio y diciembre de 2028.
pesos argentinos,dólares estadounidenses,billetes,economía,finanzas,divisas,Argentina,tipo de cambio,moneda extranjera
Este lunes, el indicador volvió a subir. Los operadores de la City reclaman señales positivas para una compresión sostenida, pero no hay optimismo
Advertisement
Puntos importantes
El riesgo país solo descansa temporalmente, se espera un alza sostenida hasta 2027 impulsado por compras de oportunidad.
Su trayectoria futura dependerá crucialmente de las expectativas electorales, especialmente el temor a un regreso del kirchnerismo en 2027.
Para una baja sostenida se requiere la reelección de Milei, mejora económica y suspensión de las PASO, factores que aún no se consolidan.
¿Alivio transitorio para los bonos en dólares y el riesgo país?
El mercado espera señales para una baja sostenida del riesgo país
Repunte de Milei en las encuestas: El mercado necesita ver una mejora en la imagen pública de Javier Milei, que acerque las chances de reelección y aleje la posibilidad de un regreso del kirchnerismo en 2027. Un repunte del Presidente en las encuestas impulsaría compras de bonos en dólares, lo que llevaría a una baja del riesgo país.
Mejora en indicadores económicos: Una mejora en la actividad económica, inflación, empleo, salarios y consumo impactaría de manera positiva en el apoyo social a Milei (punto anterior) y, por ende, en las expectativas de reelección. Sería un incentivo a los inversores para demandar títulos de deuda soberana en dólares, lo que acotaría el riesgo país.
Mayor apetito por el riesgo global: En las últimas semanas, eventos políticos internacionales (Brasil y Estados Unidos) arrastraron a los mercados emergentes. Una eventual renovación en la demanda de activos de riesgo impulsaría a los de Argentina y, por consiguiente, comprimiría la tasa de riesgo soberano.
Baja en las tasas de EE.UU.: El rendimiento de los bonos largos del Tesoro de Estados Unidos en torno al 5%, máximo en casi 20 años, le quita atractivo a los activos de riesgo: los inversores prefieren salir para posicionarse en un instrumento más seguro que paga una buena tasa. Una reducción en esa tasa le restaría atractivo y el mercado volvería a apostar por emergentes, lo que beneficiaría a Argentina y ayudaría a reducir el riesgo país.
Suspensión de las PASO: La eliminación o suspensión para 2027 de las elecciones primarias, a través de una ley en el Congreso, mejoraría la expectativa respecto a una menor fortaleza de la oposición. En tal caso, el oficialismo se mostraría más fuerte electoralmente, lo que mejoraría el humor de los inversores, con impacto positivo en los bonos en dólares y en el riesgo país.
Más compras de reservas del BCRA: Si bien no hay grandes dudas sobre el cumplimiento de los compromisos de deuda privada en 2027, una aceleración en las compras de dólares por parte del Banco Central podría contribuir a mejorar las expectativas y el humor de los inversores. En tal caso, habría recompra de bonos en dólares y, por lo tanto, compresión en el riesgo país.
javier milei,riesgo país,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas,Economía finanzas