ECONOMIA
¿El dólar blue está caro o barato? Marcó un récord, pero sigue atrasado por inflación

Después de varios meses de relativa calma, el dólar acelero su marcha abriendo el debate sobre si la divisa todavía tiene margen para seguir subiendo
Puntos importantes

El dólar blue subió a $1.640 tras cinco ruedas al alza, impulsado por una mayor demanda de cobertura y desconfianza.
Aunque alcanzó récords nominales, sigue un 14,8% por debajo de su valor real de 2025.
Factores como la liquidez, tasas y el contexto externo generan presión sobre el tipo de cambio informal.
inflación,dólar,blue,rem,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex







ECONOMIA
Abrió Tesla Argentina y ya se pueden comprar sus autos online: cómo acceder y cuánto cuesta cada modelo

Algunas horas antes del evento de lanzamiento oficial que será este viernes a las 18:30, Tesla habilitó su sitio web de Argentina y comenzó la comercialización de sus dos modelos eléctricos. El método de venta de la marca es online, ya que no tiene concesionarios oficiales donde hacer las operaciones, sino puntos de exhibición y Test Drive en centros comerciales.
Los autos que vende Tesla desde hoy en el mercado local son el sedán Tesla Model 3 en tres versiones y el SUV Tesla Model Y con dos alternativas de configuración.
Los autos provienen de la fábrica china de Tesla en Shanghai, y tienen precios que van desde los USD 41.590 y llegan hasta los USD 54.590. Ese precio es más alto que el que tiene la misma marca y los mismos modelos en Uruguay, donde la matriz impositiva es diferente a la argentina, pero donde además no tienen límite de unidades. En la Argentina, en cambio, sí los hay, al menos con exención arancelaria.
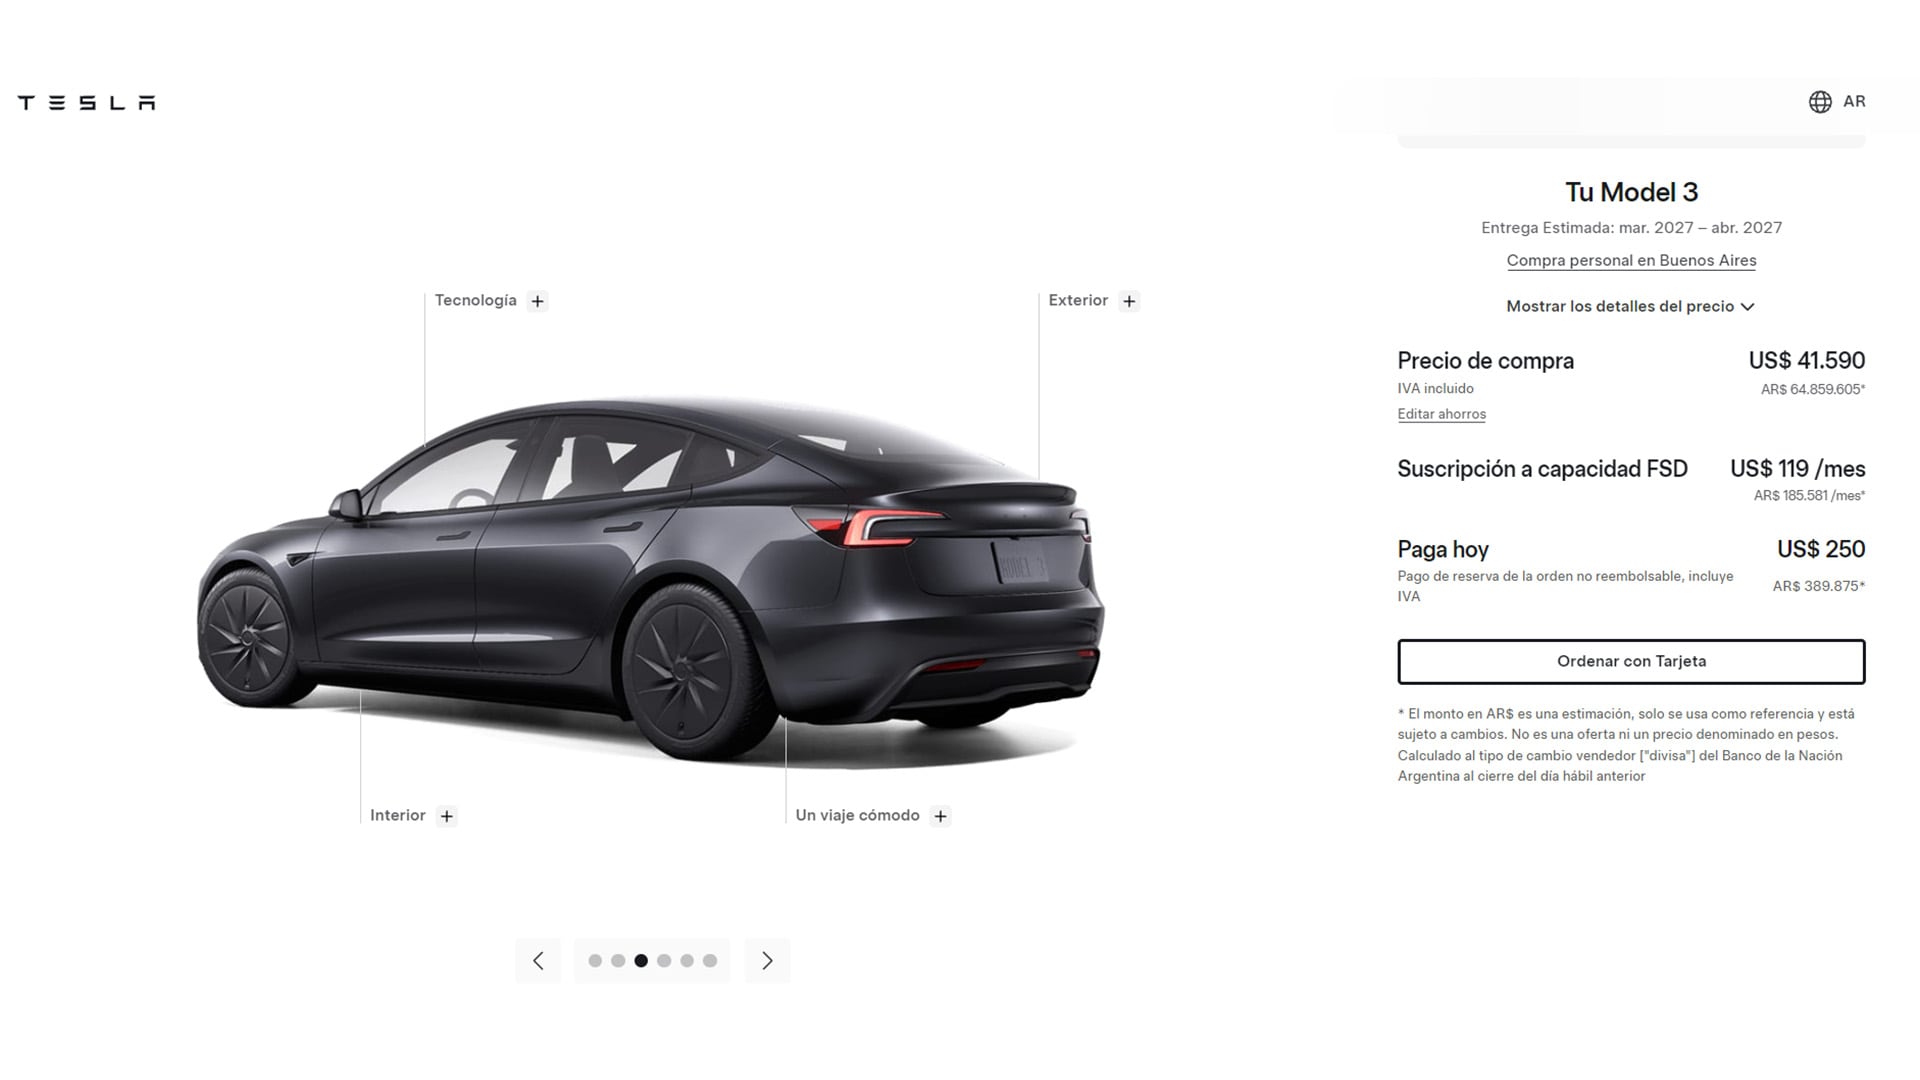
La llegada de la marca de Elon Musk a Argentina se da en el marco del programa del Gobierno para promover la electromovilidad por medio de un cupo de 50.000 vehículos híbridos y eléctricos que no pagan el arancel de importación extrazona del 35%.
Dentro de ese cupo, el 50% es para los fabricantes y la otra mitad para los no fabricantes, es decir, los importadores. Tesla entre en este segundo grupo, donde el Gobierno reglamentó una distribución basada en las asignaciones de los dos años previos. Tesla entra como nuevo importador con derecho a un 10% de esa mitad del cupo, teóricamente 2.500 automóviles, ya que ésa es la única marca que anunció una inversión en infraestructura de carga, tipificada en la reglamentación con esa cantidad de unidades de disponibilidad para solicitar.
En todos los casos, Tesla publica un precio base en su sitio web y luego adiciona un costo de tarifa por destino y documentos de USD 350 y un pago de reserva, también no reembolsable, de USD 250. Por ese motivo, el precio que se publica en la tabla de selecciones del sitio web aumenta automáticamente USD 600.
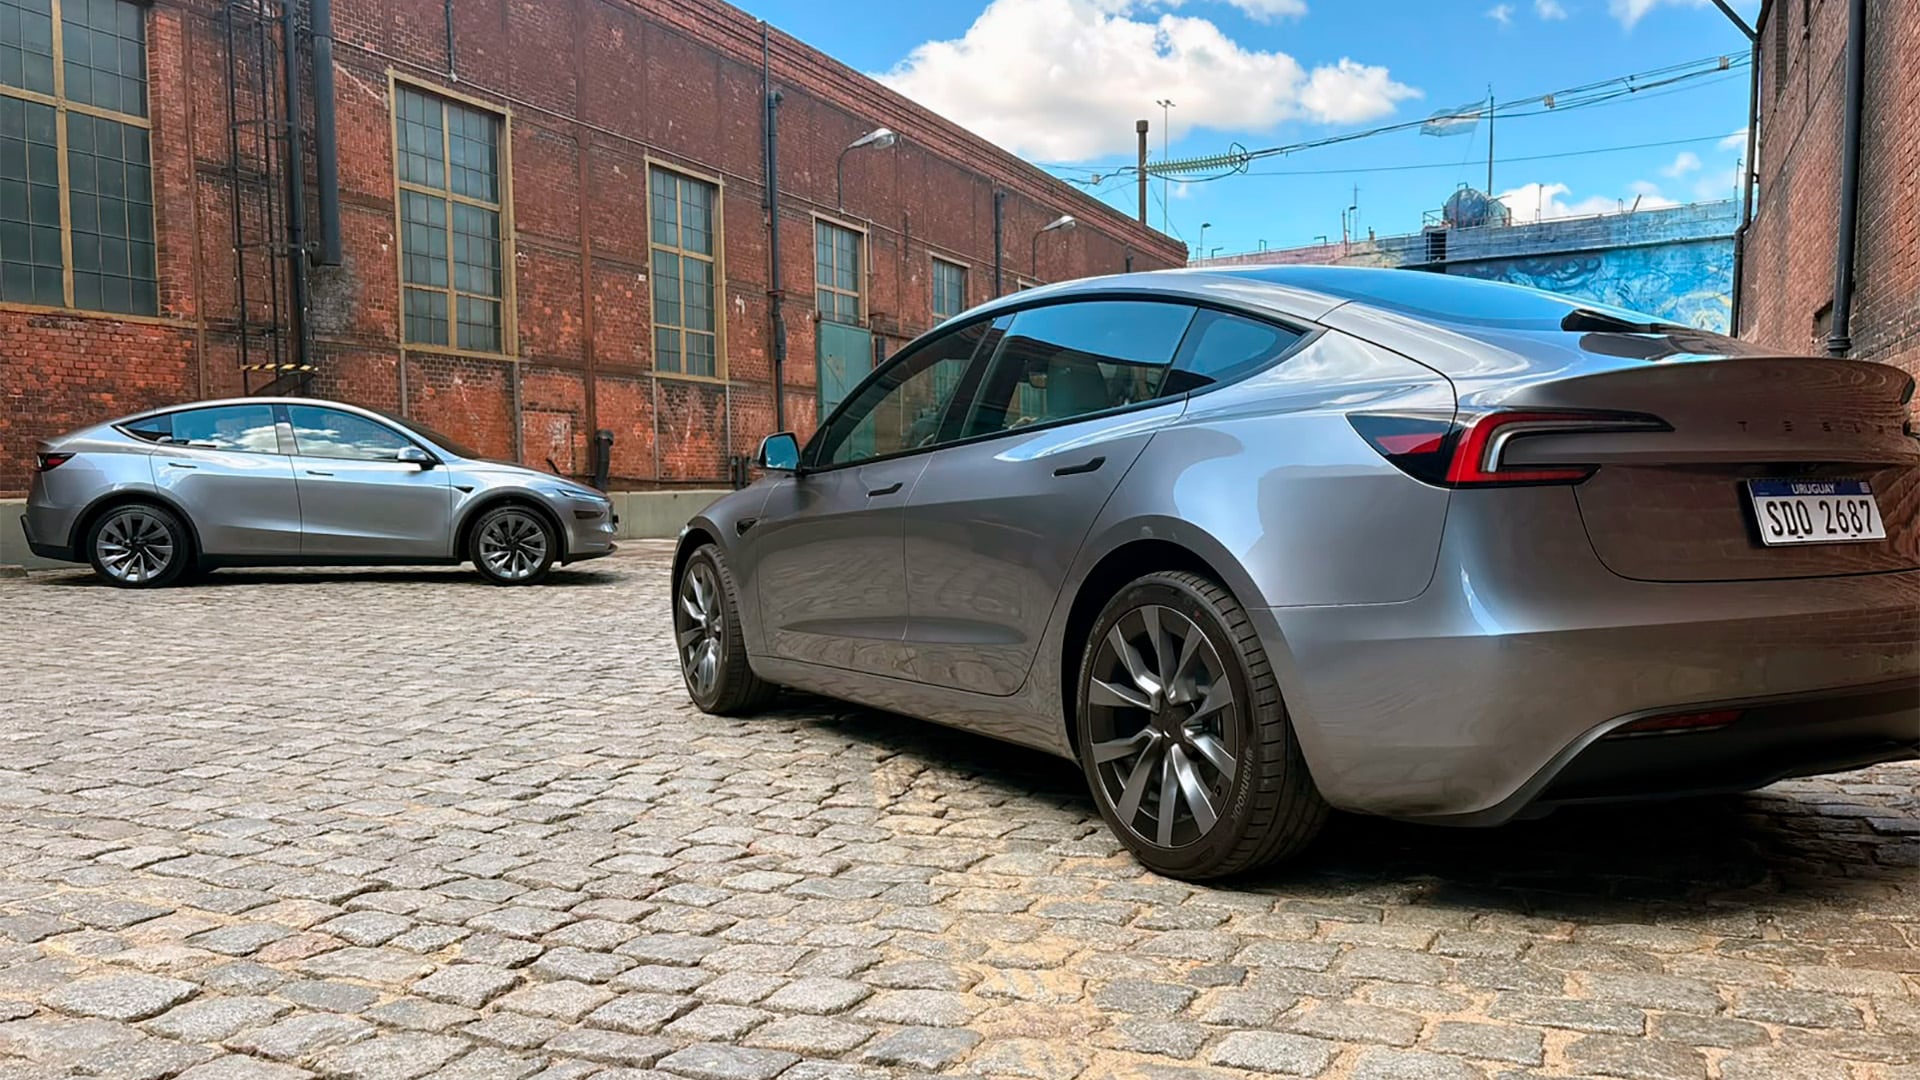
Tesla Model 3 RWD: USD 41.590
Este es el más accesible de la gama de vehículos que Tesla trajo a Argentina. Tiene un solo motor y tracción trasera. Su potencia es de 286 CV y una batería de litio de 62 kWh de compuesto LFP (fosfato de hierro y litio). Tiene una autonomía de 534 km, es capaz de recuperar 272 km de autonomía con 15 minutos de cargador rápido Supercharge, y es capaz de acelerar de 0 a 100 km/h en 5,8 segundos.
Todos los modelos se pueden comprar con financiación prendaria de Banco Santander, con planes que van de 12 a 60 meses. En el caso de este modelo, la mayor financiación requiere un anticipo de USD 12.477 y cuotas mensuales de $1.812.183 con un costo financiero total del 47,94%.
Tesla Model 3 Premium Long Range: USD 47.090
Es el mismo modelo, con el mismo motor pero con una batería de a 82 kWh de composición química NCA (níquel, cobalto y aluminio). Esta batería le permite ampliar la autonomía hasta los 750 km, una aceleración de 0 a 100 km/h en 4,9 segundos y puede recuperar hasta 312 kilómetros en 15 minutos.
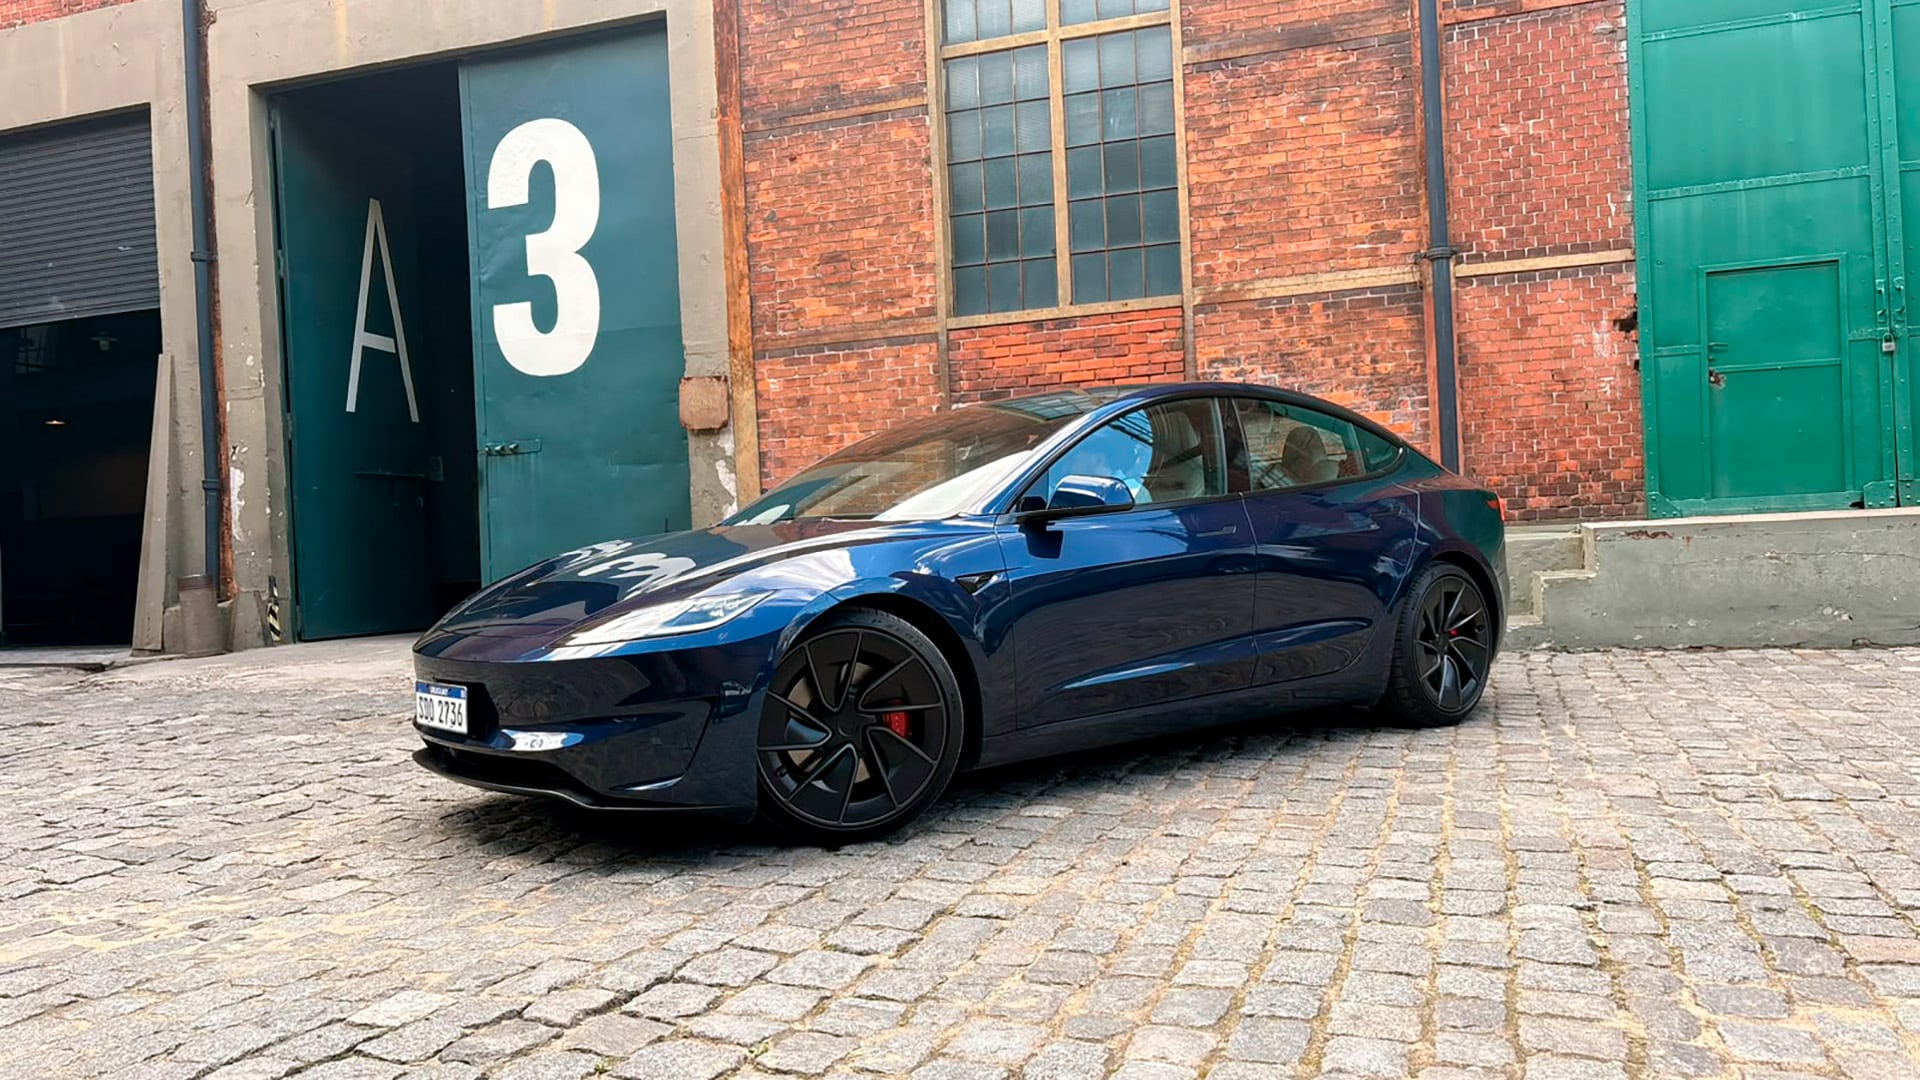
Tesla Model 3 Performance: USD 54.590
Se trata del auto más potente de todos los que se venden en Argentina. Tiene dos motores, uno en cada tren de ruedas y por lo tanto, tracción integral. La potencia total es de 460 CV con una aceleración impresionante de 3,1 segundos para ir de 0 a 100 km/h, lo que baja su autonomía a la misma del Model 3 RWD, es decir en 534 km. Alcanza una velocidad máxima de 264 km/h.
Tesla Model Y Premium RWD: USD 44.590
Es el SUV de acceso a la gama, que tiene solo un motor que propulsa las ruedas traseras y la batería de 65 kWh que le da una autonomía de 466 km. Este modelo acelera de 0 a 100 km/h en 5,9 segundos y es capaz de recuperar 216 km de autonomía conectado a un Tesla Supercharger.
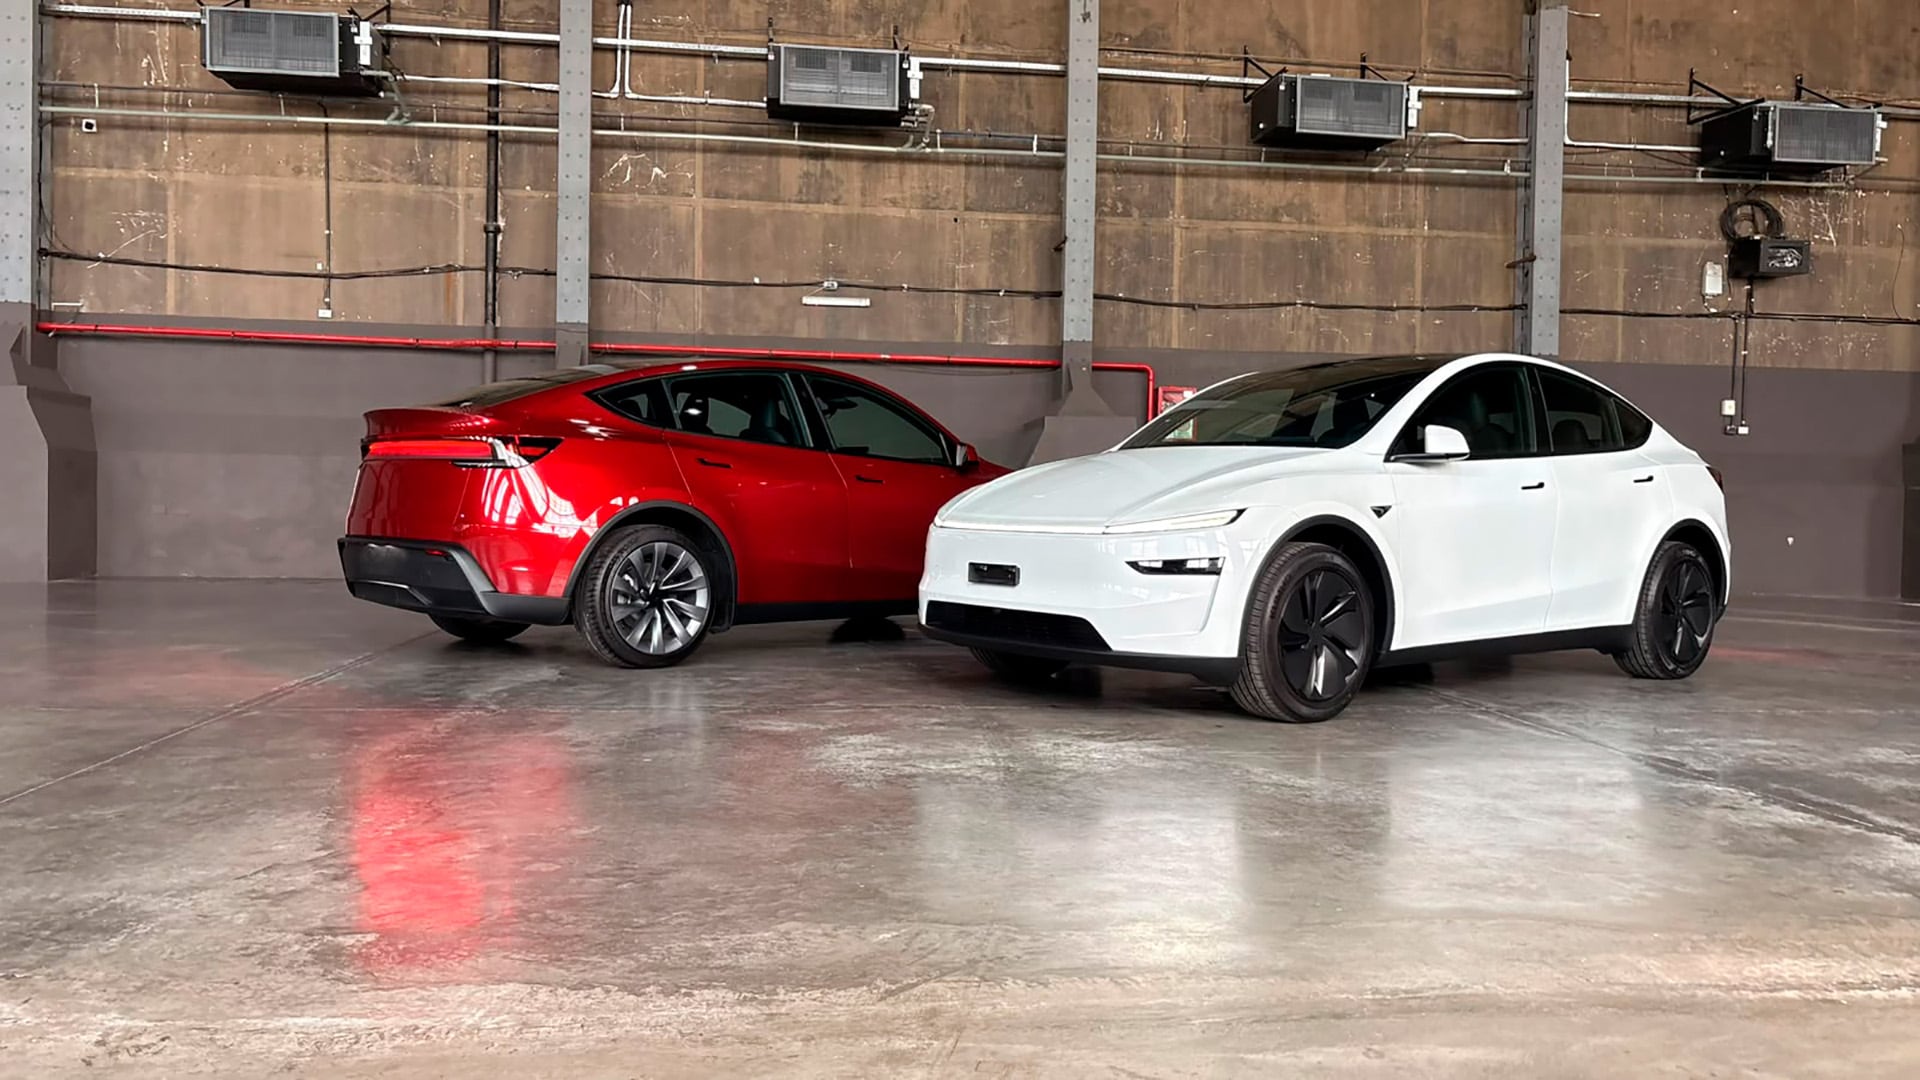
Tesla Model Y Premium Long Range: USD 50.590
Es el mismo auto pero con la batería de 82 kWh que le permite ampliar la autonomía hasta los 661 km, con la capacidad de extender ese kilometraje en 274 km adicionales con 15 minutos de carga rápida. Acelera de 0 a 100 km/h en 5,6 segundos, un valor similar al de la versión convencional para evitar un consumo que disminuya esa excelente autonomía eléctrica.
En todos los casos, se puede contratar como una suscripción mensual de USD 119 el servicio de Tesla FSD (Full Self Driving), que en Argentina no admite la conducción semiautónoma todavía.
Sin embargo, el paquete sí ofrece tres sistemas de asistencia muy interesantes: Actually Smart Summon, que permite pedir que el auto se acerque al usuario dentro de una playa de estacionamiento; Dumb Summon, para que el auto salga solo del garage doméstico y se estacione en la puerta de casa; y Autopark, para que se estacione automáticamente.
Tesla,Tesla Model 3,Tesla Model Y,vehículos eléctricos,Argentina
La línea ofrece una tasa fija desde el 26% TNA, hasta seis meses de plazo y 60 días para pagar la primera cuota. Quiénes pueden acceder
Puntos importantes
Credicoop lanzó crédito para PyMES para aguinaldo con tasa fija y gracia.
Banco Ciudad también ofrece un préstamo para aguinaldo a PyMES.
Ambos buscan apoyar a PyMES en sus compromisos salariales.
La nueva línea de financiamiento de Credicoop para pagar el medio aguinaldo
Banco Ciudad también ofrece créditos para pagar el aguinaldo de diciembre
Qué requisitos y documentación pide Banco Ciudad
crédito,banco ciudad,aguinaldo,credicoop,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex
Si hay un tema que suele poner sensible al Gobierno es el tema de la inflación. No es para menos: el presidente Javier Milei logró acceder a su cargo con el discurso de ser un acérrimo enemigo de la misma. Y de su padre, el déficit fiscal, llegando al extremo de prometer cerrar, quemar y dinamitar al Banco Central en tres sucesivas versiones.
Por lo tanto, que a tres años de su asunción aún sigamos entre los países con mayor inflación del mundo, resulta poco menos que vergonzoso máxime cuando el 30% de inflación anual con la que concluye su tercer año de mandato resultaría totalmente inaceptable aún en muchísimos países de la relegada África.
El Presidente suele repetir que la política monetaria tiene rezagos temporales, pero eso es una falsa extrapolación con estudios hechos para Estados Unidos y no para Argentina. En Estados Unidos es cierto que para bajar la inflación uno o dos puntos porcentuales hay que esperar año y medio desde la nueva política monetaria. Pero eso aplica para aquel país y para variaciones pequeñas en las variables. Para bajar la inflación decenas y decenas de puntos no hay que esperar nada. Nada de nada. Sólo hacer las cosas correctas. Tal como ocurrió con el inicio de la convertibilidad. Recordemos que ya en noviembre de 1991 –a solo 7 meses de iniciada la convertibilidad– la inflación llegaba al 0,4% mensual, siendo la de 1993 –tercer año de la convertibilidad– de solo 7,4% en todo el año. Eso muestra no solo la falsedad argumentativa que se nos ofrece sino también la muy modesta conceptualización con la que se elaboraron los engranajes económicos que hoy se aplican.
Vamos ahora al punto: todos estamos de acuerdo en que en países de muy alta inflación la causa de la misma suele ser monetaria. Y que el padre de la emisión monetaria es el déficit fiscal. Es por eso que este y casi todos los gobiernos deciden reducir a cero el déficit fiscal para luchar contra la inflación. Decimos reducir a cero, o cerrar. No decimos financiar. ¿Por qué? Porque con financiar el déficit fiscal no impedimos su efecto inflacionario. Financiar déficit fiscal implica colocar bonos del Tesoro en el mercado. Y los bonos operan en el mismo sentido que los depósitos: son instrumentos ultra líquidos aptos para ser usados para invertir capital. Sustitutos libres de los depósitos bancarios poseyendo casi las mismas características. Es por eso que ningún gobierno que quiere estabilizar habla de financiar, sino de terminar, reducir a cero, el déficit fiscal.
Fiel a su palabra, este Gobierno ha cumplido a fondo con su promesa en lo que hace al déficit operativo, o “de caja” . Vale decir, la parte del déficit causado por jubilaciones, educación, salud, policía, justicia, fuerzas armadas, empleados públicos, bienes para uso del Estado, etc., está en relativo orden y no genera déficit.
Hasta ahí todo bien. Pero a partir de ahí las cosas cambian. Ocurre que además de lo que podemos llamar las “transacciones reales” que realiza el Estado –que son las anteriores– están las transacciones o servicios financieros. ¿Qué son estos? Básicamente el pago de los intereses de la deuda. Y acá viene el tema de fondo: como este esquema económico comenzó con altísimas tasas de interés –incompatibles con la estabilidad– y como el propio Estado es por lejos el principal deudor del país, el Estado se autoimpuso a sí mismo un gigantesco déficit financiero. Si se tiene alguna duda al respecto, vale la pena comparar la deuda total en pesos del Estado al 31 de diciembre de 2023 con la misma deuda el fin de octubre pasado. Al 31 de diciembre de 2023 la deuda total del Estado en pesos ascendía a $110 billones. Hoy solo 2 años y 10 meses más tarde es un gigante: llega a los $371 billones. Y estas son cifras oficiales de la Secretaría de Finanzas. Para hacer la comparación, a fin de 2023 la deuda en pesos equivalía a USD 113.000 millones. Hoy equivale a USD 241.000 millones. Vale decir que este Gobierno expandió la deuda pública en pesos por valor de USD 128.000 millones. Eso creció en dólares el valor de la deuda en pesos del Estado. Nada menos que el 20% del PBI en menos de tres años. Y sólo en el segmento de deuda en pesos.
¿Y todo por qué? La deuda creció principalmente por devengamiento de intereses y en menor medida por colocación extra de deuda para sacar pesos del mercado. Por lo tanto, tal como señalábamos, la inflación no puede perforar de manera firme el umbral del 1% mensual en forma estable para ir a un solo dígito anual, por más quieto que esté el dólar y por más dólares que Trump ponga. Con las actuales cuentas financieras es, a mi entender, imposible. Imposible. Fue el Gobierno el que se cortó a sí mismo las piernas al decidir empezar su esquema económico con altas tasas de interés al borde del ridículo. En otras palabras, el gobierno se autoimpuso un déficit financiero extravagante por lo gigante. Y se lo autoimpuso al colocar las tasas de interés en niveles siderales en términos de dólares, si la ansiada estabilidad del dólar se daba. Para decirlo en dos palabras: el Gobierno arruinó su propio esquema. Decidió padecer, y que todos padezcamos, una altísima inercia inflacionaria que ahora no hay la menor idea de cómo eliminarlo, porque ya no se puede.
Ahora debe quedar clara la causa de la imposibilidad de bajar la inflación de forma estable: hay un déficit financiero gigante, del cual poco se habla porque al hablarse de déficit fiscal se habla del monedero en vez de la cuenta bancaria. El Gobierno lo niega ciegamente a veces con el argumento de que lo financia –lo cual poco importa a los fines inflacionarios, como hemos visto– y a veces argumentando que ese déficit no existe porque la inflación es igual a la tasa de interés. Graciosísimo. Cuando habla así, el Gobierno toma a la inflación como un ingreso fiscal. Como una ganancia, paradójicamente, la que prometió barrer de la faz de la tierra. Y para lo cual fue elegido…
Corolario: la inflación no puede ser la de un país normal en Argentina porque la Biblia sigue al lado del calefón. Se anuncian solemnes reducciones del déficit “que duele”, pero eso es monedas al lado del invisible pero muy real barril sin fondo de los pagos de intereses y la renovación frenética de deuda interna.
El Gobierno olvidó que la tasa de interés es el precio de la confianza. Mantener por un tiempo el dólar barato, al costo de esta deuda, es pan para hoy y hambre para mañana.
El autor es economista
South America / Central America,Government / Politics

DEPORTE37 segundos ago
Tres nombres para un puesto: La duda de Rodolfo Arruabarrena para la final de la Copa Sudamericana

ECONOMIA15 minutos ago
¿El dólar blue está caro o barato? Marcó un récord, pero sigue atrasado por inflación

INTERNACIONAL24 minutos ago
America’s largest IPO ever carries potentially seismic implications for political spending ahead of 2028

POLITICA35 minutos ago
UNICEF Argentina advirtió que el 41% de los hogares con chicos no logra cubrir sus gastos corrientes

POLITICA38 minutos ago
Una sobrina del gobernador Gildo Insfrán fue designada en el Superior Tribunal de Formosa

CHIMENTOS38 minutos ago
El sensual baile de Pampita en una noche de gala

POLITICA1 día ago
Javier Milei y sus medidas, en vivo: “Hoy discutimos si crecemos un punto más o menos”, dijo el Presidente

SOCIEDAD4 días ago
Encontraron muerto a un trabajador en el Observatorio de La Plata

DEPORTE4 días ago
Camila Giorgi anunció su regreso al tenis tras su misterioso retiro hace más de dos años: “Mi vida ha cambiado mucho”

POLITICA4 días ago
Milei dijo que el riesgo país sube por el miedo a "Orcolandia" y afirmó: "Los argentinos no van a votar hacia el pasado"

 POLITICA1 día ago
Javier Milei y sus medidas, en vivo: “Hoy discutimos si crecemos un punto más o menos”, dijo el Presidente
- DEPORTE3 días ago
¿Dónde ver EN VIVO y ONLINE el Boca Juniors vs Banfield por la Copa Argentina?
- ECONOMIA3 días ago
El 92% de los jóvenes argentinos busca trabajo, pero menos de la mitad tiene empleo: cuáles son las principales barreras