ECONOMIA
Billetes en el colchón: los dólares fuera del sistema bancario bajaron al 27,6% del PBI


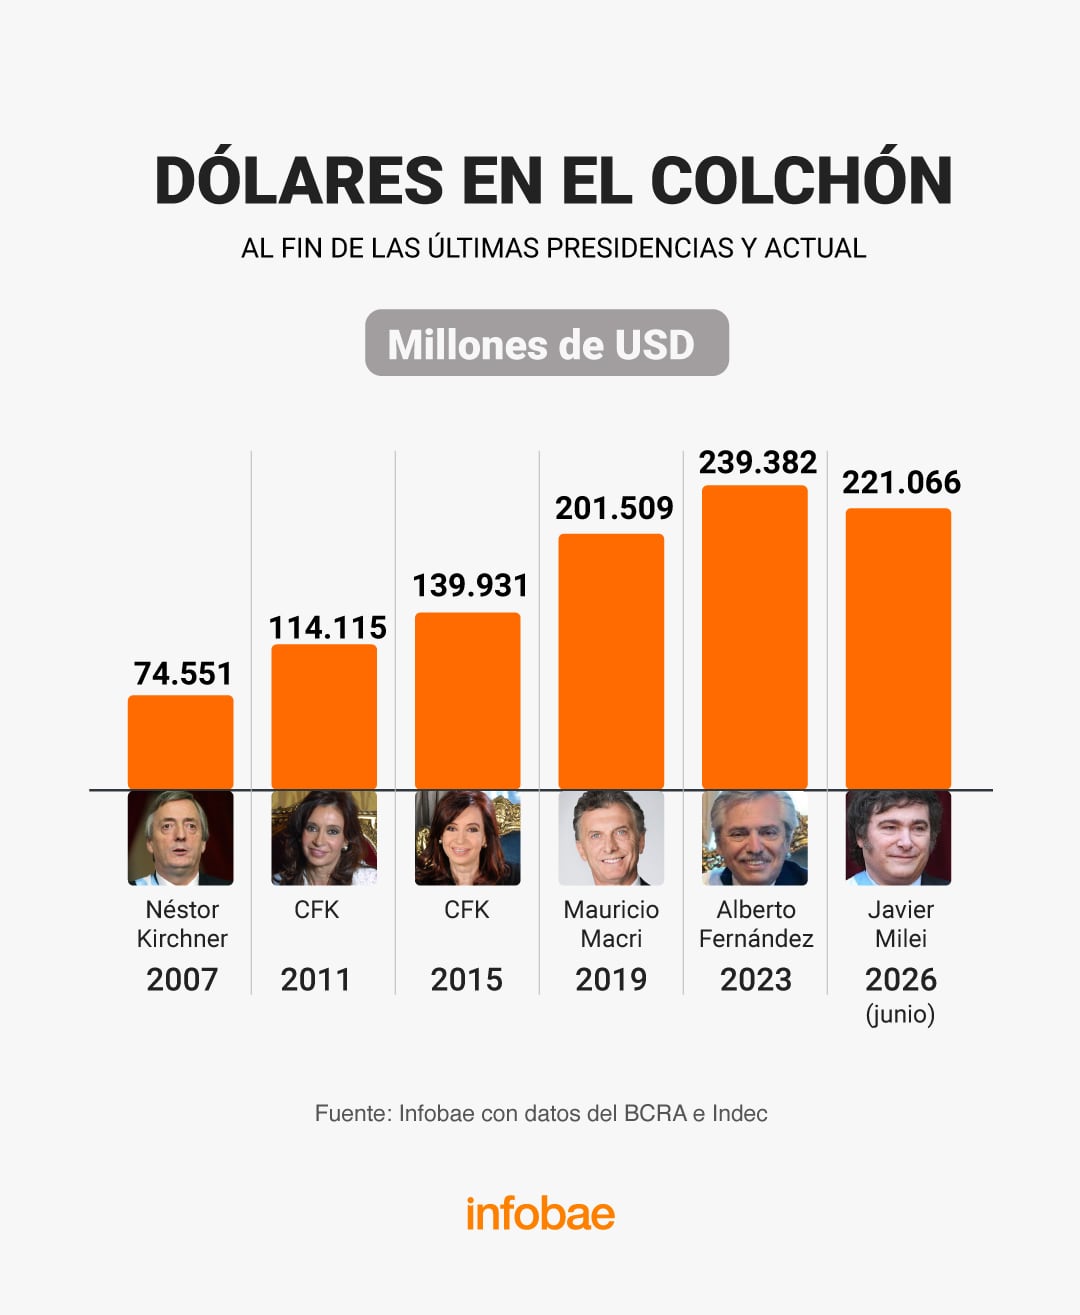
El último informe de Balanza de Pagos del Indec ubicó el stock de billetes en moneda extranjera en los colchones, cajas de seguridad y cuentas no declaradas en el exterior en USD 221.066 millones en el segundo trimestre de 2026.
La cifra es USD 18.316 millones inferior a la de fines de 2023, cuando Javier Milei asumió la presidencia, una baja acumulada de 7,7 por ciento.
En la comparación interanual, sin embargo, el monto subió USD 860 millones, un alza de 0,4 por ciento.
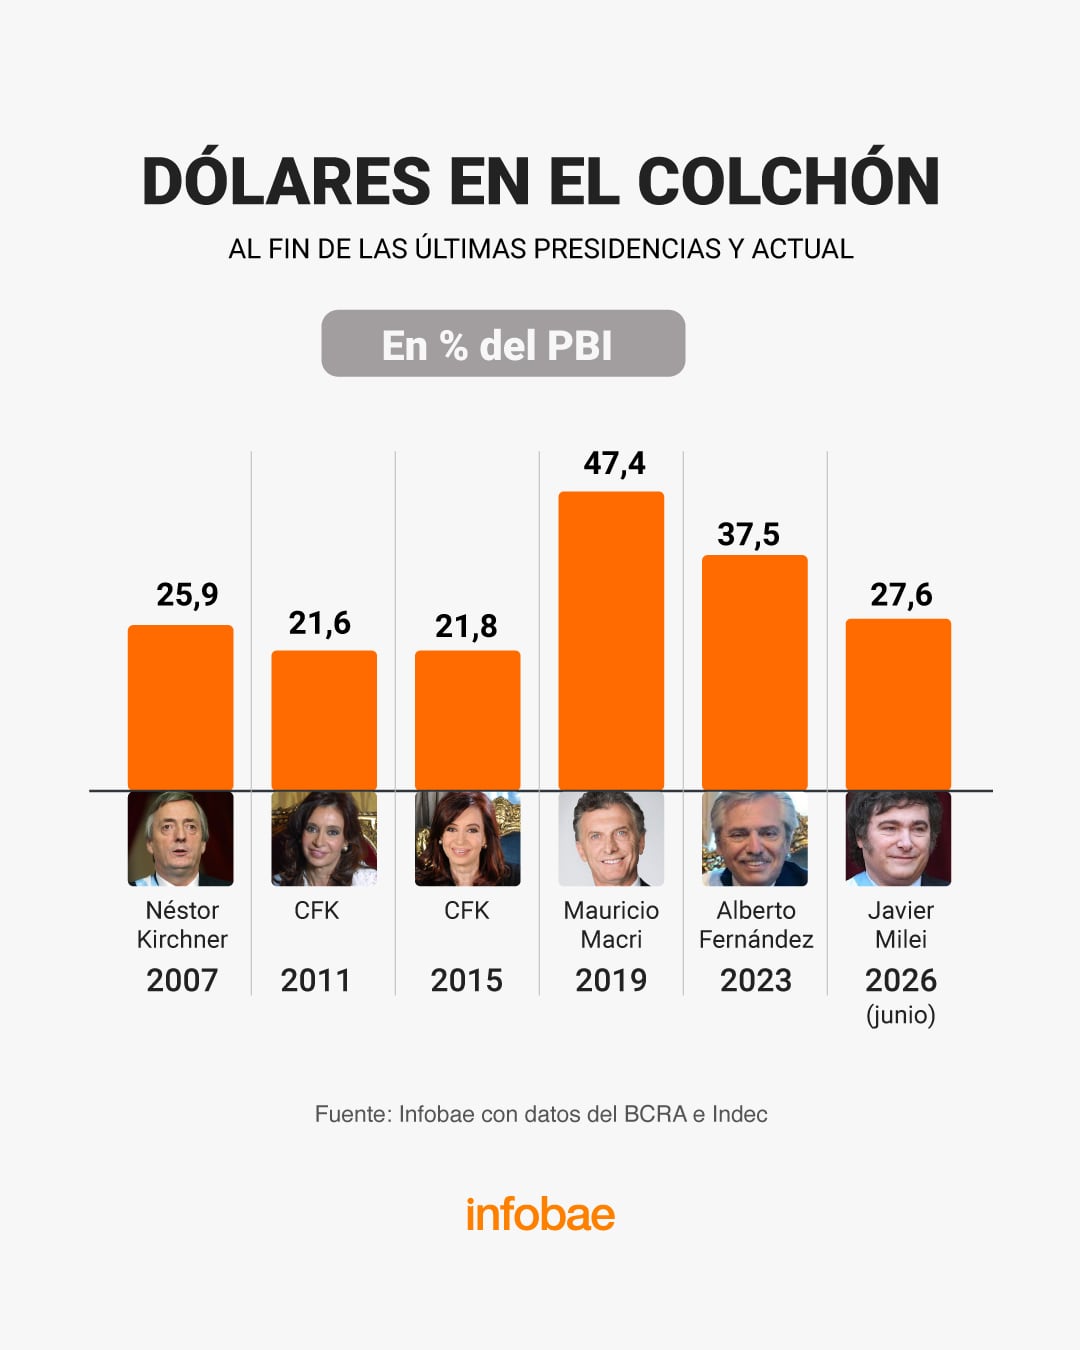
La relación de dólares fuera del sistema sobre el PBI pasó de 37,5% en el último trimestre de 2023 a 27,6% en 2026, mientras que los depósitos privados en dólares dentro de los bancos pasaron de representar el 2,5% en el último trimestre de 2023 al 4,9% del PBI en el segundo trimestre de 2026.
El término “debajo del colchón” agrupa el efectivo, las cajas de seguridad bancaria y las cuentas no declaradas en el exterior.
Para estimarlo, el Indec toma el rubro “moneda y depósitos” de los activos externos de hogares y empresas dentro de la posición de inversión internacional neta a valor de mercado, que a junio de 2026 fue de USD 260.402 millones, y le resta los depósitos en dólares del sector privado no financiero en el sistema bancario, que al cierre de ese mes sumaban USD 39.336 millones.
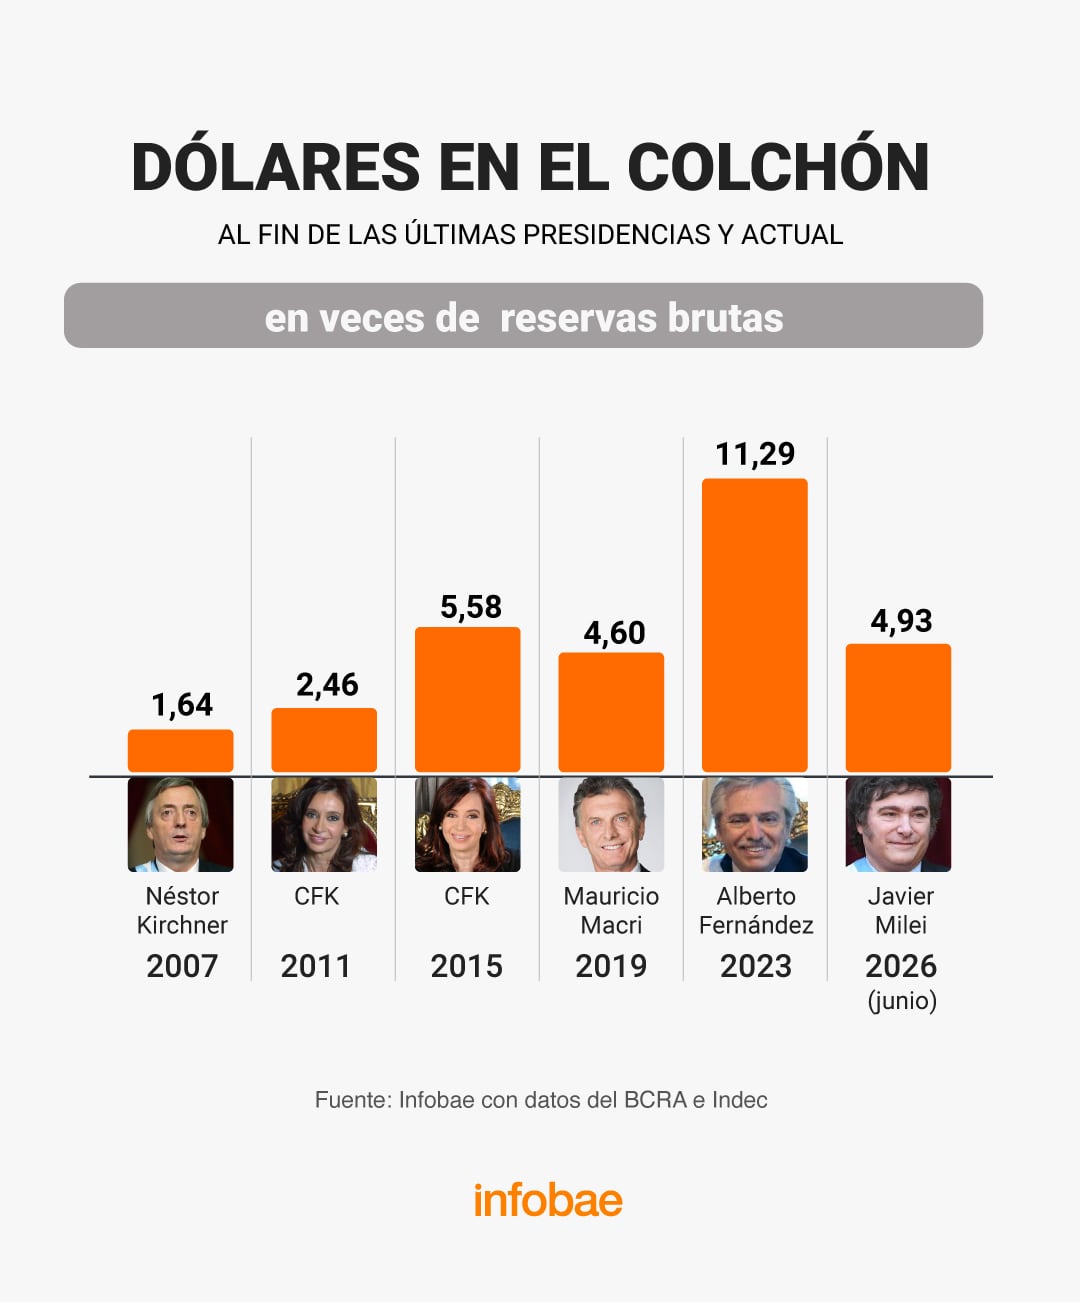
Los dólares fuera del sistema bancario equivalían en el segundo trimestre de 2026 a más de 4,7 veces ese nivel de las reservas brutas
La comparación con el Banco Central de la República Argentina (BCRA) permite dimensionar el monto. Las reservas internacionales de la entidad eran de USD 47.482 millones a la misma fecha, por lo que los dólares fuera del sistema equivalían a más de 4,7 veces ese nivel.
Frente a los depósitos en moneda extranjera del sector privado, la relación era de 5,6 a uno.
El traspaso de billetes hacia el circuito bancario explica buena parte de la baja del coeficiente sobre el producto. El ministro de Economía, Luis Caputo, informó que la primera etapa del Régimen de Regularización de Activos —el blanqueo de capitales de la Ley 27.743, vigente desde septiembre de 2024— alcanzó unos USD 22.500 millones. La Agencia de Recaudación y Control Aduanero (ARCA) registró USD 24.467 millones al cierre de la tercera etapa del régimen.
El efecto se reflejó en los depósitos bancarios: pasaron de USD 19.336 millones a fines de agosto de 2024 a un récord de USD 34.578 millones el 31 de octubre de ese año, un aumento del 78,8% en apenas dos meses, y más de USD 42.000 en la última semana.
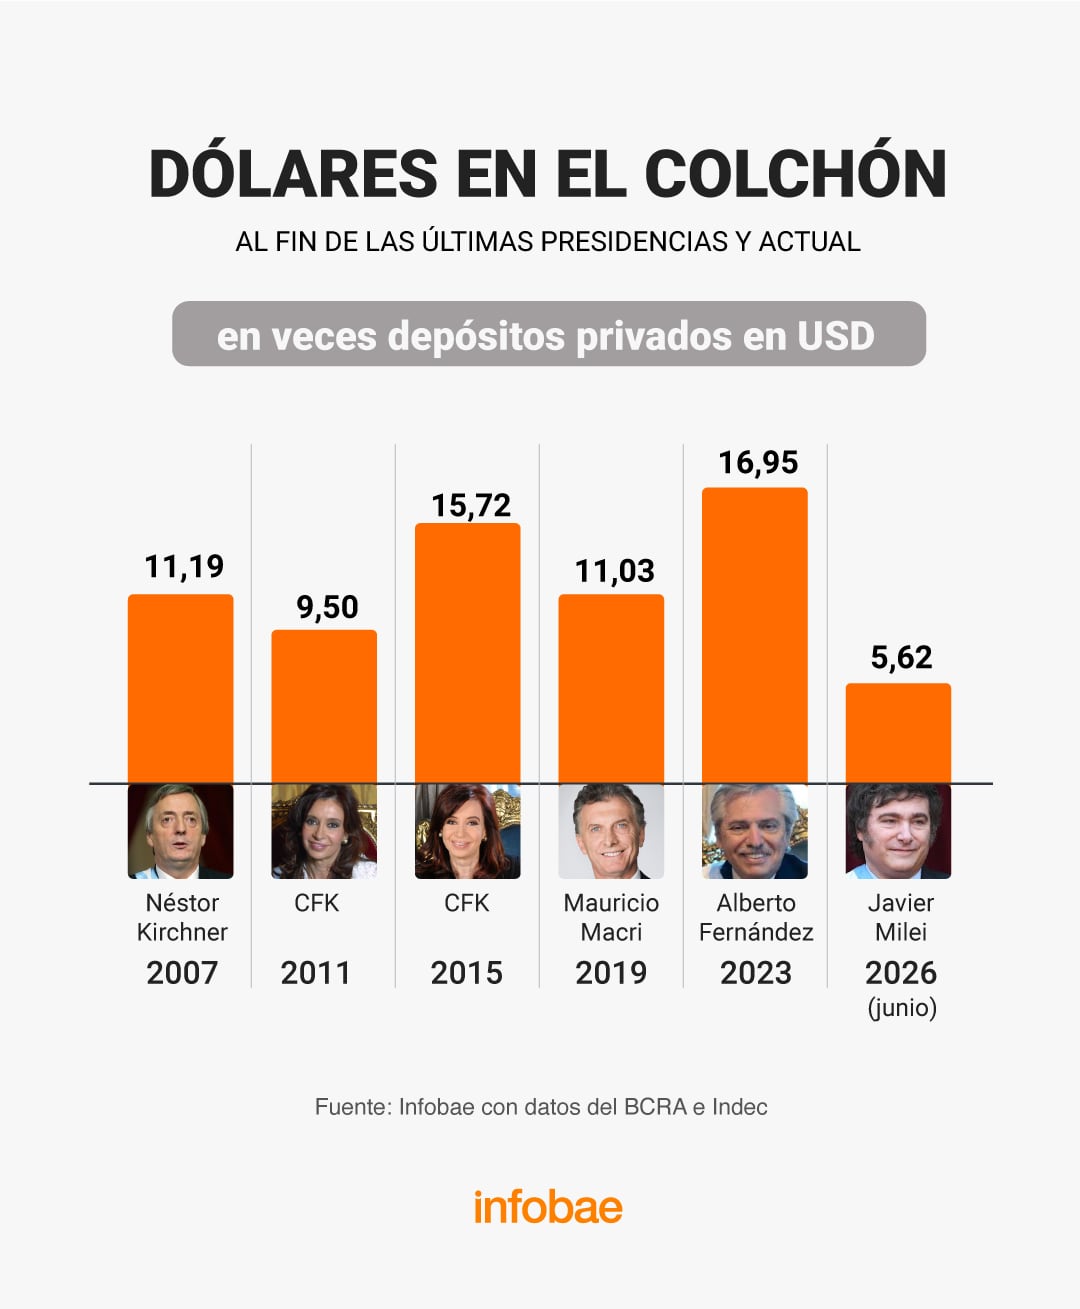
Las Cuentas Especiales de Regularización de Activos (CERA) fijaron los plazos: los saldos de hasta USD 100.000 podían retirarse sin costo desde noviembre de 2024, mientras que los montos mayores debían permanecer inmovilizados hasta el 31 de diciembre de 2025, salvo el pago de una penalidad de 5 por ciento.
Desde el 1 de enero de 2026 esos fondos quedaron liberados sin que se produjera una fuga masiva: los depósitos se mantuvieron por encima de USD 38.000 millones en febrero y llegaron a USD 39.336 millones en junio, el nivel que explica en parte el repunte de la relación depósitos bancarios sobre el PBI, del 4,7% al cierre del tercer trimestre de 2024 al 4,9% en el segundo trimestre de 2026, tras haber alcanzado un máximo del 5,6% del PBI en los seis meses previos.
La Ley de Inocencia Fiscal y su segunda etapa
Una segunda herramienta incidió sobre el stock fuera del sistema: la Ley de Inocencia Fiscal, aprobada a fines de diciembre de 2025 y reglamentada por la ARCA a comienzos de 2026. La norma creó un Régimen Simplificado de Ganancias para contribuyentes con activos no declarados que no califican como grandes contribuyentes.
Desde el 1 de enero de 2026 los fondos de la exteriorización de activos quedaron liberados sin que se produjera una fuga masiva
Quien paga el impuesto correspondiente accede a una presunción de exactitud sobre su declaración, que impide al organismo analizar incrementos patrimoniales o depósitos bancarios de períodos anteriores. El régimen también elevó los umbrales a partir de los cuales la evasión constituye delito penal.
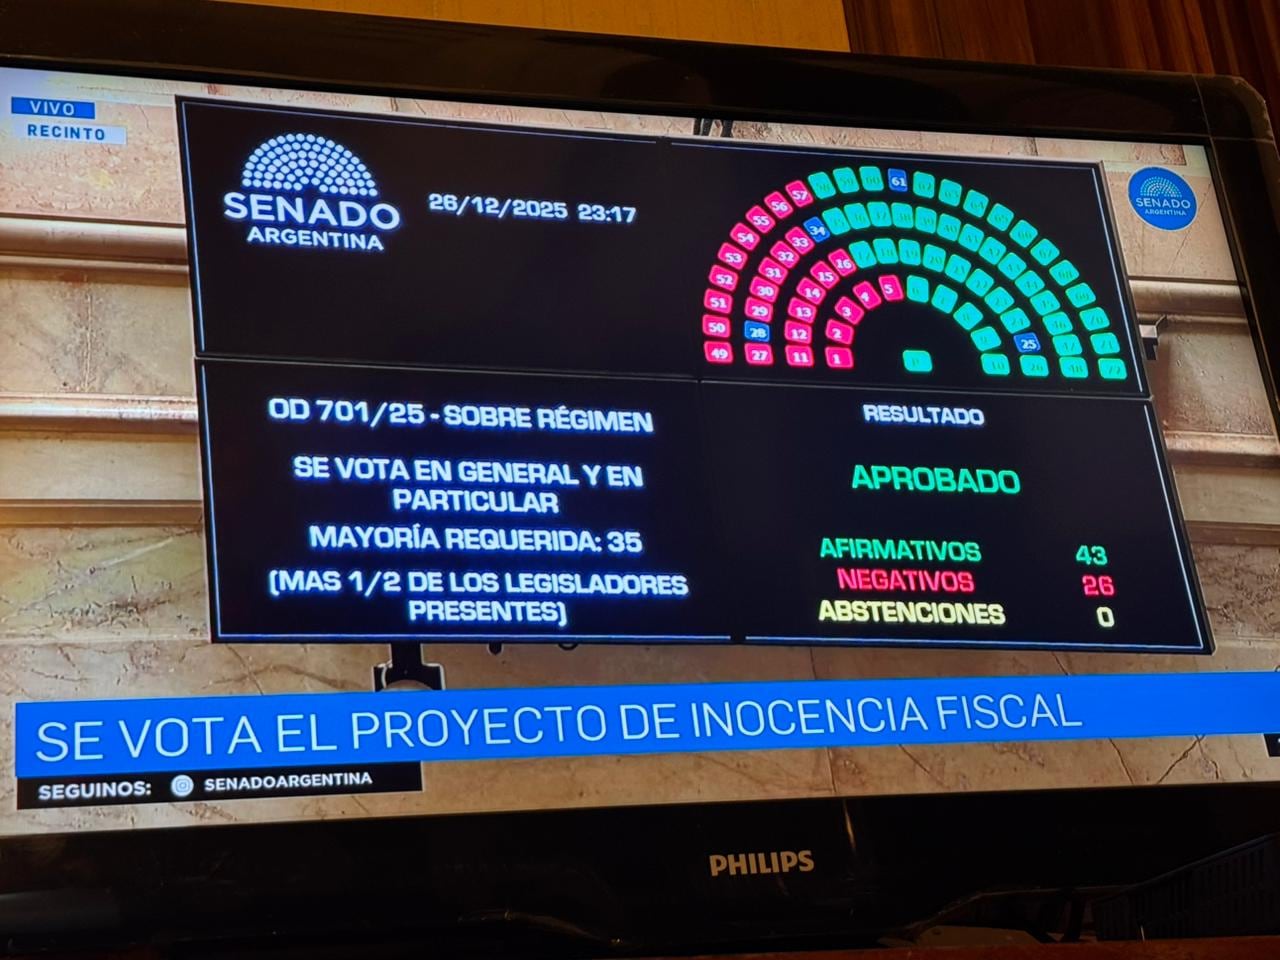
En septiembre de 2026 el Senado sancionó la Inocencia Fiscal II, que amplió el universo de contribuyentes habilitados para adherir al régimen simplificado y redefinió cuándo una diferencia entre lo declarado y lo que conoce el fisco constituye una “discrepancia significativa”. La ley fijó el 31 de diciembre de 2027 como fecha límite para aprovechar la presunción de exactitud, conocida informalmente como el “tapón fiscal”.
El Gobierno apunta a que esos dólares se canalicen hacia el sistema financiero y el mercado de capitales, aunque los efectos de la segunda ley todavía no se reflejan en las estadísticas oficiales, ya que el dato de junio de 2026 del Indec es anterior a su sanción.

Esos cambios, que surgieron después del levantamiento de la restricción a la compra de dólares en el sistema bancario a las personas en abril de 2025, determinaron un sostenido aumento de los depósitos en dólares del sector privado en el sistema financiero —principalmente en cajas de ahorro— y en la proporción de las compras mensuales de dólares para ahorro que se canalizaron a incrementar esas imposiciones a cuentas bancarias, principalmente a la vista.
La serie histórica: del pico pandémico al mínimo en ocho años
La serie histórica del Indec permite trazar el recorrido desde una base más amplia. En 2018, previo al deterioro de la gestión de Cambiemos, el coeficiente de dólares fuera del sistema sobre el PBI había cerrado el año en 35,2% y alcanzó un pico de 58,7% al comienzo de la pandemia de Covid-19, durante el gobierno de Alberto Fernández, con la inercia de la corrida cambiaria iniciada en las elecciones primarias de 2019, hasta finalizar el mandato con una relación de 37,5% del producto.
En el primer año de gobierno de Milei, ese coeficiente cayó a 30,4% del PBI, un nivel que todavía reflejaba el impacto de la devaluación de diciembre de 2023 y la consiguiente licuación del producto medido en dólares.
La convergencia hacia el 27,6% del PBI al cierre del segundo trimestre de 2026 ubicó el indicador de dolarización por debajo del promedio de la última década
La convergencia hacia el 27,6% del PBI al cierre del segundo trimestre de 2026 ubicó el indicador por debajo del promedio de la última década, aunque todavía por encima de los mínimos de 2016 y 2017, cuando osciló entre el 20% y el 24% del PBI, según la misma serie de posición de inversión internacional.
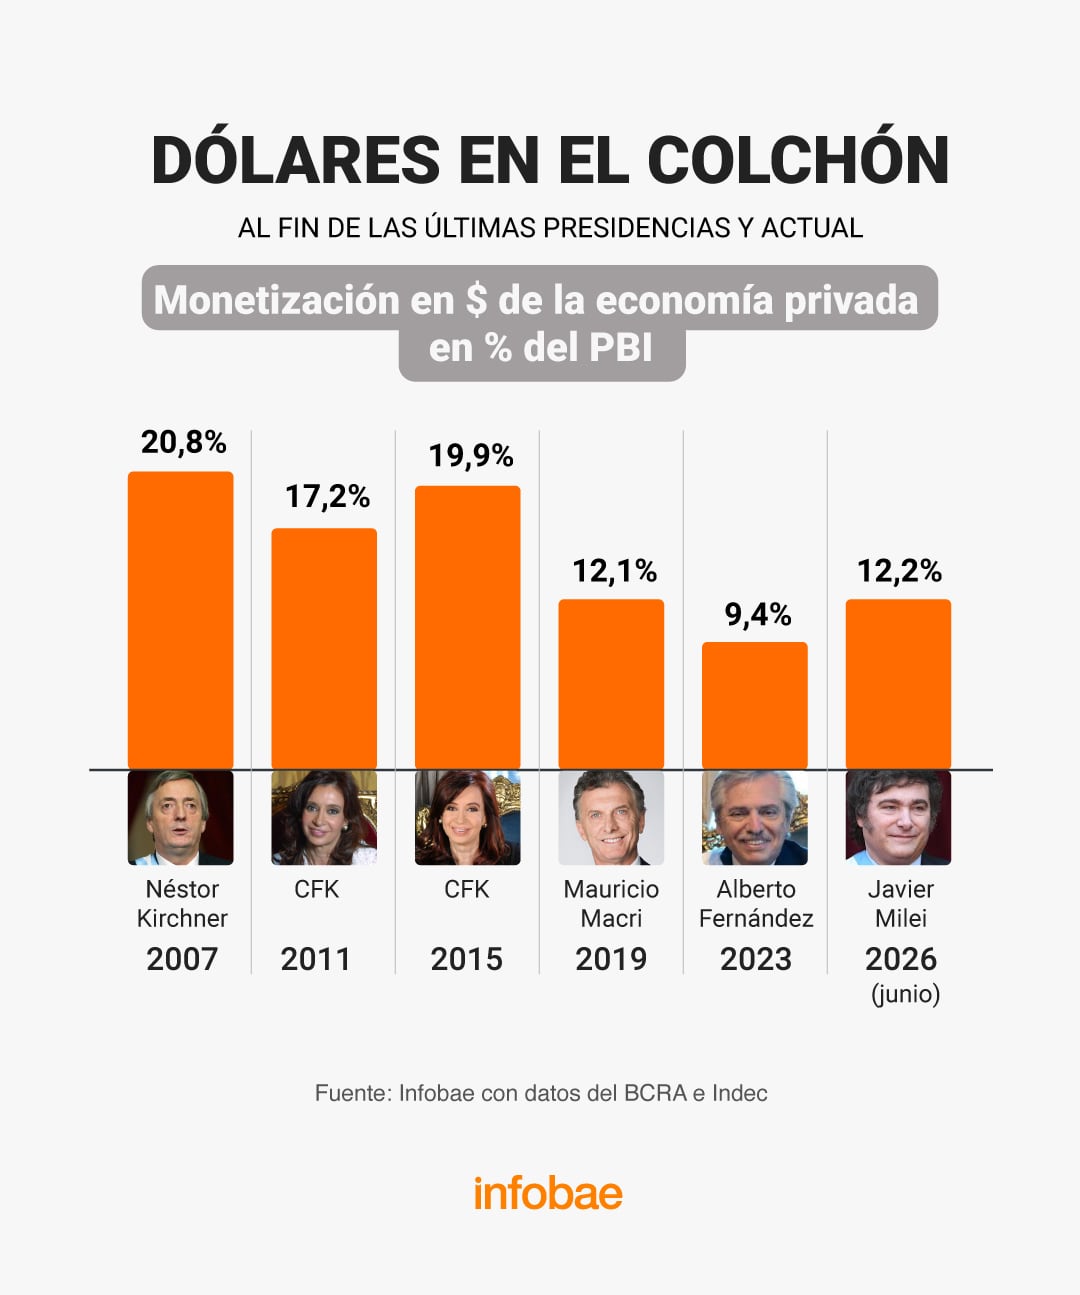
El monto que permanece fuera del sistema representa el 226% del total de “monedas y depósitos” del sector privado no financiero, según los datos del BCRA. La proporción de activos netos externos de hogares y empresas sobre el PBI también descendió, del 34,5% en el último trimestre de 2023 al 28,3% al cabo del primer semestre de 2026, un retroceso de más de seis puntos porcentuales que acompaña la caída del coeficiente específico de dólares fuera del sistema.
Recuperación de la monetización en moneda nacional
Por lo pronto, el balance desde la llegada de Javier Milei a la presidencia muestra un saldo de dólares fuera del sistema menor en USD 18.316 millones frente a fines de 2023, pero con un aumento de USD 860 millones en el último año relevado por el Indec, en contraste con el mensaje de campaña presidencial de avanzar hacia el cierre del Banco Central de la República Argentina y la dolarización voluntaria de la economía.
Algunos economistas interpretan la desdolarización como una promesa incumplida del Gobierno. Otros, en cambio, observan un efecto natural de una macroeconomía que deja atrás el déficit fiscal
Algunos economistas interpretan la desdolarización de la economía como una promesa incumplida del Gobierno. Otros, en cambio, observan un efecto natural de una macroeconomía que deja atrás el déficit fiscal y, con ello, la emisión espuria del Banco Central que presionaba la tasa de inflación, así como la consolidación del superávit de las cuentas externas, lo que llevó a revaluar el peso.
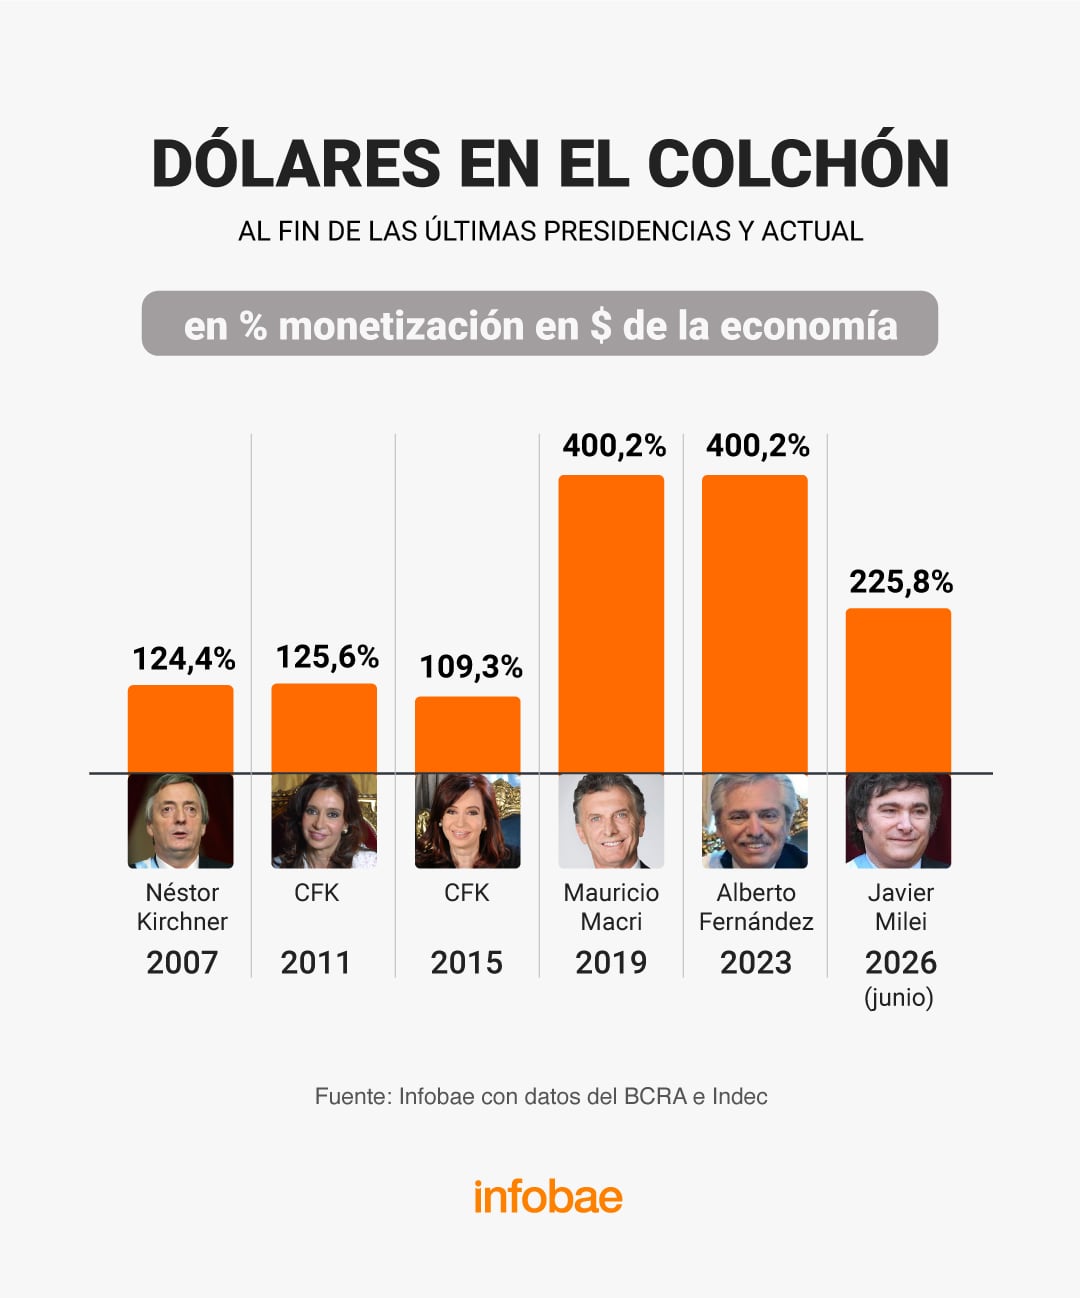
En ese período, la monetización de la economía —determinada por la suma de los depósitos en pesos del conjunto del sector privado, empresas y familias, más el circulante en poder del público en relación con el PBI— subió del 9,4% al 12,2%, pero se mantiene muy por debajo del 20,8% que dejó la presidencia de Néstor Kirchner, y más aún en comparación con la proporción previa al fin de la convertibilidad fija de 1 a 1 entre el peso y el dólar de los años 90, y más todavía que la que se observa en la mayoría de los países de la región.


Las bases de un futuro negativo para el crecimiento y el consumo se reafirmaron la semana pasada tras la cumbre del Reino Unidos, la Unión Europea y Estados Unidos, que acordaron una estrategia de suba de tasas. El mercado descontó esa suba al vender masivamente bonos del Tesoro de Estados Unidos, elevando su rendimiento por encima de 5% y creando dudas en las Bolsas de Nueva York, que tuvieron una rueda negativa. El futuro de las acciones del sector de Inteligencia Artificial sigue siendo la enorme duda del mercado.
En el centro de la crisis está el petróleo y causó preocupación que la UBS estimara que vuelva a tocar los USD 110 por barril a fin de año.
Un dato que no se debe pasar por alto es la contradicción entre la baja del oro y la mayor compra de los Bancos Centrales que crecieron 42% respecto al mismo mes del año pasado, alzándose con más de 300 toneladas. UBS recomendó a los inversores aumentar sus tenencias de oro para cubrirse de una futura crisis.
En este escenario los bonos de la deuda argentina respondieron bien y bajó el riesgo país. Es un movimiento acotado, porque los inversores no quieren ir más allá de 2027. La idea de una posible derrota oficialista en un ballotage ya está instalada en los precios de los bonos y acciones.
Las consultoras analizaron el tema y los problemas del Gobierno para manejarse en este escenario. Una de las preocupaciones es la caída del salario.
Tomás Amerio, economista en la Fundación Libertad y Progreso advirtió que el índice de salarios “quedó rezagado frente a los precios en septiembre. Su suba de 1,3% quedó por debajo de una inflación de 1,9%. Detrás del promedio hay dos movimientos distintos. El sector registrado, tanto privado como público, acompañó a los precios con aumentos de entre 1,8% y 1,9%. La caída la provocó el empleo no registrado, cuyo ajuste negativo arrastró el índice general. La lectura interanual muestra que los salarios apenas superan a la inflación (34,3% contra 33,4%), pero esa ventaja descansa casi por completo en el segmento informal, que muestra la mayor variación. Los trabajadores registrados, con un 31,2%, sostienen su ingreso por debajo de los precios, lo que sugiere una recuperación incompleta del poder adquisitivo formal. En el acumulado del año, en cambio, los salarios llevan ventaja (26,7% contra 23,6%). La aceleración inflacionaria de octubre (2,2%), impulsada por las tarifas de gas, complica este escenario. Si los ajustes salariales no la acompañan, esa ganancia podría erosionarse”.
Efecto papal
EconViews que dirige Miguel Kiguel, señaló que la visita del papa León XIV calmó los ánimos, pero es algo temporal. “Puede ser una remake de lo que pasó después del triunfo en las elecciones de octubre, cuando el optimismo duró poco y se desinfló en el verano. En lo económico, lo más positivo fue la baja del riesgo país, que cayó más de 100 puntos desde un pico de 939 puntos que había alcanzado el viernes pasado, y esta vez sin ayuda del contexto global”, señaló en un informe.
La consultora también observó que mejoró un poco el clima cambiario. “El dólar se mantuvo estable y el Banco Central volvió a comprar una buena cantidad de reservas, USD 172 millones entre el miércoles y el viernes, con USD 103 millones el jueves, la mayor compra diaria en más de tres semanas. Desde fines de octubre había tenido que intervenir en varias ocasiones vendiendo dollar linked y futuros para contener la presión, y en cinco ruedas no había comprado nada. Además, el Tesoro tuvo que salir en algunas oportunidades al rescate y vender dólares, algo que el mercado no ve con buenos ojos. El tema es que acumular reservas es indispensable de cara a 2027 y es bueno que el Banco Central haya vuelto al ruedo”, destacó.
Acumular reservas es indispensable de cara a 2027 y es bueno que el Banco Central haya vuelto al ruedo
EconViews
Por otro lado, hubo turbulencias en la tasa de interés “algo que pensábamos que había quedado atrás después del desmanejo del año pasado. En la previa de los feriados, los bancos demandaron más pesos para darles liquidez a empresas y personas, y cumplir con los encajes, y las tasas cortas llegaron a tocar 190%. El Tesoro tuvo que salir a comprar títulos en el secundario por unos $ 1,8 billones para inyectar liquidez. No es la primera vez que pasa en el año, y el problema de fondo sigue siendo el mismo. Sin una tasa de referencia y sin un corredor de tasas que ayude a dar más previsibilidad, las tasas tienen un piso del 20% al que el BCRA absorbe lo que sobra, pero no tienen techo cuando faltan pesos. El Gobierno eligió manejar la liquidez con la rienda corta y apagar los incendios con inyecciones ad hoc. Eso vuelve imprevisible el costo de fondeo de los bancos y termina pegando en el crédito y la actividad. Una ventanilla de liquidez a una tasa conocida le pondría techo a esa volatilidad”.
Rebote en septiembre
FMyA que dirige Fernando Marull indicó que la actividad rebotó en septiembre, “pero en octubre volvió a estar más floja: habrían vuelto a caer los salarios reales después de 6 meses rebotando (desde marzo). Los datos de inflación de octubre sorprendieron al alza y en noviembre seguirá alta, alrededor de 2,1%”. En cambio, prosiguió la consultora “el mercado de pesos sigue muy bien y estable. Lecaps al 2% y Bonos CER 2027 muy demandados por la inflación alta y el dólar estable. El mercado no se anima a seguir comprando bonos en pesos después de 2027. Por su lado, los Bonos Soberanos rebotaron esta semana 6% luego de semanas cayendo ¿Motivos?“. Y señaló factores locales:
- Precios más baratos.
- Datos de actividad que serán algo mejores (recuperación de EMAE en septiembre).
- La apuesta de que el Gobierno logrará eliminar las PASO en diciembre.
El informe concluye que si a eso se le suma mayor estabilidad en el mundo, “hay espacio para que sigan mejorando los bonos. 2027 y en las próximas semanas, no vemos grandes cambios. La actividad estará un poco mejor para fin de año con inflación de 2% y el dólar en diciembre normalmente no sube”.

Sobre lo que vendrá el año que viene la consultora de Marull no cambia las proyecciones sobre “una economía que seguirá a dos velocidades con 2% de rebote en 2027, después de un muy flojo 2026 (+0.5%). Sectorialmente, vemos un consumo subiendo 1% y la construcción más cerca de 5%. Una inflación bajando a 23% (2026: 31,6%) aun con un dólar que estimamos que aumente 30% en 2027; muy por encima de lo que espera el mercado de dólar Futuro (aproximadamente +24%)”.
Del escenario político señaló que la apuesta del Gobierno es eliminar las PASO “a pesar del ruido de Bullrich amenazando con romper. Las Primarias entran por el Senado, y el Presupuesto por Diputados. El éxito dependerá de la gestión de Santilli y los Gobernadores. El mercado y el Gobierno asume que se eliminarán”.
La consultora F2 que dirige Andrés Reschini advirtió que el Tesoro “desde agosto a esta parte nota cierta dificultad para estirar vencimientos más allá de este mandato presidencial y esto es un riesgo que puede poner presión sobre las tasas y el tipo de cambio eventualmente”. Y sobre la inflación, que “con estas variaciones sigue ensanchándose la ventaja a favor de la variación acumulada en precios regulados desde que inició el mandato presidencial actual y este fenómeno achica más el ingreso disponible de los trabajadores en relación de dependencia. Además de afectar negativamente al consumo puede generar un impacto negativo en el apoyo al Gobierno. Teniendo en cuenta la suba del 2,9% en octubre para Regulados, es probable que el ingreso disponible haya sufrido un deterioro todavía mayor en el último mes cerrado y aquí es donde se juega un partido importante para el Gobierno pensando en la reelección. Es clave que a inversión despegue para que este frente mejore, pero eso no está sucediendo por falta de previsibilidad para luego de 2027 y por lo tanto el ajuste queda huérfano, sin un mayor nivel de inversión que compense”.
Un poco más de pesos
El informe de F2 resaltó que según datos del BCRA “el 5 de noviembre se registró un incremento en la Base Monetaria de $2,8 billones con respecto a la jornada anterior que no ha tenido como contrapartida un alza en el tipo de cambio y que además no fue absorbido por Pasivos Remunerados del BCRA. A esto debemos sumarle el efecto expansivo generado por el Tesoro mediante la novación parcial de deuda como resultado de la licitación del 11 de noviembre. Luego de ello el tipo de cambio siguió con una leve baja por lo que podríamos inferir que estamos con una mejora en la demanda de pesos”.
La consultora destacó otro dato clave: “el peso ha soportado muy bien el debilitamiento del real, pero esta no es la única divisa que lo ha vuelto fuerte. También se le suman el debilitamiento reciente del euro y del yuan chino. Además, debemos considerar el efecto de una inflación doméstica algo más elevada de lo que se estimaba y todo eso es un combo perfecto para que el Tipo de Cambio Real Multilateral se aprecie. Este índice que calcula el BCRA se aproxima al registro que tenía en la previa al cambio de esquema cambiario por el de bandas en abril de 2025. Si bien el saldo de la balanza comercial está en crecimiento y ayuda a mantener el dólar en calma, el Riesgo País por encima de 800 puntos amenaza al programa financiero de 2027 tal como fue planteado y la ralentización de compras de BCRA en este contexto no ayuda. No sería extraño que de mantenerse esta tendencia a la apreciación del peso veamos alguna corrección al alza en el tipo de cambio, aunque de momento no hay demasiados argumentos para imaginar un evento de tensión que lo aproxime a la banda superior, ni mucho menos”.
Por su parte, 1816 indicó que “venimos de días particulares para el mercado de pesos, en los que vimos varias cosas inéditas en mucho tiempo. Primero al Tesoro interviniendo con montos enormes en bonos largos, al día siguiente a las tasas a 1 día alcanzando sus niveles más altos en más de 8 meses (pese la inyección de pesos del Ministerio de Economía) y en la jornada posterior al BCRA participando en la rueda de Simultáneas de BYMA para ponerle techo a los rendimientos cortos”.
“El miércoles pasado -precisó la consultora- el Tesoro recompró $1,8 billones entre bonos Duales y bonos CER con vencimiento en el próximo mandato presidencial, en una operación que tuvo por objetivo poner techo a las tasas largas. En el caso de los Duales, el precio de intervención fue muy claro: el fisco compro los bonos en el nivel de TAMAR+10,0%, mandando el mensaje de que pretendía que los rendimientos no superen ese nivel. Al día siguiente, sin embargo, tuvimos una rueda muy mala para los activos de riesgo a nivel internacional, y el Tesoro (entendiblemente) se corrió, dejando que los títulos vuelvan operar con márgenes de dos dígitos, que mantuvieron durante toda la semana”. buscará algún tipo de cobertura en moneda dura y creemos que el Gobierno volverá a usar la herramienta de la tasa en mayor o menor medida para contener presiones, y la tasa forward en dólares entre bonos 2027 y 2028, actualmente en 28% TNA contrasta mucho con la tasa interbancaria de pesos cercana al 20%”.
Anoche, en el mercado overnite, los tres principales índices de las Bolsas de Nueva York abrían en leves verdes que no definían tendencia. El Nasdaq de las tecnológicas que amagaba crecer, resistió poco tiempo en el nivel de 0,70% y comenzó a retroceder. También repuntaba el oro, que se encaminaba a perforar el techo de 4.000 dólares. El petróleo operaba con una leve caída de 0,54% a USD 95,6 por barril. El dólar se mantenía estable y el Bitcoin, después de superar los USD 66 mil retrocedía a 65.300. El piso de la rueda anterior fue de USD 62.029.
La Argentina deberá probar hoy si se mantiene la tendencia al descenso del riesgo país. El escenario no ayuda.
Reserva Federal,tasas de interés,tarjetas de crédito,ahorro,Estados Unidos


administration,afip,aires,america,arca,architecture,argentina,argentine,argentino,art,autonomous,blue,buenos,buenos aires,building,buildings,capital,city,cone,culture,day,district,federal,hot,income,latin,light,main,neighborhood,plata,public,quartier,republic,sign,sky,south,southeastern,spring,style,sun,sunny,tax,taxation,taxes,tourism,touristic,town
- Mayor incertidumbre o expectativas de devaluación. Una brecha que crece suele reflejar que los inversores y actores del mercado desconfían de que el tipo de cambio oficial pueda sostenerse a su valor actual, anticipando un salto devaluatorio o cambios en la política cambiaria.
- Presión sobre el Banco Central. Si el tipo de cambio oficial se mantiene quieto -incluso “atrasado” si se lo coteja con el avance de la inflación- mientras el CCL sube, crecen las tensiones sobre las reservas internacionales y los incentivos para liquidar o retener exportaciones e importaciones.

El CCL permite comprar un activo en pesos en Argentina y venderlo contra dólares depositados en una cuenta fuera del país
- Mayor demanda de divisiones en el exterior. El CCL permite comprar un activo en pesos en Argentina y venderlo contra dólares depositados en una cuenta fuera del país. Cuando aumenta su precio respecto a otros tipos de cambio -como el dólar MEP, que queda en el país-, crece la necesidad o el deseo de fugar o posicionar capitales en el exterior.
- Distorsiones en la economía. Una brecha elevada complica el comercio exterior. En el pasado, con un control de cambios estricto y brechas mucho mayores, generó incentivos a la sobrefacturación de importaciones o subfacturación de exportaciones, y suele trasladarse a los precios internos de la economía.
Para que la divergencia se corrija de manera sostenible, será necesario que mejore la percepción de riesgo soberano o que el tipo de cambio real recupere competitividad (PPI)
Europe

Federal prosecutor warns Sen Warren of ‘legal consequences’ if records aren’t preserved in Trump-linked probes

La reforma política de Javier Milei llega al Senado: las PASO, las colectoras y las diferencias con sus aliados

Italia explota de nuevo con su selección tras otro desastre y señala culpables: ‘Nos lo buscamos’

Tragedia en el fútbol argentino: murió el juvenil Abel Núñez tras recibir un golpe en la cabeza durante un partido

La furia de Yanina Latorre en un partido de su hijo Dieguito: “Estoy endiablada con el árbitro”

Se agudiza la suba de tasas y se complica la economía mundial

Escándalo íntimo en el cumpleaños de Emilia Mernes: un número uno, el mejor amigo, la novia del mejor amigo y una confesión que hizo estallar todo: «Me tocó y…»

Banco Santander anunció aumento de precio en sus paquetes y esto valdrá desde enero

El Gobierno cree que la visita del Papa logró desactivar las tensiones internas y se prepara para una semana clave en el Congreso

La Justicia investiga los viajes de Abel Furlán y la “vecina” de Cristina Kirchner, y apunta a las coincidencias

 INTERNACIONAL1 día ago
U2 vuelve con 12 nuevas canciones y una pregunta incómoda sobre si el rock todavía puede decir algo nuevo
- ECONOMIA12 horas ago
La inflación de octubre: el dato que sorprendió a casi todos y la distancia que persiste con los parámetros internacionales
- DEPORTE3 días ago
Así quedó el historial de clubes que ganaron un título nacional a través de un solo partido tras la victoria de Estudiantes sobre Independiente Rivadavia