Connect with us

ECONOMIA

Cuál es el detalle en la reglamentación del fondo de indemnizaciones con el que Economía relegó a los gobiernos provinciales

Published

on


El mercado financiero recibió esta semana una de las precisiones que aguardaba con mayor expectativa: cómo funcionarán los Fondos de Asistencia Laboral (FAL), el nuevo mecanismo para pagar las indemnizaciones laborales. La resolución del ministerio de Economía que determinó en qué activos se podrán invertir los FAL incluyó un detalle que trajo cierta desazón en los gobiernos provinciales.

La reglamentación dispuso que la enorme masa de fondos a recaudar cada mes (1% de la masa salarial de empresas grandes, 2,5% en el caso de las pymes) puede tener 4 destinos: títulos del Estado Nacional, títulos provinciales o de la CABA, depósitos en bancos y obligaciones negociables de empresas privadas.

Advertisement

Pero a la vez, la resolución incluyó un requisito esencial para los bonos provinciales. Para poder recibir dinero de los FAL, los títulos de las provincias deben “contar con calificación de riesgo “AAA” en escala nacional, otorgada por al menos dos agentes de calificación de riesgo registrados ante la CNV«, según dice la norma.

La disposición sorprendió porque, en la actualidad, no hay ningún bono provincial que cuente con la calificación AAA. Por lo tanto, la inclusión de bonos provinciales en el armado de los FAL hoy es inaplicable. Además de la calificación, Economía le puso un tope a los bonos provinciales: no pueden representar más del 15% del total del FAL y puede colocarse solamente “hasta un 5% por jurisdicción”. Esos límites no podrán aplicarse ya que no hay bonos provinciales que los FAL puedan comprar. Incluso distritos con buen desempeño para sus finanzas públicas y su endeudamiento, como Córdoba o Mendoza, no cuentan con el requisito de la calificación AAA.

La única excepción a esta regla, explican en el mercado financiero, son los títulos de la Ciudad Autónoma de Buenos Aires. Moody’s le otorgó en junio la calificación AAA a CABA en su calidad de emisor tanto en pesos como en dólares.

Advertisement

Por el lado de los bonos corporativos, la resolución también incluyó el requisito de las dos calificaciones. En ese caso, la lista es algo más amplia pero se limita solamente a empresas líderes que podrán beneficiarse con la recepción de los FAL para sus bonos. YPF, Vista, Pan American Energy, Arcor, Central Puerto y Mercado Libre, entre otras. También se anotarán aquí los bonos del sector financiero: Macro, Santander, Galicia, ICBC y Garantizar SGR tienen esa calificación.

Aquí los topes sí tienen importancia. Los FAL no podrán colocar más del 20% agregado de su cartera en bonos privados, a la vez que tampoco podrán destinar más del 10% en una única empresa emisora.

Luis Caputo, ministro de Economía

El malhumor en algunos gobiernos provinciales está atado a que entienden que la reglamentación del FAL, pese a sus reglas de diversificación, favorece con claridad a la colocación de bonos nacionales. Para los títulos de la Nación no existe ningún tope ni exigencia de calificación, con lo cual se llevarán la mayor parte de la torta.

Advertisement

“Caputo nos dejó afuera de los FAL. La resolución tiene un sesgo para orientar las inversiones a los títulos de Nación. De hecho, un FAL podrá colocar el 100% de su dinero en bonos nacionales”, se lamentó un funcionario económico de un gobierno provincial.

Una de las críticas que recibió la creación de los FAL cuando se analizó la reforma laboral fue el riesgo de que el Gobierno resignase parte de su recaudación fiscal proveniente de cargas laborales, ya que esa masa de dinero que iba a un bolsillo del estado comenzará a destinarse al mercado financiero.

Con esta resolución y, más precisamente, con los requisitos de calificación y de límites, queda claro que aún en el caso de que el Gobierno sienta esa merma en las cuentas fiscales, Caputo se aseguró que una parte sustancial de ese dinero vaya a financiar al estado nacional.

Advertisement

El mercado financiero sigue con mucha expectativa la puesta en marcha de los FAL, que comenzará el 1° de noviembre y que tendrá un período inicial de 6 meses sin pagar prestaciones, de manera de armar una masa crítica de dinero para cada empleador de la Argentina que le permita previsionar con algo de holgura el pago de indemnizaciones.

El requisito de la califiación AAA acotó el universo de activos elegibles, al punto que ningún bono subsoberano -a excepción de los de CABA- podrá participar en el comienzo del sistema. Los gobiernos provinciales, de esa forma, deberán salir a la búsqueda de una mejora por parte de las calificadoras locales (Moodys Argentina, S&P y Fix, la filial de Fitch Ratings) para poder tener algún rol de importancia en esta nueva etapa que los FAL prometen abrir en el mercado de capitales.

Advertisement
Advertisement

ECONOMIA

Quiénes pescan en el Mar Argentino: lanzan la primera plataforma sobre embarcaciones que operan en la Zona Económica Exclusiva

Published

on


El Círculo de Políticas Ambientales y Sin Azul No Hay Verde, dos organizaciones ambientalistas que siguen con particular interés lo que ocurre en el Mar Argentino, lanzaron una plataforma de información sobre las embarcaciones pesqueras argentinas, con el objetivo “visibilizar” la necesidad de “contar con un registro nacional oficial, completo y actualizado”.

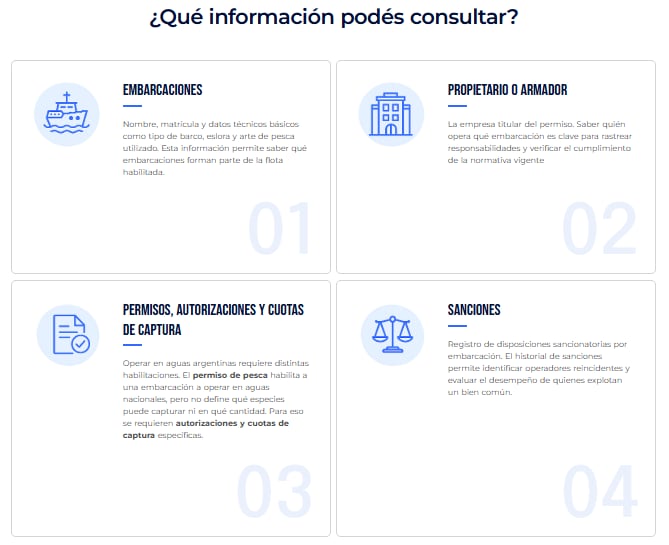
La información puede verse en el sitio e incluye datos sobre embarcaciones, propietarios o armadores, permisos de pesca, autorizaciones de captura, cuotas e historial de sanciones, cuando las hay.

Advertisement

El registro, señalaron ambas organizaciones, permite acceder a información “que el Estado se niega a publicar” y busca “contribuir a la transparencia de una actividad estratégica para el país y poner en evidencia una deuda pendiente: aunque la Subsecretaría de Pesca recopila y administra estos datos, Argentina todavía no cuenta con un registro nacional oficial, integral y actualizado de consulta pública en línea”.

Por caso, el registro informa que según la información a la que las ONGs pudieron acceder hay actualmente operando en el Mar Argentino 520 buques registrados, de los cuales 80 (15,4%) son “poteros”, autorizados exclusivamente para pescar calamar, 86 son buques “tangoneros”, con autorización exclusiva para capturar langostino, y 162 (32% del total) cuentan con “cuota individual y transferible de captura” (CITC) de merluza común. Esas tres especies explicaron en 2025 más del 85% de los poco más de USD 2.000 millones de exportaciones pesqueras de la Argentina.

Por especie y por tipo

Otro tipo de división sobre las características de las embarcaciones precisa que 270 de las mismas (52% del total) son buques “fresqueros”, aquellos cuya captura es a posteriori procesada en plantas terrestres, mientras 204 (39%) con “congeladores”, aquellos con plante de congelamiento y a menudo de procesamiento (por caso, fileteado) a bordo, lo que le permite “mareas” (salidas) de pesca más largas y más alejadas de la costa. Unos 7 buques son de tipo “mixto” y sobre otros 39 (8% del total) las organizaciones no pudieron acceder a información por parte del estado argentino.

Advertisement

infografia
.responsive {width: 100%; height: auto;}

Los buques congeladores, con más de 100 metros de eslora, son los más grandes de la flota. En promedio, precisa el registro, la flota autorizada a pescar en la Zona Económica Exclusiva conocida como “Mar Argentino” tiene 36,5 metros de eslora, que surge desde pequeñas embarcaciones de pesca casi artesanal, de 9,6 metros, hasta “buques factoría” o congeladores de casi 113 metros.

Esta información es necesaria e importante, dicen CPA y SANHV, y afirman que la Argentina “es hoy una excepción en la región: Brasil, Chile, Perú, Ecuador, Uruguay y otros países latinoamericanos cuentan con registros públicos en línea sobre sus flotas pesqueras. En nuestro país, acceder a esa información requiere presentar pedidos formales de acceso a la información pública que no siempre son respondidos en tiempo y forma

La falta de transparencia, subrayan, tiene consecuencias concretas: dificulta detectar vínculos entre operadores y actividades de pesca ilegal e impide que la ciudadanía, la prensa y la academia puedan hacer seguimiento independiente de un sector que exporta el 97% de su producción.

Advertisement

Acceso (limitado) a la información pública

La plataforma se construyó a partir de sucesivos pedidos de acceso a la información, un mecanismo con límites: respuestas parciales, demoras y datos que se desactualizan. “Es una demostración de que si la sociedad civil, con recursos limitados, pudo construir este registro, no hay razón para que el Estado —quien produce y administra estos datos— no pueda hacerlo mejor, de forma oficial, completa y actualizada”, señalaron.

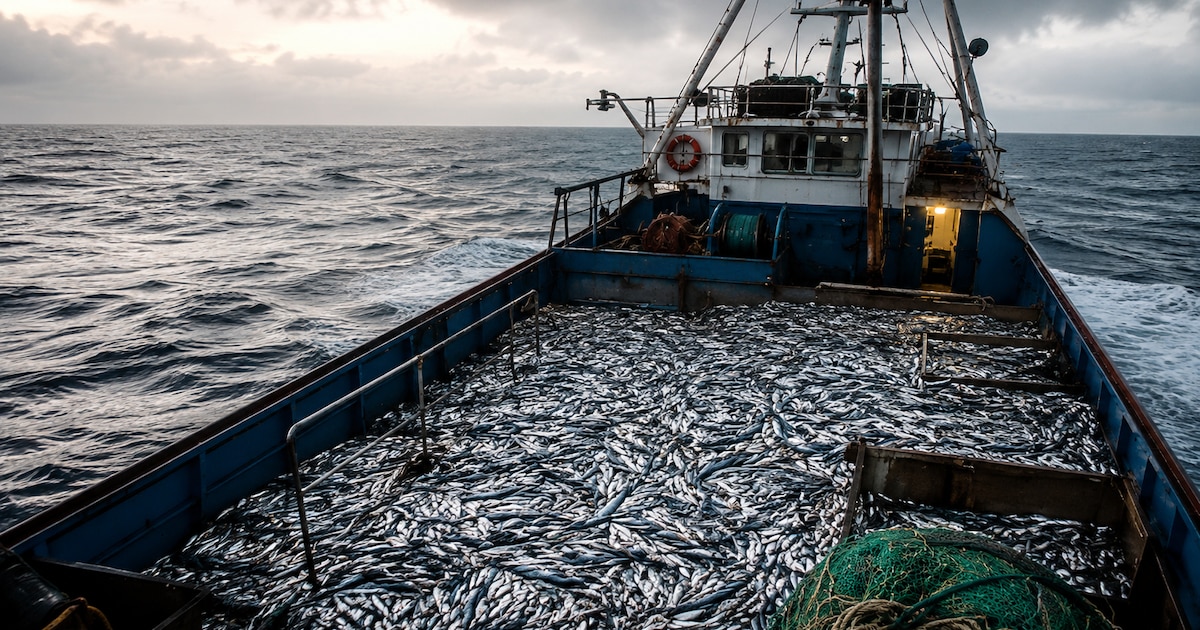
Un buque

“Hacer pública esta información no es solo poner datos a disposición de la ciudadanía: es distribuir la capacidad de control. Hoy el Estado administra el recurso, asigna los derechos de pesca y concentra toda la información para verificar esas decisiones. Nadie más puede controlar” enfatizó Consuelo Bilbao, directora del Círculo de Políticas Ambientales.

Exportamos más de 2.000 millones de dólares por año a partir de un recurso que es de todos los argentinos, y sin embargo nadie puede saber con facilidad quién lo explota

Juan Coustet (Sin Azul No Hay Verde)

Advertisement

“Exportamos más de 2.000 millones de dólares por año a partir de un recurso que es de todos los argentinos, y sin embargo nadie puede saber con facilidad quién lo explota, con qué derechos y bajo qué condiciones, lo cual hace imposible no preguntarse: ¿Quiénes se benefician con esta opacidad?” sostuvo por su parte Juan Coustet, de Sin Azul No Hay Verde.

Las organizaciones recordaron que en la Cámara de Diputados se encuentra en tratamiento el proyecto de ley Expediente 2585-D-2026, que propone modificar el artículo 41 de la Ley Federal de Pesca para que los datos del Registro de la Pesca sean de acceso público, en formatos abiertos y con actualización periódica. “El Registro de la Pesca ya existe. No le estamos pidiendo al Estado que produzca información nueva, sino que publique la que ya tiene. El proyecto está en el Congreso: falta la decisión política”, afirmó Bilbao.

Ambas organizaciones remarcaron que la plataforma no pretende reemplazar las funciones del Estado, sino demostrar que es posible reunir y publicar información relevante sobre la flota pesquera, buscando forzar que las autoridades nacionales asuman esa responsabilidad creando y manteniendo un registro oficial, público, completo, actualizado y de acceso permanente.

Advertisement
Continue Reading

ECONOMIA

A partir de qué precio del dólar el carry trade deja de ser negocio para inversores

Published

on


El rendimiento del carry trade depende del camino del dólar MEP y estos son los precios que pueden dejar sin ganancias a los inversores


Advertisement

Puntos importantes

Checkbox Checked
El carry trade busca ganancia dólar vía pesos. Riesgo: cambio anule rentabilidad esperada.
Checkbox Checked
«Dólar de equilibrio» clave: si MEP final lo excede, se pierde la ventaja.
Checkbox Checked
Balancear rendimiento vs. riesgo cambiario; plazo largo implica mayor exposición.

A partir de qué precio del dólar el carry trade deja de ser negocio

  • S13N6: vence el 13 de noviembre de 2026, ofrece un rendimiento directo de 0,14% y tiene un dólar MEP de equilibrio de $1.585,99.
  • S30N6: vence el 30 de noviembre de 2026, rinde 1,15% y admite un MEP de hasta $1.601,95.
  • T15E7: vence el 15 de enero de 2027, acumula un rendimiento de 4,34% y establece su punto de equilibrio en $1.652,55.
  • S29E7: vence el 29 de enero de 2027, ofrece un retorno de 5,21% y permite soportar un dólar de hasta $1.666,33.
  • S26F7: vence el 26 de febrero de 2027, presenta un rendimiento directo de 7,24% y alcanza un dólar de equilibrio de $1.698,55.
  • T30A7: vence el 30 de abril de 2027, rinde 12,96% y conserva su ventaja frente al dólar hasta $1.789,06.
  • T31Y7: vence el 31 de mayo de 2027, ofrece un rendimiento de 15,78% y alcanza un punto de equilibrio de $1.833,65.
  • T30J7: vence el 30 de junio de 2027, acumula un rendimiento de 18,08% y permite soportar un dólar MEP de hasta $1.870,14.

¿Las tasas en pesos tientan?

Qué pasaría con una inversión de $1 millón

  • Con un MEP de $1.600: el inversor podría comprar aproximadamente u$s632,15, apenas por encima de los u$s631,38 iniciales.
  • Con un MEP de $1.650: conseguiría alrededor de u$s613, por lo que terminaría perdiendo unos u$s18,39 frente a la alternativa de comprar dólares desde el principio.
  • Con un MEP de $1.750: podrían recomprarse u$s645,48, lo que representaría una ganancia cercana al 2,23% medida en dólares.
  • Con un MEP de $1.800: el capital permitiría adquirir u$s627,55, una pérdida aproximada de 0,61% respecto de la posición inicial en dólares.

Qué riesgos pueden complicar al carry trade


tasa,dólar mep,interes,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

ECONOMIA

Mientras los plazos fijos pierden contra la inflación, las empresas consiguen crédito más barato que los consumidores

Published

on


Los consumidores siguen enfrentando costos elevados para financiarse mediante préstamos personales o tarjetas de crédito (Imagen Ilustrativa Infobae)

Icon Block quote

Los depósitos bancarios continúan perdiendo capacidad de compra frente a la inflación, el Gobierno lo interpreta como compatible con la estabilidad macroeconómica

chart visualization
  • La de los ahorristas. Los depósitos tradicionales ofrecen rendimientos inferiores a la inflación, por lo que presentan tasas reales negativas.
  • Las empresas. Las líneas comerciales vinculadas al capital de trabajo, especialmente el descuento de documentos y otros instrumentos de financiamiento corporativo, redujeron significativamente su costo real gracias a la combinación de inflación descendente y tasas nominales más estables.
chart visualization
  • Las familias. Aunque el costo financiero de los préstamos personales y de las financiaciones con tarjeta disminuyó respecto de los máximos registrados durante la etapa de alta inflación, ambas líneas continúan exhibiendo tasas reales positivas y considerablemente superiores a las que enfrenta el sector corporativo.
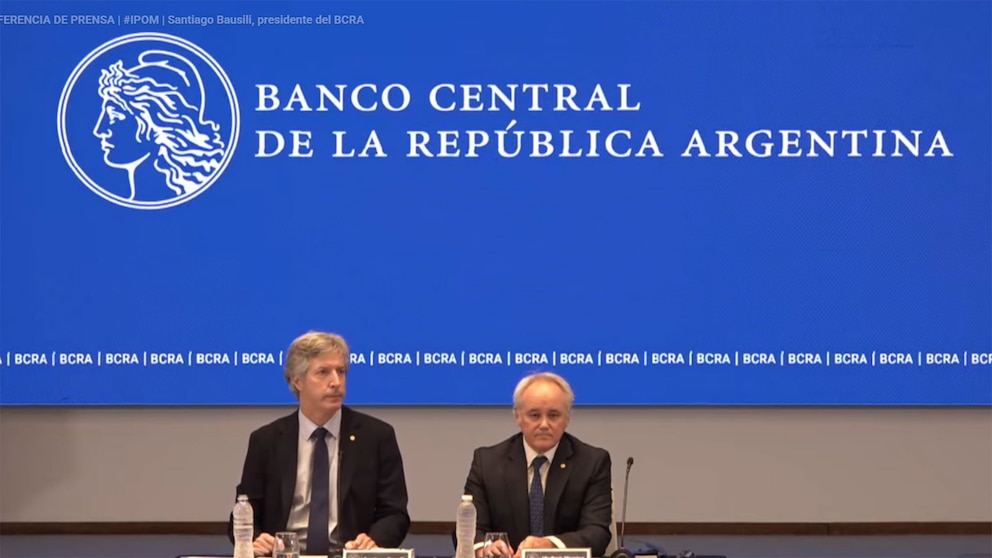
Conferencia de prensa BCRA IPOM - Octubre 2026
Santiago Bausili y Vladimir Werning, presidente y vicepresidente del Banco Central de la República Argentina, analizaron el Informe de Política Monetaria
Icon Block quote

Para muchas compañías, financiar capital de trabajo o adelantar inversiones resulta hoy considerablemente más atractivo que meses atrás

chart visualization
Gráfico de líneas con valores del Índice de Confianza del Consumidor Nacional entre octubre de 2017 y octubre de 2026, con escala de 5 a 65
Los hogares perciben un contexto económico más favorable
La apuesta del BCRA consiste en orientar el ahorro hacia la inversión y el crédito productivo antes que hacia la acumulación financiera (Foto: Reuters)
Icon Block quote

La consolidación del crecimiento dependerá en gran medida de que el crédito barato que hoy llega a las empresas termine también alcanzando a las familias

banco,Argentina,Microcentro,Buenos Aires,empleados,clientes,atención al cliente,finanzas,economía,sucursal

Advertisement
Continue Reading

Tendencias