Connect with us

ECONOMIA

Cuánto gana un docente universitario en medio del conflicto por la Ley de financiamiento

Published

on


La Justicia ordenó aplicar la Ley de Financiamiento Universitario. Conocé cuánto cobra un docente hoy y de cuánto es la pérdida por la inflación


Advertisement

Puntos importantes

Checkbox Checked
Justicia declaró inconstitucional trabar la ley universitaria. El gobierno apeló mientras gremios convocan a marchar.
Checkbox Checked
Docentes sufren una histórica pérdida salarial ante la inflación, amenazando la calidad educativa.
Checkbox Checked
El sueldo universitario es complejo, afectado por categorías, antigüedad y fuertes descuentos legales.

Cómo se estructura el salario de un docente universitario

1. Las categorías jerárquicas

  • Profesor Titular: Es la máxima jerarquía académica dentro de una cátedra o asignatura. Asume la responsabilidad integral del programa de estudios, la dirección de los equipos de investigación y la orientación de los trabajos prácticos.
  • Profesor Asociado: Comparte la conducción académica con el Titular y puede reemplazarlo de manera directa en sus funciones operativas y de gestión formativa.
  • Profesor Adjunto: Está a cargo de comisiones de trabajos prácticos o dictado de clases teóricas según la estructura de la materia. Es la categoría más numerosa dentro del cuerpo de profesores titulares o con concurso.
  • Jefe de Trabajos Prácticos (JTP): Coordina y supervisa el desarrollo de las comisiones de trabajos prácticos, articulando entre los profesores de la cátedra y los auxiliares docentes.
  • Ayudante de Primera: Graduado universitario que colabora en la atención diaria de las comisiones, la corrección de trabajos y el seguimiento de los estudiantes.
  • Ayudante de Segunda: Estudiante universitario que habiendo aprobado la materia y cumplido con los requisitos normativos de su facultad, realiza sus primeras experiencias de formación en la docencia.

2. Las dedicaciones horarias

  • Dedicación Exclusiva (40 horas semanales): Implica un compromiso de tiempo completo con la institución. Los docentes con esta dedicación no solo dictan clases, sino que deben desarrollar actividades permanentes de investigación, extensión universitaria y gestión académica.
  • Dedicación Semi-exclusiva (20 horas semanales): Pensada para quienes combinan la labor docente e investigadora con el ejercicio profesional independiente o el desempeño en el sector público/privado.
  • Dedicación Simple (10 horas semanales): Es el tipo de contratación más extendido en el sistema universitario nacional, concentrando a profesionales del medio productivo, jurídico, médico o técnico que aportan su experiencia directa de la práctica profesional al aula durante un número reducido de horas a la semana.

Escala de Salarios Básicos Brutos en las Universidades Nacionales
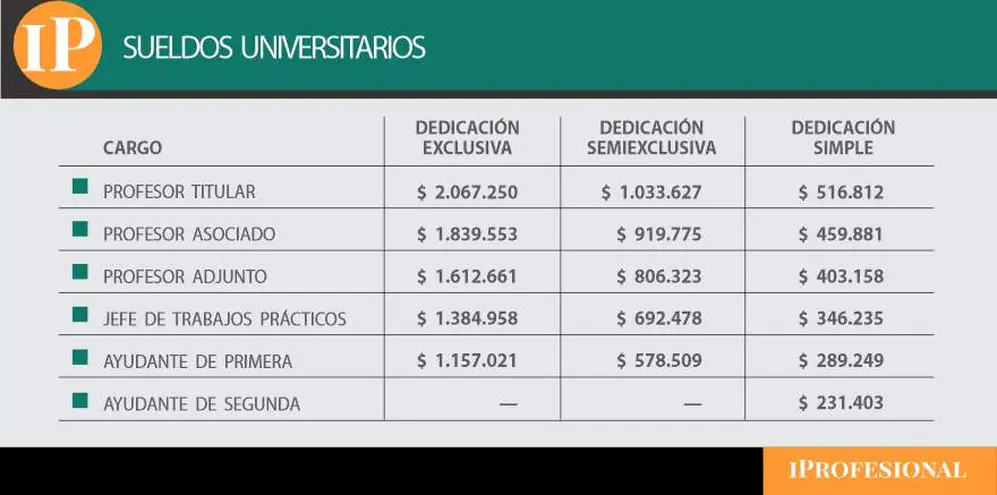
INFOGRAFÍA SOBRE SUELDOS UNIVERSITARIOS

SUELDOS UNIVERSITARIOS

Los componentes que definen el recibo de sueldo: antigüedad, posgrados y retenciones

  • De 2 a 4 años de antigüedad: +20% sobre el básico.
  • De 5 a 9 años de antigüedad: +30% a +40% sobre el básico.
  • De 10 a 14 años de antigüedad: +50% a +60% sobre el básico.
  • De 15 a 19 años de antigüedad: +70% a +80% sobre el básico.
  • De 20 años o más de antigüedad: +100% a +120% sobre el básico.
  • Doctorado: Adicional equivalente al 17,5% sobre el básico del cargo.
  • Maestría: Adicional equivalente al 8% al 10% sobre el básico del cargo.
  • Especialización: Adicional equivalente al 5% sobre el básico del cargo.
  • Aporte Jubilatorio (Ley 26.508): A diferencia del régimen general del SIPA donde se descuenta el 11%, los docentes universitarios aportan de manera obligatoria un 13% de su remuneración bruta. Este 2% adicional está destinado a financiar la movilidad propia del sector (el 82% móvil del cargo en actividad al momento del cese).
  • Obra Social: Retención del 3% con destino a la obra social universitaria correspondiente a cada casa de altos estudios (como DOSUBA en la UBA, DASPU en la UNC o SMAUNLM en La Matanza).
  • Ley 19.032 (INSSJP – PAMI): Retención del 3% sobre la totalidad de los conceptos remunerativos.

La pérdida del poder adquisitivo y el dilema de la Ley de Financiamiento


sueldos,paritaria,financiamiento universitario,docente universitario,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex

ECONOMIA

Cuántas onzas hay, dónde están y la estrategia “zero cost collar”: 20 frases de Santiago Bausili sobre el polémico oro del BCRA

Published

on


Santiago Bausili dio detalles de las tenencias en oro del BCRA

Advertisement
Santiago Bausili y Vladimir Werning en la conferencia de prensa de ayer
  1. “En la reserva del Banco Central hay 1.984.960,60 onzas troy de oro. Ese número no cambió desde 2011. Siguen estando ahí”.
  2. “Las tenencias del Banco Central al 31 de diciembre del 2023, 2024 y 2025, que es cuando estuvimos nosotros, fueron auditadas por completo en tres niveles: los auditores internos del Banco Central, los auditores externos, que en ese período era PwC, y la AGN”.
  3. “El Banco Central mantuvo el oro desde el 2004 en dos lugares, en la bóveda del Banco Central, en este edificio, y en el BIS”.
  4. “Hubieron operaciones de rebalanceo en la tenencia del oro del Banco Central en el 2024, a través de las cuales una porción del oro que estaba en la bóveda del Banco Central fue depositado en el BIS. O sea, la proporción de oro físico versus depósito que había cuando nosotros llegamos y en diciembre del 2023 cambió durante el 2024. No la cantidad, la composición”.
  5. “El BIS recibió ese depósito en Inglaterra, pero eso no es un tema de administración de los activos, es un tema de la administración del BIS. No tiene nada que ver con la administración del Banco Central. El Banco Central no tiene nada en Inglaterra”.
  6. “El valor de la tenencia de oro en la reserva del Banco Central era USD 4.100 millones al cierre de 2023. Pero más del 85% estaba en las bóvedas del Banco Central, o sea, no tenía acceso a liquidez”.
  7. “Ante la posibilidad de que una parte de los lingotes, que típicamente no eran fácilmente aceptables para ser depositados, sí podían recibirlos, lucía como lo más prudente rebalancear la tenencia de oro y mover una parte del oro físico a un depósito en el BIS, contra la cual se podía eventualmente obtener liquidez para afrontar los retiros de depósitos de los argentinos”.
  8. “Nunca se necesitó obtener liquidez contra los depósitos de oro en el BIS. El oro nunca se usó como garantía o colateral de ningún tipo de financiamiento”.
  9. “Técnicamente, un zero cost collar se construye con la compra de una opción put y la venta de una opción call. En términos prácticos, primero se define un piso para el precio del oro que se busca proteger y, como esa protección tiene un costo, se financia ese costo cediendo parte de las ganancias por encima de un determinado nivel, que pasa a ser el techo de la cobertura”.
  10. “Se está protegiendo frente a caídas por debajo del piso, pero también se renuncia a las ganancias que pudieran obtenerse por encima del techo establecido. Repito, se renuncia a las ganancias”.
  11. “Todas las veces que el Banco Central operó coberturas de oro, usó un zero cost collar”.
  12. “Un par de comentarios del tema, porque hubo un par de entrevistas donde Redrado, que fue presidente del Banco Central, hizo algunos comentarios sobre esto. Él dijo: ‘Nunca se puede cubrir el 100% de una posición. Siempre se cubre una parte de una posición para tener cierto respaldo, cierto piso’”.
  13. “Es un principio que quizás puede ser debatible. Yo no lo entiendo completamente, quizás conversando con él lo podría aclarar, pero debe ser algo que incorporó después de su paso por el Banco Central, porque entre el 2008 y el 2010, se llegó, cuando él estaba acá, se llegó a cubrir el 100% de la tenencia de oro”.
  14. “Y en esos años no había tantos pasivos en moneda extranjera en el Banco Central. Los encajes comparables a nuestros USD 9.000 millones eran USD 2.000 millones. Pero ellos sí tenían USD 25.000 millones de reservas internacionales”.
  15. “Él también describió una forma, que probablemente era la forma en la que se operaba en esa época, que ahora cambió. Comentó que la Gerencia de Administración le elevaba al presidente un informe y, en base a ese informe, el presidente ejecutaba. Hoy no funciona así”.
  16. “Como comenté, desde el 2015 hay una Gerencia de Administración de Reservas que funciona autónomamente según parámetros que establece un manual de operaciones, sin involucrar al presidente del Banco Central. Se informa una vez que las operaciones se llevaron a cabo en base a los parámetros establecidos por el manual”.
  17. “No hubo por parte de la AGN o algún auditor externo ningún señalamiento o párrafo de énfasis respecto a las operaciones de cobertura del Banco Central en los últimos 20 años. En ninguno de los doce ejercicios anteriores hubo un señalamiento como el que sí hicieron este año”.
  18. “Los precios de ejercicio del techo le permitían al Banco Central capturar subas adicionales de hasta un 30%. O sea, protegíamos la ganancia del 2024 entera y todavía podíamos capturar un 30% de ganancia adicional”.
  19. “Con la estrategia implementada bajo el manual de administración de reservas, el Banco Central capturó el 100% de la apreciación del oro en 2024 y el 70% de la apreciación del oro en 2025, equivaliendo a USD 3.500 millones de dólares”.
  20. “El oro se valorizó fuertemente y la cobertura cumplió su función: limitó el riesgo ante una eventual caída. La gestión de reservas se evalúa de manera integral, no se selecciona el renglón que me conviene mirar cuando estoy haciendo una evaluación”.
Continue Reading

ECONOMIA

Mercado Pago, a un paso de ser banco tras una autorización clave del BCRA

Published

on


La Superintendencia de Entidades Financieras dio el visto bueno técnico al pedido de la fintech. ¿Cuándo llegaría la aprobación definitiva?


Advertisement

Puntos importantes

Checkbox Checked
Mercado Pago recibió la aprobación técnica del BCRA para su licencia bancaria en Argentina.
Checkbox Checked
La fintech busca ofrecer cuentas CBU, habilitando el cobro de salarios directos y más servicios.
Checkbox Checked
Competirá con bancos tradicionales, pudiendo captar depósitos y expandir la oferta de créditos.

Cuándo podría convertirse Mercado Pago en banco

Qué cambiará para los usuarios de Mercado Pago

Mercado Pago avanza en tres frentes para ganar terreno frente a los bancos


banco central,bancos,fintech,mercado pago,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex

Advertisement
Continue Reading

ECONOMIA

Martín Redrado: "En 2027 vamos a tener tensión con el dólar y hay que estar preparados"

Published

on


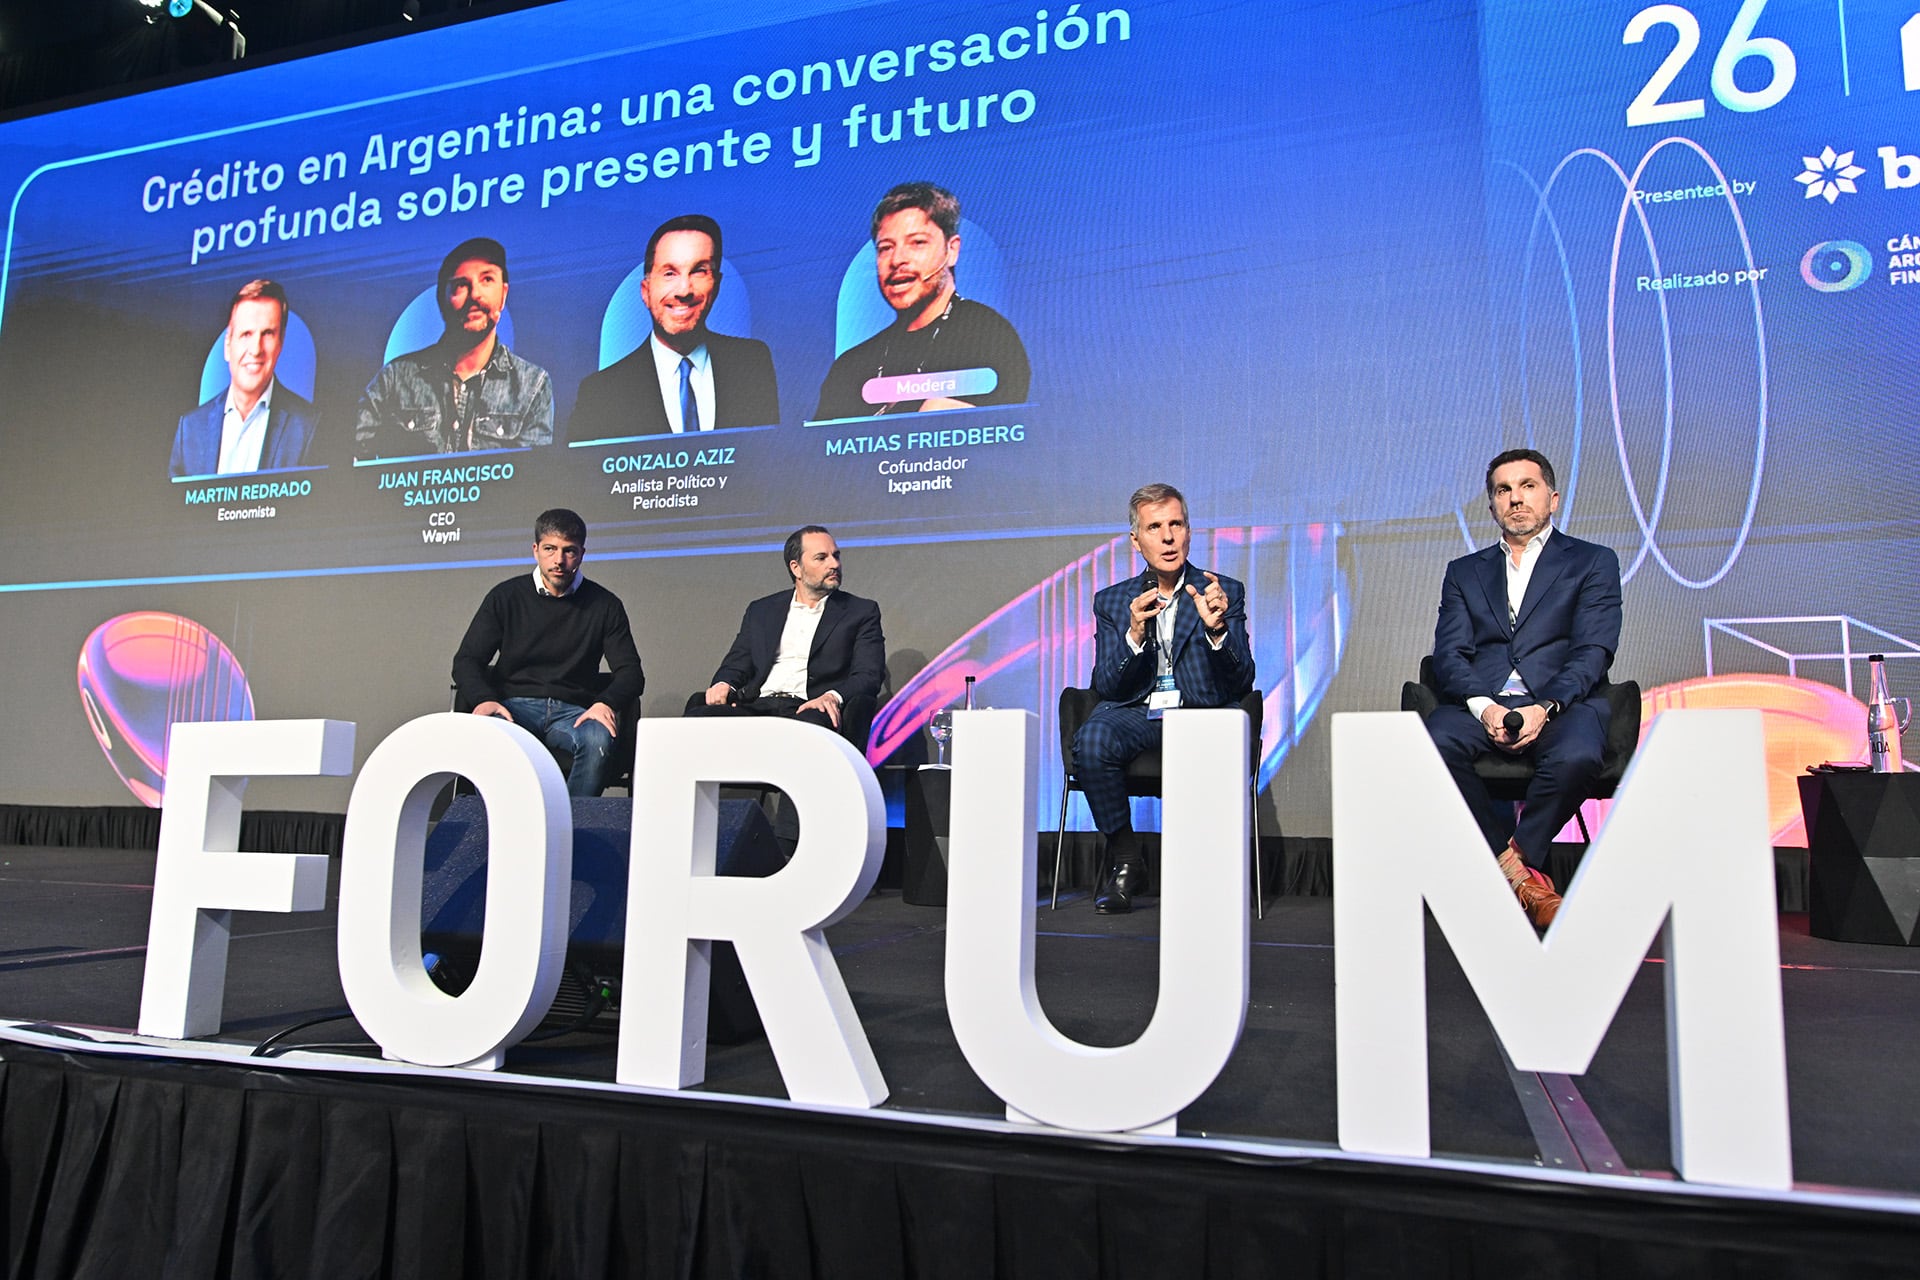
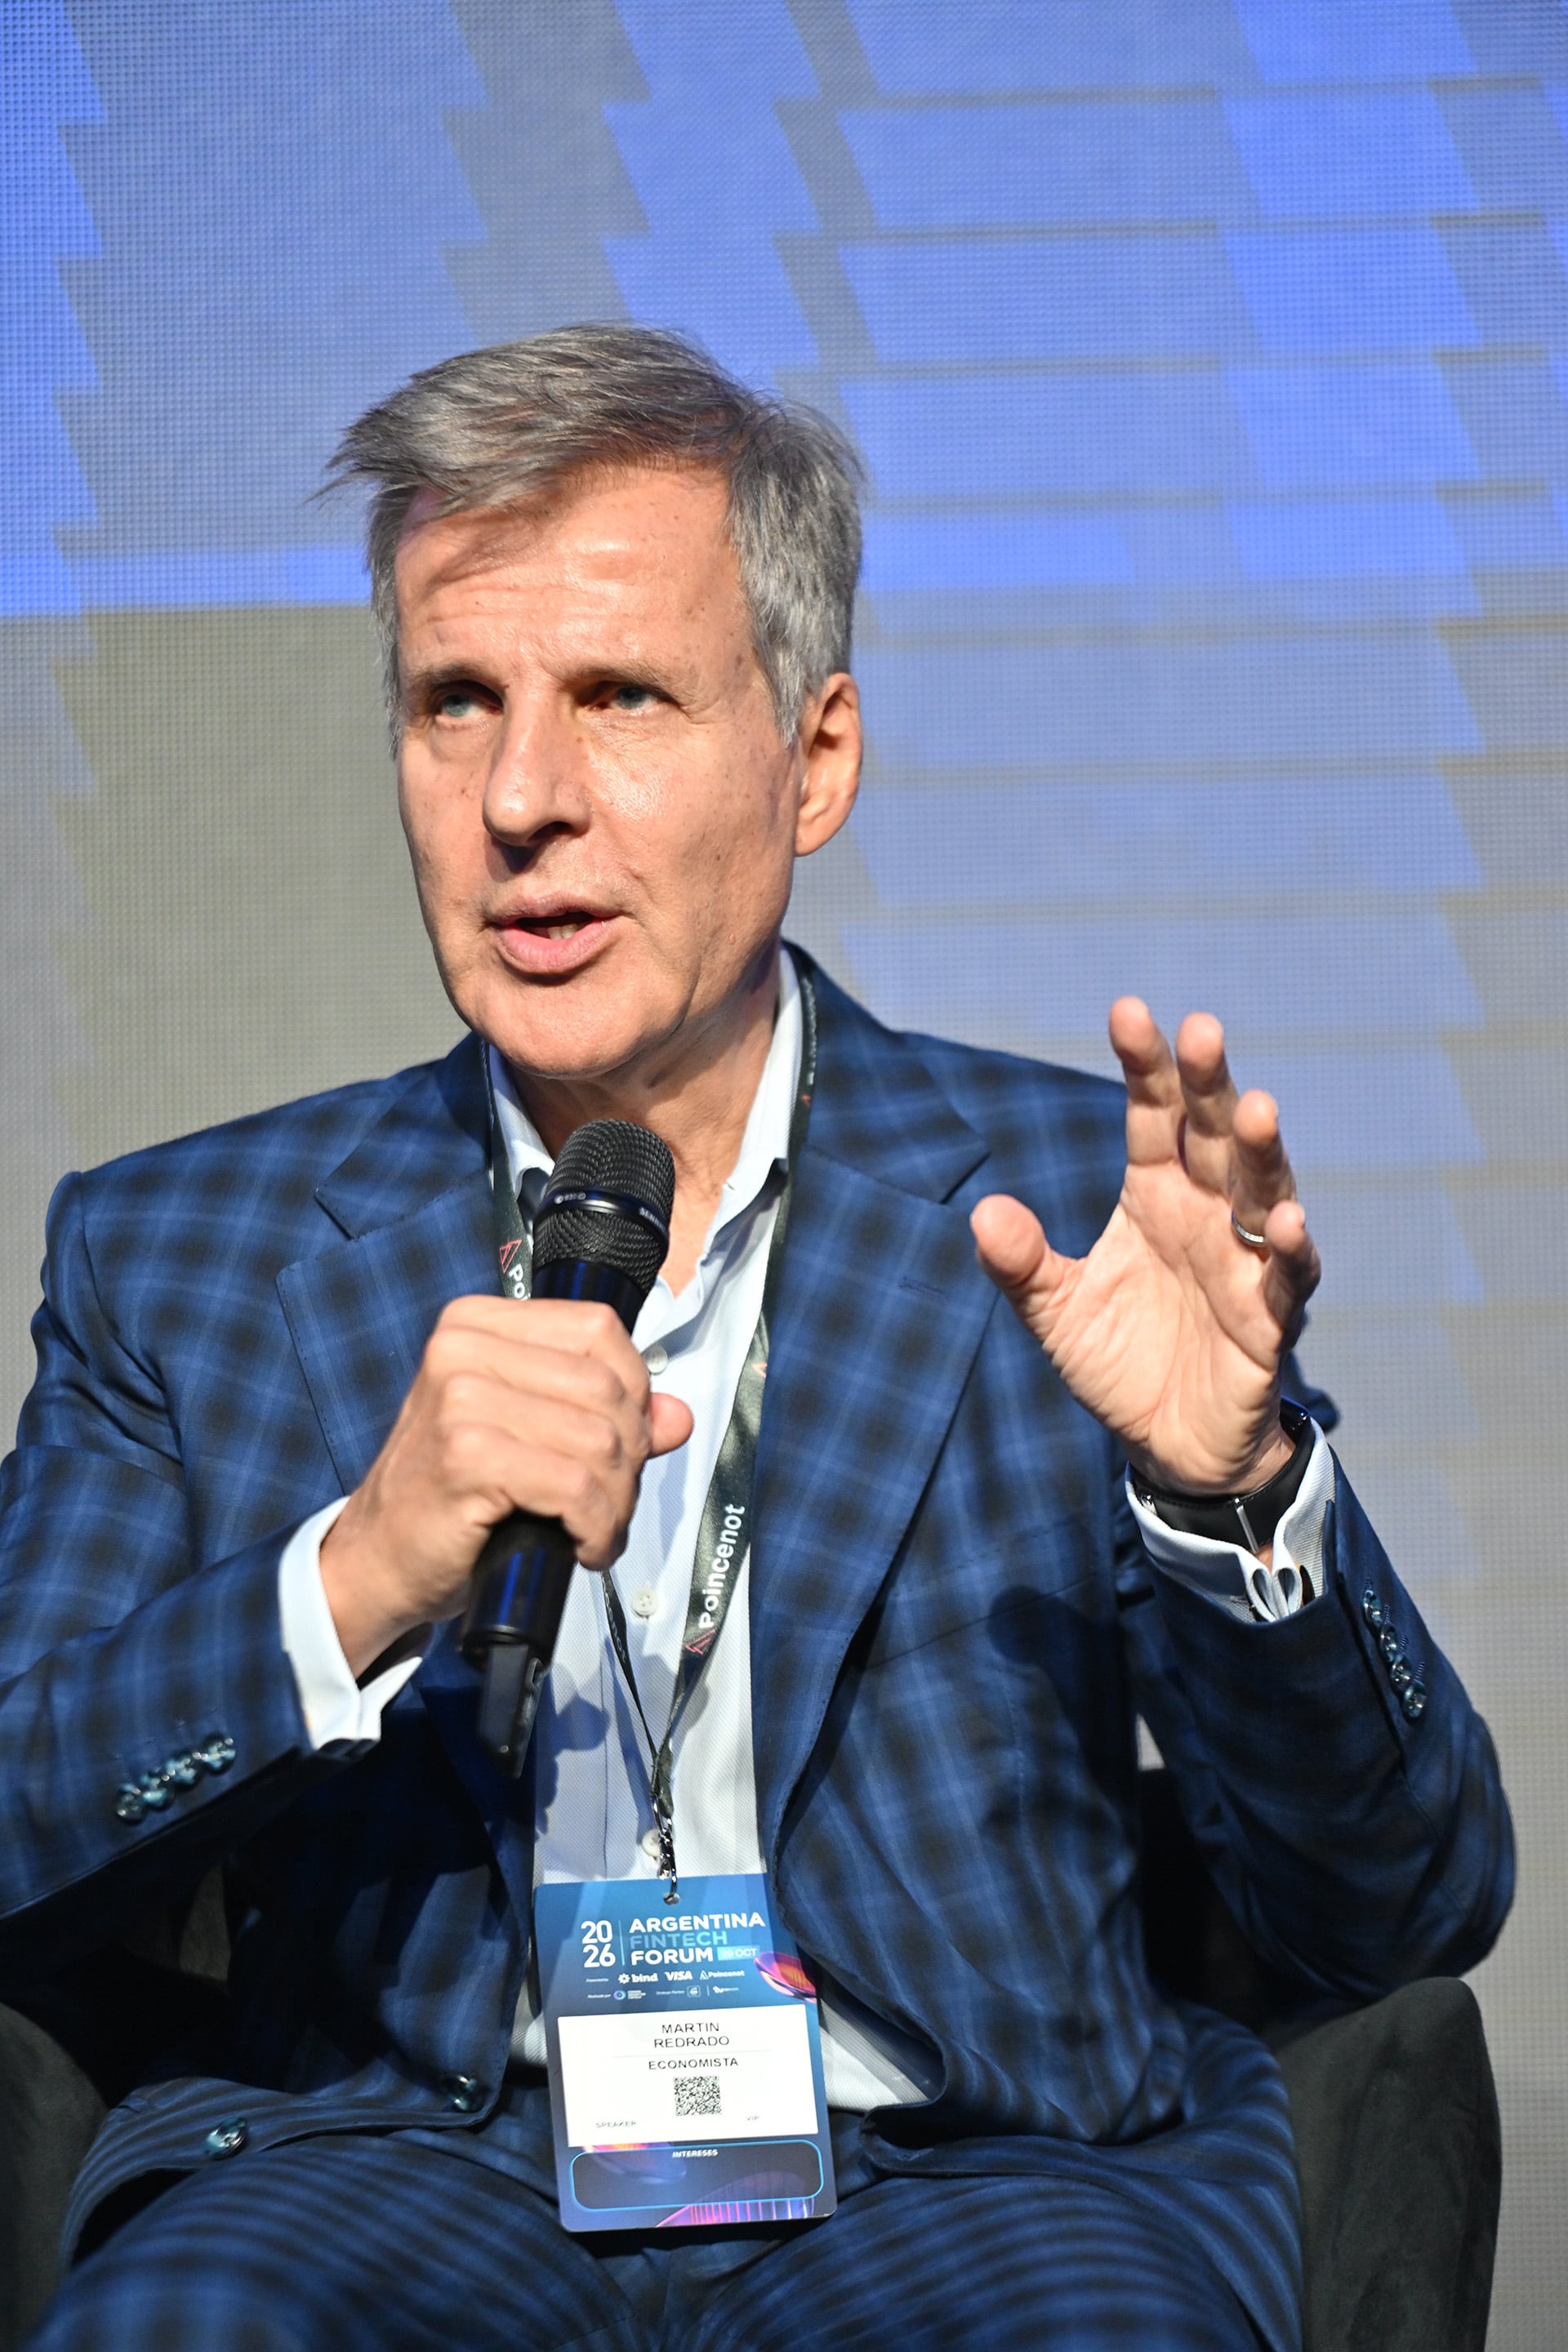
En el marco del Argentina Fintech Forum 2026, el titular de la Fundación Capital y ex presidente del BCRA, Martín Redrado, anticipó que el 2027 no será sencillo para el Gobierno sostener la tranquilidad del dólar. Justamente en los cambios implementados en la política cambiaria durante el año pasado, Redrado encuentra el origen de la disparada de la morosidad en los préstamos que tuvo su pico en la primera mitad de este año.

“Lamentablemente, en 2027 vamos a tener tensión cambiaria. Nos guste o no nos guste, hay que estar preparados. El Banco Central cambió de política y compró casi 15.000 millones de dólares en lo que va del año”, señaló Redrado.

Advertisement

Rechazó además el argumento oficial de que la escasez de pesos reduce el riesgo de una nueva presión cambiaria a medida que se acerquen las elecciones. “Dicen que no hay pesos en la economía porque ya se dolarizaron todos. Falso”, dijo, antes de advertir que hasta las elecciones vencen unos 200 billones de pesos en instrumentos emitidos por la Tesorería. “Con un clic en el home banking, vos te salís de eso y es materia prima para una corrida”, alertó Redrado.

Planteó dos variables que deberán seguirse en los próximos meses: la acumulación de reservas y la evolución de la actividad económica. “Hay que mirar cuántos dólares tenemos entrando en marzo y si la economía finalmente arranca”, dijo.

Por otra parte, minimizó que las razones detrás de la suba del riesgo país estén en el plano político: “El riesgo kuka, si estuviera, depende de quién sea el candidato de la oposición, puede llegar recién para junio o julio del año que viene”, afirmó. Sin embargo, sostuvo que el principal foco está en las necesidades de divisas vinculadas a la deuda y a la dolarización de carteras.

Advertisement

Fintech Forum 2026 - Martín Redrado

“La Argentina tiene los dólares suficientes para hacer frente a la deuda que vence el año que viene. No me cabe duda de que este equipo económico va a hacer lo que sea necesario para pagarla, pero las necesidades de dólares que tiene la Argentina son financieras y por formación de activos externos o dolarización”, señaló el economista.

En ese plano, destacó dos cifras: USD 20.000 millones a pagar como deuda y USD 33.200 millones de dolarización durante el período preelectoral de 2025.

El origen de la mora

En abril del año pasado, recordó, hubo un giro del Gobierno en la política cambiaria: “Veníamos con una devaluación mensual del 2%, que luego cambiaron al 1%, en este sistema de bandas cambiarias. Entonces, yo le preguntaba al equipo económico: sabiendo que las bandas cambiarias eran $1.000 en el piso y $1.400 en el techo, en ese momento, ¿dónde iba a intervenir el Banco Central para comprar divisas?”

Advertisement

Redrado señaló: “Los funcionarios siempre tienen que estar preparados. Mi pregunta para el equipo económico era ¿cómo se preparaba el gobierno para el peor escenario, cuando toque el techo de la banda? Puede ser inmediato. Uno de ellos me dijo: ‘el escenario es que el dólar llega a $1.000; recién ahí vamos a comprar’. Incluso, el acuerdo con el Fondo le daba discrecionalidad al equipo económico para comprar dólares entre $1.000 y $1.400. Y el equipo económico dijo: ‘No, queremos que el tipo de cambio baje a $1.000 y, en ese momento, vamos a comprar’.

Martín Redrado participó en Argentina FIntech Forum 2026

Ese dólar a $1.000, como es sabido, nunca llegó. “¿Qué pasó con eso? No se compró un solo dólar en términos de acumulación de reservas. El Banco Central llegó desnudo, por no decirlo de otra manera, al período preelectoral. ¿Qué tuvo que hacer entonces? Subir la tasa de interés a las nubes. Eso fue lo que empezó a multiplicar el problema de mora”, señaló Redrado. Y en esa suba de tasas encontró su origen la morosidad en los créditos.

Para el ex presidente del Banco Central, “el problema de mora es por baja en salarios que van por detrás de la inflación y una tasa de interés que el Banco Central la llevó a las nubes para que la gente no se fuera al dólar, sino que se quedara en pesos”.

Advertisement

También rechazó el discurso oficial referido al pico de casi 13% de morosidad en los créditos al sector privado: “Cuando a mí los funcionarios me dicen que es un problema de privados contra privados, yo les digo que alguna cuota de responsabilidad tienen, porque la política del año pasado llevó a esta situación y han decidido no hacer absolutamente nada”.

Martín Redrado,Argentina Fintech Forum,fintech,economía

Advertisement
Continue Reading

Tendencias