ECONOMIA
El desafío de quebrar el piso de 30%: cuánto tardaron otros países de la región en bajar la inflación a un dígito anual

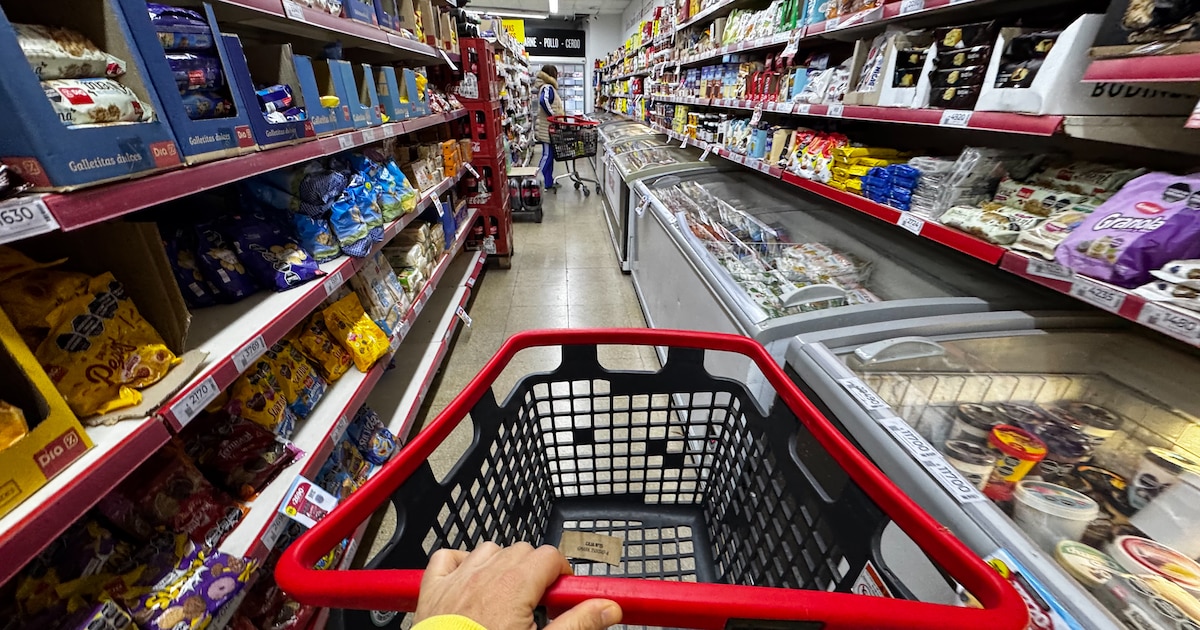
La mayor parte de los pronósticos de consultoras proyectan que 2026 cerraría con una inflación por encima del 30 por ciento

Ecuador y Brasil fueron los países que lograron este objetivo en menos tiempo, con apenas dos años entre su último año con una tasa superior al 30% y el primero con un registro menor al 10%, México, Perú y Uruguay necesitaron cuatro
La segunda fase de ese proceso acostumbra a ser más compleja ya que “el foco se traslada hacia los componentes más persistentes: alquileres, servicios médicos, seguros, servicios (Filippini)
alimentos,consumidores,consumo,estanterías,supermercado








ECONOMIA
El “efecto Lula” condiciona a los activos argentinos: por qué el mercado mira con cautela las elecciones de 2027
La Argentina quedó afuera de la euforia por el triunfo de los Demócratas en Estados Unidos, pero se trata de un movimiento reflejo. Este cambio de escenario no afectará al país porque el swap de EE.UU. para el pago de la deuda en 2027 no desaparecerá y los bonos locales en estos niveles de precios vuelven a ser atractivos.
Las reacciones iniciales suelen ser de euforia o depresión en cualquier evento trascendente. El corto plazo equilibra los mercados. Por caso, que los bonos del Tesoro estadounidense hayan subido y su tasa de retorno haya retrocedido a 4,88% es una buena noticia para los títulos argentinos. También subieron los títulos soberanos de Europa y Japón. Pero si se mira el panorama más amplio, ayer el gran ganador fue China. El ETF que lo representa, el EFX, subió 4,3 por ciento.
El efecto de cualquier acontecimiento se multiplica en la Argentina. En teoría, la solidez de las cuentas fiscales debería funcionar como un escudo, pero la debilidad política termina por condicionarla. Las chances de un triunfo en las elecciones de 2027 no están aseguradas y nadie descarta una segunda vuelta. Ese escenario remite a las elecciones de Brasil: la Argentina acusa el “efecto Lula”.
De hecho, Brasil reaccionó con alzas de 1,23% en la bolsa de San Pablo y una caída del dólar de 5,50 a 5,46 reales. El ETF que lo representa subió 1,7 por ciento. Por otra parte, el Banco Central brasileño dio una señal de que habrá ajuste. En su reunión de ayer mantuvo la tasa Selic en 13,7% e interrumpió cinco bajas consecutivas; en marzo pasado la tasa estaba en 15 por ciento.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Los fundamentos de la decisión fueron el deterioro de la inflación y de las expectativas inflacionarias, pese a la caída de la actividad económica, que alcanzó su nivel más bajo de los últimos cinco años.
Los efectos del triunfo deberán evaluarse a largo plazo. Los aranceles continuarán mientras Donald Trump sea presidente, aunque podría haber modificaciones acotadas, ya que no tendría margen para imponer nuevas trabas a las importaciones. Entre las más afectadas figuran las acciones vinculadas con la inteligencia artificial, un sector que ya recibió señales de la nueva gobernadora de Texas sobre una posible regulación de las tarifas y de la generación eléctrica, encarecidas por el alto consumo de esta tecnología.
La otra gran señal vino del derrumbe del petróleo de más de 8% que arrastró a todas las acciones ligadas al sector. Hay una gran apuesta a la reapertura del estrecho de Ormuz.
Matías Togni, analista de la consultora petrolera NextBarrel, señaló que “la percepción del mercado, dada la magnitud de la derrota es que las aventuras militares de Trump tienen los días contados. Hasta el viernes pasado el precio del Brent tenía incorporado un ataque a Irán dentro de esta semana, pero a la luz de la debilidad política tanto dentro de Estados Unidos como afuera, presentan una oportunidad para ciertos actores que hasta ahora estaban marginados en este conflicto, particularmente China, de tener un protagonismo y concluir el conflicto por la vía diplomática”.
Togni agregó que los “benchmarks” o indicadores del mercado físico ya estaban negativos la semana pasada, lo que vemos esta semana es un acople de los futuros, que tenían embebido 20 dólares de prima de riesgo. Ahora, para el gasoil es todo lo contrario, ya que esto indirectamente golpea a Putin y mejora la posición de Zelensky en Ucrania que tiene vía libre para seguir atacando refinerías en Rusia. De hecho, ya atacó una esta semana y el crack spread (la diferencia entre futuros de Gasoil y del Brent) de hecho subió un 5 por ciento. Por supuesto que esto puede cambiar en cualquier momento, pero el impacto ya se produjo.
Por eso, las Bolsas de Nueva York tardaron en reaccionaron. Después de una hora los inversores sacaron sus conclusiones y los resultados apuntan a que hay mayores apuestas a los sectores tradicionales que a los de defensa por la posible suspensión del conflicto con Irán, y a los tecnológicos.
El Dow Jones, que representa a las grandes empresas de salud, consumo, comunicaciones y bancos, aumentó 3,03 por ciento. El indicador incluye, además, tecnológicas como Microsoft, Apple, Cisco e IBM entre otras, que pueden ver acrecentadas sus utilidades si hay regulaciones en los precios de la electricidad. El S&P 500 el indicador más amplio que incluye 500 empresas, subió 1,58% y el Nasdaq el de las nuevas tecnologías fue el de menor suba con 1,44 por ciento.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El equipo de Research de Adcap Grupo Financiero opinó que “el resultado implica un sesgo negativo para los activos argentinos, aunque la dinámica electoral local seguirá siendo el principal determinante de su desempeño. Si bien el mercado anticipaba una victoria demócrata, su magnitud superó lo incorporado en los precios. Además, el resultado llega en un contexto de creciente cautela y menor apetito global por el riesgo.
“Como referencia, los indicadores de high yield (los bonos de alto rendimiento) que seguimos ya se encuentran en niveles de mediados de marzo de 2025, previos a la fuerte corrección posterior al Liberation Day. Los activos globales que más han caído en las primeras horas luego del resultado están asociados al desarrollo de tecnologías relacionadas con la Inteligencia Artificial, por cautela ante la posibilidad de mayor regulación”, agregó el análisis.
Por su parte, Andrés Azicri, presidente y CIO de Vector Investments, opinó que puede haber “una posible depreciación del dólar a nivel internacional que favorecería el precio de los commodities y, en un escenario de estabilidad cambiaria, mejorar parcialmente la competitividad del peso argentino frente a algunos de sus socios comerciales ¿Podría el resultado electoral dificultar el acceso a las líneas de asistencia? Consideramos que no necesariamente, dado que la utilización del Exchange Stabilization Fund (ESF), como ocurrió en 2025, no requiere aprobación del Congreso estadounidense.
“Por otra parte, una reducción sostenida del riesgo país dependerá de la evolución de la actividad económica durante el tercer trimestre y de la consolidación de señales de recuperación que contribuyan a fortalecer la confianza de los consumidores y los inversores. Esto contribuirá a alejar temores al regreso de políticas que dañan substancialmente el valor de los activos argentinos, condición necesaria para que el riesgo país retome un sendero decreciente”, acotó Azicri.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Los bonos soberanos fueron los más castigados por la victoria demócrata. Las caídas fueron de hasta 1% y elevaron el riesgo país 21 unidades (+2,5%) a 852 puntos básicos.
En el Mercado Libre de Cambios (MLC) se operaron USD 698 millones y el dólar mayorista bajó $5 a 1.546 pesos. El Banco Central compró 9 millones de dólares. Las reservas aumentaron USD 142 millones a USD 50.435 millones por la fuerte reacción del oro de más de 3%, debido a que el dólar cayó 0,45% en el mundo.
En la plaza financiera el MEP aumentó $10 a $1.584, mientras el contado con liquidación (CCL) tuvo una leve suba de $2 a 1.676 pesos. El “blue” bajó $10 a 1.560 pesos.
La consultora F2 que dirige Andrés Reschini indicó que el dólar “en futuros desaceleró incrementándose unos USD 43 millones luego de tres ruedas (exceptuando la de fin de octubre) con incrementos cercanos a USD 180 millones y también se contrajo el volumen operado en bonos dollar linked (DL) en BYMA”.
El índice Merval de las acciones líderes bajó 2,4% en pesos y 2,6% en dólares. En el mercado overnite, anoche se operaba con la mente más fría. El Dow Jones anotaba subas de 0,20%; el S&P 500 estaba neutro y el Nasdaq de las acciones tecnológicas estaba en franca caída de casi 1 por ciento.
El oro seguía subiendo y operaba 1% arriba, mientras el dólar aceleraba su retroceso a 0,16 por ciento. El petróleo prolongaba su caída y el Brent cotizaba USD 94 (-0,5%) por barril.
La Argentina hoy podría tener un leve rebote. Hay un panorama más amplio para analizar, pero la carga de las expectativas de las próximas elecciones presidenciales limita cualquier reacción.
South America / Central America
ECONOMIA
Un foro empresarial reúne a figuras del Gobierno, líderes globales y expresidentes para debatir el nuevo orden económico

Una nueva edición del Foro ABECEB se realiza hoy en el Faena Art Center de Buenos Aires con una convocatoria que incluye a funcionarios del Gobierno nacional, ex presidentes de Argentina y España, y referentes internacionales de finanzas y geopolítica. El encuentro, organizado por la consultora que lidera Dante Sica junto a Mariana Camino, propone debatir cómo posicionarse ante un reordenamiento del sistema económico global que ya impacta en las decisiones de las empresas argentinas.
La jornada se divide en dos bloques. El primero agrupa una serie de paneles sobre geopolítica, flujos de capital y el lugar de América Latina en la nueva arquitectura mundial. El segundo pone el foco en las decisiones empresariales concretas: cómo liderar, cómo producir y cómo incorporar tecnología en un contexto de alta volatilidad.
La apertura corre por cuenta de Gary Litman, vicepresidente senior de Iniciativas Globales de la U.S. Chamber of Commerce, que participa de forma virtual en una entrevista sobre el nuevo orden mundial. El panel sobre capital, deuda y poder convoca a Luis de Guindos, exvicepresidente del Banco Central Europeo, junto a Vladimir Werning, vicepresidente del Banco Central de la República Argentina (BCRA). La pregunta que articula ese bloque es qué hace hoy que una geografía sea financiable y atractiva en un mundo donde el poder político vuelve a intervenir sobre el capital.
La agenda global también incluye a Mariano Rajoy, expresidente del Gobierno de España, y a Martha Lucía Ramírez, exvicepresidenta de Colombia, en un panel sobre cómo gobernar cuando cambian las reglas, moderado por Inés Capdevila, directora de noticias de LATAM de CNN.

El viceministro de Economía de la Nación, José Luis Daza, cerrará el primer bloque con una presentación sobre la visión económica del Gobierno y las perspectivas de crecimiento de Argentina. También participará Mauricio Macri, expresidente de la República Argentina, en una conversación sobre liderazgo en tiempos de transformación.
Después, el foco vira hacia la industria y la tecnología. Daniel Hadad, empresario de medios, periodista y abogado, liderará la charla “La IA ya no es tecnología: es infraestructura económica”. La presentación plantea que la inteligencia artificial dejó de ser una herramienta sectorial para convertirse en un componente estructural de la economía, con consecuencias directas sobre la competitividad de las empresas.
El bloque tecnológico continúa con Marcelo De Santis, CEO y fundador de The Ascent, que abordará dónde queda la ventaja competitiva cuando todas las organizaciones acceden a la misma tecnología. La jornada cierra con la participación del ministro de Desregulación y Transformación del Estado, Federico Sturzenegger, que expondrá sobre competitividad y transformación del Estado. Las palabras finales estarán a cargo de Camino. El evento comienza a las 9 y se extiende hasta las 18.
“El costo de revertir es más alto”: la tesis de fondo que llega al foro
El hilo conductor del encuentro es el análisis que ABECEB viene desarrollando desde fines de 2023 a través de su Índice de Reversión del Modelo (IRM), una herramienta que procesa 22 series cuantitativas para responder una pregunta concreta: qué tan probable es que el sistema político decida revertir las reglas de juego actuales. El índice cayó 22% entre noviembre de 2023 y el tercer trimestre de 2026, al pasar de 53 a 42 puntos sobre una escala de 100, impulsado principalmente por la desinflación, la convergencia de la brecha cambiaria a cero y la acumulación de reservas.
“El costo de revertir es más alto que el de continuar”, sintetizó Camino al presentar el índice, en una reunión con la prensa previa al evento. El argumento central es que una parte del cambio en curso ya se volvió difícil de desandar: el Régimen de Incentivo para Grandes Inversiones (RIGI) tiene contratos firmados, inversiones en curso y litigios internacionales asociados, a los que se suman gasoductos operativos, acuerdos de largo plazo y capital hundido en energía, minería y agroindustria. Desde la consultora sostienen que esos factores acotan la discrecionalidad de cualquier gobierno futuro, independientemente de su signo político.
Para el cuarto trimestre de 2026, el riesgo que identifica el IRM ya no proviene de un shock financiero sino de la fricción social y microeconómica: el desgaste preelectoral, la caída de imagen del Gobierno y la presión sobre sectores industriales que atraviesan un proceso de reconversión forzosa ante la apertura importadora. Es en ese marco que ABECEB propone el debate de hoy: cómo posicionar a la Argentina en un contexto mundial con reglas menos definidas, tensiones geopolíticas que pasaron a ser variables de planeamiento y un orden global que crecerá menos en los próximos años.
ECONOMIA
La incertidumbre política aleja a los inversores de los activos argentinos y el riesgo país alcanzó un nuevo máximo anual
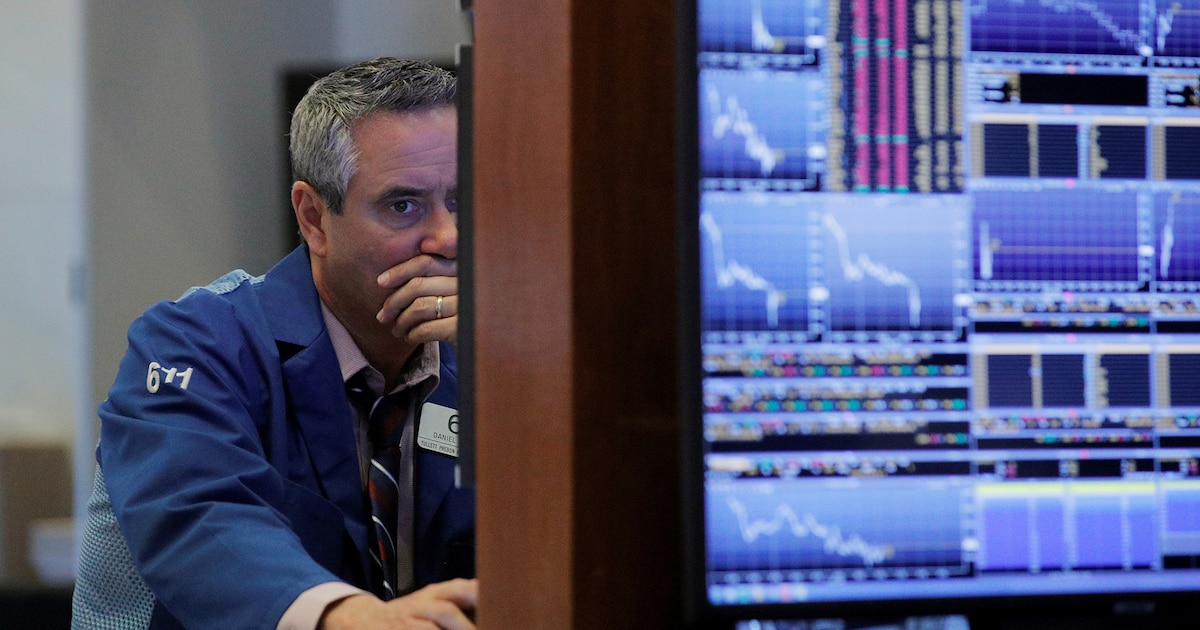
Pese a un arranque titubeante, los mercados tuvieron una gran recuperación luego de las elecciones legislativas en los Estados Unidos. El índice Dow Jones, que agrupa a las empresas industriales más importantes de EE.UU., subió casi 3%, mientras el barril de petróleo tuvo su caída más fuerte de los últimos meses, cercana al 8 por ciento.
Esta euforia, sin embargo, no contagió al mercado local. Las acciones bancarias que cotizan en Nueva York sufrieron otra caída y los bonos también operaron en rojo, con pérdidas que promediaron el 0,5 por ciento. Como consecuencia, el riesgo país finalizó en un nuevo máximo anual superando los 850 puntos básicos.
Si había un día en el que cabía esperar una recuperación era ayer. Además del fuerte rebote de los mercados también cayó la tasa de interés. El rendimiento de los bonos norteamericanos a 10 años se ubicó por debajo de 4,90% anual. Pero nada de esto alcanzó para generar el entusiasmo de los inversores y los activos argentinos siguieron de capa caída.
Incluso el mercado brasileño, muy golpeado por la reciente y sorpresiva victoria de Lula Da Silva, se comportó mejor que el argentino. El dólar cayó levemente a 5,46 reales y el índice Bovespa subió 1 por ciento.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La mejora de Wall Street tras la derrota republicana en las elecciones legislativas tuvo varias aristas. Pero quizás la más relevante es la expectativa del mercado respecto a una pronta resolución de la guerra con Irán. El petróleo tuvo una fuerte caída del 8% y el Brent quedó en USD 95, cuando hace apenas una semana había rozado los 115 dólares.
En la medida que caiga el precio del crudo cederían las presiones inflacionarias que llevaron a la Reserva Federal a subir la tasa en septiembre y es probable que vuelva a hacer a fin de año.
Sin embargo, el retroceso de las tasas largas refleja que la expectativa es a una baja de la inflación hacia adelante. Por ahora todo es en un plano especulativo, pero lo cierto es que Wall Street borró con la suba de ayer buena parte de las pérdidas acumuladas en los últimos días.
En el caso de las tecnológicas, las subas fueron menos significativas. Uno de los temas que se sigue con atención es que los demócratas podrían aprovechar su mayoría legislativas para ponerle un freno a los avances en el desarrollo de la Inteligencia Artificial. Donald Trump, sin embargo, se niega porque tendría un impacto negativo en el crecimiento.
Con este escenario no pasa desapercibido que los bonos argentinos no logren repuntar. Las explicaciones para que eso ocurra pueden ser muchas, depende quién analice.
Pero algo que parece claro es que el escenario de elevada incertidumbre electoral está jugando una mala pasada y hace que los inversores prefieran no tomar riesgos exagerados.
No solo hay una incógnita mayúscula respecto al candidato que surgirá del kirchnerismo, sino también ahora en el frente libertario. La aparición en el mapa electoral de Patricia Bullrich también colabora a la confusión. ¿Conviene en realidad que haya muchos candidatos pro mercado como el propio Javier Milei, Bullrich o Hernán Lacunza? ¿O en realidad significa dividir el voto y aumentar las chances de la oposición?
A diferencia de lo que sucede en otros mercados de la región, incluso en Brasil, las elecciones en Argentina suelen ser a todo o nada. El péndulo es tan grande que desorienta al inversor.
La posibilidad de equivocarse como pasó con la apuesta a favor de Flavio Bolsonaro en la última elección brasileña le costó caro a muchos inversores. Y ahora son pocos los que están dispuestos a asumir grandes riesgos con Argentina. Es preferible, desde ese punto de vista, esperar a tener un panorama más claro que apresurarse y sufrir fuertes pérdidas adicionales.
Por supuesto la otra pregunta es si el gobierno norteamericano mantendrá su firme apoyo a Milei a medida que se aproximen las elecciones del año próximo. En 2025 fue clave el apoyo del secretario del Tesoro, Scott Bessent, quien salió a vender dólares para frenar la corrida. Pero nadie sabe si ese respaldo seguirá estando en este nuevo contexto político el año próximo.

Cámara periscópica de 50 MP y tecnología NXTPAPER en pantalla AMOLED: así es el nuevo smartphone que llega a Perú

De ser una estrella del fútbol a montar un imperio de USD 12.000 millones: “Algunos jugadores prefieren la PlayStation, yo elegí aprender”

Fentanilo mortal: la Fiscalía rechazó los planteos de nulidad de García Furfaro y pidió continuar con la instrucción

¿Dónde ver EN VIVO y ONLINE el AEK Athenas vs Real Madrid por la Champions League?

El “efecto Lula” condiciona a los activos argentinos: por qué el mercado mira con cautela las elecciones de 2027

Robo y fuga: Lali Espósito sufrió un alarmante episodio a días de su casamiento con Pedro Rosemblat

Qué pasó con el Refugio de Eli y por qué hizo enfurecer a Santi Maratea: «Fue un desastre, él nunca más le contestó y le prohibió…»

La oposición cuestionó la suspensión de embargos a las pymes y criticó el plan económico: “Llegaron tarde”

Agustín Caulo: “El Gobierno sigue trabajando para que no se politice la visita de León XIV a la Argentina”

Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez

 CHIMENTOS3 días ago
Qué pasó con el Refugio de Eli y por qué hizo enfurecer a Santi Maratea: «Fue un desastre, él nunca más le contestó y le prohibió…»
- POLITICA23 horas ago
La oposición cuestionó la suspensión de embargos a las pymes y criticó el plan económico: “Llegaron tarde”
- POLITICA1 día ago
Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez