Connect with us

ECONOMIA

El dólar subió por tercer día consecutivo y alcanzó el nivel más alto de octubre

Published

on


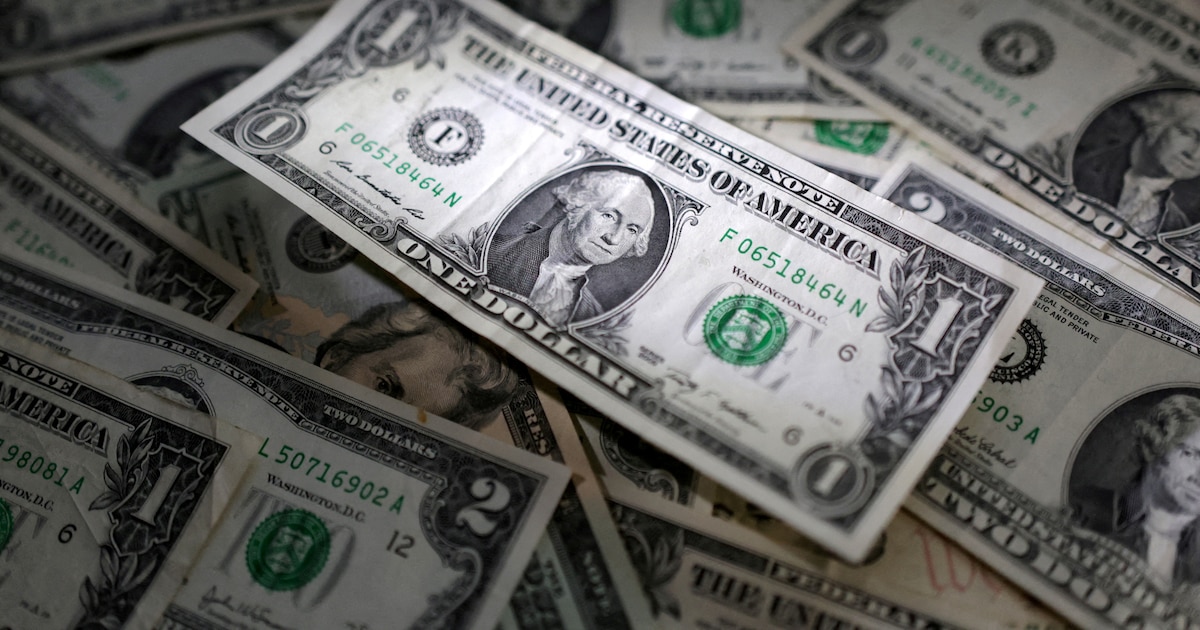
El volumen de negocios en el mercado mayorista se mantiene elevado en octubre, un nivel acorde a las cifras muy positivas de exportaciones y superávit comercial de 2026. Con negocios por USD 673,2 millones en el segmento de contado, el dólar mayorista tuvo una suba marginal de 50 centavos, a 1.525 pesos, para regresar a su precio más alto desde el récord nominal de $1.525,50 del 25 de septiembre, después de tres sesiones seguidas en alza.

En octubre el dólar suma ocho pesos o 0,5%, a un ritmo aún inferior al de la inflación. En el último año el tipo de cambio oficial avanzó 50 pesos o solo 3,4 por ciento.

Advertisement

El BCRA estableció un techo para el régimen de bandas cambiarias en los 1.940,30 pesos. El dólar mayorista quedó a 415,39 pesos o 27,2% de ese límite teórico para la libre flotación.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

“El dólar mayorista parecería amagar con intercalar un respiro más cerca de los $1.525, posiblemente antes de retomar un gradual reacomodamiento en el tiempo a fin de no quedar cada vez más atrás de la inflación. Más allá de las acotadas oscilaciones de las últimas ruedas, el principal foco sigue estando en el ritmo de compras del BCRA, que durante octubre viene promediando unos USD 90 millones diarios -más allá de que ayer aflojaron-, lo que evidencia una fuerte aceleración respecto a agosto y septiembre”, evaluó el economista Gustavo Ber.

Advertisement

El dólar al público ganó cinco pesos o 0,3%, a $1.545 para la venta, según la referencia del Banco Nación, en un máximo nominal ya alcanzado a fines de septiembre.

El dólar blue ganó diez pesos, a $1.570 para la venta, también récord nominal que iguala el máximo del 28 de julio. También registró un máximo histórico las paridad bursátil del “contado con liquidación” a $1.633 en acciones.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Advertisement

En el mercado de futuros el dólar operó con mínimas variantes y un volumen en pesos equivalente a USD 806,2 millones, según datos de A3 Mercados. Las posturas más negociadas, para fin de octubre, quedaron invariables a 1.534 pesos, mientras que los contratos para fin de año se pactaban a 1.590,50 pesos.

Detrás de la calma cambiaria a lo largo de este año sobresale el fundamento de el importante volumen de operaciones, que excedió el período estacional de las altas liquidaciones del agro en el segundo trimestre, gracias al récord exportador

“La balanza comercial de septiembre alcanzó un superávit de USD 2.976 millones, impulsado por exportaciones récord y por el desempeño de energía y combustibles. El flujo mejora la generación de divisas, aunque parte del resultado también refleja una contracción de las cantidades importadas”, aportó Vector Investments.

Advertisement

“De acuerdo con los datos del INDEC, las exportaciones ascendieron a USD 10.036 millones respaldadas por un alza interanual del 21,6%, donde el sector energético actuó como el principal dinamizador tras un salto del 89,1% en combustibles -liderado por el desempeño del petróleo en Vaca Muerta por mayores volúmenes y precios-, acompañado por incrementos del 17,5% en manufacturas industriales y del 16,8% en las de origen agropecuario”, precisó Ignacio Morales, Chief Investments Officer de Wise Capital.

“En contraste, las compras internacionales retrocedieron un 2,5% interanual hasta los USD7.060 millones, resentidas principalmente por retracciones en la adquisición de vehículos (-27,2%) y bienes de capital (-10,4%)”, indicó Morales.

Advertisement

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

“Hacia adelante, la reciente recuperación de los precios internacionales de los granos y los todavía elevados precios de la energía deberían seguir sosteniendo las exportaciones durante los próximos meses, con un superávit comercial promedio de alrededor de USD 2.000 millones”, proyectó Max Capital.

“Con estos elementos, y considerando que el saldo acumulado ya superó los USD 21.000 millones, el superávit comercial de 2026 podría ubicarse por encima de los USD 26.000 millones, más del doble del resultado de 2025 (USD 11.320 millones)”, estimó la consultora Abeceb.

Advertisement

Europe

Advertisement

ECONOMIA

Cuáles son las consecuencias para la economía Argentina de un riesgo país de mas de 1.000 puntos

Published

on


La suba del riesgo país margina a la Argentina de los mercados internacionales.

  1. Crédito externo prohibitivo. El Estado, las provincias y las empresas enfrentan tasas de interés muy elevadas para emitir deuda o tomar préstamos en el exterior, lo que dificulta refinanciar vencimientos y atraer capital fresco. A la vez, los pagos en efectivo de estos vencimientos -práctica habitual de la administración de Javier Milei- obliga a sacrificar divisas de las arcas públicas y reforzar medidas de ajuste fiscal para obtenerlas.
  2. Caída de activos financieros. La venta de bonos soberanos hace subir sus rendimientos y bajar su precio, mientras que las acciones locales y los ADR suelen retroceder por esa mayor aversión al riesgo dado ese contexto general. Por lo tanto, la pérdida de valor se extiende a empresas e inversores individuales.
  3. Presión sobre el dólar y las reservas. La búsqueda de cobertura en moneda dura impulsa al alza los tipos de cambio financieros, paralelos y oficiales, y exige mayor intervención del BCRA o el Tesoro en el mercado para sostener las reservas internacionales frente a los pagos de deuda. El estancamiento del nivel de activos del BCRA también es observado con preocupación, pues es la muestra de solvencia para los pagos soberanos en moneda extranjera.
  4. Traslado a precios: Un movimiento cambiario puede trasladarse a los precios de bienes con insumos importados o materias primas dolarizadas, además de afectar las expectativas en el nivel general de precios. Si el Gobierno se ve obligado a dejar correr al dólar por encima de la inflación ante la presión de monedas de socios comerciales como el real brasileño, el rol de ancla del dólar se licúa y los datos de inflación mensual pueden sufrirlo.
  5. Pagos de deuda: con vencimientos en enero que rozan los USD 4.500 millones, una menor compra de reservas y un acceso dificultados a arquitecturas financieras para cubrir los pagos puede forzar al Tesoro a recurrir a compras de dólares del BCRA, recurso al swap de monedas con China y el uso de otros recursos que pueden debilitar la capacidad de intervención en el mercado.
  6. Mayores costos financieros. En las últimas horas trascendió que el BCRA debió acordar la cobertura en efectivo de la garantía de un REPO por USD 6.000 millones con bancos internacionales negociado en julio. Este acuerdo de recompra (del inglés repurchase agreement o REPO) es una operación en la que un inversor o prestamista -en este caso bancos internacionales- compra valores -generalmente bonos del gobierno- a cambio de brindar efectivo al acreedor, con el compromiso de revenderlos en una fecha futura a un precio pactado, ligeramente superior. Funciona en la práctica como un préstamo a corto plazo garantizado por estos bonos soberanos que, al haber caído de precio, habrían obligado a reforzar dichas garantías con “cash”.

Business,Corporate Events,North America

Advertisement
Continue Reading

ECONOMIA

Aguinaldo de diciembre y cuánto cobran rubros clave como comercio y empleadas domésticas

Published

on


Sueldo Anual Complementario (SAC),Sueldo Anual Complementario (SAC),Sueldo Anual Complementario (SAC),Sueldo Anual Complementario (SAC),


Advertisement

Claves para calcular el propio aguinaldo

  • Salario básico bruto.
  • Adicionales de convenio. Presentismo, antigüedad, título, zona desfavorable y plus por trabajo nocturno, entre otros posibles.
  • Horas extras del mes en el que fueron devengadas.
  • Comisiones y propinas, siempre que sean habituales.
  • Premios y bonos de carácter habitual o por objetivos cumplidos.
  • Vacaciones y plus vacacional.
  • Licencias pagas.
  • Montos pagados «a cuenta de futuros aumentos»
  • Viáticos y remuneraciones en especie como habitación o comida.
  • Aguinaldo = Mayor Remuneración Mensual del 2° Semestre/2
  • Monto Aguinaldo Proporcional =(Mayor Remuneración Mensual del 2° Semestre/12) x Meses Trabajados

Cuánto cobrarán de aguinaldo las empleadas domésticas

  • Supervisores/as: $312.313,96 con retiro y $344.442,49 sin retiro.
  • Personal para tareas específicas: $292.300,42 con retiro y $321.922,59 sin retiro.
  • Caseros: $285.921,46 siempre sin retiro.
  • Asistencia y cuidado de personas: $285.921,46 con retiro y $315.173,79 sin retiro
  • Personal para tareas generales: $260.168,62 con retiro y $285.921,46 sin retiro.

Cuánto cobrarán de aguinaldo los empleados de comercio

  • Maestranza A: $639.111
  • Administrativo A: $645.840
  • Cajeros A: $648.082,5
  • Auxiliar especializado A: $653.469
  • Vendedor B: $661545,5
  • Vendedor C: $666.030,5

Fecha límite para el pago del aguinaldo 2026


salario,sueldo,diciembre,aguinaldo,Management,Software management,Manager,Project management

Continue Reading

ECONOMIA

La visita de Bill Gates a Codelco agita el debate sobre la propiedad del cobre chileno

Published

on


La visita de Bill Gates a la mina más emblemática de Chile generó malestar entre políticos e intensificó el debate sobre el futuro de la cuprífera estatal Codelco, mientras el gobierno evalúa dar un mayor papel al capital privado.

Si bien la presencia del multimillonario en Chuquicamata a comienzos de noviembre tuvo escasa exposición pública, puso sobre la mesa uno de los temas más sensibles de la política chilena: quién debe controlar las vastas reservas de cobre del Estado, mientras la caída de la producción mantiene a la economía en recesión.

Advertisement

Aunque no hay evidencia pública de que Gates estuviera negociando una inversión, pocos días después de que se conociera su visita, legisladores de oposición solicitaron formalmente a Codelco que informara cómo se autorizó el recorrido, quiénes participaron, si se firmaron acuerdos de confidencialidad y si se discutieron inversiones, alianzas o la búsqueda de socios del sector privado.

Codelco aún no ha respondido. Tampoco hubo respuesta inmediata a solicitudes de comentarios enviadas a la firma de capital de riesgo de Gates y a su fundación.

Los vínculos de Gates con la industria minera a través de la firma de inversión Breakthrough Energy Ventures, sumados a las crecientes señales de que el gobierno promercado del presidente José Antonio Kast quiere incorporar capital privado a Codelco, bastaron para alimentar las sospechas de que la visita podría haber tenido otros propósitos.

Advertisement

El logo de Codelco en su sede en Santiago, Chile (REUTERS/Iván Alvarado/Archivo)

“Nos preocupa resguardar el patrimonio público y conocer en qué condiciones se realizó esta visita”, dijo la diputada opositora Valentina Cáceres en un mensaje. “Codelco pertenece a todos los chilenos y chilenas, y corresponde saber quién autorizó el recorrido, quiénes participaron y qué temas se abordaron”.

El cofundador de Microsoft Corp. llegó en medio de un debate sobre la participación de capital privado en Codelco. En la izquierda, muchos ven ecos de las amplias privatizaciones realizadas durante la dictadura de Augusto Pinochet y advierten sobre una erosión del control estatal de los activos de cobre nacionalizados en 1971; algunos sectores de la derecha sostienen que las dificultades de la empresa estatal refuerzan los argumentos a favor de una mayor participación privada.

El debate se intensificó la semana pasada cuando el ministro de Hacienda, Jorge Quiroz, dejó abierta la posibilidad de que inversionistas privados puedan eventualmente adquirir una participación minoritaria en Codelco, aunque recalcó que este no es el momento.

Advertisement

Días después, el ministro de Economía y Minería, Daniel Mas, dijo que el país estaba evaluando modificar la ley para permitir que empresas privadas participen en algunos yacimientos de Codelco o se asocien con la compañía en infraestructura e instalaciones de procesamiento.

La secuencia ayuda a explicar cómo una visita aparentemente rutinaria a una mina adquirió una fuerte carga política. El Partido Socialista, sindicatos y legisladores de oposición acusan a la administración de Kast de exagerar los problemas de Codelco para debilitar la confianza pública y preparar el terreno para ventas de activos o una mayor participación privada, acusaciones que el gobierno y la dirección de la compañía rechazan.

El presidente de Chile, José Antonio Kast (EFE/Federico Gutiérrez/Archivo)

La Federación de Trabajadores del Cobre ha advertido contra “privatizar la empresa por partes”.

Advertisement

Pero algunos sectores de la derecha sostienen que años de caída de la producción, deuda récord, retrasos en proyectos y, más recientemente, un escándalo por sobreestimación de producción han reforzado los argumentos a favor de una mayor participación del sector privado y una disciplina financiera más estricta. Funcionarios del gobierno han planteado vender activos no esenciales y ampliar las alianzas con mineras privadas, al tiempo que insisten en que Codelco seguirá siendo propiedad del Estado.

El consultor minero Juan Ignacio Guzmán advierte contra interpretar en exceso las señales políticas y describe las repercusiones de la visita de Gates solo como “un voladero de luces”.

“Hay voces de privatización en el ambiente, pero no en el gobierno ni en la administración actual”, señaló Guzmán.

Advertisement

El presidente del directorio de Codelco, Bernardo Fontaine, ha intentado establecer una distinción similar. Ha negado reiteradamente que exista un plan para privatizar la compañía, al tiempo que sostiene que las alianzas con empresas privadas son esenciales para desarrollar los enormes recursos minerales de Codelco y recuperar la producción dadas sus restricciones financieras.

La visita de Gates podría terminar siendo simplemente un recorrido privado. Pero la reacción muestra cómo cada nuevo acontecimiento en torno a Codelco está siendo interpretado a través de un debate mucho más antiguo en Chile sobre quién debe controlar el cobre del país.

(Bloomberg)

Advertisement

56 reunión anual del foro económico mundial en davos 2026,empresarios,espíritu de diálogo,hombre,interior,intervenciones

Continue Reading

Tendencias