Connect with us

ECONOMIA

El dólar volvió a bajar y la brecha con el techo de las bandas es la más amplia en un año y medio

Published

on


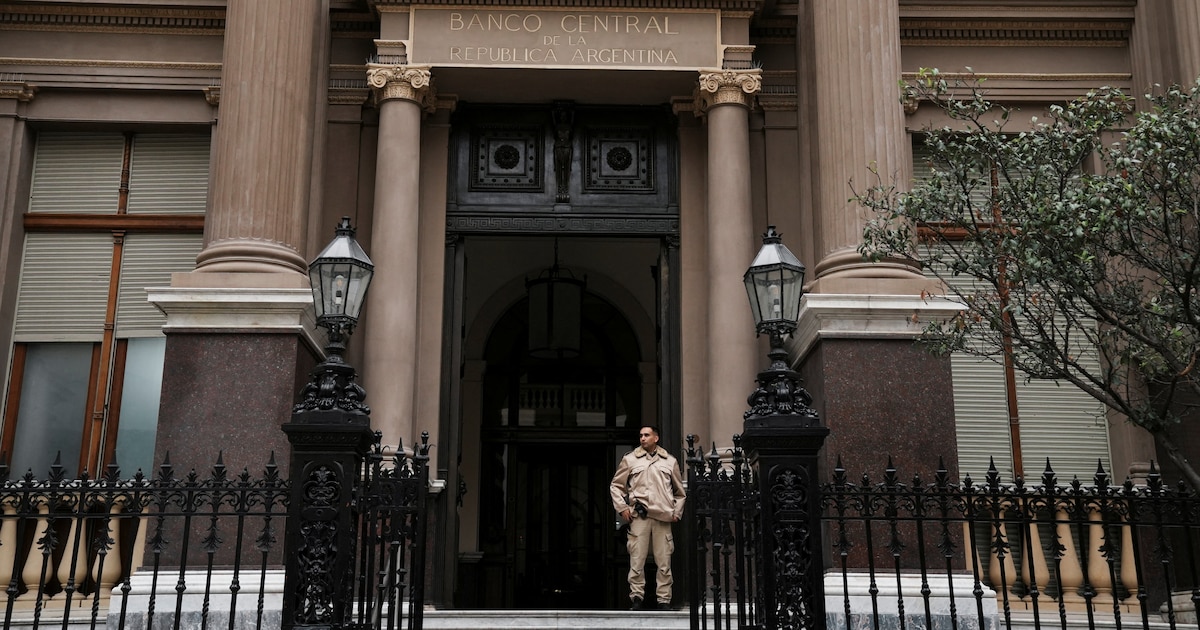
Mientras que el volumen de negocios en el mercado mayorista exhibe cierta reducción respecto de las sesiones de agosto y septiembre -con USD 420,3 millones en el segmento de contado-, el dólar operó con ligera baja de tres pesos o 0,2%, a 1.517 pesos.

La divisa regresó al mismo precio del cierre de septiembre. En lo que va de 2026 asciende solo 62 pesos o 4,3%, frente a una inflación próxima al 24% en poco más de nueve meses.

Advertisement

El Banco Central de la República Argentina (BCRA) fijó para la fecha un techo de su régimen de bandas cambiarias en los 1.926,72 pesos. El tipo de cambio oficial se alejó así a 409,72 pesos o 27% de ese límite para la flotación administrada, la brecha más amplia desde el 22 de abril de 2025 (27,2%), casi 18 meses atrás, dentro de un esquema que comenzó a regir el 14 de abril del año pasado.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

“El dólar mayorista continúa prácticamente estable en torno a los $1.520, por lo que la atención se concentra en el ritmo de compras del BCRA. Los operadores siguen este indicador a diario, ya que una mayor acumulación de reservas contribuiría tanto a comprimir el riesgo país como a disponer de recursos para contener una eventual volatilidad cambiaria, o hasta para afrontar compromisos de deuda en dólares de no conseguirse financiamiento a tasas competitivas”, remarcó el economista Gustavo Ber.

Advertisement

El dólar al público finalizó ofrecido sin variantes, a $1.540 para la venta en el Banco Nación, en el cuarto día en esta cotización, tras haberse operado a $1.545 por la mañana. El dólar bue ganó cinco pesos o 0,3%, a $1.555 para la venta.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

La autoridad monetaria suma algo más de 14.700 millones de dólares comprados en el 2026, contra los 10.000 millones comprometidos en un acuerdo vigente con el Fondo Monetario Internacional (FMI).

Advertisement

“En lo que va del año, las divisas captadas por el organismo rozan los USD 14.750 millones. Si bien el ritmo diario de adquisición supera los promedios de agosto y septiembre, aún no alcanza los picos registrados durante el primer semestre. El Ejecutivo confía en profundizar la acumulación de activos frente a los liquidados pendientes del sector agroexportador para el tramo final del año”, expresó Ignacio Morales, Chief Investments Officer de Wise Capital.

Un reporte de Vector Investments indicó que “el nuevo REM muestra que las expectativas no se deterioran de forma uniforme. La inflación de 2026 se mantiene en 30%, el tipo de cambio esperado se revisa levemente a la baja y la balanza comercial mejora. Esas variables describen un escenario de mayor disponibilidad de divisas y menor presión cambiaria que en el relevamiento previo”.

Advertisement

Jorge Vasconcelos, economista del IERAL de la Fundación Mediterránea, destacó que “las expectativas de inflación y devaluación permanecen ancladas en el andarivel del 23/25% anual, los datos de consumo, de recaudación vinculada al mercado interno y de crédito han mostrado cierto repunte entre agosto y setiembre, mientras que para este cuarto trimestre se espera que el sector agropecuario vuelva a jugar el rol de locomotora, de la mano del inicio de las siembras de verano, particularmente del trigo, y del avance del ciclo productivo de los cultivos de invierno, junto con la trayectoria positiva de los indicadores asociados a la carne bovina y a los lácteos”.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Vasconcelos advirtió que “2027 todavía plantea interrogantes”, con “las reservas netas del BCRA se estiman en USD 11.500 millones, frente a compromisos externos del sector público por USD 24.900 millones para el próximo año”, por cuanto consideró que “fortalecer el programa financiero aparece como otra condición necesaria para ampliar el horizonte y reducir la incertidumbre”.

Advertisement

america,american,automatic,bank,bank note,banking,banknote,bill,bills,budget,business,calculating,calculation,cash,close up,concept,count,counter,counting,counting machine,credit,crisis,currency,dollar,dollar bill,dollars,economics,economy,electronic,equipment,exchange,finance,financial,hundred,inflation,investment,machine,money,paper,payment,rich,saving,shopping,success,tax,united states,us,usa,usd,wealth

Advertisement

ECONOMIA

Polémica por el oro del BCRA: la entidad respondió a las críticas de la AGN y defendió lo que considera una ganancia “inédita”

Published

on


El informe trimestral de política monetaria difundido este jueves incluyó la respuesta del Banco Central (BCRA) a la controversia por sus operaciones con oro. En medio de las críticas de la Auditoría General de la Nación (AGN) por pérdidas de USD 1.023 millones en derivados durante 2025, la entidad sostuvo que las coberturas fueron una herramienta de gestión de riesgo, permitieron retener cerca del 70% de la suba del metal y contribuyeron a los mejores resultados económicos de las últimas dos décadas.

La discusión se había concentrado en los contratos financieros atados a la cotización del oro que el BCRA concertó en 2024 y 2025. La AGN distinguió la pérdida de esas operaciones de la revaluación del activo físico y cuestionó que la autoridad monetaria hubiera calculado mal la trayectoria del precio internacional. El Central, en cambio, planteó que ambos componentes integran una única estrategia y que separarlos lleva a una lectura incompleta.

Advertisement

El apartado incluido en el IPOM no es casual en este contexto: las dudas sobre los movimientos con el oro son de alto voltaje político y la entidad conducida por Santiago Bausili trata de defenderse con toda la potencia posible. En el informe, así, el BCRA aclara que el oro es un activo con características específicas: una tenencia mayormente física, “relativamente ilíquida, sin renta propia y sujeta a volatilidad de precio”. Por eso, sostiene, una cobertura no debe ser evaluada sólo a partir del desenlace que tuvo el mercado.

“Una estrategia de administración de riesgos se adopta en un contexto de incertidumbre y, por lo tanto, debe evaluarse sobre la base de la información de mercado disponible ex ante”, afirma el documento. La entidad contrapone ese criterio al análisis posterior de los resultados y advierte que el conocimiento “ex post” de la trayectoria de los precios “no constituye un criterio adecuado para evaluar la solidez financiera de una operación puntual dentro de la estrategia de cobertura”.

El BCRA reivindicó una política de cobertura que remonta a 2006

El Central afirma que las operaciones recientes no constituyeron una decisión aislada de la actual gestión. “El oro ocupa un lugar relevante dentro de las reservas internacionales del BCRA” y la institución utiliza derivados desde 2006 para cubrir riesgos y administrar el rendimiento de esos activos, según el IPOM.

Advertisement

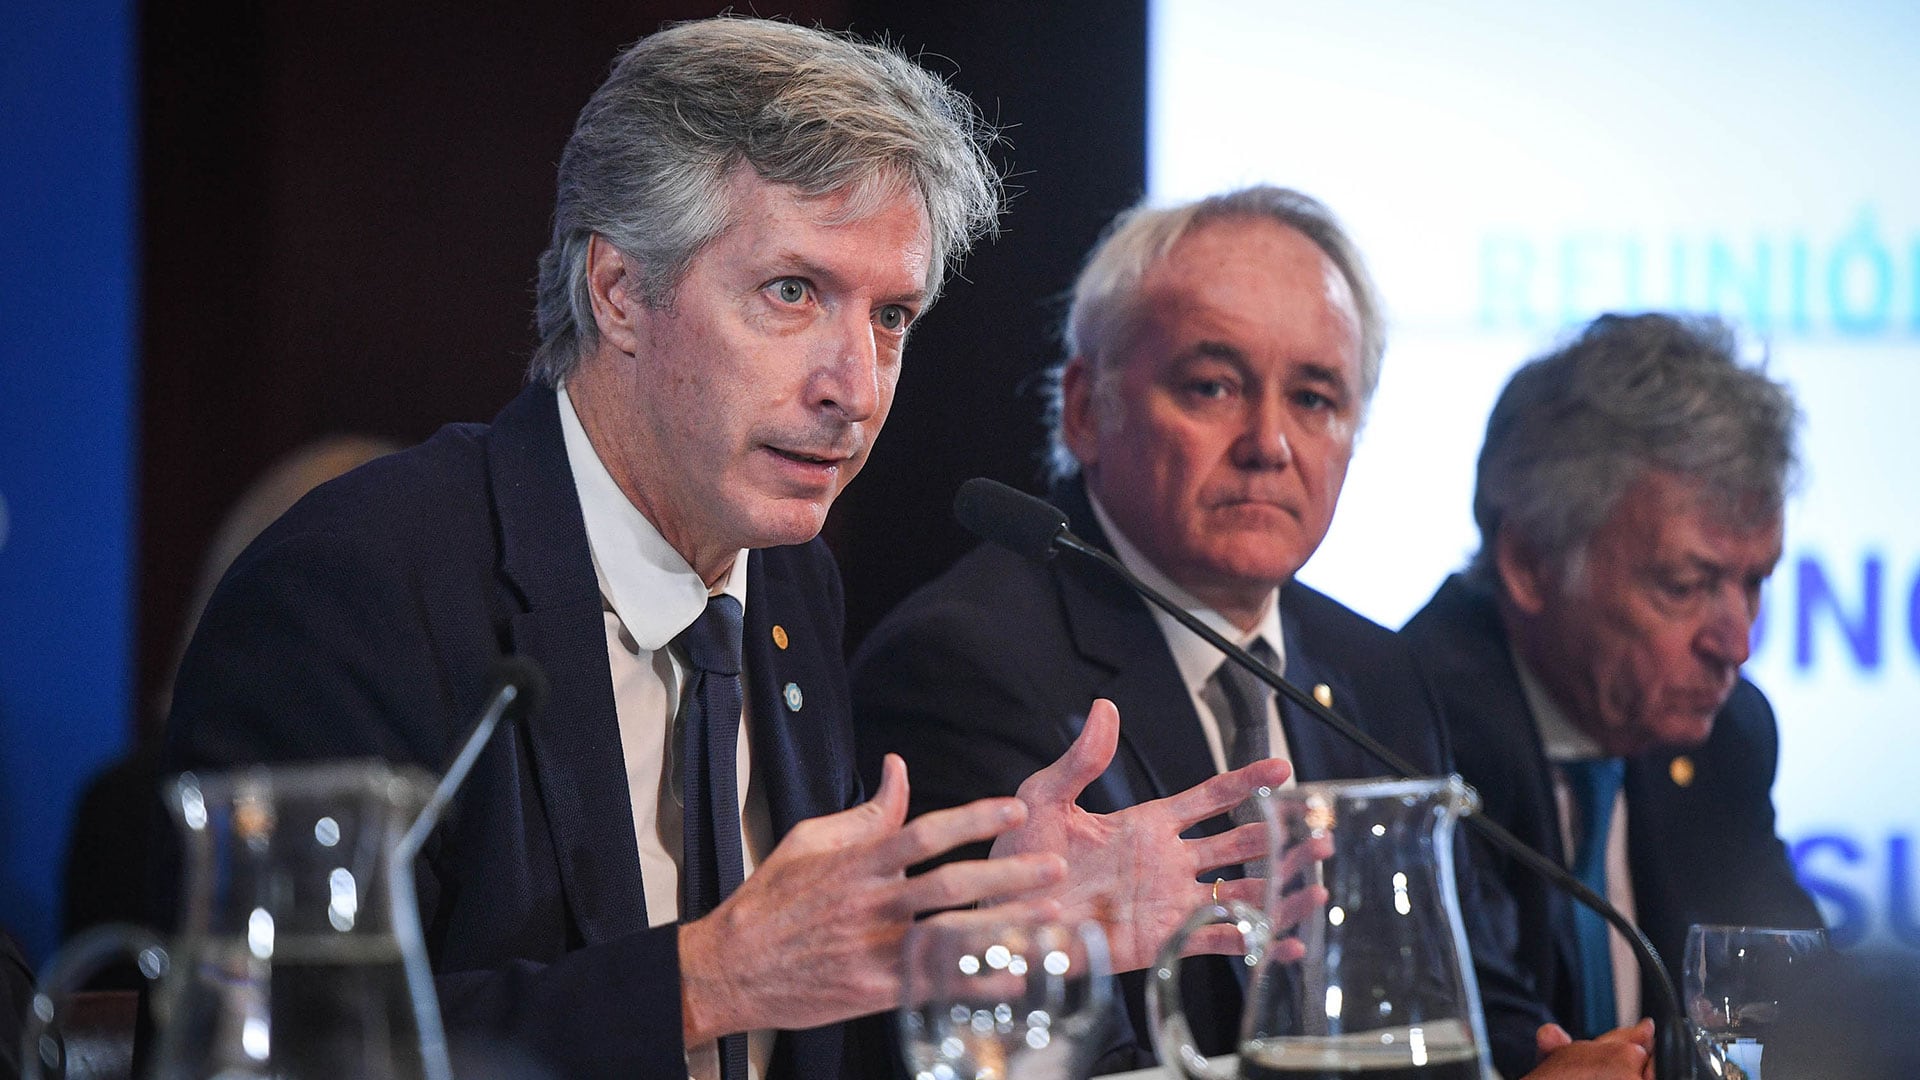
Reunion de la Plenaria de Economía Nacional e Inversión y de Presupuesto y Hacienda donde asistió el Lic. Santiago Bausili, Presidente del Banco Central  de la República Argentina. en el salón Azul del Senado de la Nacion; el 9 de septiembre de 2026; en Buenos Aires, Argentina. Fotos: Charly Diaz Azcue / Comunicación Senado

El texto señala que el organismo mantiene 61,7 toneladas de oro, adquiridas entre 2004 y 2011, y que empleó este tipo de estrategias en 13 de los últimos 20 años. También remarca “la continuidad de las políticas institucionales”: las coberturas vigentes desde el 12 de diciembre de 2023, indica, dieron continuidad a las previstas en el Manual de Inversiones y “auditadas sin observaciones por la AGN durante los últimos 20 años”.

La herramienta utilizada en 2024 y 2025 fue el denominado zero-cost collar. En la explicación del BCRA, el esquema combina la compra de opciones de venta, o puts, con la venta simultánea de opciones de compra, o calls. De ese modo, se fija un piso para el valor de las reservas si el precio baja, sin pagar una prima neta al inicio: el costo de los puts se compensa con el ingreso por los calls.

El informe puntualiza que esas operaciones se liquidan en divisas y que “no modifican las tenencias físicas de oro ni generan movimientos, compromisos o gravámenes en esa posición”. El límite de esa protección es que, si el precio supera el techo previsto en los contratos, el BCRA resigna parte de la ganancia adicional del activo.

Advertisement

El deterioro de las reservas netas y el mayor peso del oro explican la reanudación

El IPOM atribuye la decisión de retomar las coberturas a partir de octubre de 2024 a dos factores: la fragilidad de las reservas internacionales netas y el aumento del peso del oro dentro de ellas. A fines de 2023, las reservas netas eran negativas en USD 11.200 millones y el 93% de las reservas en divisas estaba comprometido en operaciones de pase y swap con vencimiento dentro de los siguientes 12 meses, de acuerdo con el documento.

“La fragilidad del balance del BCRA era extrema”, sostiene el texto. En ese escenario, la autoridad monetaria afirma que rebalanceó parte de sus reservas hacia oro para mejorar la disponibilidad y la liquidez de los activos y que, una vez recompuesta esa posición, decidió proteger su valor de mercado. En octubre de 2024, las tenencias de oro alcanzaban USD 5.200 millones, equivalentes a 19,3% de las reservas totales.

El Central explica que la cobertura se activó después de una suba cercana a 40% del precio del metal en los 12 meses previos. “Cuanto mayor es la participación del oro en las reservas internacionales, más relevante resulta proteger su valor frente a eventuales caídas de precio”, fundamenta el informe.

Advertisement

El Banco Central dijo que la suba de 2025 excedió los escenarios considerados

La defensa técnica del organismo se apoya también en las condiciones financieras que enfrentó la estrategia. Según el IPOM, los precios de ejercicio de las opciones contratadas en 2024 y 2025 se ubicaban en niveles que sólo se alcanzarían frente a variaciones superiores a 1,8 desvíos estándar anualizados, con una probabilidad implícita de apenas 3,6%.

Los puts, sostiene el BCRA, protegían a la institución ante las previsiones más pesimistas que había entonces para el precio del oro, mientras que los calls tenían precios de ejercicio “muy por encima de las proyecciones más optimistas”. El documento describe ese diseño como conservador: contemplaba caídas significativas y, a la vez, dejaba margen para una apreciación del metal.

El desenlace fue distinto. “Durante 2025, el oro registró un aumento excepcional de 66%, equivalente, según la estimación utilizada, a un evento de probabilidad estadística extremadamente baja, de apenas 0,01%”, afirma el informe. Esa suba provocó el ejercicio de las opciones de compra vendidas, cuyas primas habían financiado las opciones de venta.

Advertisement

El BCRA reconoce que esa activación tuvo un costo, pero sostiene que la estrategia permitió “capturar aproximadamente el 70% del aumento total del precio del metal” y generó una ganancia inédita sobre la posición de oro. El IPOM agrega que, junto con el resultado neto de las demás operaciones, ese desempeño contribuyó a que la entidad registrara en 2024 y 2025 “los mayores resultados económicos, tanto totales como realizables, de los últimos 20 años”.

El BCRA defendió el uso de derivados como una práctica de gestión de reservas

En su conclusión, el organismo sostiene que el uso de derivados “es compatible con las mejores prácticas de gestión de reservas” cuando se destina a cobertura, control de riesgos o una ejecución eficiente de la estrategia de inversión. Afirma además que, desde 2006, el uso de zero-cost collars sobre el oro “ha mostrado la mayor eficiencia en términos de rendimiento ajustado por riesgo”.

La discusión con la AGN, de todos modos, permanece abierta. Mientras la auditoría puso el foco en el resultado negativo de los contratos de derivados, el BCRA insiste en que debe evaluarse el desempeño conjunto de la cobertura y del activo subyacente. El informe de política monetaria distribuye ahora los fundamentos, los escenarios de riesgo y los antecedentes con los que la entidad busca sostener esa posición.

Advertisement

Corporate Events,South America / Central America,Government / Politics

Continue Reading

ECONOMIA

Plazo fijo en dólares: qué banco paga más y cuánto rinde u$s1.500 según el plazo

Published

on


Bancor ofrece una de las tasas más altas para depósitos a 30 días, mientras que Banco Nación mejora el rendimiento en colocaciones más largas


Advertisement

Cuánto se gana con u$s1.500 a 30 días según el banco

  • Bancor, TNA del 1,80%: ganancia aproximada de u$s2,22; total al vencimiento de u$s1.502,22
  • Banco Macro, TNA del 1,25%: ganancia aproximada de u$s1,54; total de u$s1.501,54
  • Banco Nación, TNA del 1,25% por canal electrónico: ganancia aproximada de u$s1,54; total de u$s1.501,54
  • Banco Provincia, TNA del 1,25%: ganancia aproximada de u$s1,54; total de u$s1.501,54
  • Banco Piano, TNA del 1,25%: ganancia aproximada de u$s1,54; total de u$s1.501,54
  • Banco Hipotecario, TNA del 1,25%: ganancia aproximada de u$s1,54; total de u$s1.501,54

Cómo cambia el rendimiento si se extiende el plazo

  • A 30 días, TNA del 1,25%: intereses aproximados de u$s1,54; total de u$s1.501,54
  • A 60 días, TNA del 1,50%: intereses aproximados de u$s3,70; total de u$s1.503,70
  • A 90 días, TNA del 1,90%: intereses aproximados de u$s7,03; total de u$s1.507,03
  • A 180 días, TNA del 2,75%: intereses aproximados de u$s20,34; total de u$s1.520,34
  • A 365 días, TNA del 4,50%: intereses aproximados de u$s67,50; total de u$s1.567,50

Qué conviene revisar antes de constituir un plazo fijo en dólares


plazo fijo,inversión,dólares,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

ECONOMIA

La otra cara del boom minero: las provincias que buscan quedarse con una parte del negocio sin tener grandes yacimientos

Published

on


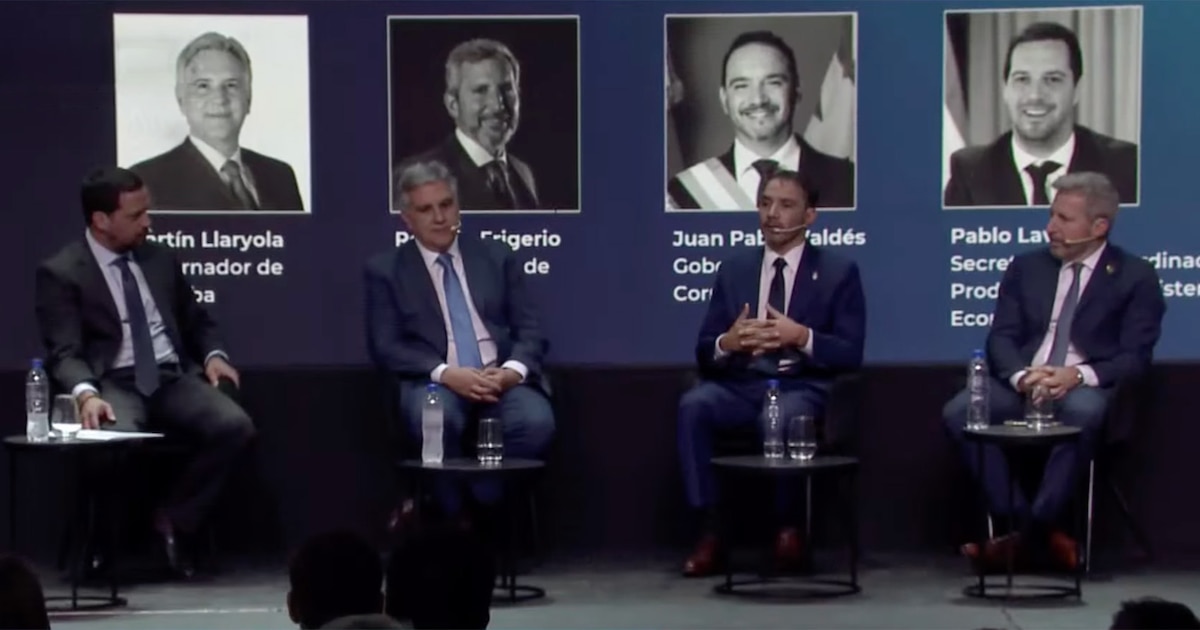
Desde Santa Fe- Durante la primera Ronda de Negocios del Régimen de Incentivo para Grandes Inversiones (RIGI), que se llevó a cabo este jueves en La Fluvial de Rosario, gobernadores de provincias no mineras pusieron el foco en el potencial de sus industrias para integrarse a las cadenas de valor de los grandes proyectos del sector, y reclamaron mejoras en infraestructura, financiamiento e incentivos para fortalecer la participación de las empresas locales.

El gobernador de Córdoba, Martín Llaryora, destacó la oportunidad de que las pymes metalmecánicas y tecnológicas argentinas se conviertan en proveedoras de las empresas mineras y energéticas, sectores que actualmente importan buena parte de sus servicios e insumos.

Advertisement

En ese sentido, sugirió replicar la experiencia de la agroindustria y la automotriz para desarrollar una cadena de valor nacional y aprovechar la competitividad de las industrias de Córdoba, Santa Fe y Buenos Aires, entre otras.

El gobernador de Córdoba, Martín Llaryora

El mandatario apuntó que el RIGI representa una oportunidad para impulsar nuevos motores productivos, pero remarcó que las grandes empresas deben comprometerse con el desarrollo de proveedores locales. Para ello, propuso generar condiciones que faciliten el ingreso de las pymes, mediante acuerdos, capacitación y financiamiento.

En tanto, el gobernador de Corrientes, Juan Pablo Valdés, manifestó que la provincia quiere integrarse al desarrollo minero a través de sus industrias y, principalmente, de la logística. Para ello, impulsa mejoras en su infraestructura portuaria con el objetivo de reducir costos y ganar competitividad.

Advertisement

A los puertos de la capital e Ituzaingó se sumará el de Lavalle, más cercano a la hidrovía, que permitirá ofrecer nuevas alternativas de transporte a las compañías mineras. Ya se realizaron pruebas logísticas con la industria del litio, que arrojaron un ahorro cercano a USD 400 por contenedor.

El gobernador de Corrientes, Juan Pablo Valdés

El gobernador también aludió a las perspectivas vinculadas a los recursos minerales: Corrientes cuenta con 20 pedidos de autorización para buscar tierras raras y otros tres para explorar arena de fractura, iniciativas que podrían facilitar su incorporación a la cadena de valor minera.

En paralelo, la provincia avanza con la compra de dragas para mejorar la navegabilidad de sus canales y reducir los costos de transporte.

Advertisement

El gobernador de Entre Ríos, Rogelio Frigerio, afirmó que el país está cerca de superar dos de sus principales restricciones macroeconómicas históricas: el déficit fiscal y la escasez de dólares. Sin embargo, advirtió que la estabilidad no alcanza por sí sola para crear empleo y que será imprescindible coordinar políticas entre Nación y provincias para conectar las inversiones con el entramado productivo local.

A su vez, destacó el potencial de las empresas entrerrianas para convertirse en proveedoras de la minería, a partir de su capacidad metalúrgica, metalmecánica y logística.

El gobernador de Entre Ríos, Rogelio Frigerio

El mandatario también resaltó la necesidad de ampliar la infraestructura de transporte para acompañar el crecimiento de la actividad. “No hay competencia entre jurisdicciones por los puertos. Vamos a necesitar los puertos de Santa Fe, los de Corrientes y los de Entre Ríos”, expresó, y reclamó inversiones en rutas y ferrocarriles para trasladar la producción.

Advertisement

Por último, remarcó la importancia de los incentivos fiscales. Contó que la provincia exime de impuestos provinciales y locales durante 20 años a las nuevas inversiones y ampliaciones, como parte de una estrategia para impulsar la actividad privada y la creación de puestos de trabajo.

El Secretario de Coordinación Productiva, Pablo Lavigne, les preguntó a los gobernadores qué necesitan en la actualidad del Gobierno Nacional. Pidieron medidas para reducir el riesgo país y facilitar el acceso al crédito para las empresas y pymes, además de impulsar la incorporación de tecnología.

Adicionalmente, solicitaron que se eliminen las retenciones al campo para fomentar la inversión e incrementar la producción agroindustrial. El trabajo conjunto entre Nación y las provincias, más allá de las diferencias políticas, constituye otro de los pilares.

Advertisement
Continue Reading

Tendencias