ECONOMIA
Gobierno busca cobrar universidad y salud a extranjeros en plena campaña antiargentina post Mundial

La Libertad Avanza presentó un proyecto para arancelar hospitales públicos y universidades provinciales a extranjeros sin residencia permanente en Buenos Aires. La iniciativa llegó a la Legislatura bonaerense impulsada por el diputado provincial Agustín Romo, jefe del bloque libertario.
El disparador fue inesperado. Las burlas en redes sociales tras la final perdida del Mundial generaron una ola de indignación en el oficialismo. Posteos de extranjeros residentes en el país que se burlaban de la Selección Argentina y criticaban otros aspectos sensibles ajenos al fútbol funcionaron como detonante para la iniciativa legislativa.
«Así que hay extranjeros que viven en Argentina, estudian gratis en Argentina, se atienden gratis en hospitales Argentinos mientras odian a la Argentina? Perfecto. Acabo de presentar un proyecto para arancelar la salud y la educación a extranjeros en la provincia de Buenos Aires», tuiteó Romo.
La adhesión fue unánime al interior del oficialismo. Desde Las Fuerzas del Cielo hasta el karinismo respaldaron la medida. Patricia Bullrich, una de las figuras más importantes del Gobierno, expresó su apoyo público a la propuesta.
Salud y educación par extranjeros: qué servicios quedarían bajo arancel y quiénes pagarían
El proyecto presentado por el diputado Agustín Romo.
El proyecto alcanza tanto atención médica programada como carreras universitarias. La distinción clave está en el tipo de residencia: quedan comprendidos quienes tengan residencia temporaria, transitoria, precaria o ningún estatus migratorio regular.
«No resulta justo que personas que se encuentran transitoriamente en el país puedan utilizar gratuitamente estos servicios sin contribuir a su sostenimiento», sostiene el documento presentado en la Legislatura.
Para acceder a servicios de salud programados, los extranjeros comprendidos deberán acreditar un seguro médico, cobertura de un tercero obligado o abonar el arancel correspondiente. El dinero recaudado irá directamente al Fondo Provincial de Salud.
Las universidades provinciales de gestión estatal tendrán que fijar una retribución para estudios de grado cursados por ciudadanos extranjeros sin residencia permanente. Cada casa de estudios definirá montos y modalidades de pago dentro del marco general de la ley.
«Mientras un argentino tenga dificultades para acceder plenamente a la salud y a la educación, es una locura que estemos financiando esos servicios para los extranjeros», agregó Romo en diálogo con Infobae.
El diputado provincial remarcó la asimetría en el trato internacional. «Somos el país más generoso del mundo, pero cuando vamos al exterior no recibimos el mismo trato: en ningún lado nos dan salud o educación gratuita, ni siquiera por reciprocidad».
Las excepciones sanitarias que contempla el proyecto
El documento establece garantías para casos de urgencia médica. Los hospitales públicos no podrán demorar ni condicionar la atención por cuestiones de pago cuando haya riesgo de vida, y solo una vez que el paciente esté estabilizado se iniciará el cobro de la prestación.
Quedan exceptuadas del arancel las víctimas de trata de personas. También se excluye del cobro la atención relacionada con enfermedades transmisibles o vacunación, por razones de salud pública.
No hay cifras actualizadas que reflejen el nivel de consultas de extranjeros en los últimos meses. Cuando el Gobierno había querido instalar un debate similar hace dos años, el entonces ministro de Salud de la Provincia, Nicolás Kreplak, informó que en todo Buenos Aires solo el 0,2% de las consultas y el 0,8% de las internaciones correspondían a extranjeros.
Por qué la medida no escala a nivel nacional
Esta iniciativa no se prevé replicar en el plano federal. Modificar el régimen sanitario implicaría tocar la Ley de Migraciones, según afirman fuentes del Ministerio de Salud de la Nación.
Por el lado de las universidades nacionales, el panorama es diferente. Está vigente el DNU 366/2025 sobre la autorización para cobrar a estudiantes extranjeros. Los rectores están legalmente autorizados desde finales de mayo del año pasado.
«Desde el Gobierno ya lo hicimos (dentro de las restricciones que tenemos). Ahora les corresponde a las universidades cobrarles a los estudiantes que no sean residentes permanentes», afirmó el subsecretario de Políticas Universitarias, Alejandro Álvarez en su cuenta de X.
Sin embargo, ninguna de las casas de estudio nacionales tiene previsto implementar aranceles. Los rectores englobados en el Consejo Interuniversitario Nacional (CIN) manifestaron oportunamente su rechazo a la medida.
El fenómeno de los «estudiantes golondrina» que preocupa al oficialismo
«La idea es evitar lo que nosotros llamamos los estudiantes golondrinas. Que son quienes vienen a estudiar, se quedan y después al instante se van», explicó Álvarez en diálogo con Infobae.
El funcionario señaló que existen empresas dedicadas a facilitar este tipo de migraciones educativas temporales. «Hay empresas que se encargan de eso. En Brasil y en Ecuador existen, por decir algunos casos».
La medida propuesta por Romo no afecta a quienes ya tengan residencia permanente. Los estudiantes internacionales y quienes permanezcan en el país de manera temporaria o transitoria serán los únicos que deban afrontar el arancel.
«Encima, nos damos cuenta de que muchos de los que vienen a vivir, estudiar y disfrutar de la Argentina nos odian, nos critican y nos tildan de racistas. Bueno, se acabó», dijo el presidente del Bloque de Diputados de LLA.
«El contribuyente argentino no tiene por qué seguir pagándole la salud y la educación a extranjeros que nos insultan y no valoran al país. El juego se terminó», completó.
Los antecedentes porteños que marcaron el camino
Esta iniciativa también se presentó en la Ciudad de Buenos Aires hacia finales de 2024. El bloque libertario que comanda la legisladora porteña Pilar Ramírez impulsó una propuesta similar.
Fue en el marco de la versión porteña de la Ley Bases. El documento tenía 95 páginas divididas en varias áreas, desde reorganización de Ministerios y Secretarías hasta simplificación de trámites, e incluía una medida para que no residentes empiecen a pagar servicios de salud pública cuando no se trate de casos de urgencia.
«Extranjeros sin residencia permanente deberán pagar por prestaciones programadas o contar con seguro médico», tuiteó oportunamente Ramírez. La legisladora también busca extender esa normativa para quienes no sean habitantes de CABA.
Aquello fue anunciado en los primeros días de marzo. Una semana y media después, la administración porteña comunicó la implementación de un sistema de cobro por servicios de salud prestados a extranjeros.
La facturación alcanza a personas extranjeras sin DNI argentino que necesiten acceder a procedimientos programados. Tomografías computadas, resonancias magnéticas, internaciones, cirugías y otras prácticas médicas que no son catalogadas como «de urgencia» quedan comprendidas en el sistema de cobro implementado por el Ministerio de Salud porteño.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,educación,salud,universidad,gobierno,argentina






ECONOMIA
La dura queja de Marcos Galperin contra la norma del BCRA que obliga a informar el costo financiero de los préstamos de su app
El costo de un préstamo puede expresarse de distintas maneras y no siempre resulta claro cuál es el número que refleja lo que realmente paga quien toma un crédito. Tasa nominal, tasa efectiva, Costo Financiero Total (CFT): cada indicador responde a un cálculo diferente, y la normativa del Banco Central de la República Argentina (BCRA) establece qué debe mostrar exactamente una entidad financiera a sus clientes.
Marcos Galperín, el fundador de Mercado Libre, cuestionó dicha normativa y aseguró que la información que el BCRA obliga a compartir con los usuarios puede ser “falsa” e “incorrecta”.
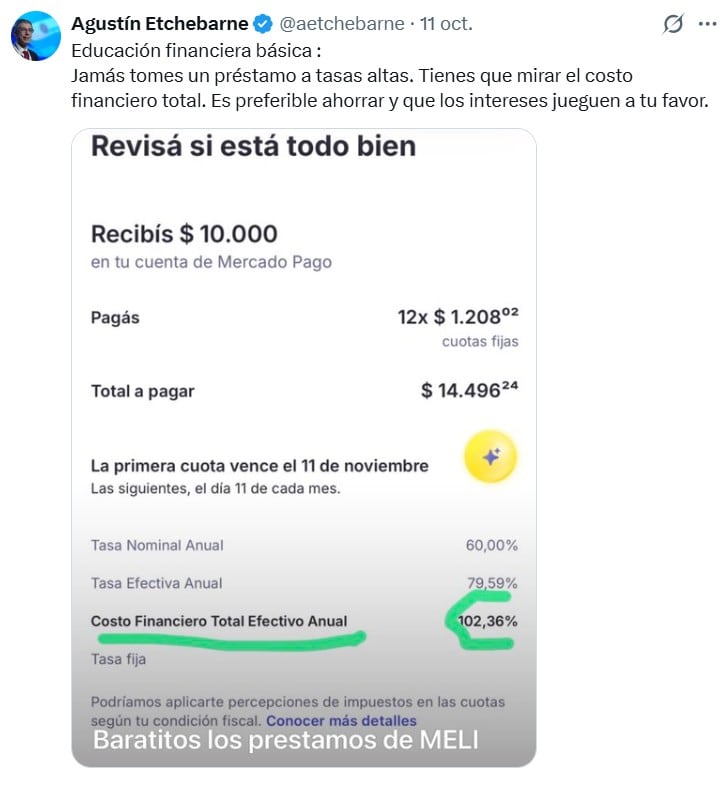
Todo comenzó con una publicación del economista Agustín Etchebarne en la red social X. Bajo el encabezado “Educación financiera básica”, escribió: “Jamás tomes un préstamo a tasas altas. Tienes que mirar el costo financiero total. Es preferible ahorrar y que los intereses jueguen a tu favor”. El mensaje incluía la captura de pantalla de una simulación de préstamo de Mercado Pago, en la que el usuario recibe $10.000 en su cuenta y paga 12 cuotas fijas de $1.208,02, para un total a pagar de $14.496,24. La pantalla muestra además una Tasa Nominal Anual (TNA) de 60%, una Tasa Efectiva Anual (TEA) de 79,59% y un Costo Financiero Total Efectivo Anual (CFTEA) de 102,36 por ciento. Este último dato aparece resaltado con un trazo verde, y la imagen incluye la leyenda “Baratitos los préstamos de MELI”.
Marcos Galperín respondió a esa publicación con el siguiente mensaje: “El ‘Costo Financiero Total Efectivo Anual’ que el BCRA obliga a publicar es FALSO, INCORRECTO (y por ende INFLACIONADO). Asume que el interés se capitaliza (pagás interés sobre los intereses) y que el préstamo se renueva a lo largo de un año cada vez que vence. En decenas de millones de préstamos otorgados, eso no ocurre NUNCA”.
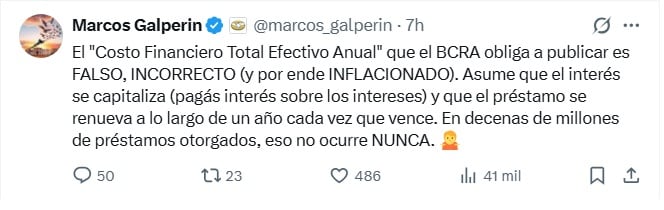
El cuestionamiento del fundador de Mercado Libre se dirige, así, al indicador que el BCRA exige publicar y a los supuestos con los que, según plantea, se calcula.
Qué establece la normativa del BCRA
Las normas sobre “Tasas de interés en las operaciones de crédito” disponen que las tasas deben expresarse de forma homogénea y transparente, con el objetivo de que los usuarios del crédito cuenten con “elementos comparables para su evaluación”. Para eso, en los contratos, recibos y demás documentos donde se detallen tasas o importes de intereses, debe constar la tasa de interés anual pactada, la tasa efectiva anual, si la tasa es fija o variable y el Costo Financiero Total (CFT). Cuando se publicita un crédito y se menciona la cantidad de cuotas, su importe o la tasa de interés, la publicidad debe exponer de forma legible y destacada la TNA, la TEA, el CFT y el carácter fijo o variable de la tasa.
La norma también regula cómo se muestra el dato. En una publicidad, el CFT debe colocarse en una tipografía de color destacado y de un tamaño al menos cinco veces mayor que el utilizado para informar la TNA. En los documentos de relación con usuarios de servicios financieros, el valor numérico del CFT y el signo “%” deben identificarse de manera legible y destacada: con al menos el doble del tamaño del resto de la información, o con una tipografía resaltada o un color distinto. Estas exigencias alcanzan a las entidades financieras y también a los proveedores no financieros de crédito comprendidos en las normas del BCRA.
Qué es el CFT y en qué se diferencia del CFTEA
En su sitio web, el BCRA define al CFT de la siguiente manera: “El Costo Financiero Total (CFT) es la principal variable que se debe tener en cuenta al elegir un préstamo personal, prendario o hipotecario, ya que es el mejor indicador del costo global que deberá afrontar el cliente. El CFT está compuesto por la tasa de interés nominal anual (TNA) y por todos aquellos costos asociados a la operación que impliquen la retribución de un servicio efectivamente prestado o un genuino reintegro de gastos”. Y agrega: “El CFT se expresa en forma de tasa de interés nominal anual, en tanto por ciento con dos decimales”.
La normativa, por su parte, establece que “el CFT se expresará en forma de tasa efectiva anual, en tanto por ciento con al menos un decimal, y se determinará agregando a la tasa de interés el efecto de las comisiones y cargos asociados a la operación, cualquiera sea su concepto”. El texto detalla qué conceptos se computan, entre ellos las primas de seguros requeridas como condición para obtener el crédito, los gastos de apertura y mantenimiento de cuentas asociadas a la financiación y el IVA sobre los intereses cuando quien toma el préstamo es consumidor final. Otros conceptos, como los impuestos que gravan los préstamos personales y prendarios, no se incluyen en el cálculo.
La diferencia entre el CFT y el CFTEA está, entonces, en la forma de expresarlo: el CFTEA es el costo financiero total expresado como tasa efectiva anual, que es la que la norma establece. La TNA es la tasa de interés que se aplica sobre el capital sin contemplar que los intereses se acumulan período a período. La TEA sí incorpora esa capitalización.
En la simulación difundida por Etchebarne, una TNA de 60% equivale a una tasa mensual de 5%; aplicada mes a mes durante un año, con los intereses acumulándose, da como resultado la TEA de 79,59%. A esa TEA, el CFTEA le suma los cargos y los impuestos asociados al préstamo, y en la simulación llega a 102,36%. A esa capitalización de los intereses remite el planteo de Galperín cuando señala que el indicador asume que se paga “interés sobre los intereses”.
Las recomendaciones del BCRA a los usuarios
Además de la normativa, el BCRA difunde recomendaciones para quienes piden un préstamo personal. El organismo indica que, antes de aceptar, conviene comparar opciones y revisar cuánto dinero se recibirá, cuánto se pagará por mes, cuánto se devolverá en total, la cantidad de cuotas, el plazo, el CFT y qué sucede si hay una demora en el pago. Sobre la cuota, señala que no alcanza para comparar: “La cuota, por sí sola, no alcanza para saber cuánto cuesta un préstamo”.
Sobre el CFT, el BCRA sostiene que “muestra cuánto cuesta realmente un préstamo. Incluye intereses, comisiones, seguros, IVA y otros cargos”. Por eso, recomienda mirar ese dato y no solo la cuota o la tasa de interés, ya que la TNA, explica, “muestra únicamente la tasa de interés”. El organismo agrega que el CFT se expresa como una tasa anual y permite comparar el costo de distintas alternativas de financiación, y que para saber cuánto se devolverá en total también hay que considerar el monto recibido, el plazo y las cuotas. Finalmente, recomienda revisar las fechas de vencimiento y conocer qué cargos o consecuencias están previstos en caso de demora.
Las tasas de Mercado Pago
No es la primera vez que se discute públicamente sobre el valor de las tasas de interés de los préstamos otorgados por las empresas. En agosto, cuando se difundió que Mercado Pago cobraba intereses de hasta 1.375% por sus préstamos, la empresa explicó cuáles son las variables que entran en juega la momento de determinar el costo del financiamiento.
En concreto, desde Mercado Pago explicaron que la tasa de cada usuario se determina según su perfil de riesgo individual y mejora a medida que construye historial de pago. El CFTEA más alto corresponde a los montos más bajos y a usuarios sobre los que la compañía todavía no tiene información suficiente, y cerca del 2% de los préstamos se otorga con ese valor.
En ese momento, la empresa también precisó que “el CFTEA no equivale a lo que el usuario devuelve”: en un préstamo de $100.000 a una TNA de 50% en 12 cuotas, por ejemplo, el CFTEA podría ubicarse en torno al 100%, pero el total a pagar rondaría los $135.000, porque “el indicador expresa el costo como si el crédito se extendiera los doce meses, mientras que en la práctica el capital se devuelve en cuotas”.
american,americas,bloomberg tv interviews,ceo interviews,media,north american,sunvalley2019,tech,technology,u.s.a.,united states of america,usa
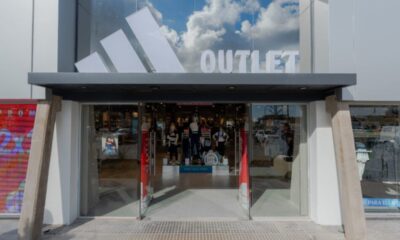
Cuenta con rebajas especiales en calzado deportivo, indumentaria para hombres y mujeres y artículos oficiales para hinchas de todas las edades
Puntos importantes

Adidas abrió outlet Núñez. Descuentos: ropa, calzado y fútbol.
Ofertas: 2×1 zapatillas, 80% 2da unidad, botines y camisetas.
Abierto 10-20hs. Parking y beneficios bancarios.
adidas,zapatillas,outlet,Economía,Económica,Economia politica,Que es economía,Economía definición
ECONOMIA
El oro del BCRA: el abogado Gregorio Dalbón pidió la detención de Luis Caputo y Santiago Bausili por administración fraudulenta


POLITICA6 minutos ago
La Corte llamó a conjueces para decidir si reabre una causa por corrupción contra Rodríguez Larreta por la obra del Paseo del Bajo

ECONOMIA20 minutos ago
La dura queja de Marcos Galperin contra la norma del BCRA que obliga a informar el costo financiero de los préstamos de su app

POLITICA24 minutos ago
Cristina Kirchner candidata: secretos de una estrategia improbable y los caminos que se bifurcan en la ONU, la Corte y el peronismo

DEPORTE30 minutos ago
Lanús recibe a Vélez en el cierre de la fecha 12 del Torneo Clausura

DEPORTE37 minutos ago
¿Dónde ver EN VIVO y ONLINE el Lanús vs Vélez Sarsfield?

POLITICA42 minutos ago
Alberto Fernández recordó sus diferencias con Cristina Kirchner por el acuerdo con el FMI

INTERNACIONAL3 días ago
Conciliaciones entre comercios y consumidores resuelven reclamos por más de $12.5 millones en Panamá

DEPORTE3 días ago
Regresos importantes y una duda clave: Arruabarrena definió el equipo de Boca Juniors para visitar a Instituto

ECONOMIA3 días ago
El nuevo mapa del mercado automotor: qué marcas ganaron y cuáles perdieron con la apertura de las importaciones

ECONOMIA3 días ago
Cómo evitar multas durante el fin de semana largo: cuál es la documentación que hay que llevar sí o sí al salir a la ruta

 DEPORTE2 días ago
Carlos Tevez busca juntar a Cristiano Ronaldo y Leo Messi en su partido de despedida
- POLITICA2 días ago
Régimen Penal Juvenil: la Defensoría Oficial busca que la Justicia porteña revise la baja de la edad de imputabilidad
- INTERNACIONAL3 días ago
Democrats are changing their transgender message. Republicans say they’re just flip-flopping