Connect with us

ECONOMIA

Jornada financiera: el riesgo país bajó y se acercó a los 600 puntos, pero la Bolsa porteña cayó por octava rueda seguida

Published

on


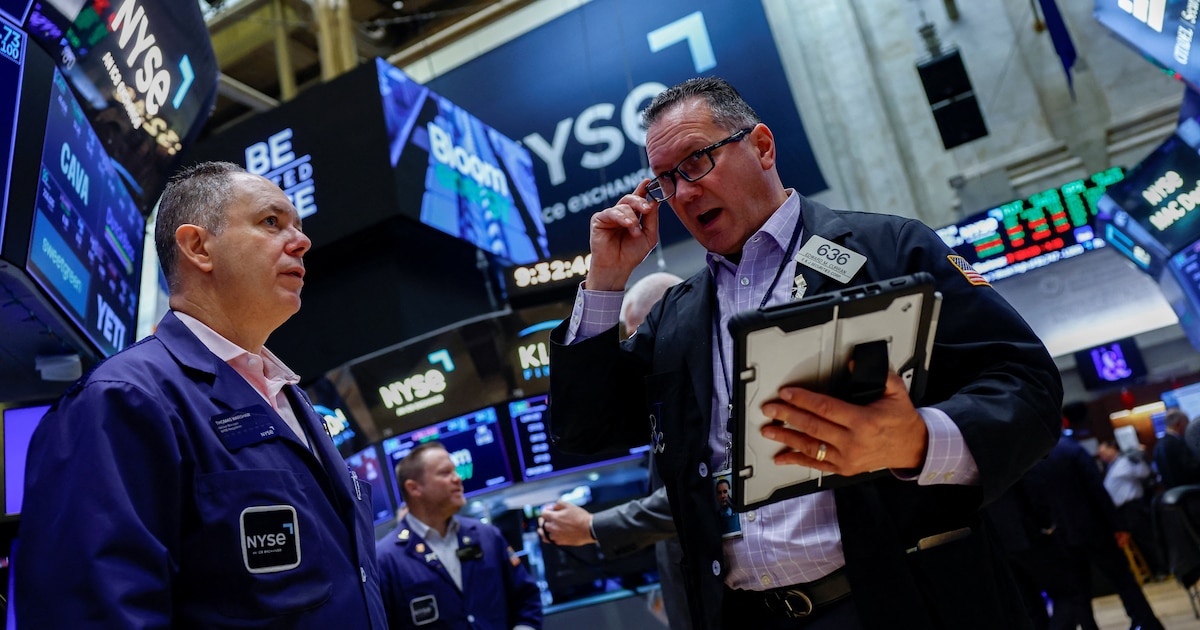
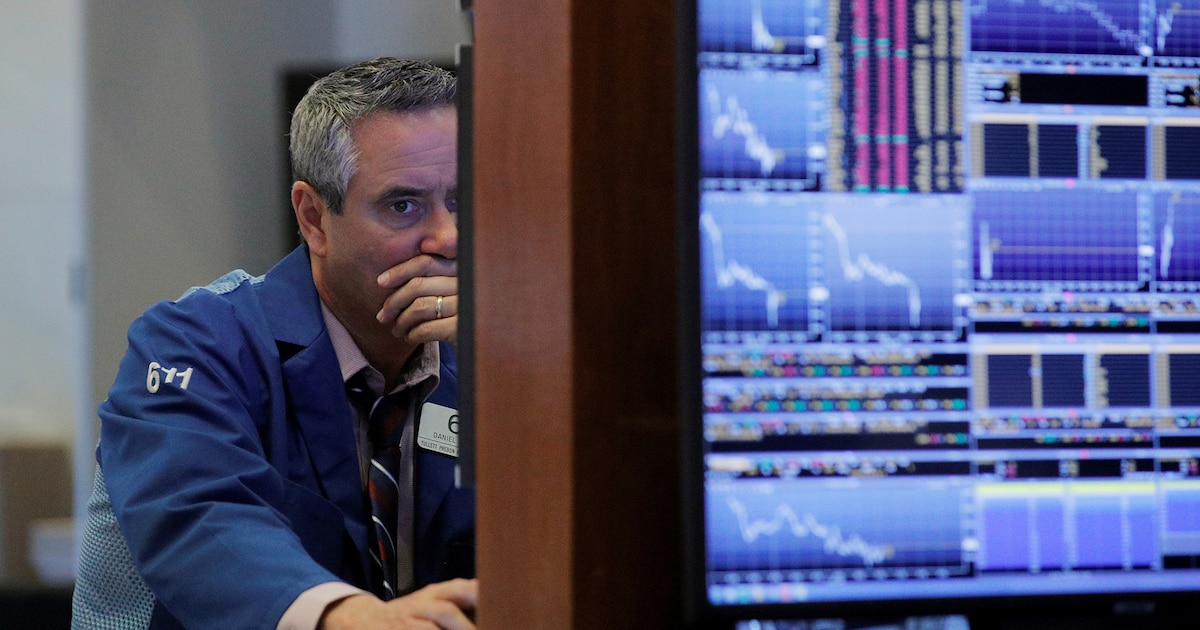
Los activos argentinos se movieron dispares, tras una serie muy negativa condicionada por la volatilidad del exterior -con presión alcista de las tasas de interés- y factores domésticos, como datos débiles de actividad económica.

El índice S&P Merval de la Bolsa de Comercio de Buenos Aires revirtió una leve suba inicial y restó al cierre 0,6%, en los 2.782.561 puntos, para extender una serie negativa de ocho ruedas consecutivas en el cual el panel líder resignó un 9,1 por ciento.

Advertisement

Entre los ADR y acciones de compañías argentinas que son operados en dólares en Nueva York hubo números mixtos. Las pérdidas más amplias fueron para Satellogic (-7,4%), Bioceres (-3,5%) y Cresud (-2,3%). También cedieron las acciones de empresas del rubro energía, como YPF (-1,9%, a USD 50,34) y Vista Energy (-0,3%).

Mucho más consistente fue el rebote de los títulos públicos argentinos, que interrumpieron una racha negativa de once ruedas seguidas, aunque el riesgo país se mantuvo aún sobre los 600 puntos básicos.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Advertisement

Los bonos Globales de Argentina mejoraron un 0,7% en promedio, mientras que el riesgo país de JP Morgan retrocedió 19 unidades para la Argentina, en los 607 puntos básicos. Este indicador tocó el lunes los 642 puntos al promediar la sesión, su nivel más alto en 2026.

Las tasas de retorno de los bonos del Tesoro de los EEUU volvieron a subir. El bono del Tesoro a diez años rindió 5,26% anual, un máximo desde 2007, mientras que el Treasury a 30 años alcanzó el 5,59%, máximo desde 2004.

Los precios del crudo operaron con baja próxima al 3%, mientras los inversores se centraban en la persistente preocupación por la interrupción del suministro en Oriente Medio provocada por la guerra de Estados Unidos e Israel contra Irán y en los indicios de recuperación de las exportaciones de crudo de la región.

Advertisement

Los futuros del Brent para noviembre bajaron 2,7%, a USD 102,40 el barril, mientras que el WTI (West Texas Intermediate) en Estados Unidos) restaba 3,8%, a 89,11 dólares. Ambos referenciales se encaminan a ganancias mensuales cercanas al 14% y el 6%, respectivamente.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Mauricio Villacorta, estratega de Inversión de IOL, puntualizó que las bolsas de Nueva York mostraron un comportamiento dispar e inestable durante la jornada del martes, con los inversores sopesando el continuo incremento en los rendimientos de los bonos del Tesoro estadounidense. La persistente suba en la rentabilidad de la deuda soberana de EEUU se vio compensada en parte por el retroceso en los precios internacionales del petróleo y novedades mixtas en el sector tecnológico».

Advertisement

“En la plaza financiera local, la deuda soberana en dólares logró interrumpir la inercia vendedora y tuvo una recuperación parcial, permitiendo que el indicador de riesgo país elaborado por el JP Morgan cediera cerca de 20 puntos básicos para cortar una racha de once subas consecutivas, aunque manteniéndose holgadamente por encima de los 600 puntos básicos. En contraste, la renta variable extendió la baja”, añadió Villacorta.

“El endurecimiento en los rendimientos de la deuda soberana a largo plazo continuará ejerciendo un peso considerable sobre la valoración de los activos de riesgo. La disparidad entre los discursos de la Fed y la debilidad en los datos macroeconómicos sugiere que el margen de maniobra para los bancos centrales se ha vuelto sumamente estrecho ante la persistencia inflacionaria”, estimó Laura Torres, directora de Inversión de IMB Capital Quants.

Bajó el dólar y el BCRA compró USD 70 millones

Con un excepcional monto operado por USD 846,3 millones en el segmento de contado, el dólar mayorista volvió a ser negociado con leve baja de 2,50 pesos o 0,2%, a 1.522 pesos.

Advertisement

“A partir del mediodía comenzó a cargarse fuertemente la pantalla de ofertas, lo que le permitió descomprimir por momentos hasta $1.523, donde encontró soporte y volvió a recuperar apenas algunos puntos. Ya sobre la última media hora, rompió ese piso de $1.523″, detalló Nicolás Merino, operador de ABC Mercado de Cambios.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

A falta de solo una rueda operativa en septiembre, el tipo de cambio oficial anota un incremento de 13,50 pesos o 0,9 por ciento. A la vez, en 2025 la divisa comercial sube 67 pesos o 4,6 por ciento.

Advertisement

Este mes la devaluación volvería a perder contra la inflación, un “ancla cambiaria” posible por una extensión del período de liquidaciones del agro y derivados, un importante remanente de liquidaciones de Obligaciones Negociables, lo que se refleja en volúmenes récord en el spot.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

A la vez, las presiones alcistas para el dólar se disipan por el bajo ritmo de compras a manos del BCRA y la renovación de vencimientos de deuda en pesos que mantiene escasa liquidez en en la plaza.

Advertisement

La autoridad monetaria fijó el techo de su régimen de bandas cambiarias en los 1.918,07 pesos. El dólar mayorista quedó a 396,07 pesos o 26% de ese límite de flotación, una brecha cercana a máximos en 17 meses (el 22 de septiembre fue de 26,1%).

El dólar al público permaneció sin variantes, a $1.545 para la venta en el Banco Nación. El BCRA informó que en las entidades financiaras el dólar minorista promedió $1.543,93 para la venta y $1.492,37 para la compra. El dólar blue cedió cinco pesos o 0,3%, a 1.560 pesos.

Advertisement

El Banco Central absorbió USD 70 millones con su intervención cambiaria, un saldo relevante que representó el 8,3% de la oferta spot. Las compras oficiales en septiembre ascienden a 383 millones de dólares. Las reservas internacionales brutas retrocedieron en USD 494 millones, a USD 47.482 millones, un piso desde el 1 de julio.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

A las compras del Central y la suba del oro (+1%, a USD 4.210,60 la onza), se le descontaron a reservas unos USD 140 millones por pagos de deuda al BID y el Club de París, más la salida de depósitos de cartera propia de los bancos, movimientos técnicos habituales a fin de mes y que se revertirán en el inicio de octubre.

Advertisement

Business,Corporate Events,North America

Advertisement

ECONOMIA

El riesgo país se acerca a los 700 puntos: ¿es un castigo exagerado a un año para las elecciones?

Published

on


La semana financiera arrancó con un castigo adicional para los bonos argentinos, que ya venían golpeados. Desde temprano se registró presión vendedora, que solo se calmó después del mediodía. La caída de las cotizaciones estuvo en el orden del 1,5% y el riesgo país lo reflejó, trepando por encima de los 675 puntos básicos.

El deterioro en los precios de la deuda argentina no se detiene hace prácticamente tres meses. El nivel más bajo de riesgo país se registró a principios de julio, cuando tocó los 403 puntos. Desde ese momento no para de aumentar hasta llegar a los nuevos máximos de ayer.

Advertisement

Los mercados ven un peligro de default de los bonos prácticamente equivalente a cero el año próximo. Es decir, los inversores están prácticamente seguros que el Gobierno podrá hacer frente al pago de los vencimientos, aún si se mantiene cerrado el mercado internacional.

Incluso Luis “Toto” Caputo aseguró que en caso de no poder colocar deuda local podría recurrir al swap chino, que podría utilizarse para pagar importaciones de ese origen. Eso liberaría dólares que así se aplicarían a vencimientos de deuda en 2027.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Advertisement

En las últimas cuatro licitaciones de bonos el Tesoro optó por no emitir deuda en dólares para no justificar tasas tan altas. Hoy un AO29 rinde por encima del 10% anual, mientras que en su momento se hicieron emisiones a un rendimiento del 8,5 por ciento.

Las dudas pasan, por lo tanto, por la posibilidad que se registre un incumplimiento de la deuda a partir de 2028. El aumento de las tasas en los bonos norteamericanos impactaron en los títulos locales en las últimas semanas, provocando un salto todavía mayor de los rendimientos en moneda dura.

Incluso ayer que fue una jornada algo más positiva para Wall Street los bonos no se acoplaron y siguieron con su tendencia a la baja. El mercado empieza a mirar con más preocupación lo que será un año electoral complicado.

Advertisement

El detalle no menor es que todavía falta un año para las elecciones presidenciales. ¿No estarán exagerando muchos con esta venta de activos argentinos? A la debilidad de los bonos se suma la de acciones bancarias, que ayer perdieron otro 2% en Wall Street. En promedio, pierden cerca de 30% en lo que va del año y acumulan caídas superiores al 50% desde principios de 2025.

Una de las causas que se mencionaban en septiembre para explicar el aumento del riesgo país fue la baja acumulación de reservas por parte del Banco Central aquel mes. Pero ahora ese argumento no existe. Las compras ya suman USD 1.000 millones en lo que va de octubre, el triple de lo registrado en todo el mes anterior.

Advertisement

El contexto político juega un rol más importante a medida que pasan los días y las semanas. Por un lado las encuestas de opinión marcan un estancamiento en el apoyo a Javier Milei, en torno al 38%. No es un mal número, pero resulta insuficiente como para garantizar una victoria electoral, mucho menos un triunfo en primera vuelta.

Por otra parte la oposición está empezando a moverse, lo que también genera ansiedad entre los inversores. Ahora además de Axel Kicillof aparecen en la contienda desde Sergio Massa hasta Máximo Kirchner.

La pregunta válida en caso de un regreso del kirchnerismo es cómo harán para hacer frente a los futuros pagos de deuda si el riesgo país sigue aumentando y no hay accedo al financiamiento voluntario.

Advertisement

Esto ya sucedió en 2020 y en ese momento Alberto Fernández optó por reestructurar la deuda, alargando los vencimientos y con fuertes recortes en los cupones de intereses.

A pesar de estos temores, luce un poco prematuro el castigo que están sufriendo los bonos. Por otra parte, la sensación de que el deterioro de las cotizaciones será mayor a medida que se acercan las elecciones también lleva a muchos a dilatar compras, esperando un mejor momento de entrada.

Advertisement
Continue Reading

ECONOMIA

Las proyecciones oficiales para las jubilaciones de Anses en 2027 y cómo se actualizarán

Published

on


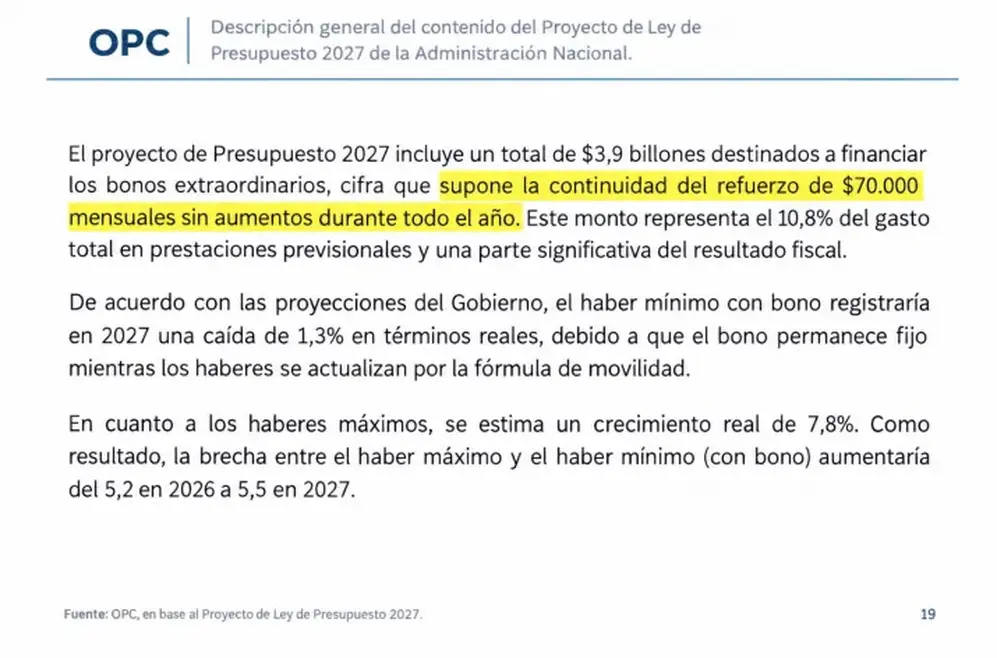
La OPC calcula un alza real del 2,5% en el gasto previsional para 2027, pero la cifra no determina cuánto cobrarán los jubilados ni si subirá el bono

Las proyecciones oficiales anticipan qué pasará con las jubilaciones de Anses en 2027

Por qué el aumento del gasto no define cuánto cobrarán los jubilados

Jubilación mínima y bono previsional: qué se sabe para 2027

Jubilados que cobran la mínima: sus haberes seguirán ajustándose mensualmente según la inflación, mi

Los haberes seguirán ajustándose según la inflación y la movilidad vigente

Inflación: qué esperan los economistas para los próximos meses y cómo impactaría en las jubilaciones

Qué inflación proyecta el mercado para los próximos meses

  • Octubre de 2026: 1,7%.
  • Noviembre de 2026: 1,6%.
  • Diciembre de 2026: 1,8%.
  • Enero de 2027: 1,6%.
  • Febrero de 2027: 1,6%.
  • Marzo de 2027: 1,7%.

Cómo puede repercutir la inflación en los haberes de Anses

Continue Reading

ECONOMIA

Juicio por YPF: la jueza Preska cerró formalmente el caso y la Corte Suprema deberá definir el pedido de Burford

Published

on


La jueza federal Loretta Preska puso punto final a su intervención en el juicio por la estatización de YPF con una resolución que deja sin efecto su propia sentencia de 2023 a favor de los demandantes y cierra formalmente el expediente en primera instancia en Nueva York. Ahora, la Corte Suprema de Estados Unidos deberá definir si toma el caso tras el recurso presentado por Burford Capital para que se revise el fallo.

La magistrada acató el fallo de la Cámara de Apelaciones del Segundo Circuito que en marzo pasado revocó la condena contra Argentina por más de USD 16.000 millones.

Advertisement

La orden de Preska incorporó al expediente las consecuencias del fallo favorable al Estado argentino, dictado por los jueces Denny Chin y Beth Robinson —con la disidencia de José Cabranes— el 27 de marzo. Los magistrados de segunda instancia entendieron que la jueza de Prezka había interpretado de manera errónea el derecho argentino al dictar su sentencia original.

Según explicaron fuentes de la Procuración del Tesoro a Infobae, se trata de un plazo procesal que el Gobierno esperaba. “Sería la finalización de la instancia, algo meramente procesal, porque el fallo ya se revirtió en la Cámara de Apelaciones. Había cierta demora en la llegada de este documento”, dijeron y aclararon que, de igual forma, esto no finaliza la causa judicial, puesto que la Corte Suprema de Estados Unidos deberá analizar si hace lugar al pedido de Burford Capital, presentado a principios de octubre, de revisar el fallo.

YPF fue expropiada en 2012 (Foto: REUTERS/Agustin Marcarian)

Cronología del caso

El caso comenzó con la expropiación de la petrolera durante el gobierno de Cristina Kirchner en 2012. Los fondos Petersen Energía, Petersen Energía Inversora —vinculados a la familia Eskenazi— y Eton Park demandaron a la República Argentina por considerar que la expropiación violó el estatuto de YPF al no respetar los derechos de los accionistas minoritarios. El fondo de litigios Burford Capital financia el caso y adiquirió los derechos de los exaccionistas.

Advertisement

En 2023, Preska emitió una sentencia que condenó a Argentina a pagar más de USD 16.100 millones, un monto que con intereses llegó a superar los USD 18.000 millones. La cifra representaba la mayor condena judicial contra un país en la historia de los tribunales estadounidenses.

Sin emargo, en mayo de este año, el fallo de la Cámara de Apelaciones determinó que la ley argentina de expropiación prohíbe las demandas de terceros que interfieran con un proceso expropiatorio. Además, estableció que los estatutos de una sociedad no constituyen un contrato bilateral entre accionistas que habilite reclamos de daños como los que plantearon los demandantes.

En junio, el plenario del Segundo Circuito —instancia conocida como en banc— rechazó un pedido de Burford Capital para revisar la decisión, lo que dejó como única vía disponible en Estados Unidos una apelación ante la Corte Suprema.

Advertisement

En esa petición, los demandantes definieron la decisión del Segundo Circuito como “gravemente errónea, totalmente sin precedentes y de consecuencias extremadamente relevantes”, según informó Bloomberg. Sostienen que el tribunal de alzada se apartó de precedentes de la Corte al dar preeminencia a una interpretación del derecho argentino y a una decisión de tribunales locales.

Fuentes oficiales consultadas por Infobae señalaron que la presentación no obliga a la Corte Suprema de Estados Unidos a tratar el expediente. El recurso de certiorari es el mecanismo mediante el cual las partes solicitan la intervención del tribunal, pero son los jueces quienes deciden si aceptan o rechazan la revisión.

La Corte recibe entre 7.000 y 8.000 peticiones por período de sesiones y suele conceder la revisión de alrededor de 80 casos, explicaron las fuentes. Tampoco existe un plazo fijado para resolver este tipo de pedidos. La complejidad y los antecedentes del litigio dificultan, según indicaron, establecer una estimación sobre cuándo podría conocerse una decisión.

Advertisement

Desde la Procuración del Tesoro de la Nación afirmaron que anticipaban este escenario desde el fallo de marzo y que ya trabajan en la estrategia de defensa. “Vamos a seguir ejerciendo la defensa de los intereses del Estado”, indicaron fuentes oficiales.

En paralelo, Burford también inició acciones ante el Centro Internacional de Arreglo de Diferencias Relativas a Inversiones (CIADI), dependiente del Banco Mundial, en representación de las sociedades Petersen.

Advertisement
Continue Reading

Tendencias