Connect with us

ECONOMIA

Jornada financiera: por una fuerte suba de los bonos, el riesgo país se desplomó y cerró cerca de los 500 puntos

Published

on


Un mejor clima financiero internacional ayudó a una recuperación parcial en las cotizaciones de acciones y bonos de la Argentina, con una abrupta caída en el riesgo país argentino, otra vez próximo a la barrea de los 500 puntos básicos.

El riesgo país de Argentina bajó este viernes 30 unidades o 5,6%, a los 505 puntos básicos, de la mano de una mejora en la cotización de los bonos soberanos en dólares, que avanzaron un 1% en promedio.

Advertisement

La tasa que rinden los bonos del Tesoro de los EEUU, que es la base de comparación, continuó muy volátil. El bono del Tesoro a diez años, referencia de la inversión global libre de riesgo, cedió por la mañana a a 4,69%, pero rebotó por la tarde a 4,74 por ciento.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

El desplome reciente de la cotización de los bonos hard dollar de Argentina, que acumularon una caída de precios del 4,2% promedio en agosto, con algunas emisiones cuyo rendimiento se disparó otra vez a la zona del 10% anual, se debió a esta presión alcista sobre las tasas de la deuda norteamericano, en máximos desde 2007, y también por factores domésticos, entre ellos, la disparidad de la actividad económica y una desaceleración de las compras del BCRA. También por el factor político: una baja de la popularidad del gobierno de Javier Milei y la incertidumbre respecto del resultado de las elecciones presidenciales de 2027.

Advertisement

El jueves 20, los bonos en dólares habían tocado un piso de precios en los últimos tres meses, mientras que el riesgo país alcanzó un nivel máximo desde el 19 de mayo.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

En el exterior, “el comportamiento del mercado evidencia que la liquidez y las sólidas métricas operativas de la infraestructura tecnológica continúan actuando como el principal motor de valoración para la renta variable, neutralizando de forma temporal el endurecimiento en los rendimientos soberanos de largo plazo y el encarecimiento de los energéticos”, describió Laura Torres, directora de IMB Capital Quants.

Advertisement

“No obstante, este repunte convive con un trasfondo de fragilidad estructural, la consolidación del Brent rozando los USD 96 y la persistente elevación en los retornos de los bonos del Tesoro imponen un límite claro a la expansión de múltiplos si la inflación vuelve a acelerarse”, afirmó Torres.

Mientras que los índices de Wall Street avanzaron en un rango de 0,4% a 1%, el índice S&P Merval de la Bolsa de Comercio de Buenos Aires sumó 1,3% en pesos, a 2.913.184 puntos. Entre los ADR y acciones de compañías argentinas negociados en dólares en Nueva York destacó la mejora de Satellogic (+7.9%) y Banco Supervielle (+3,2%).

Juan Manuel Franco, economista jefe de Grupo SBS, consideró que “los bonos soberanos en dólares rebotan tras varias ruedas en las que caían, afectados no solo por el contexto internacional adverso para renta fija sino también por la volatilidad de tasas, menores compras del BCRA e indicadores de confianza que por el momento no repuntan”.

Advertisement

Franco señaló además que “el mercado local sigue atento a la dinámica de las tasas de interés en pesos, en un contexto de mayor volatilidad y nivel que semanas atrás. Las menores inyecciones de pesos por menores compras del BCRA en el mercado de cambios inciden, aunque consideramos que el Gobierno cuenta con las herramientas para estabilizar tasas si así lo deseara”.

“La suba en tasas y menores compras en el mercado de cambios parecen evidenciar la importancia de acotar la volatilidad del dólar. En las últimas semanas, sostener el tipo de cambio por debajo de $1.500 requirió menores compras del BCRA en el mercado y una suba generalizada de las tasas. La menor emisión asociada a estas compras, y la absorción del Tesoro en las licitaciones, redujeron la liquidez y llevaron las tasas overnight al 28% nominal anual”, reportó IEB.

Advertisement

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

El monto operado en el segmento de contado se mantuvo muy firme este viernes, con USD 587,6 millones, con un dólar mayorista que registró ligera alza de dos pesos o 0,1%, a $1.499, a solo 50 centavos del máximo nominal de $1.499,50 del 6 de agosto.

“La dinámica cambió hacia el tramo final del MULC, cuando comenzó a imponerse la demanda y la cotización avanzó hasta alcanzar un máximo de $1.500. El mayorista se mantuvo en ese nivel durante los últimos minutos de la rueda, aunque la última operación se concertó en $1.499″, resumió Francisco Díaz Mayer, jefe de Operaciones de ABC Mercado de Cambios.

Advertisement

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

En agosto, el tipo de cambio oficial mantiene una suba de 14 pesos o 0,9%, mientras que a lo largo de 2026 registró un avance de 44 pesos o 3 por ciento.

El BCRA fijó el techo del régimen de bandas cambiarias en los $1.868,54, referencia que dejó al dólar mayorista a 369,54 pesos o 24,7% de ese umbral de devaluación.

Advertisement

El dólar al público permaneció sin ajustes, a $1.515 para la venta en el Banco Nación, por cuarto día seguido a ese precio. En la última semana subió solo cinco pesos o 0,3 por ciento. El BCRA informó que en las entidades financieras el dólar mayorista promedió $1.518,13 para la venta y $1.466,86 para la compra.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

El dólar blue tampoco contó un una variación en el día, a $1.550 para a venta. Desde el viernes anterior ganó cinco pesos.

Advertisement

El Banco Central compró USD 23 millones en el segmento spot, el 3,9% de la oferta privada, mientras que las reservas internacionales brutas crecieron en USD 313 millones, a USD 50.655 millones, un máximo desde el 6 de septiembre de 2019, con la contribución del ascenso de 2,1% en la cotización del oro, en los 4.665,80 la onza.

Business,Corporate Events,North America

Advertisement

ECONOMIA

Marcada baja interanual del consumo de carne vacuna en Argentina

Published

on


Un nuevo informe de la Cámara de la Industria de la Carne reveló que los argentinos consumieron en octubre más de un 10% menos que un año atrás


Advertisement

Consumo de carne: menor producción, retención de vientres y caída en el mercado interno

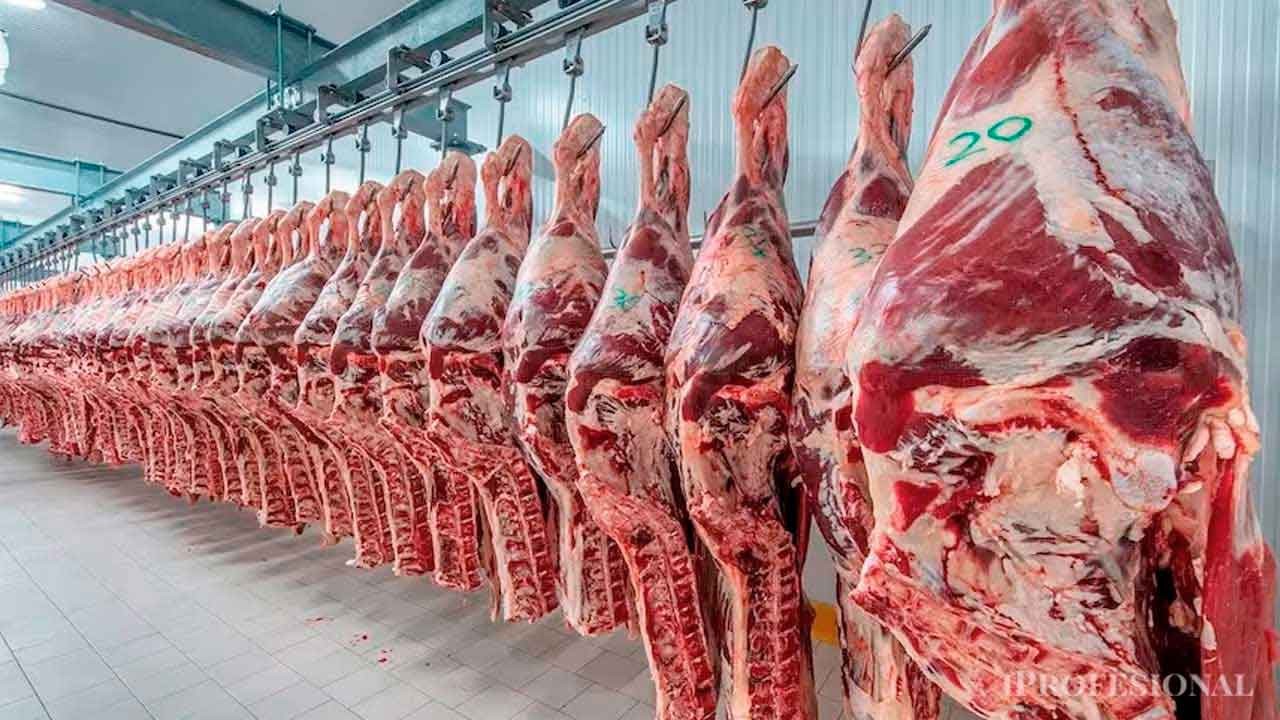
  • Contracción del consumo aparente: Entre enero y octubre, los envíos destinados al mercado interno cayeron un 11,5% anual, totalizando 1,698 millones de toneladas (221,1 mil toneladas menos que un año atrás). De este modo, el mercado doméstico absorbió el 68,9% de la producción total.
  • Fase de retención ganadera: Por séptimo mes consecutivo, la caída interanual de la faena de hembras superó a la de machos —con un desplome del 26,1% en vaquillonas—, señal de que el ciclo ganadero transita una etapa de retención para recomponer rodeos.
  • Brecha de precios en mostrador: Según datos del INDEC citados por la entidad, si bien en octubre el rubro carnes se mantuvo estable (-0,1% mensual), en la comparación interanual los cortes vacunos subieron un 44,5%, encareciéndose un 12,4% respecto del pollo entero (que aumentó 28,6% anual).

El contraste externo: exportaciones en alza e ingresos récord


carne,consumo,actualidad

Continue Reading

ECONOMIA

Las 10 acciones del Merval que recomienda comprar con $1 millón un broker top de la City

Published

on


Tras la caída del Merval, PPI apuesta por bancos y energéticas y revela cómo repartir un millón de pesos entre sus diez acciones favoritas


Advertisement

Las 10 acciones argentinas que recomienda PPI 

  • Banco Macro (BMA): 17,5%
  • YPF (YPFD): 17%
  • BBVA Argentina (BBAR): 15%
  • Pampa Energía (PAMP): 13%
  • Grupo Financiero Galicia (GGAL): 12,5%
  • Transportadora de Gas del Sur (TGSU2): 10%
  • Central Puerto (CEPU): 5%
  • Transener (TRAN): 4%
  • Transportadora de Gas del Norte (TGNO4): 3,5%
  • Telecom Argentina (TECO2): 2,5%

Portafolio del millón: cuánto invertir en cada acción según PPI

  • Banco Macro (BMA): $175.000, equivalente al 17,5%.
  • YPF (YPFD): $170.000, equivalente al 17%.
  • BBVA Argentina (BBAR): $150.000, equivalente al 15%.
  • Pampa Energía (PAMP): $130.000, equivalente al 13%.
  • Grupo Financiero Galicia (GGAL): $125.000, equivalente al 12,5%.
  • Transportadora de Gas del Sur (TGSU2): $100.000, equivalente al 10%.
  • Central Puerto (CEPU): $50.000, equivalente al 5%.
  • Transener (TRAN): $40.000, equivalente al 4%.
  • Transportadora de Gas del Norte (TGNO4): $35.000, equivalente al 3,5%.
  • Telecom Argentina (TECO2): $25.000, equivalente al 2,5%.

PPI cree que los bancos argentinos pueden ser una oportunidad

Qué espera PPI del Merval después de la fuerte caída


acciones,inversiones,city,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

ECONOMIA

La inflación de octubre: el dato que sorprendió a casi todos y la distancia que persiste con los parámetros internacionales

Published

on


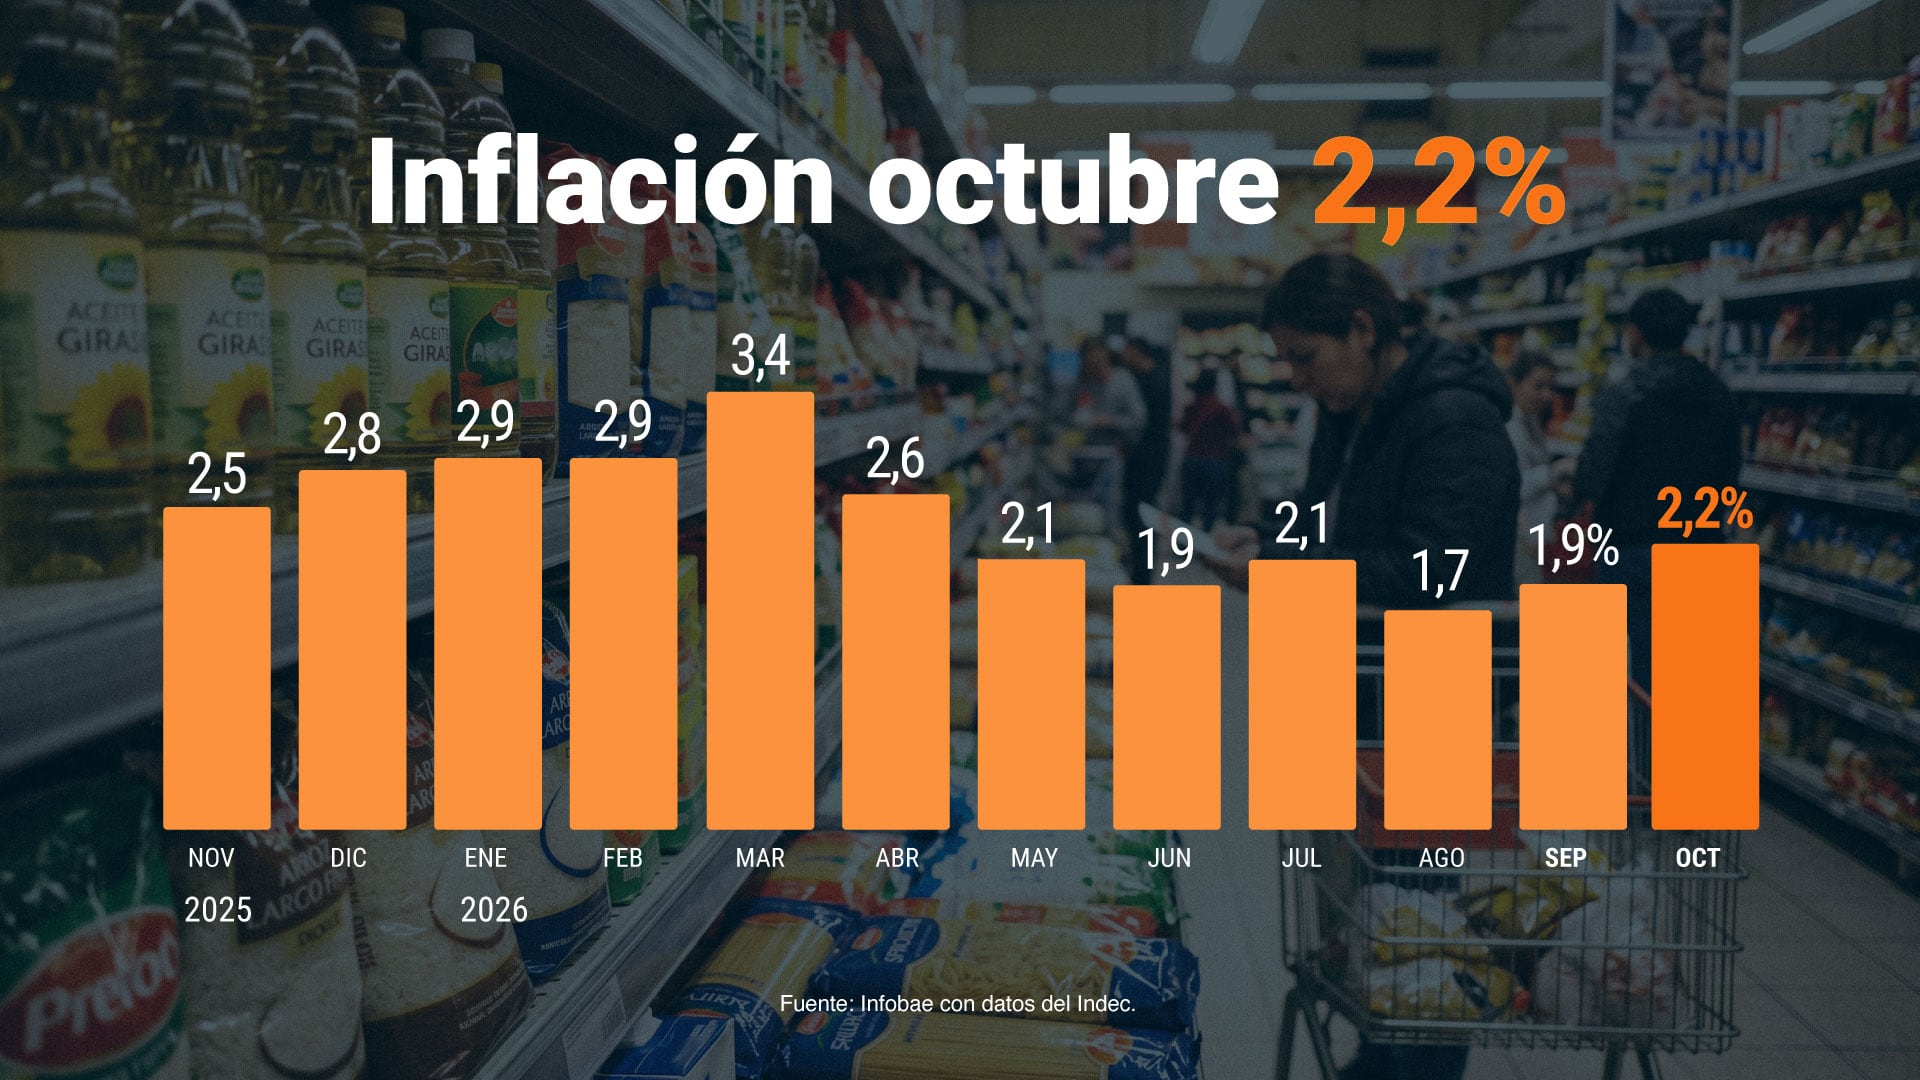
El Instituto Nacional de Estadística y Censos (Indec) informó que la tasa de inflación de octubre fue de 2,2%, un registro que sorprendió a las consultoras porque marcó una aceleración de 0,4 puntos porcentuales (p.p.) frente al mes previo. Las estimaciones privadas no anticiparon esa variación y el resultado instaló una discusión sobre qué hizo que saltara.

El dato también concentró la atención de los analistas, dado el objetivo declarado del Gobierno de llevar la variación del Índice de Precios al Consumidor (IPC) hacia niveles compatibles con la inflación internacional.

Advertisement

La explicación oficial llegó del ministro de Economía, Luis Caputo, quien atribuyó parte de la variación mensual a las modificaciones en el Régimen de Zonas Frías, la ley que redujo la cantidad de hogares que reciben el subsidio en la boleta de gas. El funcionario dijo que ese cambio impactó sobre la división de vivienda, agua, electricidad, gas y otros combustibles, que registró una variación de 4,2%, la más alta del mes.

Servicios regulados y quita de subsidios

“El dato del mes se vio impactado por las modificaciones en el Régimen de Zona Fría, que incidieron en la variación registrada en la división vivienda, agua, electricidad, gas y otros combustibles”, escribió Caputo en la red social X. El planteo del ministro puso el foco sobre los servicios regulados y la quita de subsidios. Esa lectura apareció también en las evaluaciones de los analistas, que sumaron a esa dinámica el efecto de las condiciones climáticas sobre la oferta de verduras.

Parte de la variación mensual se debe a las modificaciones en el Régimen de Zonas Frías, la ley que redujo la cantidad de hogares que reciben el subsidio en la boleta de gas (Caputo)

El economista jefe de Fundación Libertad y Progreso, Diego Piccardo, dijo que la aceleración de octubre respondió principalmente a cuestiones locales y definió el dato como “malo”. Entre ellas, mencionó el impacto climático sobre la oferta de verduras, cuyos precios subieron 10,5%, y los efectos de la quita de subsidios en la boleta de gas en la región Pampeana y de Cuyo.

Advertisement

“Por eso, no atribuimos el salto de octubre a la dinámica de los precios internacionales, sino fundamentalmente a factores internos”, afirmó el economista.

Camilo Tiscornia destacó que el Gobierno planteó un cronograma exigente en distintos momentos, con la intención de marcar expectativas (Imagen Ilustrativa Infobae)

La aceleración de la inflación en octubre alejó al Gobierno de lograr su objetivo de que la variación del IPC converja con la inflación internacional.

El director de la consultora C&T Asesores Económicos, Camilo Tiscornia, sostuvo que el Gobierno no cambiará su objetivo de reducción inflacionaria por el resultado de octubre. Para el economista, el proceso de baja de la inflación es lento y la llegada a parámetros internacionales demandará tiempo.

Advertisement

Tiscornia destacó que el Gobierno planteó un cronograma exigente en distintos momentos, con la intención de marcar expectativas. En su análisis, el plazo para alcanzar una inflación internacional se extiende en un esquema que no fija el tipo de cambio.

Solo en dos meses de los últimos 12 el Gobierno logró que la inflación se ubique por debajo del 2% mensual (Foto: Ilustración Infobae)

El director de C&T también relacionó esa demora con la historia de la Argentina y sostuvo que el retraso no representa un problema dentro de los escenarios posibles del actual plan de estabilización. “No me parece que la demora sea un problema; está dentro de lo posible dentro de este plan de estabilización”, afirmó.

Tiscornia agregó que los precios internacionales tuvieron efectos en la variación del IPC, aunque no fueron el factor central de octubre.

Advertisement

Según el economista, el mes concentró factores estacionales fuertes, entre ellos la evolución de las verduras, y registró aumentos de precios regulados en algunas regiones como resultado de la quita de subsidios.

Lo que viene

Piccardo sostuvo que la convergencia a la inflación internacional representa un objetivo de mediano plazo y descartó una tasa de un dígito anual tanto en 2027 como en 2028. En su planteo, el paso desde una inflación moderada a registros cercanos al 5% anual requiere tiempo y una continuidad del rumbo económico.

El paso desde una inflación moderada a registros cercanos al 5% anual requiere tiempo y una continuidad del rumbo económico (Piccardo)

El director del Centro de Estudios Económicos de la consultora OJF, Fausto Spotorno, formuló una previsión en la misma dirección. Estimó que podrían aparecer registros mensuales inferiores a 1% hacia el final del año próximo o durante 2028, horizonte que marcaría el comienzo del acercamiento a los niveles internacionales.

Advertisement

“Por ahí podemos ver números abajo de 1% de inflación mensual para finales del año que viene con suerte o 2028”, afirmó Spotorno.

“Por ahí podemos ver números abajo de 1% de inflación mensual para finales del año que viene con suerte o 2028”, afirmó Spotorno (Foto: Reuters)

En el último Relevamiento de Expectativas de Mercado (REM) del Banco Central de la República Argentina, elaborado en octubre, la mediana de respuestas de las consultoras arrojó que la inflación se iba a ubicar en 1,8%, muy por debajo del dato real.

Para noviembre, la mediana del REM proyectó una variación de 1,7% mensual.

Advertisement

Diego Piccardo también estimó una variación de entre 1,7% y 1,8% para ese mes. La mediana ubicó la inflación de enero de 2027 en 1,7%. Para febrero, el cálculo descendió a 1,6%, mientras que las previsiones para marzo y abril volvieron a marcar 1,7% mensual.

El esquema de proyecciones no mostró un descenso consecutivo mes a mes. Entre noviembre de 2026 y abril de 2027, las estimaciones centrales se movieron dentro de una franja de entre 1,6% y 1,8%. Para los próximos 12 meses, con referencia a octubre de 2027, la mediana del REM calculó una tasa interanual de 21,8%, un resultado 0,75 puntos porcentuales por encima del relevamiento previo.

La estimación para todo 2026 subió a 30,4% interanual a diciembre, 0,36 puntos porcentuales más que en la medición anterior.

Advertisement

Corporate Events,Creative Use,South America / Central America

Continue Reading

Tendencias