ECONOMIA
La nueva era del consumo: crece el pesimismo, se recortan gastos y aparece la “bolucompra”

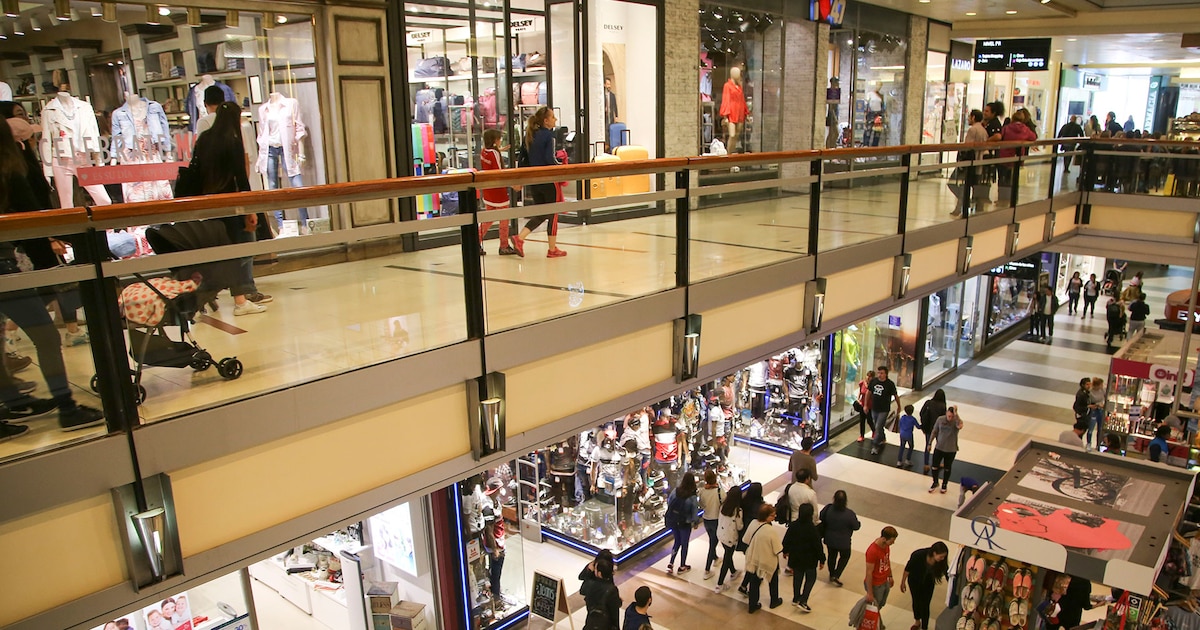
Durante los últimos dos años, el deterioro de la situación cotidiana convivió con una expectativa: que una mejora de la economía terminara por trasladarse al bolsillo y al bienestar personal. Sin embargo, esa percepción empieza a cambiar. La recuperación de los indicadores macroeconómicos ya no alcanza para sostener las expectativas individuales y esa distancia modifica tanto el humor social como las decisiones que toman los argentinos a la hora de administrar su dinero.
El informe Social Mood del tercer trimestre de 2026, elaborado por la consultora Moiguer, sintetiza el escenario con una frase: “Argentina mejora, yo no”. El trabajo identifica un cambio de etapa en el humor social, en el que el futuro pierde fuerza como organizador del presente y los consumidores concentran su capacidad de decisión en aquello que todavía pueden administrar: dónde, cómo y en qué gastar.
La investigación combina un estudio cuantitativo continuo, focus groups, más de 15 fuentes secundarias y análisis de conversaciones en redes sociales. El relevamiento abarca personas de 16 a 75 años de distintos niveles socioeconómicos y toma información de diferentes puntos del país.
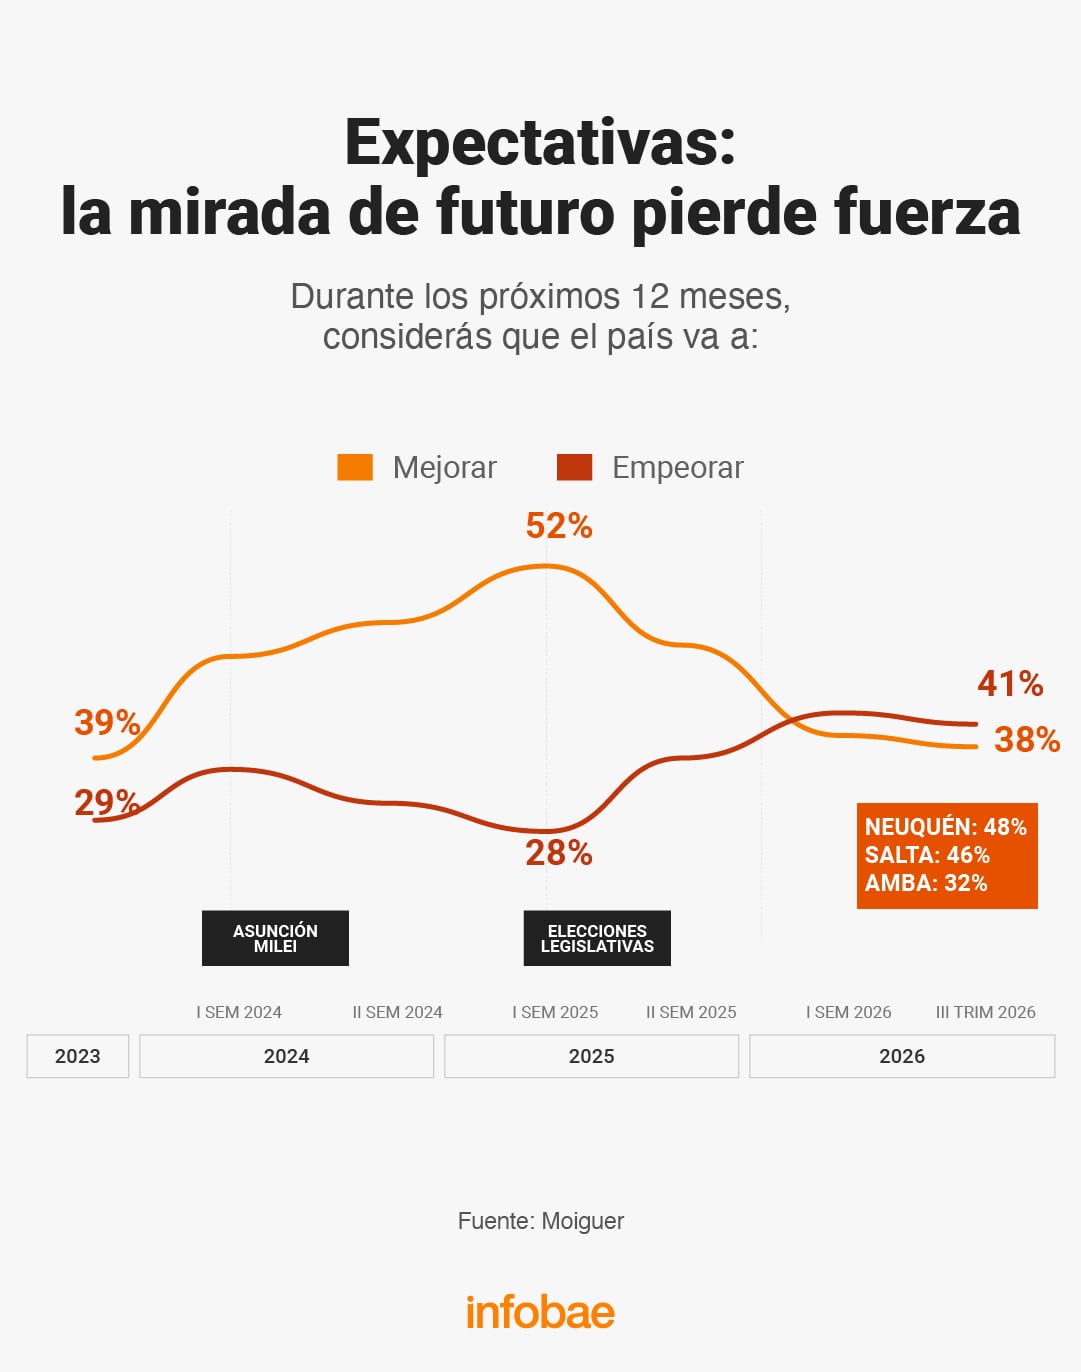
Uno de los datos centrales aparece en las expectativas. Por primera vez en la serie, el porcentaje de personas que cree que el país empeorará durante los próximos 12 meses supera al de quienes consideran que mejorará. Las respuestas negativas llegan al 41%, mientras que las positivas se ubican en 38%. De acuerdo con Moiguer, el optimismo retrocede así a niveles de 2023.
El cambio resulta especialmente marcado entre algunos de los grupos que más sostuvieron las expectativas positivas. Frente al primer trimestre de 2025, la proporción de personas que considera que el país mejorará baja 14 puntos porcentuales en el total de la población. Pero la disminución alcanza 24 puntos entre el segmento ABC1 y 17 puntos entre los jóvenes de 16 a 25 años.
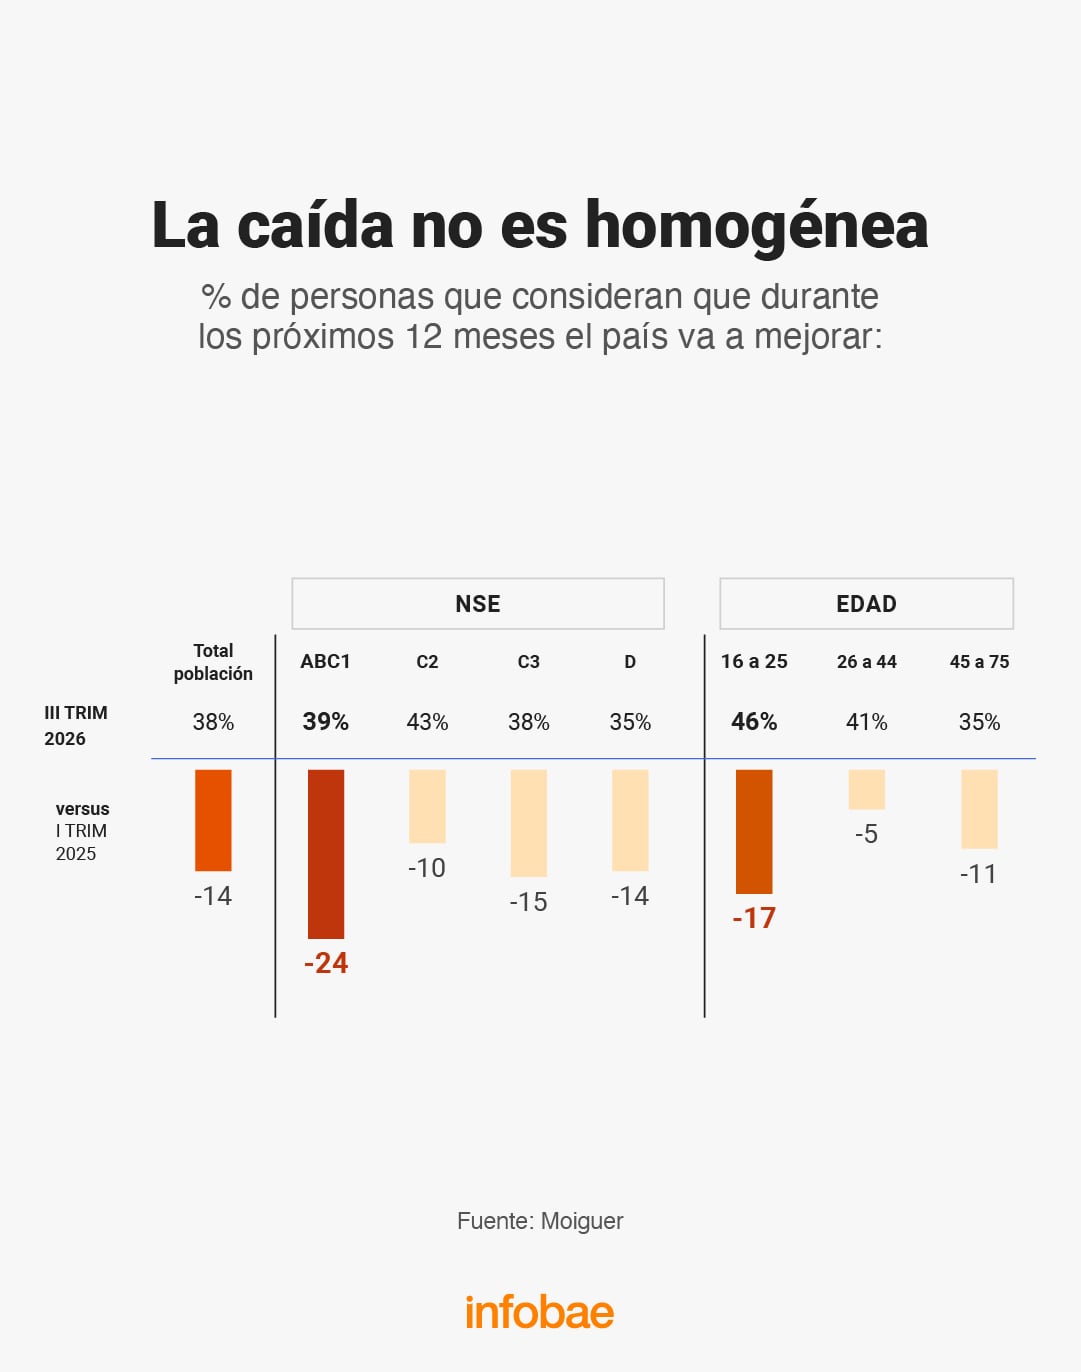
En el caso del ABC1, el estudio vincula el retroceso con la pérdida de poder adquisitivo y un escenario más débil para invertir y emprender, factores que erosionan la confianza que caracterizó a ese segmento. Entre los jóvenes, en tanto, la promesa de progreso que sostenía el optimismo choca con un mercado laboral que el informe describe como cada vez más precario e incierto.
El bolsillo y una brecha que se profundiza
Detrás de ese cambio de expectativas aparece el deterioro de algunas variables directamente relacionadas con la economía de los hogares. Según la elaboración incluida en el informe, el poder adquisitivo de los salarios registra una caída de 11 puntos frente a enero de 2023, mientras que el ingreso disponible de los hogares muestra una disminución de 17 puntos.
Al mismo tiempo, el peso de los servicios y el transporte sobre el salario promedio aumenta 11 puntos respecto de diciembre de 2023. La consultora resume esa combinación con otra definición: “el ingreso se achica y los gastos fijos crecen”.
El informe también marca una diferencia entre la evolución de la actividad económica y la del consumo. Mientras la primera crece, el consumo masivo lleva casi dos años de caída. La serie que incorpora el estudio ubica al índice correspondiente al consumo masivo en 100 en 2021 y en 77 en junio de 2026, mientras que el indicador de actividad pasa de 100 a 116 en ese mismo período.
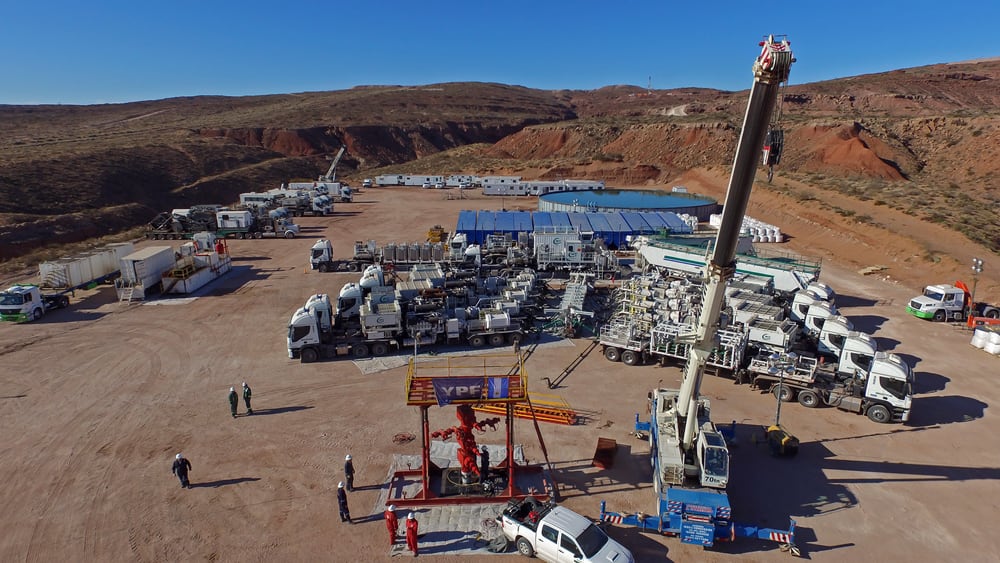
Es en ese contexto donde, según Moiguer, empieza a instalarse una nueva certeza entre los consumidores: el crecimiento del país no necesariamente se traduce en bienestar individual. Uno de los testimonios recogidos en los focus groups lo expresa a partir de una situación cotidiana: “Yo veo cómo Vaca Muerta no para de crecer, pero el gas y la nafta nos salen cada vez más caros”.
La consecuencia se observa en la manera de administrar el presupuesto. Ante un futuro que deja de funcionar como garantía, el consumidor concentra su capacidad de acción en el presente. Y allí aparece una paradoja: los gastos variables son administrables, mientras que los fijos se vuelven impredecibles.
Una persona entrevistada en el estudio compara las boletas de servicios con un “unboxing”: recién cuando las abre descubre cuánto le toca pagar esa vez.
Recortar y darse gustos al mismo tiempo
Esa incertidumbre no deriva únicamente en una reducción generalizada del gasto. El estudio detecta una administración mucho más selectiva del dinero, en la que los hogares deciden qué recortar y qué consumos preservar.
En concreto, 4 de cada 10 hogares presentan lo que Moiguer denomina un perfil “compensador”. Son familias que recortan gastos esenciales y, al mismo tiempo, se permiten gustos en rubros como ropa, electrónica, salidas y viajes.
La lógica consiste en preservar aquellos consumos que sienten que realmente “valen la pena”. Es justamente dentro de ese comportamiento donde el informe identifica la aparición de la “bolucompra”: pequeñas adquisiciones de bajo costo que satisfacen el deseo de consumir sin comprometer demasiado el presupuesto.
El fenómeno se inserta en un cambio más amplio de las referencias que utiliza el consumidor. Ya no alcanza con determinar si algo es caro o barato en términos absolutos. La pregunta que aparece, según el estudio, es otra: “¿Qué me devuelve este gasto?”
Moiguer identifica tres dimensiones que se transforman en las decisiones de compra: acceso, precio y valor. En el primer caso, los datos muestran la expansión de nuevas alternativas para conseguir productos. El 54% de los encuestados compró algo en un bazar chino en los últimos meses, mientras que las importaciones puerta a puerta crecieron 641% frente a 2024.
Carne, zapatillas y nuevas referencias de precios
El segundo cambio se relaciona con los precios relativos. El informe compara cuántos productos podían adquirirse con un salario promedio en 2022 y cuántos se pueden comprar en 2026, y los resultados varían considerablemente según el bien elegido.
En 2022, un salario promedio equivalía a 156 kilos de carne, mientras que en 2026 permite comprar 95 kilos: una pérdida equivalente a 61 kilos. Con las zapatillas de primera marca sucede exactamente lo contrario. La capacidad de compra pasa de 3,4 pares en 2022 a 10,1 pares en 2026, casi siete unidades más.
Moiguer resume ese cambio de precios relativos bajo el concepto “lo cotidiano se encarece, lo dolarizado se abarata”.
El estudio utiliza otro ejemplo para mostrar cómo se transforma la evaluación de un gasto. Un combo para tres personas en un local de comidas rápidas cuesta $65.000, mientras que una airfryer cuesta $70.000. La diferencia entre ambos desembolsos resulta mínima y obliga al consumidor a evaluar qué recibe a cambio de cada uno.
Esta modificación también explica comportamientos que, a primera vista, pueden parecer contradictorios. Uno de los testimonios recogidos por Moiguer corresponde a una persona de entre 30 y 50 años, del segmento C2/C3, residente en Salta. Cuenta que recorre comercios y compra carne únicamente cuando la encuentra barata. Pero, al mismo tiempo, relata que sus hijas viajaron a Bariloche y les compraron siete outfits diferentes a través de Shein por $100.000, con botas incluidas.
La comparación expone la lógica que atraviesa el informe: la restricción presupuestaria no necesariamente elimina los consumos vinculados con el disfrute, sino que obliga a seleccionar con mayor precisión dónde colocar el dinero disponible.
La competencia también cambia para las marcas
El nuevo comportamiento plantea además modificaciones para las empresas. Según Moiguer, frente a un consumidor que redefine dónde, cómo y en qué gastar, las marcas necesitan cambiar su juego.
Una de las principales implicancias es que ya no compiten solamente contra otras compañías o productos de su misma categoría. Ahora deben “competir por el presupuesto, no solo por la categoría”: cualquier producto o servicio que ofrezca mayor valor por el mismo dinero puede convertirse en una alternativa para el consumidor.
También cambia la definición de valor. De acuerdo con el informe, la funcionalidad y el precio ya no explican por sí solos una elección. En la decisión pesan también el disfrute, la duración y la oportunidad. El desafío para las marcas pasa por identificar qué retorno espera recibir una persona por cada peso que gasta.
A eso se suma la necesidad de demostrar que un producto efectivamente “vale lo que cuesta”. Con la modificación de los precios relativos, el valor percibido deja de darse por sentado y las empresas necesitan ofrecer argumentos funcionales y emocionales que justifiquen las diferencias de precio.
El informe plantea además la necesidad de “dar acceso y permiso al deseo”. Esto supone ofrecer nuevos canales, formatos y alternativas de financiación, pero también construir motivos que habiliten la compra. Entre las expresiones que Moiguer identifica en esa lógica aparecen “me lo merezco” y “es una inversión en mí”.


- Hasta $1.235.699: $79.816 por hijo
- De $1.235.699,01 a $1.812.272: $53.841
- De $1.812.272,01 a $2.092.326: $32.566
- De $2.092.326,01 a $6.543.628: $16.806 (quedan excluidas las familias donde un integrante gane individualmente más de $3.271.814).

- Nacimiento: $93.032,34
- Adopción: $556.214
- Matrimonio: $139.297,43
- PNC por invalidez o vejez: $310.910,91 de básico + $70.000 de bono = $380.910,91
- PNC para madres de siete hijos o más: $444.158,46 (equivalente al haber mínimo) + $70.000 de bono = $514.158,46
- Pensión Universal para el Adulto Mayor (PUAM), destinada a personas de 65 años que no reúnen los aportes para acceder a una jubilación ordinaria: $355.326,76 de básico + $70.000 de bono = $425.326,76

ECONOMIA
El análisis de las consultoras locales sobre las consecuencias para la Argentina de la derrota electoral de Donald Trump

(Foto AP/Alex Brandon, Archivo)

EFE/ Sergio Perez

combustible,gasolinera,gente,surtidor
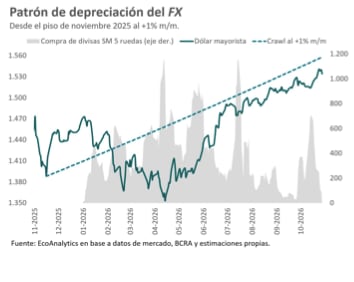
El dólar mayorista cotiza a $1.545,50, tras una primera semana de noviembre agitada en los mercados financieros, período en el cual sumó $11,50 (aumentó 0,7 por ciento).
El billete viene de anotar una ganancia de $17 o un 1,1% en octubre, frente a estimaciones preliminares de inflación de consultoras, que ubican la variación del promedio de precios al consumidor entre el 1,8% y el 2% durante octubre.
Los analistas se preguntan si el Banco Central está convalidando un nuevo “crawling peg” o devaluación gradual, a un ritmo apenas por sobre el 1% mensual, pero inferior a la tasa de inflación mensual.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
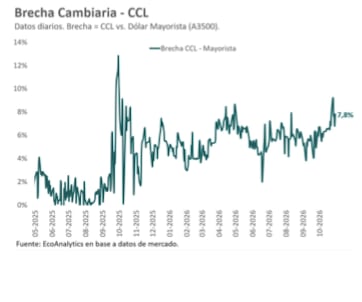
Un informe de EcoAnalytics destacó que “en los últimos meses, el BCRA viene aplicando una regla implícita de tipo de cambio semi-fijo (o crawling-peg activo) con un ritmo de depreciación del 1% mensual, por debajo de la inflación. Es un esquema similar al que aplicaba en 2024. Al igual que hoy, el BCRA fijaba la tasa de interés y el tipo de cambio al mismo tiempo, algo que permite la vigencia del cepo cambiario, incluyendo las ‘restricciones cruzadas’ que impiden que las personas físicas (con acceso al Mercado Único y Libre de Cambios) ‘arbitren’ ambos mercados. Por esto la brecha entre el tipo de cambio oficial y el paralelo volvió a subir este año al 8 por ciento”.
“Veamos qué pasaría si el BCRA dejase flotar libremente el tipo de cambio sin intervención. Con tipo de cambio flexible la cantidad de dinero es exógena -la fija el Banco Central- y las reservas, por definición, no varían. Si la cantidad de dinero -por alguna razón- crece más que la demanda, el tipo de cambio se deprecia y la inflación se acelera”, argumentó el informe.
“Las reservas se acumulan por aumento de la demanda real de dinero o, en su defecto, se compran con impuesto inflacionario. Si la demanda real de dinero no crece, acumular reservas sin esterilizar los pesos, equivale a subir la inflación, que es lo que el gobierno quiere evitar a toda costa. El BCRA está obligado a comprar reservas para hacer frente a la brecha del programa financiero en dólares de 2027: USD 10.000 millones, aún computando los USD 5.000 millones del swap chino. Sin aumento de la demanda de pesos, la pregunta es si las ‘comprará con impuesto inflacionario -sin esterilizar- o con deuda del Tesoro -esterilizando-. Probablemente, el gobierno seguirá optando por lo segundo.”, concluyó EcoAnalytics.
El tipo de cambio se aleja del techo de las bandas cambiarias, debido a que esta referencia sí replica la dinámica inflacionaria.
El BCRA estableció el viernes un techo para el régimen de bandas cambiarias en $1.958,16. El tipo de cambio oficial quedó a $412,66 pesos o 26,7% de ese límite para la flotación administrada.
A fines de octubre el presidente del BCRA Santiago Bausili descartó las preocupaciones sobre una posible volatilidad cambiaria durante el período electoral y argumentó que “es difícil creer que el impacto de un evento nuevo tenga las consecuencias del pasado ante la fortaleza de los fundamentos”.
Es difícil creer que el impacto de un evento nuevo tenga las consecuencias del pasado ante la fortaleza de los fundamentos (Bausili)
En el inicio de noviembre las presiones cambiarias estuvieron atenuadas por una escasa participación oficial en el mercado de cambios, con compras por solo USD 51 millones en el primer tramo del mes, un flojo ritmo de absorción comparable a los meses de agosto y septiembre.
“Medida por la relación de reservas sobre la métrica ARA (Evaluación de la Adecuación de las Reservas), Argentina es el furgón de cola de los emergentes, con alta vulnerabilidad ante shocks externos y episodios de encarecimiento o racionamiento del crédito. Por eso, cuanto mayores son el índice de riesgo país y la tasa libre de riesgo, más pesa el stock de divisas del BCRA”, advirtió un reporte de GMA Capital.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Maximiliano Gutiérrez, responsable de lasección Monetaria-Cambiaria de Fundación Mediterránea, explicó que “el exceso de demanda de dinero para poder acumular reservas surgió de una contracción del crédito interno: los canales distintos de la compra de divisas fueron quitando pesos de la economía. A esto se suma que los niveles de encajes y la integración diaria limitan el funcionamiento del canal de crédito, que además se ve limitado por el aumento de la mora”.
Por otro lado, los agentes cambiarios mantuvieron el foco en la dinámica del real brasileño, pues quedó claro, desde la segunda vuelta electoral del 25 de octubre en el país vecino, que el peso argentino se acopla al movimiento de la divisa brasileña, aunque en proporción mucho menor: el dólar en Brasil subió 10% y en Argentina solo 1 por ciento.
El exceso de demanda de dinero para poder acumular reservas surgió de una contracción del crédito interno: los canales distintos de la compra de divisas fueron quitando pesos de la economía (Gutiérrez)
“El resultado fueron condiciones monetarias particularmente rígidas. Con menos pesos en circulación, se redujo el excedente potencial que los agentes podrían destinar a dólares o a transacciones vinculadas con la absorción de transables. Así, la presión sobre el mercado cambiario se atenúa y la depreciación resultante es menor. No obstante, la presión no desaparece y en su lugar se acrecientan las expectativas de depreciación y se amplía la brecha cambiaria”, afirmó Gutiérrez.
“Si bien Brasil representa el 30% de nuestro Índice de Tipo de Cambio Real Multilateral (Itcrm), no vemos un impacto de gran magnitud en las cuentas externas: el ITCRM solo cayó 2% versus el viernes y el bilateral con Brasil (ITCRB) 7,2%”, indicaron los analistas de IEB.
El resultado de la elecciones en Estados Unidos y financiamiento para 2027
Los analistas también tuvieron en cuenta el cambio de escenario internacional, luego de la derrota electoral de los republicanos en las elecciones de medio término en Estados Unidos, que le quitaron margen de discrecionalidad a la administración de Donald Trump, con el horizonte de los últimos dos años de mandato.
Dicha previsión sacudió las cotizaciones financieras, con el desplome de los precios de los títulos tecnológicos y del petróleo, un baja de 5% para los bonos argentinos -con un índice de riesgo país que sobrepasó los 900 puntos básicos- y los precios más bajos del año para las acciones argentinas. Sin embargo, el tipo de cambio mantuvo un aceptable volumen de negocios y una suba acotada.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“Algo muy impactante de este movimiento es la firmeza relativa del peso argentino: el índice de riesgo país más que se duplicó en poco más de tres meses -de 400 a 850 puntos básicos-, mientras que el tipo de cambio real está en mínimos desde la elección 2025. Que bonos y ‘contado con liquidación’ operen tan distinto en Argentina no es habitual, ni en la era Milei ni en general en los últimos 10 años. Es un tema de flujos -hay más vendedores de bonos y acciones que vendedores de pesos-, pero si la expectativa es que de largo plazo Vaca Muerta alcance para tener una moneda fuerte también debería alcanzar para pagar la deuda. Y, de manera inversa, si Vaca Muerta no alcanza para pagar los bonos, será difícil que alcance para sostener al peso”, consideró la Consultora 1816.
“El Gobierno también cumple un rol en la estabilidad cambiaria, buscando acotar la volatilidad -BCRA ausente del mercado de cambios en cinco de las últimas ocho ruedas-, aunque el miércoles 4 dio una señal muy dovish inyectando cerca de $2 billones en bonos Duales y CER -es pronto para entender hasta dónde llegará la inyección y si habrá impacto en el tipo de cambio-”, continuó 1816.
Alejandro Kowalczuk observó para “emergentes” un “dólar más débil y menores tasas estadounidenses serían un viento (vientito) de cola para los activos de mercados emergentes, incluida la deuda argentina. Atentos acá porque lo local pesa más que lo externo”.
“Para Argentina, la principal inquietud es si el respaldo estadounidense al mercado cambiario volvería a estar disponible en 2027, en caso de ser necesario. La derrota republicana introduce incertidumbre, pero creemos que está sobredimensionada: la administración Trump utilizó el ESF (Exchange Stabilization Fund), cuyo uso no requirió aprobación del Congreso. Por eso, el interrogante pasa más por la disposición política a repetir el apoyo que por una restricción legislativa inmediata. Mientras tanto, la incertidumbre electoral doméstica podría sostener la demanda de cobertura, incluso con un dólar global más débil”, puntualizó un reporte del equipo de research de Adcap.
dólar estadounidense,billete de cien dólares,Korea Exchange Bank

No somos la Iglesia Universal, tenemos la bendición de Axel

“Casi confirmado”: revelaron detalles del amistoso que el Inter Miami de Messi jugaría frente a River Plate en el Monumental

El Gobierno prepara la ceremonia para la partida del Papa a Perú y confirma que será encabezada por Javier Milei

ANSES: cuándo cobro en noviembre 2026 si mi DNI termina en 6

Palmeiras pasó a otra final: Copa Brasil

Se quedó a cuidar a los gemelos de su mejor amiga, mató a golpes a uno de los bebés y finalmente confesó: “No pude controlarme”

Santiago Peña renunció a la Presidencia de Paraguay por el escándalo del Ueno Bank

Andrés Malamud advirtió que atarse a un solo socio condena a América Latina: “Cuanto más vínculos tenés, más oportunidades surgen”

Bono para trabajadores metalúrgicos: cómo quedó el salario básico en noviembre

Así fue el saludo entre Javier Milei y el papa León XIV en Aeroparque tras la llegada a la Argentina

 POLITICA13 horas ago
Así fue el saludo entre Javier Milei y el papa León XIV en Aeroparque tras la llegada a la Argentina
- INTERNACIONAL3 días ago
Artemis IV: los detalles de cómo será la misión de la NASA que busca llevar astronautas a la superficie lunar en 2028
- DEPORTE3 días ago
Racing sigue en la busqueda de un nuevo entrenador para el 2027 y hay tres nombres apuntados