ECONOMIA
Los datos que muestran por qué la mora crediticia no es un “riesgo sistémico”, pero sí un problema macroeconómico

Deteriora el balance de las familias, restringe y encarece el crédito nuevo y termina afectando el consumo, la actividad y, crecientemente, la propia capacidad de generar ingresos (EcoGo)
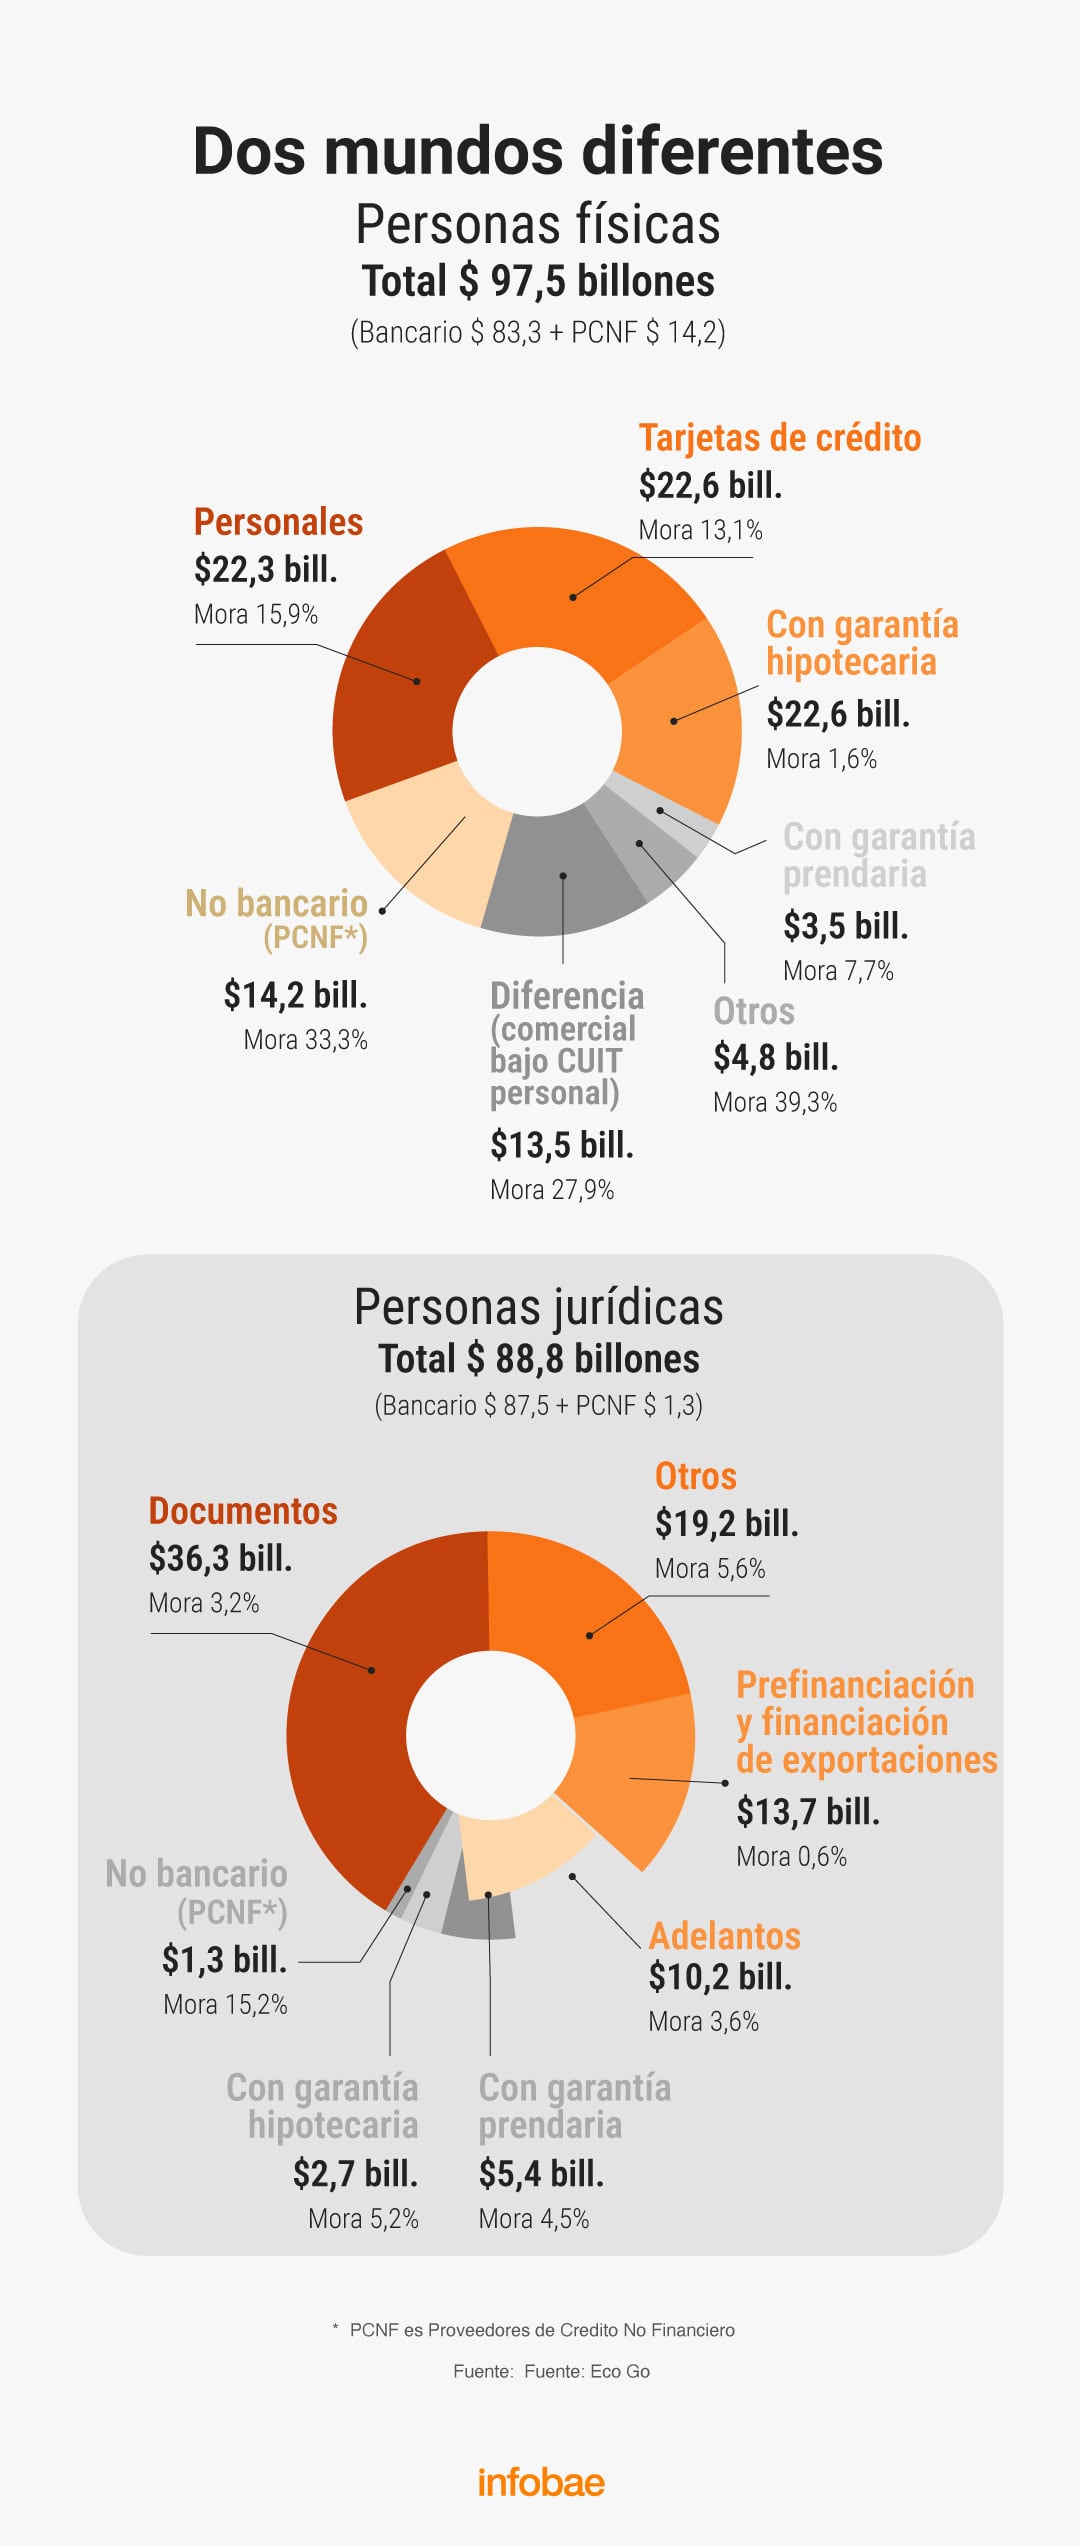
- Un ciclo inicial muy rápido, en el que los préstamos a familias crecieron más del 100% desde el piso de abril de 2024, con una recuperación, en apenas diez meses, de la caída observada desde el pico previo de 2018. Esa dinámica, junto con la suba inicial de los ingresos, permitió la recuperación económica de 2024 y el crecimiento de 4,4% por arrastre de 2025, pero se frenó con el apretón monetario preelectoral del año pasado y explica en parte el freno en el nivel de actividad verificado desde entonces.
- Un cambio de régimen macroeconómico, por el pasaje de una etapa de aceleración inflacionaria y tasas reales negativas a otra de desaceleración inflacionaria y tasas muy positivas. Con un agravante, resalta el informe: los spreads incorporan el aumento de la morosidad, pero nunca comprimieron después del apretón monetario. Se pasó así de un esquema de cuotas que se licuaban con la inflación a otro en el que dejaron de licuarse, una descripción que suele citar el ministro de Economía, Luis Caputo. El informe no reivindica el modelo previo, en el que incluso en el crédito no bancario, con tasas de interés muy positivas, la “licuación” funcionaba. “El esquema era perverso, ya que la contracara era la licuación del ahorro, los depósitos, pero desde el punto de vista de los deudores podría decirse que el crédito operaba como un aumento en los ingresos”, explica la consultora.
- La aparición de “un nuevo jugador”: las fintech y sus billeteras virtuales, muy rápidas en otorgar y cobrar, que afectaron el fondeo de los bancos debido al atractivo de la remuneración de “pesos transaccionales”. Sucede, dice el informe, que no remunerar cuentas corrientes o cajas de ahorro —dinero “transaccional”— podía tener sentido en una economía de baja inflación, pero lo perdió del todo en los últimos 20 años, en los que los precios aumentaron todos los años por sobre el 25%, con un pico de más del 200% en 2023. En ese contexto, el crédito no bancario pasó de representar el 16% del crédito para consumo a principios de 2024 al 25% actual. En ese lapso, el número de deudores no bancarios pasó de 3,5 millones a 5,3 millones, y el de deudores que ya tenían deuda bancaria y sumaron deuda no bancaria, de 4,7 millones a 7,6 millones (al exponer en el Congreso, Mariano Biocca, del sector fintech, dijo que el 90% de los morosos del sector ya fueron refinanciados).
- El apretón monetario de la segunda mitad de 2025 eliminó las franquicias que distribuían el impuesto inflacionario sobre los “pesos gratis” a líneas de crédito dirigidas, como el Ahora 12, cuyo costo pagaban millones de ahorristas inocentes.
- La incertidumbre electoral y, en particular, desde abril de 2025, cuando se liberó el cepo cambiario para las personas, la relativa a las respuestas del Gobierno frente a los movimientos del dólar, duda que recrudeció a fines de julio del año pasado, cuando el BCRA y el Tesoro retiraron masivamente liquidez del mercado, metiendo presión sobre las tasas de interés. Las de caución llegaron al 30%, un nivel que se normalizó “recién en los últimos 10 días”, esto es, más de 13 meses después.
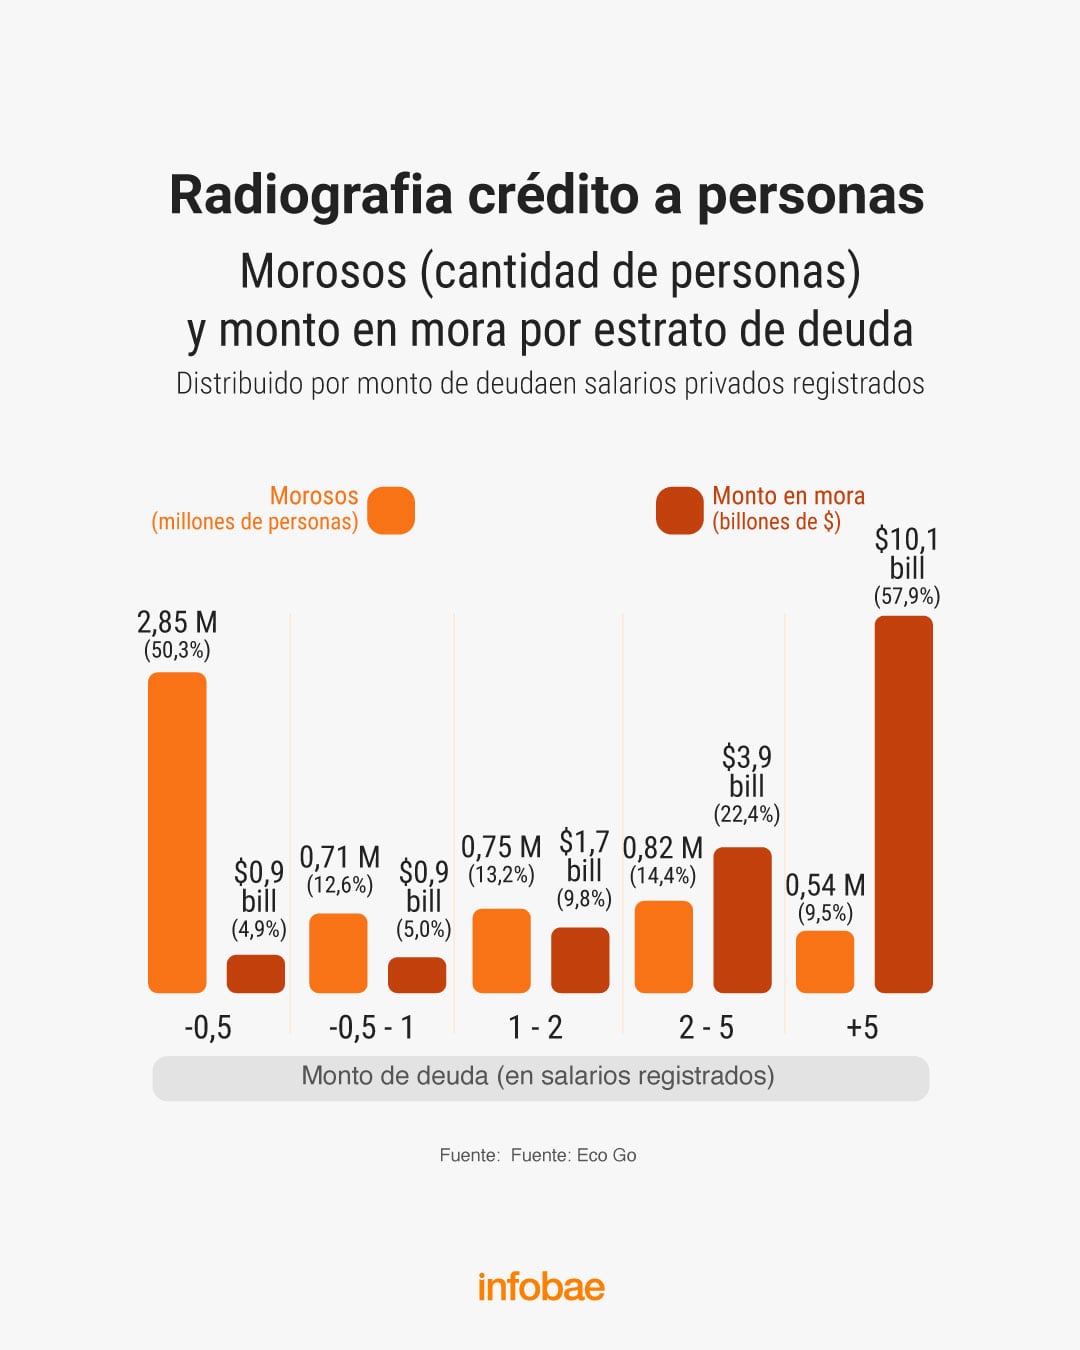

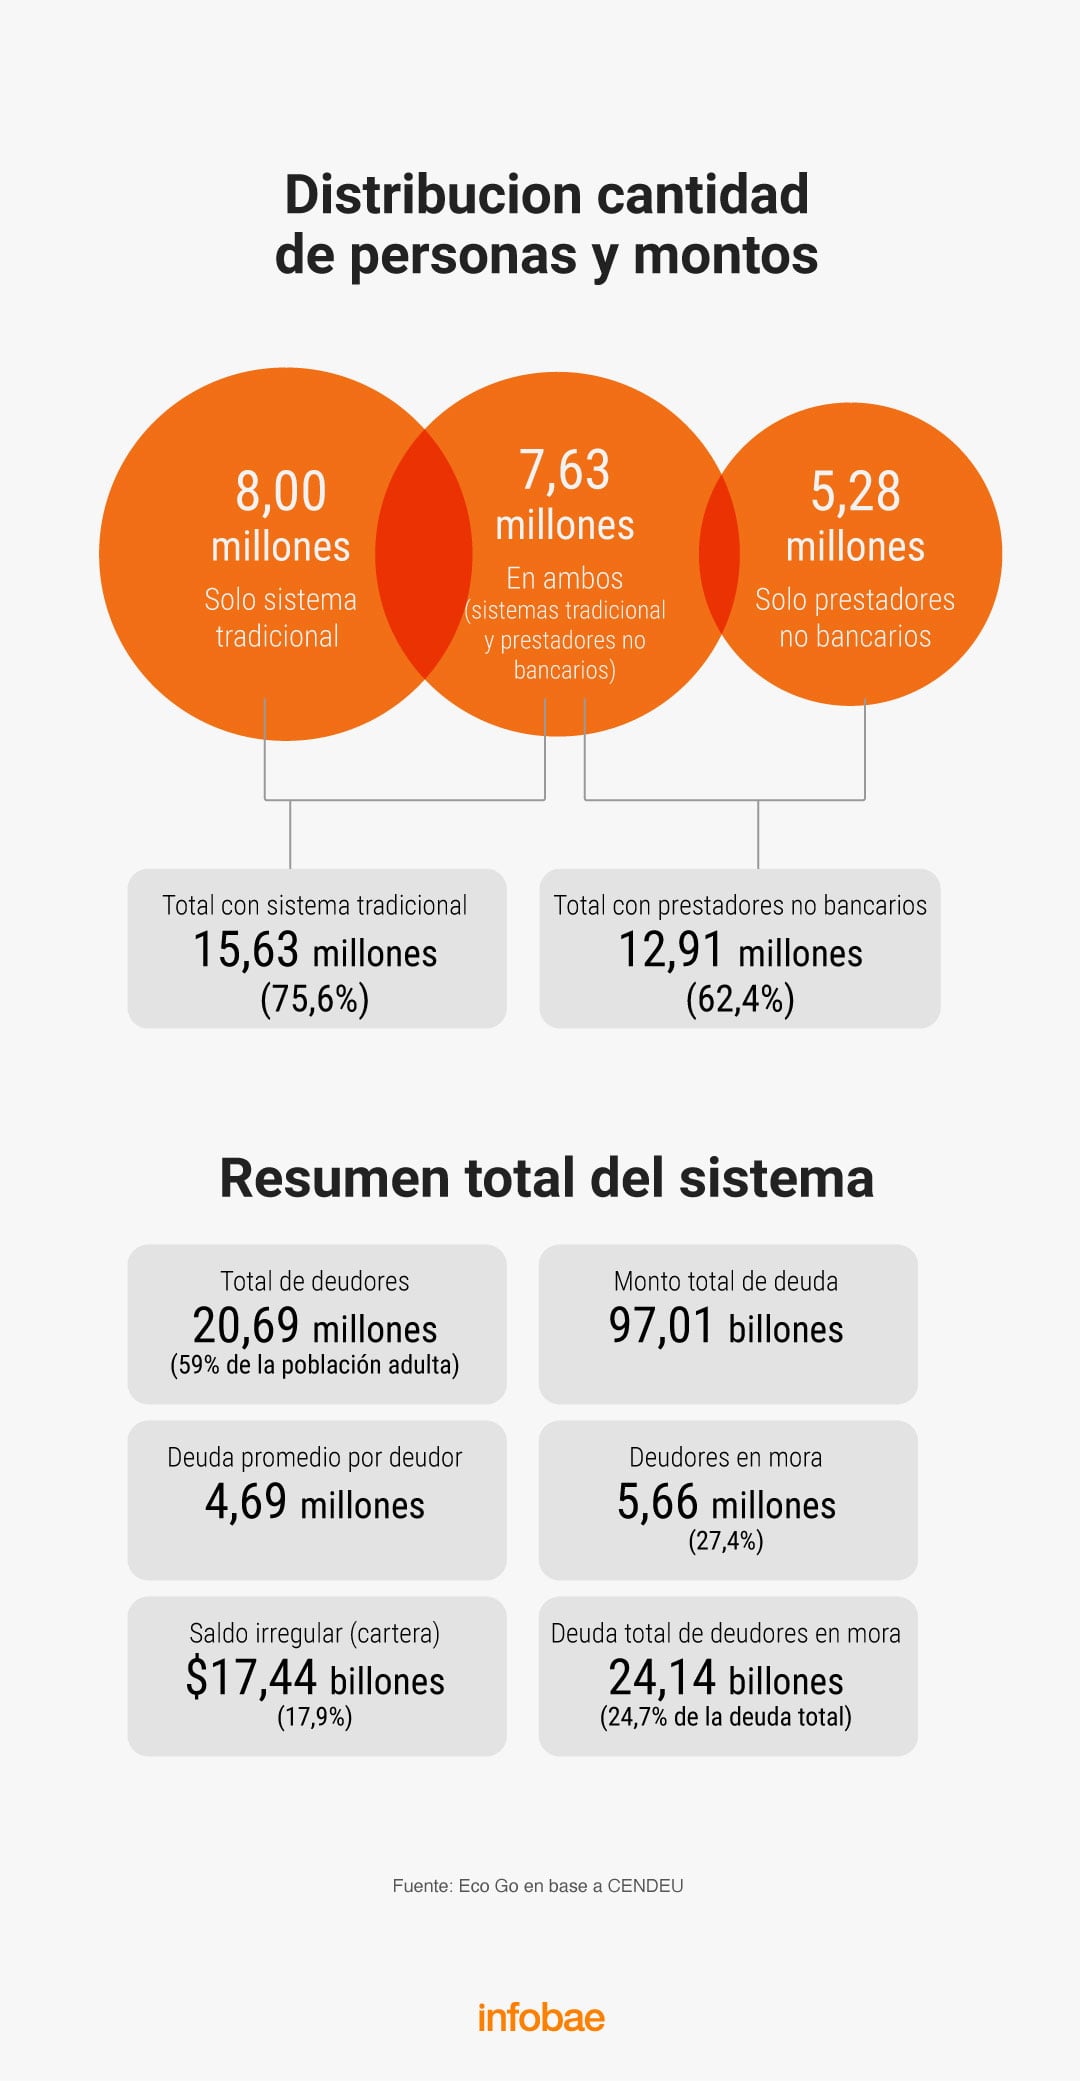

La mitad de los morosos —2,85 millones de personas— tiene deudas inferiores a medio salario privado registrado, pero explica apenas el 4,9% del monto total en mora
deudas,morosidad,finanzas personales,facturas,presupuesto







ECONOMIA
Créditos hipotecarios: cuál es el cambio clave que habilitará a más familias a tomar préstamos para vivienda
- Fecha de la licitación: 6 de octubre de 2026.
- Horario: de 11:00 a 15:00.
- Monto total: $200.000 millones.
- Instrumento: depósitos a plazo fijo en pesos ajustables por UVA más un spread.
- Destino obligatorio: créditos hipotecarios para la adquisición, construcción, ampliación o refacción de viviendas.
- Beneficiarios previstos: personas humanas sin otra vivienda o que no dispongan del uso de la vivienda de la que sean titulares.
- Plazo para colocar los fondos: 90 días corridos desde la acreditación efectiva en cada entidad financiera.
- Cantidad de ofertas: los bancos podrán presentar una o más propuestas por cada tramo.
- Cancelación anticipada: el FGS podrá ejercerla una vez, después de los 90 días y antes del vencimiento del plazo fijo.
- Límite de la precancelación: alcanzará el monto que no haya sido transformado en créditos hipotecarios efectivos.
¿A cuánto quedó el dólar en bancos?
El dólar al público descontó cinco pesos o 0,3% respecto del cierre de la semana pasada, a $1.540 para la venta en el Banco Nación. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.543,18 para la venta y $1.489,80 para la compra.
Baja para el dólar mayorista
La oferta de divisas en el mercado de cambios volvió a un nivel alto de USD 718,4 millones, oferta que impulsó una baja de 4,50 pesos o 0,3% en el dólar mayorista, a 1.520 pesos.
Sube el dólar blue
La cotización blue del dólar avanzó cinco pesos o 0,3% este viernes a $1.560 para la veta, de modo que recuperó el mismo nivel de cierre de la semana anterior.
¿A cuánto se vende el dólar en bancos?
El dólar minorista continúa este viernes a $1.545 para la venta, según la referencia del Banco Nación. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.540 para la venta y $1.490 para la compra. El dólar blue bajó se paga a 1.555 pesos.
/economia/2026/10/02/los-dolares-que-estan-en-duda-para-2027-y-que-estan-sacudiendo-al-riesgo-pais/
El BCRA compró USD 93 millones en el mercado
El BCRA compró el jueves USD 93 millones en el mercado -el 22% de la oferta spot-, mientras que las reservas internacionales brutas recuperaron USD 2.199 millones, a USD 48.289 millones, por el reingreso de depósitos de cartera propia de bancos a las cuentas de la entidad monetaria.
/economia/2026/10/01/peso-fuerte-la-destruccion-del-bcra-y-dolarizacion-las-respuestas-de-milei-a-una-revista-francesa/
/economia/2026/10/01/el-dolar-reboto-y-corto-una-racha-de-tres-caidas-consecutivas/
ECONOMIA
Una reconocida cadena de panaderías cerró todos sus locales, despidió 150 empleados y pedirá la quiebra
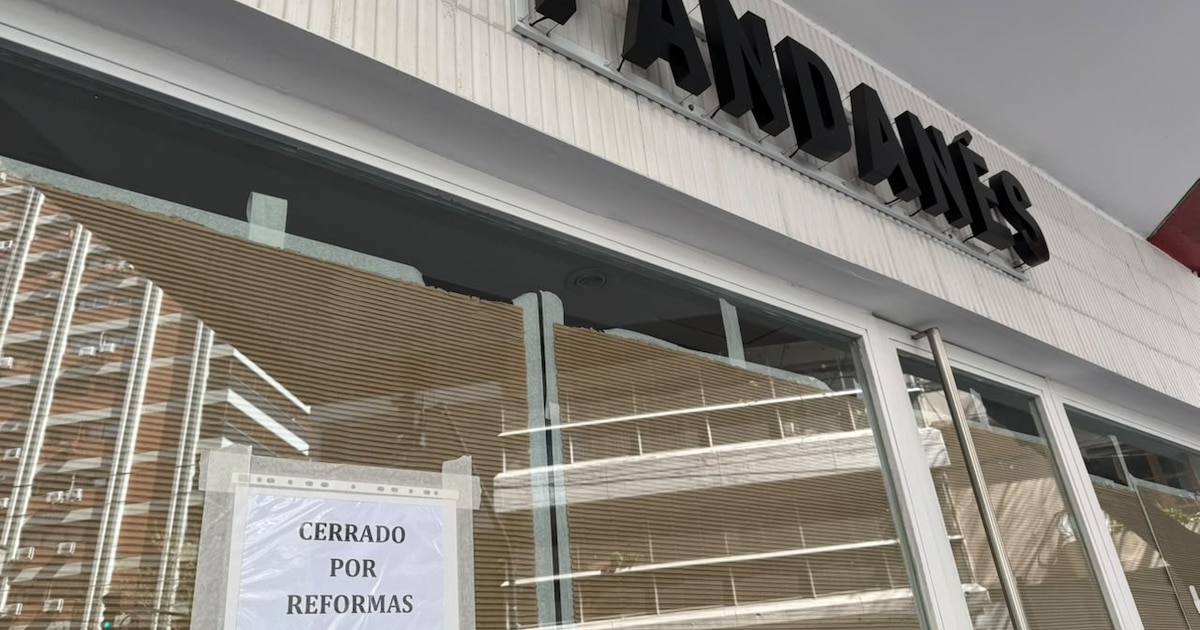
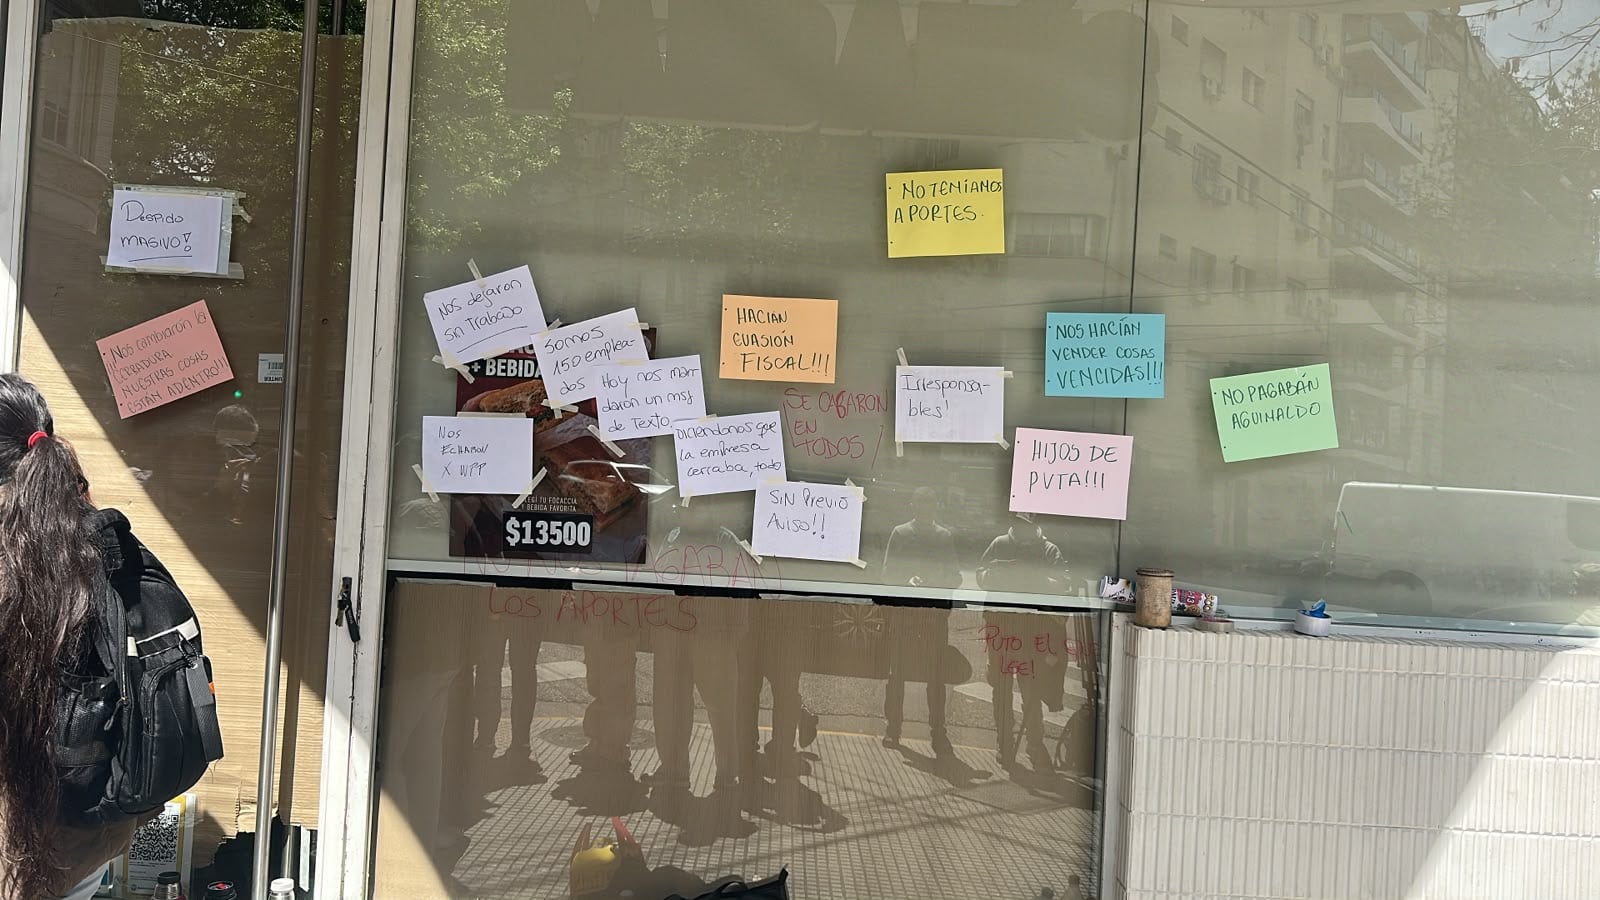
Tras enfrentar una crisis financiera y entrar en concurso preventivo, la cadena de panaderías Pandanés cerró sus 25 sucursales, despidió a 150 empleados y solicitará la quiebra. Los trabajadores se enteraron durante la madrugada de que habían sido desvinculados y no pueden ingresar a los locales para retirar sus pertenencias, ya que la empresa cambió todas las cerraduras.
Según pudo saber Infobae, alrededor de las 3 de la mañana de este viernes todo el personal recibió la notificación de cierre y despido a través de un mensaje de WhatsApp: “Hoy tenemos que comunicarles una noticia muy difícil. Como les contamos, Pandanés viene atravesando una situación económica muy compleja. En este último tiempo estuvimos buscando distintas alternativas para poder continuar, pero, lamentablemente, no encontramos una solución que nos permita seguir adelante”.
“La situación llegó a un punto en el que la empresa se quedó sin los fondos necesarios para continuar funcionando y para afrontar las obligaciones que tiene por delante. Nuestra intención siempre fue mantener Pandanés y preservar las fuentes de trabajo. Hasta último momento seguimos buscando una salida, pero lamentablemente no encontramos una solución viable”, señalaron.
“Por este motivo, Pandanés deja de operar y se solicitará la quiebra de la empresa. Esto significa que a partir de hoy, 2 de octubre, no deberán presentarse a trabajar”, comunicaron.
“Sabemos que esta noticia genera angustia, incertidumbre y muchas preguntas, especialmente sobre los pagos y los próximos pasos. Entendemos que detrás de cada puesto de trabajo hay una persona, una familia y una vida que se ve afectada. Con la presentación del pedido de quiebra comienza una nueva etapa que ya no depende de nosotros directamente, sino de un proceso judicial”, afirmaron.
“Este cierre significa una pérdida enorme para todos. Pandanés fue un proyecto al que muchas personas dedicamos años de trabajo, esfuerzo y compromiso, y en el que también se invirtieron enormes recursos económicos a lo largo de estos años. Hoy se pierde ese trabajo, todo lo que construimos juntos y también el capital que fue invertido en el proyecto. Nos duele profundamente que el final sea este. Queremos agradecerles profundamente por el trabajo, el compromiso y el esfuerzo que pusieron durante todo este tiempo”, concluyeron.
El viernes pasado habían cerrado las sucursales de Av. San Martín, en Villa Crespo, y de la calle Sanabria, en Villa Devoto. A los empleados les manifestaron que la decisión se debía a que el alquiler era muy caro y no podían renovarlo.
Pero hoy la situación afectó al resto de los locales. Uno de los trabajadores despedidos contó: “Andá a saber a qué hora de la madrugada se dedicaron a cambiar las cerraduras y tapar todo. Nuestras cosas quedaron adentro”. Relató que estaban al tanto del concurso preventivo, pero que, según les decían desde la empresa, iban a llegar fondos de rescate de Dinamarca.
Asimismo, precisó que los sueldos fueron depositados el miércoles, junto con el aguinaldo que debieron haber abonado en junio. Sin embargo, aseguró que no se realizaron los aportes ni se pagó la obra social, y “mucho menos indemnizaciones o algo similar”.
En su presentación judicial de noviembre del año pasado, la firma había detallado: “La incertidumbre, la recesión, la inflación y el incremento significativo en los costos ocasionaron una caída abrupta y persistente del consumo, que supera el 50% del volumen histórico de la empresa”.
Pandanés, que construyó un modelo de negocio basado en la panificación artesanal con producción centralizada desde una planta de 1.700 metros cuadrados, acumuló cheques rechazados por unos 58 millones de pesos. “Los cheques emitidos para cumplir nuestras obligaciones superan nuestra capacidad de recaudación”, sostuvieron ante la Justicia.
La crisis continuó pese a que “se implementaron múltiples medidas correctivas: optimización de costos, renegociación de alquileres, cambio de proveedores, ampliación del surtido de productos, acuerdos impositivos y reorganización operativa”.
A nivel sectorial, según la Cámara de Industriales Panaderos (CIPAN), las ventas de pan tradicional cayeron entre un 50% y 60%, al tiempo que las de facturas y productos de pastelería se desplomaron un 80%. “La gente ya no compra por kilo, sino por lo que le alcanza en el bolsillo», advirtió la entidad.
Pan Danés

Abel Furlán sufrió otro revés judicial en la batalla para recuperar la conducción de la UOM y de la obra social

Créditos hipotecarios: cuál es el cambio clave que habilitará a más familias a tomar préstamos para vivienda

Pese a las coincidencias de fondo, los libertarios plantean objeciones al presupuesto que envió Jorge Macri a la Legislatura

Dems demanding Venezuela brief face State Dept fury as senators leave town without answers

Javier Milei defendió su gestión: “Cuando terminen las convulsiones internacionales, el riesgo país volverá a bajar”

“La minería y el medio ambiente pueden coexistir”: universidad peruana debate los desafíos de la minería sostenible

Antes de viajar a París, Milei les envió un mensaje a inversores franceses: “Son bienvenidos para venir a llenarse los bolsillos”

Bombshell report exposes healthcare fraud schemes as taxpayers lose up to $521 billion annually

Elecciones en la UTA: se pone en juego la conducción del poderoso gremio de colectiveros

Jugueterías en crisis: “Se han cerrado más de doscientas en el último año”, afirmó el presidente de la Cámara de la Industria del Juguete

 POLITICA2 días ago
Ley de Tierras: la CGT repudió el fallo de la Corte Suprema y le exigió a Diputados que rechace el DNU de Milei
- POLITICA3 días ago
La CGT descartó un paro general, pero hará una movilización el 8 de octubre en defensa de la industria
- POLITICA4 horas ago
Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre