
Connect with us

ECONOMIA

¿Por qué cae el salario real pese al dólar más barato? La principal razón de la estanflación

Published

on


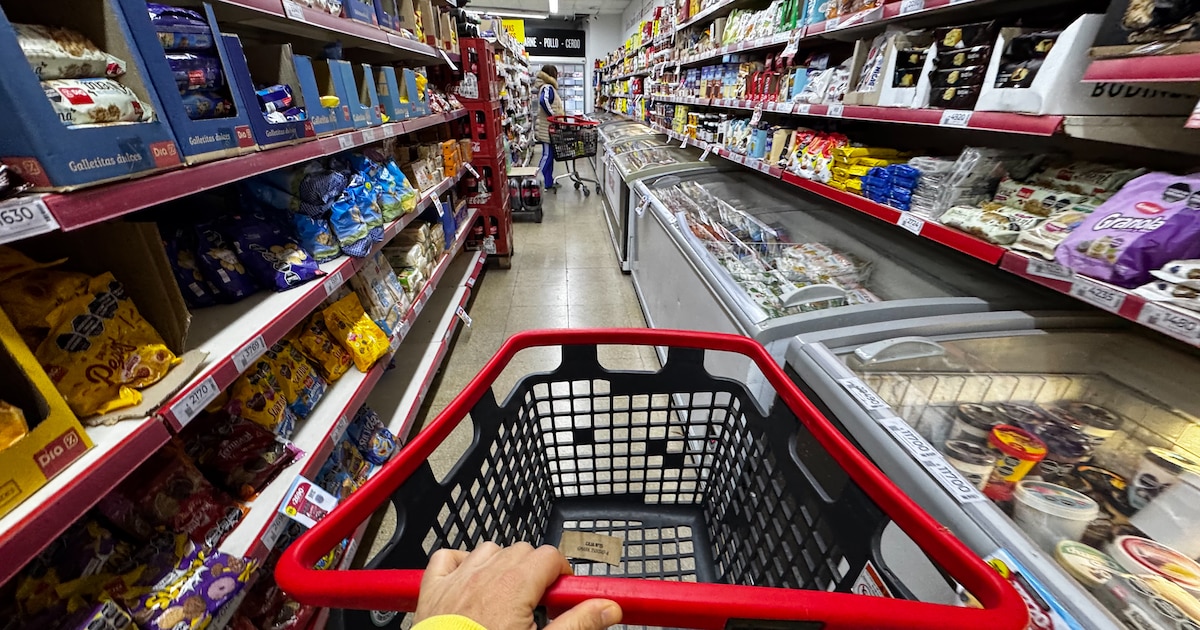
¿Cuál es la razón central detrás de esta estanflación? Si bien existen múltiples factores recesivos, el principal es la caída del ingreso real de las familias (Foto: EFE)

Para comprender este fenómeno poco habitual, se identifican dos períodos similares de la economía argentina donde los precios internacionales subieron significativamente: 2007 y 2021-22

Multitud de granos de soja amarillos dispersos sobre tres billetes de cien dólares estadounidenses.
La mejora de los precios de exportación aumentó el ingreso de divisas, apreció el tipo de cambio real y el salario privado formal en dólares creció a dos dígitos. Sin embargo, este también cayó en términos reales (Imagen Ilustrativa Infobae)
Sigaut 310
La administración Milei priorizó el ancla fiscal

Los altos precios internacionales no ampliaron el margen fiscal

Sigaut 310
La administración Milei apeló a la apreciación cambiaria para morigerar el impacto de la suba de precios internacionales

Si bien compró reservas y le puso un piso al tipo de cambio nominal, el dólar multilateral se abarató un 15% real desde noviembre de 2025

Sigaut 310
Mejoró el poder de compra en importables (4,2%), que en los otros dos episodios se mantuvo estable

La situación del ingreso disponible de las familias se vio agravada por partida doble: el aumento de la participación del pago de servicios regulados en el presupuesto de los hogares y el incremento de la carga de servicios financieros

El ministro de Economía de Argentina, Luis Caputo, habla junto al presidente del Banco Central de la República Argentina (BCRA), Santiago Bausili en una conferencia de prensa en el ministerio de Economía en Buenos Aires (Foto: Reuters)

La pérdida local de motores del crecimiento se vio agudizada por el shock internacional


alimentos,consumidores,consumo,estanterías,supermercado

Advertisement

ECONOMIA

Miguel Kiguel: “No sé si hoy las preferencias del gobierno son las mismas que tiene la sociedad”

Published

on


Integra Capital, el grupo presidido por José Luis Manzano, adquirió la cadena Burger King

El grupo en el que tiene mayoría el fondo de inversión suizo Mercuria Energy, que en junio había adquirido casi 900 estaciones de servicio de la marca Shell en el país, apunta a integrar gastronomía a la venta de combustibles

Fábricas que se achican y empresarios que buscan reinventarse: las historias detrás de la crisis textil

Con menos ventas, mayor competencia externa y capacidad ociosa, las compañías ensayan distintas estrategias para mantenerse en actividad. Algunas incorporan tecnología, otras reducen personal, tercerizan procesos o recurren a las importaciones

Advertisement
Fábricas que se achican y empresarios que buscan reinventarse: las historias detrás de la crisis textil

Corporate Events,Society / Social Issues,South America / Central America

Continue Reading

ECONOMIA

Plazo fijo: qué bancos pagan más a no clientes y cuánto ganás con $1 millón

Published

on


Varias entidades permiten constituir depósitos online sin abrir una cuenta. Cuáles lideran el ranking y cuánto rinde cada opción a 30 días


Advertisement

Puntos importantes

Checkbox Checked
Plazos fijos online están disponibles para no clientes con tasas competitivas.
Checkbox Checked
Bancos como BICA y CMF lideran con 24% TNA.
Checkbox Checked
Rendimiento por debajo de la inflación, pero supera al dólar.

Plazo fijo para no clientes: qué bancos ofrecen las tasas más altas

  • Banco BICA, Banco CMF, Banco de Comercio, Reba y Cocos: lideran el ranking con una TNA del 24%. Por un depósito de $1 millón a 30 días, el ahorrista obtiene aproximadamente $19.726 de intereses
  • Crédito Regional y Banco Meridian: pagan una TNA del 23,75% para no clientes, equivalente a unos $19.521 por cada millón de pesos colocado durante 30 días
  • Banco Mariva, Banco del Sol y Banco VOII: ofrecen una tasa del 23% para quienes no son clientes. En ese caso, el rendimiento ronda los $18.904 por cada millón invertido
  • Banco Provincia, Banco Dino, Banco Hipotecario, Bibank y Ualá: ofrecen una tasa del 22% para no clientes. Una colocación de $1 millón genera unos $18.082 durante 30 días
  • Bancor: informa una TNA del 20,75%, equivalente a unos $17.055 en intereses por cada millón de pesos
  • Banco del Chubut: ofrece una tasa del 20,5%, con un rendimiento aproximado de $16.849 por cada millón colocado
  • Banco Masventas, Banco Comafi y Banco Julio: pagan una TNA del 19% para no clientes, equivalente a unos $15.616 en intereses
  • Banco Credicoop y Banco de Formosa: ofrecen una tasa del 18,5%, que genera aproximadamente $15.205 por cada millón de pesos
  • Banco Piano: informa una TNA del 17,5%, equivalente a unos $14.384 en intereses
  • Brubank: ofrece una tasa del 17% para no clientes, con un rendimiento cercano a los $13.973
  • Banco de Tierra del Fuego: aparece entre las alternativas con una tasa del 15% para no clientes, que genera unos $12.329 de intereses en 30 días
Cómo hacer un plazo fijo sin ser cliente del banco


plazo fijo,inversiones,tasas,pesos,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex

Continue Reading

ECONOMIA

Los bonos en dólares prometen rentabilidad de más del 40% medidos en pesos

Published

on


Dado el programa financiero que tiene armado el Gobierno para el año 2027, no vemos posibilidades de que se caiga en cesación de pagos


Advertisement

Puntos importantes

Checkbox Checked
Altas tasas globales y superávit fiscal presionan la deuda argentina, exigiendo mayor austeridad pública.
Checkbox Checked
La inflación en dólares erosiona la rentabilidad exportadora y debilita la competitividad nacional.
Checkbox Checked
El BCRA enfrentará volatilidad por vencimientos y demanda de pesos, priorizando la estabilidad financiera.

El desafío de los vencimientos y la demanda estacional

La paradoja de los bonos: dólares versus pesos


dólar,tasas de interés,bonos argentinos,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas

Continue Reading

Tendencias