ECONOMIA
¿Qué va a pasar con el dólar?: subió en mayo en medio de fuertes compras del BCRA, pero bajó 3,2% en lo que va de 2026


La última rueda operativa de mayo vino con un muy alto volumen de negocios en el segmento de contado del mercado de cambios, unos USD 719,9 millones, una oferta que presionó a una leve baja de dos pesos o 0,1% para el dólar mayorista, a 1.408 pesos.
El tipo de cambio oficial terminó la semana con una ganancia de cinco pesos o 0,4%, mientras que en el balance de mayo ascendió 17 pesos o 1,2 por ciento. Asimismo, en el transcurso de 2026 el dólar mayorista conserva una baja de 47 pesos o 3,2 por ciento.
El Banco Central informó que para la fecha la banda superior del régimen cambiario alcanzó los $1.757,34, de modo que el dólar se ubicó a 349,34 pesos o 24,8% de ese límite para la flotación teórica.
Si bien el dólar empezó a despegarse del piso de precios de este año, de $1.354 el 19 de abril, en función de importantes copras diarias que efectúa el Banco Central, la realidad es que este mes volvería a perder contra una inflación que las consultoras estiman en la zona del 2 por ciento.
Con una inflación acumulada en un rango del 14% al 15% en los primeros cinco meses del año, el dólar registra una caída de precio real cercana a un 18 por ciento.
El dólar al público quedó invariable a $1.430 para la venta, según la referencia del Banco Nación. En la semana el dólar minorista subió cinco pesos o 0,4%, mientras que avanzó 20 pesos o 1,4% a lo largo del último mes. El Banco Central informó que en las entidades financieras el dólar promedió $1.431,57 para la venta y $1.380,10 para la compra.
El dólar blue también finalizó estabilizado en los $1.430 para la venta, con un incremento de cinco pesos respecto del viernes 22. En mayo, el dólar informal subió 30 pesos o 2,1 por ciento. En esta plaza tomaron al billete a $1.410, unos 30 pesos o 2,2% más que el precio de compra que los bancos les pagaron a sus clientes.
“Mientras continúan las fuertes compras del BCRA, ya a punto de alcanzar los USD 10.000 millones, el dólar mayorista sigue más estabilizado en los $1.410, dentro de una operatoria que viene exhibiendo apenas ligeras oscilaciones. Crece la expectativa que dicho escenario de calma cambiaria, junto a tasas en pesos tranquilas, pueda ir despertando una reactivación del crédito, un insumo que resulta clave para poder transmitir mayor dinamismo a la actividad y al consumo”, definió Gustavo Ber, economista del Estudio Ber.
Desde Adcap Grupo Financiero destacaron el “exceso de liquidez en dólares en el mercado cambiario junto con un exceso de liquidez en pesos dentro del sistema bancario. Por el lado cambiario, la oferta de divisas continúa siendo impulsada por las exportaciones energéticas y las emisiones del sector privado, más que por la propia cosecha”.
Un reporte de la consultora Qualy advirtió que “la economía logró cierta estabilidad nominal, pero todavía depende de variables cuya sostenibilidad no está plenamente asegurada. La disponibilidad de divisas continúa descansando en tres pilares principales: la liquidación de la cosecha agrícola, la expansión de exportaciones energéticas y mineras, y el apoyo financiero de organismos multilaterales”.
“Esto implica que la estabilidad cambiaria sigue siendo sensible al contexto internacional y a la dinámica estacional del ingreso de dólares. En consecuencia, todavía no se configuró un escenario que permita prever inversiones de largo plazo con un nivel alto de certidumbre”, agregó Qualy.
“Los últimos datos disponibles sobre depósitos privados en dólares -al 26 de mayo- muestran que los depósitos en dólares disminuyeron USD 32 millones, hasta USD 39.170 millones”, precisó Max Capital.
Europe







ECONOMIA
El gas de Vaca Muerta ya abastece a la Patagonia: se inauguró una obra de USD 40 millones que se licitó en 2017 y estuvo parada cuatro años
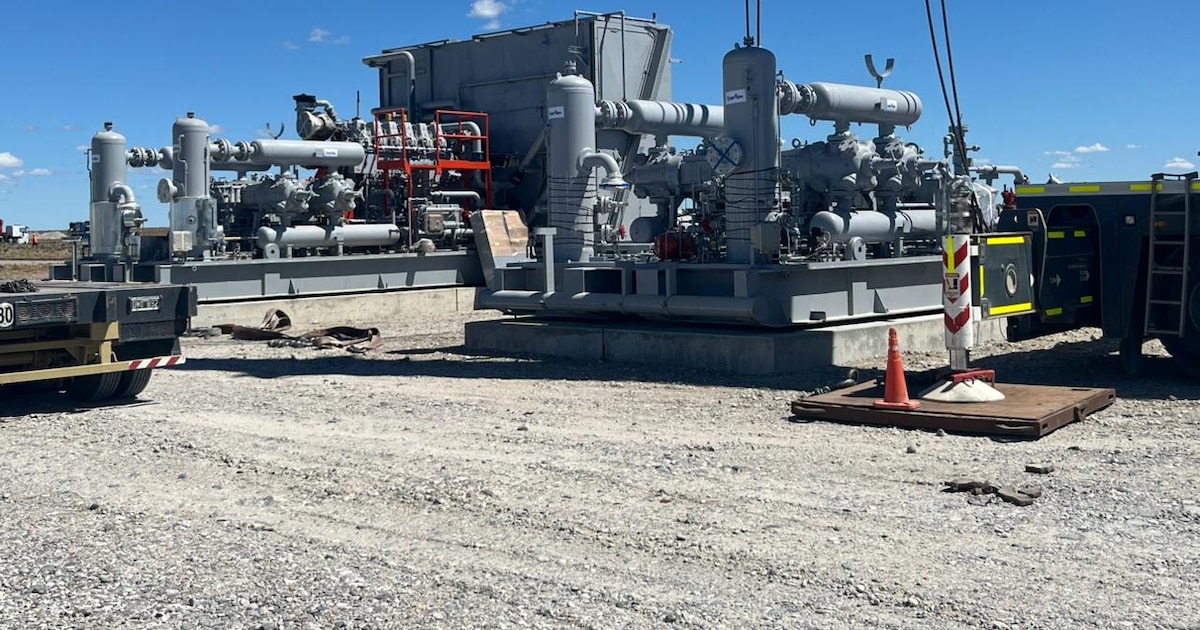


obra gas patagonia camuzzi
Se trata de una señal incómoda para el gobierno de Milei, que convirtió a la estabilidad financiera en una de las principales anclas de su programa
Puntos importantes

La crisis financiera en Brasil golpeó al mercado argentino, elevando el riesgo país y presionando sobre la estabilidad del dólar.
La brecha cambiaria aumentó notablemente, generando inquietud sobre la eficacia del programa económico oficial.
El alza del riesgo país y la menor entrada de divisas complican el margen de maniobra de Caputo.
lula da silva,brecha cambiaria,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas,Economía finanzas
ECONOMIA
El riesgo país de Argentina: por qué es un círculo vicioso entre financiamiento y crecimiento
Antes de saltar más de 8% este lunes, y llegar a 765 puntos básicos por el impacto de la victoria de Lula da Silva en las presidenciales de Brasil, el riesgo país argentino rondó los 700 puntos básicos tras acumular una suba de cerca de 100 puntos en diez días, un deterioro que Fundación Capital atribuyó principalmente a factores internos: el enfriamiento de la actividad económica y las dudas sobre el cumplimiento del programa financiero.
“La reciente suba del riesgo país argentino, de mayor magnitud que la observada en otros países de la región, parece responder principalmente a factores internos, en un contexto de debilitamiento de la actividad económica y crecientes interrogantes sobre el cumplimiento del programa financiero”, remarcó el informe de la consultora que fundó Martín Redrado.
Hasta el viernes pasado, el indicador había acumulado un alza superior al 20% durante el mes y de 75% desde el mínimo anual de 403 puntos registrado en julio. El aumento contrasta con las variaciones de Perú, donde el riesgo país creció un 12%, y Colombia, con un avance de 9%, mientras Brasil no registró alzas en medio de su proceso electoral, según la entidad, con datos al 21 de octubre.
“Se observa cierto movimiento de búsqueda de activos seguros (flight to quality), aunque los rendimientos se mantienen en niveles elevados, en un contexto de presiones inflacionarias y expectativas de nuevas subas de tasas por parte de la Fed antes de fin de año”, destacó el trabajo.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El escenario externo también limitó el apetito por activos de mayor riesgo. Los bonos del Tesoro de Estados Unidos a 10 años mostraron volatilidad en los últimos 30 días, aunque su rendimiento bajó de 5,3% a 4,95%, en un contexto de presiones inflacionarias, tensiones geopolíticas y expectativas de nuevas alzas de tasas de la Reserva Federal.
Sin embargo, según el informe de Fundación Capital, ese entorno internacional no explica por sí solo el salto del indicador local: la percepción de riesgo sigue ligada a la confianza en el programa económico, a la acumulación de reservas internacionales y a la capacidad de pago de los compromisos de deuda.
Actividad económica e incertidumbre electoral
La incertidumbre electoral incide sobre los rendimientos de los títulos públicos, según el análisis de la entidad. La diferencia entre los bonos AO27, con vencimiento en octubre de 2027, y AO28, con vencimiento en octubre de 2028, implica un riesgo inferior a 100 puntos básicos hasta los comicios y superior a 1.000 puntos en los 12 meses posteriores.
Esa brecha, cercana a 1.000 puntos, refleja las dudas sobre el futuro programa económico después de las elecciones, pero ya se observaba desde meses atrás. Por eso, el informe concluyó que la aceleración reciente del riesgo país también responde a variables económicas internas.
El Estimador Mensual de Actividad Económica (EMAE) cayó 1,7% interanual en agosto y avanzó apenas 0,1% frente al mes anterior, después del retroceso de julio. A la pérdida de dinamismo se sumaron una caída interanual de 2,9% en los salarios reales del sector privado registrado y la eliminación de 12.700 puestos asalariados privados en julio.
La debilidad del consumo y de la demanda interna podría afectar las expectativas sobre la continuidad del programa económico, sostuvo el informe. Energía, minería y agro conservan dinamismo, pero no compensan las limitaciones de la actividad para impulsar un crecimiento más extendido.
Las dudas sobre el financiamiento de la deuda
El Tesoro argentino dejó de emitir títulos en dólares en el mercado local ante el elevado riesgo país. Después de colocar más de USD 1.000 millones mensuales en abril y mayo, redujo esas emisiones a USD 100 millones en agosto y dejó de ofrecer esos instrumentos en las licitaciones de septiembre y octubre.
Las autoridades proyectaban llegar al próximo año con un remanente de USD 3.700 millones, pero los depósitos del Tesoro en moneda extranjera en el Banco Central de la República Argentina (BCRA) rondan USD 900 millones. Aún podría ingresar cerca de USD 860 millones tras la aprobación de la tercera revisión del acuerdo con el Fondo Monetario Internacional (FMI), aunque en noviembre deben abonarse más de USD 1.000 millones al organismo.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Sin nuevos ingresos o egresos de peso, Fundación Capital calculó un desvío de entre USD 2.000 millones y USD 3.000 millones frente al programa financiero previsto. La diferencia podría ampliarse a entre USD 7.000 millones y USD 8.000 millones si persisten las dificultades para colocar el próximo año los USD 5.000 millones de títulos en dólares que se proyectaban.
El Gobierno también contempló ingresos por USD 1.500 millones en privatizaciones y unos USD 2.000 millones en préstamos bilaterales, pero el informe indicó que no se conocen detalles sobre esas fuentes. Ante eventuales dificultades para renovar los bonos Bonares, las autoridades mencionaron la posibilidad de recurrir al swap con China.
La entidad estimó que el Tesoro podrá atender sus compromisos en moneda extranjera mediante operaciones de financiamiento garantizado —como préstamos respaldados por activos— o con divisas que compre con pesos.
“Si bien prevemos que podría haber cierta tensión cambiaria el próximo año, seguimos considerando que el Tesoro logrará afrontar sus compromisos en moneda extranjera, ya sea mediante operaciones de financiamiento garantizado (repo), y/o con dólares de las reservas que compre el Tesoro con pesos. En este sentido, cabe recordar que el proyecto de reforma de la Carta Orgánica (CO) del Banco Central preserva la posibilidad que figuraba en el artículo 28 de integrar parcialmente los encajes bancarios con títulos públicos, manteniendo cierto margen para facilitar el financiamiento indirecto al Tesoro”, dijo Fundación Capital.
“Se observa cierto movimiento de búsqueda de activos seguros (flight to quality), aunque los rendimientos se mantienen en niveles elevados”
La última licitación en pesos ofreció una señal favorable: se adjudicaron $6,61 billones frente a ofertas por $9,49 billones. La Lecap con vencimiento en enero de 2027 concentró el 40,9% de lo adjudicado y registró una tasa interna de retorno efectiva anual de 27,47%, mientras el 60% restante se colocó más allá de octubre de 2027, en su mayor parte con tasa variable o mecanismos de cobertura.
“En definitiva, se advierte un círculo vicioso en el que el aumento del riesgo país dificulta el cumplimiento del programa financiero, lo que a su vez, presiona nuevamente sobre el spread soberano. Por su parte, la economía se encuentra estancada y con escasos motores de crecimiento”, destacaron
Las medidas propuestas para reducir la incertidumbre
El informe planteó acelerar las compras de divisas del Banco Central para fortalecer las reservas, después de que la autoridad monetaria acumulara adquisiciones por unos USD 1.200 millones en octubre, más del doble de lo registrado durante todo septiembre. También propuso actualizar el programa financiero para incorporar los desvíos y precisar cómo se cubrirán.
Fundación Capital pidió además aclarar las fuentes de respaldo, incluidas las condiciones y los montos disponibles de los swaps con Estados Unidos y China. La agenda sugerida incluye una reforma tributaria, ampliación de mercados, infraestructura física y digital, cambios en el crédito y mayor capacidad de las administraciones subnacionales para definir sus estrategias de desarrollo.
La presión sobre la deuda y la falta de crecimiento se retroalimentan: un mayor riesgo país estrecha las opciones financieras, mientras las dudas sobre el financiamiento vuelven a elevar el diferencial de riesgo soberano. Reducir esa dinámica dependerá, según el diagnóstico, de fortalecer reservas y despejar las incógnitas sobre el programa económico.
Business,Corporate Events,North America

DEPORTE5 minutos ago
La reacción de Kylian Mbappé cuando anunciaron a Harry Kane como el ganador del Balón de Oro 2026

SOCIEDAD6 minutos ago
¡Nuevas rebajas en Steam! Prepárate, porque aquí te dejamos 9 juegos en oferta ideales para fans del terror, con más de 8.900 títulos con descuento

POLITICA8 minutos ago
Una nueva diferencia política por Brasil: el trasfondo de la ausencia de Patricia Bullrich en la reunión de gabinete

ECONOMIA30 minutos ago
El gas de Vaca Muerta ya abastece a la Patagonia: se inauguró una obra de USD 40 millones que se licitó en 2017 y estuvo parada cuatro años

CHIMENTOS35 minutos ago
La fuerte revelación de la China Ansa sobre el escándalo que se armó en su matrimonio con Diego Mendoza: “Me quiso cagar la vida”

DEPORTE48 minutos ago
El Galatasaray – Fenerbahçe acaba con otra imagen bochornosa: peleas, expulsiones y la policía sobre el campo

POLITICA4 días ago
Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina

SOCIEDAD3 días ago
Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias

POLITICA1 día ago
CFK, Axel Kicillof, Sergio Massa y otros referentes del PJ celebraron el triunfo electoral de Lula da Silva

INTERNACIONAL4 días ago
“Cualquier negociación sólo puede ocurrir después de liberar a los presos políticos”: la petición de 140 expresos cubanos al régimen

 POLITICA1 día ago
CFK, Axel Kicillof, Sergio Massa y otros referentes del PJ celebraron el triunfo electoral de Lula da Silva
- ECONOMIA3 días ago
El riesgo país volvió a superar los 700 puntos y la volatilidad internacional golpeó a los bonos argentinos
- DEPORTE2 días ago
Julián Álvarez le dio el triunfo al Atlético Madrid y terminó con otra extensa racha negativa: el gesto de los fanáticos