Ante el avance de los autos chinos, los fabricantes tienen que plantear nuevas estrategias para mantener su cuota de mercado. Sólo 2 de las 7 marcas más importantes crecen en 2026. (Imagen ilustrativa Infobae)
La estrategia de los fabricantes occidentales de automóviles para combatir la llegada de la nueva industria china se apoya fuertemente en una sola variable contra la que no tienen competencia: su historia.
Por más tecnología, poderío económico o subvenciones que tengan, los nuevos fabricantes orientales no pueden ofrecer el respaldo de más de 80 años haciendo autos, con la garantía que eso implica para los usuarios.
Advertisement
Por eso, muchas marcas han decidido reinventar modelos clásicos de otros tiempos y recrearlos con propulsión eléctrica, mientras otros fueron por un camino más simple, como darle un nombre famoso en otros tiempos a un auto de nueva generación.
El alcance de este tipo de recursos, sin embargo, es finito, porque a medida que pasa el tiempo, los compradores pertenecen a una nueva generación, que no solo desconoce esa historia, sino que busca en un auto la mayor cantidad de herramientas tecnológicas sin importar su origen. De hecho, son esos usuarios quienes resultan más propensos a comprar autos chinos.
Los dos modelos más vendidos del mercado son el líder de sus marcas por mucha diferencia. La pickup Toyota Hilux y el Peugeot 208. Pero Volkswagen lidera por tener más ofertas de productos
En países como la Argentina, donde se producen autos diseñados en las casas matrices de Europa, Estados Unidos o Japón y no desarrollados localmente, la estrategia para ganar mercado depende en gran medida de la capacidad de adaptación de cada filial. El desafío es identificar el mix de modelos que mejor se ajuste a las necesidades del mercado, para mantener la participación en una “torta” que no crece, pero que ahora se reparte entre más competidores.
Cada marca tiene sus fuertes y no todos son similares. Así, es curioso observar como entre las siete automotrices con mayor porcentaje de mercado, que aglutinan el 70% del total de autos que se venden, la estrategia es llamativamente distinta. Aún a pesar de esas diferencias, cinco perdieron participación de mercado en los primeros cuatro meses del año, y sólo dos lograron mejorar sus resultados de 2025.
Advertisement
De hecho, aunque Toyota tiene el primer puesto en ventas con su pickup Hilux, el fabricante que encabeza la lista de marcas con más patentamientos es Volkswagen, y aquí se puede apreciar un enfoque completamente distinto entre ambas.
Volkswagen no apostó todo a un solo autos sino a cuatro, que tienen 2.000 unidades de diferencia. El Tera es el más vendido
Volkswagen tiene el 13,9% del total de autos vendidos entre enero y abril, pero no tiene un modelo que se distancia del resto. De los 27.962 autos que lleva entregados, el modelo que encabeza su propio ranking es el Tera con 6.093 unidades, pero el segundo es la pickup Amarok con 5.657, el tercero es el Polo con 4.126, y el cuarto es el Taos con 4.000.
Toyota, en cambio, totalizó 25.937 patentamientos, pero tiene la pickup Hilux como su modelo fuerte con 10.183, es decir que el 40% de sus ventas están en la camioneta mediana de producción nacional. Después sigue el Yaris con 4.265, el Corolla Cross con 4.078, y el nuevo Yaris Cross con solo dos meses de ventas y 2.451, con lo que ya superó al Toyota Corolla y sus 2.258. Es clara la apuesta por Hilux, de la que fabrican 183.000 unidades por año y exportan a 22 países, lo que le permitió ser el vehículo más vendido en Latinoamérica en 2025.
El tercer fabricante con más ventas es Fiat, y aquí también se repite la apuesta por un solo modelo como el que lleva la mayoría abrumadora de los clientes. Es el Fiat Cronos, que en cuatro meses vendió 8.440 autos, cuando el total de la marca entre todos sus modelos es de 24.119 unidades, es decir que se lleva un tercio.
Advertisement
El Fiat Cronos es el auto que concentra un tercio de las ventas de la marca italiana en Argentina
Pero después lo siguen tres utilitarios livianos y no un SUV o hatchback, porque segunda está la pickup compacta Strada con 2.509, tercero el furgón Fiorino con 2.395 y cuarta la pickup Toro con 2.295. Recién en quinto puesto en el ranking interno de Fiat aparece el Argo con 2.196, justo antes de la pickup mediana Titano con 1.807. En Fiat, está claro que el Cronos debe seguir en el mercado todavía por bastante tiempo.
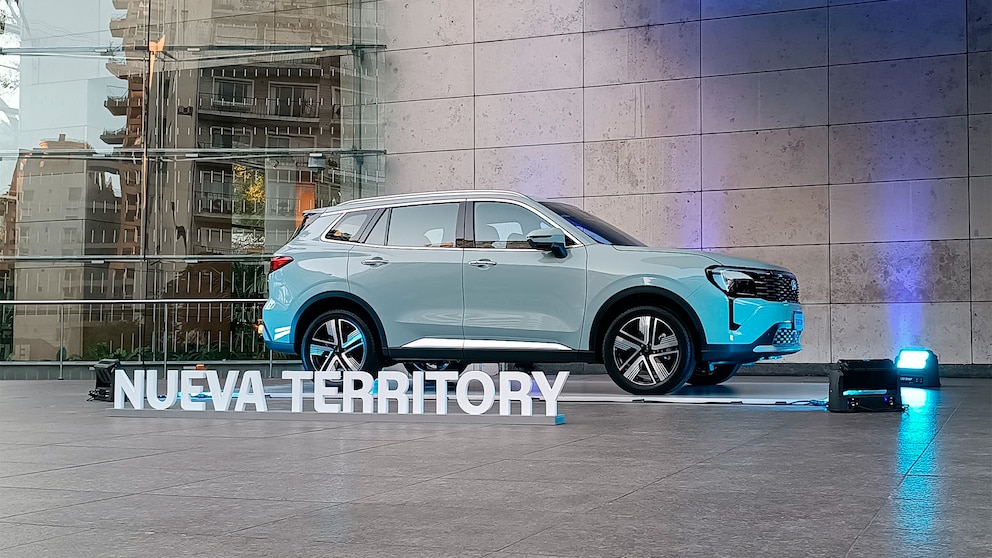
La cuarta marca en ventas en Argentina es Ford, con 18.349 unidades, y aquí se dio un cambio rotundo de rumbo que muestra esa flexibilidad para adaptarse a los cambios del escenario local e internacional. Por primera vez en muchos años, el producto que lidera las ventas no es la pickup argentina Ranger, sino el C-SUV que se fabrica en China, el Ford Territory.
Sin embargo, no hay un líder porque mientras uno se lleva 7.387 unidades el otro está en 6.918. La apuesta es clara hacia crecer en ventas locales y mantener las exportaciones de la camioneta, porque mientras en 2025 Ford tenía el 7,5% del mercado, este año ya está superando el 9,1 por ciento.
El gran cambio lo hizo Ford, que dejó de concentrar todo en Ranger y apostó fuerte por Territory, que viene de China. Entre ambos modelos tienen el 80% de las ventas de la marca
La quinta marca en el ranking argentino es Chevrolet, que también creció y sigue recuperando terreno tras dos años de muy pocas operaciones entre 2022 y 2023 por las políticas restrictivas del momento. Este año llevan patentados 16.278 autos, tienen el 8,1% del mercado, y no tienen un solo modelo como bandera en Argentina como había ocurrido con el Chevrolet Tracker. Ahora son dos modelos los que se reparten la mayor cantidad de clientes con dos segmentos diferentes. El Tracker tiene 5.448 ventas y el Onix está en 4.958, con lo cual el 64% del total de ventas queda en estos dos modelos. El tercer puesto lo ocupa la pickup S10 con 1.922 unidades y el cuarto otra camioneta, la compacta Montana con 1.530.
El sexto lugar lo ocupa Peugeot con 15.358 autos vendidos en cuatro meses. Pero la poca variedad de modelos que tiene genera que aunque el Peugeot 208 sea el auto particular más vendido del año, solo dos modelos se lleven el peso completo de la marca en Argentina. El 208 tiene un total de 9.033 unidades entregadas, el 60%, mientras el Peugeot 2008 llegó a 4.428, la mitad. Entre ambos totalizan el 87% del total.
Advertisement
Chevrolet es la otra marca que creció respecto a 2025. Si bien trae dos modelos de China que empujan, el diferencial fue el refuerzo de la oferta de Onix
La última marca que vendió más de 15.000 autos en los primeros cuatro meses del año es Renault, que alcanzó los 15.225 patentamientos. Aquí, en cambio, la oferta está más dispersa en varios modelos que combinan distinto perfil de cliente. El modelo más vendido es el Kwid, un auto urbano accesible (el más barato del mercado), del que se patentaron 3.978 autos en cuatro meses. El segundo es el exitoso furgón argentino Kangoo, que sumó 2.993 unidades, y el tercero es el B-SUV Kardian, que también viene de Brasil como el Kwid, 2.940.
El resto de los fabricantes tienen menos del 4% del mercado cada uno, la mitad de Renault, por lo que pueden considerarse como los que, en general, son quienes están intentando crecer para restarle espacio a los 7 grandes que dominan el mercado hace muchos años, y que toman distintas soluciones para no perder cuota de mercado.
A unos les va mejor que a otros. Volkswagen tenía en abril de 2025 el 17,3% y bajó al 13,9%; Toyota tenía el 16,4% y bajó al 12,9%; Fiat pasó del 13,1% al 12%; Fordsubió del 7,5% al 9,1%; Chevrolet también creció del 6,6% al 8,1%; Peugeot pasó del 9,5% al 7,6%; y Renault del 9,8% al 7,6% actual. Coincidentemente, las dos que lograron mejorar sus números, Ford y Chevrolet, traen autos desde China. Quizás es una pista para los demás.
Una variedad de billetes de pesos argentinos y dólares estadounidenses se observa desordenadamente apilada sobre una superficie de madera, reflejando la coexistencia de ambas monedas y su importancia en transacciones económicas de Argentina. (Imagen Ilustrativa Infobae)
16 Nov, 2026 07:39 a. m. EST
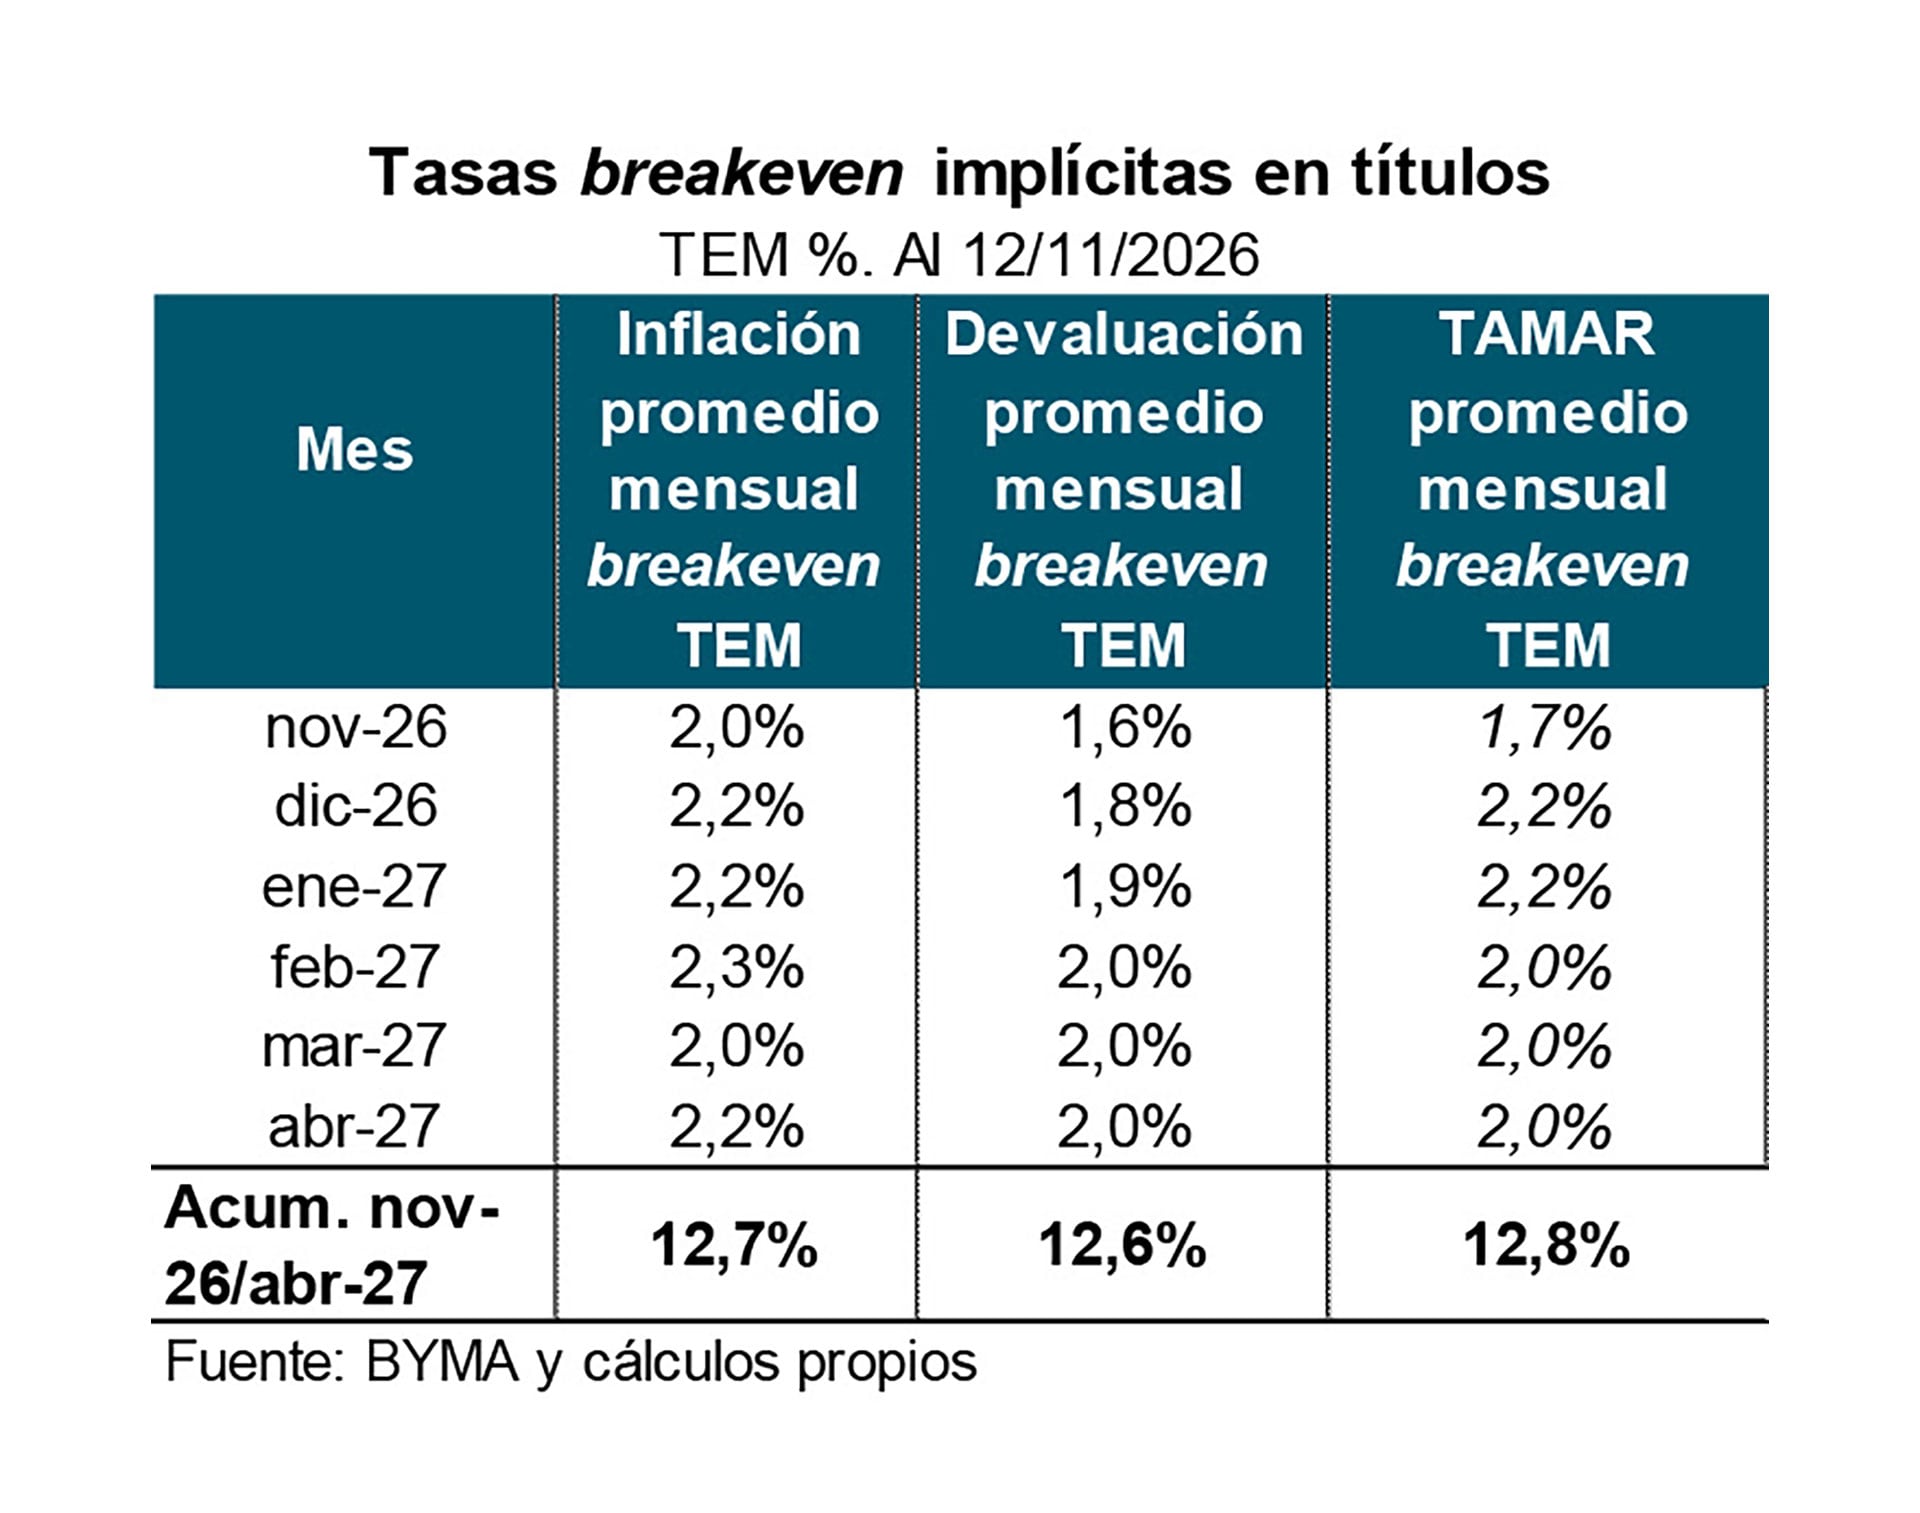
En pesos a tasa fija, con pendiente positiva y muy empinada a corto plazo, y un rendimiento anual promedio de muy corto plazo del 27% (a enero 2027, equivalente a una tasa efectiva mensual del 2% y de mediano plazo del 30,3% (a junio 2027, con una TEM del 2,4%)
Bonos ajustables por CER (inflación) y duales (aquellos en que al vencimiento el tenedor elige si cobrar ajustando por inflación o por la variación del dólar) también con pendiente positiva, y rendimiento real de entre 2%-5% anual hasta mediados de 20277, antes de la elección, y de 7,5-11% de ahí en más. Según calculó Quantum, “los duales valuados por CER rinden entre 300 y 400 puntos menos que los títulos CER puros, en el tramo medio-largo, de junio a diciembre 2028.
Ajustables por Tamar y duales con opción TAMAR: tienen pendiente positiva, arbitrada con la de los instrumentos a tasa fija en el corto plazo, entre 28%-32% de tasa nominal anual y efectiva mensual de 2,1% y 2,6% en los plazos febrero y agosto de 2027, respectivamente. Pero los rendimientos se elevan a 38-40% anual (tasa efectiva mensual de 3,4 y 3,9%) a febrero y agosto 2028, respectivamente. De lo que observa que bonos duales valuados opción Tamar rinden lo mismo que los “Tamar puros”.
Bonos en pesos vinculados al dólar (dollar-linked). Tienen pendiente positiva, pero con marcada disparidad entre rendimientos a muy corto plazo —vida promedio de hasta seis mees entre marzo y junio 2027, lo que resulta en entre 1%-2,6% y 13,9% por sobre la devaluación oficial en los títulos con una vida promedio de 1,5 a 2 años, que venden entre junio y diciembre de 2028.
pesos argentinos,dólares estadounidenses,billetes,economía,finanzas,divisas,Argentina,tipo de cambio,moneda extranjera