Connect with us

ECONOMIA

Un “gurú” de Wall Street elevó su apuesta por Argentina: las acciones de YPF subieron 9% y marcaron un récord

Published

on


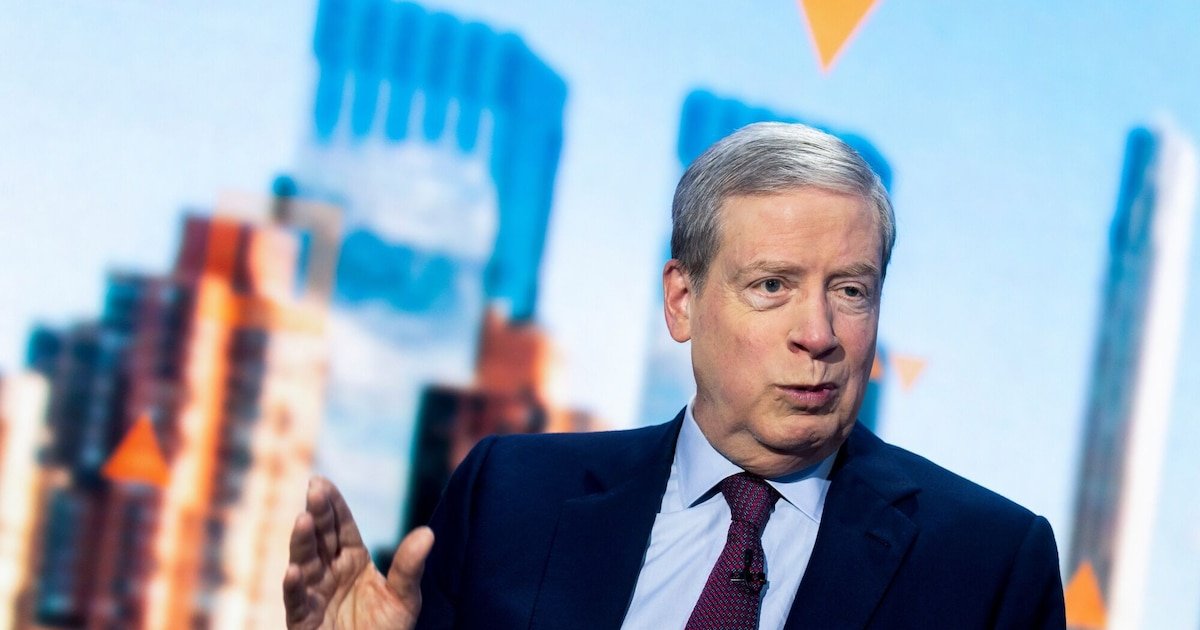
Stan Druckenmiller es el fundador del fondo Duquesne Family Office.

Durante el primer trimestre de 2026, Stanley Druckenmiller profundizó su apuesta por Argentina al incrementar de forma sustancial su posición en activos vinculados al sector energético, situando a YPF como uno de los principales focos de su cartera global.

El legendario inversor de Wall Street compró más de tres millones de acciones de la petrolera estatal, por un valor cercano a 150 millones de dólares. Esta operación representó un aumento del 433% respecto al trimestre anterior, de acuerdo con los documentos presentados ante la Comisión de Bolsa y Valores de Estados Unidos (SEC).

Advertisement

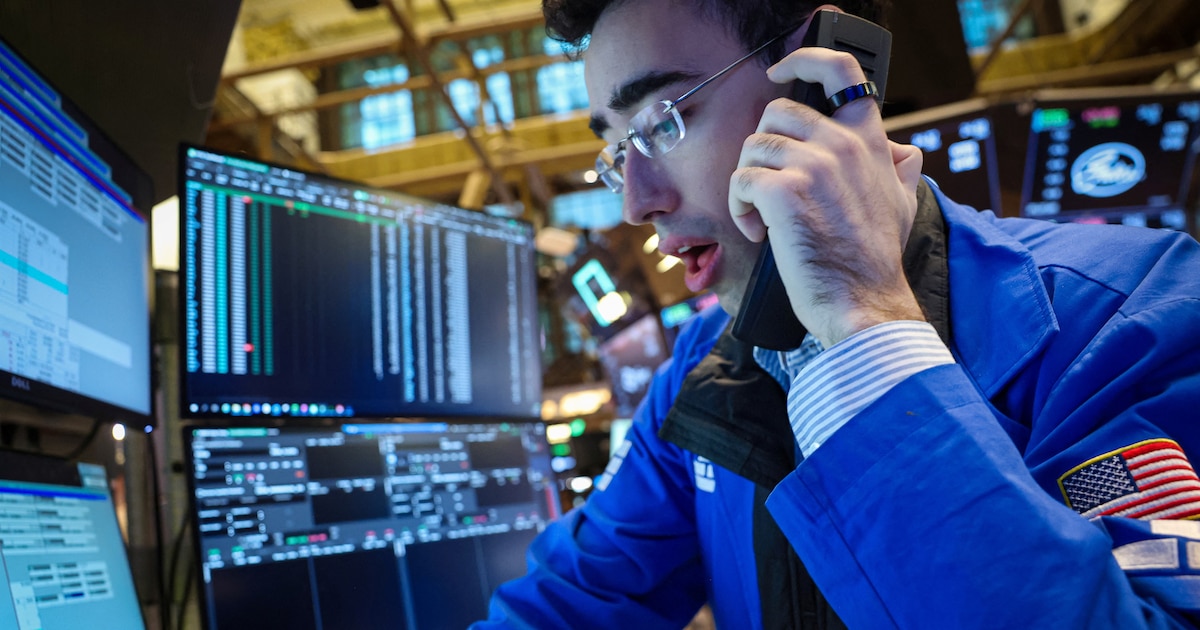
La noticia positiva tuvo impacto inmediato en las acciones de YPF. El ADR de la compañía petrolera bajo control estatal ganó un 8,8% en Wall Street, a USD 47,49, un máximo histórico si se le descuenta al precio de este activo el pago de dividendos de los últimos años. Sin esta ponderación, el presente es el nivel más alto para el ADR desde los USD 52,18 el 14 de marzo de 2011, previo a la expropiación de YPF el 16 de abril de 2012.

La acción de YPF se disparó más de 30% en 2026 en base a fundamentos favorables en el balance de la compañía que presidente Horacio Marín, el fallo favorable para la Argentina por el juicio que se tramita en los EEUU por la estatización de la empresa en 2012 y el ascenso del 90% de la cotización del petróleo crudo en 2026 -debido a las hostilidades en Oriente Medio-, con el barril de Brent del Mar del Norte en los 110 dólares.

A todo esto se le sumó que la semana pasada YPF, anunció su intención de invertir USD 25.000 millones para “acelerar el desarrollo exportador” de la formación de hidrocarburos no convencionales de Vaca Muerta.

Advertisement

YPF presentó la solicitud de adhesión al RIGI (Régimen de Incentivo para Grandes Inversiones) -puesto en marcha en 2024- para el proyecto denominado LLL Oil, que prevé la perforación de 1.152 pozos y alcanzará un volumen máximo estable de producción de 240.000 barriles diarios de petróleo a partir de 2032.

El interés de Druckenmiller en el sector energético argentino refleja el renovado atractivo de Vaca Muerta y el potencial exportador del país ante el mercado internacional

La participación de Druckenmiller en YPF escaló a 3.235.962 acciones, lo que posicionó a la compañía como el cuarto activo más relevante dentro del portafolio de su fondo, solo detrás de Natera, Insmed y la taiwanesa TSMC. Estos movimientos refuerzan el interés de grandes fondos internacionales en el potencial exportador de Vaca Muerta y en el crecimiento del sector energético argentino.

Además de YPF, el fundador de Duquesne Family Office incorporó durante los primeros meses del año títulos de Vista Energy y volvió a tomar posición en el ETF Global X MSCI Argentina (ARGT), un fondo que replica a las principales empresas argentinas que cotizan en Wall Street. En paralelo, redujo drásticamente su exposición a Mercado Libre, recortando su posición en aproximadamente un 94%. Este cambio de estrategia indica una preferencia por compañías del rubro energético y de recursos naturales.

Advertisement

Justamente las acciones de Vista Energy también avanzaron muy firmes en Wall Street este lunes, un 8,9%, a USD 78,51, muy cerca de su récord histórico de USD 79,20 del 30 de marzo. Vista trepa un 62% en dólares en lo que va del año.

El legendario inversor de Wall Street refuerza su exposición en el sector energético local

Stanley Druckenmiller es considerado una figura histórica en los mercados financieros globales. Tras iniciar su carrera en Pittsburgh National Bank y fundar Duquesne Capital Management en 1981, su reputación se consolidó al participar junto a George Soros en la emblemática apuesta contra la libra esterlina durante el llamado “miércoles negro” de 1992. Esa operación forzó la salida del Reino Unido del Mecanismo Europeo de Cambios y generó ganancias multimillonarias para el Quantum Fund de Soros, consolidando a Druckenmiller como uno de los operadores más sofisticados del mercado.

Además de sus logros financieros, Druckenmiller mantiene vínculos con figuras clave de la economía estadounidense. Uno de sus ex socios, Scott Bessent, ocupa el cargo de secretario del Tesoro de Estados Unidos, mientras que Kevin Warsh, presidente de la Reserva Federal, fue su asesor y socio en Duquesne Family Office, donde también invirtió más de 100 millones de dólares.

Advertisement

Druckenmiller, uno de los inversores más influyentes de Wall Street, incrementó de manera significativa su participación en YPF durante el primer trimestre

El respaldo de Druckenmiller al gobierno de Javier Milei ha sido explícito. En una entrevista difundida por CNBC, explicó que su decisión de invertir en activos argentinos surgió tras escuchar el discurso del presidente en Davos en 2024. “Vi el discurso de Milei en Davos, abrí Perplexity y pedí los cinco ADRs más líquidos de Argentina. Los compré todos”, relató el inversor. Desde entonces, su fondo adquirió posiciones en compañías como Banco Macro, Grupo Financiero Galicia, Telecom Argentina y varios ETF que replican el mercado local.

Tras las elecciones legislativas de 2025, el fondo ajustó su estrategia, disminuyendo parte de sus posiciones en ETF argentinos y aumentando la exposición en Brasil a través del ETF iShares MSCI Brazil, aunque mantuvo inversiones en YPF y Mercado Libre. Durante el primer trimestre de 2026, la preferencia volvió a orientarse hacia activos energéticos argentinos.

La apuesta del fondo Duquesne Family Office por activos energéticos argentinos posicionó a YPF como el cuarto activo más relevante de su portafolio global

El interés en Argentina no se limitó a Druckenmiller. Michael Burry, reconocido por anticipar la crisis financiera de 2008, también incorporó acciones de Mercado Libre tras una caída superior al 30% en su cotización. Burry describió a la empresa como “el Amazon de Brasil, México y Argentina” y proyectó retornos anualizados de largo plazo cercanos al 15%.

Advertisement

El movimiento de estos inversores evidencia el renovado atractivo que despierta el mercado argentino entre fondos internacionales, con especial atención al sector energético y a las perspectivas de crecimiento vinculadas a los recursos naturales.


american,americas,business news,ceo interviews,economy,investments,macro economics,new york city,north american,u.s.,u.s.a.,united states of america,us,usa

Advertisement

ECONOMIA

La visita de Bill Gates a Codelco agita el debate sobre la propiedad del cobre chileno

Published

on


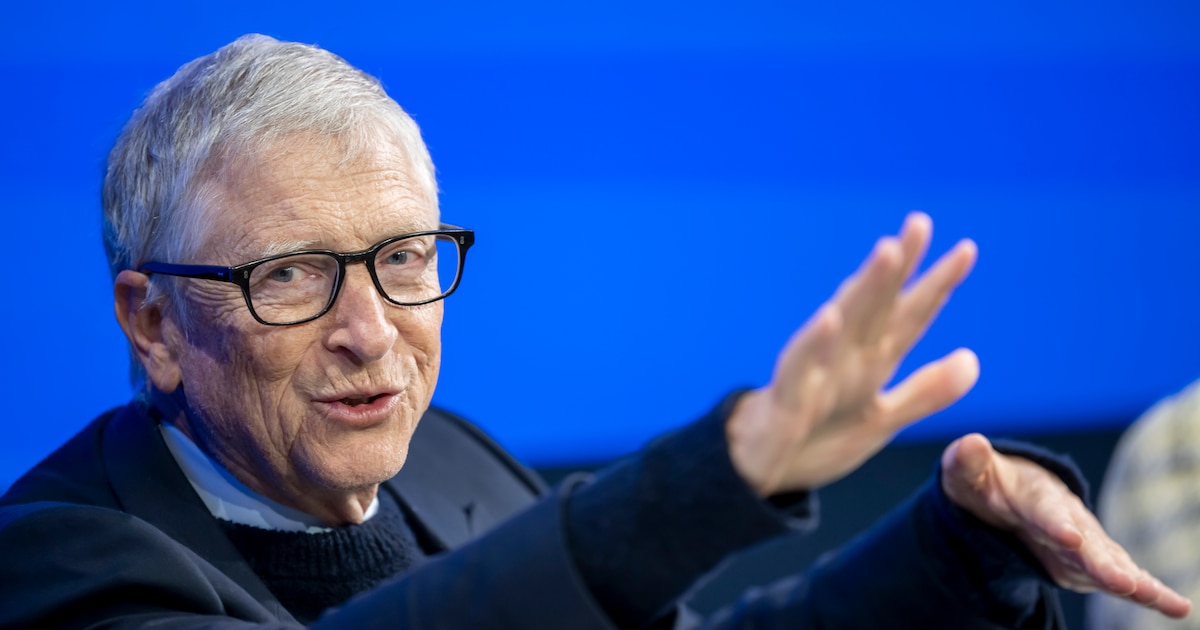
La visita de Bill Gates a la mina más emblemática de Chile generó malestar entre políticos e intensificó el debate sobre el futuro de la cuprífera estatal Codelco, mientras el gobierno evalúa dar un mayor papel al capital privado.

Si bien la presencia del multimillonario en Chuquicamata a comienzos de noviembre tuvo escasa exposición pública, puso sobre la mesa uno de los temas más sensibles de la política chilena: quién debe controlar las vastas reservas de cobre del Estado, mientras la caída de la producción mantiene a la economía en recesión.

Advertisement

Aunque no hay evidencia pública de que Gates estuviera negociando una inversión, pocos días después de que se conociera su visita, legisladores de oposición solicitaron formalmente a Codelco que informara cómo se autorizó el recorrido, quiénes participaron, si se firmaron acuerdos de confidencialidad y si se discutieron inversiones, alianzas o la búsqueda de socios del sector privado.

Codelco aún no ha respondido. Tampoco hubo respuesta inmediata a solicitudes de comentarios enviadas a la firma de capital de riesgo de Gates y a su fundación.

Los vínculos de Gates con la industria minera a través de la firma de inversión Breakthrough Energy Ventures, sumados a las crecientes señales de que el gobierno promercado del presidente José Antonio Kast quiere incorporar capital privado a Codelco, bastaron para alimentar las sospechas de que la visita podría haber tenido otros propósitos.

Advertisement

El logo de Codelco en su sede en Santiago, Chile (REUTERS/Iván Alvarado/Archivo)

“Nos preocupa resguardar el patrimonio público y conocer en qué condiciones se realizó esta visita”, dijo la diputada opositora Valentina Cáceres en un mensaje. “Codelco pertenece a todos los chilenos y chilenas, y corresponde saber quién autorizó el recorrido, quiénes participaron y qué temas se abordaron”.

El cofundador de Microsoft Corp. llegó en medio de un debate sobre la participación de capital privado en Codelco. En la izquierda, muchos ven ecos de las amplias privatizaciones realizadas durante la dictadura de Augusto Pinochet y advierten sobre una erosión del control estatal de los activos de cobre nacionalizados en 1971; algunos sectores de la derecha sostienen que las dificultades de la empresa estatal refuerzan los argumentos a favor de una mayor participación privada.

El debate se intensificó la semana pasada cuando el ministro de Hacienda, Jorge Quiroz, dejó abierta la posibilidad de que inversionistas privados puedan eventualmente adquirir una participación minoritaria en Codelco, aunque recalcó que este no es el momento.

Advertisement

Días después, el ministro de Economía y Minería, Daniel Mas, dijo que el país estaba evaluando modificar la ley para permitir que empresas privadas participen en algunos yacimientos de Codelco o se asocien con la compañía en infraestructura e instalaciones de procesamiento.

La secuencia ayuda a explicar cómo una visita aparentemente rutinaria a una mina adquirió una fuerte carga política. El Partido Socialista, sindicatos y legisladores de oposición acusan a la administración de Kast de exagerar los problemas de Codelco para debilitar la confianza pública y preparar el terreno para ventas de activos o una mayor participación privada, acusaciones que el gobierno y la dirección de la compañía rechazan.

El presidente de Chile, José Antonio Kast (EFE/Federico Gutiérrez/Archivo)

La Federación de Trabajadores del Cobre ha advertido contra “privatizar la empresa por partes”.

Advertisement

Pero algunos sectores de la derecha sostienen que años de caída de la producción, deuda récord, retrasos en proyectos y, más recientemente, un escándalo por sobreestimación de producción han reforzado los argumentos a favor de una mayor participación del sector privado y una disciplina financiera más estricta. Funcionarios del gobierno han planteado vender activos no esenciales y ampliar las alianzas con mineras privadas, al tiempo que insisten en que Codelco seguirá siendo propiedad del Estado.

El consultor minero Juan Ignacio Guzmán advierte contra interpretar en exceso las señales políticas y describe las repercusiones de la visita de Gates solo como “un voladero de luces”.

“Hay voces de privatización en el ambiente, pero no en el gobierno ni en la administración actual”, señaló Guzmán.

Advertisement

El presidente del directorio de Codelco, Bernardo Fontaine, ha intentado establecer una distinción similar. Ha negado reiteradamente que exista un plan para privatizar la compañía, al tiempo que sostiene que las alianzas con empresas privadas son esenciales para desarrollar los enormes recursos minerales de Codelco y recuperar la producción dadas sus restricciones financieras.

La visita de Gates podría terminar siendo simplemente un recorrido privado. Pero la reacción muestra cómo cada nuevo acontecimiento en torno a Codelco está siendo interpretado a través de un debate mucho más antiguo en Chile sobre quién debe controlar el cobre del país.

(Bloomberg)

Advertisement

56 reunión anual del foro económico mundial en davos 2026,empresarios,espíritu de diálogo,hombre,interior,intervenciones

Continue Reading

ECONOMIA

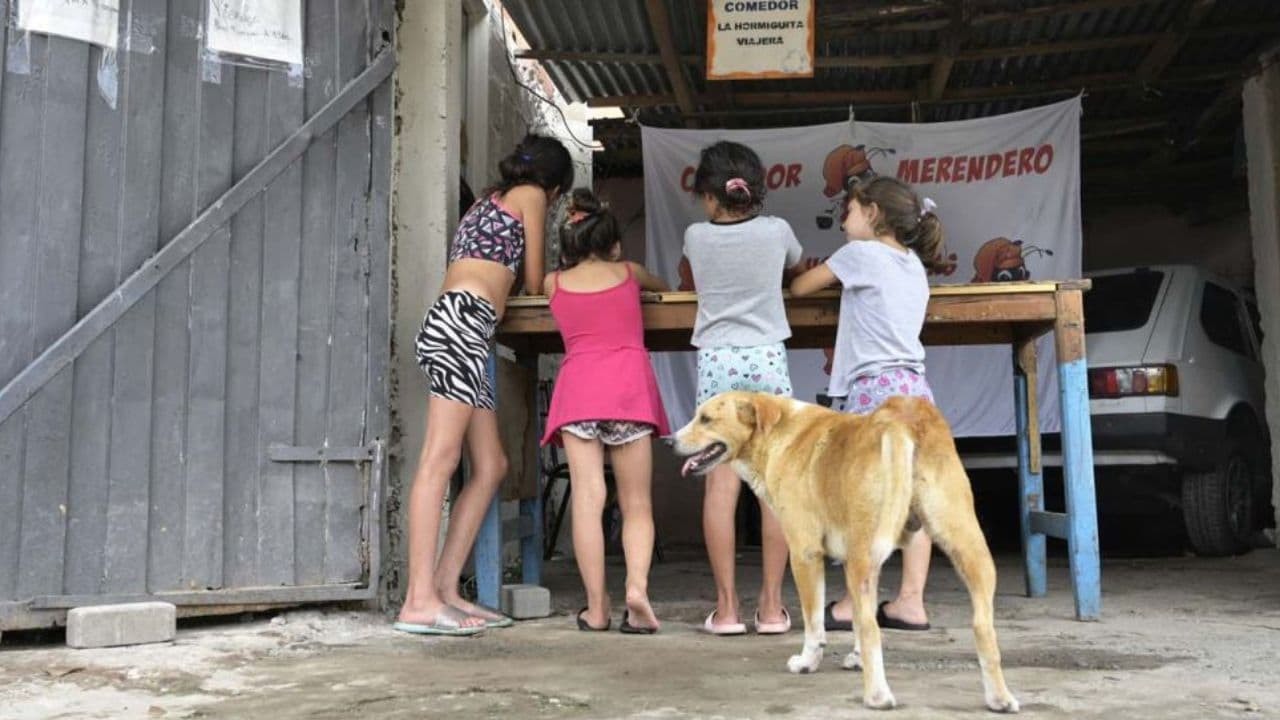
El 41% de las familias argentinas con hijos no llega a cubrir sus gastos, según UNICEF

Published

on


Un relevamiento de UNICEF mostró que los hogares acumulan deudas, recortan alimentos y no logran cubrir gastos básicos de salud, educación y vivienda


Advertisement

Hogares endeudados: el 42% pidió préstamos para comprar alimentos y aumentan los atrasos

  • Compra de alimentos: el 42% pidió dinero para poder comprar comida.
  • Servicios básicos y vivienda: el 26% se endeudó para afrontar esos gastos.
  • Cancelación de otras deudas: el 11% necesitó financiamiento para pagar obligaciones anteriores.
  • Salud y educación: el 10% recurrió a préstamos para cubrir gastos de esos rubros.
  • Compra de alimentos: el 60% comenzó a elegir productos de menor precio.
  • Más horas de trabajo: el 45% extendió sus jornadas laborales
  • Préstamos: el 40% pidió dinero para cubrir necesidades básicas.
  • Recreación de los hijos: el 39% redujo el presupuesto destinado a esas actividades.
  • Ayuda económica: el 30% recurrió a familiares o personas cercanas.
  • Actividades deportivas y culturales: el 29% suspendió esas propuestas para los chicos.

Alimentación: los adultos reducen sus porciones para priorizar a los chicos

Medicamentos, consultas médicas y gastos escolares, entre los recortes

  • Libros: el 34% no pudo comprarlos.
  • Excursiones y salidas escolares: el 32% tuvo dificultades para financiarlas.
  • Transporte: el 26% no logró cubrir ese gasto.
  • Útiles escolares: el 25% encontró obstáculos para adquirirlos.

Pobreza infantil: más de 5,3 millones de chicos viven en hogares pobres

Adolescentes: ansiedad, acoso escolar y preocupación por las drogas

Qué propone UNICEF frente al deterioro de los ingresos


ingresos,pobreza,unicef,niñez,Economía,Económica,Economia politica,Que es economía

Continue Reading

ECONOMIA

Los bonos argentinos siguen en caída libre y el riesgo país se dispara sobre los 1.000 puntos básicos

Published

on


Dada la volatilidad de las bolsas internacionales, que ejerce una influencia negativa más amplia sobre los activos emergentes, los bonos soberanos de Argentina son de los más perjudicados por esa aversión al riesgo inversor,

Este viernes los títulos Globales -en dólares con ley extranjera- de Argentina que son negociados en Wall Street operan con una pérdida promedio de 3,5%, para acumular una caída semanal del 6 por ciento. En lo que va del año, los precios de la deuda pública en dólares se hunden un 17% en promedio.

Advertisement

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

Del mismo modo, el riesgo país de JP Morgan, que mide la brecha de las tasas de retorno de los bonos del Tesoro de los EEUU -hoy por encima del 5% anual- con similares emisiones emergentes, escala 103 unidades para la Argentina, en los 1.038 puntos básicos, su nivel más alto desde el 21 de octubre del año pasado.

Aquel salto del riesgo país 13 meses atrás tuvo que ver con la inestabilidad financiera previa a las elecciones legislativas, cuando el dólar mayorista llegó al techo de las bandas cambiarias y obligó a la intervención directa del Tesoro de los EEUU en el mercado de cambios doméstico para contener la devaluación.

Advertisement

Por qué sube el riesgo país

Varios motivos se complementan para presionar a la caída de precios de los bonos soberanos y la suba de las tasas de retorno, es decir, el riesgo país. Un sentimiento inversor adverso en el exterior, con drástica corrección de los índices de Wall Street y tasas crecientes, el estancamiento en la recomposición de reservas del BCRA -con las cuales se mide la eventual solvencia del Gobierno- y el “ruido político” a once meses de las elecciones presidenciales -que ponen en juego la continuidad de la política económica de Javier Milei- crean un escenario negativo para la inversión en estos activos.

Emilio Botto, jefe de Estrategia e Inversiones de Mills Capital, señaló que “la desaceleración de las compras netas del BCRA merece atención, aunque el principal interrogante está en la composición de la acumulación de reservas y no solamente en el ritmo mensual. En noviembre, el promedio diario de compras se ubicó en USD 32 millones hasta el viernes 13, por debajo de los USD 66 millones de octubre y de los USD 77 millones del promedio acumulado del año. A esto se suma que una parte de las compras de divisas está acompañada por un incremento de las posiciones de cobertura cambiaria”.

“En materia de vencimientos, enero aparece como un compromiso exigente, pero manejable, con alrededor de USD 4.500 millones a pagar a bonistas privados. Además, la refinanciación de los REPOS (prestamos garantizados de la banca internacional) del BCRA por USD 6.000 millones, con vencimiento en septiembre de 2028, permitió despejar esa presión de pagos que inicialmente estaba concentrada en 2027. El desafío más importante está en el programa financiero del año completo: algunas estimaciones de economistas del mercado local ubican en al menos USD 8.000 millones las necesidades adicionales de financiamiento, en un contexto en el que algunas fuentes de divisas disponibles durante este año podrían no repetirse con la misma magnitud el próximo. Por eso, la acumulación de reservas debe analizarse junto con la evolución de los compromisos de cobertura, ya que comprar divisas mientras aumenta la cobertura cambiaria no necesariamente implica una mejora equivalente de la posición externa neta”, agregó Emilio Botto.

Advertisement

Juan Manuel Franco, economista jefe de Grupo SBS, explicó que “el mercado internacional sigue muy movido y con tónica bajista, con una rueda de jueves de mayor a menor en medio de la primera rueda de operaciones de Anthropic, el gigante de la IA. En este contexto, los bonos soberanos argentinos bajo ley internacional cayeron 3% promedio, con el tramo largo llevándose la peor parte, en lo que fue una caída muy superior a comparables emergentes, dando cuenta una vez mas del mix internacional y local que golpea la deuda soberana argentina”.

Business,Corporate Events,North America

Advertisement
Continue Reading

Tendencias