Un relevamiento realizado en el Comedor Pequeños Gigantes de Florencio Varela, procesado por Focus Market, describe con precisión la estructura de gastos, el peso de las deudas y los mecanismos informales que sostienen a los hogares cuando el mes no alcanza.
Los resultados permiten trazar un primer perfil económico de los participantes. El 40% declara ingresos variables y el 32% no cuenta con ingresos propios. Solo el 21% recibe un ingreso fijo mensual. Ese escenario se confirma cuando se pregunta por la estabilidad dentro del mes: el 55% afirma no tener ningún momento tranquilo desde el punto de vista económico, y solo el 23% identifica el cobro a principio de mes como un período de mayor holgura.
En ese contexto, la planificación financiera —herramienta central de cualquier política de educación económica— opera sobre una base inestable. No se trata de falta de conocimiento o de criterio: cuando el ingreso no es predecible, el presupuesto no puede serlo tampoco.
La iniciativa del estudio fue desarrollada por «EconoChori», creado por Massimo Pastore, un estudiante argentino de 16 años radicado en Miami, orientada a vincular conceptos económicos con decisiones cotidianas. El proyecto desarrolló su primera actividad presencial en el Comedor Pequeños Gigantes de Florencio Varela, provincia de Buenos Aires, un espacio comunitario que asiste a familias del barrio y que opera principalmente a través de donaciones y trabajo voluntario. En el marco de esa actividad, se relevaron 47 cuestionarios completados por participantes de la comunidad, en su mayoría mujeres de entre 30 y 49 años. Focus Market procesó y analizó los datos obtenidos.
Sólo el 21% de los participantes tiene un ingreso fijo mensual
La deuda como eje de la economía doméstica
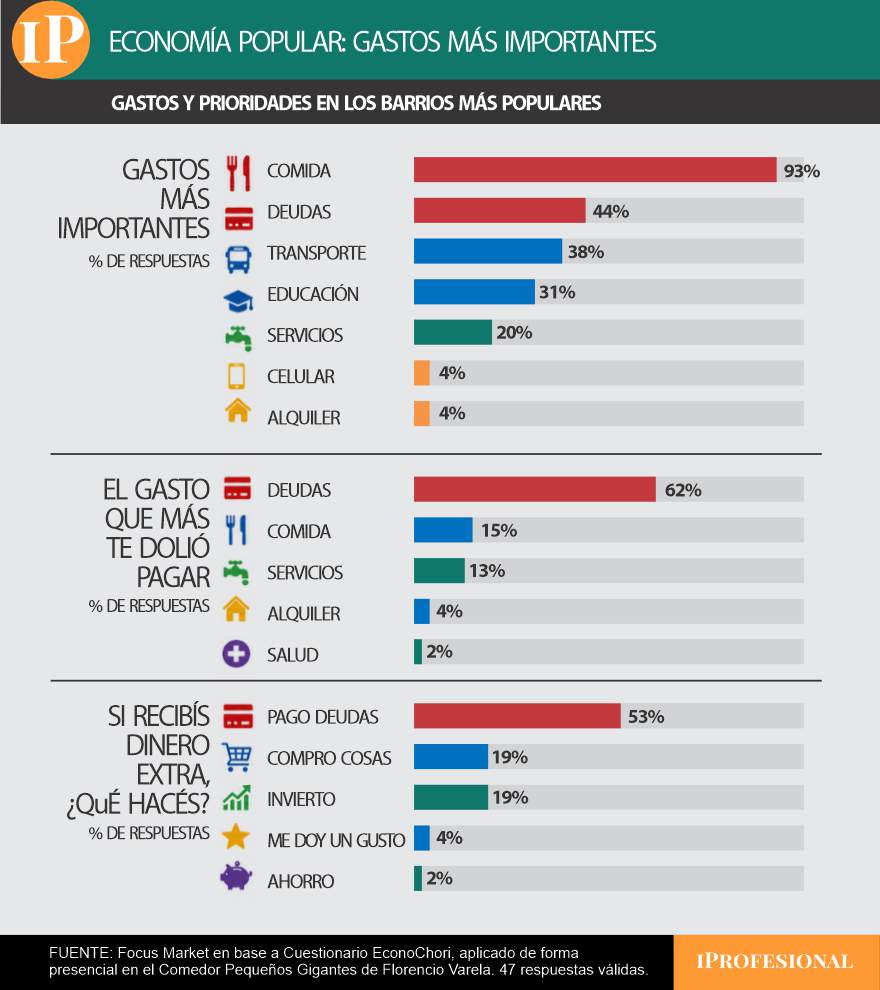
El análisis de la estructura de gastos refuerza ese diagnóstico. La alimentación encabeza la lista de gastos prioritarios para el 93% de los encuestados. Que la comida sea el gasto dominante en casi la totalidad de los hogares relevados es, en sí mismo, un diagnóstico: cuando el presupuesto se organiza casi exclusivamente alrededor de la subsistencia, queda poco margen para cualquier otro rubro.
En ese contexto, el 44% de los encuestados incluye las deudas entre sus principales gastos mensuales. Pero cuando se pregunta cuál fue el gasto que más pesó durante el año, las deudas trepan al primer lugar: el 62% lo señala por encima de los servicios y el alquiler. El dato indica que la deuda no opera como un gasto más dentro del presupuesto, sino como una carga que condiciona el resto.
Esa dinámica se vuelve más clara cuando se analiza el destino del dinero extra. Ante un ingreso inesperado, el 53% destina ese dinero a cancelar deudas. Solo el 19% lo utiliza para consumo o inversión, y apenas el 2% logra ahorrarlo. El ingreso adicional no representa un margen de mejora: representa la oportunidad de reducir un pasivo que, de otro modo, se acumula.

La alimentación encabeza la lista de gastos prioritarios para el 93% de los encuestados
El ajuste que no aparece en los índices
El recorte de consumo que surge del relevamiento no se expresa en grandes categorías macroeconómicas. Se expresa en decisiones concretas:
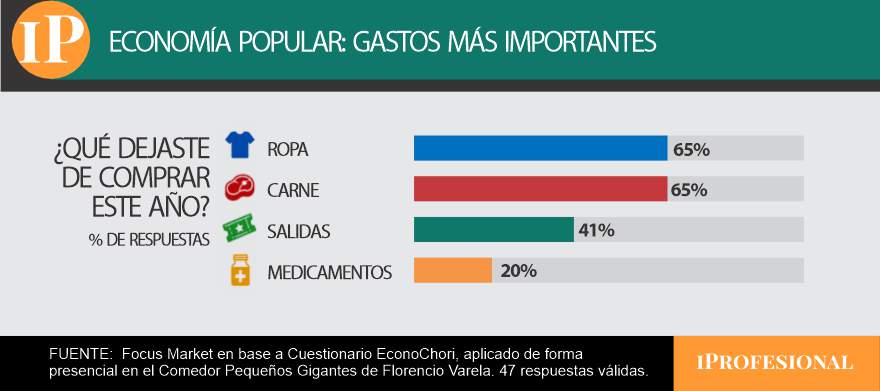
- El 65% dejó de comprar ropa durante el último año
- El 65% dejó de comprar carne
- El 41% redujo o eliminó las salidas
- El 20% dejó de comprar medicamentos
Son resignaciones que no siempre captura un índice de precios, pero que definen la calidad de vida de un hogar.
El dato más crítico, sin embargo, es otro: el 20% dejó de comprar medicamentos. En un presupuesto donde la alimentación ya consume casi todo el margen disponible, la salud pasa a ser un gasto prescindible. Ese desplazamiento —de la proteína y la medicina hacia la deuda y la comida básica— describe un ajuste que opera por debajo de los indicadores formales y que difícilmente se revierta sin intervención sobre las causas estructurales que lo generan.

El recorte de consumo no se expresa en grandes categorías macroeconómicas sino en decisiones concretas
Las redes informales como primer sostén
Ese recorte en el consumo no opera en el vacío. Cuando el ingreso no alcanza y los gastos básicos ya están comprometidos, la pregunta siguiente es cómo se sostiene el mes. El dato es elocuente: apenas el 2% de los encuestados cuenta con ahorros o reservas para afrontar un período de dificultad. El resto recurre a lo que tiene disponible.
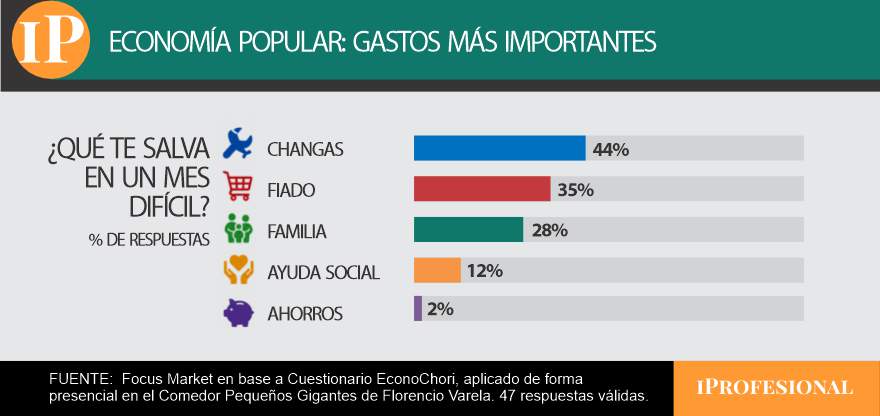
El relevamiento muestra que, ante un mes difícil, el 44% recurre a las changas, el 35% al fiado y el 28% a la familia. La ayuda social formal aparece recién en cuarto lugar, mencionada por el 12% de los encuestados.
Ese orden no es casual. El fiado, en particular, merece atención: es crédito sin banco, un mecanismo informal que sostiene el consumo básico cuando el ingreso se interrumpe y que, en la práctica, cumple una función que las políticas públicas no logran cubrir.

Ante un mes difícil, el 44% recurre a las changas, el 35% al fiado y el 28% a la familia
Que más de un tercio de los participantes lo identifique como su principal red de seguridad habla de la vigencia de estructuras comunitarias que operan por fuera del sistema financiero formal.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,pobreza,deuda familiar,economía informal,deudas,alimentos