
ECONOMIA
A cuánto puede llegar el dólar en julio sin que intervenga el Gobierno, según la nueva banda cambiaria

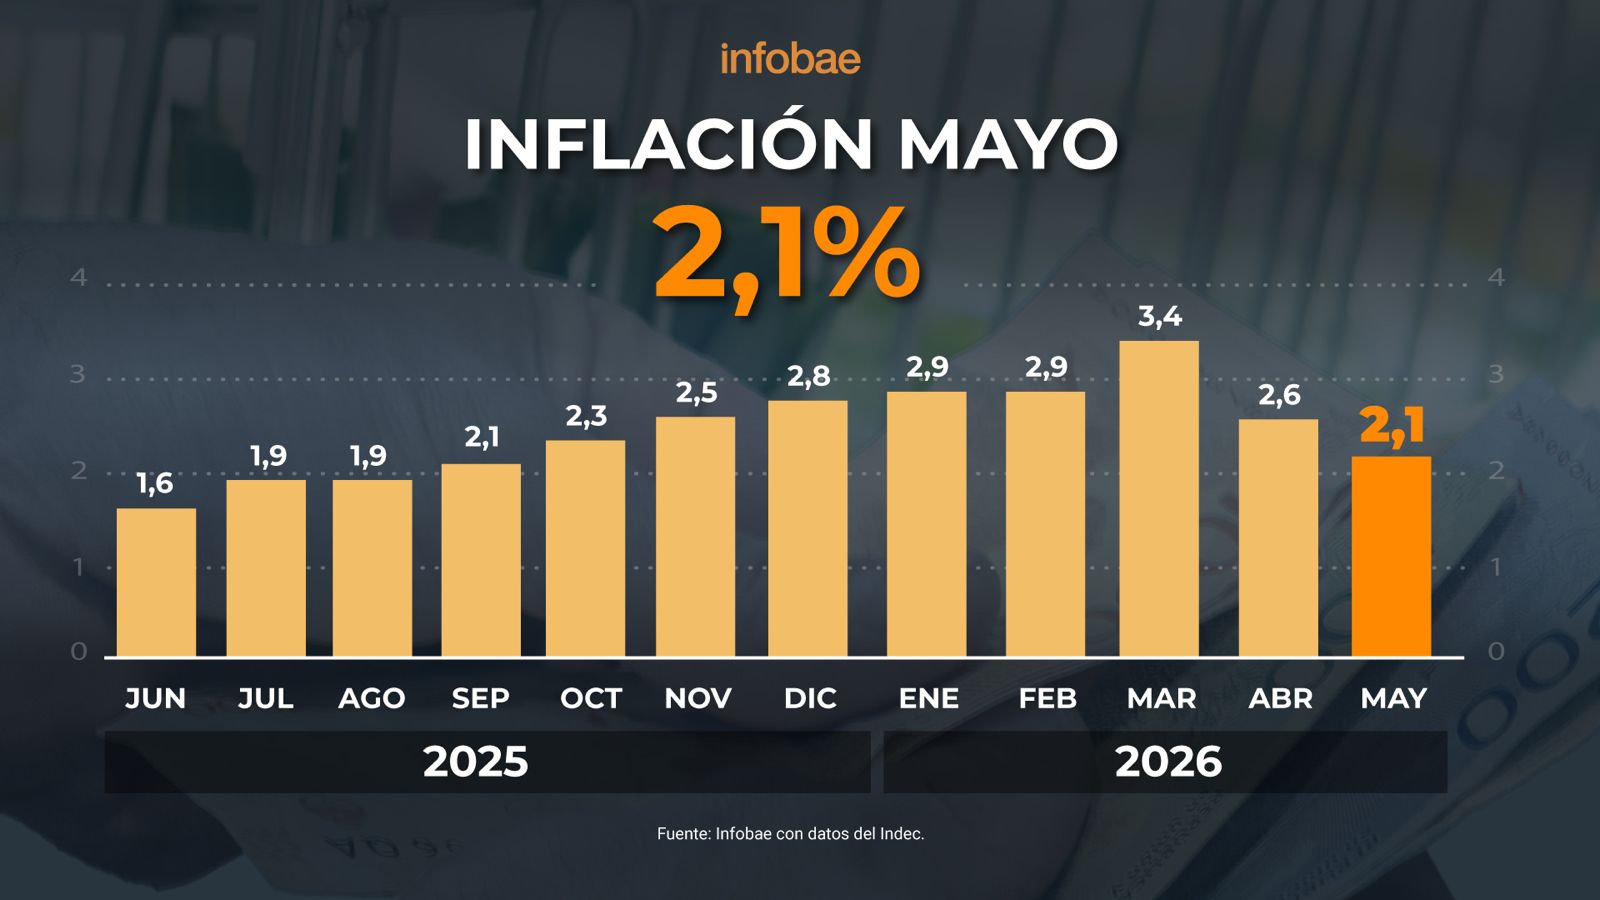
La inflación de mayo definió el nuevo techo de la banda cambiaria. Con los datos que acaba de publicar el Instituto Nacional de Estadística y Censos (Indec), ya es posible calcular hasta dónde puede avanzar el dólar mayorista durante julio antes de que el Banco Central de la República Argentina (BCRA) se vea obligado a intervenir en el mercado.
El esquema cambiario vigente establece que el techo de la banda —es decir, el valor máximo que puede alcanzar el dólar mayorista antes de que el BCRA deba salir a vender divisas para contenerlo— se ajusta mensualmente tomando como referencia el Índice de Precios al Consumidor (IPC) publicado por el Indec. La actualización, sin embargo, no es inmediata: existe un desfase de dos meses entre el dato de inflación informado y su aplicación efectiva sobre los límites del esquema.
En la práctica, esto significa que la inflación de mayo —publicada en junio— determinará el techo de la banda que regirá durante julio. Ese mismo criterio se aplicó en meses anteriores: la inflación de marzo definió el techo de mayo, y la de abril fijó el límite de junio.
El Indec informó que la inflación de mayo fue del 2,15 por ciento. Aplicado ese porcentaje al techo vigente para junio, que se ubica en $1.806,45, el límite superior de la banda cambiaria para fines de julio quedará en 1.845,28 pesos. Eso implica una suba de algo más de $38 respecto del techo actual.
En términos comparativos, el ajuste de julio es menor al que se registró el mes anterior. La inflación de abril había sido del 2,6%, lo que llevó el techo de la banda de mayo —de $1.764,15— a los $1.806,45 de junio, una diferencia de algo más de 42 pesos. La desaceleración de la inflación en mayo se traduce, por tanto, en un ajuste más moderado del límite cambiario.
Si el dólar mayorista superara los $1.845,28 al cierre de julio, el BCRA debería operar en el Mercado Libre de Cambios (MLC) para devolver la cotización dentro del rango autorizado. El objetivo central del mecanismo es evitar movimientos bruscos del tipo de cambio y mantener condiciones ordenadas en el frente externo.
Al cierre del jueves, el dólar mayorista se negoció sin variantes a 1.432,50 pesos. Con ese valor de referencia, la distancia entre la cotización actual y el nuevo techo de julio es de $412,78, lo que equivale a una diferencia de casi 29 por ciento. Esa brecha indica que el tipo de cambio se encuentra aún lejos del límite que dispararía la intervención obligatoria del Banco Central.
El dólar al público cerró este miércoles a $1.450 en el Banco Nación, su valor más bajo desde el 2 de junio, tras acumular tres ruedas consecutivas de descenso. El dólar blue, por su parte, también terminó en 1.450 pesos.
En lo que va de junio, el mayorista acumula una suba de $24,50, equivalente al 1,7 por ciento. Sin embargo, en lo que va del año, el tipo de cambio oficial registra una caída de $22,50, equivalente al 1,5 por ciento.
El comportamiento del mercado en las últimas jornadas estuvo signado por un tono financiero favorable. La mejora en la calificación soberana de Argentina por parte de Standard & Poor’s (S&P) impulsó el ingreso de divisas de fondos de inversión y contribuyó a que el dólar mayorista sostuviera su tendencia a la baja.
Desde que entró en vigor el esquema cambiario actual, el BCRA acumula compras por más de USD 10.000 millones dentro y fuera del mercado cambiario y lleva 106 días consecutivos con saldo positivo, con excepción del 2 de enero. Las reservas brutas alcanzaron los USD 47.615 millones al cierre de la última rueda hábil.
El esquema de bandas busca, precisamente, que el tipo de cambio fluctúe dentro de un rango previsible, sin anclar el peso a un valor fijo pero evitando saltos abruptos que pudieran afectar la dinámica de precios. La actualización mensual del techo según la inflación es la forma en que el mecanismo se adapta automáticamente a la evolución del índice de precios, sin requerir decisiones discrecionales para cada ajuste.
Con un IPC que mostró una nueva baja en mayo, el sistema arroja un techo más contenido para julio. La pregunta hacia adelante es si esa desaceleración puede sostenerse en los próximos meses, lo que determinaría ajustes cada vez más acotados en los límites del esquema cambiario.

La canasta de crianza en la Ciudad de Buenos Aires registró valores de entre $1.041.381,76 y $1.684.494,41 durante septiembre, de acuerdo con el informe publicado por el Instituto de Estadística y Censos porteño (IDECBA). La medición permite estimar cuánto cuesta sostener a una persona de entre 0 y 17 años en el hogar.
El monto varía de acuerdo con la edad. Para los bebés de hasta cinco meses, la canasta alcanzó los $1.554.674 mensuales, tanto para varones como para mujeres. En el caso de los niños de dos años, el costo ascendió a $1.684.494 para los varones y a $1.672.693 para las mujeres, los valores más elevados de la serie.
A partir de los tres años, el monto se reduce debido a la menor valorización del tiempo de cuidado considerado en el cálculo. Para esa edad, la canasta se ubicó en $1.292.683 para los varones y $1.283.832 para las mujeres. Entre los seis y los siete años, descendió a $1.041.382 para ambos sexos.
En la adolescencia, el gasto estimado volvió a aumentar. Para los chicos de entre 16 y 17 años, la canasta llegó a $1.338.846 mensuales, mientras que para las chicas de la misma edad se ubicó en $1.250.628. La diferencia responde principalmente al componente de bienes y servicios, dado que el valor del cuidado es el mismo para ambos sexos en ese tramo etario.
En septiembre, la canasta de crianza registró un aumento de entre 2,5% y 2,7%, según la edad del niño. La suba superó a la inflación de la Ciudad de Buenos Aires, que fue del 1,8% en el mismo período.
Qué incluye la canasta de crianza
La medición del IDECBA contempla dos componentes: la canasta de bienes y servicios y la valorización económica del cuidado. El primero reúne los gastos en alimentos, vestimenta, vivienda, equipamiento y mantenimiento del hogar, salud, educación, transporte, comunicaciones, recreación, cultura y otros bienes y servicios.
El segundo componente asigna un valor monetario al tiempo que demanda el cuidado de niños, niñas y adolescentes. Para calcularlo, el organismo toma como referencia el costo de contratar personal de casas particulares, según los salarios establecidos para las tareas de cuidado.
La estimación reconoce que las necesidades cambian a medida que los chicos crecen. Para los menores de tres años, el valor mensual del cuidado se calculó en $1.151.144,37.
Para quienes tienen entre tres y cinco años, descendió a $767.429,58; entre los seis y los doce años, se ubicó en $383.714,79; y para los adolescentes de entre 13 y 17 años, alcanzó los $422.850,28.
Qué pasó a nivel nacional
El Instituto Nacional de Estadística y Censos (Indec) informó que la canasta de crianza alcanzó $728.850 mensuales para un niño de entre seis y 12 años en septiembre de 2026. El cálculo incluye los gastos en bienes y servicios y el valor económico del tiempo de cuidado.
Para un menor de un año, el costo mensual fue de $570.832. En el caso de los niños de uno a tres años, la canasta se ubicó en $679.816, mientras que para el segmento de cuatro a cinco años llegó a $579.752.
La medición abarca a la población de hasta 12 años y se divide en cuatro grupos etarios: menores de un año, de uno a tres años, de cuatro a cinco años y de seis a 12 años.
La canasta combina dos componentes: los consumos de bienes y servicios necesarios para el desarrollo de niños y adolescentes, y el tiempo destinado a las tareas de cuidado, valorizado según las remuneraciones del personal de casas particulares.
La estimación asigna 147 horas mensuales de cuidado a los menores de un año y 168 horas a los niños de uno a tres años. Para quienes tienen entre cuatro y cinco años, calcula 105 horas mensuales; para el grupo de seis a 12 años, 84 horas.
Respecto de agosto, la canasta aumentó en todos los grupos de edad. El alza fue de 2,4% para los menores de un año y para los niños de uno a tres años; en los segmentos de cuatro a cinco años y de seis a 12 años, el incremento fue de alrededor de 2,2%.
maternidad,bebé,crianza,cuidado infantil
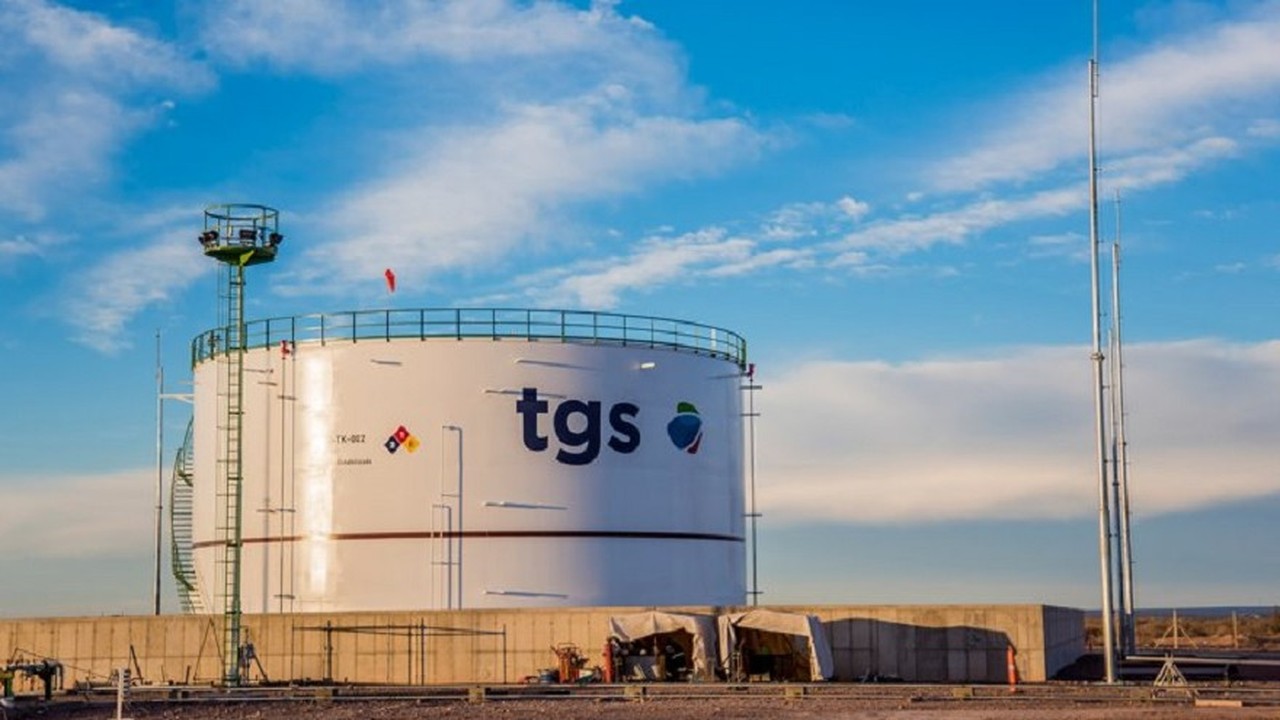
Las obras de TGS en Tratayén y Bahía Blanca ampliarán la evacuación en Vaca Muerta y sumarán u$s 1.100 millones anuales en exportaciones.
Puntos importantes

TGS invertirá u$s 3.200 millones en Vaca Muerta para procesar y exportar gas bajo el RIGI.
El proyecto potenciará la infraestructura y capacidad logística hacia el exterior.
Se crearán 19.000 empleos y se generarán u$s 1.100 millones anuales en divisas desde 2030.
shale gas,vaca muerta,rigi,tgs,energía,tarifas,petróleo,gas
ECONOMIA
El riesgo país superó la línea de los 700 puntos básicos tras una nueva caída de los bonos argentinos
Los bonos argentinos son negociados este martes con una baja promedio de 1,5%, según la referencia de los Globales con ley extranjera en Wall Street. Los títulos hard dollar anotan una caída promedio de 6% en el último mes, con bajas superiores al 7% en el caso de los bonos de mayor plazo.
En el mismo sentido, el riesgo país de JP Morgan sube a las 10:15 horas unas 35 unidades, en los 710 puntos básicos, el nivel más alto desde el 24 de octubre de 2025. El indicador encadena ocho ruedas consecutivas en alza.
En el último mes el riesgo país de Argentina -que mide la brecha de tasas con los bonos del Tesoro de los EEUU de similar duración- subió 185 puntos básicos o un 35 por ciento. este indicador tocó su mínimo de 2026 en los 403 puntos el 10 de julio.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“Los bonos soberanos en dólares de Argentina se vieron presionados, en línea con sell-off de deuda de mercados emergentes, en un contexto de búsqueda de activos de mayor calidad. Sin embargo, los spreads frente a sus pares también se ampliaron, lo que refleja el mayor beta de un país más riesgoso que enfrentará incertidumbre electoral en 2027. Como referencia, los spreads frente a países con calificación B aumentaron 63 puntos básicos durante la última semana, hasta los 265 puntos”, observó Max Capital.
Pablo Lazzati, CEO de Insider Finance, indicó que “este movimiento responde a una combinación de factores: la suba de tasas en Estados Unidos tras el último dato de inflación, una mayor aversión global al riesgo emergente y la cercanía del calendario electoral de 2027, que el mercado empieza a incorporar en los precios. No vemos un deterioro en los fundamentos que sostienen la capacidad de pago. El superávit fiscal se mantiene, el BCRA sigue acumulando reservas y el Tesoro acaba de conseguir un rollover del 136% en su última licitación”.
“Lo que estamos viendo es una suba en la prima de riesgo que exigen los inversores, más vinculada a la incertidumbre que a los números de la economía. La experiencia muestra que la convergencia del riesgo país no es lineal y que este tipo de correcciones son parte del proceso. Para el inversor, este escenario abre oportunidades. Con bonos de la parte larga de la curva que ya rinden por encima del 12% en dólares, los precios actuales incorporan un escenario bastante exigente. Nuestra recomendación es no vender en medio de la volatilidad, sino aprovecharla para recomponer posiciones de manera gradual”, consignó Lazzati.
Mauro Carrizo, head of wealth management de Cocos, explicó que “la suba del riesgo país se da en un contexto en el que la tasa larga norteamericana viene subiendo: el bono del Tesoro a 10 años está en la zona de 5,15%. Estamos en un escenario de tasas globales altas, más allá de que empieza a aparecer cierta demanda a estos niveles, y ese es el principal factor detrás de la suba. Las tasas argentinas suben más porque nuestro beta es más alto. Cuando el mercado global se pone más exigente, los activos de mayor riesgo amplifican el movimiento, y Argentina es uno de ellos. En el corto plazo puede haber desacoples, porque lo local agrega ruido, pero la tendencia de fondo la marca la tasa global”.
“Esto opaca algo que debería ser lo central del análisis: el BCRA sigue comprando reservas. En otro contexto, ese dato tendría un impacto positivo mucho más visible en los bonos. Vemos al riesgo país como algo volátil de acá en adelante. Creemos que va a ser difícil verlo nuevamente en la zona de 400 puntos básicos, incluso si la tasa afuera afloja. Ya entramos en un contexto de ruido político, y por más que las variables globales se acomoden, la incertidumbre local va a seguir presente”, añadió Carrizo.
“La plaza financiera local operó bajo presión vendedora. Las acciones argentinas continuaron con su tendencia bajista mientras que los bonos soberanos en dólares profundizaron las pérdidas acumuladas en las últimas sesiones. Este escenario de mayor aversión al riesgo local impulsó al indicador de riesgo país”, describió Damián Vlassich, Team Leader de Estrategias de Inversión en IOL.
Business,Corporate Events,North America

ECONOMIA2 minutos ago
Cuánto cuesta criar un hijo en la Ciudad de Buenos Aires

POLITICA3 minutos ago
Jorge Macri respaldó las detenciones de los metrodelegados: “El que bloquea un servicio esencial va preso”

POLITICA20 minutos ago
Malvinas: el Gobierno evita confrontar con Washington por el Comité de Descolonización de la ONU y la ley de soberanía

DEPORTE39 minutos ago
Mariano Navone venció a Juan Manuel Cerúndolo en el duelo argentino y avanzó en el ATP de Bruselas

INTERNACIONAL43 minutos ago
Personas obligadas a pagar cuotas alimenticias tienen hasta el 1 de diciembre para entregar el aguinaldo en El Salvador

POLITICA44 minutos ago
Fallo clave para el Gobierno: la Justicia puso en revisión la cautelar sobre Financiamiento Universitario

CLIMA23 horas ago
Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo

CHIMENTOS3 días ago
Juan Minujín contó como llegó a trabajar con Angelina Jolie y Salma Hayek: «Al principio dije que no»

INTERNACIONAL3 días ago
Trump’s new press secretary out of the job just days after rocky debut

POLITICA3 días ago
Los intendentes del PJ que afrontarán un recambio inédito si es que la ley de reelecciones no se revierte

 CLIMA23 horas ago
Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo
- POLITICA19 horas ago
El Gobierno pone en marcha un nuevo plan de retiros voluntarios y busca que haya 20.000 empleados menos en el Estado
- CHIMENTOS2 días ago
“Feliz día a la mejor mamá del mundo”: el doble gesto del Chato Prada con Lourdes Sánchez y la reacción de ella




