
ECONOMIA
Cuándo bajarán los precios de la nafta en la Argentina tras el anuncio de acuerdo entre Estados Unidos e Irán

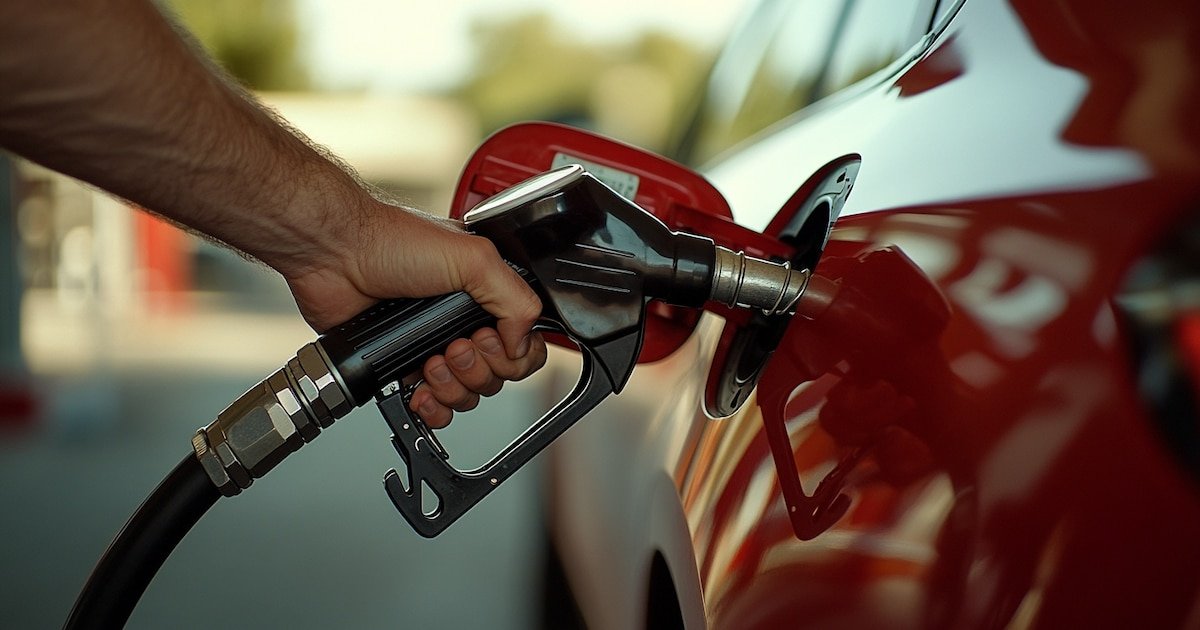
El anuncio de acuerdo entre Estados Unidos e Irán para poner fin a más de un centenar de días de conflicto en Medio Oriente y reabrir el estrecho de Ormuz desató una caída inmediata del precio del petróleo. Con consecuencias directas para el negocio energético en la Argentina, el valor del Brent, referencia internacional del crudo, cayó más del 5% este lunes y se ubicó en torno a los USD 82 por barril, el valor más bajo en los últimos tres meses.
Desde el precio de los combustibles, hasta el futuro de las inversiones en Vaca Muerta y los grandes proyectos de gas natural licuado (GNL), el nuevo valor del petróleo reconfigura el escenario energético para la Argentina, donde los precios en surtidor seguirán altos por al menos dos meses, aun cuando el crudo siga bajando.
El pacto, anunciado el domingo por el presidente Donald Trump y confirmado por el canciller iraní Kazem Gharibabadi, establece el cese del fuego por 60 días y prevé la reapertura del estrecho de Ormuz, por donde transitaba antes de la guerra cerca del 20% del suministro mundial de petróleo y GNL. La firma formal del memorándum de entendimiento está prevista para el viernes 19 de junio en Suiza, con Pakistán como mediador.
Daniel Dreizzen, director de Aleph Energy, planteó que el acuerdo abre una pregunta de fondo sobre el mercado energético global: si el precio del crudo volverá a los niveles previos al conflicto —en torno a los USD 65 por barril— o si se consolidará un nuevo equilibrio geopolítico con una prima de riesgo permanente. La respuesta a ese interrogante tiene implicancias concretas para la economía argentina.
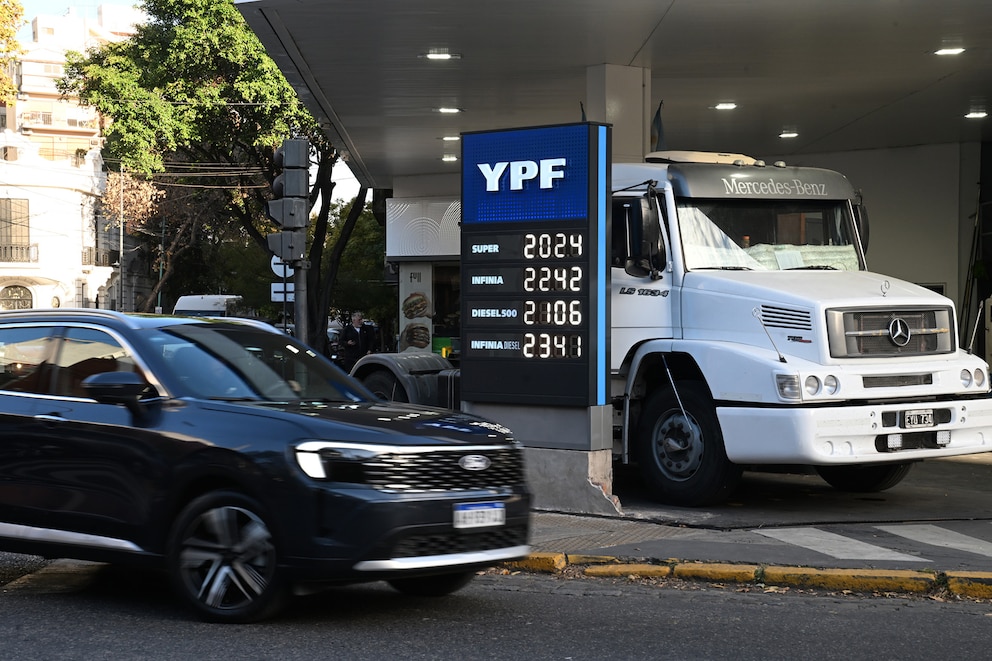
El primer impacto local es en el precio de los combustibles. Desde el 1 de abril rige en la Argentina lo que YPF, la líder del mercado con el 55% del share, llamó un buffer o amortiguador de precios. Se trata de un mecanismo que fue prorrogado en una oportunidad, luego de su vencimiento a mediados de mayo.
El esquema, que fue replicado por el resto de las petroleras, consiste en tomar como referencia para las transacciones internas el valor del crudo correspondiente a marzo —cercano a los USD 70 por barril—, mientras que la cotización internacional del Brent escaló hasta USD 126 en los picos del conflicto.

La diferencia entre estos valores se registraría en cuentas compensadoras que las refinadoras deberán saldar cuando el precio internacional del crudo Brent regrese a rangos inferiores.
Si bien el precio del petróleo cayó luego del anuncio de Trump, fuentes de YPF confirmaron a Infobae que, independientemente de la evolución del precio internacional, los valores en surtidor se mantendrán elevados por un período que dependerá de cuánto tarde la baja en consolidarse.
La empresa arrastra una deuda con los productores de crudo generada durante los meses en que el barril cotizó alto y el precio interno no acompañó esa suba. “En caso de que haya una baja sustancial y sostenida en el tiempo del precio del crudo, podríamos analizar el tema precios en un plazo menor”, señalaron. Entonces, si el Brent se estabiliza cerca de los USD 70, ese plazo se acortaría; si lo hace en torno a los USD 80 o USD 90, el período de compensación se extendería. En cualquier caso, cualquier movimiento está supeditado a que el acuerdo entre Estados Unidos e Irán efectivamente se firme y se sostenga en el tiempo.
En tanto, Dreizzen advirtió que, aun con la caída del crudo, los valores en surtidor no bajarán en el corto plazo. De hecho, según el especialista, el plazo estimado es de al menos dos meses.

Desde el comienzo del conflicto, el valor de la nafta en la Argentina acumuló un alza del 24,3% en dólares, lo que ubicó al país a la cabeza de los exportadores de petróleo de América Latina en materia de aumentos. Según un informe del Instituto Argentina Grande (IAG), Ecuador registró una suba de 14,7%,México del 10,7%,Brasil del 4,9% y Colombia del 1,9 por ciento.
El escenario es más delicado para las inversiones en Vaca Muerta. A USD 80 por barril, la formación neuquina sigue siendo competitiva para atraer capital, analizó Dreizzen. Pero si el precio se acerca a los USD 65 —el nivel previo a la guerra—, la ecuación cambia: “Ese valor roza el breakeven”, dijo y resaltó que se trata del precio mínimo necesario para que un proyecto resulte rentable. Por debajo de ese umbral, varios proyectos de desarrollo podrían perder atractivo financiero, según su análisis.
GNL, la amenaza sobre los grandes proyectos
El tercer frente de exposición es el del GNL. Los grandes proyectos de exportación de gas licuado que la Argentina tiene en carpeta —entre ellos Argentina LNG y Southern Energy— dependen de precios internacionales que justifiquen la inversión en infraestructura de licuefacción. Si la reapertura del estrecho de Ormuz empuja los precios del GNL por debajo de los USD 10 por millón de BTU (unidad térmica británica), la competitividad de esos proyectos quedaría bajo presión, de acuerdo con Dreizzen.
La velocidad con que el estrecho vuelva a la normalidad operativa es, en ese sentido, una variable determinante. En el sector aseguran que el retorno al flujo normal de petróleo podría demorar entre semanas y meses: primero deben despejarse las minas del canal, luego reactivarse la producción y las operaciones de carga en los puertos del Golfo Pérsico.
YPF,combustible,precios,gasolina,diésel,estación de servicio,Ford,SUV,Mercedes-Benz,camión







ECONOMIA
El riesgo país superó la línea de los 700 puntos básicos tras una nueva caída de los bonos argentinos
Los bonos argentinos son negociados este martes con una baja promedio de 1,5%, según la referencia de los Globales con ley extranjera en Wall Street. Los títulos hard dollar anotan una caída promedio de 6% en el último mes, con bajas superiores al 7% en el caso de los bonos de mayor plazo.
En el mismo sentido, el riesgo país de JP Morgan sube a las 10:15 horas unas 35 unidades, en los 710 puntos básicos, el nivel más alto desde el 24 de octubre de 2025. El indicador encadena ocho ruedas consecutivas en alza.
En el último mes el riesgo país de Argentina -que mide la brecha de tasas con los bonos del Tesoro de los EEUU de similar duración- subió 185 puntos básicos o un 35 por ciento. este indicador tocó su mínimo de 2026 en los 403 puntos el 10 de julio.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“Los bonos soberanos en dólares de Argentina se vieron presionados, en línea con sell-off de deuda de mercados emergentes, en un contexto de búsqueda de activos de mayor calidad. Sin embargo, los spreads frente a sus pares también se ampliaron, lo que refleja el mayor beta de un país más riesgoso que enfrentará incertidumbre electoral en 2027. Como referencia, los spreads frente a países con calificación B aumentaron 63 puntos básicos durante la última semana, hasta los 265 puntos”, observó Max Capital.
Pablo Lazzati, CEO de Insider Finance, indicó que “este movimiento responde a una combinación de factores: la suba de tasas en Estados Unidos tras el último dato de inflación, una mayor aversión global al riesgo emergente y la cercanía del calendario electoral de 2027, que el mercado empieza a incorporar en los precios. No vemos un deterioro en los fundamentos que sostienen la capacidad de pago. El superávit fiscal se mantiene, el BCRA sigue acumulando reservas y el Tesoro acaba de conseguir un rollover del 136% en su última licitación”.
“Lo que estamos viendo es una suba en la prima de riesgo que exigen los inversores, más vinculada a la incertidumbre que a los números de la economía. La experiencia muestra que la convergencia del riesgo país no es lineal y que este tipo de correcciones son parte del proceso. Para el inversor, este escenario abre oportunidades. Con bonos de la parte larga de la curva que ya rinden por encima del 12% en dólares, los precios actuales incorporan un escenario bastante exigente. Nuestra recomendación es no vender en medio de la volatilidad, sino aprovecharla para recomponer posiciones de manera gradual”, consignó Lazzati.
Mauro Carrizo, head of wealth management de Cocos, explicó que “la suba del riesgo país se da en un contexto en el que la tasa larga norteamericana viene subiendo: el bono del Tesoro a 10 años está en la zona de 5,15%. Estamos en un escenario de tasas globales altas, más allá de que empieza a aparecer cierta demanda a estos niveles, y ese es el principal factor detrás de la suba. Las tasas argentinas suben más porque nuestro beta es más alto. Cuando el mercado global se pone más exigente, los activos de mayor riesgo amplifican el movimiento, y Argentina es uno de ellos. En el corto plazo puede haber desacoples, porque lo local agrega ruido, pero la tendencia de fondo la marca la tasa global”.
“Esto opaca algo que debería ser lo central del análisis: el BCRA sigue comprando reservas. En otro contexto, ese dato tendría un impacto positivo mucho más visible en los bonos. Vemos al riesgo país como algo volátil de acá en adelante. Creemos que va a ser difícil verlo nuevamente en la zona de 400 puntos básicos, incluso si la tasa afuera afloja. Ya entramos en un contexto de ruido político, y por más que las variables globales se acomoden, la incertidumbre local va a seguir presente”, añadió Carrizo.
“La plaza financiera local operó bajo presión vendedora. Las acciones argentinas continuaron con su tendencia bajista mientras que los bonos soberanos en dólares profundizaron las pérdidas acumuladas en las últimas sesiones. Este escenario de mayor aversión al riesgo local impulsó al indicador de riesgo país”, describió Damián Vlassich, Team Leader de Estrategias de Inversión en IOL.
Business,Corporate Events,North America
El complejo de combustibles aportó el 53% del saldo comercial del mes. En los primeros nueve meses del año, el sector acumula u$s9.427 millones.
Puntos importantes

El sector energético impulsa el superávit comercial argentino, 53% en septiembre.
Vaca Muerta y Patagonia lideran exportaciones energéticas clave.
Milei destaca éxito y fin de déficits con nuevas políticas.
vaca muerta,comercio exterior,balanza energética,energía,tarifas,petróleo,gas,renovables
El turismo atraviesa un cambio más profundo de lo que muestran las estadísticas. No pasa solamente por la ocupación hotelera o la cantidad de pasajeros, sino por algo mucho más difícil de medir: la manera en que las personas deciden viajar y el lugar que el descanso ocupa en sus vidas.
Hace algunos años, las vacaciones estaban asociadas a la idea de “desconectar” durante quince días. Hoy ese esquema cambió hacia un descanso más fragmentado, corto y estratégico. El viajero actual compara precios, espera promociones, reserva sobre la fecha y busca que cada salida justifique el tiempo y el dinero invertidos. Esta realidad moldea a un consumidor más racional, informado y exigente. Ya no alcanza con ofrecer un buen alojamiento; las personas buscan propuestas que les permitan recuperar energía a través de experiencias memorables, incluso en estadías breves.
De hecho, el turismo actual parece definido por una búsqueda profunda de bienestar emocional y desconexión tecnológica. Según el informe Tendencias de Viajes 2026, viajar se consolidado como una necesidad vinculada a la salud mental: el 97% de las personas afirma que utiliza los viajes para recargarse emocionalmente, mientras que uno de cada dos viajeros a nivel global prioriza las experiencias únicas por encima de los bienes materiales.
Según el informe Tendencias de Viajes 2026, viajar se consolidado como una necesidad vinculada a la salud mental
Esta demanda responde a un “cansancio digital”: el 87% de los viajeros reconoce que extraña una vida más simple, y el 64,5% admite sentirse saturado por la presión de las redes sociales y las notificaciones. En un contexto marcado por la hiperconectividad, el viaje dejó de ser una simple pausa para convertirse en una herramienta de salud física y emocional. El bienestar, por lo tanto, ya no es un lujo, sino una expectativa básica del viajero contemporáneo.
Esta transformación también llegó al ámbito corporativo. Los viajes de negocios ya no se limitan a cumplir una agenda laboral; ahora es frecuente combinar reuniones con momentos de ocio o extender la estadía, ya sea solo con amigos o con la familia. Esta tendencia que hemos denominado de “bleisure” (business + leisure) avanza también por la consolidación del trabajo remoto y es una opción que el 58,5% de las personas considera atractiva. Esta realidad obliga a la hotelería a adaptar sus servicios, ya que los huéspedes esperan mantener intacto su estilo de vida: espacios adecuados para trabajar y conectividad eficiente, junto con opciones para sostener rutinas de ejercicio y alimentación saludable.
El 97% de las personas afirma que utiliza los viajes para recargarse emocionalmente
Por otra parte, la tecnología modificó las expectativas: el viajero espera resolver todo desde el celular, obtener respuestas rápidas y acceder a propuestas personalizadas. La inmediatez y la simplicidad ya no son ventajas competitivas, sino requisitos básicos. En este escenario, los programas de fidelización adquieren una nueva dimensión: ya no buscan únicamente ofrecer descuentos, sino acompañar toda la experiencia del viaje.
La hotelería del futuro, entonces, ya no pasa solamente por vender habitaciones. Implica comprender las prioridades de un viajero que, pese a cuidar su presupuesto, sigue priorizando la calidad, la autenticidad y el bienestar. Significa entender que las personas no buscan un sitio donde dormir, sino espacios que les permitan vivir mejor, aunque sea por unos pocos días.
El autor es Chief Operating Officer Accor North & Hispanic Americas
pareja,latinos,vacaciones,viajar,avión,aeropuerto,felicidad,turismo,embarque,verano

POLITICA2 minutos ago
Se perfilan los armados bonaerenses alternativos que buscarán pescar votos entre el PJ y La Libertad Avanza

CHIMENTOS2 minutos ago
Susana Giménez participará de la segunda temporada de Menem, la serie de Prime Video

INTERNACIONAL27 minutos ago
Torched cars, ransacked businesses: Anti-Sharia crusader warns France ‘civil war’ could be imported to US

INTERNACIONAL30 minutos ago
Global ‘Chaos Inc’ grows to 101 groups with plans for new rounds of demonstrations

POLITICA31 minutos ago
A cinco días para el balotaje en Brasil, Javier Milei lanzó fuertes advertencias contra Lula da Silva

ECONOMIA40 minutos ago
El riesgo país superó la línea de los 700 puntos básicos tras una nueva caída de los bonos argentinos

CLIMA22 horas ago
Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo

CHIMENTOS3 días ago
Juan Minujín contó como llegó a trabajar con Angelina Jolie y Salma Hayek: «Al principio dije que no»

INTERNACIONAL3 días ago
Trump’s new press secretary out of the job just days after rocky debut

POLITICA3 días ago
Los intendentes del PJ que afrontarán un recambio inédito si es que la ley de reelecciones no se revierte

 CLIMA22 horas ago
Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo
- POLITICA18 horas ago
El Gobierno pone en marcha un nuevo plan de retiros voluntarios y busca que haya 20.000 empleados menos en el Estado
- CHIMENTOS2 días ago
“Feliz día a la mejor mamá del mundo”: el doble gesto del Chato Prada con Lourdes Sánchez y la reacción de ella




