ECONOMIA
El desconcierto de la IA: mucho ruido y pocas nueces


Casi todas las empresas usan algo de inteligencia artificial. Muy pocas saben qué hacer con ella. Y esa distancia no es tecnológica: es de liderazgo y de cultura.
La inteligencia artificial llegó a las organizaciones antes de que supieran qué hacer con ella.
Está en todas partes —en las herramientas, en los discursos, en los comités de innovación—. Pero los resultados no aparecen. Lo que predomina no es el entusiasmo ni el rechazo, sino algo más incómodo: el desconcierto.
Los números confirman que no es una impresión. El 88% de las organizaciones ya usa IA en al menos una función, pero solo el 39% percibe algún impacto en sus resultados, casi siempre inferior al 5%. El MIT fue más lejos: concluyó que el 95% de las inversiones en IA generativa todavía no produjo retornos medibles. Mucha adopción, poco valor.
En América Latina la foto es similar, aunque la brecha es más amplia. Solo el 23% de las organizaciones obtienen algún valor económico de la IA y apenas el 6% lo considera significativo (WEF y McKinsey, 2025). La región recibe, además, apenas el 1,12% de la inversión global en esta tecnología. Podría pensarse que el problema está ahí. No lo está: las compañías que más invierten en el mundo tampoco logran resultados consistentes. Si dependiera del dinero, ya estaría resuelto.
La inteligencia artificial llegó a las organizaciones antes de que supieran qué hacer con ella
La IA no es magia. El problema no es la herramienta: es todo lo que la organización no resolvió antes de encenderla.
Las organizaciones que atraviesan este proceso muestran siempre el mismo patrón. La tecnología avanza más rápido de lo que las personas pueden seguirla, y seguirla implica dos tiempos: entenderla y, mucho más lento, aceptarla. Son tres velocidades que rara vez coinciden —la de la tecnología, la de las personas y la del negocio—, y de ese desajuste nace buena parte del problema. Cuando una organización acelera solo la primera y descuida las otras dos, la IA entra en la empresa, pero no echa raíces. No es casual que el 92% de los líderes señale a la cultura y a la gestión del cambio —y no a la tecnología— como la principal barrera (Wavestone, 2026).
En las pymes el cuadro suele agravarse. Apremiadas por la necesidad de ganar eficiencia, muchas esperan que la IA resuelva problemas que en realidad son organizacionales.
Los síntomas se repiten. Se evitan las conversaciones difíciles. No se rediseñan los procesos: apenas una de cada cinco empresas reformuló sus flujos de trabajo, justamente la palanca de mayor impacto según McKinsey. Y se impone un cambio que genera incertidumbre, aunque nadie lo nombre. La adopción termina ocurriendo de abajo hacia arriba, sin que nadie la conduzca: ocho de cada diez trabajadores usan herramientas que su empresa nunca aprobó. La IA entró por la puerta de atrás.
El problema no es la herramienta: es todo lo que la organización no resolvió antes de encenderla
Hay, además, un costo que casi nadie mide. Buena parte de lo que produce la IA es workslop: contenido que parece terminado, pero puede ser superficial, contener errores o incluso inventar información. Alguien tiene que detectarlo, verificarlo y rehacerlo. El esfuerzo no desaparece: simplemente se traslada. La productividad no necesariamente aumenta; muchas veces se dispersa.
Debajo de todo esto late una decisión que la mayoría de las organizaciones posterga: si la IA viene a ampliar lo que las personas hacen o a reemplazarlas. Nadie lo anuncia, pero todos lo intuyen. Si las personas sospechan que el objetivo es prescindir de ellas, el miedo gana terreno y la adopción se frena. Si entienden que la IA viene a liberarlas de tareas de poco valor para que puedan concentrarse en las que realmente importan, el compromiso cambia. Esa definición no la toma el software: la toma quien conduce.
Las organizaciones que están capturando valor entendieron algo simple: no empezaron preguntándose qué herramienta comprar, sino qué problema querían resolver. La IA llegó después.
Y acá no alcanza con más tecnología: hace falta criterio. Quien logre que la IA aporte valor no será quien compre la herramienta más avanzada, sino quien tenga claro para qué la quiere. Quien abra la conversación que faltaba, rediseñe el proceso que quedó viejo y nombre el miedo en lugar de esconderlo. Su trabajo no es acelerar. Es sincronizar el ritmo de la tecnología, el de las personas y el del negocio para que el cambio ocurra a una velocidad que la organización pueda sostener. La inteligencia artificial es la parte fácil. Lo difícil, como siempre, son las personas.
Por eso, antes de dar el próximo paso, vale la pena hacerse algunas preguntas. ¿La IA amplía lo que las personas hacen o busca reemplazarlas? ¿Se rediseñaron los procesos o simplemente se le pidió a la máquina que hiciera más rápido lo que ya estaba mal hecho? ¿Qué conversación se está evitando?
El desconcierto tiene salida. Y es menos una cuestión tecnológica que una decisión de liderazgo: conducir el cambio en lugar de padecerlo.
El autor es CEO y Fundador de Modobeta
ciudad,inteligencia artificial,red,tecnología,conexiones,urbano,futuro,digital,innovación,paisaje







ECONOMIA
Un estudio comparó la evolución de la producción agraria de los países del Mercosur: la Argentina salió mal parada

Argentina es el único país del bloque que aplica derechos de exportación (DEX) y, entre 2009 y 2022, el productor recibió por la soja, el maíz y el trigo un precio promedio 20% inferior al internacional
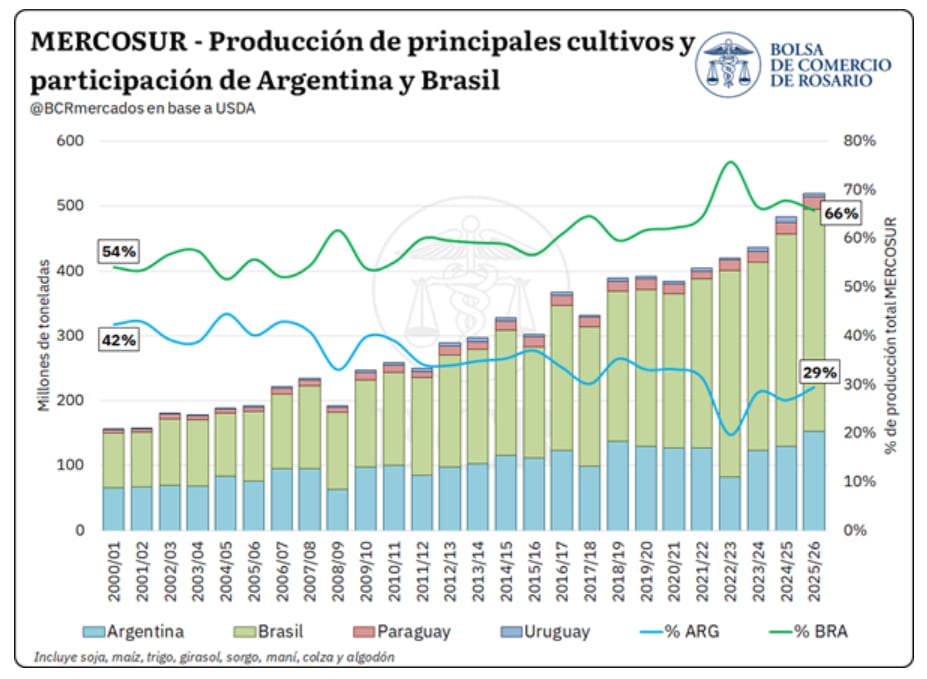

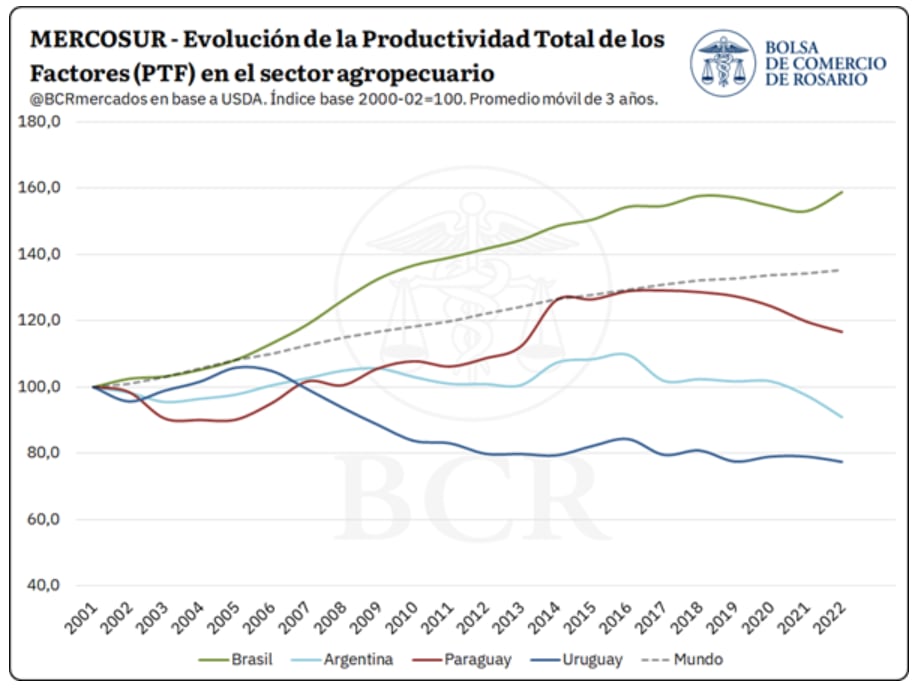
Entre 2009 y 2022, el productor argentino recibió alrededor 19% menos que el precio internacional, mientras en Paraguay y Uruguay recibió valor pleno y en Brasil superó levemente ese nivel

Agricultural Markets,Corporate Events,South America / Central America,Tourism / Travel
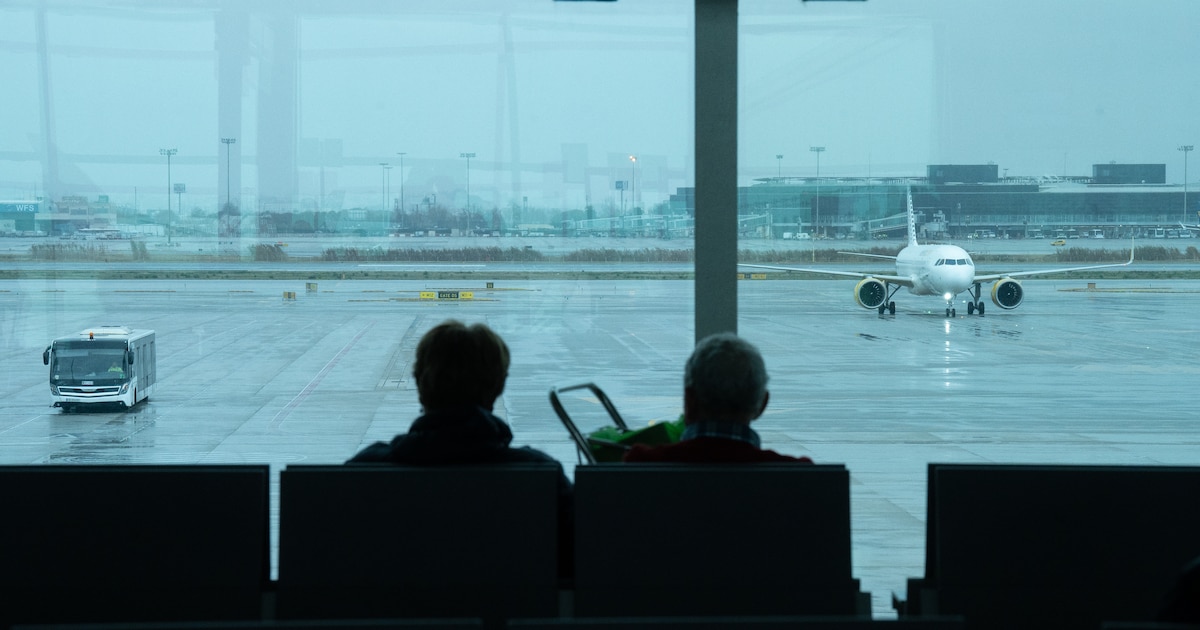
A casi nueve meses del inicio del conflicto en Medio Oriente, la crisis energética que desató se empieza a sentir en actividades que, en principio, parecían alejadas de la geopolítica del Golfo. El transporte aéreo es una de ellas.
El combustible de aviación —que tiene su propio precio, más alto que el petróleo crudo y atado a márgenes de refinación que también escalaron—, rondaba los USD 90 el barril a comienzos del año alcanzó un pico de casi USD 200 en octubre, según la Asociación de Transporte Aéreo Internacional (IATA) organización comercial global que agrupa a compañías que representan alrededor del 85% del tráfico aéreo mundial.
Aunque en las últimas semanas cedió hasta USD 169, acumula una suba interanual de 88,6%. Con el verano austral que comienza en pocas semanas, la conectividad aérea hacia y desde la Argentina empieza a verse afectada.
El impacto en las cuentas del sector será fuerte: IATA proyecta que los beneficios netos de la industria global caerán a la mitad en 2026, de USD 45.000 millones a USD 23.000 millones, con un margen neto del 2%, el nivel más bajo desde la recuperación poscovid.
En condiciones normales, el combustible representa entre el 28% y el 35% de los costos operativos de una aerolínea latinoamericana. Hoy ese número trepó al 38% o más
En condiciones normales, el combustible representa entre el 28% y el 35% de los costos operativos de una aerolínea latinoamericana. Hoy ese número trepó al 38% o más, según datos de la Asociación Latinoamericana y del Caribe de Transporte Aéreo (ALTA). Entre el segundo trimestre de 2025 y el mismo período de 2026, la factura regional de combustible creció un 80 por ciento.
Esta semana se conoció que Plus Ultra, la aerolínea española que conectaba Madrid con Buenos Aires y Lima, suspendió ambas rutas desde el 17 de noviembre y solo mantiene el vuelo a Caracas. La aerolínea gastó 104,83 millones de euros en combustible contra un presupuesto de 69,13 millones (subió 51,6%), acumuló una pérdida operativa de 31 millones de euros entre febrero y agosto y avanza en un proceso preconcursal con un expediente de regulación de empleo para 679 trabajadores en Madrid.
Latam Airlines fue una de las primeras en cuantificar el golpe: su CEO, Roberto Alvo, advirtió en la presentación de resultados de la compañía que el combustible “prácticamente se ha duplicado” respecto del año anterior y que la aerolínea no espera una baja en el corto plazo. La empresa calcula que el combustible sumará unos USD 2.000 millones adicionales a sus costos de 2026 frente a 2025. La reacción fue inmediata: suspendió las rutas Lima-Montego Bay y Lima-Antofagasta desde abril de 2027 por los costos del combustible y las tasas aeroportuarias del aeropuerto limeño. Antes ya había cortado sus servicios a Orlando, Curazao, Florianópolis y Tucumán.

Aerolíneas Argentinas. La aerolínea de bandera cerró el primer semestre de 2026 con una pérdida de USD 63 millones, tras dos años consecutivos de ganancias inéditas desde su reestatización en 2008. La compañía —que preside Fabián Lombardo desde fines de 2023— estima que sin el impacto del combustible, el resultado operativo habría sido positivo en unos USD 25 millones. El sobrecosto total estimado para todo 2026 ronda los USD 150 millones, un 50% más de lo presupuestado. Desde la compañía aclararon que no solicitan recursos al Tesoro desde mediados de 2024 y que no prevén hacerlo este año ni el próximo.
Colombia ya registra el impacto en los pasajeros ya que los pasajes aéreos subieron 18,3% interanual en septiembre, casi tres veces la inflación general del país, que fue del 6,3%. En el evento ISTAT Latin America que se hizo en octubre en Ciudad de México, el 74% de los ejecutivos del sector consultados ubicó al precio del combustible como el principal riesgo para sus negocios.
El 74% de los ejecutivos del sector consultados ubicó al precio del combustible como el principal riesgo para sus negocios
Las estrategias de recuperación de costos varían: Aeroméxico logra trasladar entre el 75% y el 76% de la suba vía tarifas; Volaris y Viva Aerobus, en cambio, solo recuperan alrededor del 27% y el 20% respectivamente.
El Grupo Abra —que agrupa a la colombiana Avianca y la brasileña Gol— cubrió el 44% de su consumo de combustible para el cuarto trimestre a USD 4,05 el galón y logró una recaptura comercial del 93%, pero aun así recortó capacidad: Avianca un 3% y Gol un 7% respecto de lo programado.
IATA advierte que el 54% de los vuelos en América Latina ya opera en aeropuertos congestionados, lo que eleva costos y limita la flexibilidad operativa.
En Europa los grandes también recortan
Del otro lado del Atlántico, el impacto es igual de profundo. Las aerolíneas europeas tenían coberturas de combustible del 70% previas a la crisis, lo que amortiguó el golpe inicial, pero esas coberturas van venciendo y la presión sobre los costos crece semana a semana.
Lufthansa proyecta una factura de combustible de 9.300 millones de euros en 2026, unos 2.000 millones más que el año anterior. IAG —el grupo que agrupa a British Airways, Iberia, Aer Lingus, Vueling y Level— prevé gastar 8.900 millones de euros. Wizz Air registró un aumento del 33,7% en su gasto de combustible solo en los seis meses a septiembre.
Ryanair eliminó 2 millones de plazas para el invierno y bajó su objetivo de pasajeros para el año fiscal 2027 de 216 a 214 millones.
EasyJet removió hasta 1,4 millones de asientos en dos rondas sucesivas.
Lufthansa recortó el equivalente a cinco aviones en su marca principal y ya había eliminado 20.000 vuelos de corto radio en el verano boreal de 2026.
IAG aplicó recortes diferenciados en su red para el cuarto trimestre: -1% en British Airways, -6% en Aer Lingus, -8% en Vueling y -28% en Level.
KLM anunció la reorganización de 5.000 puestos de trabajo.
Turkish Airlines frenó contrataciones y emitió una advertencia formal sobre riesgos a su rentabilidad.
AlbaStar, con base en Mallorca y dieciséis años de historia, cesó operaciones por insolvencia. La firma fue proveedora de Flybondi, cuando la low cost argentina -ahora en concurso- alquiló uno de sus aviones bajo la modalidad ACMI para responder a la alta demanda del mercado local durante el verano pasado.
Animawings, de Rumania, tuvo su certificado de operador suspendido en noviembre.
Air Baltic entró en protección por quiebra en septiembre, canceló un pedido de 40 aviones por USD 3.500 millones y redujo su flota de 54 a 36 aeronaves.
Volotea también se declaró en quiebra en septiembre y recortó un tercio de su flota —de 44 aviones— para seguir operando.
Cambios en el tráfico
El tráfico en los principales aeropuertos europeos ya registra caídas interanuales desde noviembre: Frankfurt -10%, Múnich -8%, Estambul -7%, Londres (Heathrow) -5%. Según la consultora OAG, esa tendencia podría mantenerse hasta abril de 2027.
Michael O’Leary, director ejecutivo de Ryanair, anticipó subas de hasta un 20% en las tarifas de corto radio para 2027. Lufthansa proyecta aumentos de dos dígitos.
La consultora IBA Insight estima que el impacto total en las aerolíneas europeas rozará los USD 12.000 millones, según relevamientos de IATA.
19 enero 2024,aerpuerto del prat,barcelona,catalunya,category_code_new,david zorrakino,reconocimiento facial,vueling
ECONOMIA
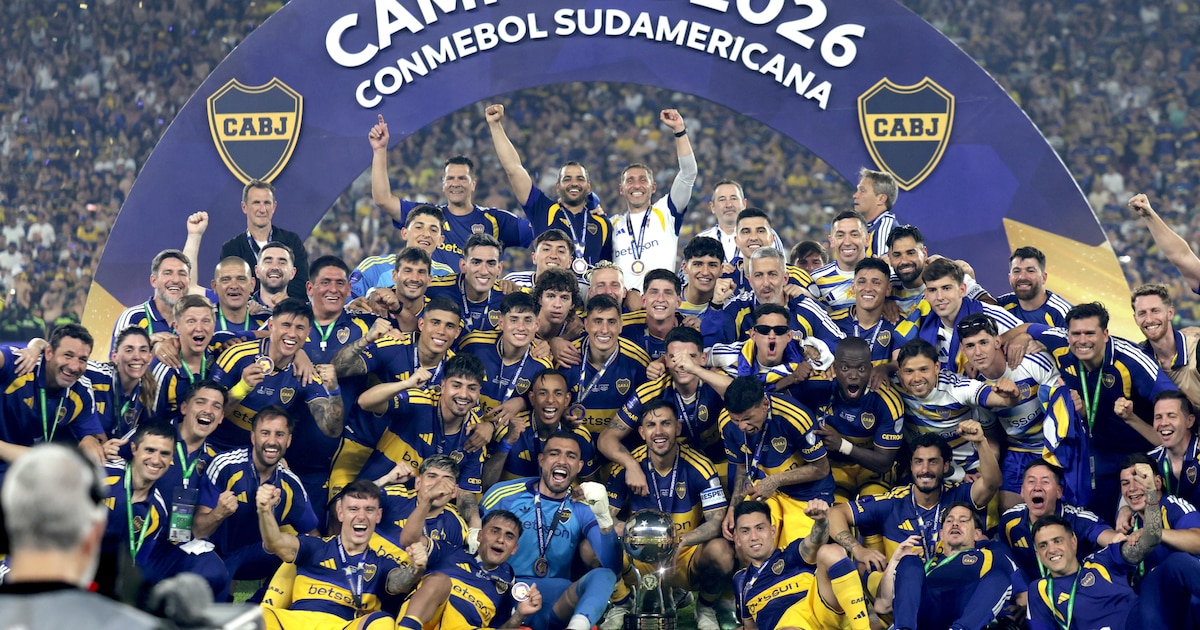
Boca campeón de la Sudamericana: ¿cuánto pagarán de impuestos el club y los jugadores por los premios?


REUTERS/Luisa González
South America / Central America,Soccer,Sport

La UBA no impedirá el homenaje a Santucho, pero la nueva conducción de Sociales podría “revisarlo” en marzo próximo

Hallan una falla tectónica activa bajo el desierto de Kalahari que podría cambiar el mapa geológico de África

Las selecciones catalanas podrán competir oficialmente a nivel internacional: así es el programa electoral de Gabriel Rufián y ERC para el 29-N

Video: atropelló a un ciclista en La Plata y huyó sin asistirlo con la bicicleta enganchada bajo su vehículo

Sofía Jujuy Jiménez contó los detalles de su embarazo y habló del nacimiento de su bebé: “No lo puedo disimular”

La Cancillería exigió frenar el proyecto Sea Lion a una semana de que el Tribunal del Mar emita su fallo – Nexofin

Javier Milei y sus medidas, en vivo: “Hoy discutimos si crecemos un punto más o menos”, dijo el Presidente

Javier Milei destacó el desembarco de Tesla en el país y aseguró: “Esto también es devolverle la libertad a los argentinos”

El brote de ébola está fuera de control en la República Democrática del Congo y crece el temor a una epidemia continental

Jeffries survives Dem vote to secure speaker position as progressive resistance clouds his chances

 POLITICA2 días ago
Javier Milei destacó el desembarco de Tesla en el país y aseguró: “Esto también es devolverle la libertad a los argentinos”
- DEPORTE3 días ago
El burbujeante ping pong de Colapinto con un actor argentino: de la puja entre Senna y Riquelme a la comida que le falta a la Fórmula 1
- CHIMENTOS9 horas ago
Agustín “Rada” Aristarán se despide de Chanta: “Con esta obra dejé de ser un impostor”