ECONOMIA
Planes de ahorro: cómo afectará a los usuarios que quieran comprar autos 0 km el proyecto de desregulación del Gobierno

La idea del Gobierno de desregular el funcionamiento de los planes de ahorro previo para la compra de un auto 0 km se ha instalado en el mercado automotor como una medida que podría destruir el sistema por el cual actualmente se vende el 30% de los autos nuevos del mercado.
Actualmente, desde la publicación del decreto Nro. 142.277 en el año 1943, la actividad de las empresas administradoras de planes de ahorro y capitalización, está regulada y controlada desde el Estado, por medio de lo que hoy es la Inspección General de Justicia (IGJ), y su Departamento Federal del Ahorro.
En esa época, no eran planes de ahorro para la compra de automóviles. Eso recién empezó a fines de los años 60 por medio de un plan de Fiat conocido como Escudería 80, y desde 1975 se creó una reglamentación específica para regular y garantizar el correcto funcionamiento de los planes de ahorro para automóviles que conocemos hoy.
Esa reglamentación es la que evalúa las condiciones que tiene que cumplir una empresa para ser administradora de planes de ahorro y la que finalmente la aprueba en caso de hacerlo, tomando en consideración variables como la sustentabilidad del plan de negocios presentado, y el respaldo o garantía que debe tener para cumplir con eventualidades del mercado. Incluso, entre las condiciones se exige que en el directorio de las empresas administradoras existan personas con poder de decisión que tengan experiencia en planes de ahorro.

“Más allá de ser todavía un anteproyecto de ley, y de carecer de especificaciones detalladas respecto a qué formato general tendrá la actividad en el futuro de aprobarse la reforma, lo primero que se me ocurre es que lejos de mejorar la oferta para los usuarios, solo sería abrirla a más jugadores, pero sin control de ningún tipo”, señaló el director de plan de ahorro de una terminal argentina a Infobae.
Cuáles son las instancias en las que el control de la IGJ interviene a favor de los ahorristas es una de las preguntas que hay que hacerse al evaluar la situación, aunque también hay aspectos que revisar y corregir, porque actualmente no están funcionando como deberían.
- Control y fiscalización: Las sociedades administradoras están estrictamente controladas por la IGJ en cuanto a su constitución, garantías, funcionamiento, estados contables y aprobación de los contratos, lo que reduce drásticamente el riesgo de fraude o insolvencia arbitraria.
- Transparencia en las condiciones: Los contratos aprobados por la IGJ deben detallar de manera clara y obligatoria el valor móvil del bien (la variación de precio de los vehículos); el cálculo de las cuotas, entre alícuotas y cargas administrativas; la forma de adjudicación por sorteo o licitación; los valores de los seguros de vida y del vehículo; los plazos de entrega y las multas en casos de incumplimiento; y los gastos de entrega, determinando los valores máximos que el concesionario puede cobrar.
- Protección ante rescisión o renuncia: Si el ahorrista decide discontinuar el plan, tanto sea por renuncia o rescisión, la normativa establece los mecanismos y plazos para que la administradora devuelva los fondos aportados actualizados según las reglas del sistema o con intereses punitorios si la devolución no se efectúa en termino.
- Salvaguarda del capital: Aquellos suscriptores que por algún motivo suspendieron sus pagos mensuales y no retiraron el vehículo, al finalizar el plan reciben lo aportado actualizado al valor del bien en ese momento y con las deducciones que corresponda, preservando de este modo el poder adquisitivo de sus ahorros.
- Intervención en contextos de crisis: Ante situaciones macroeconómicas complejas, la IGJ suele dictar resoluciones específicas, tales como la obligación de ofrecer diferimientos o extender los plazos, que permitan contener el impacto en el bolsillo de los suscriptores y evitar o suspender temporalmente las ejecuciones prendarias.

A propósito de estas situaciones de crisis, una de las garantías que ofrece la legislación es la de asegurar que los autos se entreguen en determinados plazos desde el momento de la adjudicación. Si se trata de un plan de ahorro que adjudica el mismo modelo por el que se pagaron las cuotas, ese plazo suele ser de dos meses, y si el suscriptor pidió un cambio de modelo, ese plazo se extiende al doble, es decir que se puede extender hasta los 120 días.
Pero si ese plazo no se cumple, la administradora del plan de ahorro debe pagar una multa calculada en base a la tasa activa del Banco Nación sobre el valor del vehículo, multiplicada por la cantidad de días de demora.
Actualmente, eso no está sucediendo porque hoy hay más autos que compradores en el mercado, pero en 2022 y 2023, cuando faltaban autos por las restricciones de acceso a dólares para pagar importaciones, hubo demoras de más de un año en la entrega de unidades a los ahorristas que las habían tenían adjudicadas y pagadas. Cuando transcurren tantos meses las multas son de un valor tan alto que pueden equivaler al precio de otro auto similar.
En ese momento, hubo marcas que argumentaron problemas de fuerza mayor para esas demoras, pero quién homologa esas causas de fuerza mayor es precisamente la IGJ, que rechazó ese recurso y obligó a entregas los vehículos y pagar las multas.
Si se deja sin efecto esta normativa, una administradora de planes de ahorro podría demorar la entrega de unidades argumentando fuerza mayor sin que nadie intervenga para proteger al ahorrista.
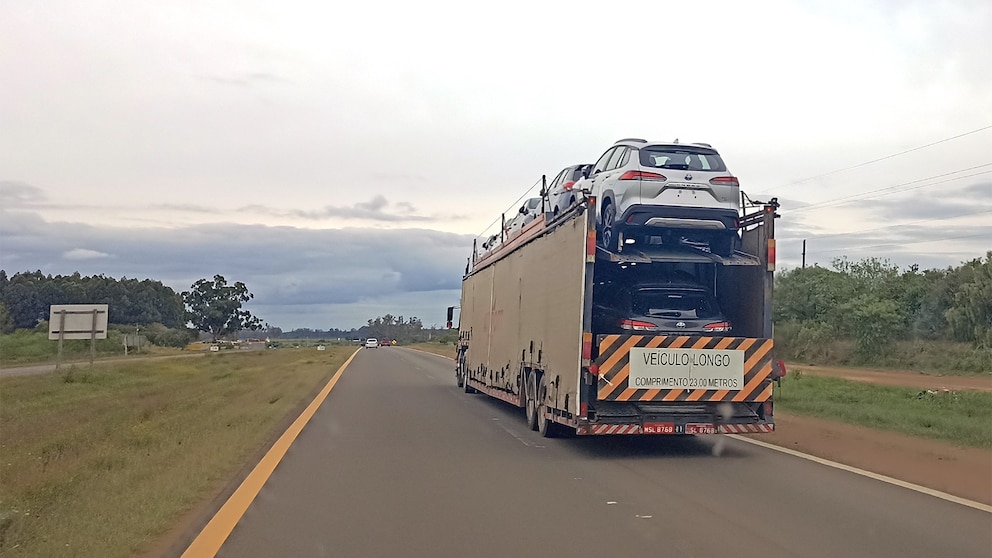
Otro ejemplo es la entrega de unidades con prioridad a plan de ahorro cuando hay faltantes de stock. Esa también fue una situación que se dio en los años de restricciones mencionados, y fue la reglamentación la que obligó a las marcas a que una vez que entraban vehículos importados (por ejemplo, de Brasil), estos no podían ir a ventas convencionales, sino que debían primero cumplir con todas las entregas de plan de ahorro pendientes.
Los aspectos negativos son más de forma que de fondo, y están relacionados a una falla de control de la gestión. Esa es quizás la causa del descrédito que tienen los planes de ahorro en una parte de la sociedad.
Entre los más frecuentes están el valor de la cuota, que se calcula dividiendo el precio de un auto entre la cantidad de suscriptores, pero que en muchos casos no se cumple porque en el precio de lista oficial no se incluyen las bonificaciones o descuentos de las marcas; también el control de los gastos de entrega, que está regulado pero no se controla, lo que genera que algunos concesionarios los aumenten sin que el ahorrista sepa que esa es una infracción a la norma; y el costo del seguro sobre un auto con prenda, que según la legislación debe ser el valor de mercado, pero en algunas administradoras es hasta un 30% superior.
En función de mejorar estos aspectos, es que desde comienzos de este año se había comenzado un trabajo de revisión y mejora de la reglamentación dentro de la Cámara de Ahorro Previo de Automotores (CAPA), entidad que nuclea a los representantes de las administradoras de cada terminal automotriz. Sin embargo, desde marzo pasado ese trabajo quedó paralizado y en la entidad percibían la idea de plantear esta desregulación del sistema.
“Si hay fallas, lo que hay que hacer es mejorar el funcionamiento y no eliminar el organismo de control. Lo que plantea este anteproyecto de ley es destruir completamente el sistema de planes de ahorro, porque la legislación termina siendo la que resguarda el cumplimiento de los contratos entre las administradoras y los usuarios”, opinaron desde otra administradora de planes de ahorro.

Para JP Morgan y Citi, el desarrollo energético entró en etapa de mayor escala. El precio del petróleo y el momento de entrada pueden cambiar la elección
Puntos importantes

Vaca Muerta se independiza con exportaciones y opera a escala.
JP Morgan prioriza petroleras (Vista, YPF), Citi infra gasífera (TGS).
Inversores prefieren petróleo; gas necesita ductos y contratos.
wall street,acciones,vaca muerta,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas
El aumento de sueldo para empleadas domésticas en octubre ya fue oficializado. Qué pasará con la suma extra que cobraron en agosto.
- agosto: 1,9%
- septiembre: 1,8
- octubre: 1,7%
- noviembre: 1,6%
- diciembre: 1,6
Escala salarial de las empleadas domésticas en octubre 2026
Supervisora
- Con retiro: $4.805,82 por hora y $599.514,52 por mes
- Sin retiro: $5.215,59 por hora y $661.702,46 por mes
Personal para tareas específicas
- Con retiro: $4.580,80 por hora y $560.776,33 por mes
- Sin retiro: $4.973,38 por hora y $618.187,89 por mes
Caseros
- Siempre sin retiro: $4.337,53 por hora y $548.429,23 por mes
Asistencia y cuidado de personas:
- Con retiro: $4.337,53 por hora y $548.429,23 por mes
- Sin retiro: $4.801,52 por hora y $605.050 por mes
Personal para tareas generales
- Con retiro: $4.064,08 por hora y $498.582,06 por mes
- Sin retiro: $4.460,36 por hora y $563.958,82 por mes
- Antigüedad: 1% sobre el básico por cada año trabajado para el mismo empleador
- Zona desfavorable: Un plus del 31% sobre los salarios mínimos del personal que presta tareas regulares en las provincias de La Pampa, Río Negro, Chubut, Neuquén, Santa Cruz, Tierra del Fuego, Antártida e Islas del Atlántico Sur, y de manera adicional en el Partido de Patagones perteneciente a la provincia de Buenos Aires.
- Horas extra: Las trabajadoras de la economía doméstica que superan la jornada legal estipulada de 48 horas semanales o las 9 horas de trabajo diarias reciben un recargo del 50 por ciento sobre su salario habitual si el esfuerzo laboral suplementario ocurre en días hábiles. Si las tareas de la casa se extienden durante los días sábados después de las 13 horas, o bien en jornadas de días domingos y feriados nacionales de calendario, el recargo salarial obligatorio asciende automáticamente al 100 por ciento.
Cuánto se paga por 4 horas de servicio doméstico en octubre
- Supervisores: 19.223,28 pesos con retiro y 20.862,36 pesos sin retiro
- Personal para tareas específicas: 18.323,2 pesos con retiro y 19.893,52 pesos sin retiro.
- Caseros: esta categoría opera exclusivamente sin retiro y cobra 17.350,12 pesos por 4 horas semanales.
- Asistencia y cuidado de personas: 17.350,12 pesos con retiro y 19.206,08 pesos sin retiro
- Personal para tareas generales: 16.256,32 pesos con retiro y 17.841,44 pesos sin retiro.
Cuándo se puede contratar una empleada doméstica por horas
- Cobra por horas (o por semana) cuando trabaja menos de 24 horas semanales para un mismo empleador. En ese caso, el pago debe realizarse al terminar la jornada o la semana, según lo acordado con la trabajadora.
- Debe estar mensualizada y percibir un salario cuando trabaja 24 horas semanales o más para un mismo empleador. A partir de 24 horas a remuneración pasa a ser mensualizada y proporcional a las horas trabajadas.
Aportes de los empleadores
- Jubilación (SIPA): permite a la trabajadora sumar años de aportes para acceder a su jubilación.
- Obra Social: brinda cobertura médica tanto a la empleada como a su grupo familiar.
- ART (Riesgos del Trabajo): es el seguro obligatorio que cubre a la trabajadora ante cualquier accidente laboral o enfermedad profesional.
salario,empleo,trabajo,sueldo,empleada doméstica,Management,Software management,Manager
ECONOMIA
Quiénes pueden pedir la ayuda económica de la Anses para personas sin trabajo y cómo realizar el trámite

- Despido sin justa causa: telegrama de despido, carta documento o nota de despido con firma certificada del empleador.
- Despido por quiebra o concurso preventivo del empleador: nota del síndico certificando la disolución del contrato laboral, sentencia de quiebra autenticada por juzgado, telegrama del empleador notificando el cese por quiebra o el ejemplar del Boletín Oficial donde se publicó la quiebra.
- Resolución del contrato de trabajo por denuncia del trabajador fundada en justa causa: telegrama de intimación y telegrama de desvinculación laboral enviados por el trabajador.
- No renovación de un contrato a plazo fijo: copia del contrato de trabajo vencido.
- Fallecimiento de un empleador unipersonal: copia certificada del acta de defunción.
- En caso de haber padecido una enfermedad/accidente no laboral o enfermedad/accidente laboral al momento de producirse el cese en su último empleo: certificado médico de aptitud laboral para ocupar un puesto de trabajo acorde a su situación de salud.
Anses,billetes,pesos,Argentina,economía,finanzas,dinero,Banco Central,prestaciones,jubilaciones

ECONOMIA8 minutos ago
Las 3 acciones de Vaca Muerta que recomienda Wall Street y pueden subir casi 50%

INTERNACIONAL10 minutos ago
Qué es la miopatía por captura que puso en peligro a un águila calva y cómo logró volver a la naturaleza

SOCIEDAD16 minutos ago
SEGA confirma que la llegada de Sonic a Fortnite tardó años en gestarse – Nintenderos

POLITICA23 minutos ago
Sergio Massa volvió a enviar un mensaje para la unidad del peronismo: “Abramos los brazos”

CHIMENTOS54 minutos ago
Uno de los amigos más íntimos de González Oro contó lo que nadie sabía sobre el periodista y su muerte a los 74 años: «Tuvo hasta el coraje de…»

ECONOMIA55 minutos ago
Cuánto se paga por 4 horas de trabajo doméstico en octubre según la categoría

INTERNACIONAL4 días ago
Ex-Democrat shares abortion pill experience that left her ‘hemorrhaging in the bath’

ECONOMIA2 días ago
La pobreza subió al 32,3% en el primer semestre del año y afectó a 15,5 millones de personas

CHIMENTOS4 días ago
Fue un polémico participante de Gran Hermano, tuvo varios escándalos con una ex y se separó de su nueva novia a 2 años en medio de rumores de infidelidad

CHIMENTOS4 días ago
Luck Ra apuntó contra Tiago PZK por su romance con La Joaqui: “Fuimos muy amigos y obviamente duele”

 ECONOMIA2 días ago
La pobreza subió al 32,3% en el primer semestre del año y afectó a 15,5 millones de personas
- CHIMENTOS2 días ago
El gesto de Moria Casán con el embajador de Noruega tras viralizarse el video con sus icónicas frases
- POLITICA3 días ago
Gira por New York: Milei se reunirá con Netanyahu y disertará en el Club Económico antes de regresar a Buenos Aires