ECONOMIA
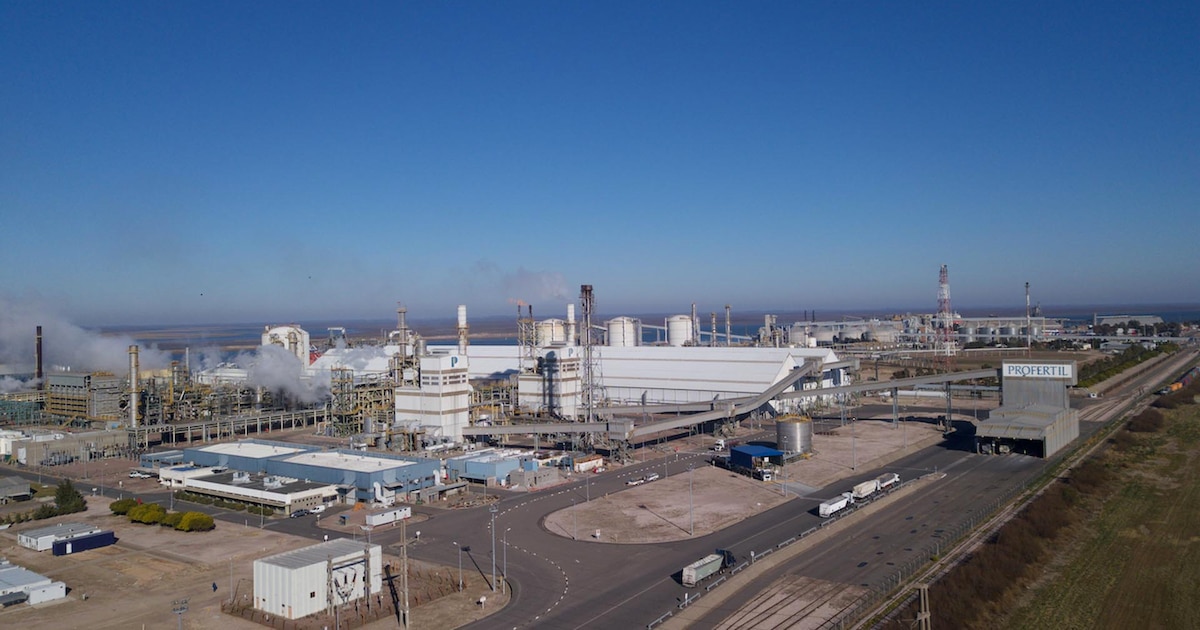
Tras el cambio de dueños, Profertil arrancó el diseño de su segunda planta de urea en Bahía Blanca

Crédito: Prensa Profertil

Crédito: Prensa Profertil

Crédito: Prensa Profertil

Crédito: Prensa Profertil

ECONOMIA
El riesgo país subió, pero los bonos argentinos no fueron los responsables: el factor externo que impulsó al índice
El riesgo país aumentó por causas ajenas a la Argentina. Los títulos locales tuvieron cotizaciones equilibradas y aumentos en los de largo plazo. Pero los bonos del Tesoro de Estados Unidos, la referencia para calcular el indicador, subieron abruptamente y su rendimiento se derrumbó a 5,07%, después de haber cotizado a 5,40% el 7 de octubre.
Esto implica que el número con que se compara el rendimiento argentino quedó más elevado que antes. A la tasa de rendimiento de un bono local a 10 años hay que restarle 5,07% en vez de 5,4 por ciento. Es decir hay 33 puntos básicos que juegan en contra de la Argentina.
Por eso, ayer el riesgo argentino subió 11 unidades, un 1,4%, hasta los 622 puntos básicos. Ese aumento, sin embargo, fue menor que la caída de 18 puntos básicos que registró el rendimiento de los bonos del Tesoro de Estados Unidos. En otras palabras, los títulos estadounidenses subieron más que los argentinos.
Los bonos soberanos de Estados Unidos, Europa y Japón se beneficiaron de una salida de fondos desde las acciones vinculadas con la inteligencia artificial, un sector que empezó a generar dudas entre los inversores. El temor a una eventual burbuja quedó reflejado en Taiwan Semiconductor Manufacturing Company: sus acciones cayeron 2%, pese a que la empresa presentó un balance con ganancias récord y por encima de las estimaciones de los analistas.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La desconfianza se extendió durante dos ruedas consecutivas y afectó al Nasdaq, índice que concentra a las compañías tecnológicas. El miércoles cayó 1,77% y ayer cerró prácticamente sin cambios, luego de que algunos papeles recortaran pérdidas sobre el final de la sesión.
Otro dato relevante fue la caída de las tecnológicas del S&P 500. Aun así, el índice logró subir 0,33%, sostenido por el desempeño de los sectores de salud y materiales.
La otra señal negativa llegó desde los precios mayoristas, que en septiembre aumentaron 1,3% mensual. El dato reforzó las expectativas de una suba de las tasas de referencia en la próxima reunión de la Reserva Federal, prevista para el 28 de octubre.
La cautela frente a las acciones vinculadas con la inteligencia artificial y la expectativa de tasas más altas favorecieron la recuperación de los bonos soberanos.
Estos factores influyeron en la reacción de los bonos japoneses que ya dejaron de rendir más de 3 por cinto. También benefició a los títulos alemanes y en particular a los franceses, los más débiles de Europa. Los bonos volvieron a ser refugio ante la incertidumbre que provocan las deudas de las empresas de IA. El oro, que comenzó a reaccionar, también es una muestra del renacer los activos de refugio.
En tanto, en el Mercado Libre de Cambios (MLC) el dólar se adecuaba a la baja que tuvo la divisa en el mundo. Se operaron USD 507 millones y el Banco Central compró USD 182 millones. El dólar mayorista se mantuvo en 1.513 pesos.
Según la consultora F2 que dirige Andrés Reschini, “el acumulado en el mes es de USD 914,5 millones con una notable aceleración en lo que va de esta semana. Otra noticia que puede apuntalar el precio de los bonos, aunque no elimina el riesgo político ni las altas tasas globales”.
En el mercado financiero, el MEP bajó $2,73 (-0,3%) a $1.532 y el contado con liquidación (CCL) se mantuvo sin cambios en 1.614 pesos. el “blue” retrocedió $5 (-0,30%) a 1.545 pesos.
Los depósitos a plazo fijo en pesos siguen creciendo por encima de la inflación. En dos meses subieron más de 8%. Grit Capital Group señala que “los fondos de Money Market registraron rescates por $337 mil millones en octubre. Parte de esos pesos están regresando a los bancos”. Las tasas de las Lecap llegan a 1,92% en enero y a partir de abril suben a 2,02% efectivo mensual.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Sebastían Di Nucci, gerente de los fondos de inversión del Banco Ciudad, se enfocó en el Fondo de Asistencia Laboral (FAL) y señaló que “las empresas no tienen como objetivo maximizar retornos asumiendo riesgos, sino preservar la capacidad de cobertura de las futuras obligaciones laborales dentro de sus pasivos”.
“Por eso, la estrategia de Banco Ciudad busca generar rendimientos superiores a la inflación con niveles acotados de volatilidad, priorizando la estabilidad y la preservación del valor real de los aportes. De esta manera, las empresas pueden administrar sus contingencias indemnizatorias con mayor previsibilidad y menor exposición a los cambios de mercado”, sumó.
Es que lo que está sucediendo en el escenario internacional ha puesto a los inversores en una posición de “wait and see” (esperar y ver, en castellano) donde no se quieren asumir riesgos. En la volatilidad, cada día es absolutamente distinto del anterior.
El Merval de las acciones líderes tuvo un alza de 0,8% en pesos y en dólares. Los papeles más beneficiados fueron los bancos, los perdedores del día anterior, porque este escenario puede ser más benévolo con los bonos y, si suben de precio, mejoran los balances bancarios. Banco Supervielle sobresalió con un alza de 5%, seguido de BBVA con 3,3 por ciento. Grupo Galicia sumó 2,6 por ciento. Ternium aportó 3,6% al índice.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El otro dato del día fue la capacidad instalada de la industria que aumentó 0,3 puntos a 58,5 por ciento. Según Tomás Amerio, economista en la Fundación Libertad y Progreso “el dato de agosto importa menos por la caída frente a los 59,6% de un año atrás que por lo que muestra el acumulado”.
“Entre enero y agosto la utilización promedió 57,8%, exactamente lo mismo que en 2025, aunque la producción manufacturera acumula una caída de 2,7%. Que el uso no empeore con menos producción sugiere que la capacidad instalada también se está achicando, por cierres de líneas o de plantas, y que el ajuste se hace por el lado de la oferta”, añadió Amerio.
Anoche, el mercado overnite, seguía castigando a las tecnológicas. El Nasdaq operaba 0,30% abajo, mientras el S&P 500 estaba neutral y el Dow Jones subía 0,10 por ciento. El oro aumentaba 0,16% contra el dólar neutro. El petróleo retrocedía 0,50% y el Brent estaba en USD 105,40 tras la noticia de que Estados Unidos reconsideraba las sanciones a los buques cisterna para bajar los costos del petróleo. La contrapartida está en que Irán, al mismo tiempo, atacaba a barcos que atravesaban el Estrecho de Ormuz y continuaban los ataques de los Hutíes a Arabia Saudita.
Con este nuevo escenario, los bonos argentinos pueden tener una buena rueda.
american,americas,best photo,best photos,business news,economy,finance, financial,industries,manhattan,markets,new york city,new york stock exchange,north american,nyse,stocks, securities,u.s.,u.s. economy,u.s. stock market,u.s.a.,united states of america,us,usa,wall street
ECONOMIA
El Gobierno logró frenar la ofensiva opositora en el Congreso: por qué fue una buena señal para los mercados y el riesgo país
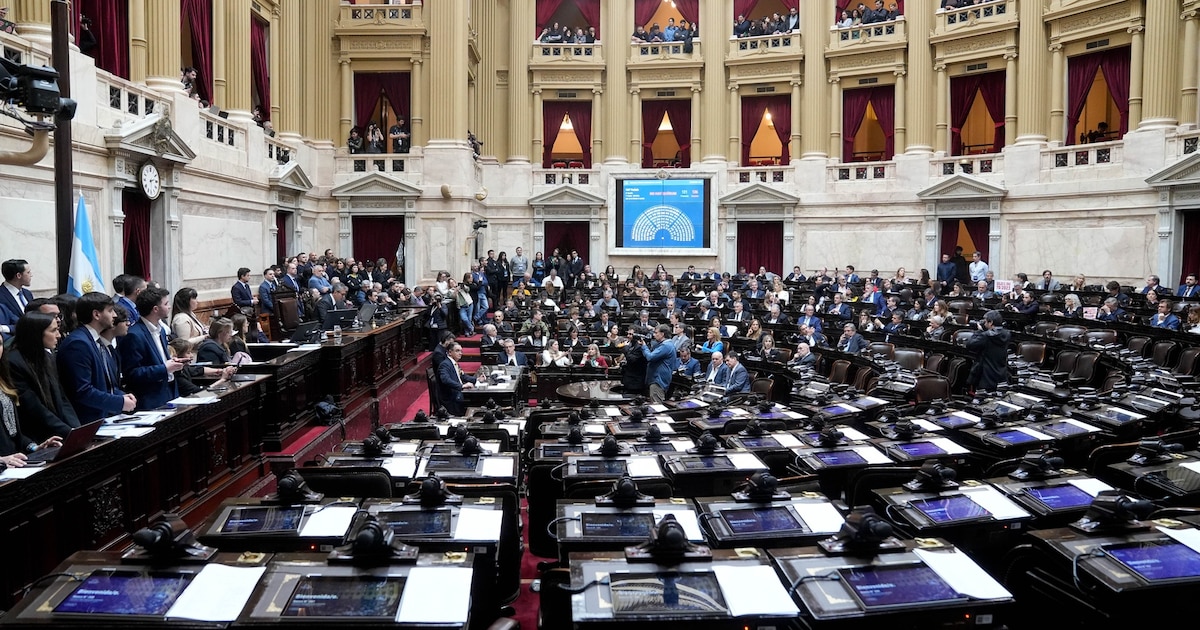
Los gobernadores cercanos al Gobierno fueron claves para que la Cámara de Diputados no consiguiera el quórum para tratar el Decreto 70, que es el que sustenta una buena parte del andamiaje de la política económica que el oficialismo viene llevando adelante desde que ganó las elecciones. Se trata de un importante guiño de la política a los mercados financieros, porque refleja que una buena porción del espectro político en Argentina no está dispuesto a volver atrás.
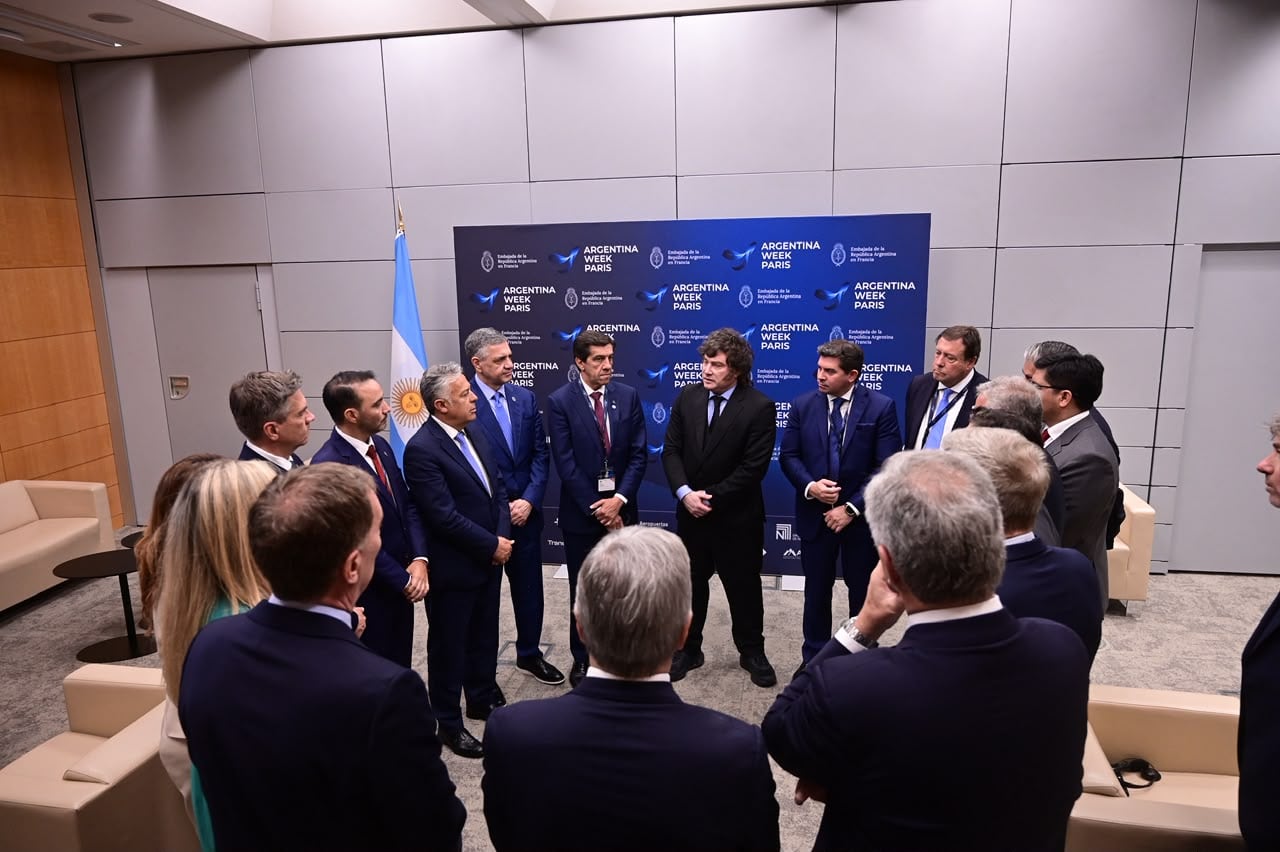
En su viaje a París para participar del Argentina Week, Javier Milei ya había dado una muestra de respaldo político al conseguir que 14 gobernadores concurrieran con él a las reuniones con inversores europeos y el propio gobierno francés. El resultado de esos encuentros fue satisfactorio sobre todo para las provincias, que hacia donde van dirigidas la mayoría de las promesas de inversión a través del RIGI.
Con este freno, el Gobierno logra dar una imagen distinta del rol del Congreso, que ya no pudo aprovechar leyes contrarias al plan económico en marcha, como sucedió el año pasado. En los meses previos se aprobaron leyes que aumentaron el financiamiento universitario, las pensiones por discapacidad y aumentaron los haberes a los jubilados. El Presidente tuvo que vetar todas por el fuerte impacto sobre las cuentas públicas de ese aumento del gasto.
Entre los gobernadores que jugaron de manera directa para que los legisladores no se sentaran en las bancas estuvieron el salteño Gustavo Sáenz, Carlos Sadir (Jujuy), Osvaldo Jaldo (Tucumán), Ignacio Torres (Chubut), Marcelo Orrego (San Juan) y “Rolo” Figueroa (Neuquén).
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Ayer el riesgo país volvió a subir aunque a medida que avanzó la jornada fue moderando ese ascenso. Tras tocar los 640 puntos básicos finalizó en 622 unidades, en línea con una mejora leve en el clima de los mercados financieros, particularmente en Wall Street.
Los inversores miran con preocupación lo que pueda pasar en los próximos meses, cuando de a poco se vayan acercando las elecciones. El mayor respaldo político que reciba Milei será visto como algo alentador en relación a sus posibilidad de victoria. Pero también puede llevar cierta tranquilidad al quedar más claro que hay una serie de consensos que no son ya discutidos por la mayoría.
Por la mañana el jefe de Gabinete, Diego Santilli, participó en un congreso organizado por la Cámara Franco Argentina y allí se refirió al apoyo que el Gobierno recibe del interior: “Vamos a un país federal en serio. El crecimiento de las inversiones en las provincias cordilleranas ya es una realidad y se va a multiplicar en los próximos años. Por eso los gobernadores quieren seguir adelante, no retroceder como proponen algunos”.
El freno a este tipo de iniciativas no es un dato menor para los inversores, que evalúan cuál es la probabilidad de que se dé marcha atrás con muchas de las políticas implementadas por el Gobierno.
El RIGI es una de las cuestiones más sensibles. ¿Si gana la oposición puede voltearlos? Si los gobernadores defienden este tipo de decisiones adoptadas por el Gobierno resultaría casi imposible. Casi todas las provincias que tienen recursos naturales especialmente energía y minería adhirieron al régimen para dar un marco de seguridad a las inversiones. Resultarían directamente perjudicadas si se diera marcha atrás.
En su índice de Reversión del Modelo, la consultora Abeceb detectó que el riesgo de ir para atrás en las medidas económicas pasó de 53 a 42 puntos desde noviembre de 2023 al tercer trimestre de 2026. Esto significa que las empresas ven más difícil que se puedan revertir muchas de las medidas actuales para alentar la inversión.
Desde la consultora, liderada por Dante Sica y Mariana Camino), explicaron que “el costo de revertir es más alto que el de continuar”. Factores como el RIGI (con contratos firmados), infraestructura energética en marcha (como gasoductos) y compromisos de largo plazo atan a cualquier gestión futura a mantener ciertos lineamientos”.
Dentro del Decreto 70 aparecen una buena cantidad de medidas que de derogarse plantean un serio interrogante para la marcha de la economía. Entre otras cuestiones, se había derogado la ley de Alquileres al igual que la ley de góndolas. También se desreguló el mercado de medicina prepaga, hubo cambios en algunas reglas laborales (luego se aprobaría la ley especifica) y se eliminaron regulaciones y controles para el comercio, como la ley de Abastecimiento.
ECONOMIA
Incertidumbre local y volatilidad internacional: por qué el riesgo país se consolida por encima de los 600 puntos básicos
- Altas tasas de interés internacionales: Los rendimientos de los bonos del Tesoro de Estados Unidos se mantienen elevados, por encima del 5% y en su punto más alto en dos décadas. Esto provoca que los inversores globales prefieran migrar sus capitales hacia activos considerados totalmente seguros en EEUU (flight to quality), restando apetito por el riesgo en mercados emergentes como el argentino.
- Volatilidad financiera y contexto global: Las tensiones geopolíticas y la presión sobre los precios internacionales -como la energía o materias primas- aumentan la aversión global al riesgo, encareciendo el crédito en general.
- Menor ritmo de acumulación de reservas: Las dudas del mercado suelen centrarse en la dinámica cambiaria y en la velocidad con la que el Banco Central logra robustecer sus arcas en dólares, un elemento clave para garantizar los pagos futuros. Agosto y septiembre fueron meses magros en cuanto a la compra oficial de divisas para fortalecer las reservas netas. En este sentido, el mes de octubre se perfila para un mejor desempeño, con una absorción promedio superior a USD 80 millones al día.
- Vencimientos de deuda y programa financiero: Persisten interrogantes entre los analistas sobre cómo se afrontarán los compromisos de deuda soberana previstos para los próximos años, crecientes a partir de 2027.
- Incertidumbre política. Las elecciones del año próximo también inciden en el ánimo inversor, dado que un cambio de administración podría traer consigo no sólo un giro en la política económica.
- Expectativas y actividad económica: La selectividad o desaceleración en ciertos sectores de la economía interna, sumada a la cautela lógica de los inversores ante los escenarios políticos y electorales, también genera presión compradora sobre los bonos y se refleja en el indicador.
Business,Corporate Events,North America

Copa Libertadores: la llave y cuándo es la revancha entre Estudiantes y Flamengo

El riesgo país subió, pero los bonos argentinos no fueron los responsables: el factor externo que impulsó al índice

Las señales confusas del peronismo distorsionan una propuesta electoral que está lejos de consolidarse

Inicia la era post Messi: los posibles rivales de la selección argentina en la fecha FIFA de noviembre y las sedes en danza

Esta réplica de la caja de Nintendo 64 se regalará con las reservas del remake de Zelda: Ocarina of Time en tiendas de la cadena francesa Micromania – Nintenderos

Tresoldi lo confirma: habrá guerra total por él

Milei viajará a EE.UU. para reunirse con empresarios y con el hermano de Flávio Bolsonaro antes del balotaje en Brasil

Más de 2.000 islas sin hospitales: así funciona la red de clínicas flotantes de India

La angelita de LAM que reveló la peor infidelidad que sufrió en un matrimonio: «Encontré mensajes con otras mujeres y…»

Autos chinos en Argentina: el caso de Noruega reaviva las alertas por espionaje y riesgos para la seguridad nacional

 INTERNACIONAL3 días ago
Más de 2.000 islas sin hospitales: así funciona la red de clínicas flotantes de India
- CHIMENTOS2 días ago
La angelita de LAM que reveló la peor infidelidad que sufrió en un matrimonio: «Encontré mensajes con otras mujeres y…»
- POLITICA2 días ago
Autos chinos en Argentina: el caso de Noruega reaviva las alertas por espionaje y riesgos para la seguridad nacional