ECONOMIA
Luis Secco: “El gobierno decía que no iba a actuar, pero si esto sigue tendrá que actuar aunque no quiera”

“Fue un día convulsionado también en los mercados globales, eso no implica que la Argentina no esté mostrando hace un par de meses una dinámica previa”, explicó el economista Luis Secco sobre la tormenta bursátil, cambiaria y financiera que se vivió este viernes en los mercados globales y en la Argentina.
“Hay una corrección gigantesca del precio de los activos, una disminución del apetito por el riesgo a escala global: hemos visto caídas impensadas a esta altura del año en cotizaciones de activos norteamericanos y de otros países. Argentina exacerba esas condiciones porque tiene debilidades propias”, dijo Secco a radio Mitre al dar cuenta de la jornada de ayer.
Consultado acerca de si es algo para que el gobierno argentino se preocupe, Secco no dudó en responder: “siempre hay que preocuparse, ciertas cosas uno sabe cómo empiezan pero no cómo terminan. La política económica es básicamente administrar riesgos. No se puede hacer política económica pensando que siempre va a pasar lo mejor. El gobierno ha venido subestimando los problemas y ahora se suma este factor inmanejable que es la fuga de todos los activos. Fijate que las criptomonedas tocaron mínimos de muchos años. La salida de activos de riesgo es generalizada y a la Argentina le llega en mal momento, porque venía arrastrando una dinámica negativa, sobre todo desconfianza. El gobierno antes decía que no iba a actuar, pero si esto sigue tendrá que actuar aunque no quiera”.

El economista y director de la consultora Perspectivas Económic@s remontó la actual secuencia negativa a julio, cuando el riesgo país había casi llegado a perforar los 400 puntos, pero el Banco Central dejó de comprar dólares. “Si mirás el aumento del riesgo país coincide con que el BCRA dejó de comprar dólares. En julio compró USD 1.900 millones, en agosto fueron menos de 1.000 millones, en noviembre lleva entre 250 y 260 millones. Y eso preocupa mucho a los mercados. Argentina necesita más dólares para cumplir los compromisos. El gobierno quiso calmar las aguas con el programa financiero, pero está súper-desactualizado. Esos son los dos temas centrales: comprar dólares y mostrar un nuevo programa financiero”, afirmó Seccco. “Ahora al gobierno le será más difícil comprar dólares baratos, la cuestión es por qué se niega tanto a un precio mayor”.
Cuando le preguntaron si es necesaria una mayor participación del Banco Central comprando dólares, Secco explicó que el actual régimen cambiario habilita tanto al BCRA como al Tesoro a comprar dólares “dentro de las bandas cambiarias”. Si lo hace y a un precio mayor al de los últimos meses, agregó, “alguna parte de la Argentina tal vez piense con este dólar tal vez empiece a configurarse un contexto distinto. Muchos industriales tienen problemas para competir con este tipo de cambio. Hoy la principal amenaza es una corrección imprevista del tipo de cambio. Hay 1,7 millones de argentinos que todos los meses compran dólares. Hay una desconfianza y el gobierno quiere decretar que confiemos, y eso no es tan sencillo”.
Consultado acerca del posible efecto inflacionario del aumento del dólar, Secco admitió que la brecha entre el dólar mayorista oficial y las versiones alternativas, genera cierta tensión sobre los precios, “pero en un contexto tan recesivo esa tensión es menor: no veo por ahora un trasvasamiento rápido de las tensiones cambiaras a los precios. Depende de cuánto dure esto. El proceso de desinflación no viene mal, la inflación de octubre no fue buena, pero la inflación subyacente y la mayoría de los precios dieron aumentos de 1,5%”, argumentó. Sin embargo, reconoció, “la inflación es una especie de Frankestein. Todo depende de la evolución que tengamos en los próximos días con la brecha cambiaria, que ya es del 13 por ciento. La brecha es como la fiebre”.
Secco presentó recientemente el libro “Perversos lugares comunes: la economía argentina frente al muro de sus viejas creencias”. Consultado al respecto, explicó que con él busca responder por qué, con tantos recursos y oportunidades, el crecimiento ha sido tan elusivo” Según dijo en la entrevista, “los clichés nos han impedido aprender y los lugares comunes nos han hecho incurrir una y otra vez en los mismos sectores”. Y listó algunas de esos clichés que a su juicio han hecho que la Argentina repita viejos errores: ““un poco de inflación no es tan malo”, “la política está antes que la economía”, “somos un país rico”, “estamos condenados al éxito”, el Estado tiene un rol central, más importante que el sector privado”, “la equidad es más importante que el crecimiento”, “la política está antes que la economía”.

ECONOMIA
“Los autos de Elon Musk”: todo lo que hay que saber sobre la llegada de Tesla a la Argentina

Tesla puso en marcha este viernes su operación comercial en Argentina con la apertura de ventas en línea de cinco versiones de los Model 3 y Model Y. La llegada de Tesla al mercado local combina una oferta inicial con precios de entre USD 41.590 y USD 54.590, planes de infraestructura y posventa propios, y una importación que está directamente relacionada con el régimen de promoción de la electromovilidad diseñado por el Gobierno.
Hasta la salida a bolsa en junio pasado de SpaceX, la automotriz era la empresa más valiosa de la constelación de empresas de Elon Musk, el hombre más rico del mundo. Aún con la caída global de activos de los últimos días, Tesla tiene una capitalización bursátil de poco menos de 1,4 billones (millones de millones) de dólares y es la undécima compañía más valiosa del mundo.
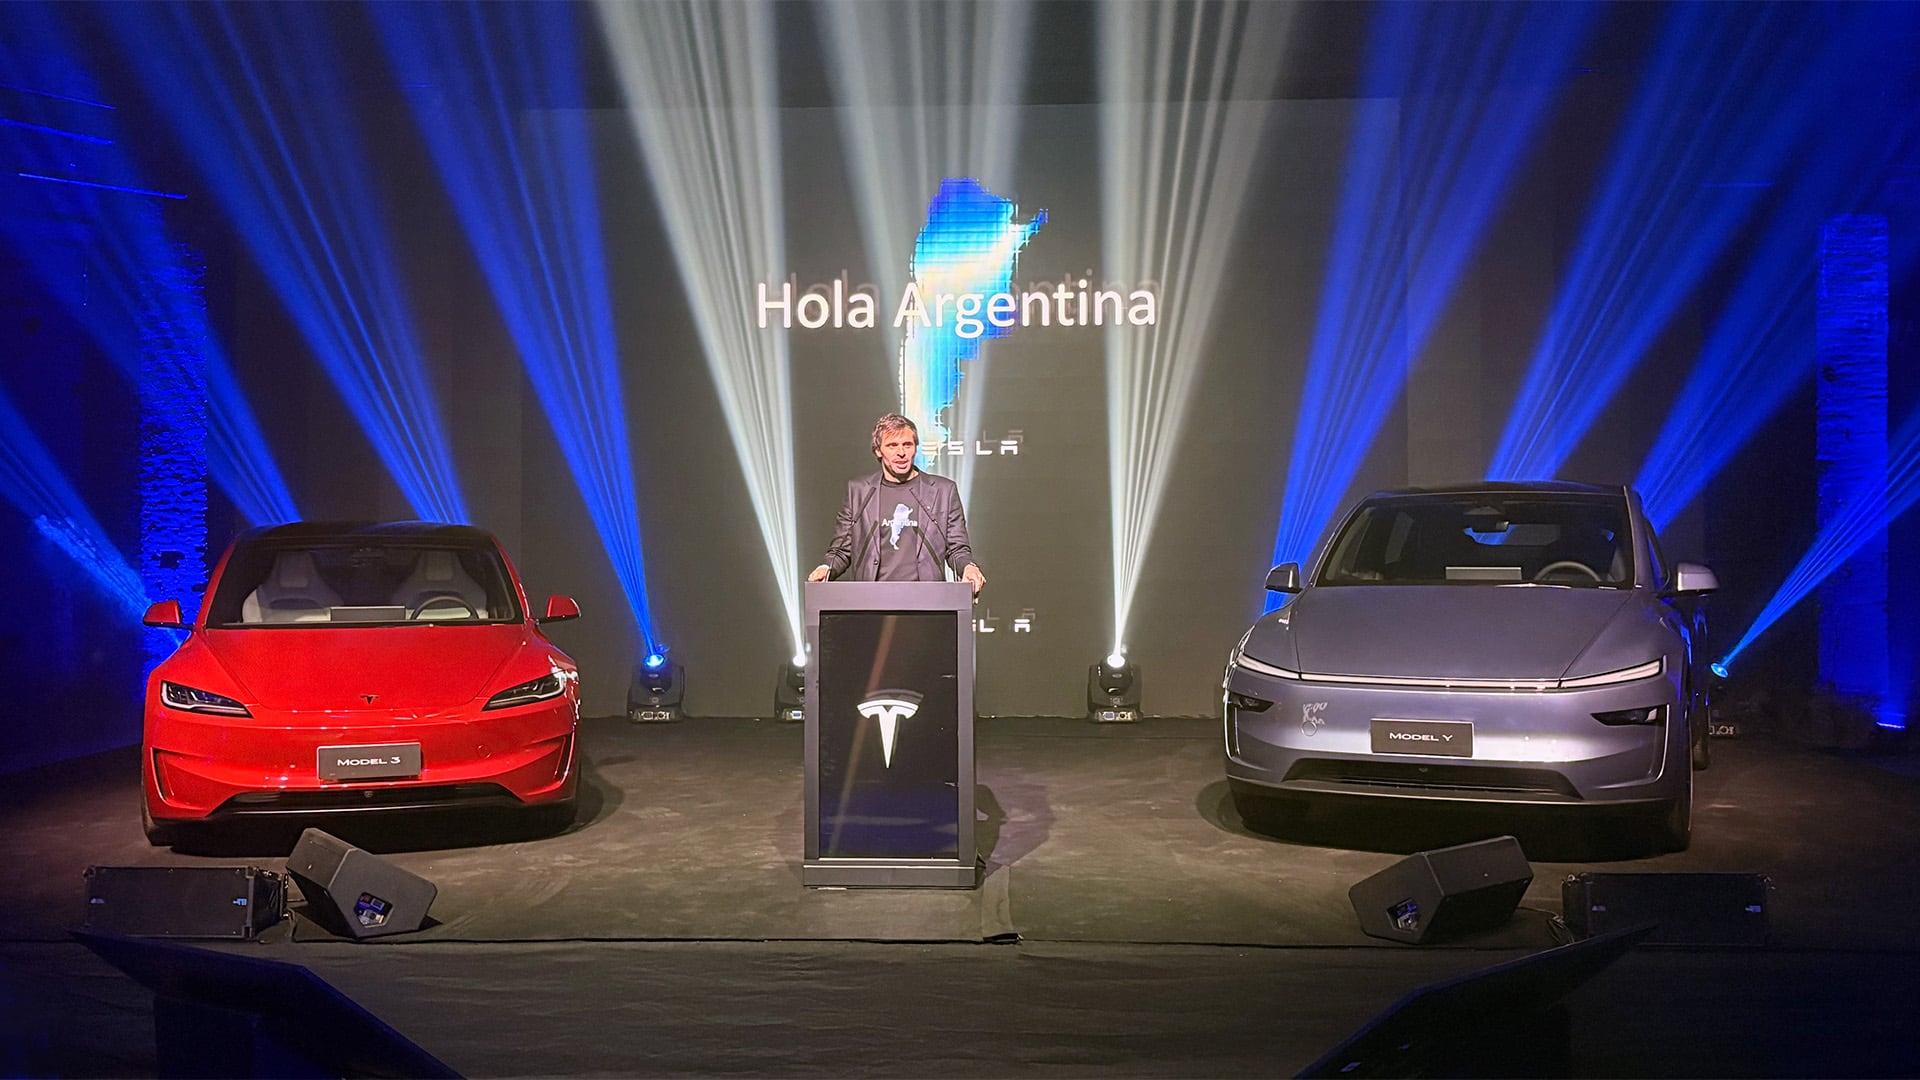
El lanzamiento en Argentina de “los autos de Musk” se realizó en el barrio porteño de La Boca, en un evento al que asistieron el presidente Javier Milei, funcionarios nacionales, autoridades de la Ciudad de Buenos Aires y ejecutivos de la compañía, incluyendo los de otros países de la región, como Colombia.
Todo comenzó muy temprano el viernes, en las primeras horas del día, cuando Tesla Latinoamérica publicó en X el mensaje “Hola Argentina, ¡llegamos!”, mientras anunció que ya estaba disponible el configurador online en su sitio oficial para que los usuarios puedan conocer las especificaciones de los autos, eservar unidades y consultar las alternativas de financiación.
La compañía venderá sus vehículos de manera directa a través de su página web, sin la red convencional de concesionarios. El esquema contempla puntos de exhibición, pruebas de manejo y centros propios para la entrega de las unidades y la atención posterior a la compra.
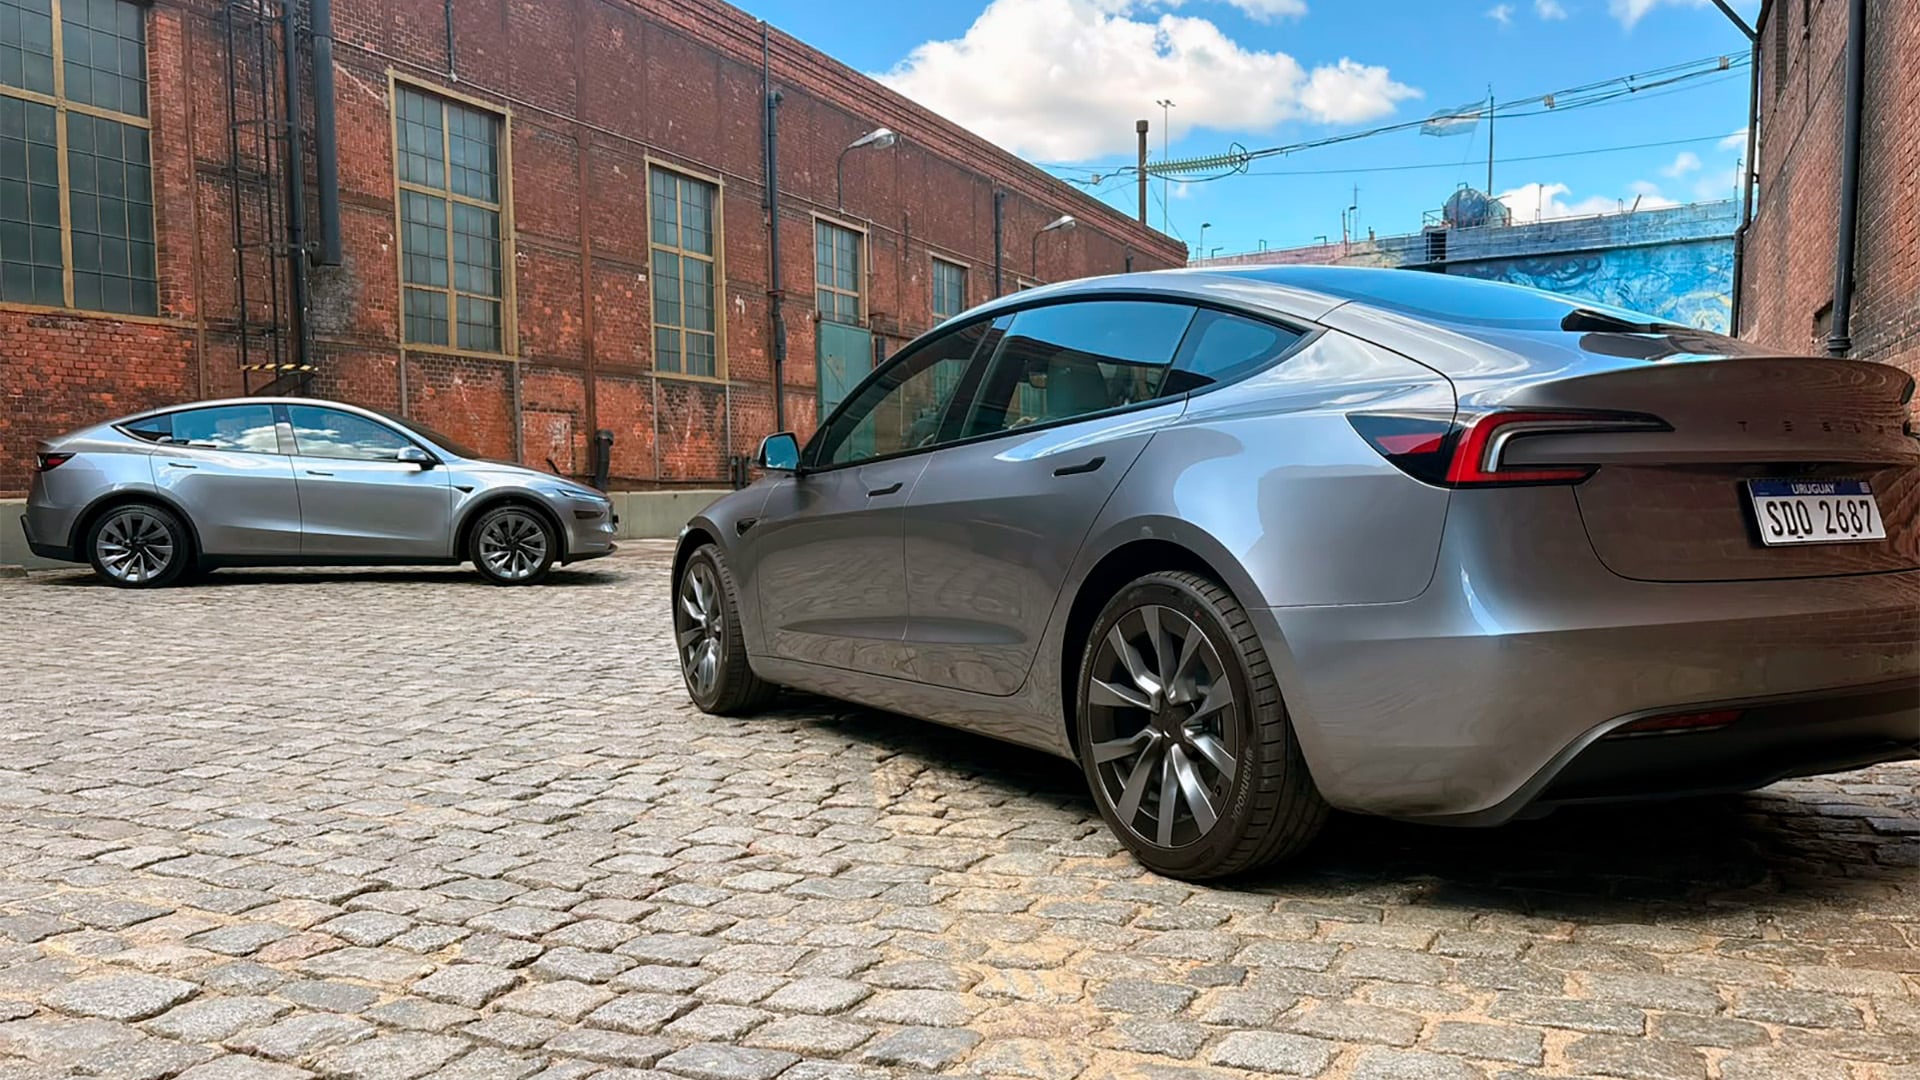
Tesla ofrece cinco versiones de los Model 3 y Model Y
La gama inicial de Tesla en Argentina está compuesta por tres configuraciones en el caso del sedán Tesla Model 3 y dos del SUV Tesla Model Y. Todos los vehículos que ingresarán en esta primera etapa proceden de la Gigafábrica de Shanghái, en China, la primera planta que la empresa instaló fuera de Estados Unidos.
El Model 3 de tracción trasera es la opción de entrada a la gama. Tiene un motor de 286 CV, batería de fosfato de hierro y litio de 62 kWh, y una autonomía declarada de 534 kilómetros. Esa versón tiene un precio base de USD 40.990, sobre el cual se agregan USD 350 por tarifa de destino y documentación, y USD 250 por la reserva no reembolsable, de modo que el total asciende a USD 41.590. Estos cargos se aplican también a los otros modelos de la marca.
La variante Model 3 Premium Long Range incorpora una batería de 82 kWh de níquel, cobalto y aluminio, con una autonomía de hasta 750 kilómetros, y tiene un precio de USD 47.090. En tanto, el Model 3 Performance es el modelo más potente, ya que cuenta con dos motores, tracción integral y 460 CV. Acelera de 0 a 100 km/h en 3,1 segundos y alcanza una velocidad máxima de 264 km/h. Su precio final llega a USD 54.590.
El SUV, Tesla Model Y, se comercializará con una versión de tracción trasera y batería de 65 kWh, que declara 466 kilómetros de autonomía, y una opción Long Range con batería de 82 kWh, cuya autonomía anunciada alcanza los 661 kilómetros. El precio del primero es de USD 44.590 y el del segundo modelo asciende a USD 50.590.
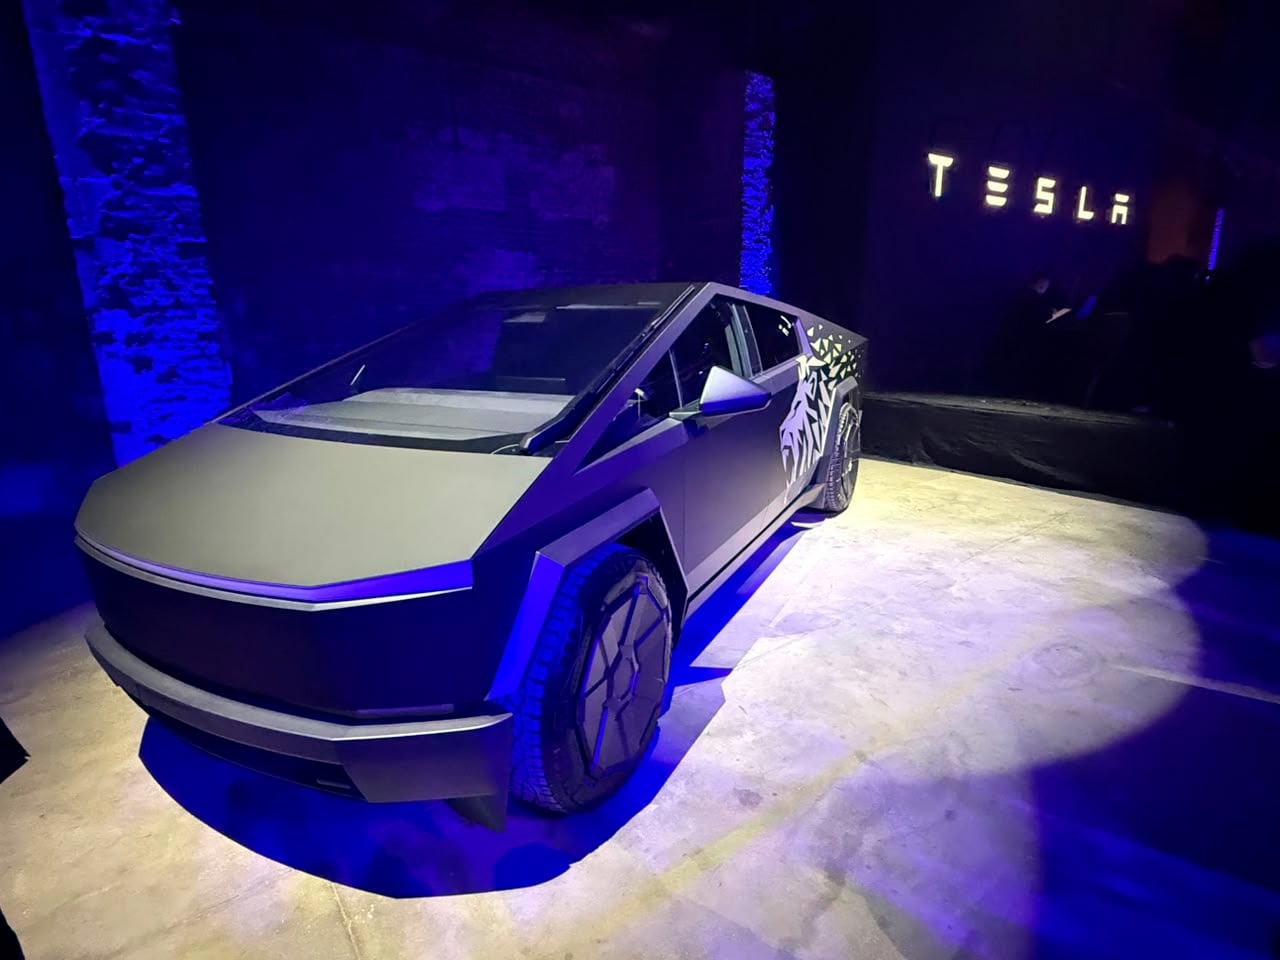
Las cinco configuraciones pueden financiarse mediante créditos prendarios del Banco Santander, con plazos de entre 12 y 60 meses. El configurador muestra los anticipos y cuotas de cada alternativa, además de los costos incluidos en la operación.
También Comafi y The Capita Corporation (TCC), anunciaron su alianza estratégica con Tesla para vender los vehículos eléctricos con una tasa especial del 25% con un plazo de 36 meses para financiar con leasing ambos modelos, con un cupo limitado de lanzamiento, con una opción de compra al final del contrato.
El beneficio arancelario alcanza a 2.500 vehículos
La llegada de Tesla se da en el marco del programa oficial de Argentina para promover la electromovilidad, por medio del cual se autoriza la importación anual de hasta 50.000 vehículos híbridos y eléctricos sin el arancel de importación extrazona del 35 %. El cupo se distribuye por mitades: 25.000 unidades para fabricantes con producción local y otras 25.000 para compañías que no fabrican en el país.
Tesla ingresará en la categoría de nuevos importadores dentro de este segundo grupo. La reglamentación reserva el 20% de las unidades asignadas a los no fabricantes para esas empresas y establece, además, que la mitad de ese volumen corresponde a quienes anuncien inversiones en infraestructura de carga. Como la compañía es la única que comunicó un programa de ese tipo, podría disponer de hasta 2.500 unidades con arancel cero en 2027.
Esa cantidad condicionará su expansión si la demanda supera ese volumen. Las unidades que ingresen por fuera del cupo deberán pagar el derecho de importación, salvo que prospere el acuerdo comercial entre Argentina y Estados Unidos que contempla un cupo de 10.000 vehículos anuales sin arancel. Ese entendimiento todavía requiere aprobación del Congreso y, además, exigiría que los vehículos fueran de producción estadounidense. Tesla abastece a los mercados internacionales principalmente desde su planta china.
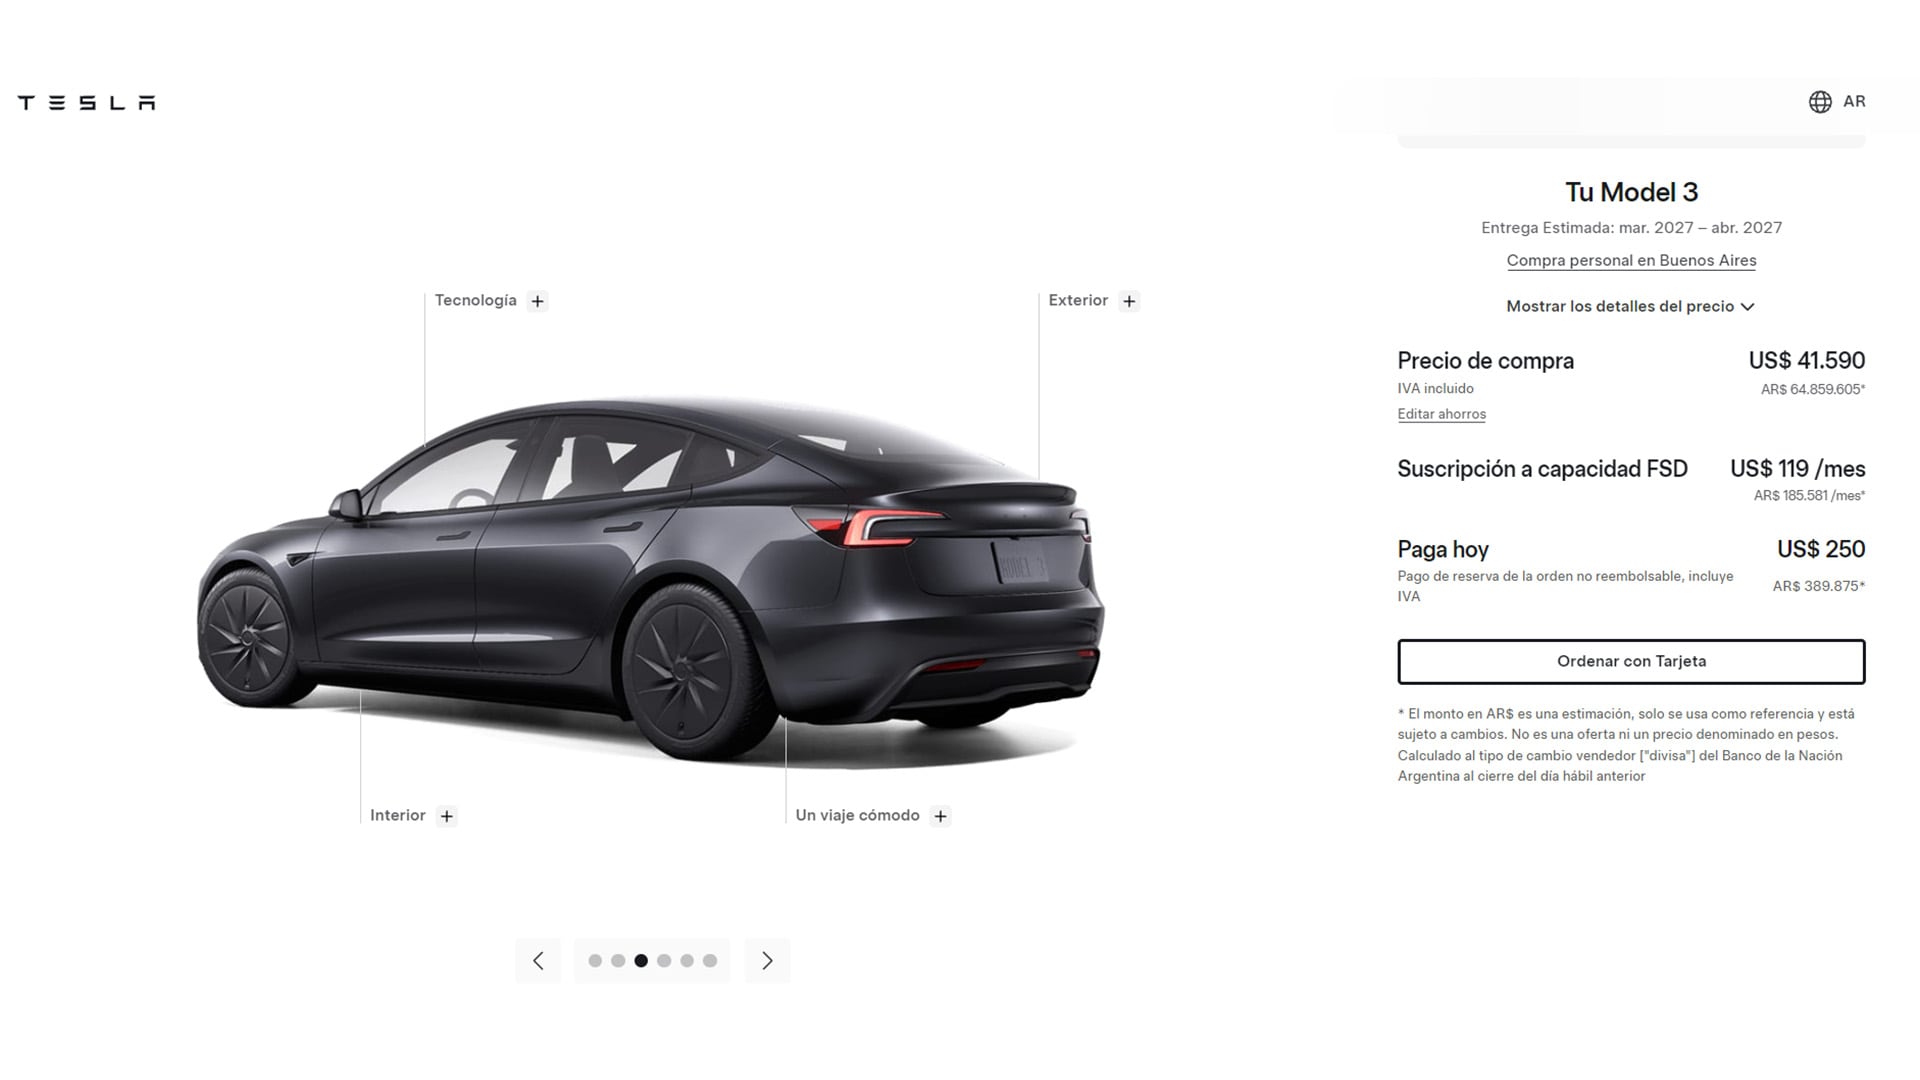
El tamaño del cupo adquiere relevancia en un mercado eléctrico que todavía es pequeño, aunque registró un incremento durante el año. Entre enero y octubre se vendieron 6.736 vehículos totalmente eléctricos en Argentina. BYD, el mayor rival de Tesla en el mundo, encabezó ese segmento con 4.784 unidades, según los datos disponibles para ese período.
Los precios locales superan a los de los mercados vecinos
Aunque los modelos de Tesla ingresan inicialmente sin el arancel extrazona, sus precios en Argentina son más elevados que los de otros mercados sudamericanos abastecidos desde Shanghái. Como referencia, el Model 3 de acceso a la gama cuesta USD 40.990 antes de los USD 600 de gastos adicionales que aplica la empresa.
En Uruguay, el mismo modelo tiene un precio de USD 32.990, por lo que el valor argentino resulta 24,2% mayor. Allí, Tesla opera mediante la misma filial local. El mercado uruguayo aplica una tasa consular del5 % y un IVA del 22%, mientras que los vehículos eléctricos mantienen la exención arancelaria hasta diciembre y desde enero de 2027 tributarán un 5% de IMESI sobre el valor CIF, que incluye flete y seguro.
En Colombia, el Model 3 de entrada se ofrece a unos USD 33.600, y en Chile cuesta USD 29.900. La referencia chilena responde a una estructura sin barreras arancelarias y con menor complejidad tributaria. En México, donde también llegan unidades chinas, el Model Y de tracción trasera se ubica cerca de USD 42.000 al convertir el precio local, frente a USD 44.590 en Argentina.
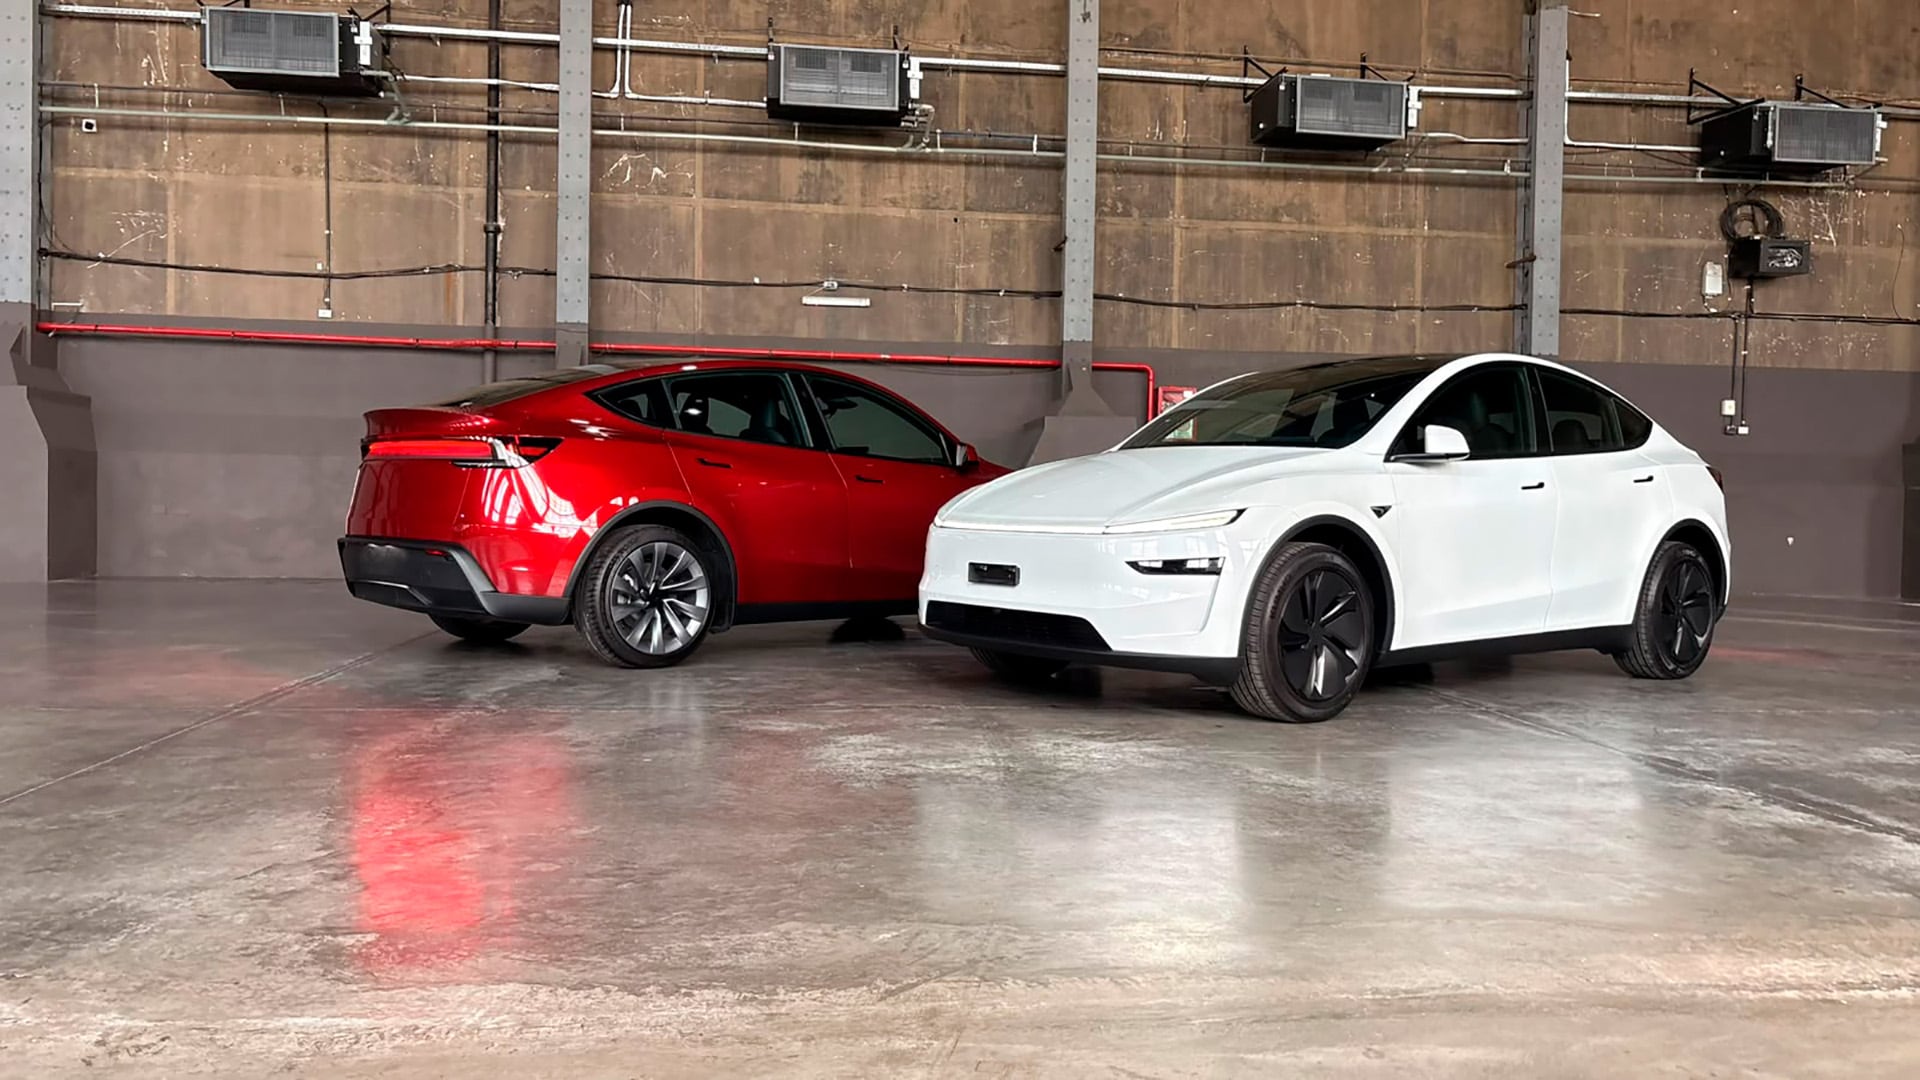
En Estados Unidos, el Model 3 RWD se vende por USD 36.990. En China, el precio de lista de la misma variante equivale a unos USD 33.500. En Europa, donde la provisión se realiza desde la fábrica de Berlín, el modelo cuesta 36.990 euros, cerca de USD 40.600, una cifra más próxima a la argentina.
La diferencia de precios en el mercado local se corresponde con una cadena de otros costos que exceden por mucho al arancel del que está exento. El flete y el seguro marítimo pueden ir de USD 2.000 a USD 3.500 por unidad, según el volumen transportado y las condiciones del mercado de cargas. Los gastos de guarda, movimiento portuario y despacho también varían, desde aproximadamente USD 1.000 hasta más de USD 3.000.
Como ejemplo, un vehículo con valor FOB de USD 21.000 puede sumar USD 2.000 de flete y seguro, USD 690 por la tasa de estadística, otros USD 2.000 de logística y despacho, y el IVA del 21%. Al incorporar Ingresos Brutos, percepciones de IVA y adelantos de Ganancias, el costo puede acercarse a USD 34.200 antes del margen comercial. Con una rentabilidad estimada del 15%, la cifra se ubicaría alrededor de USD 39.300.
La conducción autónoma aún no está habilitada en el país
Los compradores de un auto Tesla en Argentina podrán contratar el paquete Full Self-Driving (FSD) por USD 119 mensuales, equivalentes a $ 185.581 según el precio informado durante el lanzamiento.
Sin embargo, esto no significa que tendrán acceso al sistema de conducción semiautónoma de Tesla que funciona en determinados estados de Estados Unidos y algunos países europeos, pero todavía no cuenta con homologación ni reglamentación en Sudamérica, por lo tanto, tampoco en Argentina.
En esta primera etapa, el paquete FSD incluye funciones de asistencia como Actually Smart Summon, para acercar el auto al conductor dentro de un estacionamiento; Dumb Summon, que permite moverlo hacia afuera o adentro de un garaje; y Autopark, para estacionar de manera automática.
Durante la presentación, el country manager de Tesla Argentina, Joaquín Lizarralde, sostuvo que la empresa busca acompañar la transición energética a través de vehículos eléctricos, almacenamiento en baterías, energía solar y tecnologías de asistencia a la conducción. También señaló que el FSD está disponible en 18 mercados y que la compañía pretende extender su despliegue en América Latina en el corto plazo.

Tesla prepara cargadores, locales y un centro de posventa
La estrategia local va más allá de vender autos, ya que Tesla hará una fuerte inversión en una red de carga rápida. Larrizalde mencionó en su discurso inaugural, el acuerdo de intención que la firma suscribió meses atrás con YPF e indicó que el objetivo es desarrollar corredores de cargadores de norte a sur y de este a oeste del país. También dijo que Tesla opera más de 80.000 cargadores rápidos en todo el mundo.
La marca abrirá desde este sábado dos espacios temporales para exhibición y pruebas de manejo: uno en Unicenter Shopping (Cencosud) y otro, desde el lunes, en Alcorta Shopping (IRSA). Para el primer trimestre de 2027 prevé inaugurar su primer local permanente en la avenida del Libertador y Federico Lacroze, dentro del complejo Villa Viva, en la Ciudad de Buenos Aires.
El centro de servicio, posventa y entrega de vehículos funcionará en Munro Center, en el partido bonaerense de Vicente López. La filial ocupará allí una nave de más de 3.500 m², donde también funcionarán sus oficinas corporativas.
Tesla brindará servicios de diagnóstico remoto, actualizaciones de software inalámbricas, asistencia en ruta y servicio móvil, mientras prepara la estructura necesaria para sus primeras entregas en el país, prevista para los meses de febrero y marzo.
Tesla,Tesla Model 3,Tesla Model Y,Argentina
ECONOMIA
Menos confianza en la reelección y más demanda de dólares: las señales que inquietan al mercado y disparan el riesgo país

La noticia es que el riesgo país subió 159 unidades (+15%) y alcanzó los 1070 puntos básicos. Encerrarse en este dato es como vivir en un lugar sin ventanas e ignorar que la crisis del viernes fue en los mercados del mundo y solo tiene dos antecedentes este siglo: en septiembre de 2001 tras el atentado a las Torres Gemelas y en octubre de 2008 con la crisis de las hipotecas después de la quiebra de Lehman Brothers. Las acciones de los bancos de Estados Unidos ayer cerraron hasta 30% por debajo de sus máximos.
Desde hace una semana, Infobae advierte sobre la necesidad de seguir de cerca al VIX, conocido como el “índice del miedo”. El miércoles pasado trepó hasta los 25 puntos, un nivel que equivale a una alerta de tormenta. Ayer volvió a reflejar alta tensión y quedó a cinco puntos de la zona de pánico.
Un VIX en 35 puntos equivale, para los mercados, a un riesgo país argentino de 1.070 puntos. La diferencia es que Argentina no cuenta con reservas suficientes para afrontar una situación de esa magnitud. Por eso, necesitaría asistencia adicional, cuya negociación podría estar ya en marcha.
La crisis para la Argentina se duplica porque ahora no solo se cuestiona la reelección de 2027 sino la capacidad de pago de la deuda. Hay seguridad de que los vencimientos de enero de USD 4.400 millones se cubrirán con esfuerzo. El problema es el después y la respuesta se encuentra fuera del país.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Una de las preguntas es si sigue vigente el swap de Estados Unidos. El de China fue incorporado a las reservas y se va a utilizar. Falta un Séptimo de Caballería como lo fue el secretario del Tesoro de Estados Unidos, Scott Bessent, en las elecciones de medio término el año pasado.
Si se traza un paralelo, el riesgo país subió al mismo tiempo que cayó la confianza del mercado en la reelección. En julio, el indicador tocó un piso de 402 puntos y los precios de los bonos reflejaban una probabilidad cercana al 90% de que Javier Milei fuera reelecto. Hoy, en cambio, el mercado de bonos asigna una probabilidad del 35% a que prolongue su presidencia por otros cuatro años.
En una estrategia que agrava el riesgo electoral, el diputado Máximo Kirchner anunció que se auditará el Régimen de Incentivo para Grandes Inversiones (RIGI). Los empresarios revisan de forma constante sus presupuestos para 2027 y, por supuesto, el rubro destinado a inversiones todavía permanece en blanco. La oposición parece apuntar a profundizar la incertidumbre electoral, una estrategia que no luce conveniente.
Mariano Ortiz Villafañe, economista jefe de Aldazabal y Cía. señaló que, a fin de octubre, la posición corta del BCRA en futuros del dólar se redujo a cero (-USD 42 millones en el mes). El short del BCRA había tocado un máximo de USD 6.800 millones a fin de septiembre de 2025, en medio de la fuerte demanda de cobertura cambiaria asociada al ruido prelectoral.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
A partir de entonces, se redujo progresivamente, lo que incrementa el margen de maniobra del Central para intervenir en caso de presiones excesivas de dolarización. La demanda de cobertura cambiaria desde abril venía siendo abastecida principalmente con ventas de instrumentos dollar linked (bonos atados a la devaluación). Pero dada la fuerte suba del interés abierto en Rofex en las últimas rueda, Ortiz Villafañe no descartó que el Central “haya vuelto intervenir en el mercado para hacer frente a las presiones cambiarias”.
En Brasil, en tanto, el dólar se acerca a los 6 reales. Pese a la venta de USD 1.000 millones por parte del Banco Central brasileño, la devaluación no afectó la compra de billetes.
La salida de dólares de la región es generalizada y lo demuestra la suba de la cotización de los bonos del Tesoro de Estados Unidos, que redujeron su tasa de retorno a 4,94% contra 5,17 por ciento. La caída del oro de casi 4% hizo que el título norteamericano hoy sea el único refugio.
Hacia allí confluyen los vendedores de acciones del sector de inteligencia artificial, los de bonos soberanos de Latinoamérica y en particular de la Argentina, donde cayeron más de 5 por ciento. Los ETF, índices que marcan paridad cambiaria, precios de bonos y acciones, de Brasil cayeron 3,3% y el de Emergentes 5,1 por ciento.
Pero ellos no enfrentan el riesgo electoral que, en la Argentina, se refleja con nitidez en la caída del 3,90% de los bonos que vencen antes de las elecciones y en el derrumbe del 6,81% del Bonar 2028, cuyo vencimiento está previsto para el 31 de octubre de 2028.
El riesgo país no se explica solo por la baja de los bonos soberanos. También hay que seguir al dólar contado con liquidación (CCL), al que en períodos de salida de capitales se suele denominar “dólar fuga”. Ayer aumentó $52, un 3,2%, hasta $1.800. El costo del cable —es decir, de girar dólares al exterior— alcanza el 5,5% frente al dólar MEP.
Si se toma como referencia el dólar mayorista, que subió $15, un 1%, hasta $1.580, la brecha llega al 12,2 por ciento. El problema no radica tanto en la magnitud de esas diferencias, que en otros momentos no habría llamado la atención, sino en la velocidad del movimiento: el CCL avanzó 12% en apenas tres ruedas. En sentido contrario, el dólar blue, utilizado sobre todo por pequeños y medianos ahorristas, aumentó 6,25% en el mismo período.
Pese al complejo contexto financiero, hay diversas señales positivas. Los inversores deben estar atentos a los bonos en dólares y en pesos
Puntos importantes

El mercado argentino es atractivo pese al riesgo país, con bonos que ofrecen gran rentabilidad y una esperada mejora financiera.
El contexto global muestra presión inflacionaria y volatilidad, impulsando la inversión en tecnología e inteligencia artificial.
Brasil presenta una oportunidad de espera estratégica, mientras el panorama en EE. UU. favorece inversiones ante la productividad creciente.
bonos argentinos,mercado financiero,riesgo país,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas
DEPORTE1 minuto ago
Las principales figuras de Atlético Mineiro que podrían complicarle la vida a Boca Juniors en la final de la Copa Sudamericana

POLITICA3 minutos ago
Javier Milei busca suspender las PASO para evitar una interna con Bullrich y complicar a Kicillof – Nexofin

DEPORTE10 minutos ago
Briatore mostró su lado más exigente para calificar a sus pilotos y le dejó una advertencia a Colapinto: “Será crucial para él”

ECONOMIA24 minutos ago
Luis Secco: “El gobierno decía que no iba a actuar, pero si esto sigue tendrá que actuar aunque no quiera”

SOCIEDAD39 minutos ago
Nelson Castro respondió a las críticas que recibió por su cobertura de la visita del papa León XIV a Perú

POLITICA44 minutos ago
Marcelo Kohen: “La única manera de evitar que el Reino Unido avance con la explotación petrolera era recurrir a la jurisdicción internacional”

POLITICA2 días ago
Javier Milei y sus medidas, en vivo: “Hoy discutimos si crecemos un punto más o menos”, dijo el Presidente

DEPORTE4 días ago
¿Dónde ver EN VIVO y ONLINE el Boca Juniors vs Banfield por la Copa Argentina?

ECONOMIA4 días ago
El 92% de los jóvenes argentinos busca trabajo, pero menos de la mitad tiene empleo: cuáles son las principales barreras

POLITICA15 horas ago
Javier Milei destacó el desembarco de Tesla en el país y aseguró: “Esto también es devolverle la libertad a los argentinos”

 POLITICA2 días ago
Javier Milei y sus medidas, en vivo: “Hoy discutimos si crecemos un punto más o menos”, dijo el Presidente
- POLITICA15 horas ago
Javier Milei destacó el desembarco de Tesla en el país y aseguró: “Esto también es devolverle la libertad a los argentinos”
- INTERNACIONAL2 días ago
El brote de ébola está fuera de control en la República Democrática del Congo y crece el temor a una epidemia continental