ECONOMIA
“Los autos de Elon Musk”: todo lo que hay que saber sobre la llegada de Tesla a la Argentina


Tesla puso en marcha este viernes su operación comercial en Argentina con la apertura de ventas en línea de cinco versiones de los Model 3 y Model Y. La llegada de Tesla al mercado local combina una oferta inicial con precios de entre USD 41.590 y USD 54.590, planes de infraestructura y posventa propios, y una importación que está directamente relacionada con el régimen de promoción de la electromovilidad diseñado por el Gobierno.
Hasta la salida a bolsa en junio pasado de SpaceX, la automotriz era la empresa más valiosa de la constelación de empresas de Elon Musk, el hombre más rico del mundo. Aún con la caída global de activos de los últimos días, Tesla tiene una capitalización bursátil de poco menos de 1,4 billones (millones de millones) de dólares y es la undécima compañía más valiosa del mundo.
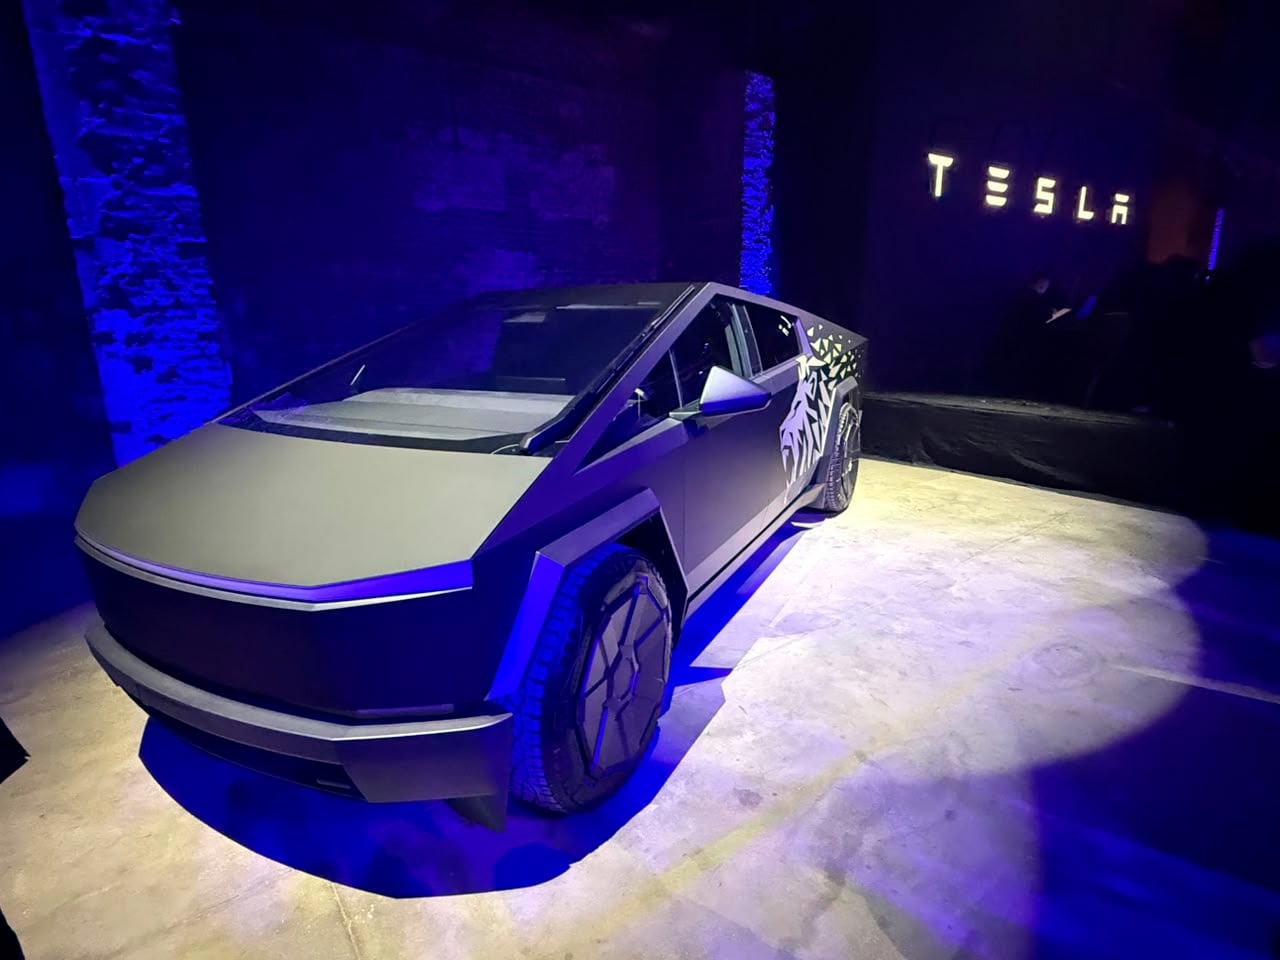
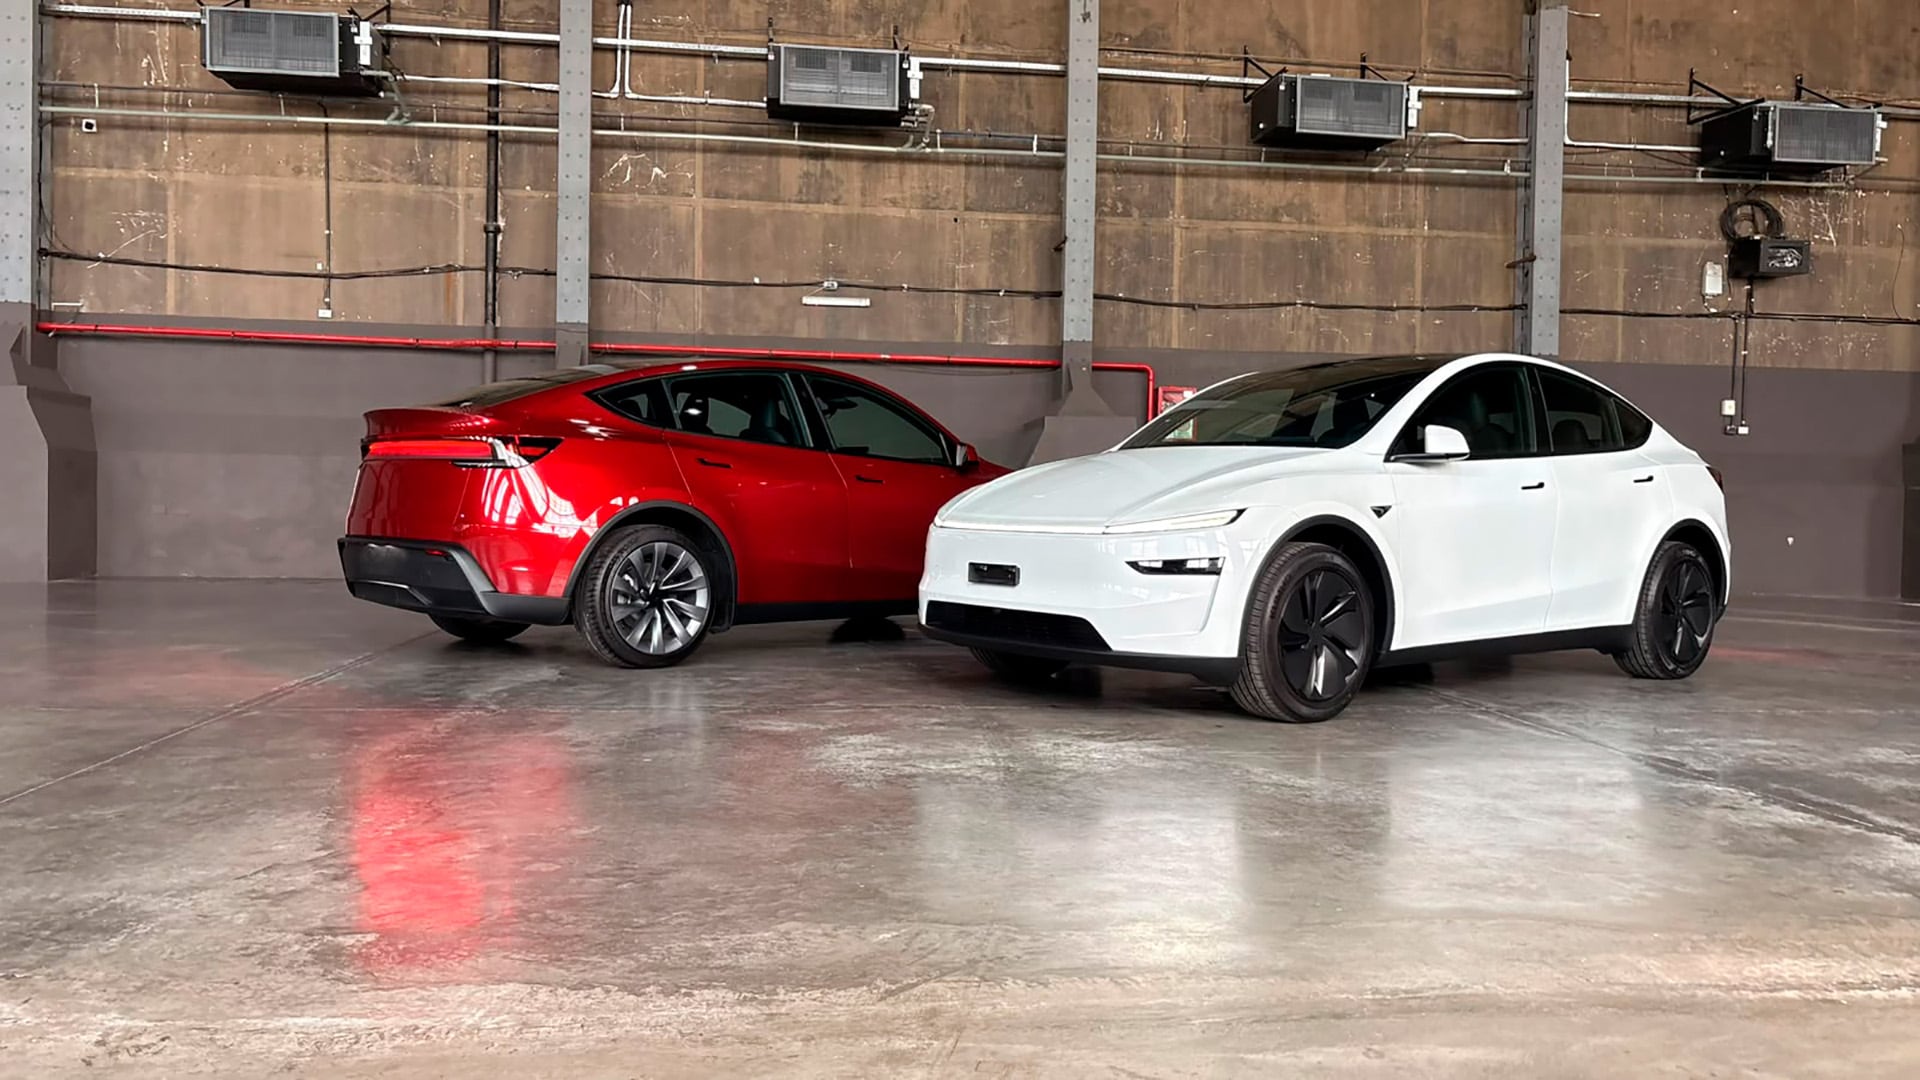
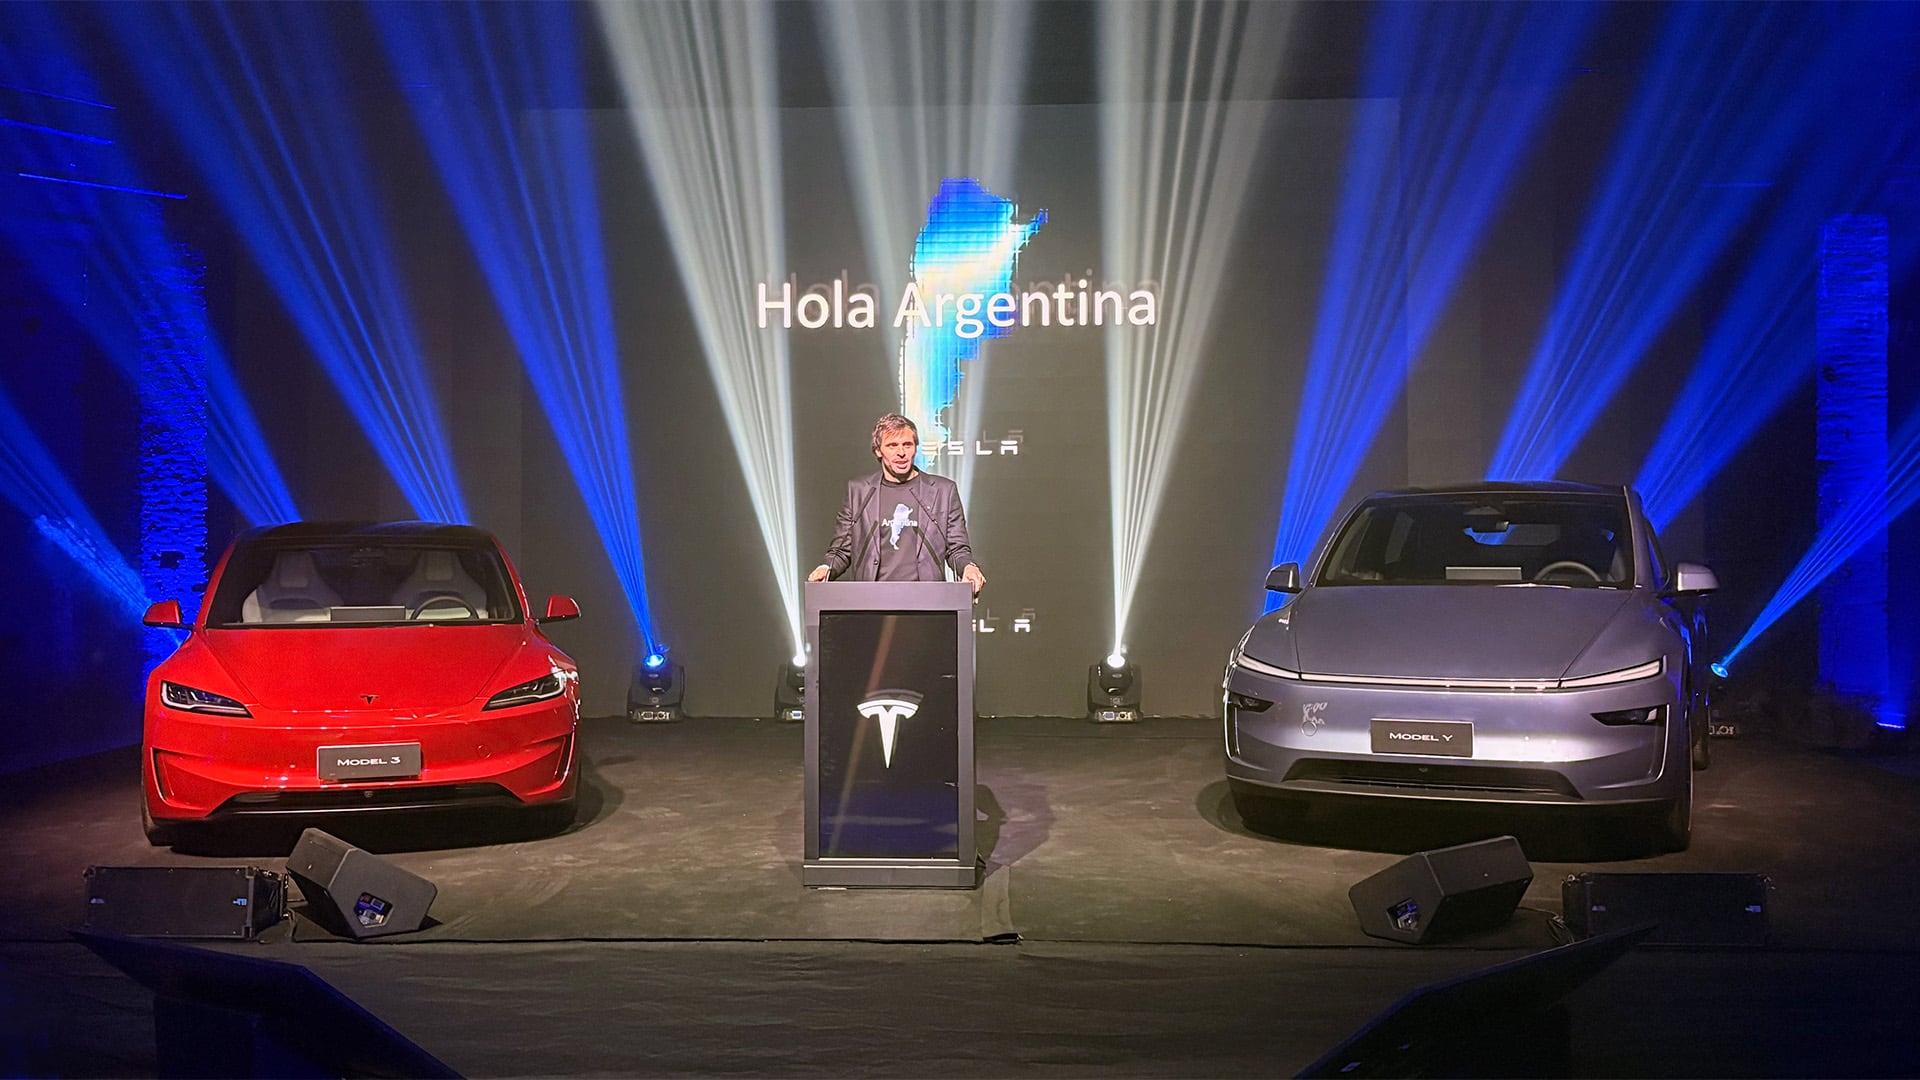
El lanzamiento en Argentina de “los autos de Musk” se realizó en el barrio porteño de La Boca, en un evento al que asistieron el presidente Javier Milei, funcionarios nacionales, autoridades de la Ciudad de Buenos Aires y ejecutivos de la compañía, incluyendo los de otros países de la región, como Colombia.
Todo comenzó muy temprano el viernes, en las primeras horas del día, cuando Tesla Latinoamérica publicó en X el mensaje “Hola Argentina, ¡llegamos!”, mientras anunció que ya estaba disponible el configurador online en su sitio oficial para que los usuarios puedan conocer las especificaciones de los autos, eservar unidades y consultar las alternativas de financiación.
La compañía venderá sus vehículos de manera directa a través de su página web, sin la red convencional de concesionarios. El esquema contempla puntos de exhibición, pruebas de manejo y centros propios para la entrega de las unidades y la atención posterior a la compra.
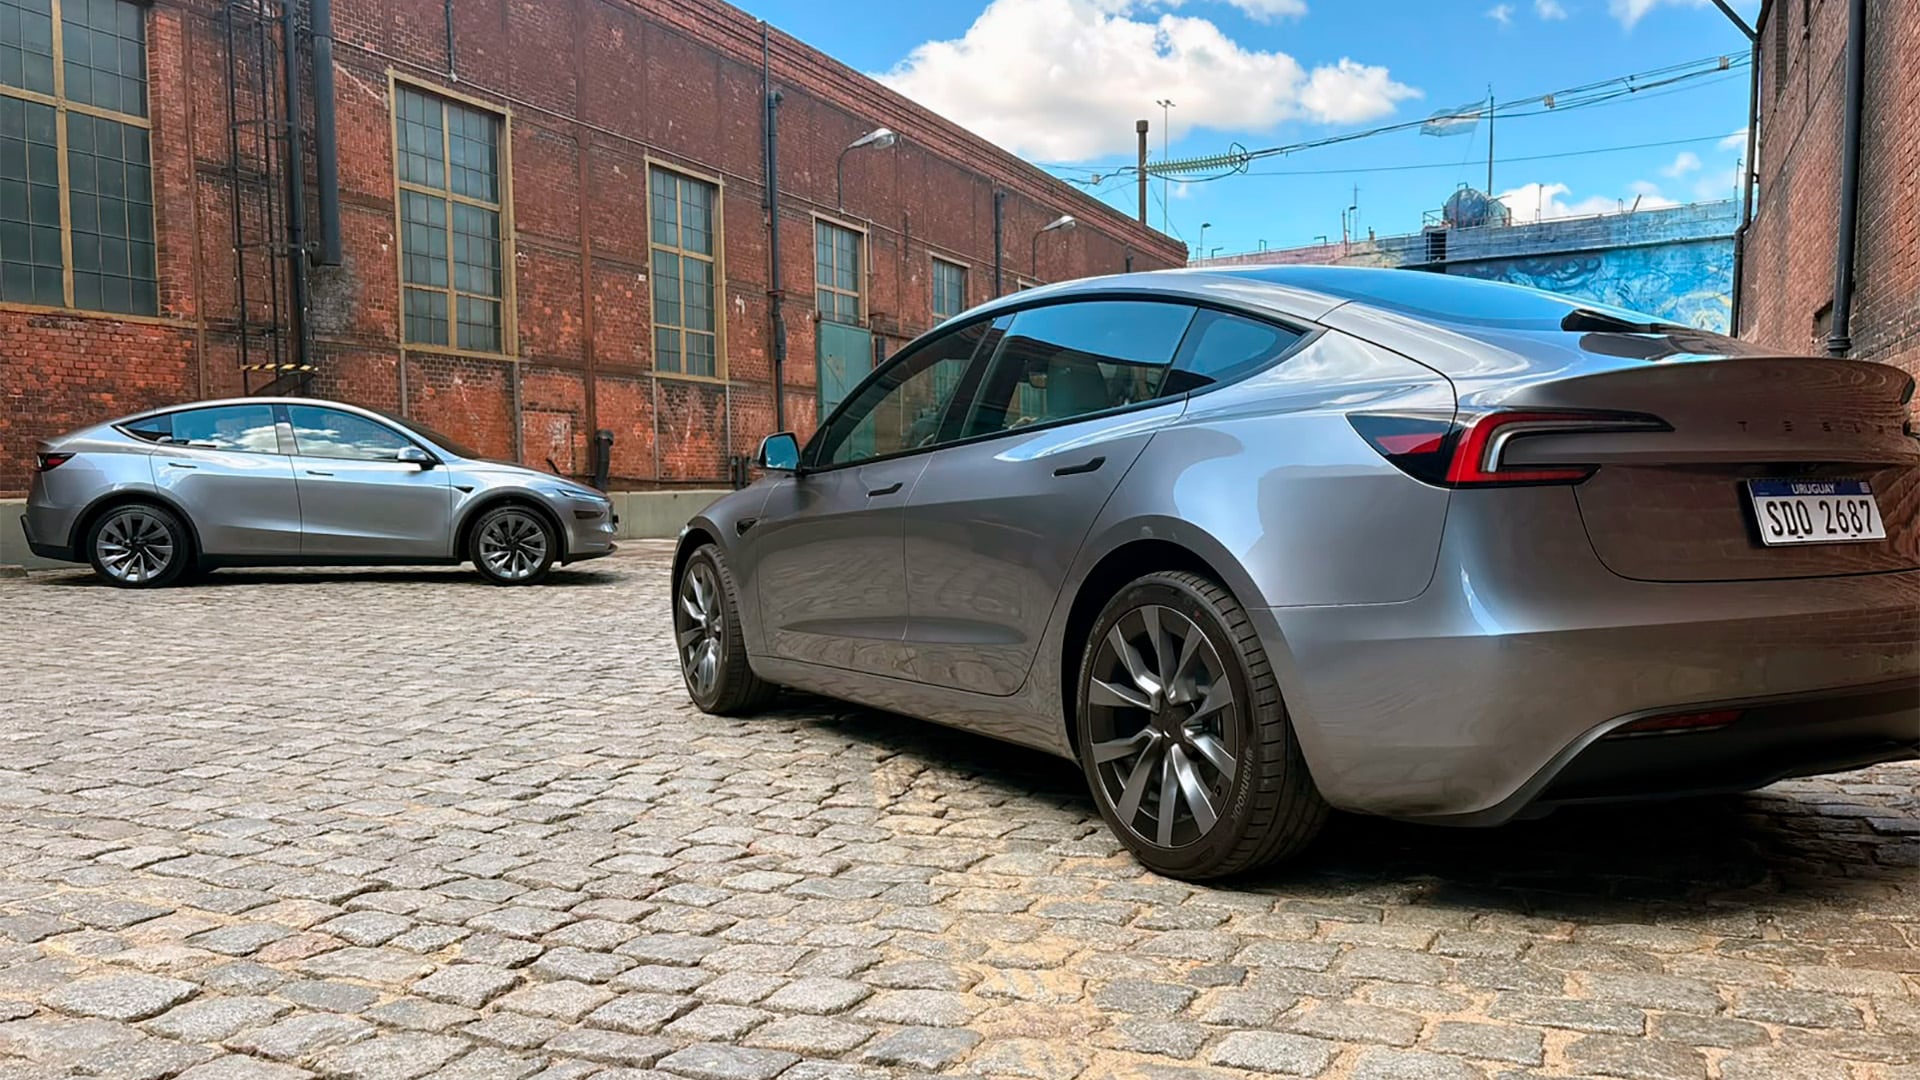
Tesla ofrece cinco versiones de los Model 3 y Model Y
La gama inicial de Tesla en Argentina está compuesta por tres configuraciones en el caso del sedán Tesla Model 3 y dos del SUV Tesla Model Y. Todos los vehículos que ingresarán en esta primera etapa proceden de la Gigafábrica de Shanghái, en China, la primera planta que la empresa instaló fuera de Estados Unidos.
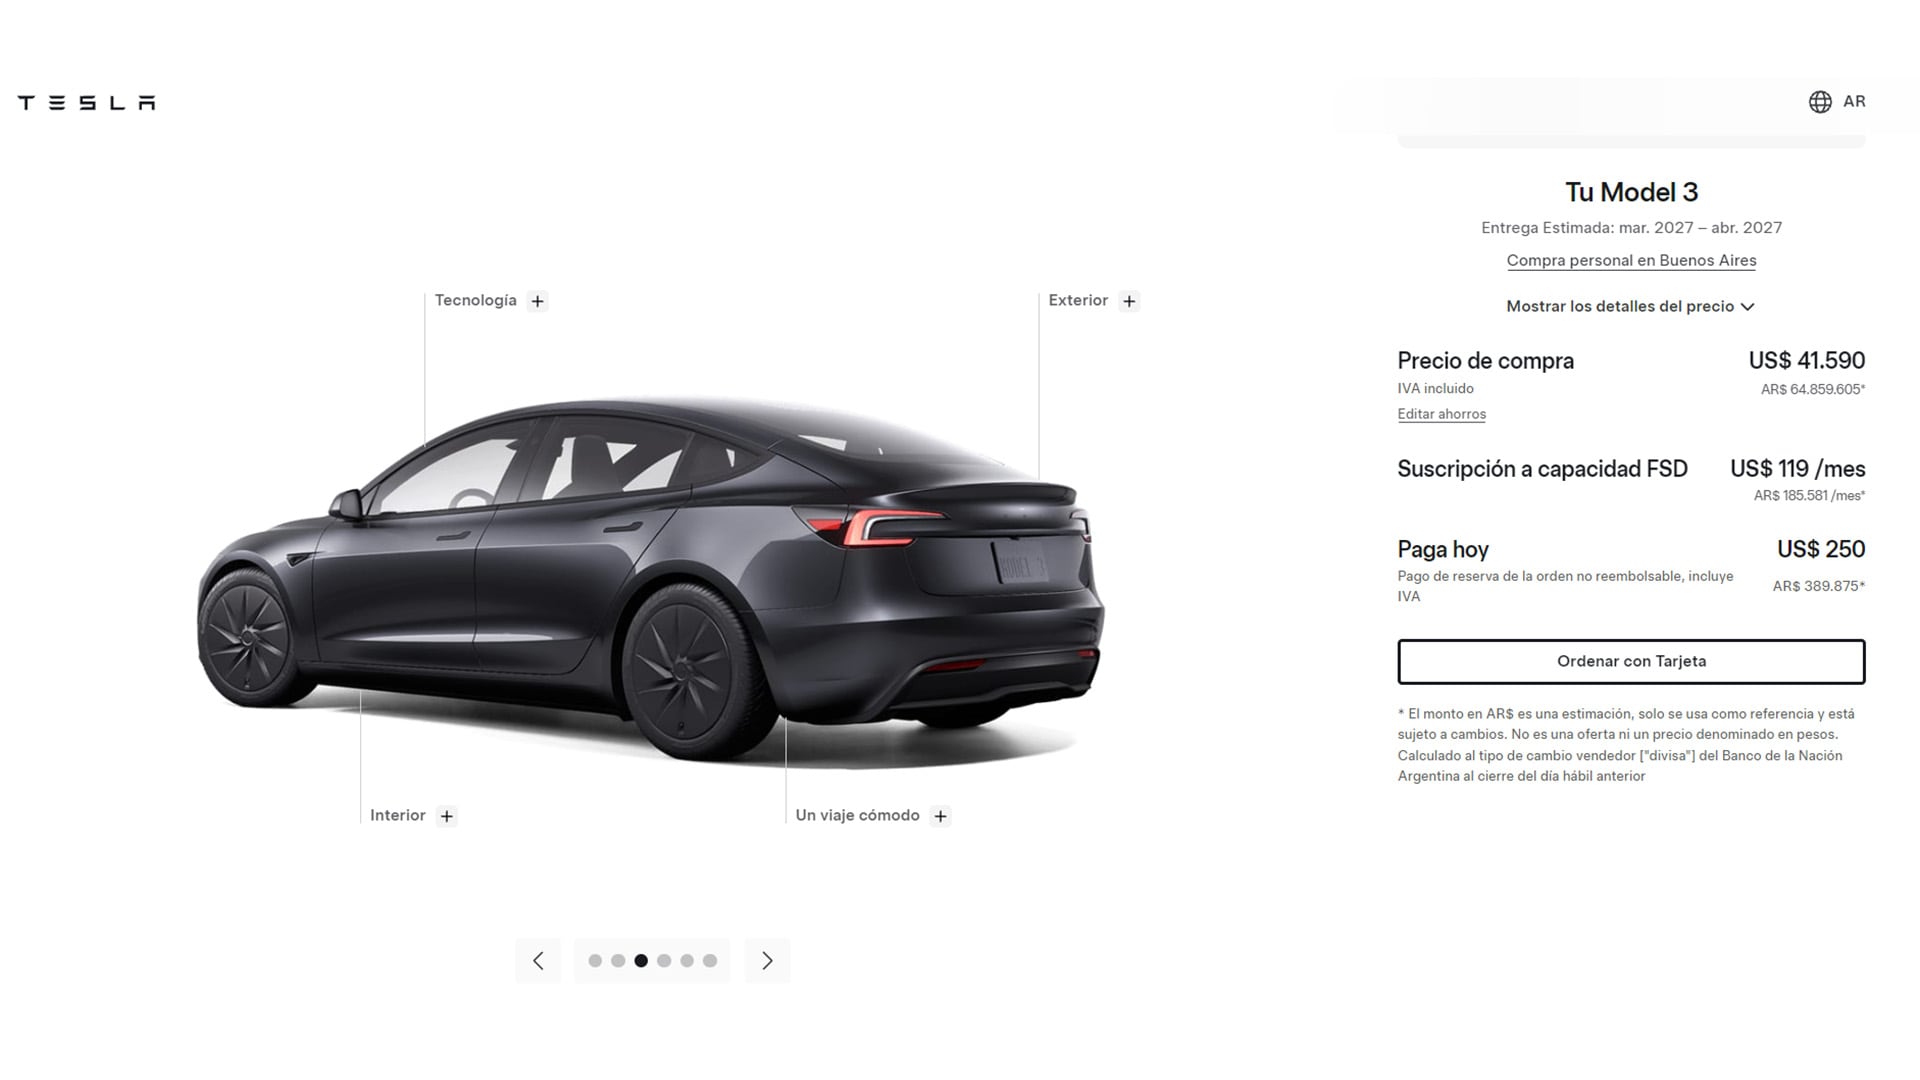
El Model 3 de tracción trasera es la opción de entrada a la gama. Tiene un motor de 286 CV, batería de fosfato de hierro y litio de 62 kWh, y una autonomía declarada de 534 kilómetros. Esa versón tiene un precio base de USD 40.990, sobre el cual se agregan USD 350 por tarifa de destino y documentación, y USD 250 por la reserva no reembolsable, de modo que el total asciende a USD 41.590. Estos cargos se aplican también a los otros modelos de la marca.
La variante Model 3 Premium Long Range incorpora una batería de 82 kWh de níquel, cobalto y aluminio, con una autonomía de hasta 750 kilómetros, y tiene un precio de USD 47.090. En tanto, el Model 3 Performance es el modelo más potente, ya que cuenta con dos motores, tracción integral y 460 CV. Acelera de 0 a 100 km/h en 3,1 segundos y alcanza una velocidad máxima de 264 km/h. Su precio final llega a USD 54.590.
El SUV, Tesla Model Y, se comercializará con una versión de tracción trasera y batería de 65 kWh, que declara 466 kilómetros de autonomía, y una opción Long Range con batería de 82 kWh, cuya autonomía anunciada alcanza los 661 kilómetros. El precio del primero es de USD 44.590 y el del segundo modelo asciende a USD 50.590.
Las cinco configuraciones pueden financiarse mediante créditos prendarios del Banco Santander, con plazos de entre 12 y 60 meses. El configurador muestra los anticipos y cuotas de cada alternativa, además de los costos incluidos en la operación.
También Comafi y The Capita Corporation (TCC), anunciaron su alianza estratégica con Tesla para vender los vehículos eléctricos con una tasa especial del 25% con un plazo de 36 meses para financiar con leasing ambos modelos, con un cupo limitado de lanzamiento, con una opción de compra al final del contrato.
El beneficio arancelario alcanza a 2.500 vehículos
La llegada de Tesla se da en el marco del programa oficial de Argentina para promover la electromovilidad, por medio del cual se autoriza la importación anual de hasta 50.000 vehículos híbridos y eléctricos sin el arancel de importación extrazona del 35 %. El cupo se distribuye por mitades: 25.000 unidades para fabricantes con producción local y otras 25.000 para compañías que no fabrican en el país.
Tesla ingresará en la categoría de nuevos importadores dentro de este segundo grupo. La reglamentación reserva el 20% de las unidades asignadas a los no fabricantes para esas empresas y establece, además, que la mitad de ese volumen corresponde a quienes anuncien inversiones en infraestructura de carga. Como la compañía es la única que comunicó un programa de ese tipo, podría disponer de hasta 2.500 unidades con arancel cero en 2027.
Esa cantidad condicionará su expansión si la demanda supera ese volumen. Las unidades que ingresen por fuera del cupo deberán pagar el derecho de importación, salvo que prospere el acuerdo comercial entre Argentina y Estados Unidos que contempla un cupo de 10.000 vehículos anuales sin arancel. Ese entendimiento todavía requiere aprobación del Congreso y, además, exigiría que los vehículos fueran de producción estadounidense. Tesla abastece a los mercados internacionales principalmente desde su planta china.
El tamaño del cupo adquiere relevancia en un mercado eléctrico que todavía es pequeño, aunque registró un incremento durante el año. Entre enero y octubre se vendieron 6.736 vehículos totalmente eléctricos en Argentina. BYD, el mayor rival de Tesla en el mundo, encabezó ese segmento con 4.784 unidades, según los datos disponibles para ese período.
Los precios locales superan a los de los mercados vecinos
Aunque los modelos de Tesla ingresan inicialmente sin el arancel extrazona, sus precios en Argentina son más elevados que los de otros mercados sudamericanos abastecidos desde Shanghái. Como referencia, el Model 3 de acceso a la gama cuesta USD 40.990 antes de los USD 600 de gastos adicionales que aplica la empresa.
En Uruguay, el mismo modelo tiene un precio de USD 32.990, por lo que el valor argentino resulta 24,2% mayor. Allí, Tesla opera mediante la misma filial local. El mercado uruguayo aplica una tasa consular del5 % y un IVA del 22%, mientras que los vehículos eléctricos mantienen la exención arancelaria hasta diciembre y desde enero de 2027 tributarán un 5% de IMESI sobre el valor CIF, que incluye flete y seguro.
En Colombia, el Model 3 de entrada se ofrece a unos USD 33.600, y en Chile cuesta USD 29.900. La referencia chilena responde a una estructura sin barreras arancelarias y con menor complejidad tributaria. En México, donde también llegan unidades chinas, el Model Y de tracción trasera se ubica cerca de USD 42.000 al convertir el precio local, frente a USD 44.590 en Argentina.
En Estados Unidos, el Model 3 RWD se vende por USD 36.990. En China, el precio de lista de la misma variante equivale a unos USD 33.500. En Europa, donde la provisión se realiza desde la fábrica de Berlín, el modelo cuesta 36.990 euros, cerca de USD 40.600, una cifra más próxima a la argentina.
La diferencia de precios en el mercado local se corresponde con una cadena de otros costos que exceden por mucho al arancel del que está exento. El flete y el seguro marítimo pueden ir de USD 2.000 a USD 3.500 por unidad, según el volumen transportado y las condiciones del mercado de cargas. Los gastos de guarda, movimiento portuario y despacho también varían, desde aproximadamente USD 1.000 hasta más de USD 3.000.
Como ejemplo, un vehículo con valor FOB de USD 21.000 puede sumar USD 2.000 de flete y seguro, USD 690 por la tasa de estadística, otros USD 2.000 de logística y despacho, y el IVA del 21%. Al incorporar Ingresos Brutos, percepciones de IVA y adelantos de Ganancias, el costo puede acercarse a USD 34.200 antes del margen comercial. Con una rentabilidad estimada del 15%, la cifra se ubicaría alrededor de USD 39.300.
La conducción autónoma aún no está habilitada en el país
Los compradores de un auto Tesla en Argentina podrán contratar el paquete Full Self-Driving (FSD) por USD 119 mensuales, equivalentes a $ 185.581 según el precio informado durante el lanzamiento.
Sin embargo, esto no significa que tendrán acceso al sistema de conducción semiautónoma de Tesla que funciona en determinados estados de Estados Unidos y algunos países europeos, pero todavía no cuenta con homologación ni reglamentación en Sudamérica, por lo tanto, tampoco en Argentina.
En esta primera etapa, el paquete FSD incluye funciones de asistencia como Actually Smart Summon, para acercar el auto al conductor dentro de un estacionamiento; Dumb Summon, que permite moverlo hacia afuera o adentro de un garaje; y Autopark, para estacionar de manera automática.
Durante la presentación, el country manager de Tesla Argentina, Joaquín Lizarralde, sostuvo que la empresa busca acompañar la transición energética a través de vehículos eléctricos, almacenamiento en baterías, energía solar y tecnologías de asistencia a la conducción. También señaló que el FSD está disponible en 18 mercados y que la compañía pretende extender su despliegue en América Latina en el corto plazo.

Tesla prepara cargadores, locales y un centro de posventa
La estrategia local va más allá de vender autos, ya que Tesla hará una fuerte inversión en una red de carga rápida. Larrizalde mencionó en su discurso inaugural, el acuerdo de intención que la firma suscribió meses atrás con YPF e indicó que el objetivo es desarrollar corredores de cargadores de norte a sur y de este a oeste del país. También dijo que Tesla opera más de 80.000 cargadores rápidos en todo el mundo.
La marca abrirá desde este sábado dos espacios temporales para exhibición y pruebas de manejo: uno en Unicenter Shopping (Cencosud) y otro, desde el lunes, en Alcorta Shopping (IRSA). Para el primer trimestre de 2027 prevé inaugurar su primer local permanente en la avenida del Libertador y Federico Lacroze, dentro del complejo Villa Viva, en la Ciudad de Buenos Aires.
El centro de servicio, posventa y entrega de vehículos funcionará en Munro Center, en el partido bonaerense de Vicente López. La filial ocupará allí una nave de más de 3.500 m², donde también funcionarán sus oficinas corporativas.
Tesla brindará servicios de diagnóstico remoto, actualizaciones de software inalámbricas, asistencia en ruta y servicio móvil, mientras prepara la estructura necesaria para sus primeras entregas en el país, prevista para los meses de febrero y marzo.
Tesla,Tesla Model 3,Tesla Model Y,Argentina







ECONOMIA
Menos confianza en la reelección y más demanda de dólares: las señales que inquietan al mercado y disparan el riesgo país

La noticia es que el riesgo país subió 159 unidades (+15%) y alcanzó los 1070 puntos básicos. Encerrarse en este dato es como vivir en un lugar sin ventanas e ignorar que la crisis del viernes fue en los mercados del mundo y solo tiene dos antecedentes este siglo: en septiembre de 2001 tras el atentado a las Torres Gemelas y en octubre de 2008 con la crisis de las hipotecas después de la quiebra de Lehman Brothers. Las acciones de los bancos de Estados Unidos ayer cerraron hasta 30% por debajo de sus máximos.
Desde hace una semana, Infobae advierte sobre la necesidad de seguir de cerca al VIX, conocido como el “índice del miedo”. El miércoles pasado trepó hasta los 25 puntos, un nivel que equivale a una alerta de tormenta. Ayer volvió a reflejar alta tensión y quedó a cinco puntos de la zona de pánico.
Un VIX en 35 puntos equivale, para los mercados, a un riesgo país argentino de 1.070 puntos. La diferencia es que Argentina no cuenta con reservas suficientes para afrontar una situación de esa magnitud. Por eso, necesitaría asistencia adicional, cuya negociación podría estar ya en marcha.
La crisis para la Argentina se duplica porque ahora no solo se cuestiona la reelección de 2027 sino la capacidad de pago de la deuda. Hay seguridad de que los vencimientos de enero de USD 4.400 millones se cubrirán con esfuerzo. El problema es el después y la respuesta se encuentra fuera del país.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Una de las preguntas es si sigue vigente el swap de Estados Unidos. El de China fue incorporado a las reservas y se va a utilizar. Falta un Séptimo de Caballería como lo fue el secretario del Tesoro de Estados Unidos, Scott Bessent, en las elecciones de medio término el año pasado.
Si se traza un paralelo, el riesgo país subió al mismo tiempo que cayó la confianza del mercado en la reelección. En julio, el indicador tocó un piso de 402 puntos y los precios de los bonos reflejaban una probabilidad cercana al 90% de que Javier Milei fuera reelecto. Hoy, en cambio, el mercado de bonos asigna una probabilidad del 35% a que prolongue su presidencia por otros cuatro años.
En una estrategia que agrava el riesgo electoral, el diputado Máximo Kirchner anunció que se auditará el Régimen de Incentivo para Grandes Inversiones (RIGI). Los empresarios revisan de forma constante sus presupuestos para 2027 y, por supuesto, el rubro destinado a inversiones todavía permanece en blanco. La oposición parece apuntar a profundizar la incertidumbre electoral, una estrategia que no luce conveniente.
Mariano Ortiz Villafañe, economista jefe de Aldazabal y Cía. señaló que, a fin de octubre, la posición corta del BCRA en futuros del dólar se redujo a cero (-USD 42 millones en el mes). El short del BCRA había tocado un máximo de USD 6.800 millones a fin de septiembre de 2025, en medio de la fuerte demanda de cobertura cambiaria asociada al ruido prelectoral.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
A partir de entonces, se redujo progresivamente, lo que incrementa el margen de maniobra del Central para intervenir en caso de presiones excesivas de dolarización. La demanda de cobertura cambiaria desde abril venía siendo abastecida principalmente con ventas de instrumentos dollar linked (bonos atados a la devaluación). Pero dada la fuerte suba del interés abierto en Rofex en las últimas rueda, Ortiz Villafañe no descartó que el Central “haya vuelto intervenir en el mercado para hacer frente a las presiones cambiarias”.
En Brasil, en tanto, el dólar se acerca a los 6 reales. Pese a la venta de USD 1.000 millones por parte del Banco Central brasileño, la devaluación no afectó la compra de billetes.
La salida de dólares de la región es generalizada y lo demuestra la suba de la cotización de los bonos del Tesoro de Estados Unidos, que redujeron su tasa de retorno a 4,94% contra 5,17 por ciento. La caída del oro de casi 4% hizo que el título norteamericano hoy sea el único refugio.
Hacia allí confluyen los vendedores de acciones del sector de inteligencia artificial, los de bonos soberanos de Latinoamérica y en particular de la Argentina, donde cayeron más de 5 por ciento. Los ETF, índices que marcan paridad cambiaria, precios de bonos y acciones, de Brasil cayeron 3,3% y el de Emergentes 5,1 por ciento.
Pero ellos no enfrentan el riesgo electoral que, en la Argentina, se refleja con nitidez en la caída del 3,90% de los bonos que vencen antes de las elecciones y en el derrumbe del 6,81% del Bonar 2028, cuyo vencimiento está previsto para el 31 de octubre de 2028.
El riesgo país no se explica solo por la baja de los bonos soberanos. También hay que seguir al dólar contado con liquidación (CCL), al que en períodos de salida de capitales se suele denominar “dólar fuga”. Ayer aumentó $52, un 3,2%, hasta $1.800. El costo del cable —es decir, de girar dólares al exterior— alcanza el 5,5% frente al dólar MEP.
Si se toma como referencia el dólar mayorista, que subió $15, un 1%, hasta $1.580, la brecha llega al 12,2 por ciento. El problema no radica tanto en la magnitud de esas diferencias, que en otros momentos no habría llamado la atención, sino en la velocidad del movimiento: el CCL avanzó 12% en apenas tres ruedas. En sentido contrario, el dólar blue, utilizado sobre todo por pequeños y medianos ahorristas, aumentó 6,25% en el mismo período.
Pese al complejo contexto financiero, hay diversas señales positivas. Los inversores deben estar atentos a los bonos en dólares y en pesos
Puntos importantes

El mercado argentino es atractivo pese al riesgo país, con bonos que ofrecen gran rentabilidad y una esperada mejora financiera.
El contexto global muestra presión inflacionaria y volatilidad, impulsando la inversión en tecnología e inteligencia artificial.
Brasil presenta una oportunidad de espera estratégica, mientras el panorama en EE. UU. favorece inversiones ante la productividad creciente.
bonos argentinos,mercado financiero,riesgo país,Finanzas,Secretaría finanzas,Finanzas contabilidad,Finanzas forex,Finanzas publicas
ECONOMIA
Los jóvenes sin instrumentos financieros pasaron de casi la mitad a sólo 4% en cuatro años: billeteras, ahorro y apuestas online
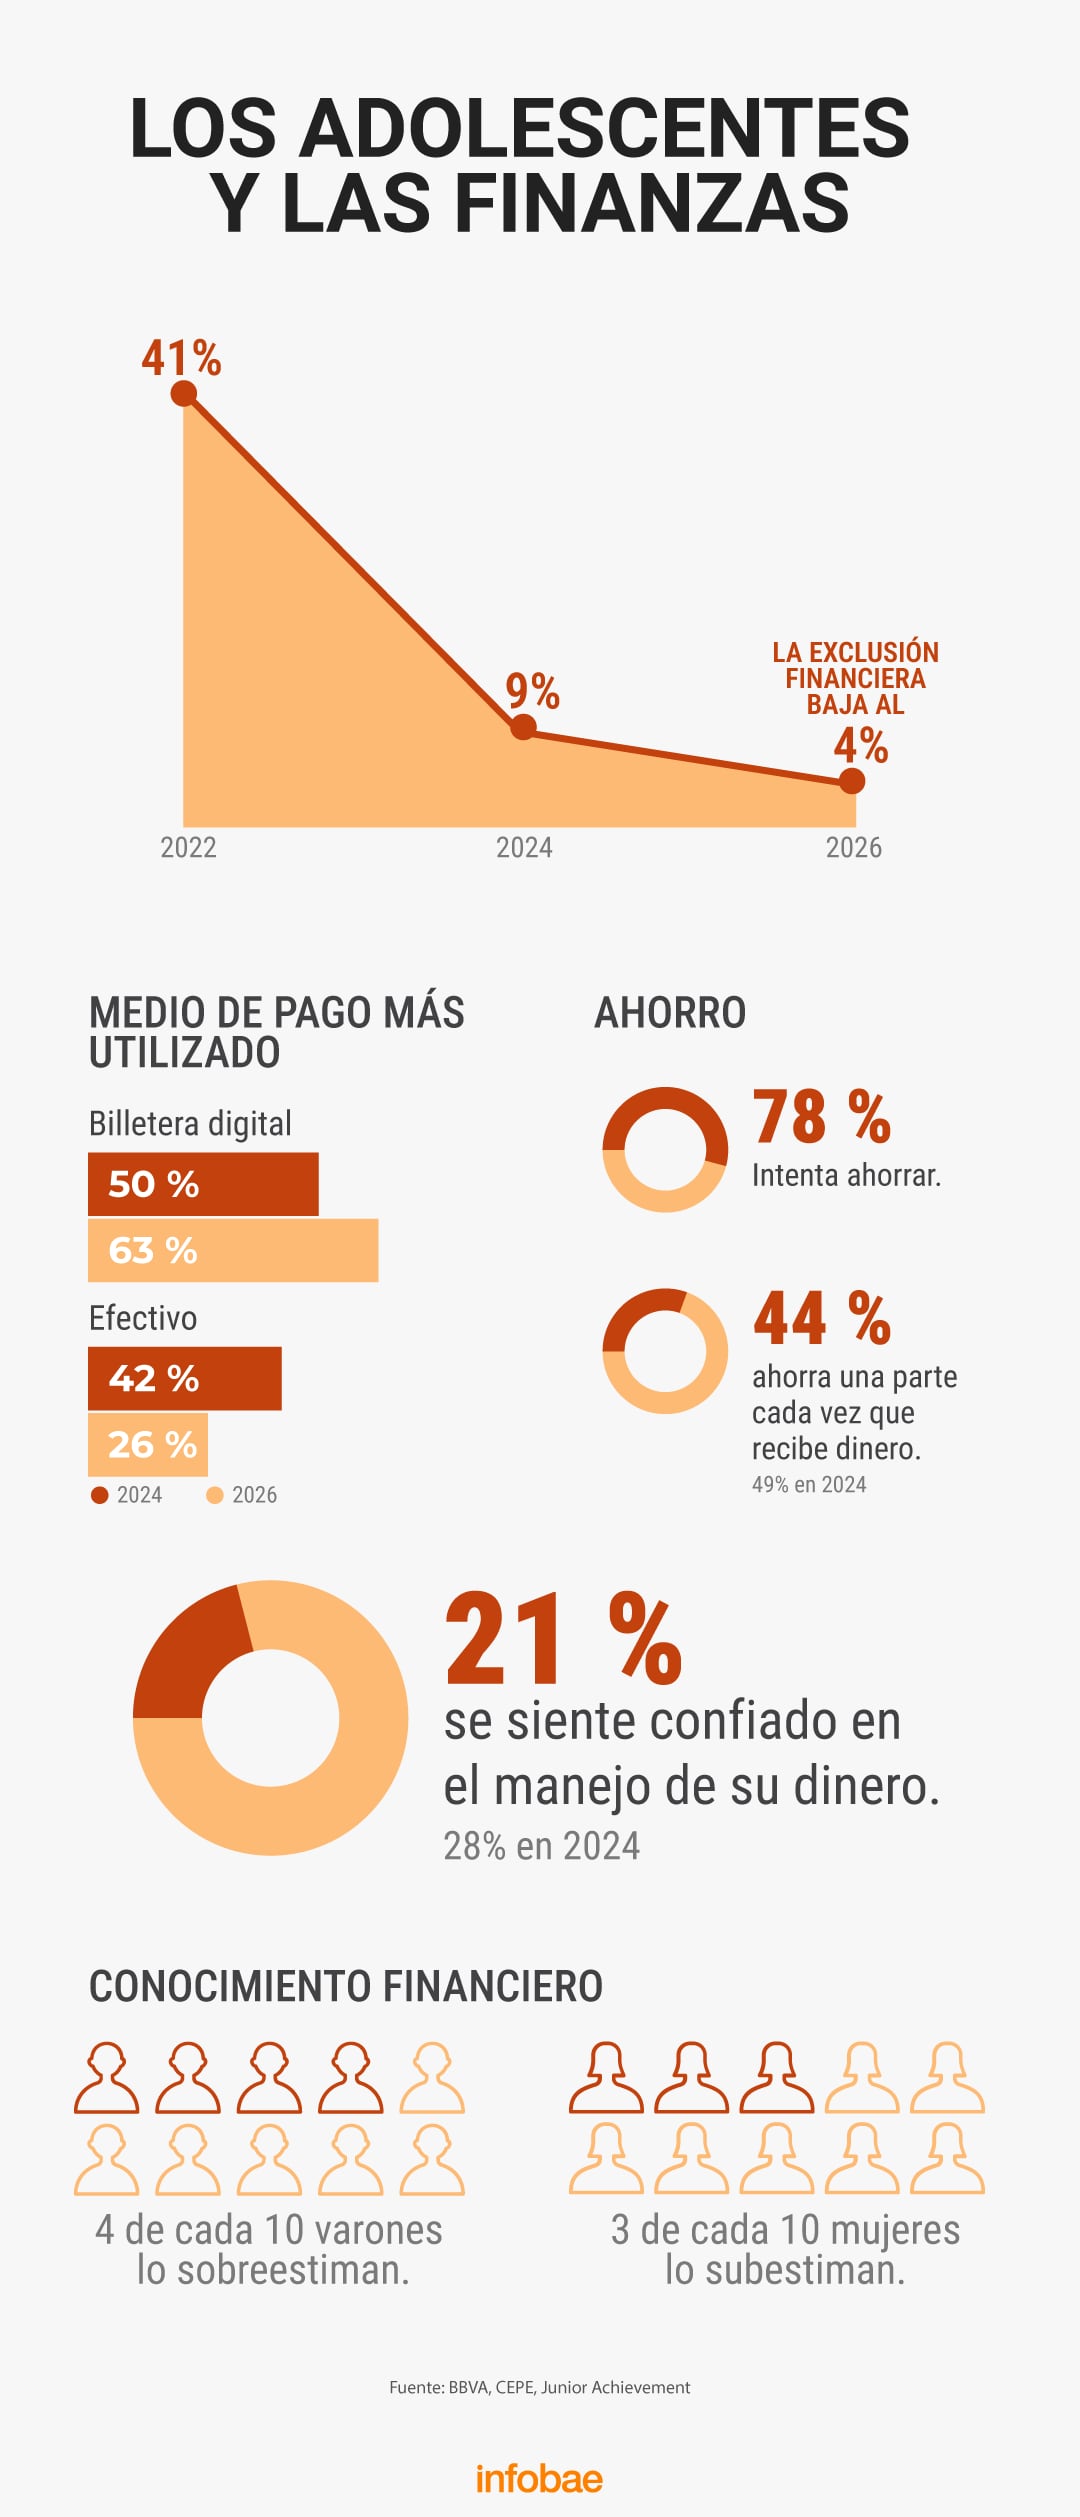
El acceso financiero de los adolescentes argentinos avanzó de forma marcada en dos años: el 95% ya tiene billetera digital y solo el 4% carece de cualquier instrumento financiero, pero el ahorro sistemático cayó al 44%, la confianza plena para manejar dinero bajó al 21% y el 60% está expuesto a al menos un riesgo financiero digital.
La tercera edición del estudio elaborado por el Centro de Políticas Públicas de la Escuela de Gobierno de la Universidad Torcuato Di Tella (CEPE-UTDT) y Junior Achievement, con apoyo de BBVA, relevó a 4.144 estudiantes de 14 a 19 años de las 24 jurisdicciones argentinas.
Los adolescentes argentinos usan el dinero principalmente mediante aplicaciones, consultan información financiera en redes sociales e incorporaron la inteligencia artificial a su vida cotidiana. Sin embargo, el estudio concluye que ese acceso no garantiza decisiones más seguras: una mayoría declaró que invertiría más de la mitad de sus ahorros si recibiera una recomendación concreta de una red social o de una herramienta de IA.
Las billeteras digitales dominan las finanzas adolescentes
La proporción de jóvenes sin ningún instrumento financiero cayó al 4%, frente al 9% de 2024 y el 41% de 2022. En el mismo período, la tenencia de billeteras digitales subió del 51% al 95%, lo que consolidó a estas aplicaciones como la principal puerta de entrada al sistema financiero para los menores de edad.
El informe interpreta que el papel de las billeteras cambió respecto de la medición anterior. En 2024, su expansión parecía acompañar la incorporación de cuentas y tarjetas; en 2026, en cambio, crecen mientras los instrumentos tradicionales se estancan o retroceden.
La tenencia de cuentas bancarias bajó del 29% al 27% en los dos últimos años. Las tarjetas de débito descendieron del 33% al 26%, mientras que las de crédito pasaron del 19% al 10%, el mismo nivel registrado en 2022.
La encuesta no indagó las causas de esa caída en el uso de tarjetas de crédito. Los grupos focales, no obstante, recogieron temores asociados a intereses y otros costos, además de relatos de jóvenes que pasaron directamente del efectivo a las transferencias desde una billetera digital.
Un participante de nivel socioeconómico bajo resumió esa cautela frente al crédito: “Hace poco me dieron una tarjeta de crédito, la cual me da miedo usar. Pero más que nada porque si la llego a usar después te pueden llegar a cobrar intereses, entre otras cosas. Entonces, por las dudas, por ahora no la he usado”.
La expansión de estas aplicaciones redujo casi por completo la brecha socioeconómica en el acceso. El 92% de los adolescentes de nivel socioeconómico bajo tiene una billetera digital, frente al 97% de quienes pertenecen al nivel alto.
La diferencia por género tampoco aparece en esta herramienta: tanto varones como mujeres alcanzan una tenencia del 95 por ciento. El contraste surge en productos que requieren más trámites, ingresos o intermediación adulta, como las tarjetas de débito, más frecuentes entre varones que entre mujeres.
Las billeteras digitales son además el medio de pago preferido por el 63% de los encuestados, frente al 50% de 2024. El efectivo descendió del 42% al 26%, aunque todavía es la opción principal para más de un tercio de los jóvenes de nivel socioeconómico bajo.
La mayor disponibilidad de herramientas no se trasladó automáticamente al ahorro
Aunque el 78% de los adolescentes mantiene una actitud positiva hacia el ahorro, la proporción que aparta dinero cada vez que recibe un ingreso cayó del 49% en 2024 al 44% este año.
Al mismo tiempo, aumentó del 29% al 34% la cantidad de jóvenes que afirma ahorrar algunas veces, pero reconoce que termina gastando rápidamente ese dinero. El desinterés por ahorrar se mantuvo bajo, con un 4 por ciento.
Las redes sociales e influencers se consolidaron como la segunda fuente de información sobre dinero
El ahorro sistemático presenta diferencias por nivel socioeconómico. Lo practica el 48% de los adolescentes de nivel alto, frente al 39% de los jóvenes de nivel bajo.
También ahorran más quienes tienen empleo remunerado. El estudio advierte, sin embargo, que solo el 10% de la muestra tiene un trabajo remunerado.
La mayoría, un 61%, considera que maneja bien su dinero, aunque cree que podría hacerlo mejor. En el otro extremo, el 15% dice no saber cómo administrarlo y querer aprender, tres puntos más que en la medición anterior.
El estudio detectó una paradoja ya observada en 2024: los varones tienden a sobrestimar lo que saben y las mujeres, a subestimarlo. El 42% de los varones valora sus conocimientos por encima de su desempeño efectivo, mientras que el 26% de las mujeres los valora por debajo.
Padres o tutores son la principal fuente de consulta sobre dinero para el 78% de los adolescentes. Sin embargo, los grupos focales muestran que esos intercambios suelen ser más normativos que técnicos y que el acompañamiento familiar no se distribuye de manera uniforme.
El estudio detectó una paradoja ya observada en 2024: los varones tienden a sobrestimar lo que saben y las mujeres, a subestimarlo
Entre los jóvenes de nivel socioeconómico bajo, la escuela aparece como un espacio capaz de brindar conocimientos que no siempre encuentran en el hogar. Una participante afirmó: “Yo creo que sí hay diferencias, porque en la familia básicamente te enseñan a transferir dinero y ya está. En cambio, en la escuela a mí me enseñaron todo”.
Redes sociales, estafas y apuestas amplían los riesgos
Las redes sociales e influencers se consolidaron como la segunda fuente de información sobre dinero. El 39% de los adolescentes las mencionó, por detrás de padres o tutores y por delante de internet, señalado por el 37%, y de los docentes, con el 35 por ciento.
La comparación con 2024 exige cautela porque el cuestionario modificó la categoría de internet: en esta edición se separaron las búsquedas en la web, las redes sociales y la inteligencia artificial. Aun así, el estudio destaca la centralidad creciente de los entornos digitales en las consultas financieras.
El consumo de contenidos financieros en redes no siempre responde a una búsqueda deliberada. Un participante de nivel socioeconómico alto describió que la información le aparece por recomendación automática: “Mucho de lo que sé es de reels de Instagram, videos que me salen de cuentas que hablan básicamente sobre economía y finanzas personales. El algoritmo me lo recomienda”.
El desinterés por ahorrar se mantuvo bajo, con un 4 por ciento
Pese a la desconfianza expresada hacia promesas de ganancias rápidas, el 54% de los adolescentes que recibió de forma aleatoria un consejo de inversión atribuido a un video de redes sociales dijo que invertiría más de la mitad de sus ahorros en esa opción.
El estudio también analizó intentos de estafa digital. El 20% confirmó haber recibido un mensaje o correo que aparentaba provenir de una empresa o persona conocida, pero buscaba obtener datos personales; otro 23% dijo no estar seguro de haber enfrentado una situación de ese tipo.
Entre quienes identificaron una estafa, el 77% ignoró el mensaje, el 21% lo comunicó a un adulto o a la empresa involucrada y el 2% hizo clic en un enlace o respondió. La proporción de reportes se mantiene sin cambios respecto de la medición anterior.
Las apuestas en línea constituyen otro riesgo persistente. El 39% de los encuestados dijo tener amigos que apostaron durante el último mes, 15 puntos menos que el 54% registrado en 2024.
Las apuestas en línea constituyen otro riesgo persistente. El 39% de los encuestados dijo tener amigos que apostaron durante el último mes, 15 puntos menos que el 54% registrado en 2024
La práctica propia, en cambio, se mantuvo: el 6,5% reconoció haber apostado en línea durante el último mes, una cifra cercana al 7% de la medición anterior. El descenso en la exposición entre pares no se trasladó a una disminución equivalente de la conducta declarada.
El género ordena gran parte de ese fenómeno. Apostó el 10% de los varones y el 3% de las mujeres, mientras que el 49% de los varones dijo tener amigos que apostaron, frente al 31% de las mujeres.
La principal motivación atribuida a quienes apuestan es la búsqueda de “dinero fácil”, señalada por el 60 por ciento. El 30% lo atribuye a la diversión, el 6% a la dificultad para dejar de jugar y el 4% al deseo de comprar algo caro.
La legalidad de las plataformas ocupa un lugar secundario entre los adolescentes expuestos a esta práctica. El 37% dijo que sus amigos no revisan si los sitios son legales y que tampoco les importa, una proporción idéntica a la de 2024.
El indicador global de exposición a riesgos digitales alcanza al 60% de los adolescentes. Incluye, entre otras conductas, invertir una porción relevante de los ahorros por consejos de redes o IA, responder a un mensaje fraudulento, apostar en línea o seguir sin verificar una recomendación de IA.
La inteligencia artificial pone a prueba el criterio financiero
La inteligencia artificial ya forma parte de la rutina de los adolescentes argentinos: el 98% ha usado alguna herramienta y el 75% la utiliza al menos una vez por semana. ChatGPT es la plataforma más extendida, mencionada por el 89%, seguida por Gemini, con el 57%.
El uso frecuente presenta una brecha socioeconómica. El 40% de los adolescentes de nivel alto usa inteligencia artificial todos los días o casi todos los días, frente al 20% de quienes pertenecen al nivel bajo.
La IA se emplea principalmente con fines escolares: el 85% la utilizó para tareas o trabajos de clase. También aparece para crear contenido artístico, en el 57% de los casos, y para pedir ayuda sobre asuntos personales, con el 54 por ciento.
El 52% de los adolescentes usó alguna vez inteligencia artificial para asuntos vinculados con dinero. El uso más frecuente fue entender un concepto financiero, mencionado por el 35%, seguido por comparar precios u ofertas, con el 21 por ciento.
Pedir recomendaciones sobre ahorro o inversión alcanzó al 18%, y el 11% utilizó estas herramientas para elaborar un presupuesto o un plan de gastos. El informe observa que, por ahora, la IA se usa más para comprender que para delegar decisiones.
El estudio plantea que la formación financiera enfrenta un desafío distinto al de ampliar el acceso. Los adolescentes ya manejan aplicaciones, reciben información de múltiples fuentes y consultan herramientas de IA, pero necesitan criterios para verificar consejos, reconocer riesgos y decidir cuánto dinero comprometer.
billetera virtual,crédito,finanzas digitales,teléfono inteligente

ECONOMIA23 segundos ago
“Los autos de Elon Musk”: todo lo que hay que saber sobre la llegada de Tesla a la Argentina

DEPORTE11 minutos ago
“Ningún club lo compraría”: la dura confesión de una leyenda de Alemania sobre la situación de salud de Jamal Musiala

POLITICA16 minutos ago
Victoria Villarruel volvió a diferenciarse del Gobierno y cuestionó el programa económico: “Sin industria no hay trabajo”

DEPORTE34 minutos ago
Nuevo parte médico de Harry Kane: operado con éxito y una promesa para 2027

INTERNACIONAL35 minutos ago
Top Trump officials’ holiday emails to staff calling Jesus ‘our Savior’ went ‘too far,’ judge rules

INTERNACIONAL39 minutos ago
ASRA Q. NOMANI: Communist, hard-left groups mount global youth strike to bring ‘socialist revolution’

POLITICA2 días ago
Javier Milei y sus medidas, en vivo: “Hoy discutimos si crecemos un punto más o menos”, dijo el Presidente

DEPORTE4 días ago
¿Dónde ver EN VIVO y ONLINE el Boca Juniors vs Banfield por la Copa Argentina?

ECONOMIA4 días ago
El 92% de los jóvenes argentinos busca trabajo, pero menos de la mitad tiene empleo: cuáles son las principales barreras

POLITICA14 horas ago
Javier Milei destacó el desembarco de Tesla en el país y aseguró: “Esto también es devolverle la libertad a los argentinos”

 POLITICA2 días ago
Javier Milei y sus medidas, en vivo: “Hoy discutimos si crecemos un punto más o menos”, dijo el Presidente
- POLITICA14 horas ago
Javier Milei destacó el desembarco de Tesla en el país y aseguró: “Esto también es devolverle la libertad a los argentinos”
- INTERNACIONAL2 días ago
El brote de ébola está fuera de control en la República Democrática del Congo y crece el temor a una epidemia continental