ECONOMIA
A pesar de la cosecha récord, el agro dejaría 1.200 millones de dólares menos de lo esperado


La Bolsa de Comercio de Rosario (BCR) recortó su proyección de liquidación de divisas del agro para 2026 hasta los USD 34.897 millones, unos USD 1.200 millones por debajo de la estimación que la misma entidad había publicado en mayo, cuando la cifra trepaba a USD 36.111 millones. La revisión a la baja responde exclusivamente a la caída en los precios internacionales de los productos de exportación del sector, ya que los volúmenes proyectados no registraron cambios y se espera una cosecha récord para la plaza local.
El nuevo número se ubica levemente por debajo de los USD 36.164 millones que el agro liquidó en 2025, al computar tanto lo operado en el Mercado Libre de Cambios (MLC) como lo canalizado a través del mercado de Contado con Liquidación. El ajuste representa un giro respecto del optimismo de mayo, cuando la BCR había elevado su previsión en USD 800 millones frente a abril, impulsada por una mayor producción esperada de soja y maíz y por mejores cotizaciones en los mercados globales.
El informe del GEA-BCR, firmado por los economistas Rodríguez Zurro y Julio Calzada, precisó que las hojas de balance de granos y derivados no presentaron modificaciones en los volúmenes a exportar respecto del mes anterior. El factor detrás del recorte fue, por lo tanto, la presión bajista sobre las cotizaciones de los principales productos del complejo agroexportador.
En el acumulado hasta junio, el agro liquidó un estimado de USD 15.768 millones, un 14% por debajo de los USD 18.303 millones del mismo período de 2025. La BCR atribuyó esa brecha a dos distorsiones del año anterior: la reducción temporaria de derechos de exportación vigente durante el primer semestre de 2025, que adelantó ventas y elevó artificialmente la base de comparación, y la eliminación temporaria de retenciones de septiembre de 2025, que concentró ingresos en ese mes y deprimió las liquidaciones en los meses siguientes, con un efecto que se extendió hasta los primeros meses de este año.
La entidad rosarina señaló que entre abril y mayo de 2026 esa distorsión se habría disipado. El sector agroexportador acumuló ocho meses consecutivos de reducción de la deuda comercial por anticipos y prefinanciaciones de exportaciones, dato que publica el Banco Central de la República Argentina (BCRA) en su informe mensual del mercado de cambios.

Para la BCR, ese indicador sugiere que el efecto de adelantamiento derivado del régimen de septiembre ya se diluyó y que el flujo de divisas de la cosecha 2025/26 al MLC se sostiene por encima del promedio del último lustro.
Los datos de junio, publicados la semana pasada por la Cámara de la Industria Aceitera de la República Argentina (CIARA) y el Centro de Exportadores de Cereales (CEC), aportaron una señal de estabilización. El sector liquidó USD 3.007 millones en ese mes, un 12% más que en mayo, aunque un 18% por debajo de igual mes del año anterior. El acumulado de CIARA-CEC al cierre de junio alcanzó USD 13.378 millones, con una caída del 13% frente al mismo período de 2025.
Gustavo Idígoras, presidente de CIARA-CEC, describió el desempeño como “un año normal en términos históricos”. “El inicio de la cosecha de soja entre mayo y junio está ratificando que vamos a tener un año estable y bastante estandarizado en cuanto a ingreso anualizado de divisas en todos los meses”, sostuvo. Idígoras descartó que haya condiciones excepcionales que puedan alterar ese ritmo y reiteró que las diferencias con 2025 obedecen a los precios internacionales y al programa excepcional de divisas de octubre pasado.
La proyección de CIARA-CEC para el total del año se ubica en USD 35.375 millones, algo por encima de los USD 34.897 millones de la BCR, pero ambas estimaciones convergen en un escenario de ingreso de divisas inferior al de 2025. La baja escalonada de retenciones anunciada a principios de junio —que alcanza al trigo, la cebada, el maíz, el sorgo, el girasol y, en forma gradual a partir de 2027, a la soja— aparece como el principal factor que podría modificar ese panorama en los próximos meses.
A comienzos de junio, el presidente Javier Milei anunció en el acto de la Bolsa de Cereales una baja de los derechos de exportación del trigo y la cebada, que pasaron del 7,5% al 5,5%. Además, confirmó que desde enero de 2027, y condicionado a los resultados de la recaudación, el Gobierno reducirá entre 0,25 y 0,5 puntos porcentuales por mes las retenciones a la soja. “Será de manera continuada hasta el año 2028 si nosotros reelegimos”, declaró el mandatario.
El sector recibió el anuncio con expectativas. Las entidades agroindustriales vienen reclamando desde hace tiempo la eliminación total de las retenciones, compromiso que Milei había asumido al llegar al Gobierno. Tras algunos pasos en esa dirección durante 2025, la caída de la recaudación en términos reales llevó al Ejecutivo a priorizar el objetivo de déficit cero y la reducción de la inflación, lo que frenó cualquier medida con costo fiscal hasta este nuevo anuncio.
El impacto presupuestario de la medida fue cuantificado por distintas instituciones. La BCR estimó que el costo fiscal de la baja para la campaña en curso alcanza los USD 29 millones. Para 2027, la Fundación Mediterránea proyectó una menor recaudación de entre USD 390 y USD 690 millones, equivalente a entre el 0,06% y el 0,10% del PBI. “El costo luce manejable si se sostiene el orden fiscal y parte se compensa con mayor actividad económica”, señaló el informe de esa entidad.

ECONOMIA
La Argentina dio vuelta su balanza energética en menos de 3 años: la energía ya explica el 45% del superávit comercial
En agosto, las exportaciones de combustibles y energía sumaron USD 1.494 millones, con un incremento interanual del 41,2% impulsado tanto por mejores precios (27%) como por mayores volúmenes (12,2 por ciento)

Refinadores de Japón, Corea del Sur, China y el Sudeste Asiático a buscar proveedores alternativos fuera de Medio Oriente, y la Argentina apareció como una opción competitiva
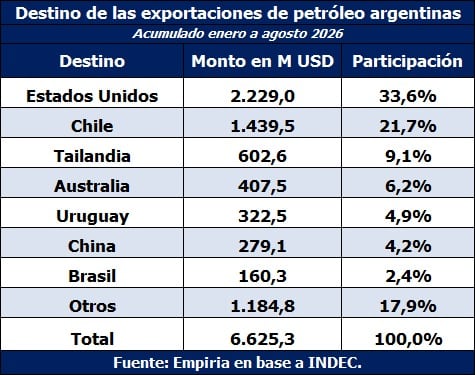
La terminal de Punta Colorada en Río Negro, promete destrabar uno de los principales cuellos de botella de la industria. El sistema prevé comenzar a operar a comienzos de 2027 con una capacidad inicial de 190.000 barriles diarios
ECONOMIA
Morosidad: dos de cada tres personas se quedan sin dinero el 20 de cada mes, pero solo el 7,5% pide condonación de deudas
Según el Monitor de Opinión Pública (MOP) de Zentrix Consultora del mes de septiembre, una amplia mayoría de los hogares argentinos agota sus ingresos antes de fin de mes y se endeuda para cubrir necesidades cotidianas. Más precisamente, el relevamiento arroja que dos de cada tres personas se quedan sin dinero el día 20 de cada mes. La situación es más grave entre los menores de 40 años y en los sectores de menores ingresos: el 72% de los jóvenes no llega con dinero más allá de esa fecha y en la clase baja la proporción asciende al 83,3 por ciento. Solo uno de cada tres llega a fin de mes con sus ingresos y apenas uno de cada diez consigue ahorrar.
El Monitor muestra que la duración del ingreso se volvió un indicador de la fragilidad económica de los hogares, contexto en el que el crédito funciona como extensión del ingreso mensual y no como herramienta destinada a la compra de bienes durables. El 56,2% de los encuestados tomó deuda en los últimos seis meses y de ellos el 55,1% lo utilizó para afrontar gastos básicos, como alimentos y salud; el 21,3% lo destinó al pago de tarifas y servicios; y solo el 11,8% para adquirir bienes durables, vinculados a una mejora del estándar o calidad de vida.
La percepción sobre los salarios respalda esa tendencia. El 81,8% dijo que la evolución de sus ingresos es inferior a la inflación: desde marzo la proporción de personas que afirma eso no bajó del 81%, con un pico del 87,4% en julio, persistencia que sugiere que la insuficiencia de ingresos no se percibe como un problema ocasional, sino como una dificultad sostenida en el tiempo.
.responsive {width: 100%; height: auto;}
Clases sociales y destino de la deuda
La deuda presenta diferencias marcadas por nivel socioeconómico. En la clase baja, el 68,1% se endeudó en los últimos seis meses y dos de cada tres lo hicieron para cubrir gastos esenciales. El margen de ahorro en ese segmento es inferior al 1%, el 59,6% no llega al día 15 y el 83,3% no supera el día 20 del mes. En la clase alta, solo el 20% se queda sin ingresos antes de fin de mes y el 61,9% logra ahorrar, aunque una parte también recurre al crédito, pero en el 63,4% de los casos para comprar bienes durables. Esto es, en función de “decisiones” más que de “necesidades”.
En la clase media el 51,4% se queda sin ingresos antes de fin de mes y el 47,1% se endeudó. Entre quienes se endeudaron, el 45,6% lo hizo para cubrir gastos básicos. En este grupo el factor de más peso es el costo de las tarifas y los servicios: el 29% se endeudó para pagarlos, la cifra más alta entre los tres estratos sociales (en la clase baja el porcentaje es 18,2%, y en la alta 4,7%).
El endeudamiento para financiar las últimas semanas del mes puede generar insostenibilidad.
El informe plantea que el endeudamiento para financiar las últimas semanas del mes puede generar insostenibilidad. La deuda contraída debe pagarse con el ingreso del mes siguiente, que también es insuficiente, con lo que la deuda se vuelve un factor estructural de vulnerabilidad y fuente de morosidad.
Jóvenes, los más afectados
El grupo de edad más afectado es el de menores de 40 años: el 72% de ellos no supera el día 20 con sus ingresos, solo el 3% logra ahorrar y el 60,9% tomó deuda durante el último semestre. Sin reservas, este grupo recure al crédito ante cualquier gasto inesperado. No es casual que sea el segmento que hace la peor evaluación sobre la economía: el 69,1% la califica negativamente.
.responsive {width: 100%; height: auto;}
A su vez, la visión sobre la situación nacional es más crítica que la evaluación de la economía personal. El 39,3% considera mala su situación particular, mientras que el 61,5% califica negativamente la del país. La opinión negativa sobre la economía nacional es del 42,9% en la clase alta, del 56,5% en la clase media y del 70,7% en la clase baja.
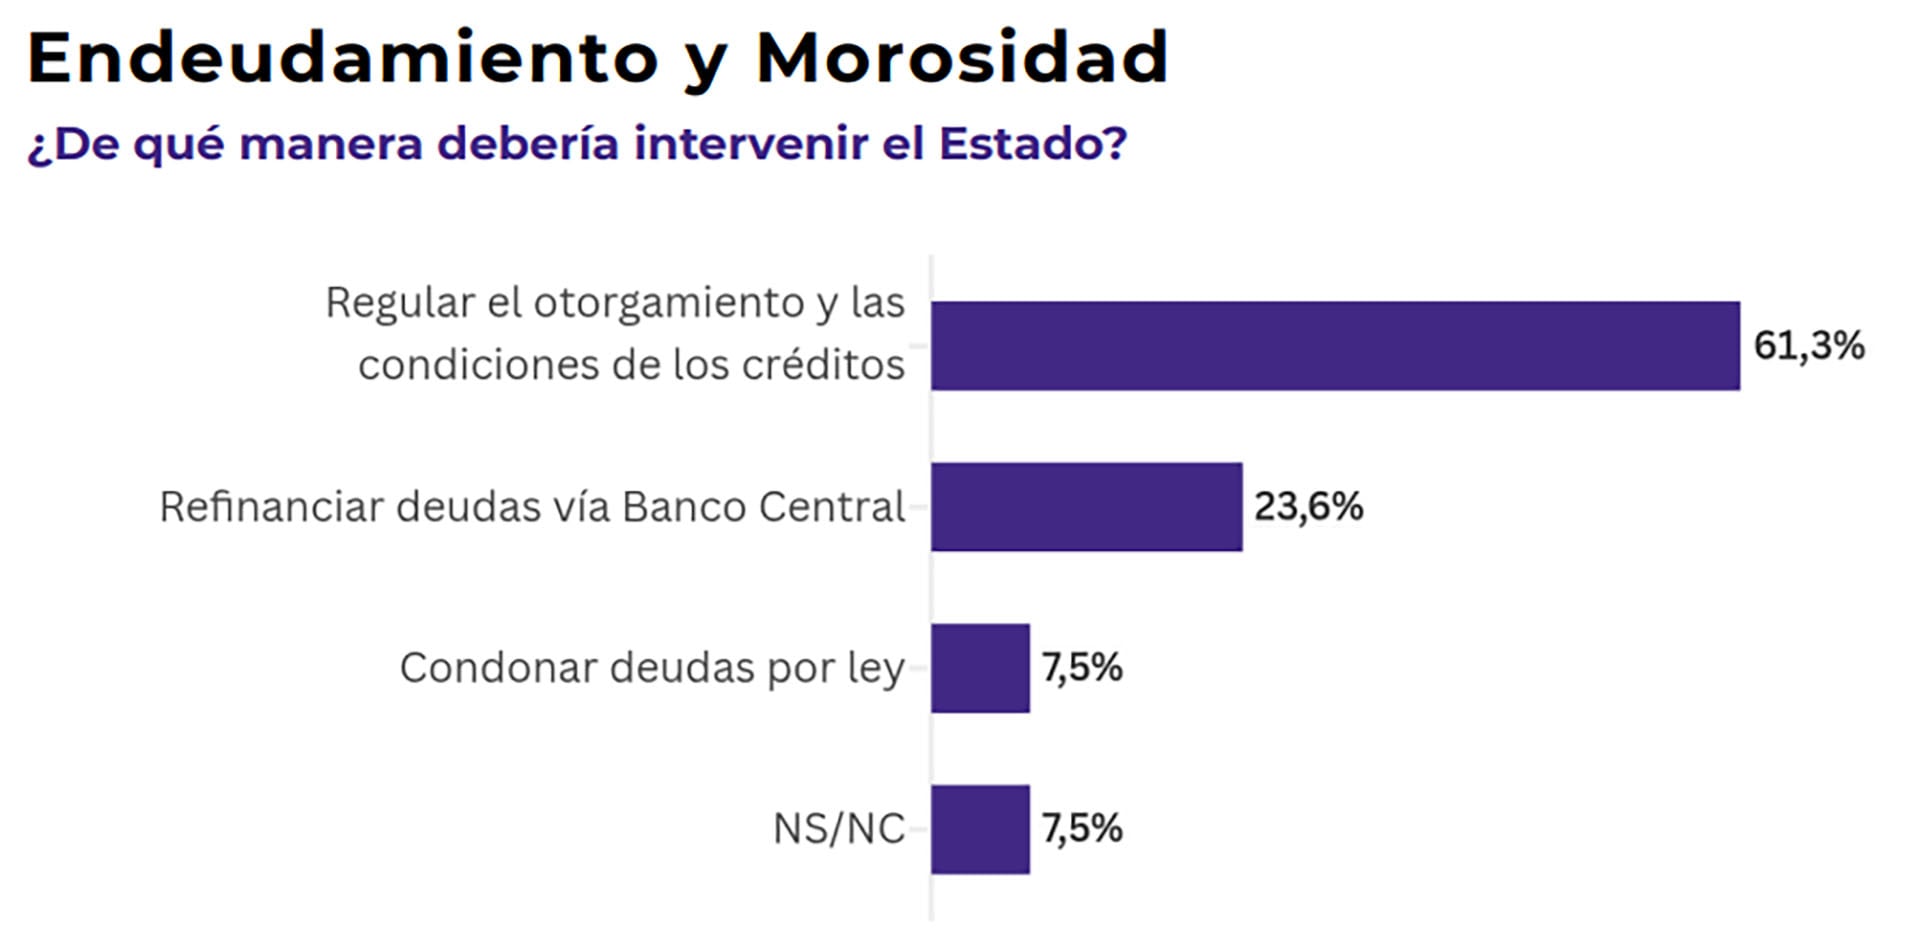
Respecto de la morosidad, el 67% espera alguna intervención estatal. El 36,1% sostiene que se trata de un problema de toda la sociedad y que el Estado debe actuar, mientras que el 30,9% cree que, aunque sea un tema entre privados, requiere intervención pública. Solo 29,1% considera que el Estado no debe involucrarse, como sostiene el gobierno. Sin embargo, la opinión mayoritaria no pide condonar deudas, sino regularlas. Entre quienes proponen intervenir, el 61,3% apunta a regular el otorgamiento y condiciones de los créditos, el 23,6% a refinanciar deudas vía el BCRA y solo 7,5% a una condonación por ley.
El diagnóstico del Monitor de Zentriz es que la insuficiencia de ingresos y la inexistencia de ahorros, en especial entre los jóvenes y la clase baja, es la causa de fondo de la deuda y la morosidad como recursos de subsistencia.
ARCA,deuda impositiva,morosidad empresarial,Argentina
ECONOMIA
Cuál es el problema con la suba de las tasas de interés en Estados Unidos y qué efecto tiene en la Argentina
Los títulos del Tesoro estadounidense son considerados los activos de menor riesgo del mercado global y su rendimiento funciona como piso para el costo del financiamiento


- La propia fortaleza de la demanda.
- El auge de inversiones ligado a la inteligencia artificial impulsó la necesidad de capital.
- Un nivel de gasto público más alto desde la pandemia, que también presiona sobre la demanda de fondos.
Hay un tema de competencia de financiamiento por la inteligencia artificial, que obviamente es funding que se va, entonces sube la tasa (Romano)


La tasa de los bonos del Tesoro, que es la referencia global, tira para arriba todos los demás rendimientos (Polo)

Si las necesidades de divisas superan la oferta, el desequilibrio puede trasladarse al mercado cambiario (Polo)
Este escenario podría enfriar la dinámica de emisiones corporativas a nivel internacional que sirven para financiar proyectos productivos (Ber)
Corporate Events,North America

La confesión del Kily González sobre el próximo gran objetivo al que apunta Messi: “Le gustan los desafíos y sé que lo va a lograr”

La Iglesia le envió una carta a Victoria Villarruel para pedirle por la ley de prevención de la ludopatía

¿Dónde ver EN VIVO y ONLINE el Ferro vs Racing de Córdoba?

Mauricio Macri mostró fotos de los 15 de Antonia: el vestido bordado, el baile y los detalles de la fiesta

Flores, regalos y una foto vintage, así celebró Wanda Nara el Día de la Madre: “Mi prioridad”

Cómo se gestó la caída de la sesión opositora en Diputados y cuál fue el rol de los gobernadores aliados

Milei tildó a Lula de comunista, ratificó su alineamiento con Trump y pidió “defender el legado de occidente”

La lesión de Lautaro Martínez que encendió las alarmas de la selección argentina: el comunicado del Inter

El crédito que nadie te cobra