ECONOMIA
Alerta por correos falsos de ARCA sobre encomiendas internacionales: cómo funciona la estafa que roba datos y dinero


Una usuaria de X publicó este martes que había recibido un correo electrónico supuestamente enviado por la Agencia de Recaudación y Control Aduanero (ARCA) en el que se le informaba que tenía una encomienda internacional retenida a su nombre. “Me mandaron un mail de ARCA diciendo que tengo una encomienda internacional con mi número de documento. ¡No compré nada yo!”, escribió. La respuesta del organismo no tardó en llegar: se trata de una estafa.
ARCA confirmó desde su cuenta oficial en X que el mensaje es falso. “Te informamos que se trata de un mail apócrifo. ARCA no envía correos solicitando pagos ni datos personales”, respondió el organismo. Lejos de ser un caso aislado, este tipo de maniobras —conocidas como phishing— vienen multiplicándose en los últimos meses y apuntan a obtener información sensible de los ciudadanos bajo la apariencia de comunicaciones oficiales del Estado.
El mecanismo es simple pero efectivo: los estafadores envían un correo que replica con fidelidad la identidad visual de ARCA —logotipo, colores institucionales, pie de página con dirección y teléfono— para generar una apariencia de legitimidad. El objetivo es que el destinatario no ponga en duda la autenticidad del mensaje y actúe siguiendo las instrucciones que contiene.
El texto del correo fraudulento informa que “la encomienda asociada al DNI se encuentra pendiente de regularización de aranceles aduaneros para continuar con su liberación operativa”. En un ejemplo al que pudo acceder Infobae, se desglosa un monto total a pagar de $198.092, distribuido en cuatro conceptos: derechos de importación ($124.848), tasa de estadística ($27.424), IVA sobre importación ($26.218) y “otros recargos por almacenamiento y gestión” ($19.602).

Además del cobro, el correo falso incluye una instrucción que constituye la parte más peligrosa de la maniobra: solicita al destinatario que adjunte una fotografía o captura de su DNI, “en la cual deberá encontrarse visible toda la información personal, a excepción del número de trámite, el cual deberá estar tapado u oculto por motivos de seguridad”. El mensaje fija además un plazo de tres días hábiles para iniciar la regularización y remata con una aclaración que busca transmitir confianza: “Solo comparta el frente de su DNI en respuesta a este correo”.
La combinación de un pago y la entrega de documentación personal configura una doble trampa: por un lado, una extracción de dinero; por el otro, la obtención de datos que pueden utilizarse para cometer fraudes de identidad u otras estafas posteriores.
El correo fraudulento está construido para resultar convincente. Utiliza el diseño institucional de ARCA, menciona el número de DNI del destinatario —dato que los estafadores pueden obtener de bases de datos filtradas— y apela a la urgencia como mecanismo de presión. El plazo de tres días y la advertencia sobre la “liberación operativa” de la encomienda buscan generar ansiedad y llevar al receptor a actuar sin detenerse a verificar la autenticidad del mensaje.
Sin embargo, hay señales que permiten identificarlo como falso. ARCA ya lo explicó en una advertencia anterior ante una situación similar: los correos apócrifos provienen de direcciones que no pertenecen a un dominio oficial del Estado, y el remitente de respuesta configurado en esos envíos tampoco guarda relación con una casilla institucional legítima. Verificar ese dato —el dominio desde el que llega el correo— es el primer paso para detectar la estafa.
El organismo fue claro al respecto: no hay que responder, no hay que hacer click en ningún enlace y no hay que descargar archivos adjuntos. “Todas las comunicaciones podés encontrarlas en tu Domicilio Fiscal Electrónico”, precisó ARCA en su respuesta pública en X.

El organismo también habilitó un canal específico para que quienes reciban este tipo de mensajes puedan reportarlos. “Ante cualquier sospecha sobre el origen o contenido de un correo electrónico en el que piden información personal o acceder a un sitio web poco confiable, el email puede ser reenviado a la casilla phishing@arca.gob.ar para su posterior análisis”, indicó la agencia. El reenvío del mensaje original a esa dirección permite que el área técnica del organismo analice la estructura del correo, identifique los servidores de origen y tome las medidas correspondientes.
La regla de oro que ARCA reitera ante cada caso es la misma: el organismo nunca solicita pagos, datos personales ni la descarga de archivos por correo electrónico. Cualquier mensaje que requiera alguna de esas acciones —sin importar cuán oficial parezca— debe tratarse como sospechoso.
En este caso puntual, el elemento más revelador es la solicitud del DNI. Ninguna gestión aduanera legítima requiere que el contribuyente envíe una fotografía de su documento de identidad como respuesta a un correo. Ese pedido, por sí solo, alcanza para confirmar que el mensaje no proviene de ARCA.
account,asia,asian,bank,blogger,business,businesswoman,busy,calculator,career,closeup,communication,computer,corporate,design,desk,device,digital,employee,female,finance,financial,freelance,girl,graphic,home,house,indian,internet,job,keyboard,laptop,lifestyle,modern,network,office,online,person,professional,research,startup,studio,technology,trade,typing,woman,work,worker,workspace,young







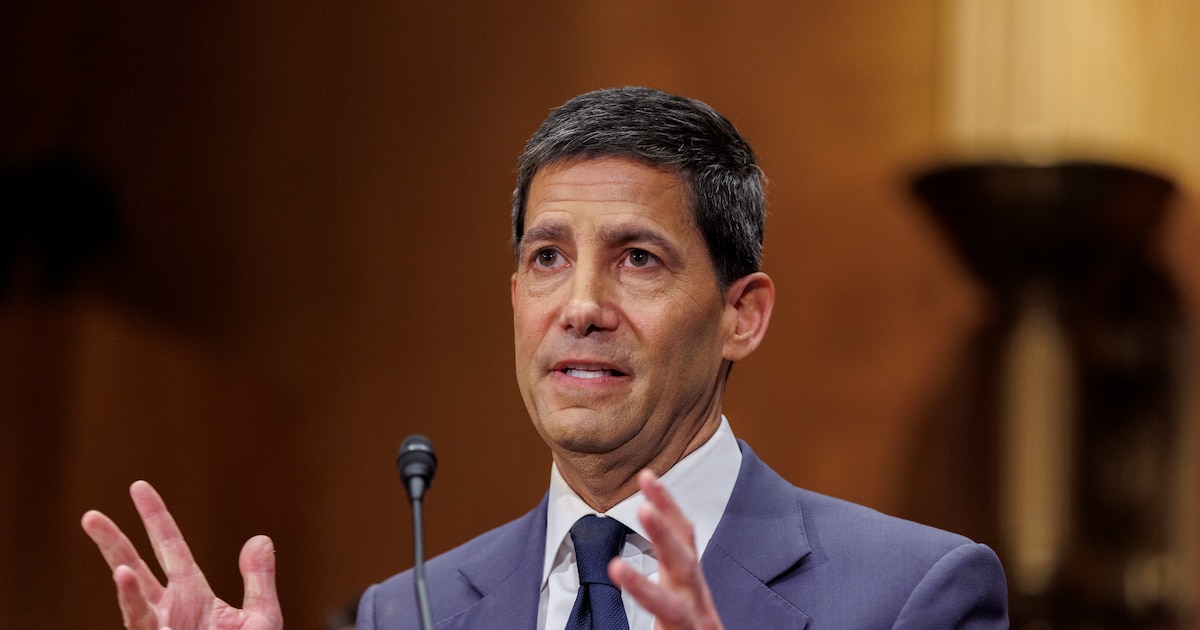
- el mercado laboral se fortaleció,
- la inflación no mejoró, y
- el escenario geopolítico se deterioró. Este último factor puede generar mayores presiones inflacionarias hacia adelante.
La tasa de interés de corto plazo deberá promediar 5% durante la próxima década para llevar la inflación, que hoy avanza a un ritmo interanual de 3,4%, hacia el objetivo del 2% anual

Está claro que al Ejecutivo le preocupa el nivel y la dinámica del tramo largo de la curva de rendimientos de los bonos
- El más evidente, es la cuestión fiscal, un problema que no afecta solo a Estados Unidos;
- La competencia del crédito corporativo. Las grandes compañías tecnológicas y de computación en la nube, conocidas como hyperscalers, emiten volúmenes récord de deuda de largo plazo para financiar infraestructura de inteligencia artificial. En poco tiempo, esa inversión superó lo destinado a otros grandes proyectos de la humanidad, como el ferrocarril, la red de autopistas interestatales, el programa F-35, el Plan Marshall y el programa Apolo. Esta dinámica genera un efecto de crowding out inverso, en el que el sector privado desplaza al público.
- El cambio en la naturaleza de los tenedores de deuda estadounidense. Los bancos centrales y los fondos soberanos —compradores menos sensibles al precio, que adquieren activos por mandato— redujeron su participación en el tramo largo. El comprador marginal es hoy el inversor privado, que exige un mayor rendimiento por cada unidad de riesgo.
- La presión global. Los inversores japoneses, entre los principales tenedores de títulos del Tesoro de Estados Unidos a nivel mundial, tienen mayores incentivos para repatriar sus ahorros.
audiencia de confirmación del comité bancario del senado para el nominado a presidente de la reserva federal de eeuu,economistas
La evolución del empleo privado y del nivel de actividad económica se ha convertido en uno de los ejes centrales del debate económico argentino de los últimos meses. Distintas lecturas conviven sin mayor matiz. Para unos, la reactivación productiva ya se refleja en la creación de puestos de trabajo; para otros, el estancamiento del empleo formal es prueba de que la recuperación es apenas estadística y no llega en profundidad a la economía.
Ambas posiciones, sin embargo, tienden a tratar la variación del empleo como si tuviera una sola causa, cuando en la realidad argentina confluyen dinámicas de naturaleza y horizontes temporales muy distintos.
Para calibrar correctamente el diagnóstico conviene empezar por los indicadores adecuados y por cómo deben leerse. El punto de partida es la tasa de desocupación y la tasa de subocupación que publica el Indec con periodicidad trimestral a partir de la Encuesta Permanente de Hogares. La subocupación mide a quienes trabajan menos de 35 horas semanales y es un indicador clave porque suele anticipar cambios en el mercado laboral antes de que se reflejen en la desocupación abierta, ya que se supone que las empresas ajustan primero las horas trabajadas y recién después la dotación.
En términos de variaciones interanuales, los datos de desocupación y subocupación no muestran un deterioro pronunciado.
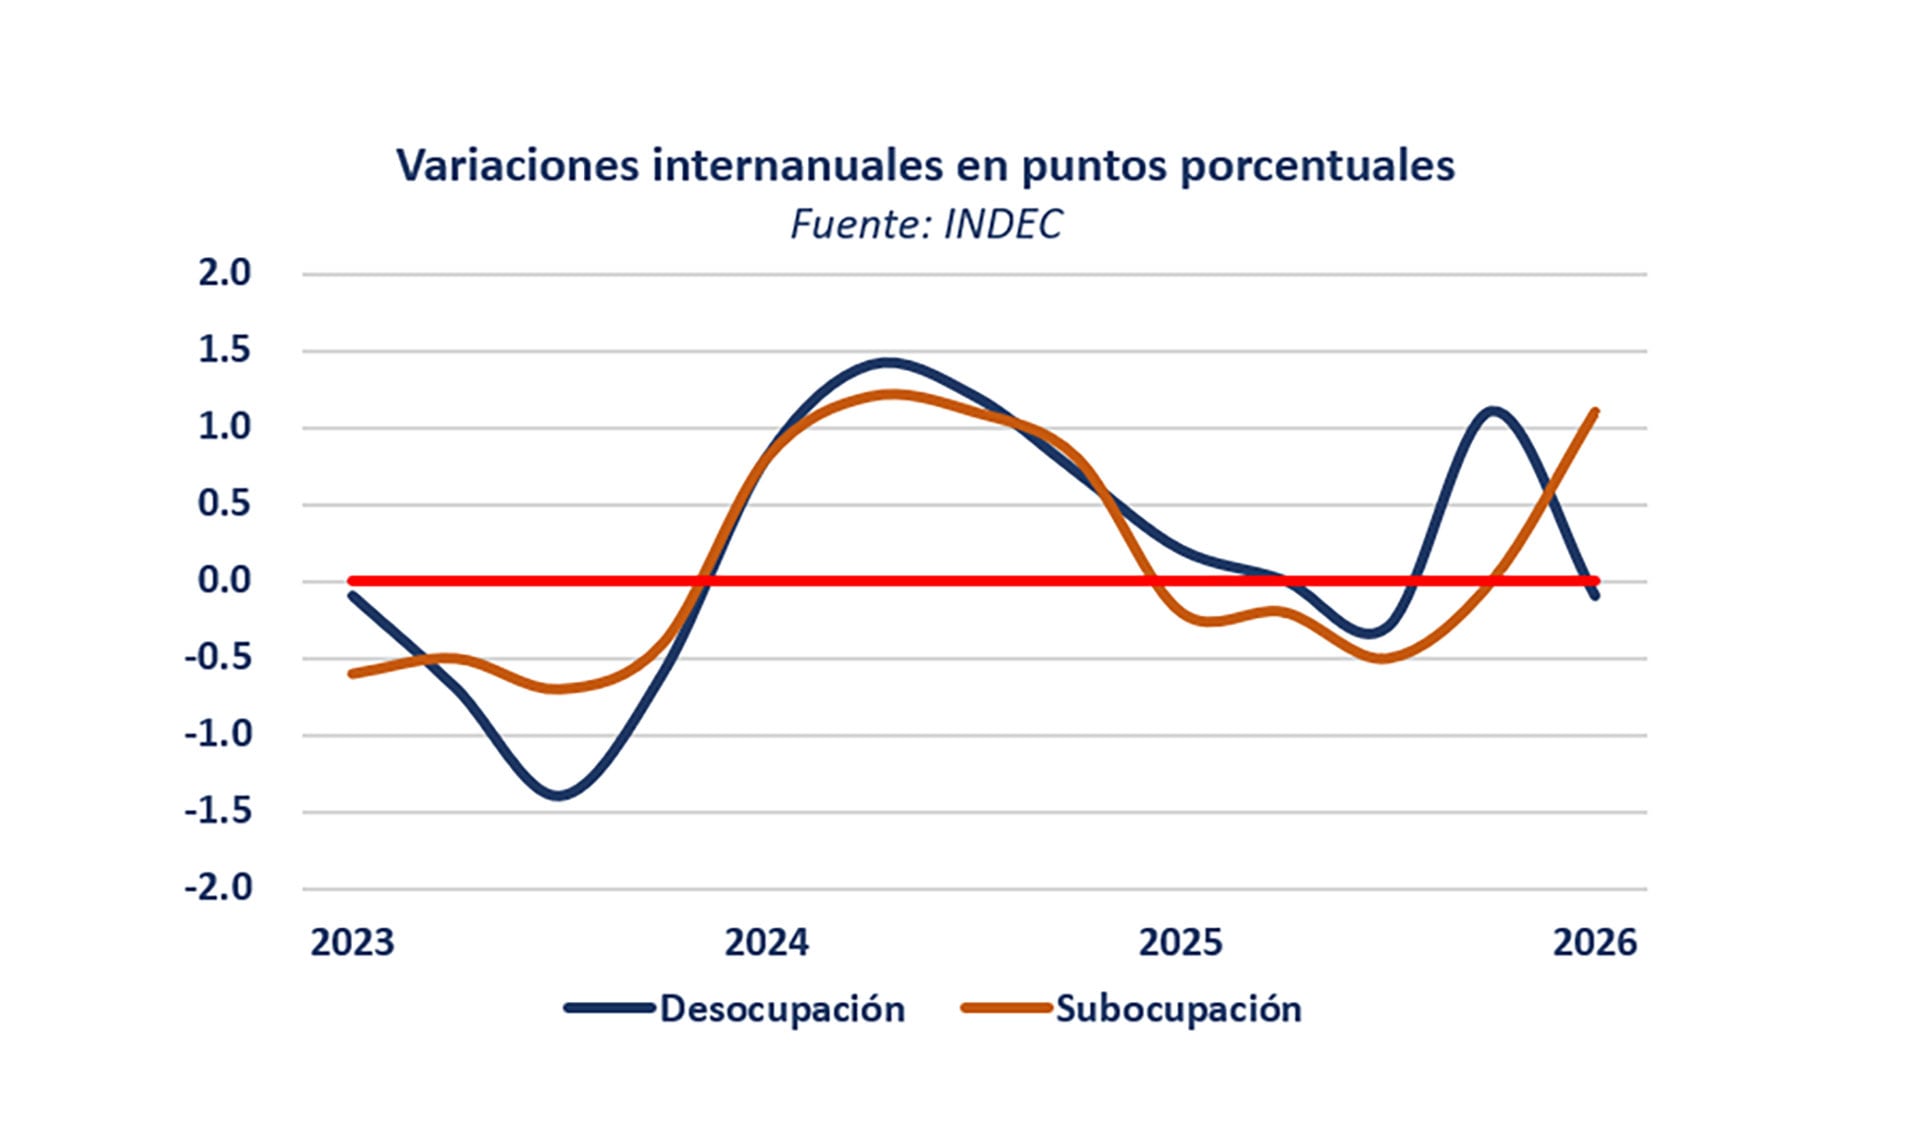
Tal como se observa en el gráfico, ambas variables aumentaron con fuerza en 2024, pero en 2025 mostraron una leve mejoría hasta el último trimestre.
El último dato disponible, correspondiente al primer trimestre de este año, muestra que la desocupación prácticamente no cambió en relación con igual período de 2024 y 2025, y que estuvo menos de un punto porcentual por encima del primer trimestre del 2023. Con la subocupación ocurrió algo similar, salvo en enero-marzo de este año.
Los datos de desocupación y subocupación no muestran un deterioro pronunciado
Este comportamiento parece responder, sencillamente, al ciclo económico. En 2024 la economía cayó 1,4% y la desocupación y la subocupación aumentaron casi en la misma magnitud: 1 punto porcentual (p.p.). En 2025 la economía creció 4,4%, la subocupación cayó 0,2 p.p. y la desocupación aumentó 0,3 p.p. Este último dato fue, probablemente, el detonante del debate sobre la supuesta divergencia entre la trayectoria de la actividad económica y la del empleo.
Este comportamiento cíclico tiene, sin embargo, dos matices que conviene precisar:
- Históricamente la elasticidad de la desocupación ante cambios en el PBI no ha sido demasiado elevada en Argentina.
- Los valores actuales de desocupación no son particularmente elevados. Esto es relevante porque la respuesta de la desocupación al crecimiento es rápida y profunda cuando la desocupación es elevada (por encima del 10%), pero cuando es baja, la respuesta se vuelve más lenta y de menor magnitud.
Por otra parte, ¿qué muestran los datos de empleo? La serie que está bajo observación es la del empleo asalariado registrado del sector privado, que incluye a los trabajadores formales en relación de dependencia, con contratos y declarados ante la seguridad social. El siguiente gráfico compara las variaciones trimestrales desestacionalizadas de esta masa de trabajadores en comparación con las variaciones trimestrales (también desestacionalizadas) del PBI.
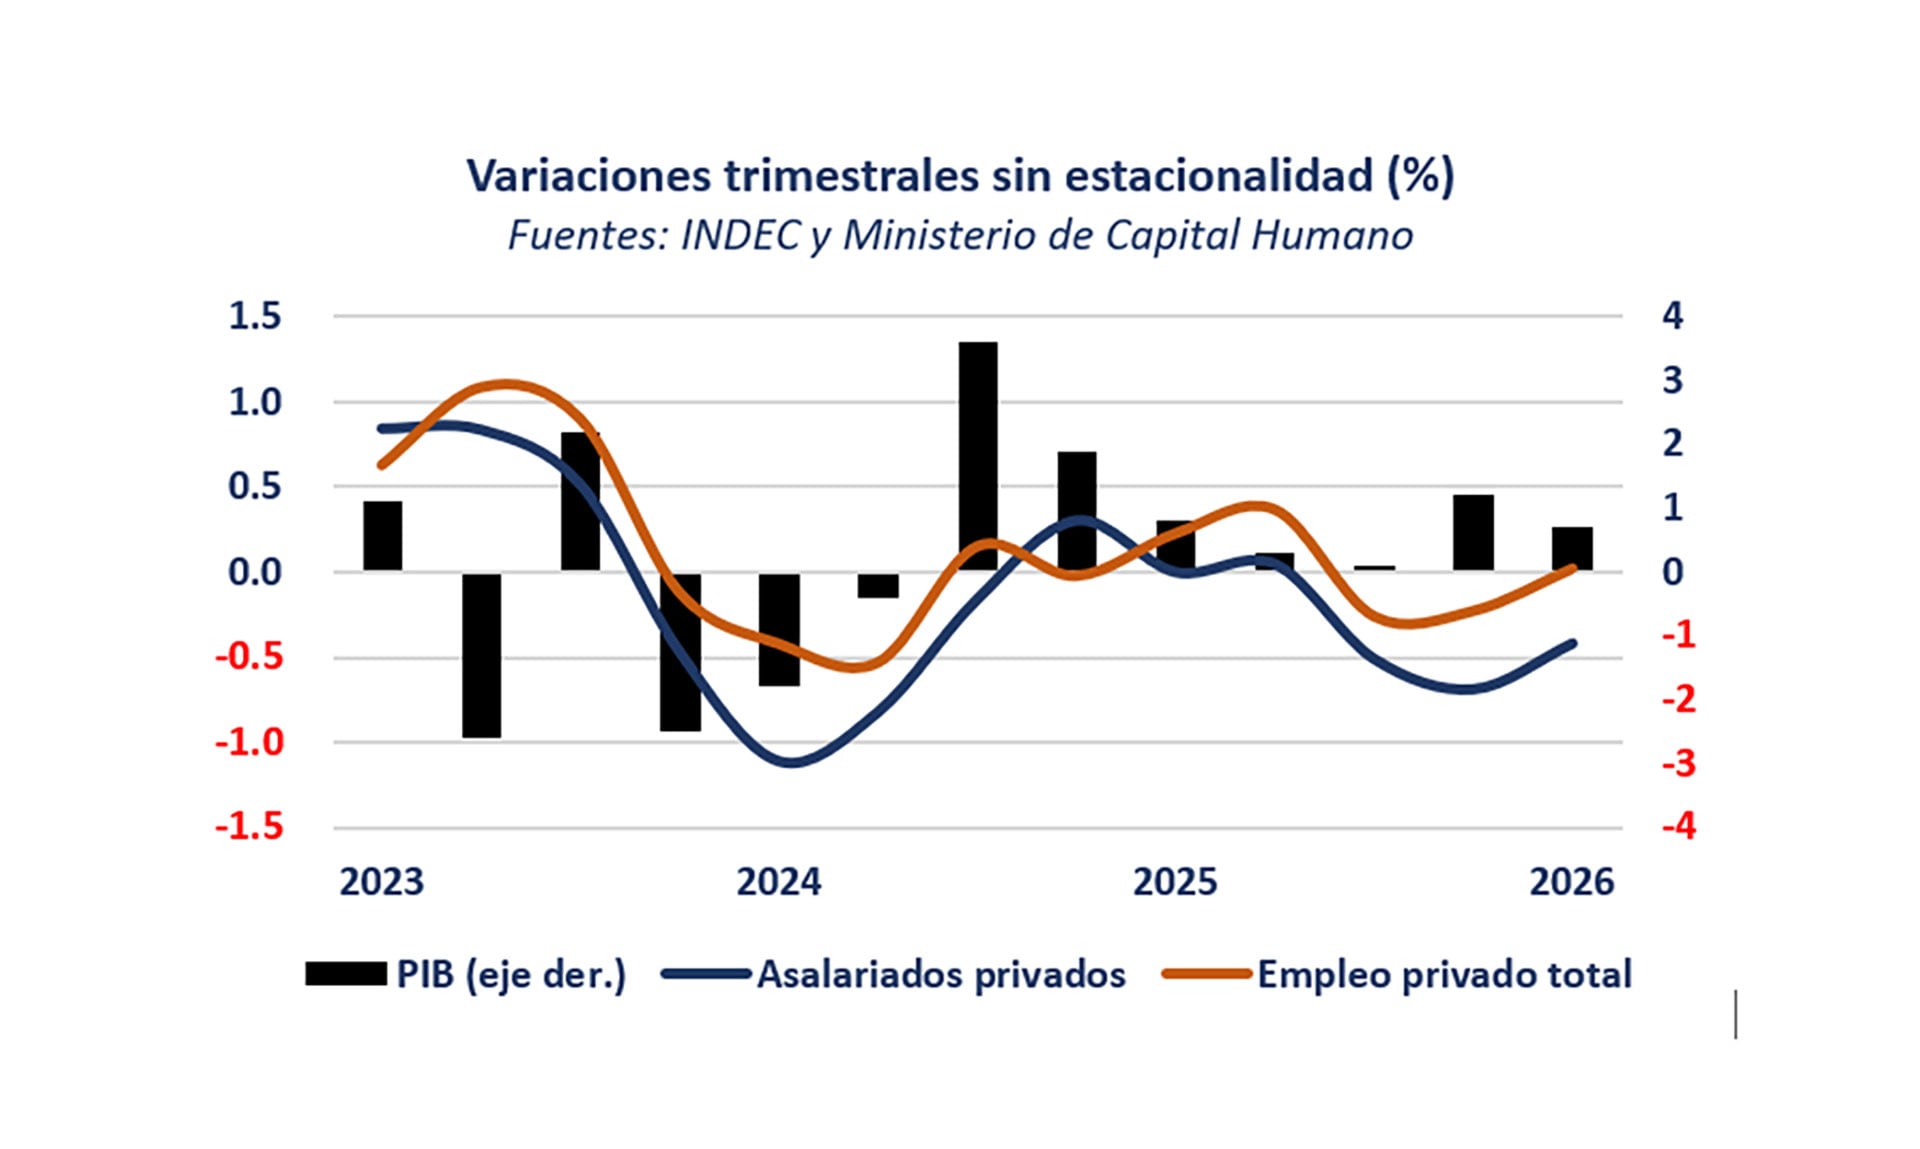
Es importante señalar que el trabajo formal ya había comenzado a contraerse en la última parte de 2023 y que en la última parte de 2024 se recuperó y luego se estabilizó en el primer semestre de 2025. En los dos últimos trimestres del año pasado y en el primero de este año volvió a contraerse (y muy probablemente también lo haya hecho en el segundo trimestre de este año), a pesar de que la economía continuó creciendo.
Si se considera el empleo privado total (asalariados privados + asalariados de casas particulares + autónomos + monotributistas) las conclusiones son similares, pero con algunas diferencias importantes: menor caída en 2024 y mejor comportamiento de 2025 en adelante. La conclusión sería que la caída del empleo privado se detuvo a partir del tercer trimestre de 2024. Pero tampoco hubo creación genuina.
La caída del empleo privado se detuvo a partir del tercer trimestre de 2024. Pero tampoco hubo creación genuina
¿Cómo explicar esta aparente contradicción? ¿Cuánto de esto es comportamiento cíclico y cuánto es el resultado de la política económica y de los profundos cambios que está experimentando el país en su estructura productiva? No hay demasiadas dudas de que el nivel actual del tipo de cambio, cierta apertura de importaciones, elevadas tasas de interés y la austeridad de la política fiscal no solo no incentivan la creación de empleo a corto plazo, sino que incluso pueden forzar a las empresas más comprometidas a reducir la cantidad de empleados.
A esto se suma la informalidad y el costo laboral, que sigue siendo alto, aunque probablemente su peso relativo al momento de explicar las variaciones sea menor al que se le atribuye.
Cambio estructural
Pero la dimensión estructural es muy importante. El cambio de matriz productiva y exportadora, con la energía y la minería ganando peso, implica la generación de empleo de alta productividad, pero baja intensidad laboral relativa.

El derrame en esos sectores (sobre todo en empleo indirecto) llevará tiempo. Y, por otra parte, está la irrupción de la inteligencia artificial (IA), todavía incipiente pero ya visible en la composición de las contrataciones y particularmente en perfiles junior de servicios profesionales.
La evidencia internacional sugiere que el efecto neto dependerá de si la IA complementa o sustituye tareas, algo que en Argentina todavía no está medido con series propias.
No hay evidencia de países que hayan crecido de forma sostenida durante varios años (no uno o dos) sin generar empleo
En síntesis, un año (o menos) de desacople entre las series de actividad económica y de empleo es una muestra demasiado acotada para concluir que la nueva trayectoria en la que está ingresando la economía argentina conlleva dificultades para crear empleos. Se necesita tiempo.
No hay evidencia de países que hayan crecido de forma sostenida durante varios años (no uno o dos) sin generar empleo. Argentina no tiene por qué ser la excepción.
El autor es profesor de Economía en IAE Business School. Esta nota se publicó en el IEM de agosto de 2026 del IAE Business School, Universidad Austral
Argentina,industria,construcción,empleo,puerto
- los problemas que las propias empresas generan y que podrían evitarse, y
- aquellos que surgen de circunstancias reales que escapan a su control (porque ocurrió un acontecimiento inesperado que nadie podía prever).
Todo proyecto inmoviliza dinero y, por lo tanto, el momento en que se producen los ingresos y egresos es fundamental para determinar su verdadera rentabilidad

Si las ventas no son realmente consecuencia de la inversión que se está evaluando, la rentabilidad estará artificialmente inflada

Las estimaciones pueden ser realizadas de buena fe y aun así resultar equivocadas porque el futuro no se comporta como se esperaba
- El deseo de que el proyecto alcance una rentabilidad imaginada desde el comienzo. Una vez planteada una cifra, puede resultar difícil modificarla, especialmente cuando quien la propuso siente que perderá credibilidad si luego debe cambiarla.
- Las presiones para cumplir objetivos establecidos para, por ejemplo, hacer un lanzamiento en una determinada fecha, aprovechar una cotización de un proveedor antes de que venza, acceder a una tasa de financiamiento que podría aumentar, utilizar beneficios fiscales que tienen una duración limitada o aprovechar un momento particularmente favorable de la economía.

- Buscan que los proyectos sean realmente rentables y generen valor para los accionistas. Para eso analizan cada variable con rigor, sin omisiones, sin incorporar ingresos que no correspondan al proyecto y sin recurrir a supuestos optimistas que no puedan respaldarse.
- Realizan análisis de sensibilidad profundos para conocer qué podría ocurrir si las principales variables evolucionan de manera desfavorable.
- La evaluación de un proyecto de inversión no termina cuando se toma la decisión de invertir, ya que se trata de una tarea continua que acompaña al proyecto durante toda su vida”.
Ningún proyecto está libre de riesgos y nadie puede anticipar todos los acontecimientos
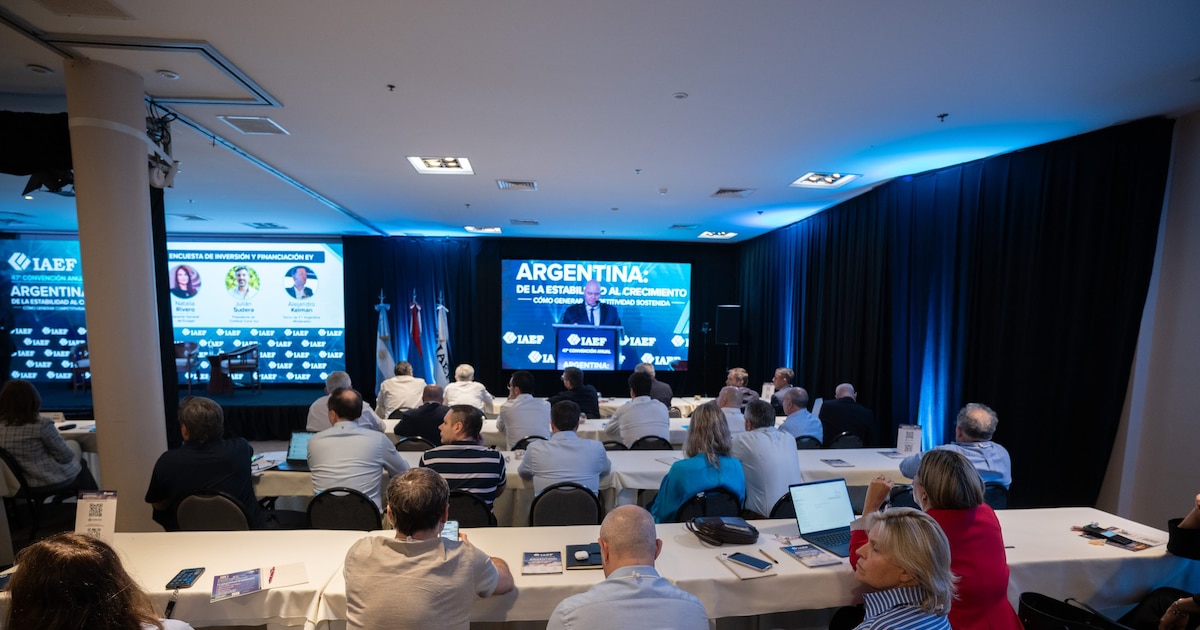
IAEF,Instituto Argentino de Ejecutivos de Finanzas,conferencia,Argentina

Warner Bros. prohibió usar a Green Lantern al spin-off de The Big Bang Theory. El resultado es el mejor episodio hasta la fecha de la serie

La Fed de Kevin Warsh está decidida a llevar la inflación por debajo del 2% anual

El discurso de Milei en la ONU: fuerte presencia de Malvinas y la posible reunión con Donald Trump

Mey Scápola, entre la dirección y la actuación: “Tengo un pie en cada lugar”

¿Se pueden conciliar la evolución de la actividad y la del empleo?

Operación disimulo: la Casa Rosada sobrelleva el vínculo con Bullrich, pero aumentan los resquemores por la PASO

La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur

Autos eléctricos e híbridos: cuánto cuesta cargarlos en casa, cuánto demora y qué se necesita para instalar el equipo

"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central

A la espera del dato oficial, estiman que en el primer semestre al menos 1,5 millón de argentinos cayeron en la pobreza

 POLITICA21 horas ago
La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur
- ECONOMIA1 día ago
"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central
- POLITICA3 días ago
Cortocircuito y quiebre entre la Casa Rosada y sus diputados por la ley de discapacidad