ECONOMIA
Argentina ya no adopta stablecoins por necesidad: las está integrando a su vida financiera


Hace cinco años, hablar de stablecoins en Argentina era hablar de refugio ante la inflación. Hoy es hablar de infraestructura.
La lectura tradicional ya es conocida: inflación persistente, un peso que se deprecia y trabas para acceder a monedas fuertes empujaron a millones de argentinos hacia activos digitales atados al dólar. Pero quedarse en esa explicación es quedarse corto. El fenómeno mutó, y lo hizo rápido.
Ya no se trata solo de resguardar valor. Hoy estos instrumentos se usan para cobrar desde el exterior, transferir fondos, pagar servicios y operar dentro de plataformas financieras digitales. Dejaron de ser una respuesta defensiva ante la inestabilidad para convertirse en parte de la rutina financiera de trabajadores independientes, empresas regionales y cualquiera que reciba dinero desde otro país. Lo vemos en casos muy concretos: un freelancer que cobra en dólares y hoy puede llevar esos fondos a nuestra plataforma para ponerlos a rendir, con la misma facilidad con la que después los retira de nuevo a su cuenta bancaria. Esa ida y vuelta, que hace apenas un tiempo implicaba fricción y costos, ya empieza a resolverse con buenas tasas para quien deposita y sin las barreras de siempre.
Hoy estos instrumentos se usan para cobrar desde el exterior, transferir fondos, pagar servicios y operar dentro de plataformas financieras digitales
La razón es simple: disponibilidad las 24 horas, un valor previsible en dólares y la posibilidad de mover dinero sin quedar atado a los tiempos ni a los costos del sistema bancario tradicional.
Argentina no inventó esta lógica, pero la perfeccionó por necesidad y se consolidó como uno de los mercados más relevantes para la adopción de stablecoins. Turquía, Nigeria y Líbano cuentan historias parecidas: cuando el acceso a una moneda estable escasea, la tecnología ocupa ese vacío.
Lo que sí es nuevo es que el crecimiento del sector dejó de depender exclusivamente de países con problemas monetarios. Redes de pago globales y compañías tecnológicas y financieras de primer nivel están entrando al terreno de las monedas digitales estables, y eso cambia la pregunta de fondo.
Ya no se discute si van a tener un lugar en el sistema financiero global. Se discute qué infraestructura va a emitirlas, custodiarlas, moverlas y conectarlas con el dinero tradicional.
Lo que sí es nuevo es que el crecimiento del sector dejó de depender exclusivamente de países con problemas monetarios
Las cifras dan una idea de la magnitud. Citi proyecta que el mercado podría llegar a 1,9 billones de dólares en 2030 en su escenario base, y hasta 4 billones en uno más optimista. Standard Chartered, por su parte, ubica el techo en 2 billones para 2028. Pagos internacionales, comercio digital, operaciones entre empresas y transacciones automatizadas serían los motores de ese salto.
Con semejante proyección sobre la mesa, conviene preguntarse qué es lo que realmente va a definir quién gana esta carrera. Y acá está el punto que casi nadie discute lo suficiente: el futuro del sector no se define únicamente por qué activo gana terreno, sino por la infraestructura que lo rodea. Las plataformas de emisión, los sistemas de custodia, las herramientas de cumplimiento normativo y los puentes entre el dinero tradicional y el digital van a pesar tanto, o más, que las monedas mismas. Ahí se va a jugar la competencia real de los próximos años.
Y esto exige una conversación más madura sobre riesgo. Que un activo busque estabilidad de precio no lo vuelve automáticamente seguro. La solidez de las reservas, la transparencia del emisor y la calidad regulatoria son variables que todavía muchos usuarios no evalúan antes de operar. Más adopción sin más educación financiera es una fórmula incompleta. El objetivo no es masificar el uso a cualquier costo, sino construir un ecosistema que la gente entienda y en el que pueda confiar.
El usuario argentino promedio entiende de wallets, tipos de cambio y transferencias on-chain con una naturalidad que en otros mercados todavía es incipiente
En esta carrera por construir esos cimientos, Argentina llega con una ventaja poco común: una comunidad ya familiarizada con activos digitales, talento técnico de primer nivel y un ecosistema fintech que aprendió a resolver problemas en condiciones adversas. Pocos países acumularon tanta experiencia práctica en tan poco tiempo.
Lo veo todos los días: el usuario argentino promedio entiende de wallets, tipos de cambio y transferencias on-chain con una naturalidad que en otros mercados todavía es incipiente. Esa curva de aprendizaje, ganada a fuerza de necesidad, hoy es un activo estratégico.
El desafío ahora no es de adopción, eso ya está resuelto. Es de conversión: transformar una respuesta nacida de la urgencia en una infraestructura financiera de largo plazo, con mejores productos, reglas claras y transparencia real. Argentina tiene todo para liderar esa transición en la región. La pregunta es si va a capitalizar esa ventaja antes de que otros lo hagan primero.
El autor es Gerente General de Nexo Argentina
—,banking,economy,finance,internet,technology







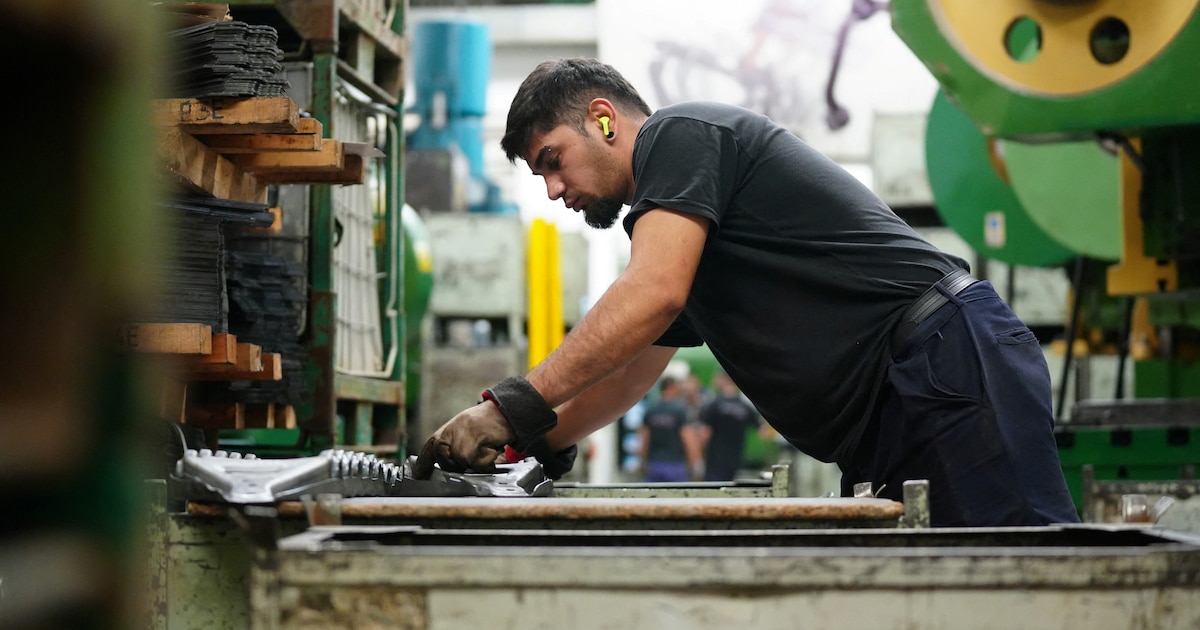
El Estimador Mensual de Actividad Económica (EMAE) de agosto registró un alza de 0,1% respecto a julio en la medición desestacionalizada y una caída interanual de 1,7%, un resultado inferior al que anticipaban los analistas. El dato que difundió este miércoles el Instituto Nacional de Estadística y Censos (Indec), reavivó la discusión sobre si la economía argentina entrará en recesión técnica durante el tercer trimestre de 2026.
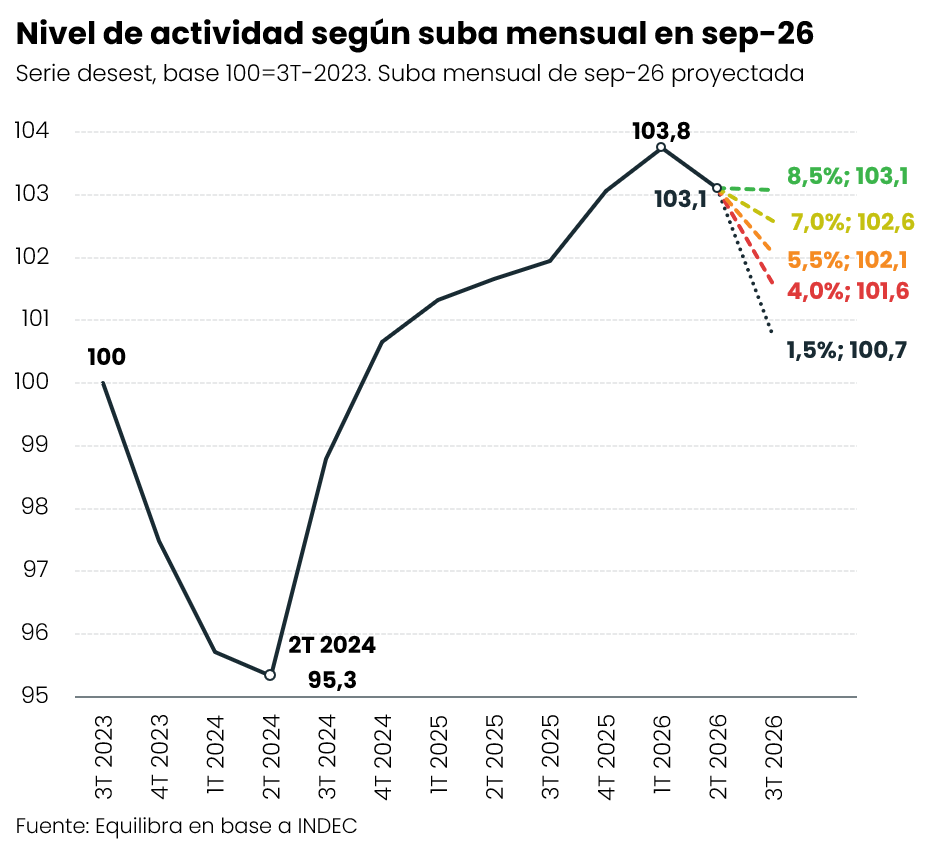
Para los especialistas consultados por Infobae, el escenario ya es prácticamente inevitable, ya que la actividad de septiembre debería saltar 8,5% desestacionalizado para que el trimestre no cierre en rojo, una cifra sin precedentes en lo que va del año. A modo de referencia, la mayor suba mensual desestacionalizada registrada en 2026 fue de 2,7%, en marzo.
La recesión técnica se define como dos trimestres consecutivos de contracción en la serie desestacionalizada del Producto Bruto Interno (PBI). El segundo trimestre de 2026 ya cerró con una caída frente al primero, y julio sumó un derrumbe de 2,9% mensual desestacionalizado. Esa base negativa es la que, según los economistas consultados, vuelve casi imposible una recuperación suficiente en el mes restante del trimestre.
Gonzalo Carrera, economista de Equilibra, precisó que la actividad “debería crecer alrededor de 8,5%” en septiembre para que el tercer trimestre cierre en el mismo nivel que el segundo. “Es muy improbable. Hoy parece imposible, diría más que improbable ya a esta altura”, señaló en diálogo con este medio.
 .responsive { width: 100%; height: auto; }
Equilibra elaboró un gráfico que ilustra distintos escenarios de suba mensual para septiembre, todos insuficientes frente al umbral de 8,5%. Según la consultora, una recuperación de 7% dejaría el nivel de actividad en 102,6 puntos, una de 5,5% lo ubicaría en 102,1, una de 4% apenas alcanzaría 101,6, y con un alza de 1,5% el indicador se situaría en 100,7, todas por debajo de los 103,1 puntos que representó el promedio del segundo trimestre.
Martín Polo, economista y presidente de Polomics, señaló: “Ya estamos en recesión, es imposible que el tercer trimestre dé positivo”. Explicó que el cálculo depende del promedio de los tres meses del trimestre comparado contra el promedio del trimestre anterior, y que el arrastre negativo del segundo trimestre, explicado en gran parte por el desempeño de abril, complica cualquier recuperación posterior. “Se compara contra bases altas. Es imposible que, por más que septiembre mejore, pueda compensar lo que se perdió, sobre todo en julio, que cayó casi 3% y esa magra recuperación de agosto”, detalló.
Polo proyectó, además, que los datos interanuales del EMAE se profundizarán en los próximos meses. “Si no acomoda, podés terminar diciembre cayendo al 3%”, advirtió, en referencia a la variación interanual del indicador.
“La economía no rebotó en agosto (+0,1%) y está 3,8% por debajo del cierre de 2025. Además, el arrastre estadístico quedó en -1,5% y debería haber crecido 8,5% en septiembre para zafar de la recesión técnica”, subrayó un informe de Estudios Económicos del Banco Provincia.
Tomás Amerio, economista en la Fundación Libertad y Progreso, señaló: “Para que este trimestre no entre en una situación de recesión técnica, el próximo dato de actividad debería marcar un aumento del 8,5% en un solo mes, situación tecnicamente imposible”.
Industria, construcción y comercio lideran el deterioro sectorial
El EMAE de agosto acumuló un avance de 1,2% en lo que va de 2026. Cinco de los sectores que integran el indicador registraron subas frente al mismo mes de 2025, encabezados por Explotación de minas y canteras, con un alza de 11,1%, y Electricidad, gas y agua, que creció 4,3%. En contraste, 10 ramas de actividad mostraron retrocesos interanuales. Industria manufacturera cayó 3,2% y Comercio mayorista, minorista y reparaciones retrocedió 3,5%, las dos con mayor incidencia negativa sobre el resultado general.
Carrera señaló que el deterioro ya no se limita a un sector puntual. “La actividad está muy golpeada, sobre todo los sectores no primarios”, afirmó. Mencionó las caídas interanuales de industria, construcción (2,5%) y comercio, a las que sumó el freno de intermediación financiera y transporte, rubros que según el economista “antes ayudaban” y ahora también retroceden.
También remarcó que el agro, uno de los motores de la recuperación en meses previos, “ya tampoco compensa”, tras registrar una caída interanual en agosto.
Un modelo académico ubica en 82% la probabilidad de recesión
El Centro de Investigación en Finanzas (CIF) de la Universidad Torcuato Di Tella (UTDT) elabora el Índice Líder (IL), un modelo que estima la probabilidad de que la actividad económica abandone su fase de expansión. Según el último informe, esa probabilidad se ubicó en 82% en septiembre de 2026, el mismo nivel que en agosto.
El IL define la recesión como seis caídas consecutivas en la serie de tendencia-ciclo del EMAE. De acuerdo con el documento del CIF, esa serie viene en retroceso desde marzo de 2026, y el dato de julio, el último disponible para ese cálculo, marcó la quinta baja consecutiva, de 0,59%. La propia serie de tendencia-ciclo del Índice Líder retrocedió 0,19% en septiembre, lo que según el centro de estudios anticipa la continuidad de la fase negativa.
El reporte del Indec sobre agosto confirmó además que el componente de tendencia-ciclo del EMAE no registró crecimiento alguno entre abril y agosto, cinco meses consecutivos de estancamiento en esa medición.
Por su parte, Joaquín Aranguiz, economista de Fundación Libertad, consideró que el dato de agosto “confirmó lo que se venía sospechando”, y que la actividad durante el tercer trimestre “entró, o estuvo muy cerca, de una recesión”. Según el economista, la mejora de 0,1% mensual desestacionalizado frena la caída pero no compensa el golpe de julio, revisado a -2,8%. “La señal es de estabilización en un nivel bajo más que de rebote, julio y agosto quedaron como los dos meses de menor actividad desde marzo de 2025”, señaló.
Aranguiz recordó que el Relevamiento de Expectativas de Mercado (REM) de fines de septiembre proyectaba una caída del PBI de 1,0% para el tercer trimestre contra el segundo, una estimación que, con julio y agosto ya conocidos, “luce optimista”. Si septiembre se mantiene en el nivel de agosto, explicó, el trimestre cerraría cerca de 2,8% abajo, y evitar esa contracción exigiría un salto de 8,6% en un solo mes, un escenario que calificó de “bastante improbable”.
El economista remarcó que, como el PBI ya había caído 0,6% en el segundo trimestre, un nuevo trimestre negativo configuraría técnicamente una recesión, aunque el dato oficial recién se conocerá en diciembre. Pese a ese diagnóstico, Aranguiz planteó una lectura hacia adelante: “Que la serie haya dejado de bajar en agosto es una señal a seguir, si septiembre confirma esa estabilidad, podríamos estar cerca del piso del ciclo, y en el inicio de una recuperación”, indicó.
Corporate Events,South America / Central America
Jornada financiera: las acciones argentinas avanzaron hasta 5% en Wall Street, pero el riesgo país volvió a subir
Los títulos tecnológicos impulsaron alzas de hasta 1,1% en los índices de Nueva York. El MSCI Merval ganó 1,6%. Los bonos Globales, que iniciaron la sesión en alza, terminaron con pérdidas de 0,2% y el riesgo país subió a 674 puntos. El BCRA compró USD 46 millones en el mercado
Crisis textil: la empresa que fabrica las camisetas de River, Boca y la Selección suspendió trabajadores por la caída de ventas
La firma, proveedora de grandes marcas deportivas internacionales, registró una reducción del 20% en sus pedidos durante los últimos tres años y pasó de 1.040 a 640 empleados. La menor actividad también obligó a adelantar vacaciones en una de sus plantas

LEGACY: Financials (TRBC),Financials (TRBC level 1),North America
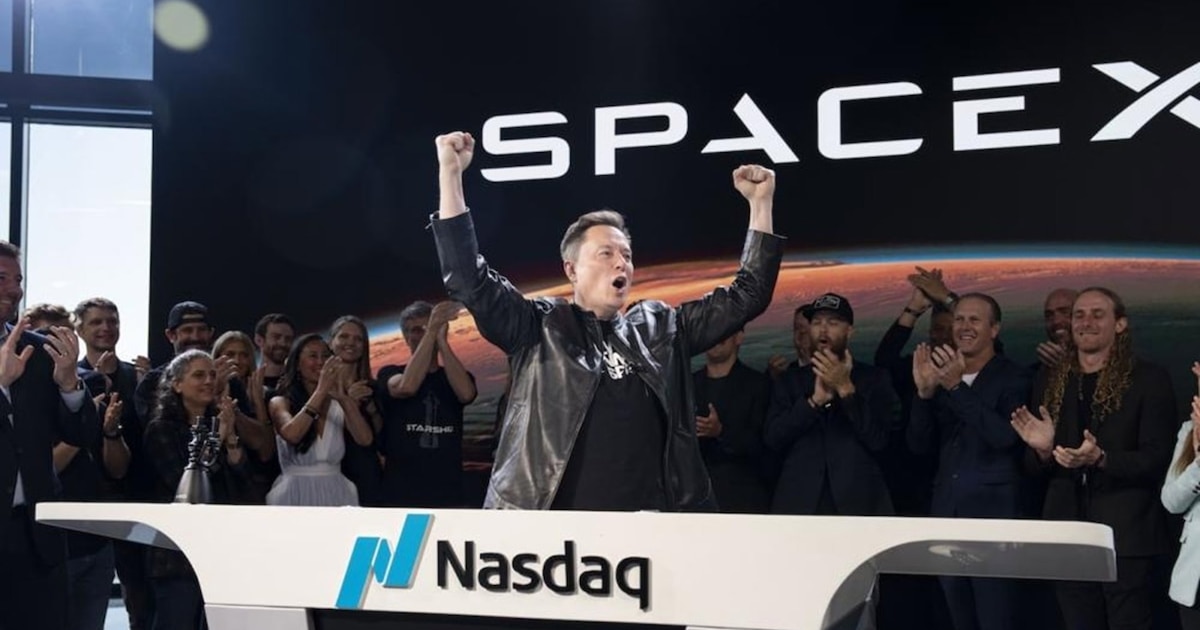

- Resultados financieros récord: La compañía registró ingresos de USD 14.600 millones, superando ampliamente las previsiones de Wall Street, y logró un beneficio por acción de USD 0,35 (frente a los USD 0,15 esperados).
- Inflexión en Inteligencia Artificial: Por primera vez, los ingresos provenientes de los servicios de infraestructura y cómputo de inteligencia artificial superaron a los de Starlink, impulsados por el uso de Grok y Cursor.
- Posible fusión con Tesla: Elon Musk reveló que los comités especiales de SpaceX y Tesla están evaluando una combinación estratégica de ambas firmas, lo que despertó un gran optimismo especulativo en los mercados.
- Revisión al alza de analistas: Bancos de inversión como Citigroup elevaron su precio objetivo para la acción hasta los USD 240, reforzando el sentimiento de compra en el sector espacial.

Escándalo con Wanda Nara: el pedido especial para su escena de sexo en la película y el detalle de los retoques digitales

Facundo Moyano y Candela Arizaga fueron citados a declarar: la Justicia analiza levantar la perimetral – Nexofin

Con Ferro como gran protagonista, se definen los ascensos y descensos del fútbol argentino: todo lo que hay que saber

El oficialismo reclamó la vuelta a comisión del proyecto de morosidad y levantó la sesión

Ocho militares heridos tras explosión de artefacto durante labores de reforestación en Honduras

Nico Paz sigue marcando la diferencia y marcó un doblete ante el Manchester United

El Gobierno pone en marcha un nuevo plan de retiros voluntarios y busca que haya 20.000 empleados menos en el Estado

Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo

“Feliz día a la mejor mamá del mundo”: el doble gesto del Chato Prada con Lourdes Sánchez y la reacción de ella

De cara al debate por el endeudamiento familiar, el Gobierno sostiene un discurso duro y considera que funciona para la imagen de Milei

 POLITICA2 días ago
El Gobierno pone en marcha un nuevo plan de retiros voluntarios y busca que haya 20.000 empleados menos en el Estado
- CLIMA3 días ago
Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo
- POLITICA2 días ago
El Gobierno reconoció que “está bajo análisis” la postura argentina en el Comité de Descolonización de la ONU