ECONOMIA
Calculadora del plazo fijo en julio 2026: cuánto gano en cada banco si invierto $300.000

El análisis de las tasas de plazo fijo vigentes en julio de 2026 muestra una dispersión significativa entre las distintas entidades bancarias y financieras del país. El monto final que recibe un ahorrista por invertir $300.000 en un plazo fijo a 30 días varía según el banco elegido y la tasa ofrecida. Los datos actualizados permiten observar diferencias que superan los $1.700 en un solo mes dependiendo de la entidad, lo que evidencia la importancia de comparar condiciones antes de tomar una decisión.
Entre los bancos de mayor presencia nacional, Banco de la Nación Argentina ofrece actualmente una tasa nominal anual (TNA) del 19%, lo que arroja un resultado de $304.684,93 para un depósito de $300.000 a 30 días. Banco Macro S.A. y Banco de la Provincia de Buenos Aires presentan tasas de 19,5% y 21%, respectivamente, ubicándose por encima de la media de los bancos tradicionales. En el segmento de bancos privados, Banco BBVA Argentina S.A. paga 18,75%, mientras que Banco Santander Argentina S.A. ofrece una de las tasas más bajas del mercado, con 16%. El rendimiento para el mismo monto y plazo en el Santander es de $303.945,21, uno de los valores más bajos del cuadro.
La diferencia entre la entidad que menos paga y la que más paga puede superar los $1.700 mensuales por cada $300.000 invertidos. Este diferencial se amplía si se considera la posibilidad de renovar el plazo fijo mensualmente a lo largo del año.
Las entidades digitales y compañías financieras muestran tasas considerablemente más altas que los bancos tradicionales. Crédito Regional Compañía Financiera S.A.U., Reba Compañía Financiera S.A. y Banco del Sol S.A. lideran el ranking con una tasa del 23%, lo que permite alcanzar $305.671,23 por cada $300.000 invertidos. Otros bancos digitales como Banco Bica S.A. y Banco CMF S.A. ofrecen tasas del 22%, registrando un resultado de $305.424,66. En este grupo, Banco Meridian S.A. se destaca con una tasa de 22,5% y un monto final de $305.547,95.
Dentro del segmento de bancos regionales y cooperativos, Banco de la Provincia de Córdoba S.A. ofrece una tasa de 20,75% y un resultado de $305.116,44. Banco Hipotecario S.A. se ubica en 20,5% ($305.054,79), mientras que Banco Dino S.A. paga 20% ($304.931,51). Estas entidades superan a la mayoría de los bancos de capital internacional y nacional en cuanto a rendimiento para el ahorrista minorista.

La comparación detallada de los rendimientos de plazo fijo en pesos a 30 días refleja una marcada dispersión en función de la entidad elegida. El monto final recibido por el ahorrista depende íntegramente de la tasa nominal anual publicada por cada banco o compañía financiera. En los bancos tradicionales, como Banco Galicia y Buenos Aires S.A. y Banco Credicoop Cooperativo Limitado, la tasa se ubica en 17,5%, lo que da como resultado $304.315,07. En el caso de Industrial and Commercial Bank of China (Argentina) S.A.U., la tasa es de 17,2% y el resultado para $300.000 a 30 días es de $304.241,10.
El acceso a tasas más elevadas suele encontrarse en bancos digitales y compañías financieras, que permiten la constitución de plazo fijo de manera 100% online, tanto para clientes como para no clientes. Esta modalidad amplía las opciones para quienes buscan maximizar el rendimiento de sus ahorros. Al mismo tiempo, la competencia entre entidades impulsa estrategias diferenciadas: mientras los bancos tradicionales priorizan la retención de clientes y la administración del riesgo crediticio, las entidades digitales apuestan a captar nuevos depositantes mediante tasas más atractivas.
El análisis de los rendimientos evidencia que la diferencia mensual entre la entidad que menos paga y la que más paga puede superar los $1.700 por cada $300.000 invertidos. Este diferencial resulta relevante para quienes eligen renovar la inversión mes a mes, ya que la brecha se amplía con el paso del tiempo. Por ejemplo, quienes colocan su capital en Banco Santander Argentina S.A. reciben $303.945,21 al mes, mientras que quienes optan por Crédito Regional Compañía Financiera S.A.U., Reba Compañía Financiera S.A. o Banco del Sol S.A. obtienen $305.671,23 en el mismo período.
La modalidad de constitución del plazo fijo resulta un factor clave. Entidades digitales y financieras facilitan la apertura 100% online, sin exigir ser cliente previo, eliminando barreras de acceso y permitiendo comparar y elegir la mejor tasa disponible en el mercado de forma ágil. Este fenómeno genera una dispersión de tasas que no se observa en otros segmentos de productos bancarios.

La política monetaria y la competencia entre entidades explican en parte la brecha existente entre los bancos tradicionales y los digitales o regionales. Las compañías financieras, al igual que algunos bancos regionales, sostienen tasas por encima del promedio de los grandes bancos, con el objetivo de atraer depósitos minoristas. En contraste, los bancos con mayor volumen de depósitos ajustan sus tasas en función de las condiciones macroeconómicas y de la administración de la liquidez.
El escenario de tasas vigentes en julio de 2026 marca un mínimo histórico en comparación con el ciclo de los últimos doce meses. En septiembre de 2025, la tasa promedio de plazo fijo a 30 días para personas humanas llegó a un máximo de 49,14%. Desde entonces, las tasas descendieron de manera constante hasta ubicarse entre 16% y 23%, según la entidad. Este descenso acompañó la estrategia de los bancos tradicionales de ajustar progresivamente sus rendimientos, mientras que las entidades digitales y financieras sostuvieron tasas por encima del promedio.
La diferencia de más de ocho puntos porcentuales entre la tasa más baja y la más alta del mercado de plazo fijo en pesos a 30 días se traduce en una diferencia de más de $1.700 mensuales por cada $300.000 invertidos. El ahorrista que compara condiciones puede acceder a mejores retornos, mientras que quienes se mantienen en entidades tradicionales reciben rendimientos por debajo de los máximos del mercado.
dinero,banco,transacción,pesos,efectivo,ventanilla,cajero,cliente,finanzas,Argentina







- La tutela del crédito: garantizar a los acreedores el cobro equitativo de sus créditos.
- La protección de la empresa: brindarle oxígeno financiero para mantener su operatoria, resguardar el empleo y seguir aportando bienes o servicios a la sociedad.
- Identificar el origen del desequilibrio económico.
- Ordenar y verificar la información contable, financiera ypatrimonial.
- Y sobre todo, proteger los activos necesarios para lacontinuidad de la empresa.
- Explicar las causas que llevaron al estado de cesación depagos.
- Acompañar un estado detallado y valorado del activo y delpasivo.
- Detallar la nómina de acreedores, los montos de sus créditosy sus vencimientos.
- Informar los procesos patrimoniales en trámite, la informaciónrelativa a los empleados y las deudas laborales yprevisionales.
- En el caso de sociedades, adjuntar sus estatutos y los últimostres estados contables
divorcio,custodia infantil,derecho de familia,mazo de juez

- Hasta $1.212.301: $79.812,80 por hijo
- De $1.212.301,01 a $1.777.957: $53.838,46
- De $1.777.957,01 a $2.052.708: $32.564,29
- De $2.052.708,01 a $6.419.726: $16.801,94

- PNC por invalidez o vejez: $310.910,91 de básico + $70.000 de bono = $380.910,91
- PNC para madres de siete hijos o más: $444.158,46 (equivalente al haber mínimo) + $70.000 de bono = $514.158,46
- Pensión Universal para el Adulto Mayor (PUAM), destinada a personas de 65 años que no reúnen los aportes para acceder a una jubilación ordinaria: $355.326,76 de básico + $70.000 de bono = $425.326,76
- Nacimiento: $93.032,34
- Adopción: $556.214
- Matrimonio: $139.297,43

Corporate Events,South America / Central America
ECONOMIA
Tras la suba del riesgo país, el Gobierno mueve fichas para reactivar la economía y el consumo
Con la vista puesta en las elecciones de medio término, los inversores operaron con cautela, pero apostando a una derrota de los republicanos en la Cámara de Representantes de Estados Unidos. Esta vez, las casas de apuestas y la encuestas coincidían en un triunfo de los demócratas por amplio margen.
Pero la realidad no influyó en Brasil, donde la Bolsa de San Pablo padeció una caída de 1,43%. El ETF que lo representa bajó 1,3% y acumula un retroceso de 2,2% en lo que va del mes. El real se devaluó 2% a 5,50 por dólar y los activos brasileros siguen sin mejorar.
En efecto, el riesgo país del país vecino se aproxima a 200 puntos básicos y desplazó a República Dominicana del top five de países de más elevado riesgo de Latinoamérica. Con dos puntos más sobrepasaría a Honduras. El ranking, que no incluye a Venezuela, es encabezado por la Argentina.
Por cierto, al país no le fue bien porque los inversores tienen cada vez más dudas sobre las elecciones presidenciales de octubre de 2027. De esta manera, la caída de los bonos Globales, que tienen ley extranjera, propiciaron que el riesgo país suba 26 unidades (+3,2%) a 831 puntos básicos.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Además del factor político, incidió la baja de los bonos del Tesoro de Estados Unidos que elevaron su rendimiento a 4,95 por ciento. Los inversores saben que los fundamentos de la economía están dentro de lo comprometido por el FMI y la Argentina forma parte de los pocos países con superávit fiscal.
Pero la falta de despegue del consumo y la actividad económica no lo favorecen y son los factores que más inciden en el voto. Tampoco la política ayuda. El anuncio de que los CEDEAR —certificados de tenencia de acciones o ETF extranjeros que cotizan al contado con liquidación (CCL)— tributarían un 15% de impuesto a las Ganancias para las compras realizadas después de octubre fue desmentido poco después. La explicación fue que se trataba de “un borrador viejo” incluido en el bloque de reformas de la Ley de Competitividad Financiera.
El Gobierno mejoró los reflejos porque sabe que necesita algo más que números macroeconómicos para lograr votos en las elecciones. Por eso, envió señales mínimas.
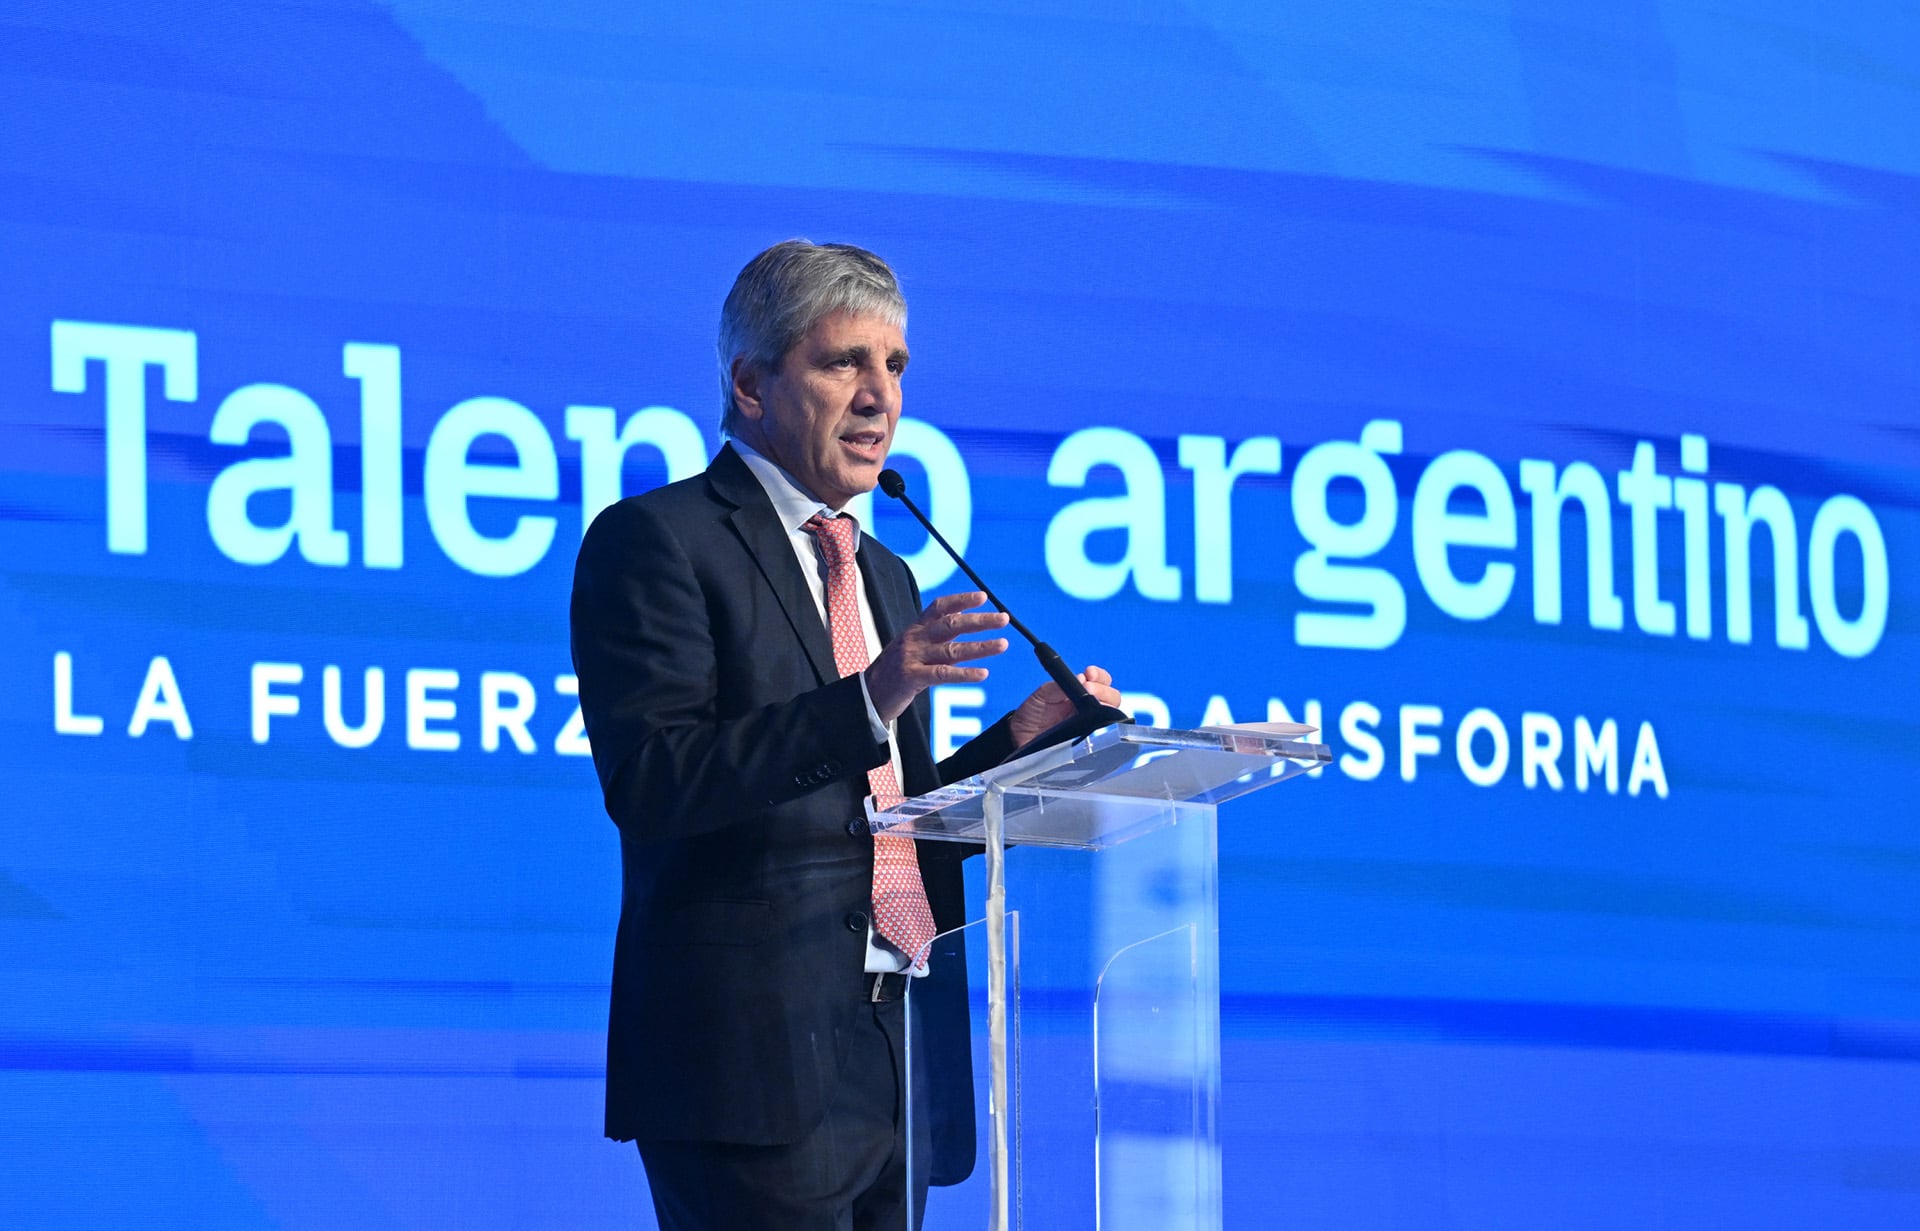
En la Conferencia Industrial de la UIA, el ministro de Economía, Luis Caputo, anunció la suspensión de embargos de ARCA para pymes hasta mayo de 2027, la búsqueda de acuerdos con las provincias para la eliminación del impuesto a los Sellos, créditos del Banco Nación a tasa fija del 20% con un plazo de 3 a 5 años para el sector automotriz y la utilización del 100% del saldo a favor por exportación para cancelar deudas aduaneras. Además, se prolongaron los subsidios al transporte y otras tarifas, sin contar que no se ha trasladado a pleno el costo del aumento del petróleo a los combustibles.
En el Mercado Libre de Cambios (MLC), el dólar mayorista respondió al igual que en otras partes del mundo, con alzas. La divisa subió 0,14% frente a las seis principales monedas del mundo. Por eso, con operaciones por USD 468 millones y con otra rueda sin compras del Banco Central, el dólar subió $5,50 (+0,4%) al récord de 1.551 pesos.
La consultora F2 que dirige Andrés Reschini señaló que “en futuros el interés abierto se incrementó USD 190 millones y se hace evidente la aceleración luego del balotaje en Brasil lo que coincide con una mayor frecuencia en las jornadas sin compras del BCRA y un tipo de cambio en alza de 1,4% desde la previa a la victoria de Lula (7 ruedas). Los activos argentinos, el peso inclusive, siguen sintiendo tanto la volatilidad internacional, como la incertidumbre política local en un contexto de altas tasas globales”.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En la plaza financiera, el MEP subió $9 (+0,6%) a $1.575, mientras el contado con liquidación (CCL) tuvo un salto de $20 (+1,2%) a $1.674. El canje o costo del cable, la diferencia entre ambos dólares, aumento a 5,80%. El “blue” subió $5 (+0,3%) a 1.570 pesos.
La Bolsa tuvo una leve reacción. El Merval de las acciones líderes aumentó 1,6% en pesos y apenas 0,4% en dólares debido al aumento del CCL. Transportadora Gas del Sur (+4,8%), Banco VALO (+4,4%) e YPF (+3,5%) fueron los papeles más destacados.
Las tasas de las LECAP, que son referencia del mercado, se mantuvieron en 1,97% para el corto plazo y subieron, a partir de abril, por encima de 2 por ciento.
El petróleo, tras la fuerte caída del día anterior, seguía en baja. En el mercado overnite, anoche el Brent cedía casi 0,50% a USD 104 por barril.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Según Matías Togni, analista de la consultora petrolera NextBarrel, “es una semana de definiciones para el petróleo, con las elecciones de Estados Unidos como factor binario para los precios. Los USD 115 del Brent de la semana pasada tenían incluidos una continuación de los ataques pasadas las elecciones, ignorando totalmente los fundamentals del mercado reciente, e hizo falta una declaración apenas vaga para desarmar esa posición que venía acumulándose hace un mes.
“Sin ataques, el precio colapsa bajo su propio peso, ya que tenemos indicadores en el mercado físico de sobreoferta en el corto plazo. Lo cierto es que las exportaciones e importaciones de octubre en crudo están en línea con los volúmenes pre guerra, a pesar de la narrativa. Sin acción militar, que con Trump no se puede descartar, va a ser difícil que el petróleo se mantenga por encima de los 100 dólares en el corto plazo”, sumó.
La volatilidad cumplió y fue a la cita, tras la buena rueda de ayer de las Bolsas de Nueva York. Anoche operaban en rojo con caídas en las acciones tecnológicas de 1,25% promedio. El Nasdaq, había subido el martes, 0,83% por un rebote en el sector de inteligencia artificial. El oro seguía en alza y marcaba 0,53% de aumento, pero está lejos de perforar el techo de USD 4.000. el dólar se debilitaba 0,46 por ciento.
La Argentina puede tener otra rueda de indefiniciones. Los bonos soberanos después de la caída, pueden tener un rebote. Por lo menos, los más cortos.
horizontal,market

Hernán Crespo anunció que será padre por cuarta vez a los 51 años: su novia Antonella Silguero está embarazada

El guiño de Harry Kane: ‘Nunca tuve realmente la oportunidad’

¿Qué es un concurso preventivo?

Los looks más espectaculares de los famosos de la PPZ Fest 25 años

El Gobierno se vuelca a polarizar con el kirchnerismo mientras enfrenta cada vez más conflictos internos

El Gobierno amplió el control aéreo por la visita del papa León XIV y habilitó el derribo de “aeronaves hostiles”

Qué pasó con el Refugio de Eli y por qué hizo enfurecer a Santi Maratea: «Fue un desastre, él nunca más le contestó y le prohibió…»

El “efecto Lula” sigue pegando en Argentina: los bonos sintieron el impacto, pero el tipo de cambio aguantó

Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez

Agustín Caulo: “El Gobierno sigue trabajando para que no se politice la visita de León XIV a la Argentina”

 CHIMENTOS2 días ago
Qué pasó con el Refugio de Eli y por qué hizo enfurecer a Santi Maratea: «Fue un desastre, él nunca más le contestó y le prohibió…»
- POLITICA14 horas ago
Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez
- POLITICA3 días ago
Karina Milei y Jorge Macri recorrieron los preparativos para la misa del Papa León XIV – Nexofin