ECONOMIA
¿Cambio de tendencia?: el crédito en pesos al sector privado volvió a crecer en junio, tras cinco meses de caída

En junio, el crédito en pesos al sector privado volvió a crecer en términos reales tras cinco meses consecutivos de retroceso, de acuerdo con un informe elaborado por First Capital Group.
El documento señala que el saldo total de préstamos en moneda nacional alcanzó los $103,1 billones, lo que representa un incremento nominal del 3,6% respecto de mayo y un crecimiento interanual del 35,6 por ciento. Al analizar la evolución ajustada por inflación, el avance mensual fue del 1,7% y el anual del 1,3%, cifras que marcan un giro respecto de la tendencia previa.
Según el análisis, la recuperación del crédito real se apoya principalmente en las operaciones comerciales, que lograron superar la inflación y compensar la debilidad de los segmentos vinculados al consumo de las familias.
Guillermo Barbero, socio de la consultora, sostuvo: “Luego de cinco meses de retroceso, por fin alcanzamos un mes con variación positiva en términos reales, si bien el incremento anual es muy modesto, se produce al sexto mes un cambio en la tendencia. Nuevamente fueron las operaciones comerciales las que superaron la barrera de la inflación y compensaron el magro desempeño de las carteras asociadas con los particulares”.
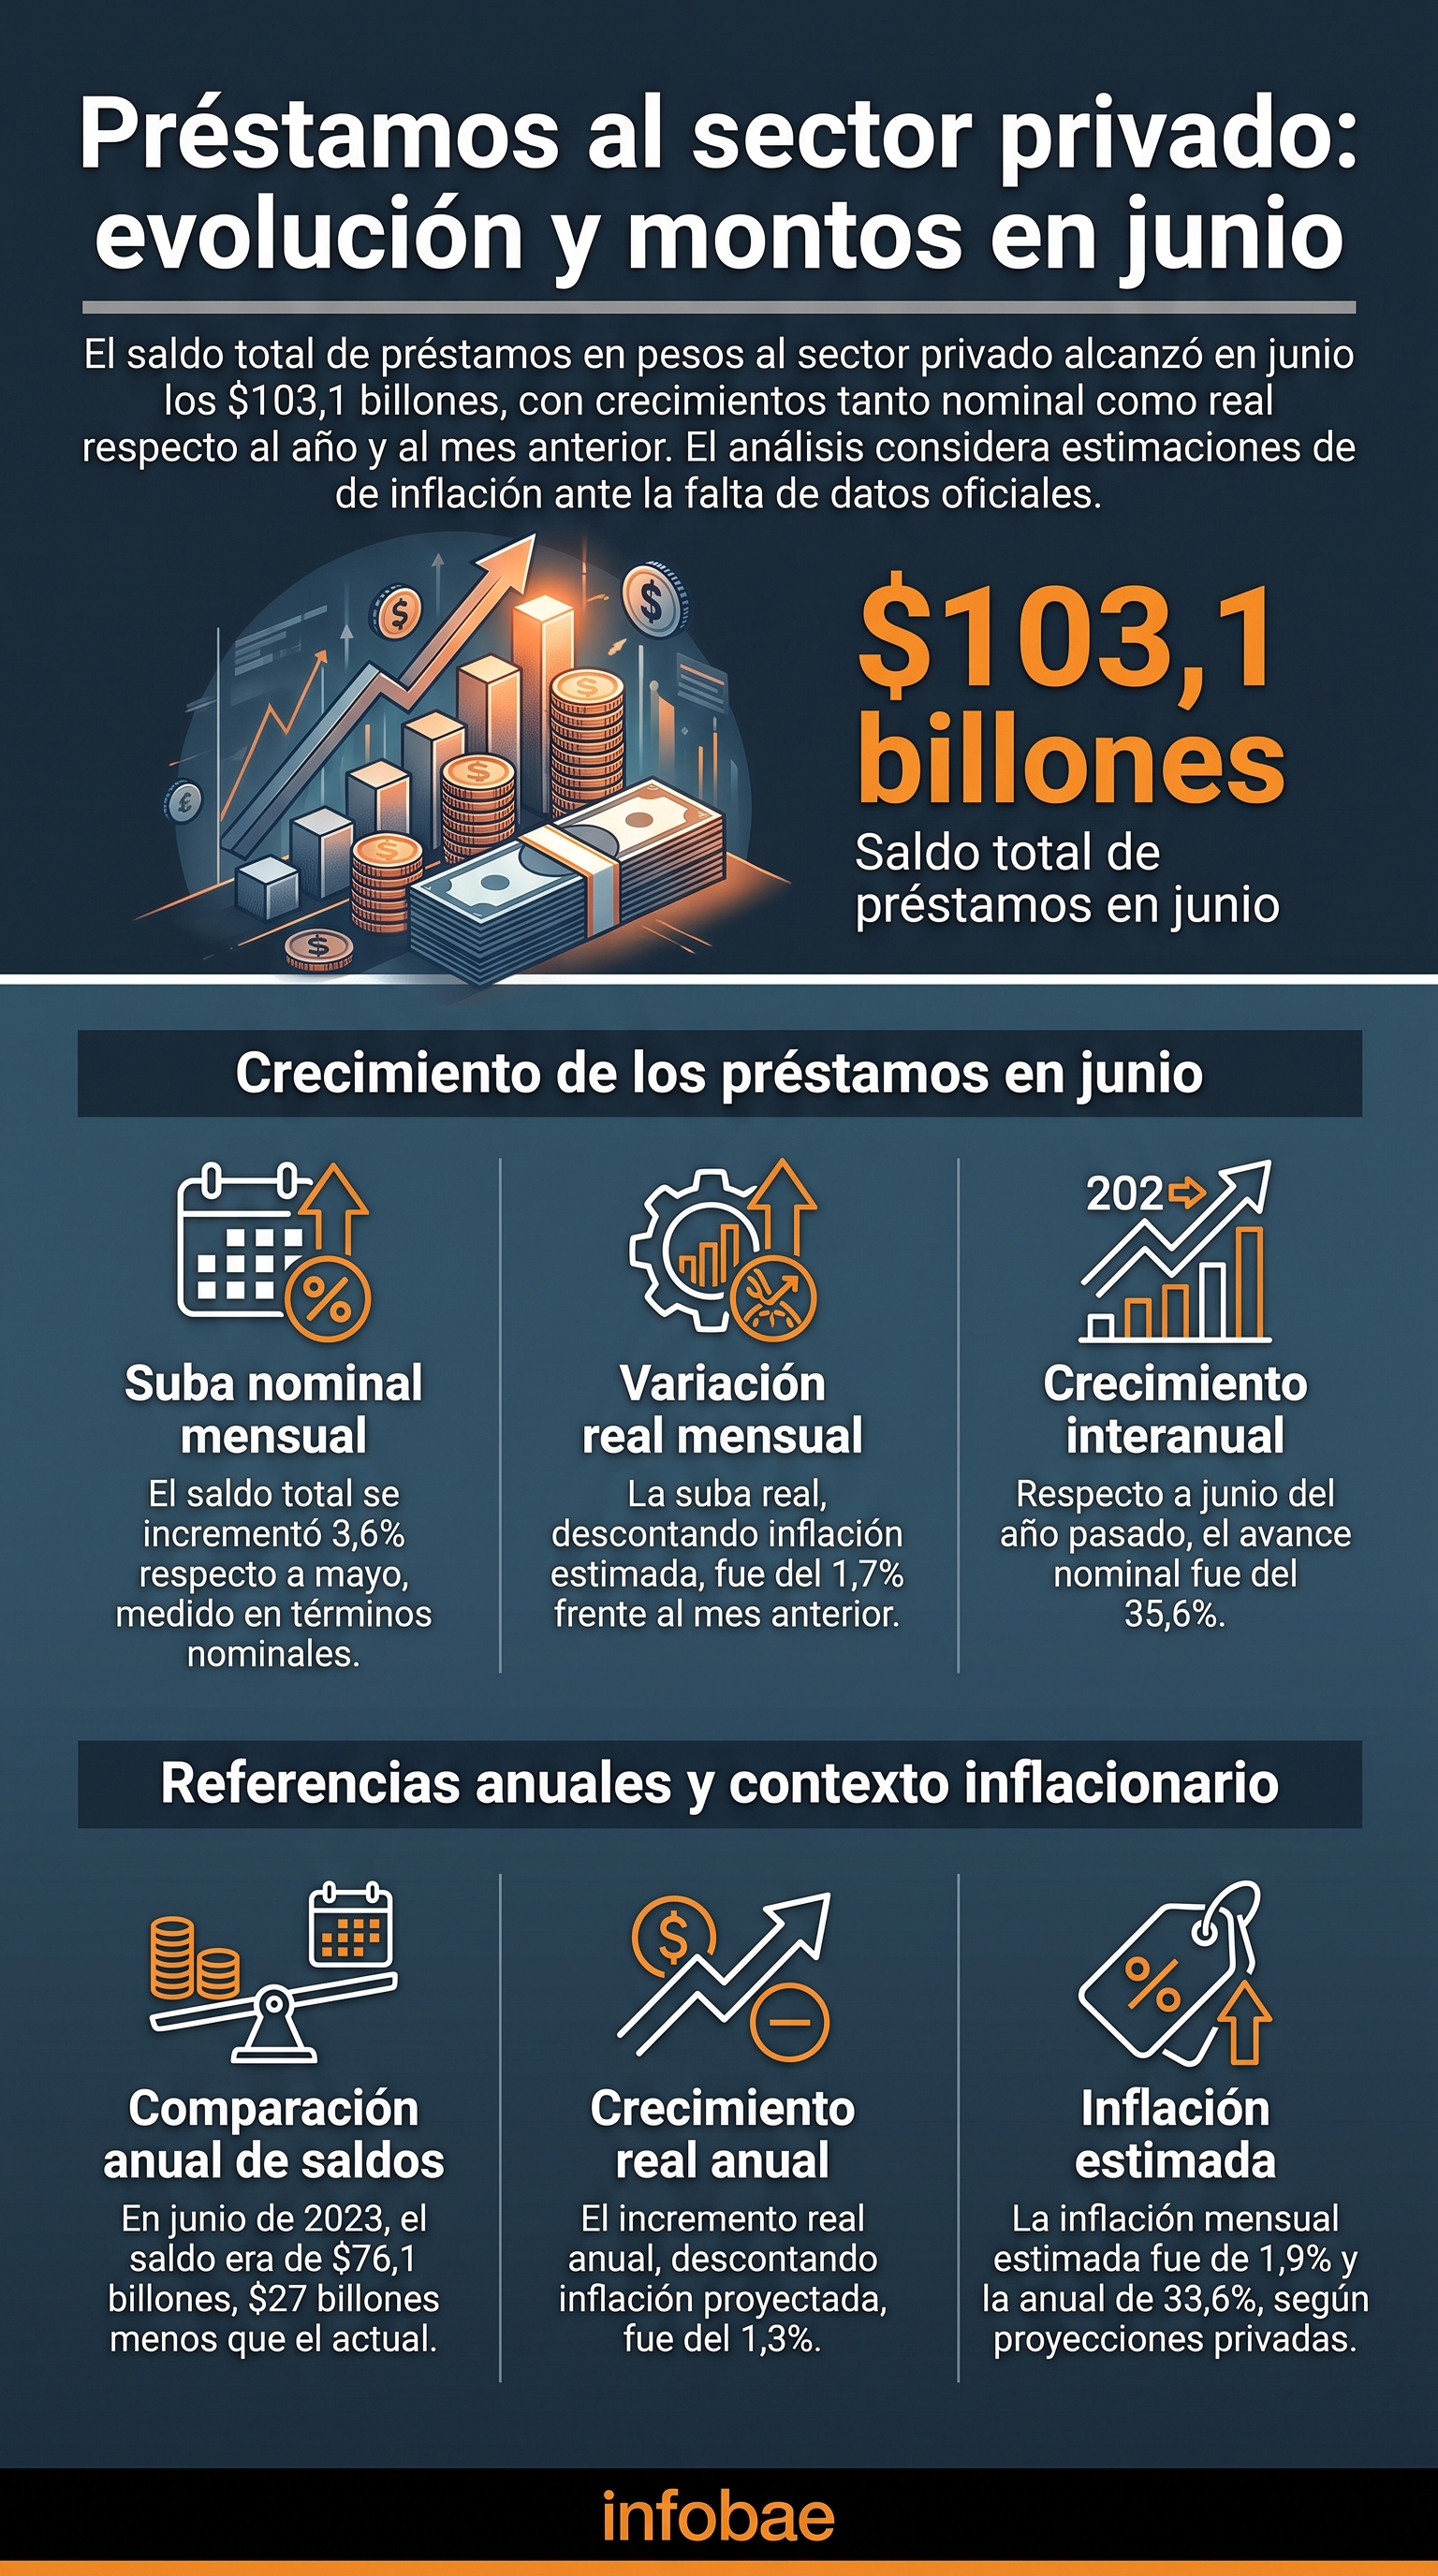
El informe detalla el comportamiento de las principales líneas de préstamos. En el caso de los préstamos comerciales, el saldo totalizó $34,9 billones, con una suba nominal del 6,4% en el mes y un crecimiento del 30,5% en comparación con junio de 2025. La variación real mensual fue del 4,5%, aunque en la comparación interanual todavía persiste una caída del 2,5%.
Barbero explicó que “por segundo mes consecutivo, encontramos un crecimiento real en esta línea, la demanda volvió sobre las operaciones en pesos en un mes donde se produjo algún movimiento en el tipo de cambio, encareciendo las operaciones en moneda extranjera. No obstante todavía no alcanzamos los valores a los cuales se había llegado un año atrás”.
En cuanto a los préstamos personales, el saldo ascendió a $21,2 billones, con un alza nominal del 0,9% mensual y del 30,0% anual. No obstante, el análisis ajustado por inflación muestra una baja del 1,0% en el mes y una disminución anual del 2,9%. Se trata del noveno mes consecutivo con retroceso en términos reales para este tipo de financiamiento.
“El nivel de tasas es todavía muy alto en relación a la inflación esperada, esto pone freno a la demanda de nuevas operaciones, por otra parte la irregularidad de la cartera ha restringido mucho la oferta por parte de las Entidades Financieras y en la actualidad se encuentran más abocadas a recuperar los ratios de mora antes de avanzar comercialmente”, indicó Barbero.

El uso de tarjetas de crédito mostró un saldo acumulado de $25,2 billones, lo que implica una suba nominal del 2,6% mensual y del 29,2% anual. En términos reales, el incremento mensual fue del 0,6%, aunque la comparación interanual marca aún una baja del 3,4 por ciento. El informe atribuye el repunte a las promociones bancarias y a la extensión de planes de cuotas sin interés.
De acuerdo con Barbero, “el regreso de las promociones bancarias, asociadas a importantes jugadores del comercio minorista, impulsó con éxito la vuelta del consumo con tarjetas. También se observó la aplicación de cuotas sin interés en plazos más extendidos (hasta 18 cuotas) y promociones para el uso de tarjetas a través de los aplicativos propios que utilizan el código QR”.
En el caso de los créditos prendarios, el saldo sumó $6,3 billones, con una suba nominal del 1,1% mensual y del 28,8% anual. Sin embargo, en el análisis real se advierte una baja mensual del 0,8% y una merma anual del 3,7%. Las ventas de automóviles cero kilómetro siguen por debajo de los registros de 2025.
Por último, los créditos hipotecarios, incluidos los ajustables por inflación (UVA), mostraron un saldo de $7,9 billones, con un crecimiento nominal del 3,5% mensual y del 106,8% en la comparación interanual. En términos reales, la suba fue del 1,6% mensual y del 54,5% anual. El informe destaca que, después de cuatro meses de variaciones reales modestas o negativas, el segmento hipotecario vuelve a mostrar una expansión relevante. La baja en los índices que actualizan las cuotas y la deuda estimuló el interés por este tipo de financiamiento.
dinero,pesos argentinos,billetes,transacción,pago,economía,comercio,Argentina,finanzas,efectivo




- La tasa de interés en dólares, mucho más baja que la tasa en pesos porque corresponde a una moneda con inflación baja.
- La tasa de devaluación del peso durante la vida del préstamo: como la empresa recibió pesos, convirtió esos dólares a pesos al inicio y, al final, debe volver a comprar dólares para cancelar la deuda. Cualquier suba del tipo de cambio encarece la operación en pesos, más allá de lo que indique la tasa de interés en dólares.
La regla de decisión se reduce, entonces, a comparar dos números: la tasa de interés en pesos contra la suma de la tasa de interés en dólares más la devaluación del período

Al momento de pedir el préstamo, nadie conoce todavía cuánto va a devaluar el peso
dólares estadounidenses,pesos argentinos,ilustración,economía,finanzas,falsificación
ECONOMIA
Martín Kalos, de Epyca Consultores: “La contracción económica del segundo trimestre no fue un accidente”
“La mayor parte de la economía no crece, en particular los sectores intensivos en trabajo”

“El mercado financiero siempre va a festejar que el Estado ahorre para pagar sus deudas”

“Hoy las empresas de muchos sectores, y en particular las industriales, tienen demasiada capacidad ociosa. Con una demanda deprimida, no hay razón para invertir”

“Toda esta precarización laboral y de la vida, en el contexto de nuestra sociedad, recae principalmente en las mujeres y así agrava aún más la desigualdad de género en Argentina”

“Argentina mejoró en el plano financiero, pero no deja de tener en buena medida los mismos riesgos de siempre y en 2027 se suma la incertidumbre electoral”

“O el Gobierno está sobre-estimando nuevamente cuánto crecería la economía en 2026, o está planteando que en 2027 tendríamos una recesión importante”
ECONOMIA
Caputo y Kicillof en Nueva York ante inversores: con qué se volvió cada uno y lo que lograron sin coincidir en una sola palabra

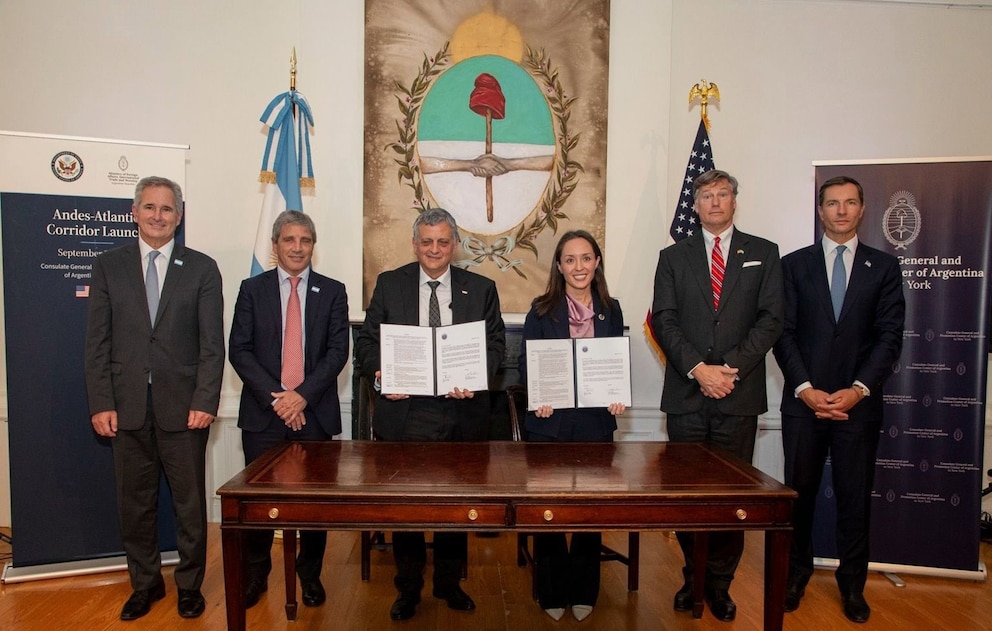

Los encuentros estuvieron enfocados en política exterior y en proyectos de infraestructura, pero no generaron expectativas inmediatas frente a los problemas de la microeconomía
Luis Caputo,Axel Kicillof,Argentina,política,economía,finanzas,líderes,contraste,gobierno,oposición

El shock que monitorea el Gobierno, los pronósticos para la economía y la interna libertaria que se profundiza

1984 fue el año en que Hollywood aprendió a fabricar héroes de acción en serie

Retiran toneladas de sargazo de las playas de Tela en una jornada para proteger el turismo en Honduras previo al feriado morazánico

Cómo deciden las empresas exitosas si endeudarse en moneda local o extranjera

Lali volvió a hacer historia y brilló en su tercer River: Tini vestida de novia, lágrimas y un guiño a Fito Páez

Milei, ante el agónico intento por gobernar expectativas de largo plazo

Ex-Democrat shares abortion pill experience that left her ‘hemorrhaging in the bath’

La pobreza subió al 32,3% en el primer semestre del año y afectó a 15,5 millones de personas

Fue un polémico participante de Gran Hermano, tuvo varios escándalos con una ex y se separó de su nueva novia a 2 años en medio de rumores de infidelidad

Los salarios superaron a la inflación durante cuatro meses consecutivos, según INDEC

 ECONOMIA2 días ago
La pobreza subió al 32,3% en el primer semestre del año y afectó a 15,5 millones de personas
- CHIMENTOS3 días ago
El gesto de Moria Casán con el embajador de Noruega tras viralizarse el video con sus icónicas frases
- POLITICA3 días ago
Gira por New York: Milei se reunirá con Netanyahu y disertará en el Club Económico antes de regresar a Buenos Aires