Connect with us

ECONOMIA

Cómo funcionará la nueva norma de la CNV que frenó un circuito para las pymes que reducía el impuesto al cheque

Published

on


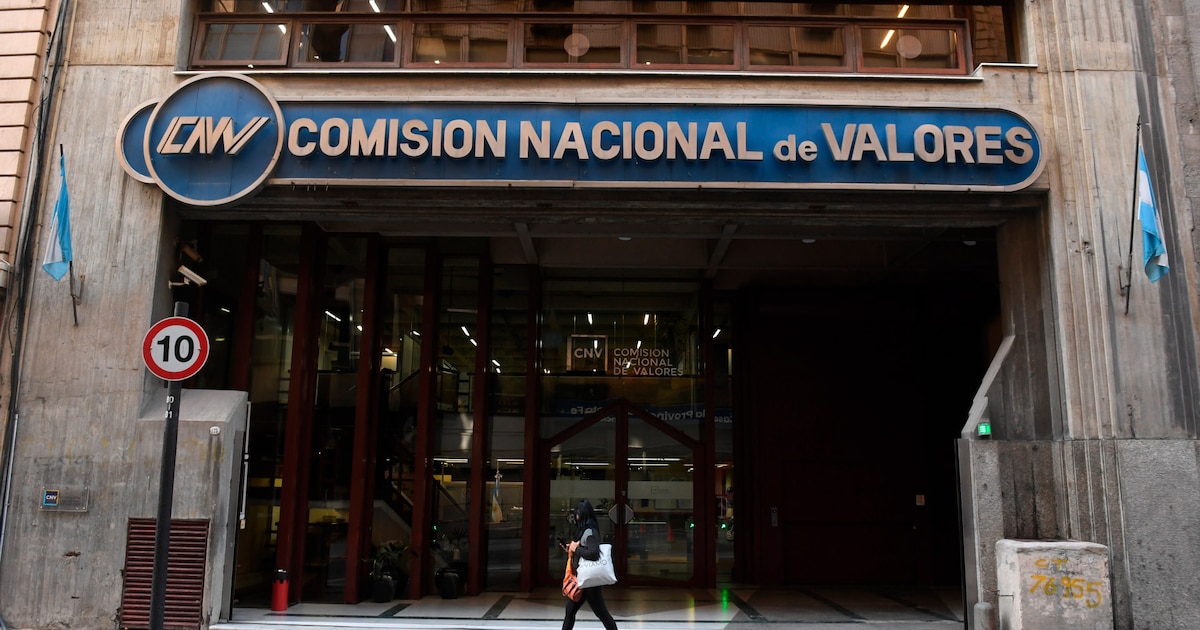
La Comisión Nacional de Valores (CNV) dispuso que la única vía para depositar o retirar dinero de las cuentas comitentes sea la transferencia desde o hacia una cuenta bancaria. La decisión impedirá a las empresas depositar cheques electrónicos en sus cuentas radicadas en un agente de liquidación y compensación (Alyc), una práctica que se había vuelto habitual para evitar el pago del impuesto al cheque, sobre todo entre las pymes.

La CNV informó que “la medida busca asegurar la disponibilidad inmediata de los fondos, eliminar eventuales rechazos asociados al uso de cheques y, al mismo tiempo, fortalecer los mecanismos de control”. No obstante, en el mercado financiero se la vinculó con la caída en la recaudación del impuesto a los débitos y créditos bancarios, nombre formal del impuesto al cheque. Con el uso del echeq, muchas empresas, en especial pequeñas y medianas, habían encontrado un modo legal de evitar el tributo llevando su dinero al mercado de capitales.

Advertisement

Por otra parte, los tributaristas destacan la sucesión de cambios en esta materia en un plazo muy corto. A comienzos de mayo, con la resolución 1139 la CNV habilitó el depósito de cheques electrónicos en cuentas comitentes sin límite alguno. Un par de semanas después, la resolución 1141 lo limitó a 2 echeqs por día y por cliente. A partir de hoy, se lo excluye por completo como medio de pago o cobro.

El mecanismo que se había habilitado en mayo consistía en depositar cheques directamente en una Alyc, sin que los fondos ingresaran primero en una cuenta bancaria. Con ese circuito, las pymes evitaban el 0,6% correspondiente al impuesto al cheque. Luego podían invertir ese dinero durante al menos un día en un fondo común de inversión, habitualmente money market, y rescatar el dinero a su cuenta. Así, obtenían un rendimiento y solo tributaban el 0,6% cuando utilizaban los fondos.

Pero el uso de los cheques electrónicos permitía una alternativa adicional. En el último paso del mecanismo anterior, en lugar de mandar el dinero a su cuenta bancaria la empresa podía pedir a la Alyc un echeq, endosarlo y usarlo para pagarle a un proveedor. De esa forma, los fondos no ingresaban al banco y la firma evitaba pagar el 0,6% del impuesto tanto en el crédito como en el débito.

Advertisement

“A partir de hoy, directamente se eliminó la posibilidad de depositar cheques en la Alyc y de pedirle uno. Entonces, las pymes que utilizaban esto como una manera de hacer una inversión financiera por lo menos de un día y de evitarse pagar el total o al menos la mitad del impuesto, ya no tienen esa posibilidad. Tienen que depositar el cheque en su banco”, explicó Sebastián Domínguez, CEO de SDC Asesores Tributarios.

(Imagen Ilustrativa Infobae)

La CNV señaló que la medida apuntó a resguardar la adecuada trazabilidad de las operaciones y “preservar la transparencia e integridad” del mercado. Pero lo cierto es que obligará a muchas pequeñas y medianas empresas a pagar el impuesto que antes no pagaban, además de quitar fondeo al mercado de capitales.

“El Gobierno habla de desregulación pero, en este caso, volvió a regular”, explicó la tributarista Elisabet Piacentini. “Hasta ahora, las pymes lo resolvían haciendo un clic en su home banking y se evitaba el pago del impuesto al cheque. Era un ahorro lógico y legal. Después de cuatro meses prohíben un circuito que funcionaba muy bien solamente por un motivo recaudatorio”, aseguró.

Advertisement

La especialista recordó que las pymes pueden recuperar parte del impuesto al cheque a través de cargas sociales o anticipos de Ganancias, entre otras vías. “Esto lleva todo un proceso de compensación, y lleva tiempo. No es lo mismo que te cobren ahora el impuesto al débito y crédito a que te lo recuperes dentro de un año. La medida perjudica a las pymes”, explicó Piacentini.

Según Domínguez, el nuevo esquema perjudica a las empresas pero en especial a las pymes, que eran las que más lo utilizaban. Y tiene tres ganadores claros: “Gana el Gobierno nacional, por la mayor recaudación del impuesto al cheque; también las provincias y CABA, porque ahora cuando la pyme deposite los cheques le van a descontar Ingresos Brutos vía SIRCREB o algún régimen recaudatorio, algo que antes con el cheque endosado se evitaba. Y ganarán los bancos, por las inversiones en su familia de fondos comunes”.

cheque,pago,transacción,finanzas,negocios,dinero,economía,inversión,transferencia

Advertisement

ECONOMIA

El Gobierno regularizará deudas por obra pública con bonos: qué impacto tendrá en el resultado fiscal

Published

on


El monto anunciado se utilizará para saldar deudas pendientes por obra pública. (Foto: Reuters)

El pago de la deuda con bonos no tendrá un impacto fiscal. (Foto: Reuters)
El régimen obliga a los contratistas a desistir de litigios para acceder a los bonos del Tesoro como forma de pago.
  • El 33% corresponderá a la Letra del Tesoro Nacional Capitalizable con vencimiento el 30 de octubre de 2026, cuya ampliación tendrá un límite de valor nominal original de $60.000 millones.
  • Otro 33% se integrará con el Bono del Tesoro Nacional capitalizable con vencimiento el 15 de enero de 2027, con un máximo de valor nominal original de $51.000 millones.
  • El 34% restante será cubierto con el Bono del Tesoro Nacional Capitalizable que vence el 30 de abril de 2027, por hasta un valor nominal original de $60.000 millones.


Corporate Events,South America / Central America,Government / Politics

Advertisement
Continue Reading

ECONOMIA

El dólar siguió estable, pero mejoró la competitividad cambiaria por la suba del real brasileño

Published

on


Con operaciones por USD 509,6 millones en el segmento de contado, el dólar mayorista permaneció negociado sin variantes, a 1.520 pesos, en la tercera rueda seguida a este nivel de cierre.

Un factor reciente para esta estabilidad cambiaria se relaciona con la apreciación del 4,8% para el real brasileño esta semana, acentuada después de las eleciones presidenciales. El dólar en Brasil cedió a 4,98 reales este martes, un piso desde el 12 de mayo.

Advertisement

Dado el peso de Brasil -como principal socio comercial- en la ponderación del Índice de Tipo de Cambio Real Multilateral de la Argentina, este indicador teórico de competitividad cambiaria que mide el BCRA mejoró un punto, a la zona de 86 puntos, a un máximo desde el 12 de septiembre. A la vez, el índice de Tipo de Cambio Real Bilateral con Brasil trepó a su punto más alto desde el 11 de mayo.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

“Mientras el real brasileño prolonga su apreciación, un factor favorable para el país, el dólar mayorista se mantiene estable en torno a los $1.520. Los operadores siguen atentos al ritmo de compras del BCRA, luego de algunas ruedas recientes en las que aceleró su intervención y aumentó su participación en la plaza”, señaló el economista Gustavo Ber.

Advertisement

“La expectativa es que cualquier período de mayor oferta comercial o financiera -proveniente del agro o de las Obligaciones Negociables- se aproveche para profundizar la acumulación de reservas y, de ser posible, avanzar en la remonetización de la economía de cara a 2027. Ocurre que dicho proceso -de ser acompañado por la demanda de dinero que suele repuntar en los próximos meses- podría ayudar mucho a la actividad y al crédito bancario”, agregó el titular del Estudio Ber.

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

El BCRA elevó el techo de su régimen de bandas cambiarias a 1.925,67 pesos. El dólar mayorista quedó ahora a 405,67 pesos o 26,7% de ese límite de flotación, la brecha más amplia desde el 8 de mayo de 2025 (27%), unos 17 meses atrás, dentro de un esquema que comenzó a regir el 14 de abril del año pasado.

Advertisement

Los analistas de Puente destacaron que “en el frente cambiario, el tipo de cambio oficial mantuvo una notable estabilidad” en un “esquema donde la política monetaria priorizó el anclaje del precio de la divisa”.

En cuanto a la compra oficial de divisas en el mercado de contado, “este flujo comenzó a mostrar una mejora hacia los últimos días de septiembre, respaldado por la reactivación de colocaciones internacionales de deuda corporativa y subsoberana (que alcanzaron USD 2.650 millones) y la liquidación de exportaciones del agro. La intervención oficial en el mercado de futuros se mantuvo en niveles mínimos y la demanda por cobertura de corto plazo en instrumentos vinculados al dólar operó con regularidad”, añadieron desde Puente.

Advertisement

“Las elecciones de Brasil actuaron como un catalizador positivo, dando apoyo a la moneda y generando la percepción de un respaldo popular a las políticas de derecha. Para Argentina, una probable victoria de Bolsonaro no solo quitaría presión sobre la moneda, sino que también representaría una oportunidad para ampliar la agenda del Mercosur en una dirección común”, evaluaron los analistas de Max Capital.

El dólar al público quedó invariable a $1.540 para la venta en el Banco Nación. El BCRA informó que en las entidades financieras el dólar minorista promedió $1.541,41 para la venta y $1.488,05 para la compra.

El dólar blue se pagó a $1.550, con una ganancia de cinco pesos o 0,3% en el día, tras haber anotado un mínimo de $1.540 por la mañana.

Advertisement

!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);

En cuanto a las compras oficiales de divisas, Ignacio Morales, Chief Investments Officer de Wise Capital, indicó que en el inicio de octubre “el promedio diario de compras superó los guarismos registrados en agosto y septiembre”, aunque “el ritmo de absorción de divisas permanece distante de las marcas máximas alcanzadas a mediados de año”.

“La necesidad de afrontar vencimientos de deuda en un contexto internacional más volátil, sumada a la proximidad de un año electoral, incrementa la necesidad de seguir acumulando reservas. Para lograrlo sin comprometer otros objetivos, el esquema parecería habilitar una mayor monetización del superávit comercial, lo que a su vez se traduce en un tipo de cambio que desliza con algo más de velocidad -aún cuando lejos del techo de la banda- y algo más de inflación, con una previsión de cerrar diciembre contra diciembre más cercana al 20% que al 10%”,consideró José María Segura, economista Jefe de PwC Argentina.

Advertisement

Asia / Pacific,Corporate Events
Continue Reading

ECONOMIA

Cómo quedaron los sueldos de empleados de comercio, bancarios y camioneros en octubre

Published

on


Tres de los gremios más importantes tuvieron aumentos este mes, a partir de las distintas negociaciones paritarias. Cómo quedaron los básicos


Advertisement

Puntos importantes

Checkbox Checked
Octubre trajo subas salariales para empleados de comercio, bancarios y camioneros.
Checkbox Checked
Comercio subió 1.9%, mientras que el salario de bancarios se ajustó por inflación.
Checkbox Checked
Camioneros tuvieron un aumento 1.8%, como parte del inicio de acuerdo 9,9% hasta febrero, más un bono.

Cómo quedó el sueldo de empleados de comercio en octubre 2026

  • Maestranza A: $1.303.900
  • Maestranza B: $1.307.292
  • Maestranza C: $1.319.176
  • Administrativo A: $1.316.632
  • Administrativo B: $1.321.729
  • Administrativo C: $1.326.821
  • Administrativo D: $1.342.103
  • Administrativo E: $1.354.836
  • Administrativo F: $1.373.514
  • Cajeros A: $1.320.875
  • Cajeros B: $1.326.821
  • Cajeros C: $1.334.462
  • Auxiliar A: $1.320.875
  • Auxiliar B: $1.329.365
  • Auxiliar C: $1.357.383
  • Auxiliar Especializado A: $1.331.067
  • Auxiliar Especializado B: $1.346.346
  • Vendedor A: $1.320.875
  • Vendedor B: $1.346.349
  • Vendedor C: $1.354.836
  • Vendedor D: $1.373.514

Sueldo de bancarios para octubre tras la paritaria

  • Salario inicial base: $2.505.061,24.
  • Adicional por participación en las ganancias (ROE): $72.413,50.
  • Sueldo total bruto para la categoría inicial: $2.577.474,74.

Sueldo de camioneros para octubre 2026

  • Septiembre: 1,8%
  • Octubre: 1,7%
  • Noviembre: 1,7%
  • Diciembre: 1,6%
  • Enero de 2027: 1,6%
  • Febrero de 2027: 1,5%

Cuánto cobraron los camioneros en octubre

  • Conductor de primera categoría: $1.095.276,83 mensuales ($45.636 por día).
  • Conductor de segunda categoría: $1.075.758,58 mensuales ($44.823 por día).
  • Conductor de tercera categoría: $1.056.220 mensuales ($44.009,19 por día).
  • Transportistas de caudales: $1.177.561,55 mensuales ($49.065,06 por día).
  • Choferes con firma registrada: $1.264.673,91 mensuales ($52.694,75 por día).
  • Maquinarias especiales y grúas: varió desde $1.114.803,28 al mes (hasta 10 toneladas) hasta $1.996.413,45 mensuales (más de 300 toneladas).


paritarias,empleo,sueldo,actualidad

Continue Reading

Tendencias