ECONOMIA
El tecno-feudalismo: el nuevo poder global

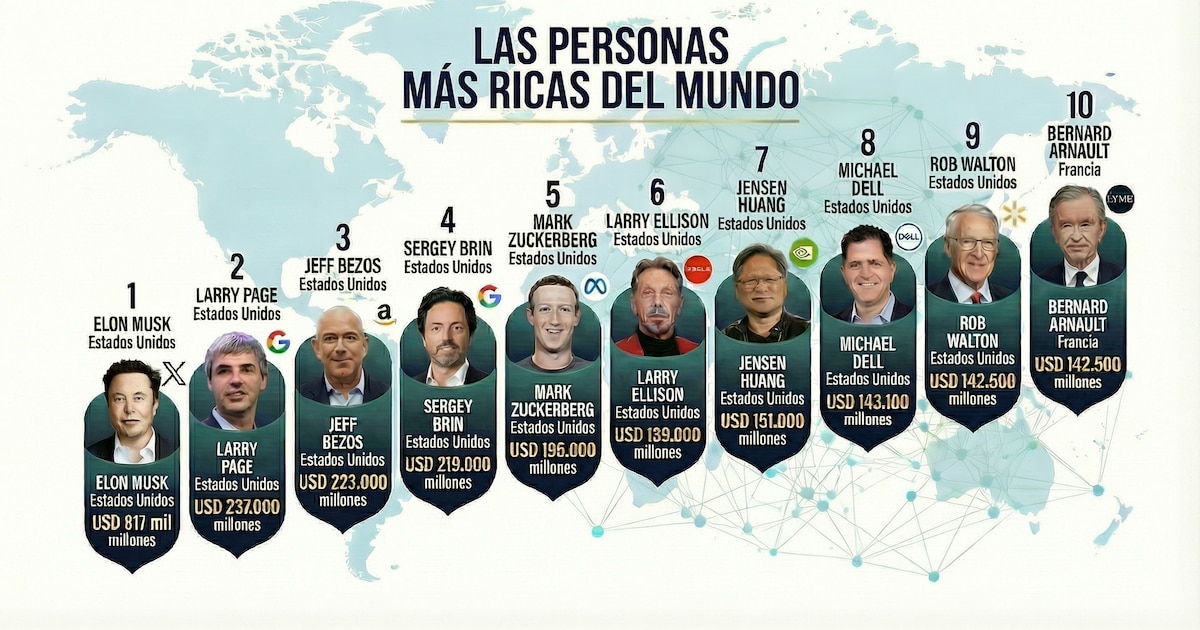

La diferencia con el pasado está en qué poseen los nuevos magnates, qué tecnologías controlan y hasta dónde llega su influencia

Las plataformas construyen espacios digitales dentro de los cuales otros interactúan, venden, compran, trabajan, producen información y generan datos

No elegimos entre vivir dentro o fuera de la revolución tecnológica. Elegimos, cada vez más, de qué manera vivir dentro de ella

El capital atrae más capital. Los datos permiten mejorar algoritmos que generan nuevos usuarios, que producen todavía más datos

En el siglo XXI tendremos que preguntarnos si datos, capacidad computacional, inteligencia artificial y servicios de nube deberían comenzar a formar parte de esa misma conversación

Riqueza,multimillonarios,fortuna,Elon Musk,Jeff Bezos,Mark Zuckerberg,Bernard Arnault,economía,finanzas,global







La principal diferencia dentro del sistema previsional estuvo marcada por el tratamiento del bono extraordinario destinado a quienes perciben los haberes más bajos
El promedio general de las prestaciones previsionales registró una pérdida real acumulada de 5,5% frente a la inflación desde noviembre de 2023
Las jubilaciones actualizadas exclusivamente por movilidad registraron una mejora marginal frente al IPC durante el último año
La AUH exhibe una recuperación histórica en términos reales y los haberes actualizados íntegramente por movilidad lograron recomponer parte del terreno perdido
ANSES,Argentina,jubilación,pensión,trámite,beneficio,fila,oficina,ciudadanos,cobro
ECONOMIA
El riesgo país escaló 230 puntos y las acciones argentinas se hundieron hasta 25%, en una semana muy negativa de Wall Street
Mientras que Wall Street profundizó las caídas y se extendieron las liquidaciones de algunas acciones vinculadas a la IA, el riesgo país argentino se acercó a los 1.100 puntos básicos y las amplias pérdidas afectaron a todos los bonos en dólares y las acciones.
A la vez, el dólar mayorista subió más de 2% y tocó un nuevo máximo nominal al ascender a 1.580 pesos. La devaluación del peso parece acelerarse en noviembre, con un incremento de 46 pesos o 3%, tasa que apunta a superar a la inflación del período.
“En la semana que acaba de finalizar el tipo de cambio mayorista subió 36,50 pesos (+2,4%), la corrección alcista más importante para una semana de operaciones desde la que finalizó el 19 de junio pasado”, precisó Gustavo Quintana, agente de PR Corredores de Cambio.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El dólar al público avanzó 25 pesos o 1,6%, a $1.595 para la venta, según la referencia del Banco Nación, también en récord nominal. El BCRA informó que en las entidades financieras la divisa minorista promedió $1.601,32 para la venta y $1.548,41 para la compra.
El dólar blue ascendió con fuerza, unos 105 pesos o 6,7% semanal, a 1.675 pesos. También alcanzaron niveles máximos las paridades financieras del “contado con liquidación”, que avanzó a $1.794,18 (+7,2%) y el dólar MEP, a $1.700,72 (+7,7%).
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
La brecha cambiaria entre el dólar mayorista y el “contado con liqui” superó así los 200 pesos o un 13,6%, la más amplia desde el 11 de abril de 2025, cuando fue del 24% en la última jornada previa al levantamiento del “cepo” o restricciones a la demanda de individuos.
La devaluación del real
Por otra parte la devaluación del peso argentino no fue ajena al recorrido del real brasileño. El dólar en Brasil subió 29 centavos o 5,1% desde el viernes 13, a 5,95 reales por unidad, un máximo desde enero de 2025.
“Con un contexto internacional muy hostil y un creciente ruido político local, los activos argentinos siguen sin encontrar piso. La fuerte suba del dólar global y la devaluación del real dejaron bajo el corredor cambiario implícito, por lo que el mercado optó por cubrirse”, señalaron los expertos de IEB.
Las reservas internacionales del BCRA cedieron USD 187 millones, a USD 49.362 millones (el oro, que integra los activos, perdió 8,7%), mientras que la entidad absorbió en el mercado un total de USD 121 millones en cuatro ruedas operativas, dado que el viernes 20 no intervino.
“Aun así, el BCRA siguió comprando para atender los vencimientos del Tesoro de enero, cuyo pago no está en duda. Diciembre podría abrir una ventana favorable para acelerar las compras, gracias a la mayor demanda estacional de pesos y a la liquidación de una buena cosecha de trigo”, añadieron desde IEB.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
Los títulos Globales -en dólares con ley extranjera- de Argentina que son negociados en Wall Street completaron una pérdida promedio de 7% semanal. En lo que va del año, los precios de la deuda pública en dólares se hunden un 18% en promedio.
Del mismo modo, el riesgo país de JP Morgan, que mide la brecha de las tasas de retorno de los bonos del Tesoro de los EEUU -hoy cerca del 5% anual- con similares emisiones emergentes, escaló 236 unidades (+28%) para la Argentina, en los 1.070 puntos básicos, su nivel más alto desde el 24 de octubre del año pasado.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El índice MSCI Merval de la Bolsa de Comercio de Buenos Aires perdió en la semana perdió solo 1% en pesos, en los 80.679 puntos. No obstante, la caída en dólares se amplió a 11%, debido al salto del “contado con liquidación”, tras cinco sesiones de pérdidas medidas en “moneda dura”. El panel de acciones líderes cerró el “gap” respecto de la rueda del 24 de octubre de 2025, previa a las elecciones legislativas.
Las acciones argentinas fueron completamente castigadas por el contexto global y local, además de las expectativas. YPF se desplomó 12,5% en dólares y el ADR regresó a USD 32,32 su nivel más bajo en dos años, Grupo Galicia se hundió 13,8% a USD 25,29 -piso desde marzo de 2024-, Mercado Libre descontó 8,6% -mínimo desde octubre de 2023-; Pampa Energía, un 5,4% y Vista Energy, un 9,4 por ciento. Las mayores caídas semanales correspondieron a Satellogic (-25,3%), Supervielle (-23,1%) y Bioceres (-17,2%).
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El equipo de Research de Puente indicó que “la semana estuvo marcada por caídas fuertes en los mercados internacionales y locales. En particular, los bonos soberanos cayeron más de cinco dólares, subió el tipo de cambio, el riesgo país superó los mil puntos y se amplió la brecha cambiaria”.
“No obstante, también dejó señales favorables en los frentes fiscal y externo, junto con avances legislativos que requirieron concesiones del Gobierno. El superávit primario acumulado a octubre alcanzó aproximadamente el 1,4% del PIB, con ingresos que crecieron por encima del gasto y una marcada contención de los subsidios energéticos. En paralelo, el superávit comercial mensual llegó a USD 3.400 millones”, añadieron desde Puente.
“Donde no hay signos de estrés es en el comercio exterior: el superávit de bienes suma 35 meses consecutivos y las exportaciones de octubre superaron los USD 10.000 millones”, refirió un informe de GMA Capital. “La política empieza a ordenar la agenda de 2027. El oficialismo consiguió dictamen en el Senado para suspender las PASO y el calendario provincial anticipa elecciones desde febrero, con Neuquén y Tucumán entre las primeras. Mientras tanto, la confianza del consumidor retrocedió 1,3% en noviembre y la falta de trabajo encabeza las preocupaciones de los hogares”, añadió.
Cifras rojas en Wall Street
En Wall Street arreciaron las dudas sobre el futuro de los desarrollos de IA y los elevados costos de inversión que incrementaron los niveles de endeudamiento en las principales compañías, junto con las crecientes expectativas por la suba de tasas de la Reserva Federal de los EEUU.
El panel tecnológico Nasdaq recortó un 10% semanal, el S&P perdió 10,5% y el índice Dow Jones de Industriales resignó un 8 por ciento.
Los analistas de TSA Bursátil recordaron que “esta semana el mercado global estuvo marcado por dos eventos clave del universo IA. El martes, Nvidia presentó su primer balance tras la salida de Jensen Huang, en medio de una fuerte presión sobre la acción, que acumula una caída de -39% desde principios de octubre. Por su parte, el jueves debutó Anthropic en Nasdaq con la mayor IPO de la historia. El foco pasa ahora a la capacidad de la compañía de sostener su crecimiento de ingresos frente a compromisos de gasto en cómputo y chips elevados”.
“Que se estabilicen los ánimos entre las tecnológicas resulta condición necesaria para que los inversores vuelvan a reforzar apuestas ya que de fondo el sentimiento sigue siendo positivo, y hay consenso de que -por el momento- podría estar transitándose una saludable -y hasta oportuna- corrección”, definió el economista Gustavo Ber.
Business,Corporate Events,North America
ECONOMIA
Ante el freno de la actividad, el Gobierno descarta un cambio de rumbo, se ata a la ortodoxia y profundiza el ajuste
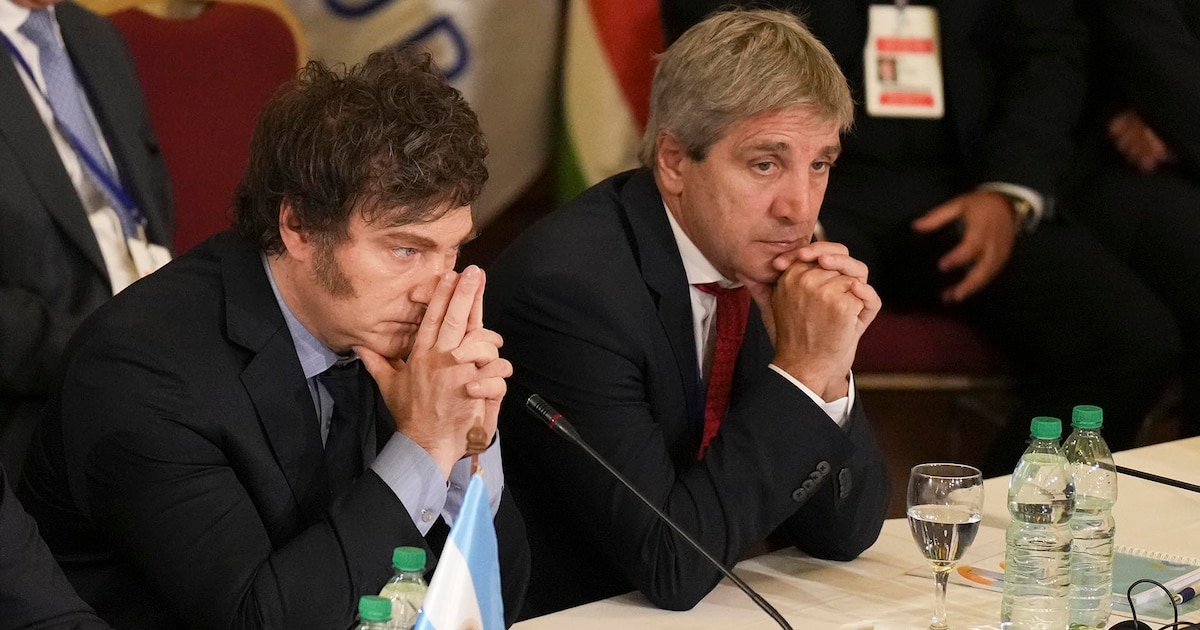
La actividad económica encendió una luz amarilla en el tablero del Gobierno, pero el equipo de Javier Milei no prevé cambiar de carril. Ante indicadores que anticipan una recesión técnica en el tercer trimestre, la respuesta oficial será más disciplina fiscal y monetaria: menos pesos en circulación, recortes en las partidas donde aún hay margen y ningún programa expansivo que pueda tensionar al dólar o a la inflación.
La definición deja poco espacio para un impulso amplio del consumo, el crédito o la inversión antes de las elecciones presidenciales de 2027. El margen para una nueva poda generalizada del gasto se achicó, mientras que una mayor circulación de pesos podría trasladarse al mercado cambiario y, desde allí, a los precios. El Gobierno elige priorizar ese riesgo por encima del costo que la restricción tiene sobre la economía.
La promesa del ministro de Economía, Luis Caputo, de que en abril de 2026 comenzarían los mejores 18 meses para la economía quedó lejos de cumplirse. Los datos oficiales mostraron una marcha irregular, con altibajos y una tendencia negativa. De hecho, la mayoría de los analistas prevé que la economía ingresó en una recesión técnica en el tercer trimestre, tras dos caídas trimestrales consecutivas.
La mayoría de los analistas prevé que la economía ingresó en una recesión técnica en el tercer trimestre
Las expectativas también se deterioraron durante el año. A comienzos de 2026, los participantes del Relevamiento de Expectativas de Mercado (REM) del Banco Central de la República Argentina (BCRA) proyectaban una expansión anual de 3,5 por ciento. En el último sondeo, elaborado a fines de octubre, esa estimación se redujo a apenas 0,7 por ciento.
Caputo atribuyó el incumplimiento de aquella previsión inicial a la situación internacional y al riesgo electoral asociado con un eventual regreso del kirchnerismo. La guerra en Medio Oriente alteró el escenario financiero global, elevó las tasas de interés y golpeó a los bonos argentinos: el índice de riesgo país se más que se duplicó desde julio, cuando había alcanzado los 403 puntos básicos, su nivel más bajo desde 2018.
El salto del indicador elaborado por JP Morgan, que mide el diferencial entre la tasa de los bonos argentinos y la de los títulos del Tesoro de Estados Unidos, dejó al país sin acceso a los mercados voluntarios de deuda para cubrir las necesidades financieras de 2027.
Milei y Caputo rechazan un plan expansivo antes de las elecciones
Javier Milei sostuvo en una entrevista con A24 que una política expansiva obligaría a recurrir a alguna de tres alternativas: endeudamiento, emisión monetaria o aumento de impuestos. El Presidente consideró que esas opciones son inviables o contraproducentes y descartó un “plan platita” de cara a los comicios del año próximo.
Caputo había expresado a comienzos de noviembre que “están equivocados” quienes proponen financiar otra vez al Estado con emisión monetaria y una expansión del gasto público. El vicepresidente del BCRA, Vladimir Werning, coincidió con esa postura al afirmar que “es muy peligroso plantear aflojar la política monetaria para aumentar la actividad”.
Es muy peligroso plantear aflojar la política monetaria para aumentar la actividad (Werning)
La lógica oficial es mantener bajo control la cantidad de pesos que circulan para contener la inflación y evitar una presión adicional sobre el dólar oficial. En el oficialismo temen que una mayor liquidez en el sistema empuje la cotización de la divisa y que ese movimiento se traslade luego a los precios, a menos de un año de las elecciones presidenciales.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
El costo de esa estrategia se siente en la economía real. Una política monetaria más dura restringe el financiamiento, ralentiza la expansión del crédito y complica a hogares y empresas que necesitan consumir, invertir o refinanciar deudas. El impacto es mayor en los sectores que dependen del mercado interno y del acceso a préstamos, en una economía que no logró consolidar una recuperación.
Una de las consultoras más escuchadas por el círculo rojo consideró que el Gobierno tiene poco margen para reactivar la economía durante el resto del mandato. “Desde el punto de vista fiscal, el Ejecutivo está muy comprometido con el superávit primario, y encima el lanzamiento de los FAL quitará recaudación en 2027”, señaló el último informe de 1816.
La firma también estimó que, durante el próximo año, la política de tasas responderá más a la necesidad de cuidar al tipo de cambio que a la intención de expandir el crédito. “Nosotros creemos que el año que viene la tasa estará mucho más al servicio de contener al tipo de cambio, que para estimular el crédito”, planteó.
¿El superávit fiscal reduce el margen para reactivar?
El frente fiscal tampoco ofrece demasiadas alternativas. En mayo, Caputo había admitido que la posibilidad de profundizar el ajuste se había reducido y que la administración nacional necesitaba aumentar sus ingresos para preservar el resultado de las cuentas públicas.
Estamos en un nivel de gasto de 15 puntos del Producto Bruto Interno (PBI). Para dar una idea, es el nivel de gasto que había en los 90 y es 10 puntos menos de lo que fue el pico hace ocho años (Caputo)
“Para eso tenés que recaudar más porque seguir generando superávit vía ajuste ya es muy difícil. Estamos en un nivel de gasto de 15 puntos del Producto Bruto Interno (PBI). Para dar una idea, es el nivel de gasto que había en los 90 y es 10 puntos menos de lo que fue el pico hace ocho años”, dijo entonces el ministro.
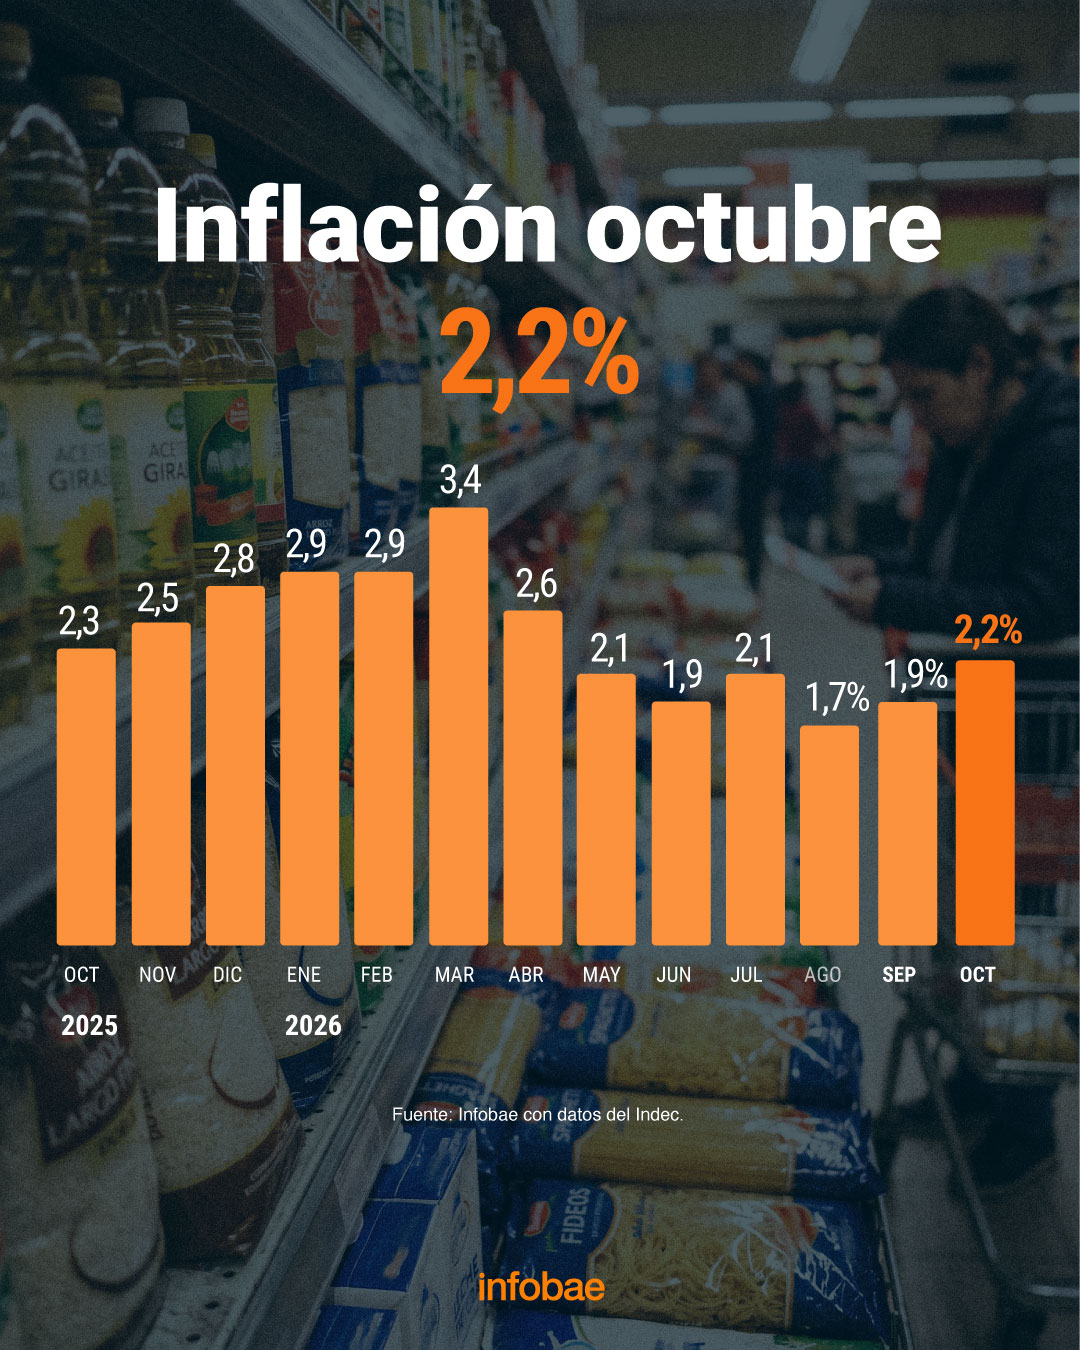
Desde aquel reconocimiento, la actividad no terminó de repuntar y la recaudación alternó meses de crecimiento y caída en términos reales, una vez descontada la inflación. Con el objetivo de superávit fiscal primario de 1,4% en 2026, acordado con el Fondo Monetario Internacional (FMI), como referencia, el equipo económico sostuvo los recortes en las partidas donde conserva capacidad de decisión.
Según estimaciones del Instituto Argentino de Análisis Fiscal (Iaraf), cerca del 55% del gasto primario nacional está indexado; es decir, se actualiza de acuerdo con la evolución de la inflación. Allí se ubican jubilaciones, pensiones y asignaciones sociales, que concentran buena parte de las erogaciones estatales.
.responsive {
width: 100%;
height: auto;
}
Ese mecanismo acota el alcance de la denominada motosierra, ya que esas partidas están atadas por ley a las variaciones del Índice de Precios al Consumidor (IPC). La poda se puede concentrar, entonces, en los rubros con mayor flexibilidad administrativa.
Según los datos de Lucas Tettamanti, economista de Equilibra, en octubre hubo una “importante baja del gasto primario para lograr superávit primario y financiero; el gobierno recortó donde hay margen de maniobra”. En el acumulado del año, las mayores reducciones se registraron en transferencias a provincias, programas sociales —sin incluir la Asignación Universal por Hijo—, gastos de capital y salarios públicos.
Las medidas que no alteran el resultado fiscal
Sin margen para un estímulo de mayor escala, el oficialismo anunció en los últimos tres meses medidas puntuales que no comprometen el superávit. Flexibilizó el acceso a créditos en dólares para empresas que no generan divisas y habilitó financiamiento del Fondo de Garantía de Sustentabilidad (FGS) para que los bancos amplíen la oferta de préstamos hipotecarios.
Además, postergó la actualización del Impuesto a la Transferencia de Combustibles, suspendió hasta mayo de 2027 los embargos de la Agencia de Recaudación y Control Aduanero (ARCA) a pequeñas y medianas empresas, extendió a 18 cuotas el plan de pagos de deudas y permitió utilizar el 100% de los saldos a favor para cancelar impuestos aduaneros.
El Ejecutivo no dispone de instrumentos fiscales, monetarios o cambiarios de escala suficiente para provocar un repunte marcado de la actividad antes de los comicios (1816)
Para 1816, esas decisiones forman parte de las pocas herramientas que le quedan al Gobierno. Los economistas de la consultora descartaron que exista margen para aplicar una corrección cambiaria que impulse a sectores intensivos en mano de obra, como la construcción. “Pensamos que es tarde para ejecutar algo así, a tan pocos meses de que arranque la discusión electoral más fina”, sostuvieron.
En esa línea, destacaron que “lo que queda son herramientas ad hoc, como reforzar el uso del FGS para impulsar los préstamos al sector privado”. Según la firma, el Ejecutivo no dispone de instrumentos fiscales, monetarios o cambiarios de escala suficiente para provocar un repunte marcado de la actividad antes de los comicios.
El Gobierno apuesta a que las concesiones de más de 9.000 kilómetros de rutas nacionales aporten algo de impulso a la construcción, uno de los sectores con peor desempeño en los últimos tres años. También espera que una eventual distensión del conflicto en Medio Oriente reduzca las tasas de interés internacionales y el precio del petróleo. Una baja del crudo aliviaría los costos internos y la presión inflacionaria, aunque también moderaría el beneficio exportador de Vaca Muerta.

Llegó a Olavarría como misionero y se volvió símbolo: la historia del fraile que entendió que el humor era una herramienta pastoral

Pese a las advertencias oficiales, panameños continúan viajando para participar en la guerra entre Rusia y Ucrania

El tecno-feudalismo: el nuevo poder global

Ley de Ludopatía: tras los reclamos de la Iglesia, el Senado acordó debatir el proyecto el próximo jueves

El luchador argentino Kevin Vallejos busca hacer historia en UFC: enfrentará a un ex campeón para ir en búsqueda del título

La estrella del K-pop que se animó a cantar en español y le dejó una promesa a sus fans argentinos

Javier Milei y sus medidas, en vivo: “Hoy discutimos si crecemos un punto más o menos”, dijo el Presidente

¿Dónde ver EN VIVO y ONLINE el Boca Juniors vs Banfield por la Copa Argentina?

Fallas en los sistemas de Estados Unidos: cuando las actualizaciones tecnológicas salen mal

El 92% de los jóvenes argentinos busca trabajo, pero menos de la mitad tiene empleo: cuáles son las principales barreras

 POLITICA2 días ago
Javier Milei y sus medidas, en vivo: “Hoy discutimos si crecemos un punto más o menos”, dijo el Presidente
- POLITICA7 horas ago
Javier Milei destacó el desembarco de Tesla en el país y aseguró: “Esto también es devolverle la libertad a los argentinos”
- INTERNACIONAL2 días ago
El brote de ébola está fuera de control en la República Democrática del Congo y crece el temor a una epidemia continental