ECONOMIA
Cuánto debería rendir un plazo fijo tradicional por mes para no perder plata


l nuevo dato de inflación, que confirma una tendencia a la baja, todavía no «le alcanza» al plazo fijo tradicional para mostrar una tasa positiva y pasar a ser ganador. De esta forma, economistas de la City detallan cuánto debería pagar hoy una colocación bancaria para seducir a los ahorristas a volver a invertir en los depósitos en pesos.
Cabe recordar que a mitad de mes, el Indec difundió el índice de precios al consumidor (IPC) registrado en junio, que fue del 1,9% mensual; una cifra que sería similar en julio, según las proyecciones de mercado.
«Después de la baja de la inflación al 2,1% en mayo, el dato de junio parece traer más alivio y continuar a la baja, donde pasaron ciertos factores estacionales que afectaron en los primeros meses del año y también ayuda el dólar calmo. De ese modo, las dudas sobre si conviene apostar al plazo fijo se renuevan, ya que también se espera que en julio la inflación se ubique en torno al 1,8%», detalla a iProfesional Roberto Geretto, co-jefe de portfolio manager en Adcap.
Al respecto, las tasas en pesos que pagan los plazos fijos tradicionales —que en el mejor de los casos llegan hasta el 21% nominal anual (TNA) en algún banco líder, como el Provincia— representan una renta del 1,72% a 30 días, el período mínimo de encaje de los fondos requerido por el sistema financiero.
Es decir, un porcentaje negativo para el ahorrista debido a que se encuentra por debajo de la inflación registrada, lo que provoca una pérdida de poder de compra. Incluso, algunos bancos líderes están pagando en sus plazos fijos un mínimo del 16% de TNA, lo que equivale a una ganancia del 1,3% mensual.
En este escenario, el precio del dólar se encuentra estable en todo julio, por lo que, desde ese aspecto, tampoco seduce al inversor.
En resumidas cuentas, en el camino de desinflación de la economía, «una baja o suba de la inflación puede ir acompañada con un movimiento de tasas, siendo necesario calcular mes a mes estas variables», grafica Geretto sobre cómo se debe tener en cuenta la renta ofrecida por el plazo fijo de acá en adelante.
A ello suma Isabel Botta, product manager de Balanz: «La desaceleración de la inflación empieza a configurar un nuevo escenario para las inversiones en pesos. Con expectativas más contenidas para los próximos meses, la selección de instrumentos cobra mayor relevancia y vuelve a poner el foco en el horizonte de inversión y las necesidades de liquidez de cada inversor».
Cuál es la tasa ideal de un plazo fijo, según los analistas
Para determinar qué tasa de interés para el plazo fijo tradicional debería ser seductora para el ahorrista, se debe tener en cuenta, en primera medida, cuál es la inflación prevista para los próximos meses.
De acuerdo al último Relevamiento de Expectativas de Mercado (REM), la encuesta que realiza el Banco Central entre unos 44 economistas, se proyecta que la inflación podría ubicarse en un nivel similar a la informada para junio, ya que el estimado es del 2% para el corriente julio, aunque para varios economistas privados puede llegar a ser del 1,8%.
Las proyecciones del REM para los próximos meses son las siguientes:
- Para agosto se aguarda una suba del IPC del 1,8% mensual
- Para septiembre también se proyecta un 1,8% mensual
- Para los próximos 12 meses, el relevamiento del BCRA aguarda una inflación del 22,3%
«Si anualizamos el proyectado dato de IPC del 1,80% que tenemos para julio, arroja una tasa efectiva anual (TEA) del 23,90%. Por lo tanto, con una tasa de plazo fijo a 30 días en 21,60% de TNA, se produce la misma TEA», justifica Geretto a iProfesional.
En consecuencia, indica que si se le agrega una prima de riesgo del 0,5% mensual, la tasa nominal anual (TNA) del plazo fijo «sube a 27,60%» para incorporar dicha prima.
«Por lo tanto, si se observa la tasa Tamar (Tasa Mayorista de Argentina), que es el interés promedio que pagan los bancos por depósitos a plazo fijo mayoristas en pesos en torno al 22% (y las tasas minoristas se ubican en menos), se puede ver que esta tasa es casi neutra en términos reales», dice Geretto.
Sin embargo, aclara que dicha tasa del 22% de TNA «ya no es negativa como ocurría en los primeros meses del año. De todos modos, actualmente la tasa de plazo fijo no parece brindar un retorno real y menos otorgar una prima de riesgo», concluye.
En concreto, una TNA del 22% representa una renta mensual del 1,8%, el nivel mínimo previsto para la inflación del corriente julio.
Factores clave que influyen en el rendimiento del plazo fijo
En resumidas cuentas, salvo un puñado acotado de bancos chicos que llega a pagar hasta el 23% de TNA —y apenas igualan la inflación registrada en junio pasado—, en general, el plazo fijo brinda una renta apenas negativa. Este hecho invalida este instrumento como una opción atractiva para los ahorristas.
«La tasa actual del plazo fijo en torno al 22% de TNA no remunera totalmente la inflación si se mantiene en los niveles actuales, pero si la inflación baja se puede volver positiva en términos reales. La clave también va a ser si la actual tasa que pagan los bancos se mantiene constante o no. También, en la comparación mes a mes, parecería incorporar poca prima de riesgo por sorpresas inflacionarias, aunque este es un factor subjetivo y dependerá de cada inversor», completa Geretto.
Adicionalmente, acota que el Banco Central, en su afán de absorber los pesos emitidos por la compra de reservas, «vende bonos dólar linked o el Tesoro renueva más del 100% de su deuda, dando más volatilidad a las tasas de mercado. Entonces, en el mes a mes, no solo va a importar la inflación, sino también la cantidad de pesos que se inyecten o absorban por estas vías».
Finalmente, Geretto advierte que también es importante que se reactive la intermediación crediticia para que los bancos puedan subir las tasas pasivas. Es decir, si sube la demanda de préstamos por parte de individuos y empresas, las entidades financieras van a necesitar captar más pesos en el mercado, por lo que deberían subir la renta que pagan por las colocaciones de los plazos fijos tradicionales para seducir a los ahorristas.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,plazo fijo,pesos,tasas,tasa,ahorro,caja de ahorro,inflación,inversión







ECONOMIA
Cuáles son las dos variables clave para saber qué ocurrirá en 2027 con el dólar, según un informe privado
A pesar de que el ministro de Economía, Luis Caputo, ya presentó el programa financiero para 2027 y asegura que no va a ser el típico de año electoral, hay dudas sobre lo que sucederá el año que viene con el dólar ante las elecciones presidenciales en donde Javier Milei buscará su reelección. En ese sentido, un informe privado marcó cuáles son las dos variables que determinarán la presión sobre el frente cambiario.
La consultora Invecq señaló que el seguimiento deberá centrarse en la liquidación de divisas originada en obligaciones negociables y préstamos, por un lado, y en la demanda de dólares por parte de los privados, por el otro. Ambos factores pueden restar o sumar tensión sobre las cuentas externas en un año que combinará vencimientos, necesidades de financiamiento y elecciones presidenciales.
La evaluación de la consultora partió de la previsión de una cuenta corriente positiva en base caja para 2027. Ese resultado sería menor al registrado en otros períodos, según la entidad, pero mantendría un aporte favorable dentro del esquema cambiario. El interrogante principal se concentra en la cuenta financiera y en el cumplimiento de los supuestos incluidos dentro del programa oficial.
“Si bien el Tesoro ya presentó el programa financiero para 2027, este contemplaba algunos supuestos optimistas. Además. Habrá que monitorear de cerca dos variables determinantes del sector privado, que quitarán o sumarán presión al balance cambiario:la liquidación por Obligaciones Negociables y préstamos, que como se mencionó viene siendo central desde fines de 2024 pero perdió fuerza notoriamente en los últimos dos meses; y la demanda de divisas por parte de los privados, que en años electorales suele crecer y ya se incrementó en julio”, destacaron en el informe de Invecq.
Liquidación de empresas y demanda de ahorristas
Invecq señaló que la liquidación de ONs y préstamos será un indicador relevante durante el próximo año . La consultora marcó que ese flujo tuvo un papel central desde fines de 2024, pero alertó que su aporte perdió fuerza en los dos últimos meses.
Las obligaciones negociables son instrumentos de deuda emitidos por empresas. Los préstamos, por su parte, también pueden originar ingresos de dólares cuando las compañías o los distintos actores del sector privado reciben financiamiento. La liquidación de esos recursos influye sobre la oferta de divisas.
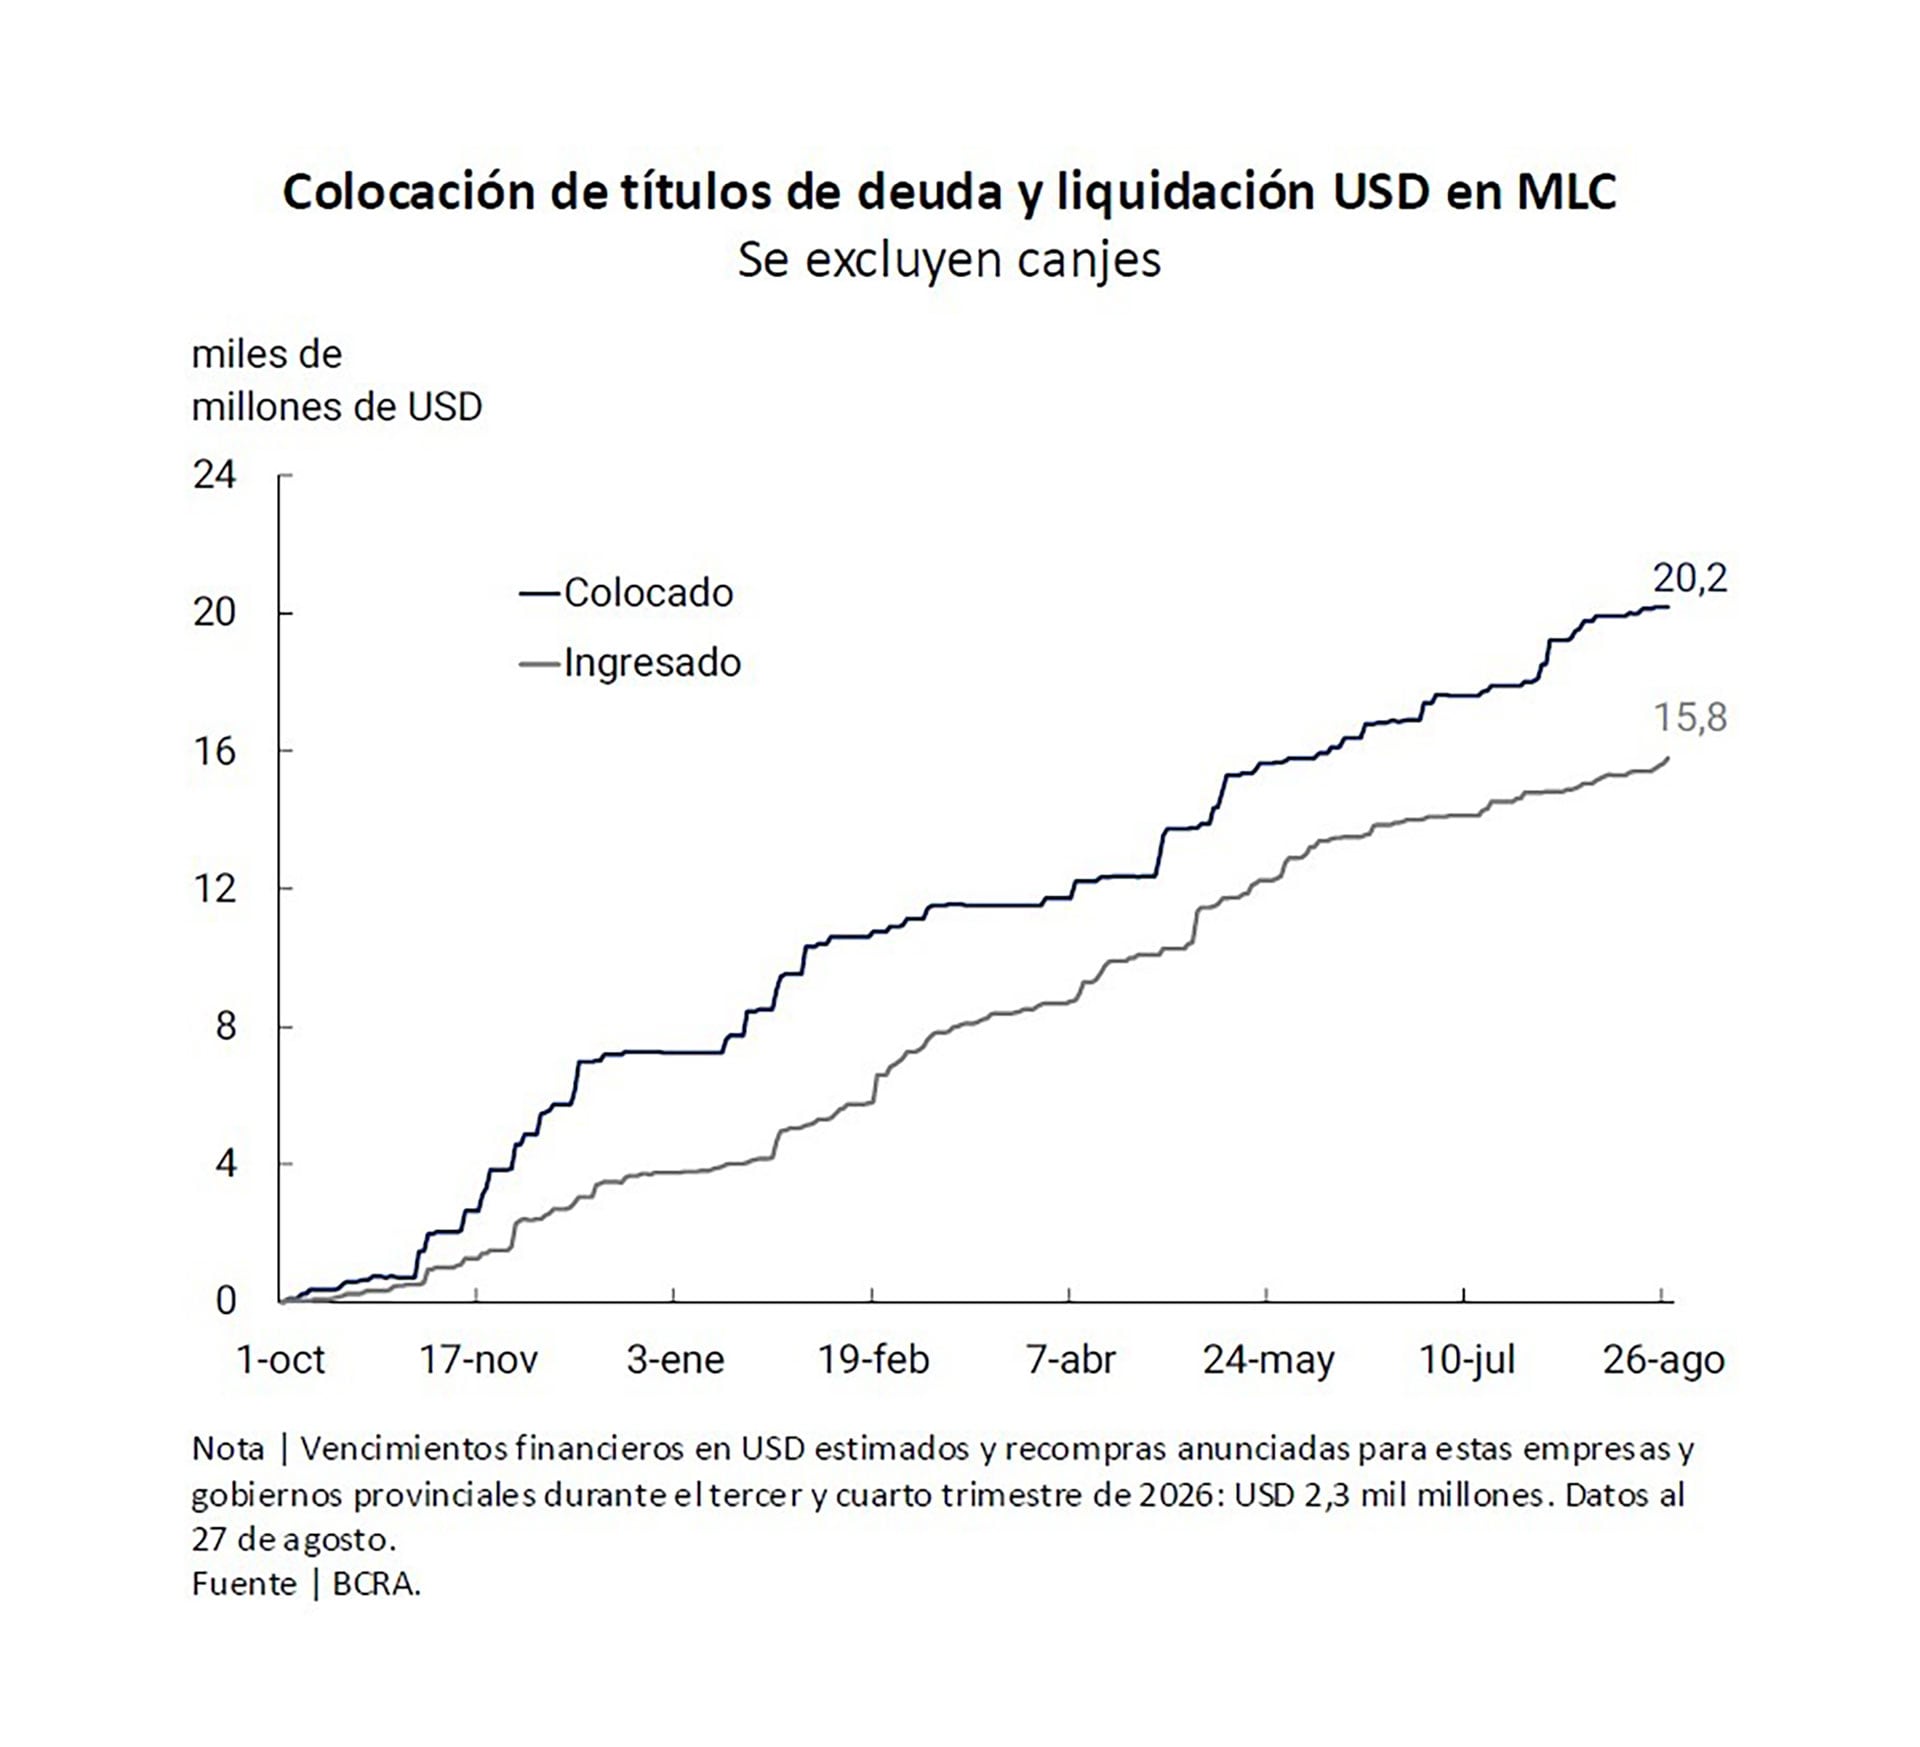
En agosto de 2026, el Banco Central estimaba que aún restaban liquidar más de USD 4.400 millones de deuda corporativa. Esa cifra no contemplaba la reciente colocación de YPF por USD 1.200 millones, que también aportará —aunque no en su totalidad— a la oferta de divisas en el mercado y permitirá que la entidad continúe con la compra de reservas.
.responsive {width: 100%; height: auto;}
También la demanda de divisas de los privados forma parte de los factores que pueden presionar sobre las cuentas cambiarias. Cuando las compras de dólares para ahorro aumentan, crece la necesidad de divisas dentro del mercado. Según estimaron, de sostenerse la demanda anual para ahorro rondaría los USD 24.000 millones. Una cifra que resulta baja frente a lo demandado en septiembre (USD 4.600 millones) y octubre (USD 3.500 millones) de 2025, en medio de las elecciones (legislativas, no presidenciales como las de 2027).
Las dudas sobre el programa financiero
El ministro de Economía, Luis Caputo, ya presentó una planificación que contempla compras de divisas al Banco Central (BCRA), emisiones de deuda en el mercado local, desembolsos del Fondo Monetario Internacional (FMI), transferencias de organismos multilaterales, préstamos bilaterales y privatizaciones. La capacidad para reunir esos recursos será uno de los puntos que seguirá el mercado durante el próximo año.
El esquema financiero para 2027 parte de un saldo excedente de USD 3.700 millones del 2026. Sobre esa base, el Tesoro prevé realizar compras de dólares al Banco Central por USD 4.900 millones, una de las cifras que despertó mayor atención entre los analistas. También contempla un roll over dentro del sector público por USD 1.800 millones. A eso se suman desembolsos del Fondo Monetario Internacional (FMI) por USD 1.700 millones y transferencias de organismos internacionales por USD 4.200 millones.

Entre las restantes fuentes de financiamiento aparecen emisiones locales por USD 5.000 millones, préstamos bilaterales por USD 2.000 millones y privatizaciones por USD 1.500 millones. El conjunto de esos componentes integra la previsión oficial para cubrir las necesidades financieras durante 2027.
La City puso el foco sobre la posibilidad de que el Tesoro consiga captar USD 5.000 millones mediante colocaciones en el mercado local en un año electoral. El otro objetivo que concentró la atención fue el plan para comprar USD 4.900 millones al Banco Central. Para Nicolás Cappella, de Invertir en Bolsa (IEB), ambas metas figuran entre las más exigentes del programa financiero. El analista vinculó el resultado con el comportamiento del mercado frente a las elecciones presidenciales. “Va a depender mucho de cómo esté el ánimo del mercado de cara a las elecciones. Si hay un clima de optimismo, debería poder cumplirse. Si no, va a ser un poco más desafiante”, afirmó Cappella.
Desde Analytica también definieron como “desafiante” una emisión de USD 5.000 millones en el mercado local durante el próximo año. La consultora advirtió que la demanda de dólar ahorro puede crecer en un contexto electoral y reducir la disponibilidad de fondos para colocaciones de deuda pública.
Banking Services (Legacy),Banking Services (TRBC level 3),LEGACY: Financials (TRBC),Financials (TRBC level 1),Currencies / Foreign Exchange Markets
ECONOMIA
“Aduana interna”: un municipio bonaerense pretende cobrar $37.000 de peaje por un trecho de 5 kilómetros a cada camión que pasa por la localidad
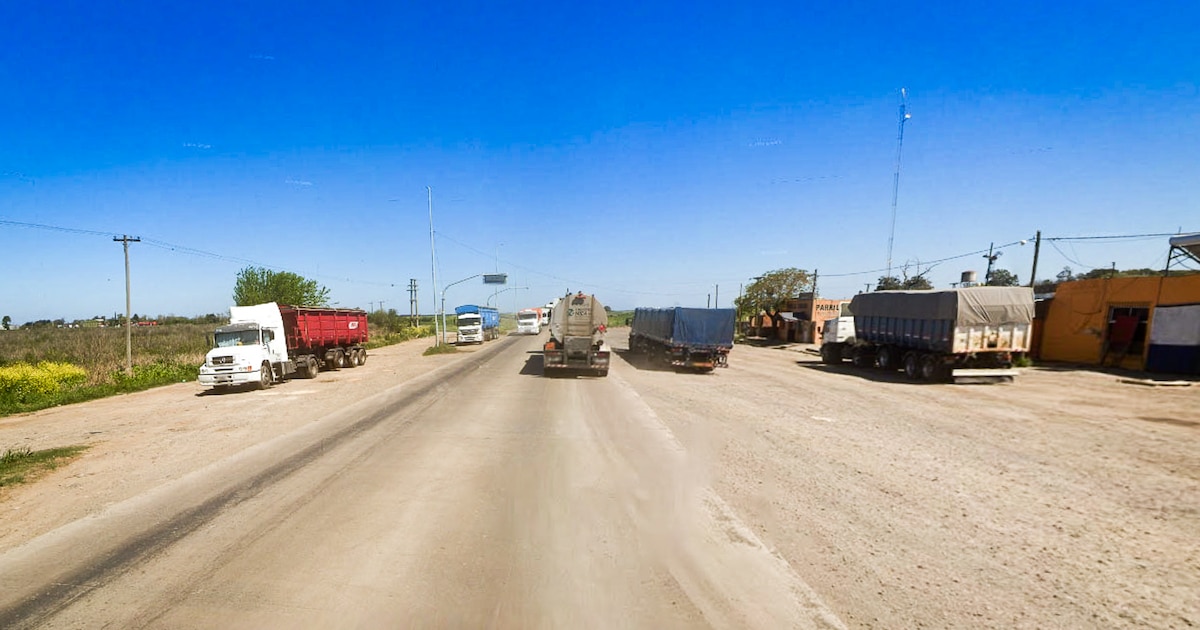
El municipio de Ramallo, en la provincia de Buenos Aires, aprobó recientemente la posibilidad de cobrar a todo el tránsito pesado que ingrese a la localidad un gravamen creado en 2002 pero cuya aplicación era hasta ahora parcial. La polémica se generó cuando las empresas de transporte de carga denunciaron la medida como un peaje encubierto e inconstitucional, a la vez que resaltaron que el cobro del impuesto ya está concesionado a una compañía privada por dos décadas.
Según la denuncia que presentaron la Federación Argentina de Entidades Empresarias del Autotransporte de Cargas (Fadeeac) y la Unión Industrial de la Provincia de Buenos Aires ante la Secretaría de Transporte del Ministerio de Economía —donde reclamaron la suspensión inmediata del esquema—, el monto de la Tasa de Tránsito Pesado es de $37.000 por cada ingreso al partido, más $25.000 adicionales si el camión accede a una planta industrial.
A eso se suma, además, una tasa municipal equivalente al 2% sobre cada litro de combustible comercializado en las estaciones de servicio del distrito, vigente desde enero. El sistema ya tiene concesionario privado, contrato por dos décadas y un único acceso habilitado para el tránsito pesado, sin rutas alternativas.
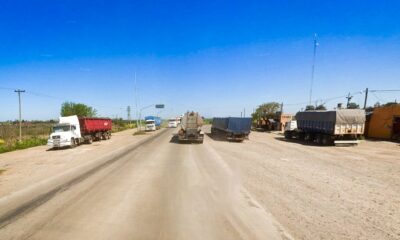
La relevancia del reclamo es tal por dos cuestiones; en primer lugar, por la ubicación, ya que el esquema se aplica sobre el ex Camino Provincial Ruta 87, un tramo de 5,1 kilómetros que conecta la Ruta Nacional N.° 9 con el parque industrial y el Puerto de San Nicolás, uno de los principales puertos de salida al comercio exterior argentino. Por ese corredor circula el transporte pesado vinculado a la actividad industrial y logística de toda la región. Para dimensionar el impacto, la Fadeeac calculó que el costo por kilómetro que implica el esquema de Ramallo es un 120% superior al del peaje del Puente Zárate-Brazo Largo.

Y la ubicación del arco de control no fue casual: se instaló sobre el Acceso Sánchez, el único ingreso habilitado para vehículos pesados al partido, sin vías alternativas de ingreso o egreso. Quien no paga, no entra.
En segundo lugar, el punto que genera más rechazo es la creación de un nuevo impuesto justo en medio del debate acerca del costo argentino y la carga impositiva que pagan las empresas locales. En este escenario, la Municipalidad de Ramallo aclaró que la llamada Tasa de Tránsito Pesado no es una creación reciente, sino que el tributo está vigente desde 2002 y hasta ahora solo lo abonaban cinco empresas: Bunge, Fiplasto, Xstorage, Loma Negra y la arenera Vázquez. La diferencia, explicó el municipio, es que la instalación de un arco de control con tecnología de pesaje permite ahora aplicarla a todos los vehículos pesados que ingresan al partido.
El municipio sostiene que el cobro tiene contraprestación concreta. Señalaron el mantenimiento de la calzada, demarcación vial, iluminación, cartelería, corte de pasto y asistencia vial. También anuncia la creación de una playa de estacionamiento con duchas, sanitarios y puestos gastronómicos para los choferes. “La contraprestación de esta tasa es mucho mayor que la recaudación misma”, sostiene en una nota publicada por el medio local Ramallo Ciudad que destaca también que los transportistas radicados en esa ciudad pagan una sola vez por día, con hasta 10 accesos incluidos en ese único pago.
La queja de los transportistas
Para las empresas firmantes, la distinción que hace el municipio no cambia la naturaleza del cobro. El argumento central es jurídico e incluso constitucional: un municipio no puede establecer un gravamen sobre la circulación interjurisdiccional de bienes, independientemente de los servicios que invoque como justificación.
“La Constitución Nacional prohíbe las aduanas interiores y garantiza la libre circulación de mercancías en todo el territorio”, señala la la carta e invoca un fallo de la Corte Suprema de Justicia (Bressani c/ Provincia de Mendoza, 1937) en el que afirmó que la Constitución buscó “hacer un solo país para un solo pueblo”, impidiendo que cada jurisdicción actuara como una entidad económica independiente.
Los elementos que las empresas señalan como definitorios de un peaje son tres: pago por el mero ingreso al municipio, monto predeterminado por unidad y percepción anticipada mediante un sistema de TAG similar al Telepeaje. A eso se suma un régimen sancionatorio que podría incluir multas, apremios fiscales y decomisos de mercadería para quienes no se sometan al sistema.
Peaje ya concesionado por 20 años
Uno de los aspectos que más tensión generó entre los transportistas es la forma en que se estructuró el sistema de cobro. En el marco de la Licitación Pública N.° 3/2025, la Municipalidad adjudicó a Plus Byte S.R.L. la instalación de dos pórticos tecnológicos sobre el ex Camino Provincial Ruta 87 y la operación del sistema de percepción del gravamen. Ese concesionario recibirá aproximadamente el 50% de la recaudación durante 20 años, lo que descarta cualquier lectura de la medida como transitoria.
No es la primera vez que Plus Byte aparece en licitaciones de infraestructura de alto impacto. En julio del año pasado, la firma argentina ganó la licitación para la concesión del puente binacional São Borja–Santo Tomé, el paso fronterizo que concentra cerca del 23% del comercio bilateral entre Argentina y Brasil. Para quedarse con esa concesión —organizada por los gobiernos de ambos países en una subasta en Foz do Iguaçu— la empresa ofreció USD 29 millones de pago inicial, con un compromiso de inversión total de USD 99 millones a lo largo de 25 años.
El costo anual para cada transportista podría llegar a $500 millones
La medida alcanzaría a unas 100 empresas de transporte de todo el país que operan regularmente en el municipio. Según estimaciones del sector, el costo anual del gravamen podría ubicarse entre $100 millones y $500 millones por empresa, dependiendo del nivel de actividad —una carga que, advierten, absorbería una parte sustancial del margen operativo y podría comprometer la continuidad de las operaciones de carga y descarga en la zona. El riesgo final, dicen, es el aislamiento efectivo de las industrias y del puerto regional.
A la presión económica se suma la preocupación por el régimen sancionatorio previsto para las unidades que no adhieran al sistema. Entre las medidas contempladas figuran multas, apremios fiscales y retención de la mercadería transportada.
Ramallo, síntoma de un problema mayor
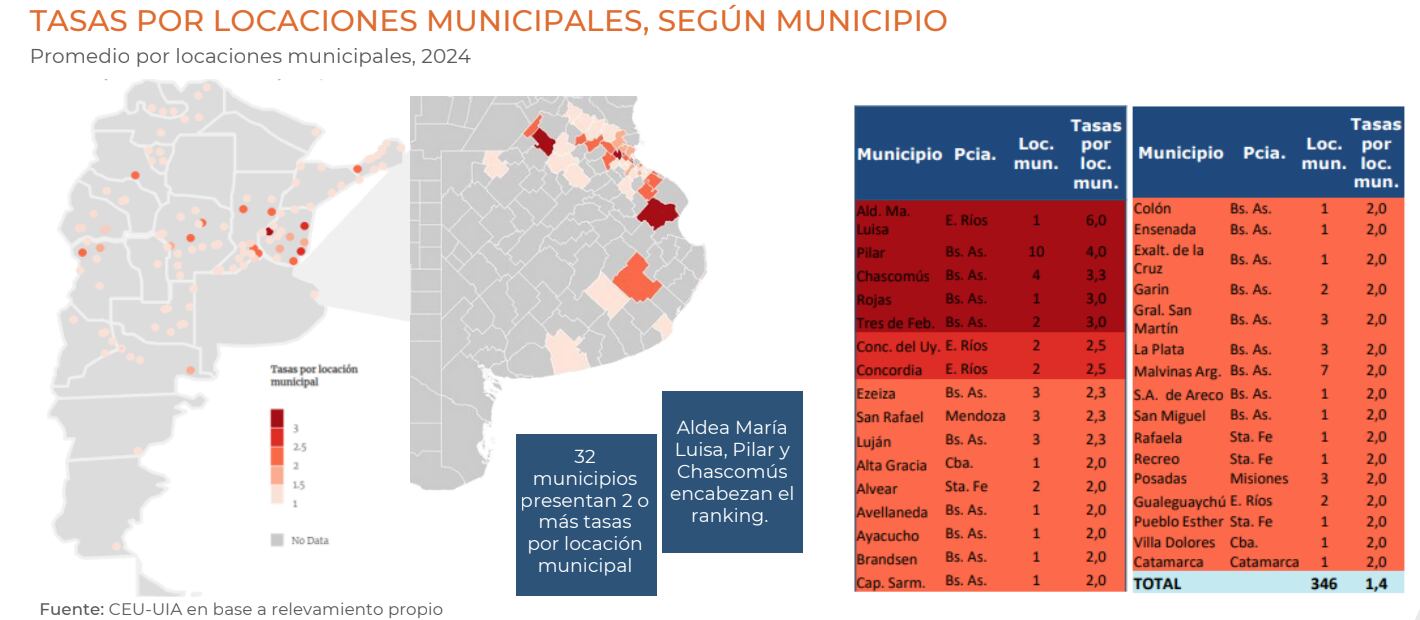
El caso llega en un contexto en el que la proliferación de tasas municipales es uno de los principales motivos de queja del sector industrial. Un relevamiento del Departamento de Política Tributaria de la Unión Industrial Argentina (UIA) reveló que el 80% de las tasas municipales relevadas que pagan las empresas industriales pagan no tienen contraprestación efectiva.
 .responsive { width: 100%; height: auto; }
Martín Rappallini, presidente de la UIA, advirtió que “las tasas municipales son un capítulo importante de la carga fiscal que afecta a la producción transable y alcanza al sector formal de la economía argentina, con un impacto directo en la competitividad de los productos argentinos”.
La Provincia de Buenos Aires encabeza el ranking de mayor promedio de tasas por locación municipal, con 4,6 tasas promedio por locación provincial —muy por encima de la media nacional de 3,0. En el podio de los municipios bonaerenses con mayor carga aparecen Pilar (4,0 tasas por locación), Chascomús (3,3) y Rojas (3,0), mientras que distritos como La Plata, General San Martín, Malvinas Argentinas, Avellaneda y Brandsen registran 2,0 tasas por locación. En total, más de 32 municipios de todo el país presentan dos o más tasas por cada locación municipal relevada. El tipo de tasa más frecuente sigue siendo la Tasa por Inspección de Seguridad e Higiene (TISH), que representa 1 de cada 3 pagos a nivel nacional y, según datos de IARAF, equivale al 1,8% del precio de venta de diversos productos.
Para los firmantes, lo que está en juego trasciende el monto del gravamen. El riesgo que identifican es sistémico: si el esquema de Ramallo prospera sin cuestionamiento judicial o político, otros municipios podrían replicarlo. “De consolidarse este modelo y multiplicarse municipio por municipio, no solo el transporte de cargas en la Argentina se hará virtualmente imposible: será el propio comercio argentino el que quede confinado dentro de sus fronteras”, concluye el documento enviado a la Fadeeac y al Gobierno nacional.
argentina,biker,cabin,cabina,camino,camion,car,casilla,chile,cordillera,coronavirus,cristo redentor,day,drive,frontera,frontier,internacionales,landscape,landscape background,libertadores,light,los andes,moto,motoquero,mountain bike,mountains,nature,pasajero,paso,peaje,people,road,roadside,route,ruta,street,subway,transport,transportation,travel,traveler,truck,tunel,tunnel,tunnels,turismo,urban,vehicle,viajero,way
ECONOMIA
¿Inserción en el mundo y desacople interno?: las exportaciones sostienen la economía de Milei, mientras el mercado local se debilita
¿Hacia dónde va la economía argentina? Los datos aportados por el proyecto de Ley de Presupuesto para 2027 dieron evidencia de una continuidad en el modelo elegido por la administración de Javier Milei.
Las premisas pasan por una gradual desaceleración de la inflación, un tipo de cambio que ejerce la función de “ancla” de muchos de los precios internos —al subir menos que la inflación—, el equilibrio fiscal y un esquema apoyado en el superávit comercial como fuente de divisas para garantizar los pagos de deuda y el crecimiento de las reservas del BCRA.
La otra cara de la estrategia es la de las consecuencias no deseadas, palpables para la mayor parte de la población y que el Gobierno no pudo evitar en lo inmediato: la debilidad del mercado interno, un crecimiento económico magro y desparejo, ingresos que no se recuperan y una alta tasa de pobreza.
El mayor aumento de exportaciones correspondió a combustibles y energía, cuyo valor se duplicó en comparación a 2023
Este breve panorama le asigna un relevante rol a las crecientes exportaciones de la Argentina, el cimiento que evitó una crisis sistémica al nivel de 2001-2002 o la hiperinflación, sin default soberano y que, a la vez, podría abrir el camino para un sendero de expansión económica consistente en el largo plazo después de dos décadas “perdidas” por el estancamiento de la actividad —con un PBI per cápita similar a 2008—.
Las exportaciones argentinas consolidaron en el primer semestre de 2026 un crecimiento apoyado principalmente en mayores cantidades, con energía y minería como impulsores y una menor dependencia de Brasil y del ciclo agropecuario. Entre enero y junio de este año, el valor exportado fue 47,8% superior al del mismo período de 2023, mientras los volúmenes crecieron 48% y los precios cayeron 0,1 por ciento.
El comercio exterior fue uno de los principales motores de la economía argentina en los últimos tres años. El PBI creció 4,5% en términos reales durante 2025 y las exportaciones avanzaron 8,1%, con un aporte de 1,9 puntos porcentuales a la expansión del producto.
En el primer trimestre de 2026, el PBI aumentó 2,3% interanual y las ventas externas crecieron 9,8%: ese desempeño explicó casi toda la expansión de la actividad durante el período. El fenómeno se acentuó en el segundo trimestre: el PBI subió 2% y las ventas al exterior crecieron 13,7 por ciento.
Crecen las ventas más allá de la recuperación agrícola
La sequía de 2023 redujo la producción agropecuaria y dejó una base de comparación baja para las exportaciones de 2024. La recuperación inicial se concentró en productos primarios y manufacturas de origen agropecuario, pero el incremento de las cantidades continuó en 2025 y se extendió a todos los grandes rubros en 2026.
La comparación con 2022, un año menos afectado por factores climáticos, confirma que no se trató solo de un rebote. Las cantidades exportadas de productos primarios fueron 22,4% superiores y las manufacturas de origen agropecuario aumentaron 11,3 por ciento.
La sostenibilidad del equilibrio favorable del frente externo en 2027 dependerá de la respuesta del sector privado en un año marcado por el calendario electoral (Invecq)
“Cuando se utiliza 2022 como base alternativa, menos afectada por factores climáticos, las cantidades exportadas de productos primarios resultan 22,4% superiores y las de manufacturas de origen agropecuario, 11,3% superiores. La conclusión general no cambia con el año de comparación. El análisis histórico refuerza esta lectura. En el primer semestre de 2026 varios segmentos superaron máximos previos. Las cantidades de productos primarios quedaron por encima de los picos de 2019 y 2020, y las manufacturas de origen agropecuario superaron el máximo de 2007″, puntualizó un informe de PwC Argentina.
“‘Combustibles y energía’ inició una trayectoria ascendente sostenida y se ubica en los niveles más altos de las últimas dos décadas, aunque todavía por debajo del máximo de 2002 según la serie anual. En manufacturas de origen industrial las cantidades superan los registros de 2023, si bien permanecen por debajo de los máximos de 2011 y 2018; con un comportamiento heterogéneo en el que el complejo metalífero y litio impulsó el rubro mientras el sector automotriz mostró una dinámica más débil”, agregó.

Las manufacturas de origen industrial superaron los registros de 2023, pero permanecieron por debajo de los máximos de 2011 y 2018. El complejo metalífero y de litio impulsó ese rubro, frente a una evolución más débil de la industria automotriz.
Y en ese contexto, el mayor aumento correspondió a combustibles y energía: el valor exportado creció 101,7% respecto de 2023, por un alza de 102,8% en cantidades que compensó una baja de 0,5% en precios. En productos primarios, las cantidades avanzaron 107,5%, mientras los precios retrocedieron 16,2 por ciento.
Litio, petróleo y nuevos destinos
El complejo minero metalífero y de litio registró una suba de 227,9% en valor FOB entre el primer semestre de 2023 y el de 2026. Las cantidades aumentaron 166,2% y los precios, 23,2%, con mayores ventas de oro no monetario, minerales de plata, concentrados y carbonato de litio.
El complejo petrolero y petroquímico aumentó 104,5%, liderado por el petróleo crudo, cuyas exportaciones crecieron 193% en valor y 169% en cantidades. El cerealero avanzó 58,5%, con el trigo como principal producto, y el oleaginoso subió 29,1 por ciento.

El motor exportador también fue más virtuoso para el interior del país que para los grandes aglomerados urbanos con importantes cordones industriales. Catamarca encabezó el crecimiento provincial, con una tasa anual compuesta de 43% y exportaciones que casi triplicaron el nivel de 2023 por el litio. Neuquén alcanzó 37% por el petróleo crudo, Tierra del Fuego llegó a 25%, y Santa Cruz y San Juan registraron 32% y 31%, respectivamente, por oro y plata.
Los analistas de Abeceb estimaron que “el escenario para el resto del año mantiene una tendencia positiva, aunque con matices. Por el lado de las exportaciones, en los primeros ocho meses ya acumulan USD 58.365 millones (+22,9% interanual), con la energía consolidándose como nuevo motor estructural, un agro con una campaña ‘de perfil normal’ sin esquemas transitorios ni la ‘super cosecha’ del primer semestre, y minería (oro, plata, litio) que seguirá aportando dinamismo estructural”.

“Por el lado de las importaciones, la debilidad industrial y de la inversión mantiene contenidas las compras de bienes de capital, aunque una eventual recuperación de la actividad en el segundo semestre podría reactivar parcialmente ese componente. Con estos elementos, el superávit comercial anual podría ubicarse por encima de los USD 20.000 millones, casi el doble de resultado de 2025 (USD 11.320 millones)”, consignó Abeceb.
El Presupuesto 2027 proyecta un total por exportaciones de bienes y servicios en los USD 133.984 millones y un superávit por estos conceptos de USD 15.560 millones, inferior al esperado este año debido a un mayor incremento relativo de las importaciones.

Invecq Consultora Económica evaluó que “el frente externo mantiene por ahora un equilibrio favorable, pero su sostenibilidad hacia 2027 dependerá tanto del cumplimiento de los supuestos del programa financiero como de la respuesta del sector privado en un año marcado por el calendario electoral”.
Mayor inserción en el mundo
La participación argentina en las exportaciones mundiales de bienes pasó de 0,29% en 2023 a 0,34% en 2024 y 0,37% en 2025, aunque permaneció por debajo del máximo cercano a 0,47% de 2011. La mejora combinó la recuperación agropecuaria con el avance de energía y minería.

“El indicador sigue por debajo del máximo de 2011, que coincidió con precios agropecuarios especialmente favorables, pero la mejora reciente muestra una composición distinta, ya que combina la recuperación del agro con una expansión de las cantidades de energía y minería. Esta configuración podría reducir de forma gradual la exposición del desempeño exportador a los eventos climáticos, aunque su consolidación dependerá de que la tendencia se sostenga”, indicó PwC Argentina.
Brasil mantuvo su lugar como principal destino, pero su participación cayó de 17,1% a 12,6% entre los primeros semestres de 2023 y 2026. China y Estados Unidos ganaron 1,8 puntos porcentuales cada uno, mientras la aplicación provisional del acuerdo entre el Mercosur y la Unión Europea comenzó el 1 de mayo de 2026.
buque portacontenedores,transporte marítimo,comercio internacional,logística

Designaron a un nuevo funcionario en un área clave para la seguridad nacional

Reformas en Cuba: régimen admite que no sabe si van a funcionar los cambios económicos

Revelaciones de una auditoría en la UOM: el gremio pagó $2400 millones a una microempresa de 5 empleados

Lowrdez y Lissa de Bandana apuntaron contra Emilia Mernes: “No quiso cantar ‘Maldita noche’ con nosotras”

Javier Milei y sus medidas, en vivo: el Presidente consideró como “matices de opinión” las internas en el Ejecutivo

Córdoba: murió un bebé de siete meses conectado a un respirador e investigan si incidieron los cortes de luz

La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur

"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central

Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa

Provocativo gesto de Patricia Bullrich: publicó un video con una canción de Lali Espósito tras sus críticas al interior del Gobierno

 POLITICA3 días ago
La Justicia confirmó las fechas de los juicios contra Cristina y Máximo Kirchner por las causas Los Sauces y Hotesur
- ECONOMIA3 días ago
"Atendiendo a los kukas mentirosos": el presidente Javier Milei opinó sobre las reservas en el oro del Banco Central
- POLITICA2 días ago
Tras los cruces por Discapacidad, Javier Milei y Patricia Bullrich se reencuentran en la reunión de Gabinete para delinear la agenda legislativa