ECONOMIA
Cuánto paga cada provincia por la luz y por qué Neuquén, la que más crece, tiene la factura más cara del país


Desde el inicio de la gestión de Javier Milei, el Gobierno fijó como objetivo que los argentinos pagaran el costo real de la energía, un servicio que durante años tuvo tarifas congeladas y subsidios masivos. En ese escenario, un relevamiento del Observatorio de Tarifas y Subsidios del Instituto Interdisciplinario de Economía Política (IIEP) de la UBA y el Conicet mostró que la factura eléctrica residencial varía hasta un 184% entre provincias.
Mientras en La Rioja un hogar sin subsidio paga $55.397 mensuales por su consumo eléctrico, uno en Neuquén abona casi el triple: $157.046 por la misma cantidad de kilowatts consumidos.
De acuerdo con el estudio, el promedio nacional se ubicó en $89.205 para usuarios sin subsidio y en $58.009 para quienes reciben bonificaciones en el precio mayorista de la energía. Esa diferencia —la factura sin subsidio es 1,5 veces la del hogar subsidiado— refleja el nuevo esquema de Subsidios Energéticos Focalizados (SEF), que desde principios de año reemplazó al sistema de segmentación anterior y concentra el beneficio en hogares con ingresos inferiores a tres canastas básicas totales.

Aun así, la brecha con el costo real del servicio sigue siendo amplia: según un análisis de Regional Investment Consulting (Ricsa), un usuario residencial con subsidio paga apenas el 32% del costo real de la electricidad. El Estado financia el 68% restante.
El informe del IIEP aclara no obstante que la dispersión de tarifas entre provincias “es multicausal” y que la comparación “debe ser analizada a la luz de factores que inciden en la determinación de tarifas en cada jurisdicción”. Desde el 1° de julio rige la Resolución 151/26, que fija los precios estacionales mayoristas de la electricidad en forma uniforme para todo el territorio nacional. Lo que varía entre provincias es el ritmo de actualización del Valor Agregado de Distribución (VAD) —el componente que refleja el costo de llevar la energía desde la red troncal hasta cada hogar— y la carga impositiva de cada jurisdicción. A eso se suman, según el informe, “anomalías regulatorias que alteran artificialmente los niveles tarifarios en algunas jurisdicciones”.

La composición de la factura neuquina ilustra ese fenómeno con precisión. Para un usuario sin subsidio, solo el 19% del total corresponde al precio de la energía —el porcentaje más bajo de todo el país—, mientras que el VAD representa el 51% y los impuestos el 30% restante. El promedio nacional distribuye los componentes de forma diferente: 33% energía, 41% VAD y 26% impuestos. Dicho de otro modo, Neuquén no paga más por la energía en sí —que cuesta lo mismo en todo el país— sino por lo que cobra la distribuidora local y por la presión impositiva provincial.
El mes de julio sumó otro factor a la ecuación. En pleno pico de consumo invernal, la factura eléctrica fue el componente de la canasta de servicios que más subió en el Área Metropolitana de Buenos Aires (AMBA): un 12,5% respecto a junio, por la combinación de mayor consumo estacional y aumentos tarifarios del 5,7% en el cargo variable para usuarios sin subsidio.
Los hogares subsidiados, en cambio, vieron bajar su factura, porque las bonificaciones de invierno —que alcanzan el 66,6% sobre el precio mayorista de la electricidad— más que compensaron el mayor consumo. La canasta de servicios públicos del AMBA —electricidad, gas, transporte y agua— llegó a $295.826 mensuales para un hogar sin subsidio, lo que representa el 15% de un salario promedio registrado, según el mismo informe del IIEP.
El dato adquiere otra dimensión cuando se cruza con el mapa económico y laboral de Neuquén. La provincia patagónica es, por lejos, la jurisdicción con mayor dinamismo del empleo formal privado en Argentina. Entre diciembre de 2011 y diciembre de 2025, el empleo privado registrado a nivel nacional creció apenas 96.052 puestos. Neuquén explicó por sí sola el 60,8% de ese total: pasó de 90.642 a 149.028 trabajadores registrados en el sector privado, una ganancia neta de 58.386 puestos, según estadísticas del Ministerio de Capital Humano en base al Sistema Integrado Previsional Argentino (SIPA). Ninguna otra provincia se acerca a ese protagonismo: Buenos Aires sumó 37.572 puestos en el mismo período, con una variación de apenas 1,9 por ciento.

“Neuquén es quizás el caso más elocuente” del proceso de cambio estructural que atraviesa la economía argentina, escribió el economista jefe de PwC Argentina, José María Segura, en la edición de abril de la publicación Economic GPS. El analista describió un mapa del empleo que “se está redibujando a lo largo de la cordillera, lejos de los centros urbanos tradicionales”, con la minería, la energía y el agro como motores de actividad, mientras los sectores ligados a la demanda interna “muestran un rezago”.
La tendencia se aceleró en los últimos años. Entre noviembre de 2023 y abril de 2026, Neuquén incorporó alrededor de 12.000 nuevos empleos privados registrados, un incremento del 7,1%, mientras que el empleo formal privado a nivel nacional retrocedió cerca del 4% en el mismo período, de acuerdo con el SIPA. La tasa de desempleo provincial se ubica en el 2,3%, frente al 7,5% del promedio nacional. El motor es Vaca Muerta, cuya expansión traccionó la demanda de trabajo en la industria hidrocarburífera y en sectores vinculados como la construcción, el transporte y los servicios.
La factura eléctrica sin subsidio de $157.046 que pagan los hogares neuquinos convive con el salario neto promedio más alto del país entre los trabajadores registrados del sector privado: $2.716.975 mensuales, según datos del Observatorio de Empleo y Dinámica Empresarial del Ministerio de Capital Humano.
Planificación,ahorro,hogar,compras,calendario,calculadora,lavadora,televisión,aspiradora,electrodomésticos







ECONOMIA
Sobreajuste, anemia de inversión, lagunas financieras: Cavallo consideró “excelente” un informe con duras críticas al plan económico


REUTERS/Tita Barros

Hay lagunas financieras en las proyecciones oficiales y problemas como un aumento de la deuda doméstica debido a la obsesión oficial por “esterilizar” los pesos que emite para comprar dólares y limitarse a una acumulación de reservas insuficiente para asegurar un “Plan B”
Domestic Politics,Religion,South America / Central America,Government / Politics,Religion / Belief
El Treasury a 10 años amplió su rendimiento 70 puntos básicos, mientras que para Argentina la sobretasa demandada por encima de la deuda de Estados Unidos creció 178 puntos básicos (Broda y Asoc.)

- Dudas sobre los pagos a mediano plazo: el mercado observa con cautela los fuertes vencimientos de deuda previstos para 2027 (que superan los USD 21.000 millones con acreedores privados y multilaterales) y la capacidad del Gobierno para renovarlos. No obstante, “los datos de deuda externa del Indec mostraron que en el segundo trimestre de 2026 los inversores no residentes sumaron exposición a bonos soberanos hard dollar de manera significativa. En términos de estrategia, esto implica que cualquier cancelación de capital probablemente gatillará demanda en el mercado secundario”, publicó el agente de liquidación y compensación Facimex.
- Acumulación de reservas: La desaceleración en el ritmo de compra de divisas y la menor acumulación de reservas —tanto brutas como netas— por parte del Banco Central generan dudas sobre la solvencia para futuros pagos.
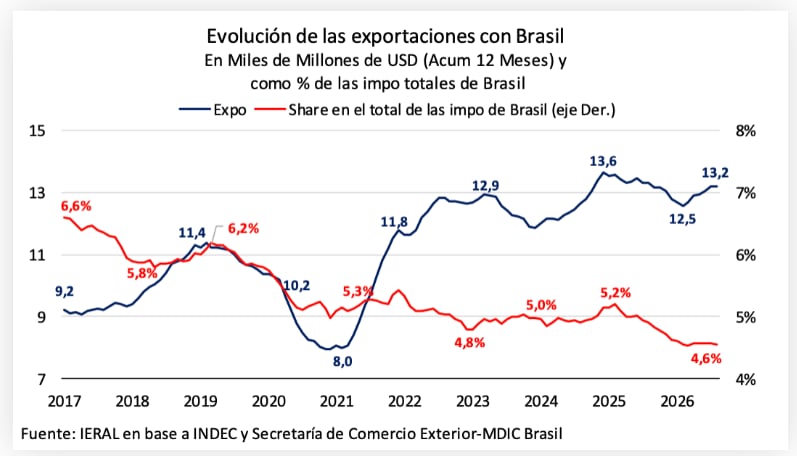
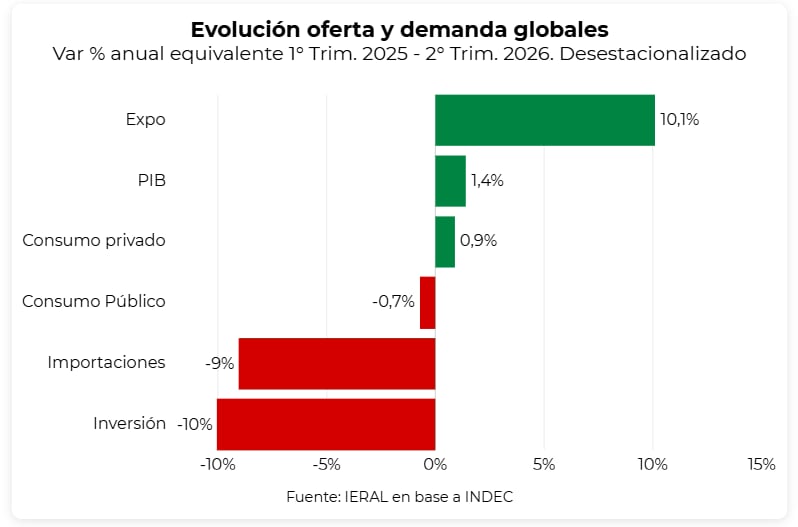
- Actividad económica despareja: indicadores de consumo, construcción e industria con bajas interanuales (como la caída en el EMAE) generan a la vez incertidumbre acerca del respaldo político y social con el cual contará el modelo económico. “La actividad económica cayó 2,9% mensual en julio y volvió a niveles similares a los de febrero de 2025. La debilidad fue generalizada: nueve de las 10 principales actividades retrocedieron en el mes, mientras que la industria cayó 5%”, resaltó Marcos Cohen Arazi, economista de la Fundación Mediterránea. “A esto se suma una demanda agregada con escaso dinamismo, en la que las exportaciones aparecen como el único componente con un crecimiento significativo”, dijo el economista.

- Incertidumbre electoral: este ruido político y la expectativa anticipada hacia un disputado escenario electoral de 2027 aumentan la cautela de los grandes inversores. “Si bien Argentina enfrenta esta etapa con fundamentals más sólidos que otras veces, la volatilidad electoral se adelantó un año y aparece en un contexto global que todavía no muestra señales claras (…) En este marco, preferimos esperar una mayor claridad antes de aumentar exposición a estos niveles, mientras monitoreamos la evolución del spread por legislación en los Bonares”, comentó Delphos Investment.
- Tasas de interés en Estados Unidos: Los altos rendimientos de los bonos del Tesoro de Estados Unidos, en máximos desde 2003, más la expectativa de un sendero alcista para las tasas de la referencia de la Fed (Reserva Federal de Estados Unidos) hacen que los activos emergentes y de mayor riesgo, como los bonos argentinos, resulten menos atractivos o requieran mucho más rendimiento para atraer a los fondos. “Es cierto que Estados Unidos tiene déficit fiscal, pero no puede sostener indefinidamente este nivel de tasas de interés. Es muy probable que en algún momento tenga que tomar una medida drástica, con un control fiscal muy estricto”, reflexionó Mariano Sardáns, presidente ejecutivo de la gerenciadora de patrimonios FDI. Remarcó que “si esa diferencia se corrige, vemos más potencial de suba de precios en el bono de Estados Unidos a 10 años, aunque hoy pague menos tasa que los bonos emergentes”.
Es cierto que Estados Unidos tiene déficit fiscal, pero no puede sostener indefinidamente este nivel de tasas de interés (Sardáns)
- Conflictos geopolíticos y shocks globales: mientras que las tensiones internacionales y la volatilidad en el precio del petróleo (que superó los USD 100 por barril) golpean a la renta fija global, las elecciones de medio término en Estados Unidos el 3 de noviembre, que podrían condicionar a la administración de Donald Trump, tensan aún más el panorama inversor. “El contexto internacional continúa siendo adverso para los mercados emergentes. Shocks externos de esta magnitud normalmente han tenido un impacto muy negativo en Argentina. No obstante, con un ancla fiscal muy robusta y un flujo de dólares sostenido, el impacto se acota al índice de riesgo país y valuación de los activos”, sostuvo IEB.

Sin acceso genuino a los mercados internacionales, la política económica se ve obligada a construir sus propios amortiguadores (Segura)

La combinación de un mundo más difícil con los últimos datos de pobreza y PIB están incrementando las dudas electorales (Geretto)
- “El que menos depende de Argentina, es la tasa de interés de Estados Unidos. Con el Treasury a 10 años en 5,3% anual, el piso de rendimiento para cualquier bono emergente subió. Con una tasa libre de riesgo en esos niveles, es muy difícil que un bono soberano rinda menos de 10% anual. Para que los bonos perforen ese umbral, necesitamos ver al menos una señal de que el ciclo de suba de la Fed terminó, ya sea una pausa explícita o un dato de inflación norteamericana que cambie las expectativas. Sin eso, el techo de compresión es limitado”, dijo Delhon.
- La acumulación de reservas. “El mercado hizo una conexión directa entre el freno en las compras del BCRA y la suba del índice de riesgo país. Para que los bonos compriman, el BCRA necesita retomar un ritmo de compras que le devuelva credibilidad al colchón de reservas. No necesariamente los USD 137 millones diarios de mayo, pero sí algo consistente que muestre que la tendencia se revirtió”, precisó Delhon.
- La visibilidad sobre el financiamiento de 2027. “El Gobierno presentó en julio un programa financiero en dólares detallando fuente por fuente para cubrir USD 19.200 millones de vencimientos en 2026 y USD 24.900 millones en 2027, sin contemplar emisión en mercados internacionales. Del cupo de USD 5.000 presentado en préstamos privados con garantía multilateral, aun deben ingresar USD 800 millones, que junto con desembolsos pendientes del FMI y los USD 774 millones pendientes de AO29 son los catalizadores que pueden ir cerrando la brecha de financiamiento y devolverle confianza a la curva”, detalló el analista de Mills Capital.
- “El político y es el más difícil de gestionar. Hasta que no haya mayor claridad sobre el escenario electoral; quién compite, con qué programa, qué chances tiene, el mercado va a seguir castigando el tramo largo de la curva. Se necesita certeza de que cualquiera que vaya a honrar los compromisos de deuda. Esa señal hoy no existe porque no hay un opositor definido”, completó Lorenzo Delhon.
Corporate Events,North America
En la City y Wall Street hay intranquilidad por los rumores que involucran al ministro. Más que en Alberto Ades, las miradas van hacia Sturzenegger
Puntos importantes

Inversores temen estancamiento económico que afecte reelección de Milei, pese a su apoyo al Presidente.
El Gobierno prioriza dólar estable e inflación controlada, busca apoyo financiero externo.
Fricciones internas (Caputo, Sturzenegger) añaden incertidumbre política a los mercados.
elecciones,luis caputo,inflacion,dolar,Economía,Económica,Economia politica,Que es economía

INTERNACIONAL3 minutos ago
At least 139 migrants dead, 84 missing after overcrowded boat capsizes off Djibouti

SOCIEDAD7 minutos ago
Buscan intensamente a un hombre de 39 años que lleva más de 48 horas desaparecido

DEPORTE16 minutos ago
Con polémica en el final, Independiente igualó 0-0 ante Talleres en Córdoba por el Torneo Clausura

DEPORTE21 minutos ago
Racing de Córdoba vs Los Andes: formaciones, hora y dónde ver por tv

POLITICA28 minutos ago
La operación del papa León XIV sorprendió al Gobierno y a la Iglesia de Argentina, pero los preparativos del viaje siguen sin cambios

CHIMENTOS34 minutos ago
Nora Colosimo reveló el verdadero motivo por el que se separó de Andrés Nara: “Ojalá hubiera sido una infidelidad”

DEPORTE4 días ago
El presidente de Burkina Faso, duro tras el amistoso con la Selección: «Nuestro fútbol está enfermo» :: Olé

INTERNACIONAL4 días ago
100-shot Somali gang gun battle rocks Minnesota as sheriff warns ‘we’re in trouble’

SOCIEDAD4 días ago
Tobey Maguire se quedaba ciego con el traje de Spider-Man y casi se desmaya durante una prueba: fabricar su disfraz fue una pesadilla

INTERNACIONAL4 días ago
GOP accuses Walz allies of burying $52M Medicaid fraud report before election

 DEPORTE2 días ago
Regresos importantes y una duda clave: Arruabarrena definió el equipo de Boca Juniors para visitar a Instituto
- INTERNACIONAL2 días ago
Conciliaciones entre comercios y consumidores resuelven reclamos por más de $12.5 millones en Panamá
- ECONOMIA2 días ago
El nuevo mapa del mercado automotor: qué marcas ganaron y cuáles perdieron con la apertura de las importaciones