ECONOMIA
Cuánto se gana con un plazo fijo en Banco Provincia

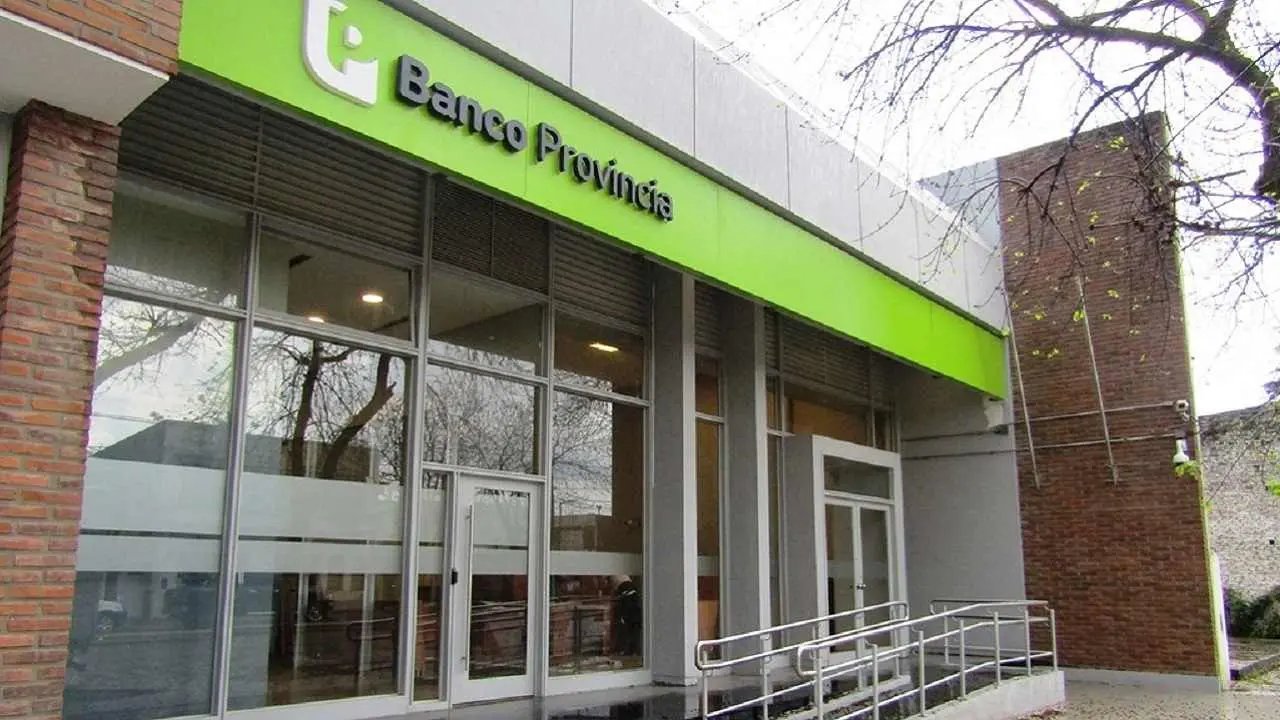
Los plazos fijos tradicionales están buscando ganar atractivo entre los ahorristas en base a mejorar la tasa de interés ofrecida, aprovechar la tendencia a la baja de la inflación y la estabilidad del precio del dólar de los últimos días. Para ello, iProfesional tomó en cuenta al Banco Provincia, la entidad bonaerense que tiene más de 13 millones de cajas de ahorro activas, debido a que está pagando la mejor renta entre los líderes.
Para el ejemplo, se toma la colocación inicial de $2 millones, por un período mínimo de 30 días, que es el tiempo mínimo de encaje de los fondos solicitado por el sistema financiero.
El dato que diferencia hoy al plazo fijo tradicional de Banco Provincia es que está pagando la tasa nominal anual (TNA) más altas entre todas las entidades líderes, tanto para clientes como para no clientes, debido a que ofrece 21% de TNA.
Se puede acceder a la misma solamente a través de la página web del BAPRO, en el denominado «plazo fijo inclusión«, y requiere estar registrado previamente con una dirección de email. Así, cualquier individuo puede comenzar a realizar dicha operación.
Por lo tanto, con esta tasa especial, se puede obtener una ganancia de 1,76% en 30 días.
Este porcentaje se equipara a las proyecciones de inflación mensual de economistas privados, que están considerando que fue alrededor de 1,8% en junio pasado.
En tanto, el nuevo Relevamiento de Expectativas de Mercado (REM) publicado por el Banco Central, en base una encuesta a unos 44 analistas, prevé que fue de 2% en junio pasado, y para el corriente julio espera que también sea de 2%. En tanto, recién para agosto y septiembre aguarda una suba de precios al consumidor de 1,8% mensual.
De esta manera, la renta del plazo fijo se está igualando al nivel de inflación, y también está luciendo más atractiva respecto al movimiento del precio del dólar, que tras las escalada de 5% en junio pasado, ahora está siendo controlado por el Gobierno.
De hecho, en los mercados a futuro se está negociando una suba del billete norteamericano equivalente a 1,1% en todo julio. Es decir, un porcentaje inferior a lo que ofrece un depósito en pesos.
Para los clientes de Banco Provincia que buscan hacer un plazo fijo tradicional por otros canales, podrán obtener 19,5% de TNA destinada a personas humanas en el canal digital, a través de Banca Internet Provincia (BIP) y de la Tasa Automática de Servicios (TAS), durante un lapso de 30 a 59 días, por un monto depositado que debe ser entre un mínimo de $1.000 hasta un máximo de $20 millones.
Esta tasa también es la más alta respecto a lo ofrecido por los bancos líderes, y se mantiene en ese nivel desde mayo pasado. Dicha tasa representa una renta de 1,60% en 30 días (19,5% TNA).
Y si se realiza un plazo fijo digital a un tiempo mayor, en un período de 60 a 119 días, una colocación para personas humanas, por medio de BIP o TAS, pagará 20,5% de TNA.
En tanto, aquél ahorrista minorista que busque realizar su plazo fijo tradicional de forma presencial a través de los cajeros automáticos (ATM), la tasa que recibirá será de un punto porcentual menos que en el canal digital, de 18,5% de TNA de 30 a 59 días.
Plazo fijo Banco Provincia: cuánto ganás ahora con $2 millones
En caso de realizar un plazo fijo tradicional digital en Banco Provincia con una inversión inicial de, por ejemplo, $2 millones, durante un tiempo mínimo de 30 días, se alcanzará luego de ese lapso un total de $2.032.055.
Por ende, la ganancia será de 32.055 pesos extras con dicha inversión, que representa una renta de 1,60% mensual, o 19,5% de TNA.
Y en caso de aprovechar la tasa más alta del plazo fijo web, al que pueden acceder también los no clientes, con el mismo monto inicial, luego de 30 días, se obtendrá en total de $2.034.520. Es decir, 34.520 pesos adicionales en un mes, casi $2.500 más que en los otros canales.
Un plazo fijo tradicional en Banco Provincia puede ser realizado por medio del home banking o a la Banca Internet Provincia (BIP), o la aplicación para dispositivos móviles (app), que tiene un token integrado, de la entidad.
También se puede efectuar desde la página web oficial del BAPRO, por lo que desde allí se tiene que ingresar al menú principal en el segmento «Personas«, y luego seleccionar «Inversiones«. Después, se necesita elegir la opción «plazo fijo» y, paso seguido, optar por tildar para hacer «Nuevo Plazo Fijo».
Para finalizar, hay que detallar la modalidad del certificado (tradicional u otra), la moneda seleccionada, la cuenta asociada al mismo, la cantidad de dinero y de días de la colocación, o una fecha de vencimiento. Únicamente en este canal (web) se paga la tasa más alta de 21% de TNA.
El requisito solicitado es que el monto mínimo a depositar debe superar los $1.000, una cifra que es considerada simbólica por lo baja que es.
Paso posterior, tocar el botón «Continuar«, donde se precisa revisar los datos ingresados para evitar haber cometido errores en alguno de las postas previas. Se finaliza todo el proceso del plazo fijo con el botón «Confirmar».
Por otro lado, los interesados en invertir en un tiempo más prolongado, Banco Provincia propone una opción de «Renovación Automática«, para que, al vencimiento, el plazo fijo se renueve «solo» durante un lapso de hasta 180 días, sin necesidad de constituir todo el proceso nuevamente.
El plazo fijo tradicional está tornándose nuevamente atractivo, de la mano de una mejora en las tasas ofrecidas, el descenso de la inflación y un precio de dólar que parece «frenado» en un nivel en torno a los $1.510 a la venta en la plaza minorista.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,plazo fijo,pesos,tasa,tasas,banco,caja de ahorro,home banking,inflación







ECONOMIA
Dura advertencia de un economista: “Si el consumo y la inversión no arrancan, vamos a terminar votando en recesión”

ganadería vacuna,minería,indicadores económicos
ECONOMIA
La confianza del consumidor subió 0,8% en octubre por el impulso de la compra de bienes durables

En un mes marcado por las expectativas sobre la difusión del índice de actividad económica hacia un sendero de recesión o de reactivación tras la caída de julio, y de aceleración marcada o estabilidad de la tasa de inflación a un ritmo más alto que el previsto en el Presupuesto, mientras el Banco Central retomaba el ritmo de compra de dólares para acumular reservas, el Índice de Confianza del Consumidor (ICC) que elabora el Centro de Investigación en Finanzas (CIF) de la Universidad Torcuato Di Tella aumentó 0,8% respecto de septiembre y se ubicó en 41,52 puntos.
La mejora coincidió con la disminución de la preocupación de los analistas por la mora crediticia, después de los acuerdos que bancos y fintech ofrecieron a los deudores, y con la estabilización del tipo de cambio en los distintos circuitos del mercado.
El relevamiento fue realizado por Poliarquía Consultores entre el 5 y el 16 de octubre en 40 grandes centros urbanos. La encuesta funciona como termómetro del humor económico de los hogares: releva cómo evalúan su situación actual, qué esperan para los próximos meses y qué disposición tienen para consumir. En la comparación interanual, el índice bajó 1,9 por ciento.
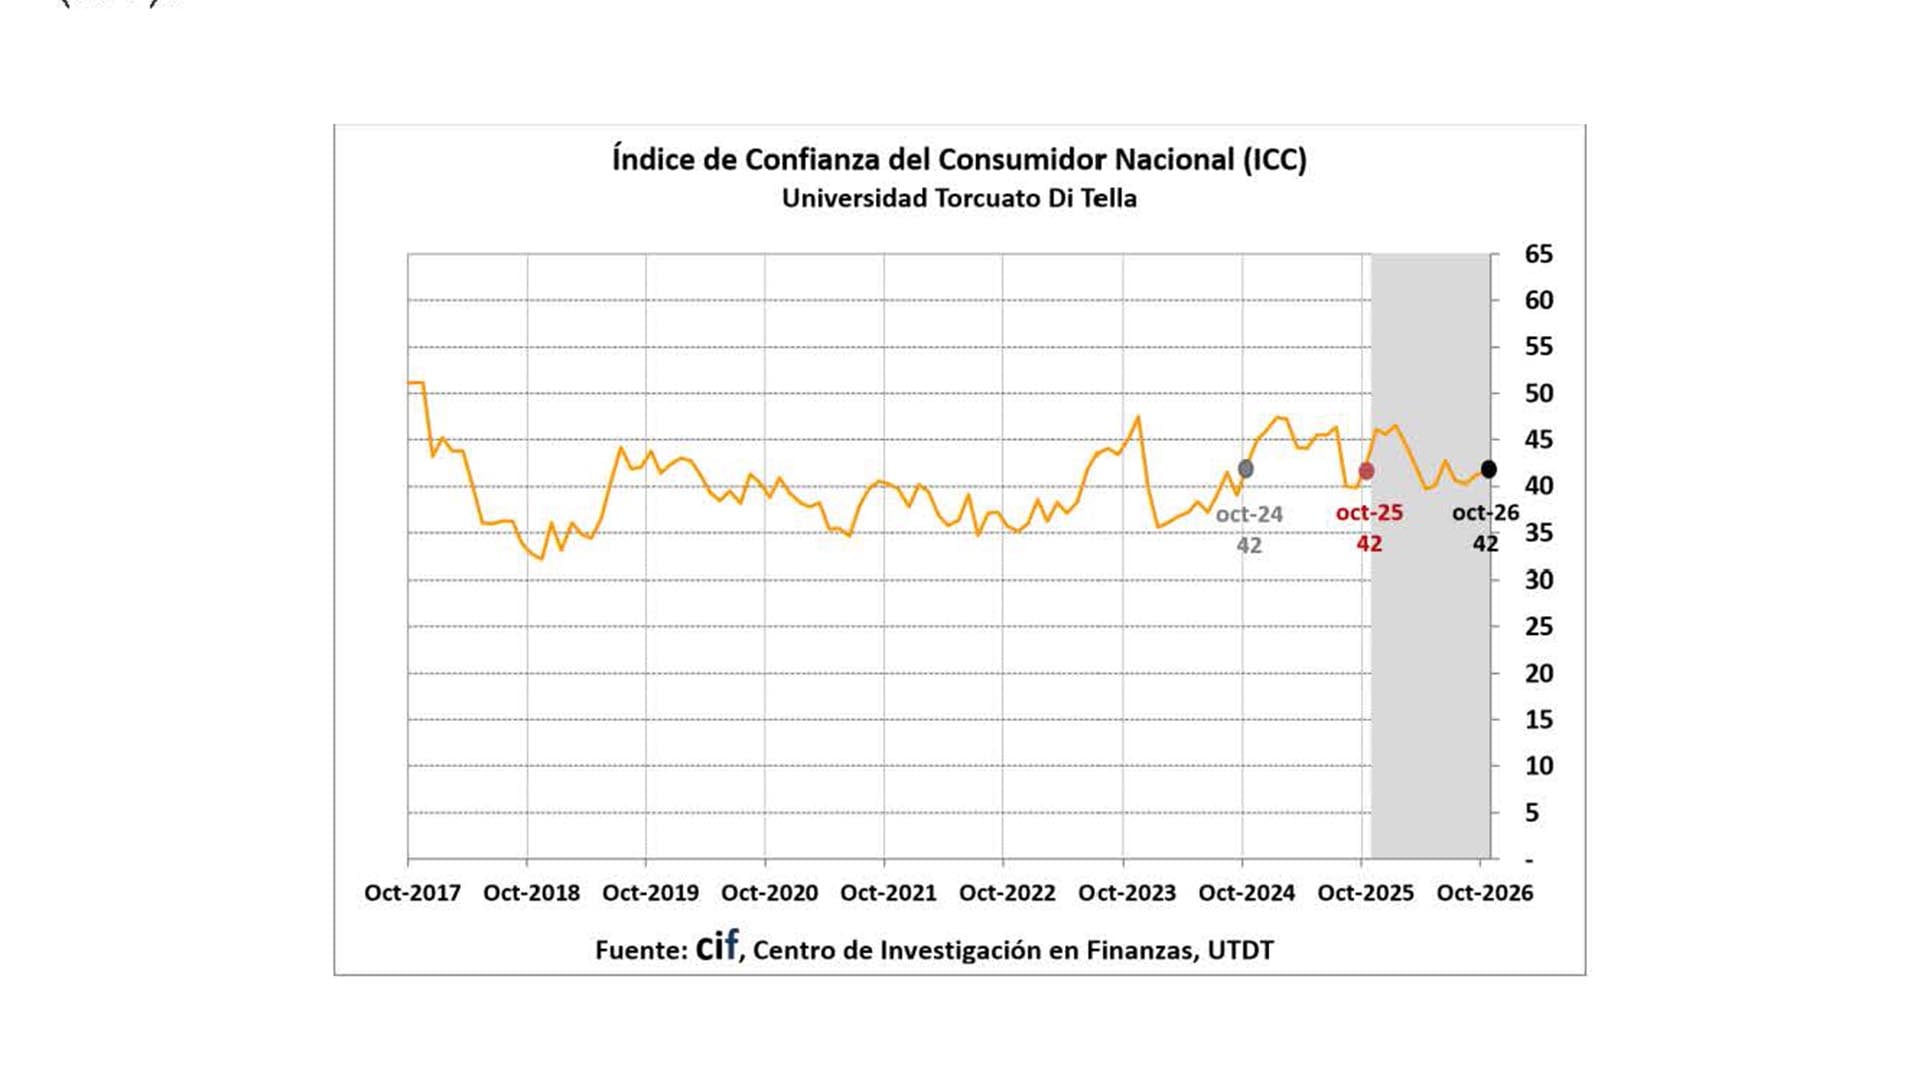
El repunte resultó exclusivamente de la mejora en las decisiones de compra de bienes durables, en particular en la Ciudad Autónoma de Buenos Aires, porque tanto la percepción de la situación personal como de la economía en general disminuyó, en consonancia con la preocupación e incertidumbre que detectaron diversas consultoras para el corto plazo.
Baja en el interior y Gran Buenos Aires
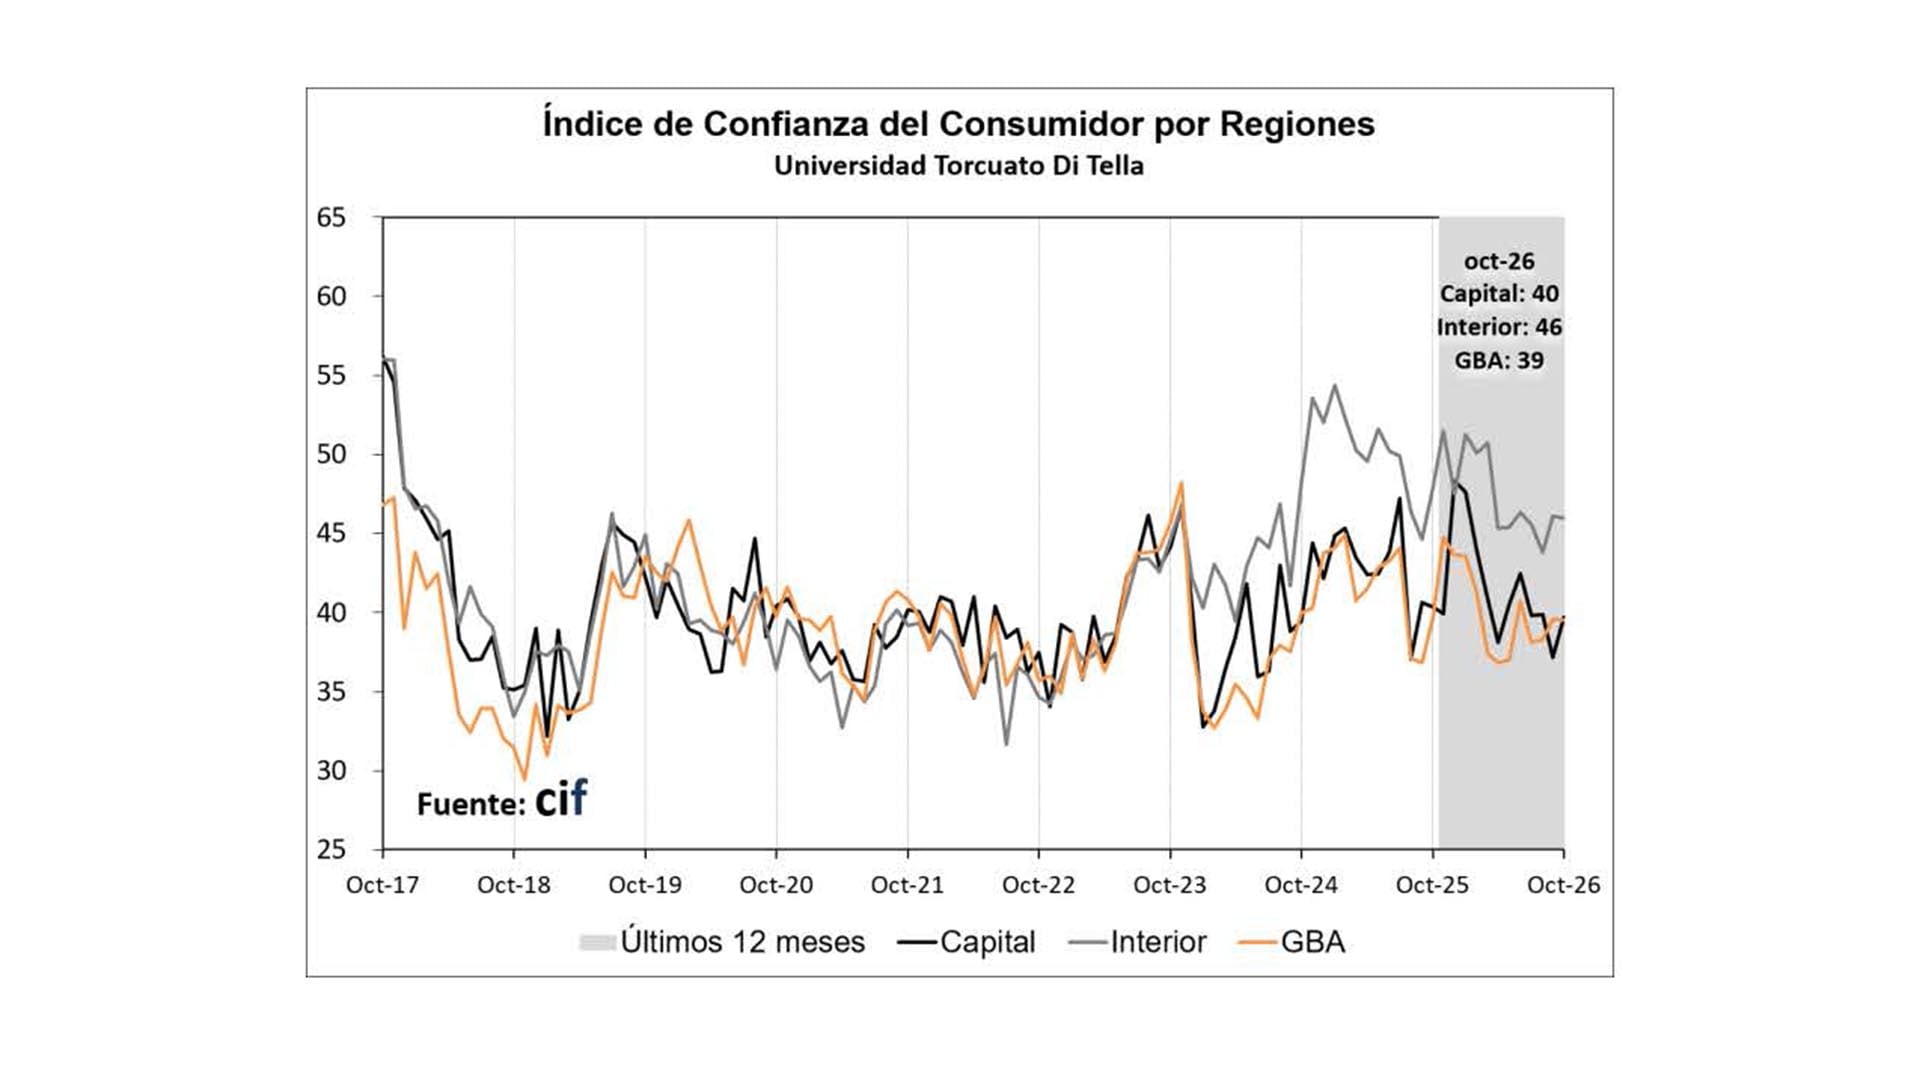
En términos regionales, el ICC mostró un aumento en CABA en octubre de 6,77%, mientras que disminuyó en el GBA 0,14% y en el Interior del país cayó 0,25 por ciento.
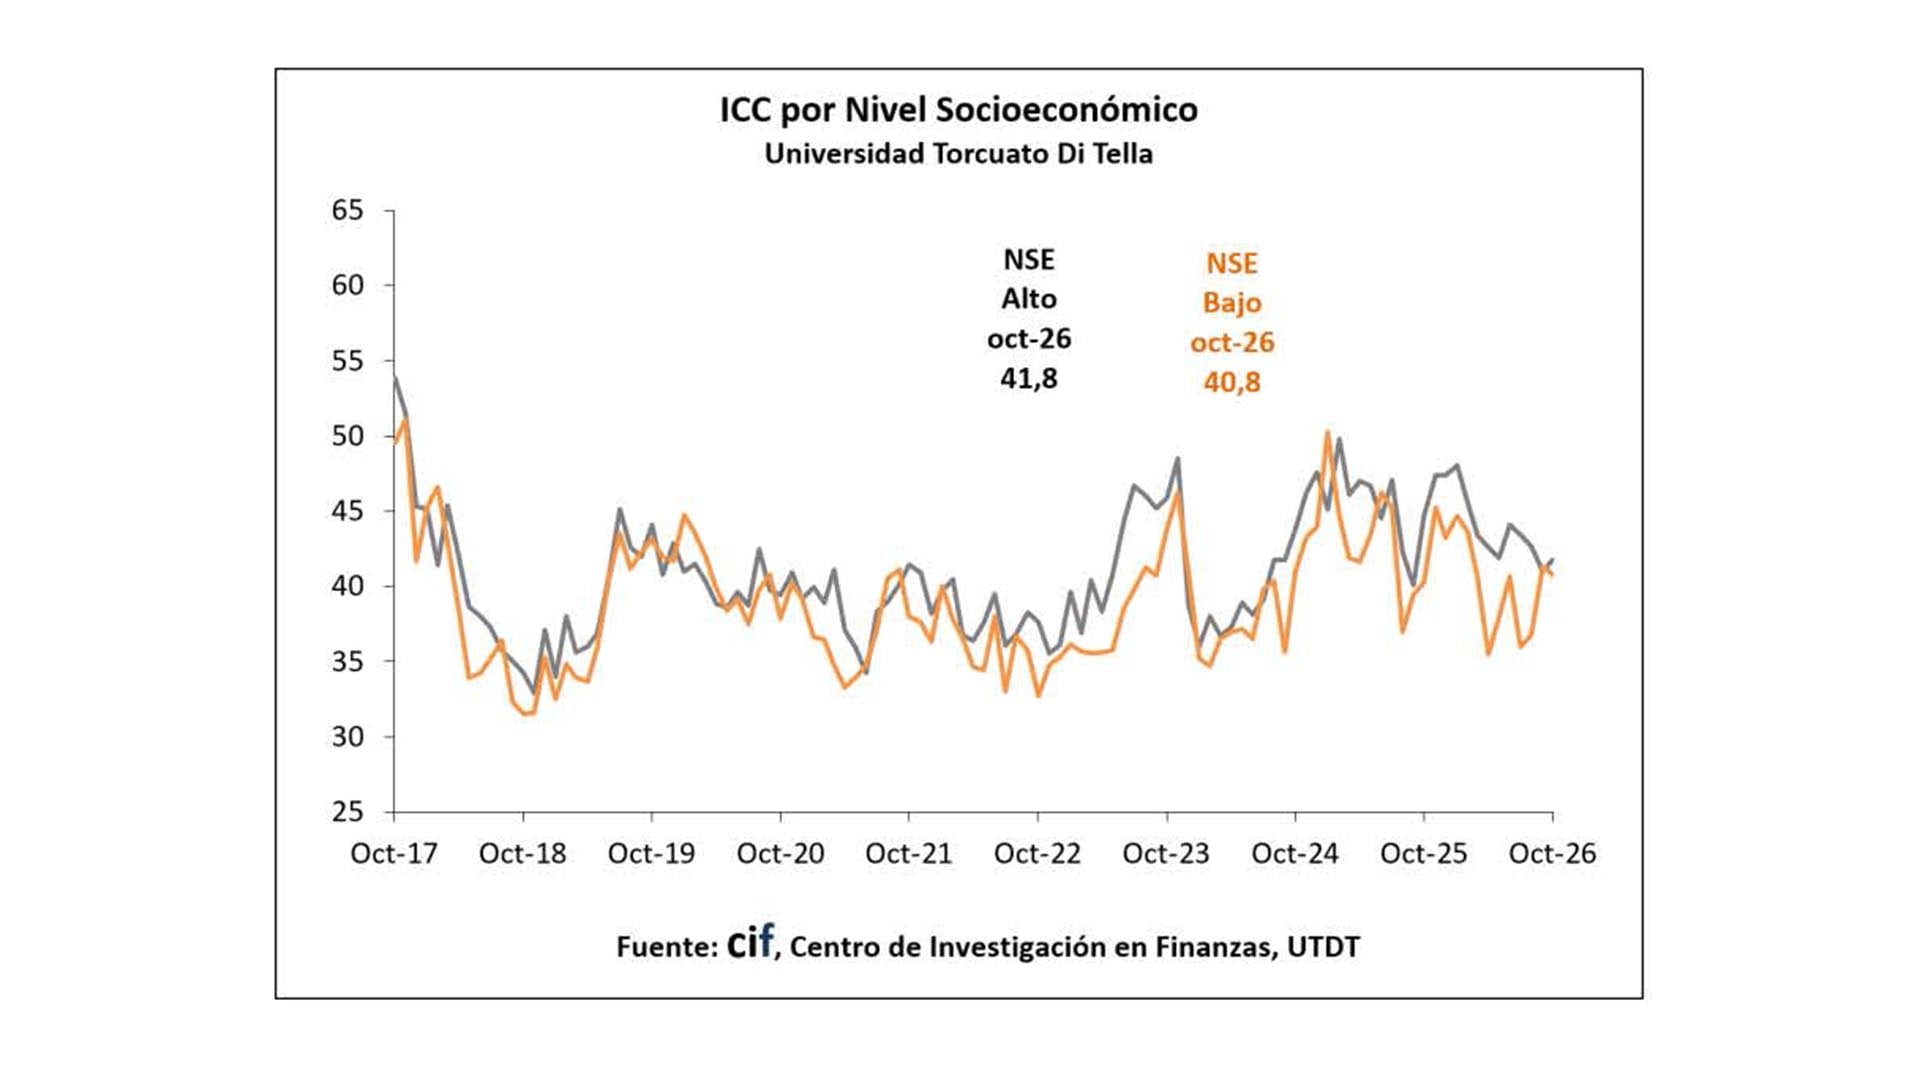
El informe también reflejó una divergencia marcada según el nivel socioeconómico. Los hogares de ingresos altos mostraron un aumento de 1,99%, mientras que los hogares de ingresos bajos registraron una disminución de 1,30%, aunque mantuvieron una brecha reducida en los índices del ICC: 40,75 y 41,76 puntos, respectivamente.
Las expectativas presentes superan a la evaluación del futuro
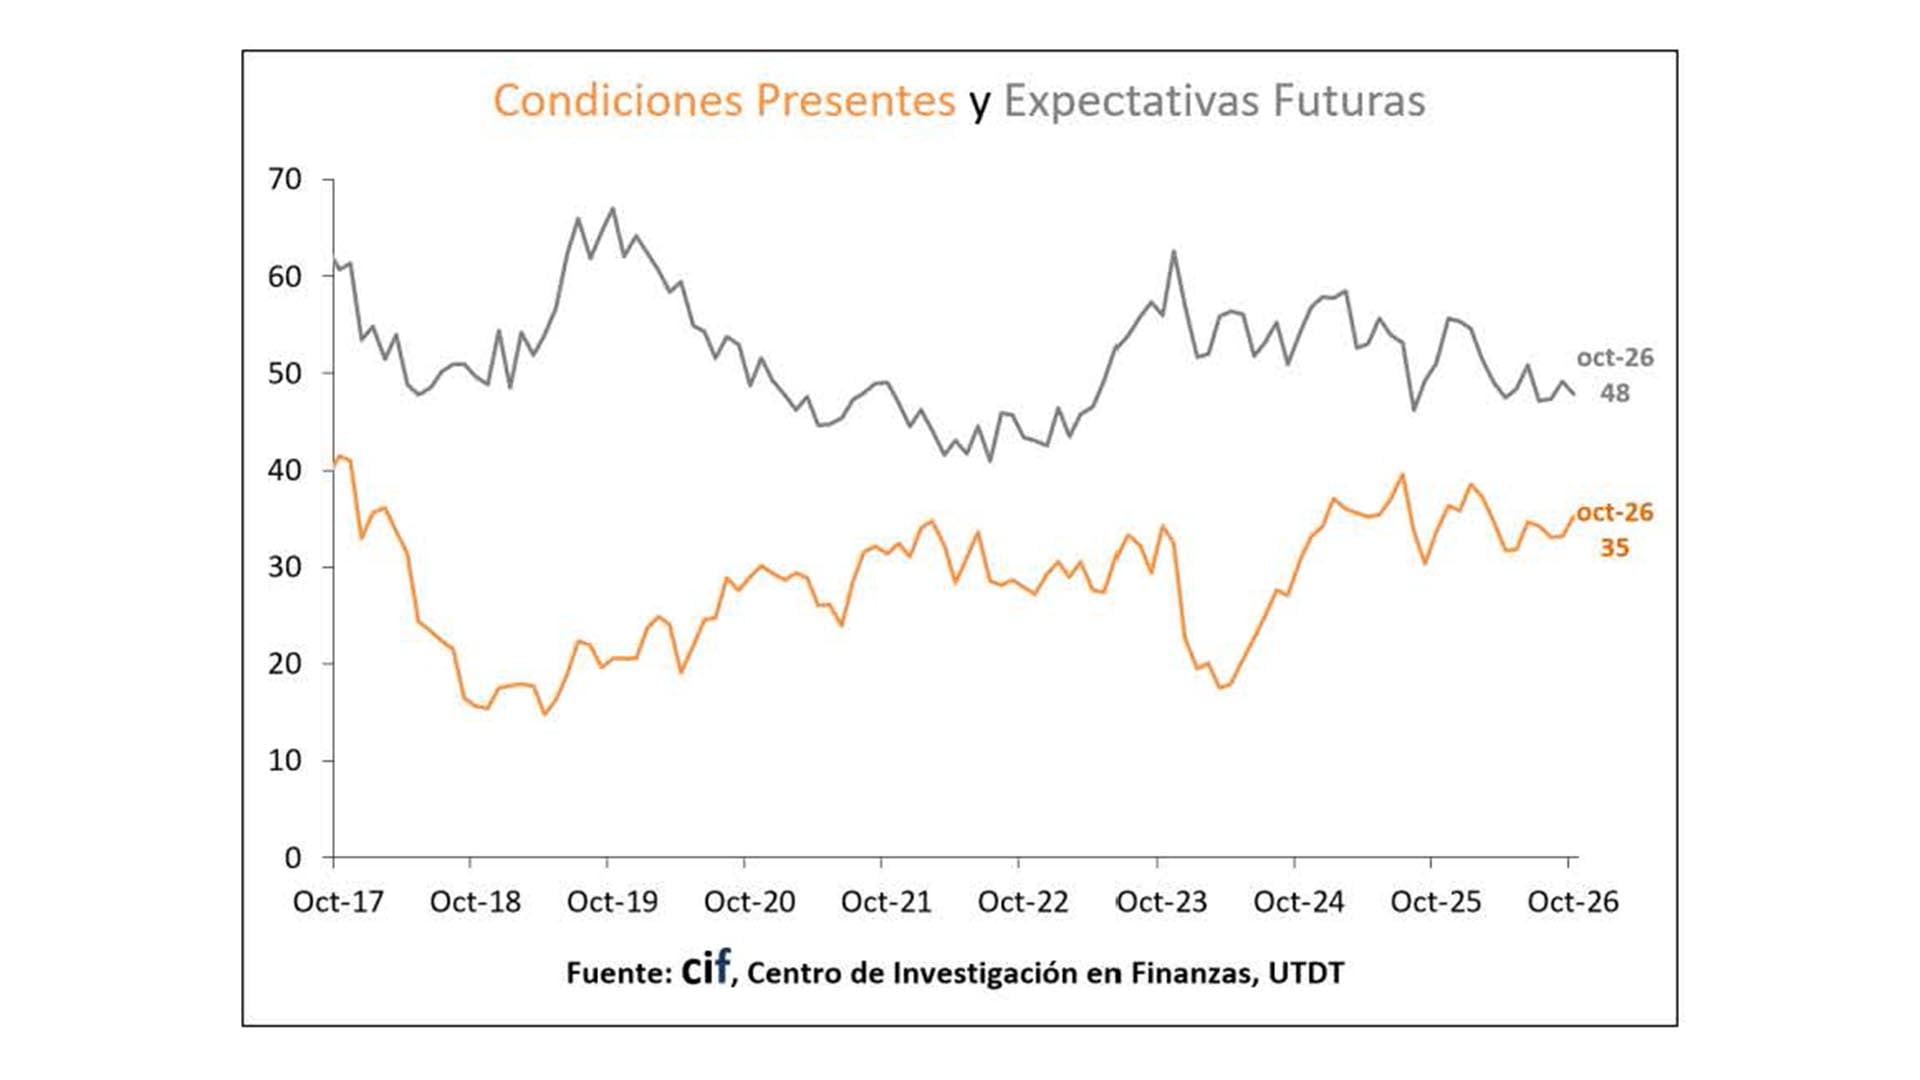
El componente de Condiciones Presentes, que mide cómo los encuestados evalúan su situación personal y la marcha general de la economía, subió 5,88% respecto de septiembre y 4,61% en la comparación interanual, hasta 35,2 puntos. La percepción sobre el futuro empeoró 2,6% mensual y 6,2% en comparación con el año anterior, con 47,9 puntos.
La disposición a comprar bienes durables continuó entre los componentes más débiles, aunque en octubre sobresalió con una suba de 8,8% respecto de septiembre y de 10,4% en comparación con un año antes, a un nivel de 35,6 puntos. La lenta normalización del crédito, junto con la mejora promedio de los salarios contribuyeron a mejorar las decisiones de compra de electrodomésticos, adquirir un auto o afrontar gastos relevantes en el hogar.
El informe del CIF muestra una mejora generalizada de las decisiones de compra de bienes durables, tanto por región como por rubro en la comparación con el mes previo y el año anterior
El informe del CIF muestra una mejora generalizada tanto por región como por rubro en la comparación con el mes previo y el año anterior. El promedio de aumento nacional de las decisiones de compra de electrodomésticos fue de 7,1% en el mes y 4,6% en el año, y el de automóviles y casas de 11,1% y 19,6%, respectivamente.
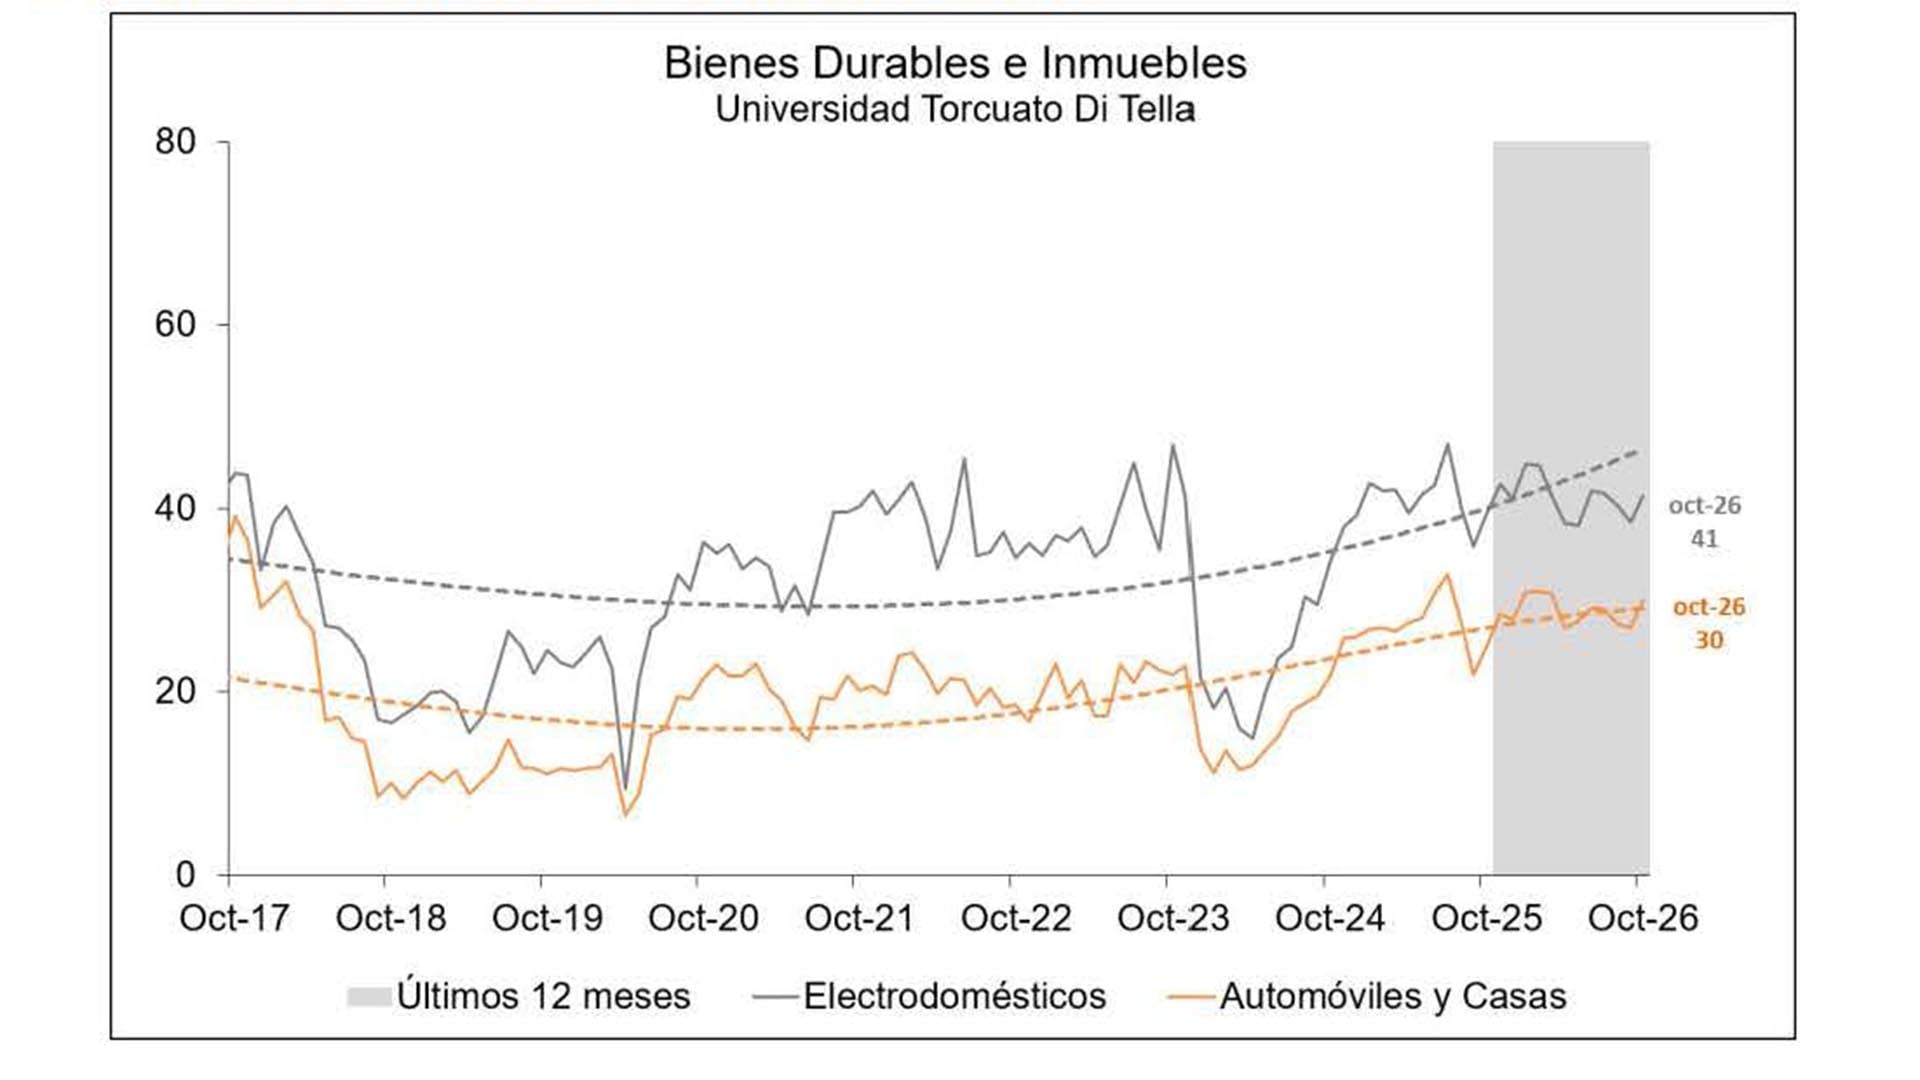
La suba mensual e interanual del indicador fue: en CABA 1% y 23%, respectivamente; en GBA 11,2% y 4,4% y en el Interior 13,8% y 9,8%, en cada caso.
Casi tres años de gestión libertaria dejan un balance dispar
El informe del CIF incluyó además un repaso de la trayectoria del índice durante la presidencia de Javier Milei. En sus primeros 34 meses de gestión, la confianza del consumidor acumuló una suba de 4,3 por ciento.
La percepción sobre la situación personal bajó 0,7%, la visión sobre la economía general retrocedió 20,9% y las expectativas de compra de bienes durables crecieron 100,9%, aunque desde un piso extremadamente bajo.
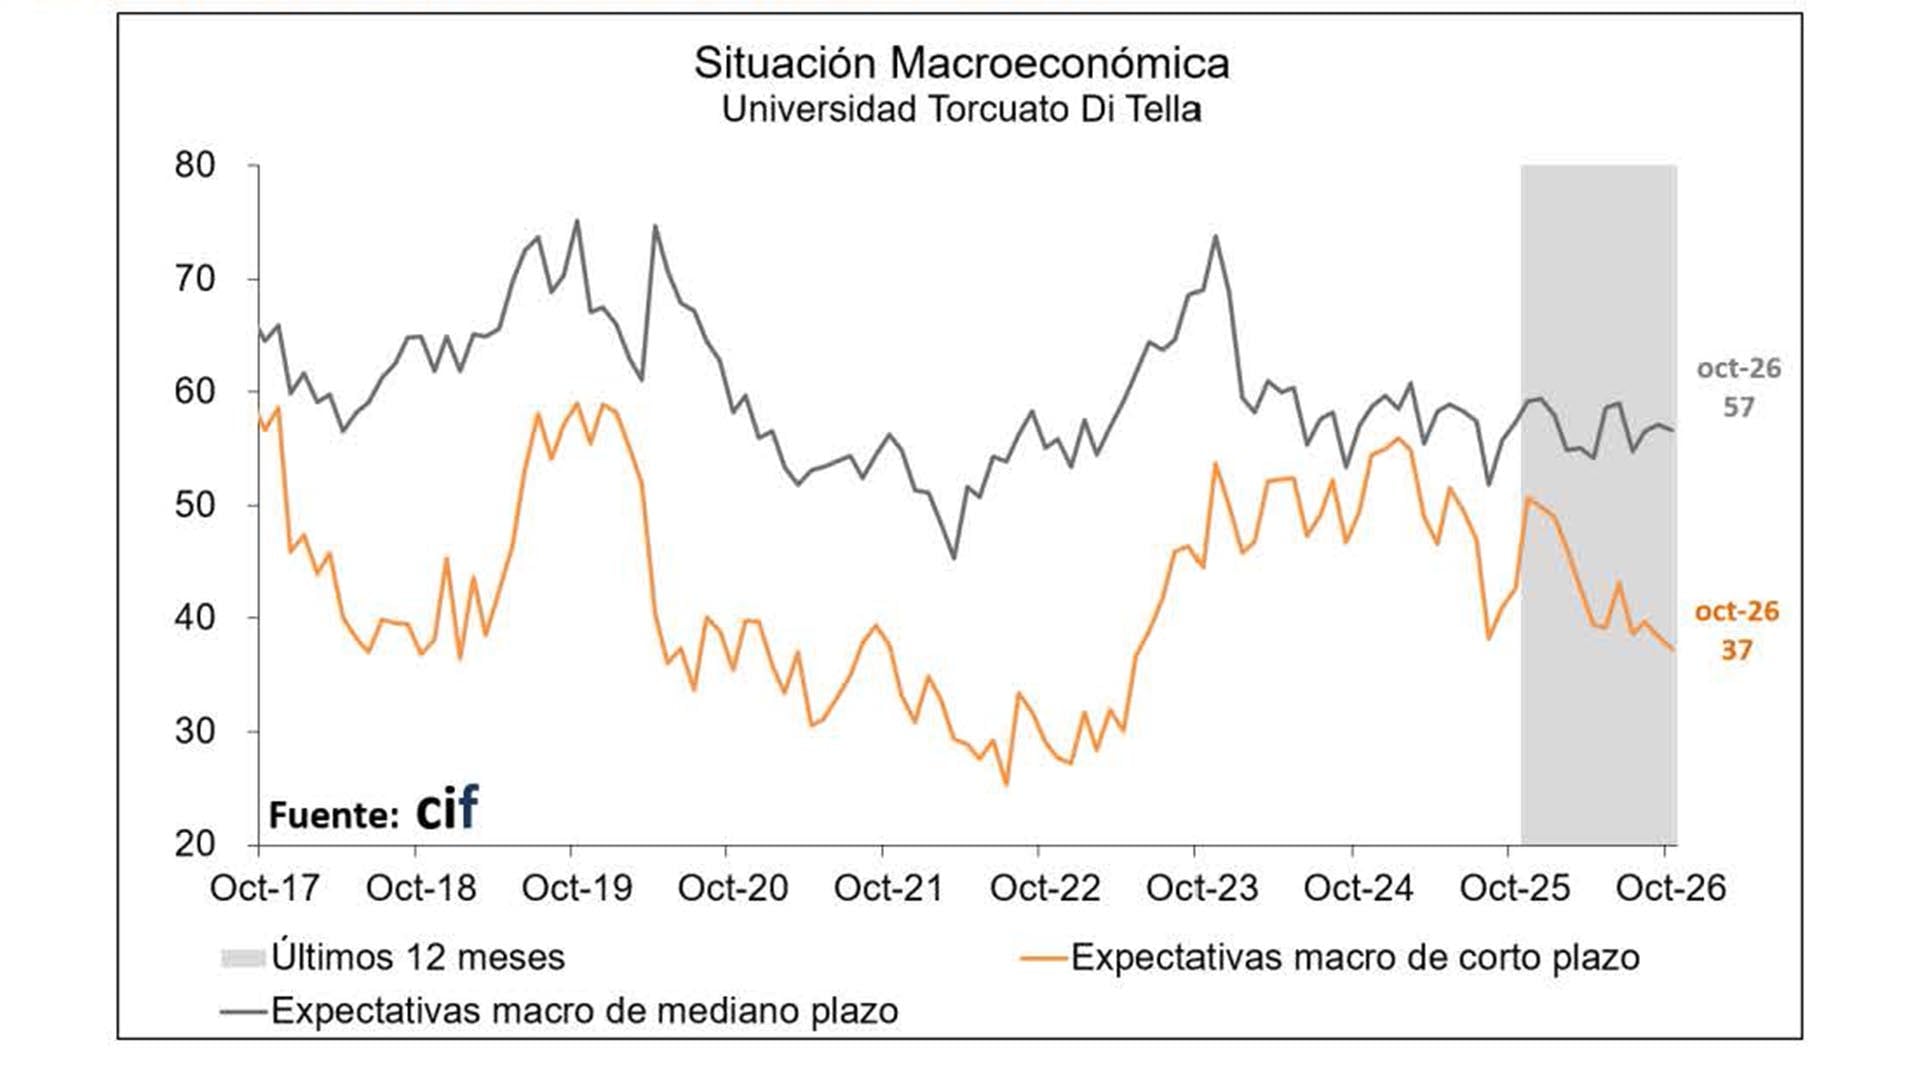
A nivel regional, el ICC bajó en el período 1,9% en CABA, mientras aumentó 8,9% en el Interior y 3,3% en el Gran Buenos Aires.
Sebastián Auguste, director del Centro de Investigación en Finanzas de la UTDT, recordó que el punto más alto del ICC durante la actual gestión fue enero de 2025, con 47,38 puntos. Desde entonces, el índice acumuló una baja de 12,4%. En sentido inverso, desde el piso de enero de 2024, cuando había caído a 35,6 puntos tras las primeras medidas del gobierno de Milei, el indicador muestra una recuperación de 16,6 por ciento.
Confianza del consumidor,consumo,ahorro,economía,Argentina,Interior del país,Ciudad Autónoma de Buenos Aires,Gran Buenos Aires,mercado,tendencias
ECONOMIA
Cuál es el truco viral con IA para hacer que elijan tu curículum en una búsqueda laboral y por qué no funciona

Tres versiones no modifican los antecedentes del candidato


entrevista de trabajo,currículum vítae,contratación,recursos humanos,oficina

Maniataron y golpearon a tres adolescentes en una violenta entradera en Santa Clara del Mar

Supreme Court justice turns on her own court with dire warning about American democracy

Los memes del triunfo por penales de Estudiantes ante Flamengo por la Libertadores: “Muslerazo”, el 4to grande y el dolor de River

Por qué se cayó el debate en Diputados sobre el endeudamiento familiar – Nexofin

Dura advertencia de un economista: “Si el consumo y la inversión no arrancan, vamos a terminar votando en recesión”

“Locura convertida en arte”: quince fotos icónicas de Charly García en su década más rebelde

El Gobierno pone en marcha un nuevo plan de retiros voluntarios y busca que haya 20.000 empleados menos en el Estado

Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo

El Gobierno reconoció que “está bajo análisis” la postura argentina en el Comité de Descolonización de la ONU

Causa Moyano: Candela Arizaga volvió al país, pero no se presentará ante la Justicia

 CHIMENTOS3 días ago
La joven cantante que provocó la separación de Julieta Prandi y Ortega contó detalles muy íntimos: “Es una persona amorosa y muy…”
- ECONOMIA3 días ago
Contratar pensando en el futuro: qué cambia en la selección y el liderazgo con la IA en el mercado silver
- DEPORTE3 días ago
Mariano Navone venció a Juan Manuel Cerúndolo en el duelo argentino y avanzó en el ATP de Bruselas