¿Cuánto debe crecer la actividad para superar el nivel de noviembre de 2023? Y ¿Cuánto tienen que crecer los sectores para llegar a los máximos que en muchos casos registraron hasta 10 años antes? (Imagen Ilustrativa Infobae)
Tanto la producción fabril como la actividad de la construcción registraron al cierre del primer trimestre un repunte generalizado respecto al año anterior. En este contexto surgen dos preguntas: ¿Cuánto debe crecer la actividad para superar el nivel de noviembre de 2023? Y ¿Cuánto tienen que crecer los sectores para llegar a los máximos que en muchos casos registraron hasta 10 años antes?
La industria y la construcción representan, en conjunto, el 19,3% del PBI nacional -15,3% lo aporta la industria y 4% la construcción- y el 18,1% del empleo total (13,7% del empleo asalariado en blanco y 18,1% del empleo no registrado). Además, su incidencia se incrementa al 25,6% en los puestos independientes (monotributistas, autónomos y trabajadores informales).
Advertisement
A pesar de esta relevancia, algunos economistas destacan que los sectores que se muestran más dinámicos, como Agro, Energía y Combustibles y extracción de minerales -que impulsan el PBI y las exportaciones- apenas aportan 13,3% a la generación de riqueza y 8% del total de los puestos de trabajo.
Los datos más recientes del Indec, correspondientes a marzo de 2026, mostraron aumentos en comparación con el mismo mes del año anterior: 5% en el Índice de Producción Industrial Manufacturero (IPIM) y 12,7% en el Indicador Sintético de la Actividad de la Construcción (ISAC). El IPIM desestacionalizado, que permite comparar de forma homogénea la evolución mensual, reflejó una variación positiva de 3,2% respecto de febrero, reduciendo así la caída acumulada en el primer trimestre de 2026 a 2,3% frente al mismo lapso de 2025.
El IPIM desestacionalizado, que permite comparar de forma homogénea la evolución mensual, reflejó una variación positiva de 3,2% respecto de febrero (Imagen Ilustrativa Infobae)
En marzo, el Indec registró subas interanuales en 10 de las 16 divisiones de la industria manufacturera.
Según su incidencia en el nivel general, las variaciones fueron: alimentos y bebidas, 7,9%; sustancias y productos químicos, 15,9%; madera, papel, edición e impresión, 12,8%; refinación del petróleo, coque y combustible nuclear, 13,5%; vehículos automotores, carrocerías, remolques y autopartes, 7,6%; productos de metal, 9,2%; productos minerales no metálicos, 6,9%; productos del tabaco, 28,2%; muebles y colchones y otras industrias manufactureras, 3,1%; y otro equipo de transporte, 4 por ciento.
Advertisement
La industria y la construcción representan, en conjunto, el 19,3% del PBI nacional -15,3% lo aporta la industria y 4% la construcción- y el 18,1% del empleo total
En contraste, disminuyeron industrias metálicas básicas, 10,1%; maquinaria y equipo, 11,3%; productos textiles, 23,3%; prendas de vestir, cuero y calzado, 8,9%; productos de caucho y plástico, 2,4%; y otros equipos, aparatos e instrumentos, 0,5 por ciento.
El ISAC muestra en su serie desestacionalizada una variación positiva de 4,7% respecto del mes anterior, con un incremento acumulado en el primer trimestre de 3,9% frente al mismo período de 2025.
En marzo de 2026, el consumo aparente de insumos para la construcción mostró, sobre igual mes del año anterior, subas en artículos sanitarios de cerámica, 24%; pinturas para construcción, 18%; hierro redondo y aceros, 16,2%; ladrillos huecos, 14,6%; el resto de los insumos (grifería, tubos de acero sin costura y vidrio), 13,7%; hormigón elaborado, 12,8%; cemento portland, 11,6%; asfalto, 10,3%; pisos y revestimientos cerámicos, 8,7%; placas de yeso, 7,9%; cales, 6,5%; mosaicos graníticos y calcáreos, 5,8%. Se registró una baja de 4,6% en yeso.
El ISAC muestra en su serie desestacionalizada una variación positiva de 4,7% respecto del mes anterior, con un incremento acumulado en el primer trimestre de 3,9 por ciento
El índice general de la actividad industrial, en términos desestacionalizados, fue en marzo 3,2% menor al registrado en el último mes completo de la presidencia de Alberto Fernández.
Advertisement
Siete de los 16 sectores de la industria -43,8% del total- superaron el nivel de entonces: alimentos y bebidas, 9,1%; productos del tabaco, 18,4%; madera, papel e impresiones, 1,1$; refinación de combustibles, 8,8%; sustancias y productos químicos, 5,5%; otros equipos de transporte, 5,9%; y muebles, colchones y otros, 3,4 por ciento.
Los restantes nueve sectores, 56,2% del total, se mantuvieron por debajo del nivel de noviembre de 2023: productos textiles, 34,6%; prendas de vestir, cuero y calzado, 8,9%; productos de caucho y plástico, 22,8%; productos minerales no metálicos, 19,2%; industrias metálicas básicas, 17%; productos de metal, 16,6%; maquinaria y equipo, 15,2%; otros equipos, aparatos e instrumentos de precisión, 8,8%; y automotores, carrocerías y autopartes, 16,2 por ciento.
Para que el índice general de la actividad manufacturera supere el nivel que dejó el gobierno anterior, debe aumentar 3,3%. Este objetivo luce cercano considerando estimaciones preliminares para abril, que anticipan la continuidad de la mejora de la actividad agregada según datos del Ministerio de Economía y consultoras.
Para que el índice general de la actividad manufacturera supere el nivel que dejó el gobierno anterior, debe aumentar 3,3 por ciento
La brecha es considerable en los sectores rezagados: indumentaria; otros equipos y aparatos de precisión; maquinaria y equipo, 18%; automotores, carrocería y autopartes, 19%; productos de metal y metálica básica, 20%; minerales no metálicos, 24%; productos de caucho y plástico, 30%; y el sector que más debe recuperar, los fabricantes de productos textiles, 53 por ciento.
Advertisement
En la construcción, el nivel de actividad alcanzado en marzo fue 18,9% inferior al de noviembre de 2023. Por lo tanto, debe crecer poco más de 23% para igualar el índice heredado del gobierno anterior.
Una vez alcanzado el nivel de noviembre de 2023 en los grandes agregados industriales y de la construcción, el reto para el equipo económico que conduce Luis Caputo será que la política de estabilización de precios, orden macroeconómico y apertura comercial, lleven a que todos los sectores de actividad superen los máximos históricos de la última década.
En la construcción, el nivel de actividad alcanzado en marzo fue 18,9% inferior al de noviembre de 2023. Por lo tanto, debe crecer poco más de 23% para igualar el índice heredado
En el índice general del IPIM, el mayor registro corresponde a noviembre de 2017, y en nueve de los 16 sectores, los picos se anotaron entre ocho y diez años atrás.
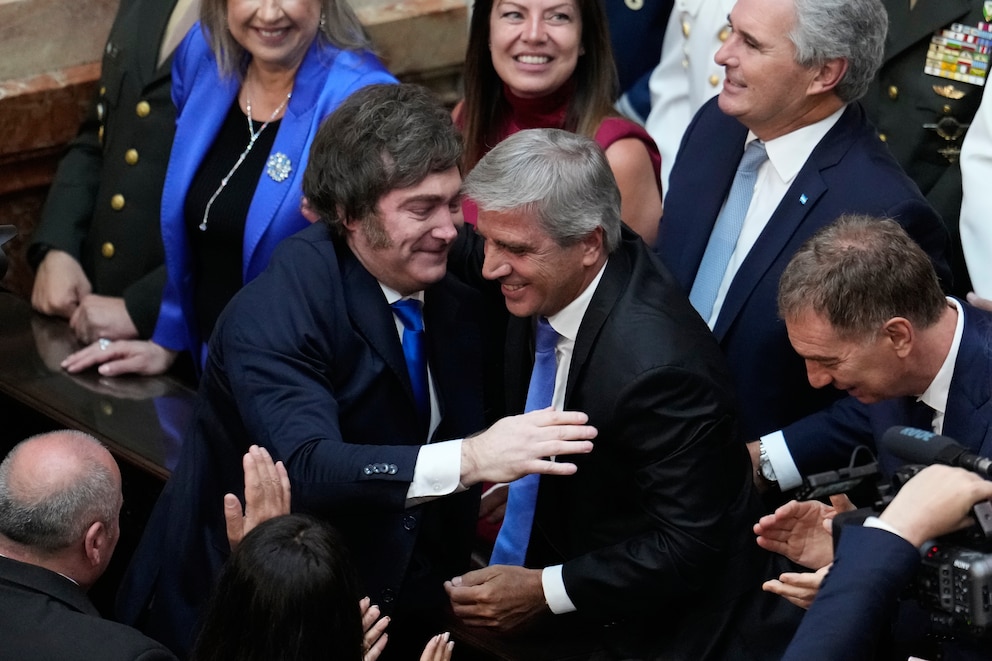
Bajo la presidencia de Javier Milei alcanzaron máximos históricos la producción de alimentos y bebidas y la refinación de combustibles (Foto: AP)
Las únicas marcas históricas anotadas durante el gobierno de Alberto Fernández se dieron en la elaboración de sustancias y productos químicos, productos minerales no metálicos, maquinaria y equipo, y automotores, carrocerías y autopartes.
En tanto, bajo la presidencia de Javier Milei alcanzaron máximos históricos los rubros de alimentos y bebidas y la refinación de combustibles, los cuales respondieron a la apertura de la economía, las desregulaciones y baja de impuestos y el incentivo fiscal a las grandes inversiones.
Advertisement
La recuperación de los índices de actividad en la industria y en la construcción que se habían registrado en el último cuatrimestre de 2023 permitiría crear 366.000 empleos
En la construcción, el máximo se registró durante el gobierno de Mauricio Macri (diciembre de 2017), con un índice 39,4% superior al de marzo de este año.
La recuperación de los índices de actividad en la industria y en la construcción que se habían registrado en el último cuatrimestre de 2023, junto con el mantenimiento de la dotación total de puestos de trabajo de ese período -ajustada por el crecimiento de la población-, permitiría crear 366.000 empleos: 286.000 en la actividad manufacturera y 80.000 en la construcción.
En ese caso, la productividad laboral promedio en la industria se mantendría; y en la construcción recuperaría el nivel previo.
En un mercado golpeado por la competencia de equipos importados, el encarecimiento del financiamiento y una demanda que no termina de recuperarse, una nueva empresa del sector de maquinaria agrícola recurrió al concurso preventivo para reordenar sus pasivos. Se trata de Agro de Souza, una compañía familiar con sede en Coronel Suárez, provincia de Buenos Aires, que el 15 de septiembre pasado se presentó ante la Justicia y obtuvo la apertura formal del proceso dos días después.
La empresa, que comunicó la novedad este miércoles en una carta que envió a la Comisión Nacional de Valores (CNV), se suma así a la lista de empresas del sector que atraviesan dificultades financieras, entre las que se encuentran Metalfor, Pauny y Vassalli.
Advertisement
El concurso preventivo, que tramita en el Juzgado Civil y Comercial N° 8 de Bahía Blanca, es una herramienta judicial que permite a una empresa en dificultades financieras negociar con sus acreedores una reestructuración de sus deudas y evitar así la quiebra, siempre bajo supervisión del Poder Judicial. Según el Central de Deudores del Banco Central, la empresa registra 32 cheques rechazados por $ 377.263.594,70, ninguno de los cuales fue abonado.
Agro de Souza, más de 50 años en el sector
Agro de Souza nació en 1974 bajo la razón social De Souza Hnos., de la mano de los hermanos De Souza, con foco inicial en la venta de maquinaria agrícola nueva y usada en la región de Coronel Suárez. En 1990 incorporó la producción ganadera y agrícola, esta última orientada a la elaboración de granos para alimentación animal. En 2002, tras una escisión societaria, se constituyó formalmente Agro de Souza S.A., con Mario Luis De Souza como uno de los fundadores y su hijo Cecilio De Souza al frente de la conducción.
La empresa es en la actualidad concesionaria oficial de CASE, una de las marcas líderes en maquinaria agrícola a nivel global. Además de la venta de equipos, opera un feedlot propio, lleva adelante producción agrícola y genera bioenergía a partir de los residuos del ganado. Cuenta con alrededor de 60 empleados, según declaraciones recientes de Cecilio De Souza, en línea con los datos de la empresa en LinkedIn, que indican un plantel de entre 51 y 200 colaboradores.
Advertisement
Los otros casos del sector
La presentación de Agro de Souza se produce en un momento de tensión generalizada para la industria nacional de maquinaria agrícola, que acumula una serie de crisis simultáneas en sus firmas más reconocidas.
Uno de los casos más recientes es el de Metalfor, fabricante con sede en Marcos Juárez, Córdoba, que solicitó la apertura de su concurso preventivo con deudas que al momento de la presentación ascendían a $ 52.000 millones con 23 entidades bancarias, según datos del Banco Central de la República Argentina (BCRA). La firma registraba además 558 cheques rechazados por $ 5.348 millones y operaba sus plantas en Marcos Juárez y en el estado brasileño de Paraná al 50% de la capacidad instalada.
Pauny, con planta principal en Las Varillas, Córdoba, atraviesa una situación igualmente crítica. La empresa —que en su sitio web afirma producir seis de cada diez tractores que circulan en el país— adeuda dos meses de salarios a sus más de 450 empleados y acumula 146 cheques rechazados por $ 1.028,4 millones en la Central de Deudores del BCRA. A partir de septiembre, la planta redujo su actividad a tres días semanales. Entre las opciones que estudia la compañía figuran la incorporación de un grupo inversor, una inyección de capital externo o el propio concurso preventivo.
Advertisement
El tercer caso es el de Vassalli, histórica fabricante de cosechadoras de Firmat, Santa Fe, fundada en 1949. Tras años de dificultades, la empresa llegó a paralizar completamente su planta durante 2025. A fines de agosto de 2026, la familia Marsó transfirió la compañía a un grupo encabezado por Roberto Santiago Chinelli por un valor simbólico de un dólar, con el compromiso de asumir los pasivos. Durante octubre aparecieron algunas señales de reactivación, aunque el proceso todavía no demostró ser sostenible: entre enero y octubre de 2026, Vassalli patentó apenas una cosechadora, frente a las once del mismo período del año anterior.
Las importaciones presionan a la industria local
Detrás de la crisis del sector hay un factor estructural que se agudizó en los últimos dos años: el avance de la maquinaria importada. Según datos del Instituto Nacional de Estadística y Censos (INDEC) correspondientes al segundo trimestre de 2026, de las 1.467 unidades de tractores vendidas en ese período, 419 fueron importadas, lo que representa el 28,6% del total. En términos de facturación, los tractores importados explicaron el 34,9% de los ingresos del segmento. Mientras las unidades importadas crecieron un 31,3% interanual, las nacionales cayeron un 34,2 por ciento.
A ese panorama se sumó, en abril de 2025, la eliminación del Certificado de Importación de Bienes Usados (CIBU) mediante el Decreto 273/2025, que reemplazó ese requisito por una declaración jurada del importador. El impacto fue inmediato: el ingreso de maquinaria agrícola usada a través del puerto de Zárate creció más del 250% en los primeros diez meses de 2026, con 214 equipos ingresados al país frente a los 61 del mismo período de 2025. Los equipos llegaron principalmente desde Estados Unidos y la Unión Europea.
Advertisement
El mercado en su conjunto muestra señales de estancamiento. Según la División de Maquinaria Agrícola de la Asociación de Concesionarios de Automotores de la República Argentina (ACARA), en octubre se registraron 551 patentamientos de cosechadoras, tractores y pulverizadoras, prácticamente igual a las 554 unidades del mismo mes de 2025. El acumulado de los primeros diez meses del año fue de 5.649 unidades, un 0,7% menos que en el mismo período del año anterior. Las pulverizadoras mostraron el retroceso más pronunciado: 44 unidades patentadas en octubre, una caída del 29% frente a las 62 de igual mes de 2025.
Los índices de las bolsas norteamericanas descontaron la suba inicial y operaban negativos, mientras que las acciones de Nvidia no pudieron sostener una ganancia de 3% por la mañana y a las 11:50 horas caen 0,7%, a pesar de un balance trimestral que superó sus expectativas de ganancias. Además los inversores esperaban el próximo gran catalizador de la IA: la salida a bolsa de Anthropic.
Los mercados mantienen una alta rotación de carteras después de que Nvidia presentara sus primeras ganancias desde que Jensen Huang renunció como CEO, demostrando que el gigante de los chips de IA puede seguir ofreciendo un trimestre tan bueno como cualquier otro, incluso con la sombra del escándalo. Los ingresos aumentaron un 103% interanual y la junta directiva anunció que no restituiría a Huang.
Advertisement
Las acciones de Nvidia subieron hasta 4% en el after market del martes, pero ahora extienden a cinco días la racha de pérdidas. El sentimineto negativo contagia a otras acciones de IA como CoreWeave (-6,8%) y AMD (-0,6%).
“Se acaban de conocer los esperados resultados trimestrales de Nvidia tras la renuncia del CEO Jensen Huang como consecuencia del escándalo por su relación con una espía china. Los resultados una vez más han sido sorprendentemente buenos, superando las previsiones de los analistas en todas las líneas. Los beneficios por acción superaron a las expectativas en un 8,1%, la facturación fue un 6% superior a lo previsto. El número que realmente llama la atención y le da valor a la compañía es el margen bruto: 74,9%”, afirmó Paulino Seoane, Head Investment Ideas en Balanz.
“Como si fuera poco, el guidance o pronóstico para el trimestre en curso también supera las previsiones de los analistas. Si miramos el crecimiento de la compañía también es sorprendente: facturación +103% respecto al año pasado y ganancias +111% respecto al año anterior. Los números son impresionantes y no se corresponden con la baja reciente de la acción, casi 30% en el último mes”, subrayó Paulino Seoane. “Lógicamente toda la atención está puesta en la suerte de la compañía luego de la renuncia de su fundador, impulsor y CEO, con su vasta red de contactos, desarrollos y ‘padre’ de una cultura empresarial única que logra que empleados que se han hecho millonarios elijan seguir trabajando a su lado”, agregó.
Advertisement
Desde Max Capital aportaron que “los resultados de Nvidia, que superaron las expectativas del mercado tanto en ingresos como en ganancias y llevaron a la compañía a elevar sus proyecciones para el próximo trimestre. El directorio confirmó que no prevé restituir a Huang en el cargo. Se trata de la primera presentación de resultados desde que Colette Kress asumió como CEO interina tras la renuncia de Jensen Huang la semana pasada”.
“Durante el tercer trimestre fiscal, los ingresos crecieron un 103% interanual, hasta USD 115.800 millones, mientras que el beneficio por acción aumentó un 108% interanual, hasta USD 2,68, frente a los USD 109.150 millones y USD 2,47 estimados por el consenso. Para el cuarto trimestre, Nvidia proyecta ingresos de entre USD 127.400 millones y USD 132.600 millones, por encima de los USD 125.250 millones esperados por los analistas. Además, la compañía anunció un nuevo programa de recompra de acciones por USD 150.000 millones”, puntualizaron.
En el calendario de resultados, el balance de Target (+5%) superaron con creces las expectativas , mientras que Lowe’s (-1,2%), la contraparte de Home Depot (-1%), también superó las estimaciones de Wall Street el miércoles. En el ámbito económico, la Reserva Federal de los EEUU publicará las actas de su reunión de octubre, y los indicadores del mercado inmobiliario nos dirán si este permanece paralizado.
Advertisement
gente,interior. bolsa wall street experimenta un descenso por segunda sesión consecutiva,monitores,índices bursátiles