
ECONOMIA
De la economía de la supervivencia a la economía de la productividad


Cuando una proporción creciente de la población muta de empleos de baja productividad a otros de alta productividad, aparece una de las relaciones fundamentales de la economía de mercado

- Algunos trabajadores poseen las habilidades necesarias, otros no.
- Algunos viven cerca de los nuevos centros productivos, otros no.
- Algunos consiguen antes información, crédito o contactos.
- Muchos otros permanecen temporalmente en las actividades tradicionales.

Capital y trabajo deben abandonar progresivamente actividades cuya productividad es baja

Entre 1978 y 2015, la proporción del empleo no agrícola pasó en China de aproximadamente del 29% al 70%. Millones de trabajadores rurales comenzaron a encontrar oportunidades fuera de la agricultura

Se redujeron las brechas salariales entre áreas rurales y urbanas y las regiones más pobres crecieron, en promedio, más rápidamente que las ricas

Principio económico que trasciende las diferencias entre países: los salarios sostenibles no se decretan; se generan allí donde el trabajo produce más valor
Una economía más productiva puede ser, simultáneamente, una economía de salarios más altos y de menor desigualdad
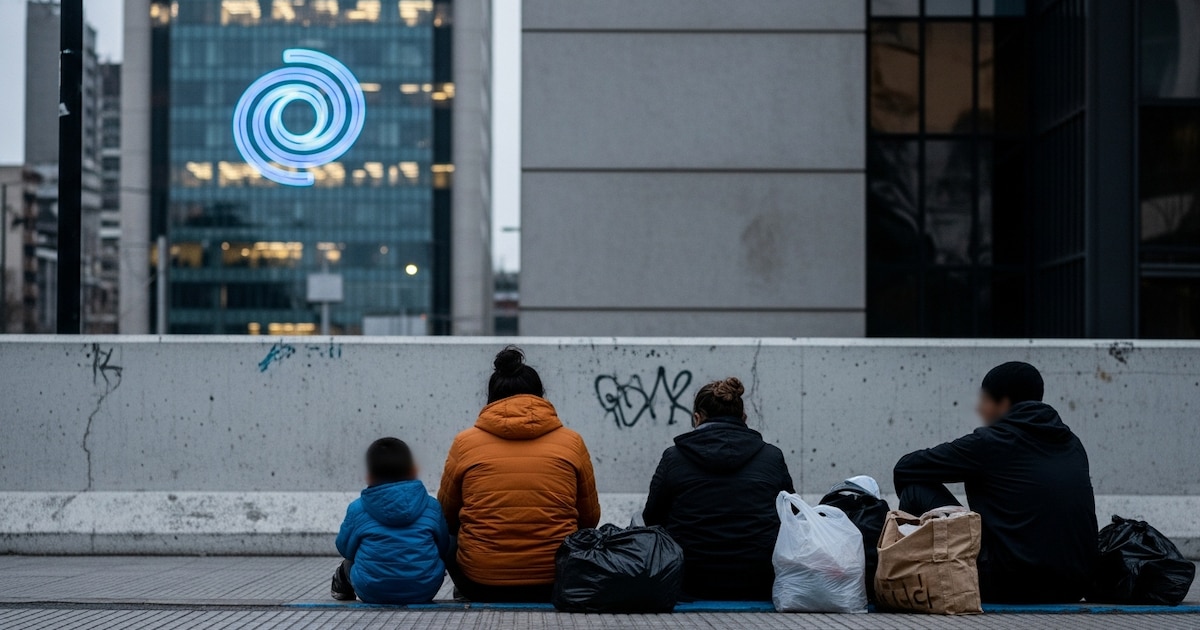
familia,personas sin hogar,desamparo,exclusión,Argentina,ciudad,contraste social,pobreza,edificio corporativo,metrópolis






Dirigirse hacia una economía de mercado significa dejar la actividad económica cada vez más en manos del mercado y cada vez menos en las del Estado

La ganancia de eliminar subsidios consiste en que al ciudadano se le devuelven los gravámenes equivalentes a la suba de tarifas que sobreviene

Debió desarmarse la estructura sindical liberando completamente a los trabajadores de manera que cualquiera pudiera crear y formar un sindicato, al que podrían adherir y aportar, o no, quienes quisieran
South America / Central America,Government / Politics
- baja de la inflación,
- país encaminado a un sendero de equilibrio y superávit fiscal primario (innegociable) y también en muchos meses superávit financiero,
- mayor desregulación de la economía para facilitar las transacciones entre privados,
- salida del cepo para individuos,
- crecimiento de algunos sectores de la economía que crecen con fuerza como el sector energético, parte del agro y el sector minero,
- reconstitución de las reservas brutas y netas del BCRA, y
- política económica internacional que migró hacia países más liberales y democráticos.
Los tres pilares de la política de Gobierno son justamente el equilibrio fiscal, la baja en la tasa de inflación, y mantener estable el tipo de cambio


Javier Milei,Luis Caputo,Argentina,elecciones presidenciales,supermercado,urna electoral
ECONOMIA
Por qué el entusiasmo por la inteligencia artificial empieza a mostrar grietas en Wall Street
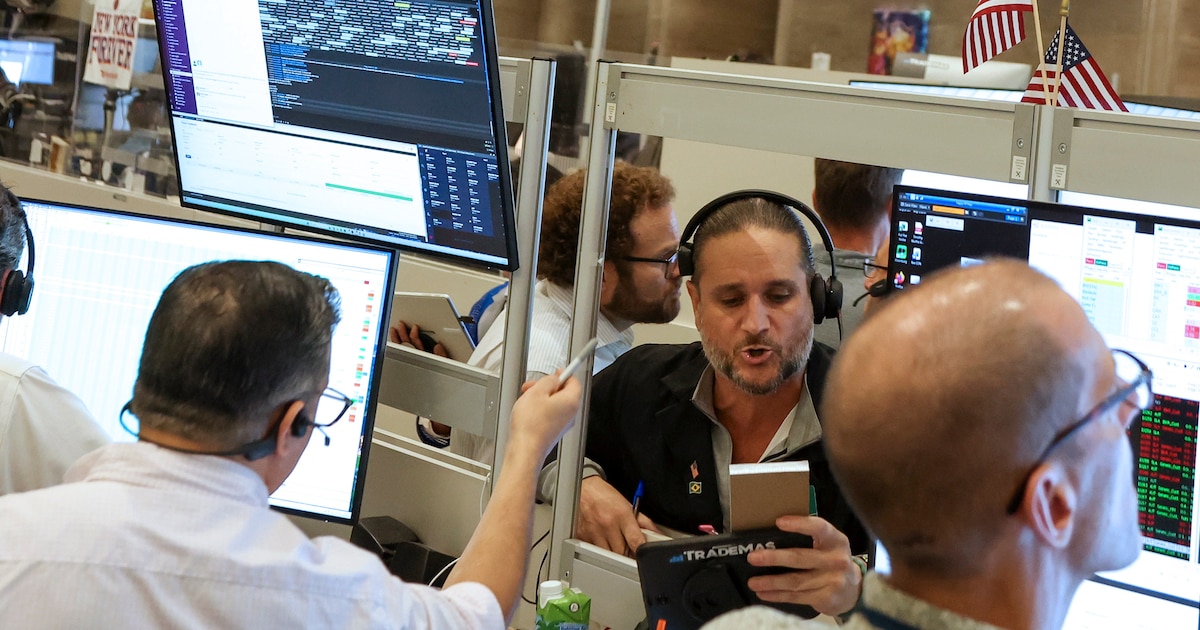
Fueron semanas para el olvido para las acciones en Wall Street. Las dudas sobre el sector tecnológico activaron el risk-off y, en un contexto en el que el precio del crudo Brent cotiza por encima de USD 110 por barril, los rendimientos de los Treasuries comprimieron con fuerza a lo largo de la curva. La tasa a 10 años cotiza nuevamente por debajo del 5% anual al ubicarse en el 4,96% (28 pb menos en las últimas dos semanas), reflejando en parte la rotación fuera de las tecnológicas, en un contexto donde el Nasdaq cayó un 5% en las últimas dos semanas y el S&P 500 cedió un 1,9 por ciento.
La corrección en las acciones respondió a una secuencia de eventos que se fueron desencadenando entre la semana pasada y esta:
- Monetización: OpenAI informó a sus inversores un ingreso anualizado unos USD 20.000 millones por debajo de lo que se suponía.
- Competencia: la empresa china CXMT anunció avances en una nueva arquitectura de DRAM, y luego DeepSeek presentó un modelo más eficiente que reavivó el temor a que la IA necesite menos memoria.
- Costo del capital: tras el IPC los bonos de CoreWeave pasaron a rendir más de 16%. Meta sumó ruido al subir el piso de su inversión y anunciar acciones sin voto para financiarla, lo que sacudió el mercado de crédito corporativo en compañías relacionadas a la IA.
Por un lado, dentro de la cadena de valor de la IA se identifican eslabones puntuales que mostraron un fuerte deterioro.
Dentro de la cadena de valor de la IA se identifican eslabones puntuales que mostraron un fuerte deterioro
Los laboratorios y los hyperscalers compran aceleradores a Nvidia y Broadcom, fabricados por TSMC en nodos de vanguardia con equipos de ASML. Cada acelerador requiere memoria HBM, chips de DRAM apilados que alimentan de datos al procesador, provistos por SK Hynix, Samsung y Micron.
Las acciones vinculadas a la memoria fueron las más castigadas, lo que llevó al Kospi a registrar su peor semana desde 2008 y a Kioxia a caer más del 60% desde su máximo de junio, al tratarse del eslabón más comoditizado y con mayor exposición a China. Por su parte, los neoclouds que alquilan capacidad de cómputo apalancándose con deuda (entre ellas CoreWeave) sufrieron un severo impacto, y algunos analistas advierten que este negocio podría terminar absorbido por los propios hyperscalers.
Por otro lado, reaparece la discusión sobre la sostenibilidad del ecosistema de IA, dado que el nivel de monetización de las compañías que ofrecen el servicio al usuario final, como OpenAI o Anthropic, resulta inferior al esperado, mientras que gran parte de la expansión continúa financiada con deuda y capex de los hyperscalers.
A esto se suma el dilema de las valuaciones. Si bien la relación precio-ganancias proyectado (P/E forward) se ubica en niveles razonables frente a su media histórica, el contrapunto radica en que las ganancias actuales ya se encuentran en niveles extraordinarios, abriendo interrogantes sobre si esa rentabilidad podrá sostenerse en el tiempo.
Un ciclo de inversión en IA más moderado reduce la demanda agregada de capital y, con ella, la tasa neutral de la economía
Todo este proceso terminó favoreciendo a los bonos, puntualmente a los Treasuries, no solo por la búsqueda de cobertura (risk-off), sino porque un ciclo de inversión en IA más moderado reduce la demanda agregada de capital y, con ella, la tasa neutral de la economía. Al mismo tiempo, se descomprime la oferta de deuda corporativa vinculada al sector tecnológico, factor que venía presionando el tramo largo de la curva. De esta manera, la probabilidad implícita de que la Fed vuelva a subir la tasa de interés en diciembre, que se ubicaba en el 100%, cayó al 82 por ciento.
Si eventualmente se desacelera el ciclo de inversión en IA, el impacto negativo sobre el nivel de actividad operaría a través de dos frentes:
- La inversión directa, componente fundamental del crecimiento del PBI.
- El consumo, apuntalado principalmente por los estratos de mayores ingresos, cuyo patrimonio neto aumentó sensiblemente en relación con sus salarios al compás del rally en las acciones.
Una reversión de este efecto riqueza podría resentir la pauta de gasto de este segmento. Si bien proyectar este escenario de forma concluyente luce prematuro, la dinámica ayuda a explicar por qué la probabilidad de una suba de tasas por parte de la Fed comienza a ceder en el margen.
El autor es analista de PPI (Portfolio Personal Inversiones)
nyse,shares,stock market

Antes de la clasificación, Franco Colapinto afrontará la última práctica libre en el Gran Premio de Estados Unidos: hora y TV

Una interna inviable y el futuro incierto de un acuerdo electoral: conclusiones y desafíos de otra cumbre del PJ

La especial dedicatoria de Tiago Palacios a un ex compañero tras clasificar a la final de la Libertadores: «Estamos acá gracias a vos» :: Olé

Apareció la famosa que confirmó los cuernos de Emanuel Ortega a Julieta Prandi y la revelación es devastadora: “Con la que le fue infiel fue con Lynch”

Minnesota candidate ‘stress tests’ state’s new fraud law — what she found raised major red flags

El giro de Milei para ganar apoyo en el Congreso, la presión de Trump por la ley Malvinas y el acuerdo del PJ por las PASO

Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina

Mariano Navone venció a Juan Manuel Cerúndolo en el duelo argentino y avanzó en el ATP de Bruselas

Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales

Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias

 POLITICA1 día ago
Javier Milei y sus medidas, en vivo: el mandatario dijo que piensa un proyecto a “100 años” para la Argentina
- ECONOMIA3 días ago
Cuáles son las condiciones que enfrentan las pymes para financiarse en el mercado de capitales
- SOCIEDAD20 horas ago
Escándalo con Sancor Salud: Cuotas millonarias por un servicio nefasto que abandona a los pacientes en urgencias


