ECONOMIA
El brazo privado del BID respaldará a YPF con USD 500 millones para ampliar la infraestructura de Vaca Muerta


YPF acordó con el Banco Interamericano de Desarrollo (BID) Invest un financiamiento de hasta USD 500 millones para obras viales en la provincia de Neuquén, en el marco de su estrategia de expansión en Vaca Muerta.
El CEO de la petrolera estatal, Horacio Marín, confirmó la firma de una carta mandato con James Scriven, titular del BID Invest, para estructurar los fondos destinados a la infraestructura de rutas que la formación no convencional necesita para sostener su crecimiento.
“Firmamos una carta mandato para estructurar un financiamiento de hasta USD 500 millones destinado a obras viales estratégicas en la provincia de Neuquén, como parte de nuestro Plan 4×4”, publicó Marín en su cuenta oficial de X. Según pudo confirmar Infobae, el acuerdo no implica que YPF ejecute directamente las obras, sino que la empresa contribuye con la provincia a identificar vías de financiamiento para una red vial que acusa el impacto del boom productivo de la cuenca.
El Plan 4×4 es la hoja de ruta que Marín diseñó para cuadruplicar el valor de YPF en cuatro años y convertirla en una exportadora de hidrocarburos no convencionales de escala mundial hacia 2030. La infraestructura vial es uno de los cuellos de botella que el plan -y el desarrollo de la industria en la provincia- enfrenta: el salto de actividad en Vaca Muerta provocó un colapso en la red de rutas de Neuquén y Río Negro, con consecuencias directas sobre la operación diaria, como accidentes, horas perdidas por congestión y demoras en la llegada de insumos a Añelo, el epicentro del shale argentino.
Ante ese escenario, el gobierno neuquino recurrió a mecanismos de financiamiento público-privado. De hecho, un consorcio de 10 compañías operadoras conformó un fideicomiso para financiar y ejecutar un bypass vial de 60 kilómetros de pavimentación en Añelo.
Además, avanzan acuerdos para pavimentar rutas mediante el adelanto de capital que las empresas recuperarían a través de esquemas de peajes o compensaciones sobre regalías hidrocarburíferas. El acuerdo con el BID Invest suma ahora una alternativa de financiamiento multilateral a ese menú.

La presión sobre la infraestructura vial se explica, en parte, por la magnitud logística que exige el shale. Uno de los insumos que más tensiona las rutas es la arena de fractura hidráulica, indispensable para mantener abiertas las microfracturas en la roca y permitir el flujo de petróleo y gas.
Vaca Muerta consume actualmente alrededor de 7 millones de toneladas de arena por año, un volumen que podría escalar a 9 millones de toneladas anuales hacia 2028, según proyecciones de la industria. Traducido en logística, eso equivale a unos 300.000 viajes de camión por año —más de 800 unidades diarias dedicadas exclusivamente al transporte de ese insumo.
La arena proviene históricamente de Entre Ríos, a más de 1.000 kilómetros de distancia, lo que encarece cada etapa de fractura y multiplica el tráfico pesado sobre una red vial que no fue diseñada para soportar esa intensidad y que, todavía, no está asfaltada. Las proyecciones de la industria indican que el desafío logístico se profundizará en los próximos años, a medida que crezca la producción de shale oil y shale gas en la cuenca.
Tras la firma de la carta mandato, trascendió que Scriven podría visitar Vaca Muerta para interiorizarse de las necesidades de infraestructura sobre el terreno, aunque esa visita no fue confirmada de manera oficial. El financiamiento multilateral llega en un momento en que la industria energética argentina atraviesa una oleada de acuerdos de gran escala. En los últimos meses, Citigroup, Banco Santander y JP Morgan trabajan en un paquete de financiamiento de cerca de USD 1.000 millones para un proyecto de Transportadora de Gas del Sur (TGS) en la misma cuenca. YPF, por su parte, avanza en paralelo en el cierre del financiamiento para el proyecto Argentina LNG, con compromisos que rondarían los USD 14.000 millones en lo que el propio Marín definió como el project finance más importante de la industria energética en América latina.
pozo petrolero,Vaca Muerta,Neuquén,energía,perforación,atardecer







Con la mayoría de las listas de precios actualizadas a octubre (con algunas marcas que subieron más de lo habitual y otras que se mantuvieron conservadoras), la lista de los 10 autos más accesibles del mercado automotor de 0 km volvió a presentar novedades.
Los incrementos se dieron en mayor medida en las marcas de Stellantis, que aplicó un 4% de incremento sobre la mayoría de sus modelos de Fiat, Peugeot y Citroën, mientras otros fabricantes locales o regionales fueron un poco menos agresivos, con incrementos de entre 0,9% y 1,7% para sus versiones más económicas del catálogo.
Sin embargo, la contracara sigue siendo la de las marcas importadoras, que tienen sus precios en dólares y, por lo tanto, no modifican los valores, sino que sus autos quedan atados a la cotización del dólar.
Los 10 autos más económicos de octubre
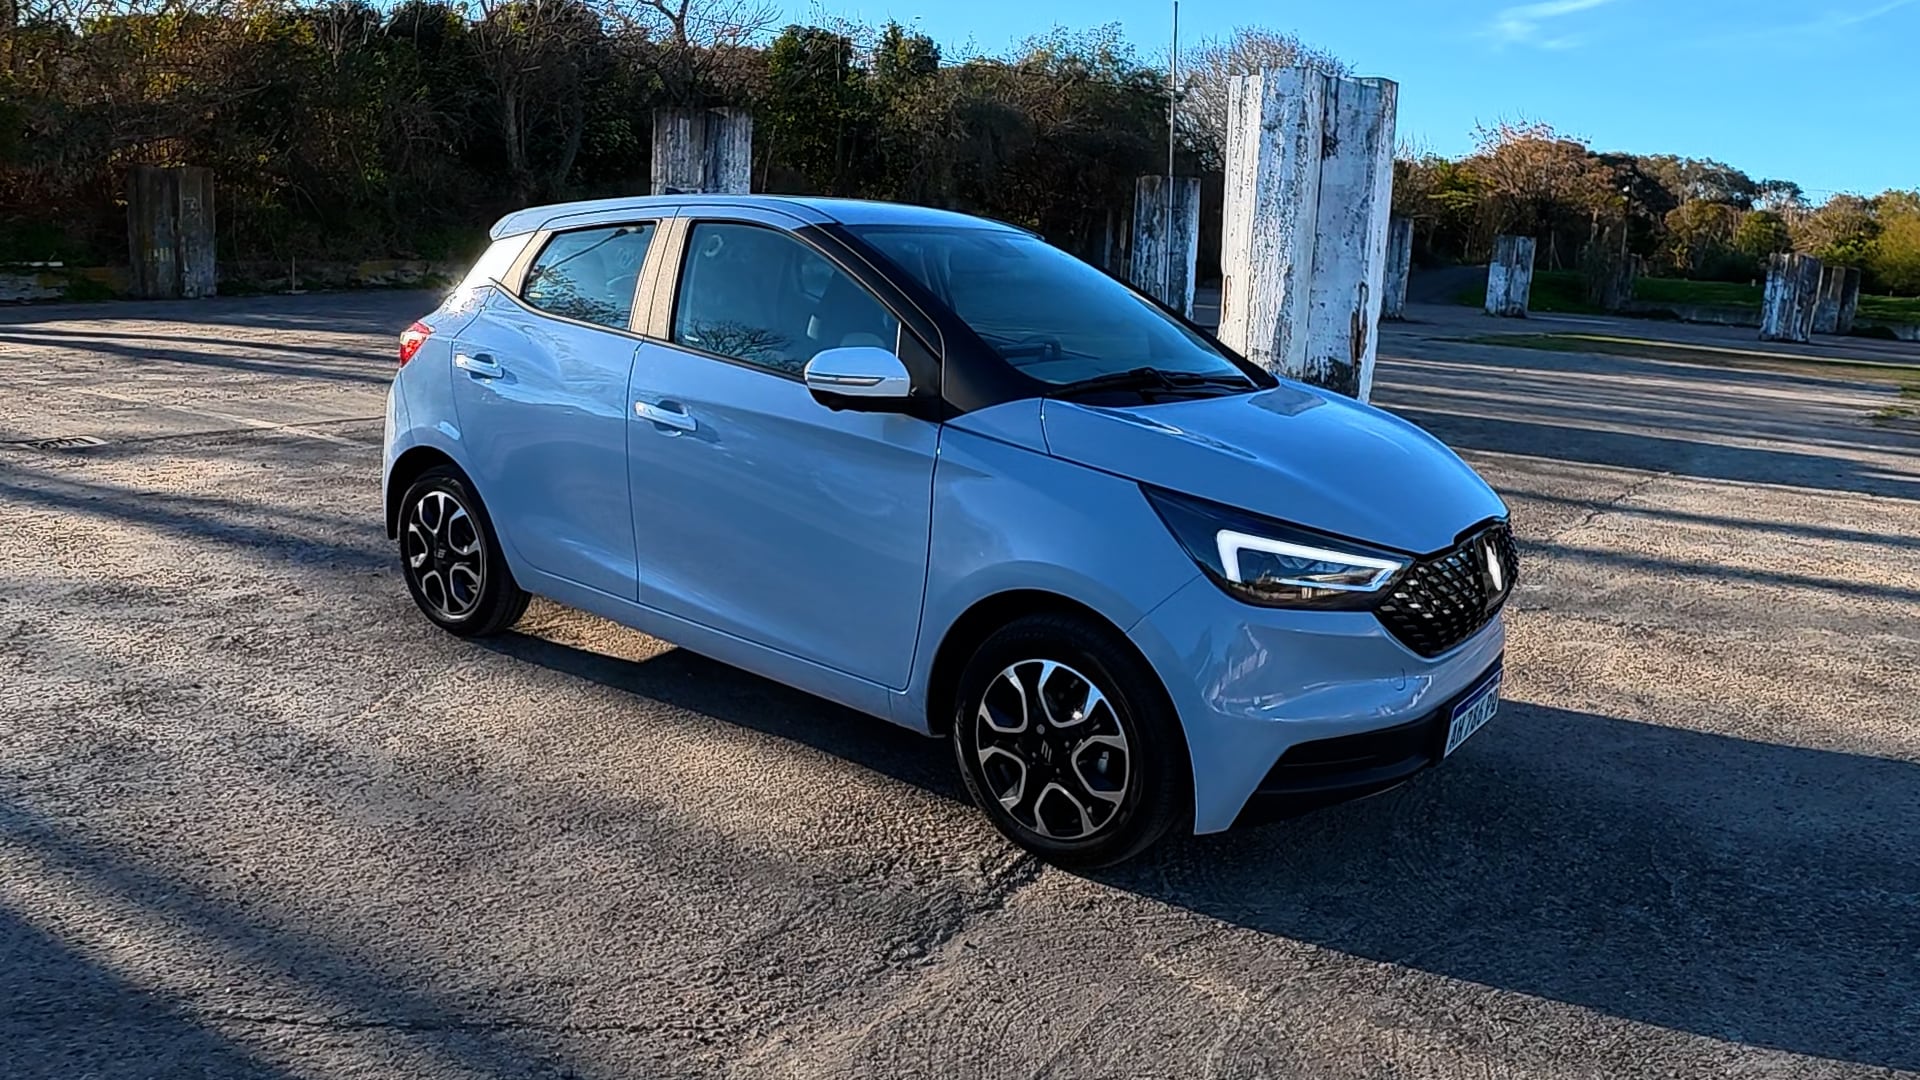
1. JMEV Easy 3: USD 16.900 / $26.026.000
Este citycar 100% eléctrico viene de China y es importado por el Grupo Antelo. Su precio estaba en USD 18.900 hasta julio, pero por tercer mes consecutivo tiene un precio promocional USD 2.000 menor gracias al cual se duplicaron sus, permitiéndole saltar al primer puesto del ranking y superar al Renault Kwid, que se había mantenido siempre en ese lugar privilegiado desde su regreso al mercado argentino.

2. Hyundai HB20: $28.500.000
Después de haber estado en el tercer puesto absoluto durante varios meses, el HB20 subió una posición más en septiembre que vuelve a mantener en octubre, incluso pese a aplicar un aumento del 1,8%. El HB20 es el segundo modelo más económico para la compra, pero también es el auto de menor precio entre los de motor de combustión, más barato del mercado también. Su mecánica es 1.6 litros atmosférico y la versión de entrada a la gama tiene caja manual de 6 velocidades.

3. Renault Kwid: $28.580.000
Desde diciembre de 2024 hasta julio de este año, el Kwid siempre se mantuvo como el auto más accesible del mercado argentino. Sin embargo, con la irrupción de los autos importados asiáticos y la apuesta de sostener precios de Hyundai, este citycar brasileño de Renault bajó en julio al segundo lugar del ranking y al tercero en septiembre. Este mes su precio volvió a aumentar un 0,9%. El Kwid es un hatchback del segmento A, tiene un motor 1.0 litros aspirado de tres cilindros y caja manual de 5 velocidades.
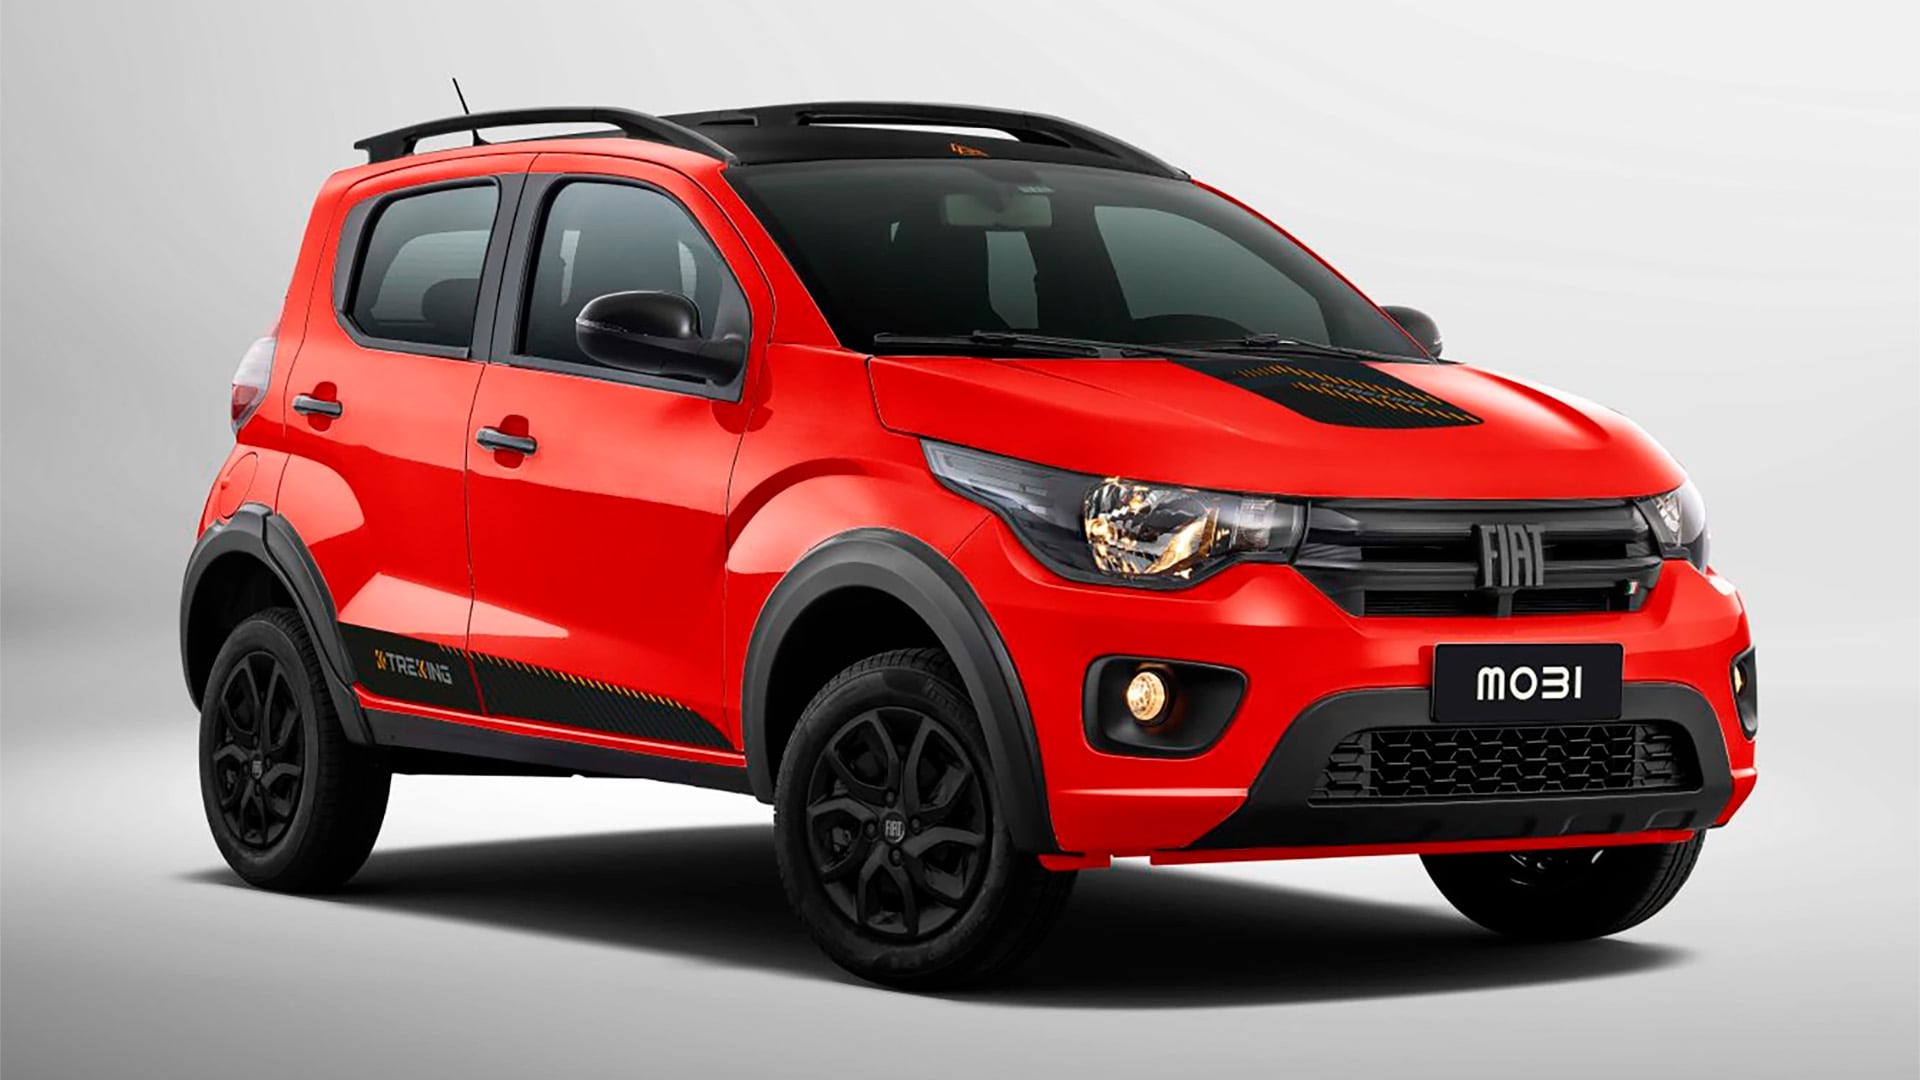
4. Fiat Mobi: $30.280.000
Este es el único modelo de Fiat que no tuvo incremento de precio en los últimos dos meses, contrastando con un 4% y un 4,4% que se aplicó a Argo y Cronos. El sostenimiento de Mobi sin incrementos es una estrategia de Stellantis para seguir peleando en la primera franja de precios del mercado. El Mobi viene desde Brasil y tiene una mecánica de combustión con un nuevo propulsor 1.0 litros turbo y caja manual de 5 velocidades.

5. Chevrolet Onix: $33.274.900
Aquí aparece el gran salto de precios del ranking por el cambio de segmento, solo con la excepción del Hyundai HB20 que se filtra entre los más modelos compactos. En esta categoría, el Chevrolet Onix aumentó un 1,5% en octubre, menos que sus competidores directos, lo que le permite mantenerse como el único de los hatchback y sedanes B de las terminales locales dentro del ranking. El Onix y Onix Plus, vienen e Brasil y tienen motor 1.0 litros turbo con opciones de caja manual y automática a medida que sube la gama.

6. MG3: USD 21.900 / $33.726.000
Fue una de las novedades de los últimos meses, porque es la versión naftera de un modelo que había entrado al mercado solo con equipamiento híbrido. El MG3 es un hatchback B importado de China con un motor 1.5 litros aspirado de 114 CV y caja automática tipo CVT. Aunque llega importado desde extrazona y paga el 35% de arancel, tiene un precio menor que varios de los competidores locales.

7. Kaiyi X3: USD 22.000 / $33.770.000
Este es el otro nuevo modelo que llegó al mercado argentino desde China y que, por estar equipado con un motor de gasolina, no puede evitar tampoco el arancel del 35%. El Kaiky X3 es un B-SUV de 5 pasajeros con motor naftero 1.5 litros de 114 CV y caja automática CVT. Es el modelo de entrada a la gama del modelo, que se completa con el X3 Pro, propulsado por un motor turbo de 125 CV.

8. Fiat Argo: $35.470.000
El Fiat Argo representa el cambio del mercado. Hace pocos meses era uno de los cuatro autos más baratos en Argentina. Sin embargo. fue perdiendo posiciones entre los nuevos jugadores con precios más bajos y en dólares que no aumentan, y los incrementos que aplican las automotrices locales por sus costos internos. Es un B-Hach brasileño, que equivale a un Cronos sin baúl. Tiene su misma mecánica 1.3 litros atmosférico con caja de cambios manual de 5 marchas.

9. Suzuki Swift Hybrid: USD 22.400 / $34.160.000
Incluso a pesar de la suba del dólar, este vehículo icónico de los 90 reversionado en un B-Hatch híbrido, se mantiene en el Top 10 de los autos de menor precio en Argentina también en septiembre. Es también el vehículo con esta tecnología más barato del mercado, con un sistema Mild-Hybrid que le permite evitar el arancel de importación extrazona. El Swift se vende en dos versiones, una con caja manual y otra automática CVT.

10. Nissan Versa: $34.815.400
Provisionalmente, el Nissan Versa queda como el décimo modelo del ranking mientras Volkswagen no de a publicidad los precios del Polo Robust, que el mes pasado era el cuarto de la lista con su precio de $29.775.900. El Versa, mientras tanto, tiene una relación de equipamiento y precio muy competitiva pero hoy se ve afectado en el volumen de unidades por provenir de México, país con el que se venció el acuerdo de libre comercio en marzo y no parece estar próximo a renovarse, lo que impide traer autos sin arancel.
Más allá de esa situación entre el Polo y el Versa, hay otros tres modelos que salieron del ranking por su precio, pero tienen un nivel muy alto de ventas a nivel tal de estar entre los 12 modelos con mayores patentamientos.
Se trata del Toyota Yaris, que se posiciona con su auto más accesible en $36.315.000, el Peugeot 208, que ahora se comercializa a partir de los $36.360.000, y el Fiat Cronos, que tiene su precio de acceso a la gama en $36.650.000.
JMEV Easy 3,vehículo eléctrico,Argentina,mercado automotor
ECONOMIA
Con la mora en niveles récord, los créditos para el consumo no pudieron despegar en septiembre
Los créditos destinados al consumo no lograron despegar en septiembre, con números desfavorables tanto para los préstamos personales, que en términos reales cayeron 0,1%, como para el financiamiento con tarjetas de crédito, con una variación de apenas 0,2%, en un contexto en el que la morosidad se mantiene en niveles récord. Las únicas buenas noticias para el crédito en el mes pasado llegaron por el lado de los préstamos con garantía real: los prendarios crecieron 1,3% mientras que los hipotecarios subieron 3,5%, en base a anuncios oficiales que prometen mayor fondeo con participación de la Anses.
Los datos que revelan que el crédito sigue estancado, registrados en un informe de First Capital sobre datos oficiales, también muestran la dificultad que tendrá el sistema financiero para reducir el elevado nivel de irregularidad. Para achicar el ratio de mora sobre el stock total de crédito se necesita que avancen los planes de refinanciación, que crezca la colocación de préstamos nuevos, o bien que pasen ambas cosas a la vez.
La refinanciación de deudas, en el ámbito de los bancos, está permitiendo ponerse al día a 115.000 deudores al mes, sobre un universo estimado en 6 millones de morosos si se suma el universo de los créditos no bancarios, tales como las tarjetas de supermercados y las billeteras virtuales. En la otra parte de la ecuación, aunque la desaceleración de la inflación de los últimos meses influyó de manera positiva, la reactivación del crédito no luce cercana, tal como explicó el informe.
En septiembre el saldo total de préstamos en pesos al sector privado aumentó en términos nominales un 2,2% mensual, con un saldo de $108,8 billones y un crecimiento interanual del 31,5%. Descontada la inflación, la variación real en el mes fue positiva de 0,3%, con una disminución anual del 1,4%. “Por segundo mes consecutivo, tenemos un crecimiento real muy modesto, las operaciones con tarjeta de crédito, las prendarias e hipotecarias, aportaron al saldo positivo. El aumento nominal promedio anual de 2,2 billones de pesos actual no alcanza para igualar, en términos reales, la cartera de hace doce meses”, explicó Guillermo Barbero, socio de First Capital Group.
Caso por caso
El informe analizó el desempeño en cada uno de los segmentos del mercado crediticio, en base a una inflación para septiembre del 1,9%. Los préstamos personales cerraron el mes con un saldo de $22,3 billones, tras una suba nominal mensual de 1,8% y de 22,7% interanual. Descontada la inflación estimada, la cartera retrocedió 0,1% en el mes y 7,9% en la comparación interanual.
Para Barbero, la irregularidad en el crédito personal “ha frenado la actividad de esta línea y todos los esfuerzos del sector financiero se dirigen a recuperar a los clientes en mora. Por su parte, los usuarios no encuentran condiciones atractivas para endeudarse nuevamente, debido a su ingreso disponible, las tasas de mercado y los plazos de los créditos”.
Las operaciones con tarjetas de crédito acumularon un saldo financiado de $25,6 billones, un aumento nominal de 2,1% respecto de agosto y de 18,6% interanual. En términos reales, la línea avanzó 0,2% mensual, aunque quedó 11,1% por debajo del nivel de septiembre de 2025.
Los préstamos comerciales alcanzaron $36,9 billones en septiembre, con una variación nominal de 1,6% mensual y de 37,9% anual. Al ajustar por inflación, el stock cayó 0,3% frente a agosto, pero conservó un crecimiento interanual de 3,5%. “El bajo nivel de la actividad comercial espera recuperarse durante octubre con el lanzamiento de promociones de venta ‘on line’ en todos los rubros”, dijo Barbero.
La cartera de créditos prendarios llegó a $6,6 billones luego de subir 3,2% en términos nominales durante septiembre. La variación real fue positiva en el mes, con un alza de 1,3%, aunque el saldo permaneció 10,1% por debajo del registro de un año antes en términos reales.
Empujado por los anuncios oficiales que pusieron un techo a las tasas, los créditos hipotecarios, incluidos los ajustables por UVA, fueron la línea con mayor expansión entre las analizadas. El saldo ascendió a $9,1 billones, con incrementos nominales de 5,4% mensual y 73% interanual; en términos reales, subió 3,5% frente a agosto y 29,8% respecto de septiembre de 2025.
Otra decisión del Gobierno, la flexibilización de los créditos en dólares, impulsó ese segmento, que alcanzó USD 26.170 millones con un crecimiento de 3,7% mensual y 39,8% interanual. La incorporación de sectores no ligados a la exportación al universo de tomadores de crédito en moneda extranjera fue el gran motor de ese crecimiento, según First Capital. Los préstamos comerciales concentraron 74,2% de la deuda en moneda extranjera y sumaron USD 19.407 millones, mientras que el financiamiento en dólares con tarjetas de crédito subió 28,2% en el mes, hasta USD 859 millones, y los prendarios crecieron 0,6%, hasta USD 1.409 millones.
La irregularidad se mantiene en sus niveles más elevados de los últimos 20 años. No obstante, ya comenzaron a aparecer señales que indican un techo. La mora en los préstamos a las familias mostró una leve baja en agosto, ya que descendió de 12,9% en julio a 12,8%, según un informe de la consultora 1816 en base a la Central de Deudores del Banco Central de la República Argentina (BCRA). Mientras se aguarda por el dato oficial, la consultora señaló que esa reducción se produjo en un contexto de estabilidad de la morosidad total del sector privado, que se mantuvo en 7,7 por ciento.
El comportamiento de los hogares contrastó con el de las empresas, que pasó de 3,6% a 3,8% durante el mes. Así, la baja en la irregularidad de las familias no modificó el indicador agregado del crédito privado no financiero.
La tasa de mora del sector privado se mantuvo prácticamente sin cambios entre mayo y agosto de 2026. De todos modos, los niveles actuales siguen lejos de los registros de octubre de 2024, cuando la irregularidad total era de 1,5% y la de las familias alcanzaba el 2,5 por ciento.
Pagos,Argentina,Efectivo,Billetes,Pesos argentinos,QR,Pagos móviles,Tarjetas de crédito,Tecnología financiera,Clacredito
ECONOMIA
El riesgo país cae 5% y rebotan las acciones en la Bolsa porteña, empujados por el optimismo en Brasil
Las acciones y los bonos de Argentina exhiben un interesante rebote de cotizaciones este lunes, en base a fundamentos que vienen desde el exterior, por una sesión de negocios positiva en los influyentes mercados de Brasil y los EEUU.
En Wall Street los principales indicadores marcan un ascenso de hasta 0,7%, con renovado impulso de los valores tecnológicos, mientras que el índice Bovespa de la Bolsa de Valores de San Pablo sube un firme 8% luego del triunfo del candidato Flávio Bolsonaro en la primera vuelta presidencial de Brasil.
La plaza accionaria de Argentina operaba en alza tras las importantes caídas recientes, apoyada por la mejora en papeles del sector financiero. A las 12:30 horas, el índice S&P Merval de la Bolsa de Comercio de Buenos Aires gana 3,2% en pesos, en los 2.850.000 puntos. El panel líder de la Bolsa porteña viene de retroceder un 4,4% la semana previa y finalizar septiembre con una merma de 7,1 por ciento. Destacaban las mejoras de los papeles de los bancos BBVA y Macro con un 4,3% y 4,2%, respectivamente.
Brasil, principal socio comercial de Argentina, celebró comicios presidenciales el domingo, donde se definió que el senador Flávio Bolsonaro se enfrentará a Luiz Inácio Lula da Silva en el balotaje que se llevará a cabo el 25 de octubre.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“Consideramos que el resultado electoral de ayer en Brasil es favorable para Argentina. La ventaja de dos puntos de Bolsonaro lo deja al borde de una victoria, y creemos que un real más fuerte, tasas más bajas y la presencia de un aliado natural dentro del Mercosur juegan a favor de los planes del presidente Milei”, afirmó la consultora Max Capital.
Damián Vlassich, Team Leader de Estrategias de Inversión en IOL, puntualizó que “los activos financieros de Brasil reaccionaron con un contundente rally este lunes 5 de octubre, impulsados por la lectura pro-mercado que hicieron los inversores tras el resultado de la primera vuelta electoral. El triunfo del senador Flávio Bolsonaro (47,03% de los votos válidos frente al 45,16% de Luiz Inácio Lula da Silva) sorprendió a las previsiones de las encuestas previas, desatando una rápida revaluación en la renta variable, los títulos soberanos y el tipo de cambio de la mayor economía de Latinoamérica”.
Los bonos soberanos en dólares -Bonares y Globales- gana un importante 1,3% en promedio, mientras que el riesgo país de JP Morgan, que mide el diferencial de las tasas de retorno de los bonos del Tesoro de los EEUU con sus pares emergentes, descuenta 36 unidades para la Argentina, en los 614 puntos básicos.
En tanto, el dólar mayorista cedía a la zona de los $1,519 para la venta, con la atenta mirada del Banco Central. La entidad monetaria, que busca reforzar sus reservas internacionales, adquirió 369 millones de dólares la semana previa y quedó cerca de alcanzar los 15.000 millones de dólares de compras en lo que va del año.
Recientemente el secretario del Tesoro estadounidense, Scott Bessent, dejo abierta la posibilidad de volver a ayudar financieramente a Argentina.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“Bessent afirmó que EEUU podría repetir la asistencia financiera brindada a Argentina el año pasado. Consultado por Axios en una entrevista sobre la posibilidad de nuevas intervenciones en los mercados financieros, Bessent citó el caso de Argentina y señaló que EEUU podría volver a hacerlo”, agregó Max Capital.
En octubre de 2025, el Tesoro estadounidense realizó compras de moneda argentina y alcanzó un acuerdo para un intercambio de divisas por 20.000 millones de dólares con el BCRA.
La reciente “suba del riesgo país junto con el mal contexto externo agregan presión al programa financiero 2027. Ahora, para conseguir los 5.000 millones de dólares previstos de emisiones locales, la tasa a convalidar es más del 11%, algo que hasta hace poco era considerado caro”, expresó Roberto Geretto, analista de Adcap Grupo Financiero.
Business,Corporate Events,North America

Uno por uno, cuáles son los 10 autos 0 km más baratos en octubre

El gobierno de Kicillof cree que la polarización de Brasil puede repetirse en la elección argentina y sostiene que los candidatos deben salir de las PASO

Qué ver en Netflix: la miniserie de 8 episodios que está batiendo todos los récords en la plataforma digital

Milei volvió a reunir al Gabinete en la Casa Rosada y anunció un nuevo viaje a España

Teen’s hand blown off by police grenade during French student protests: report

Biden’s ‘anti-MAGA task force’ sparked internal alarm across DOJ, new report shows

Milei volvió a dar un discurso en la Argentina Week de París y se emocionó en el cierre

Caso Mariaca: un ministro paraguayo acusó a funcionarios bolivianos de proteger al narco Sebastián Marset

Poll: Turek, Hinson in close Iowa Senate race

Desde San Juan y en modo campaña, Máximo Kirchner dijo que los jueces de la Corte “desconocen la soberanía”

 POLITICA7 horas ago
¡Precios de Manhattan con sueldos de Argentina! Cómo los créditos hipotecarios inflaron las propiedades y congelaron el sueño de la casa propia
- INTERNACIONAL2 días ago
DHS exposes dilemma behind SCOTUS deportation fight: ‘We have two choices’
- POLITICA2 días ago
El Reino Unido anunció que las nuevas licencias de hidrocarburos en las Islas Malvinas requerirán su autorización final