Connect with us

ECONOMIA

El CEO de YPF le anticipó a inversores de Wall Srtreet que se van a llevar una “sorpresa” en 2027

Published

on


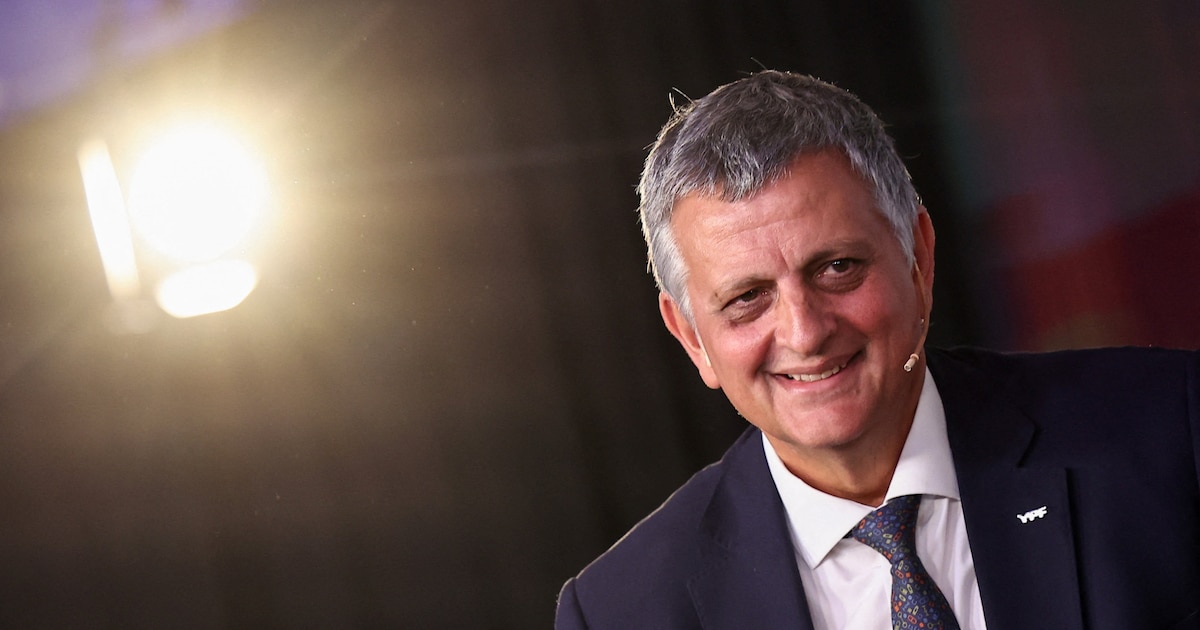
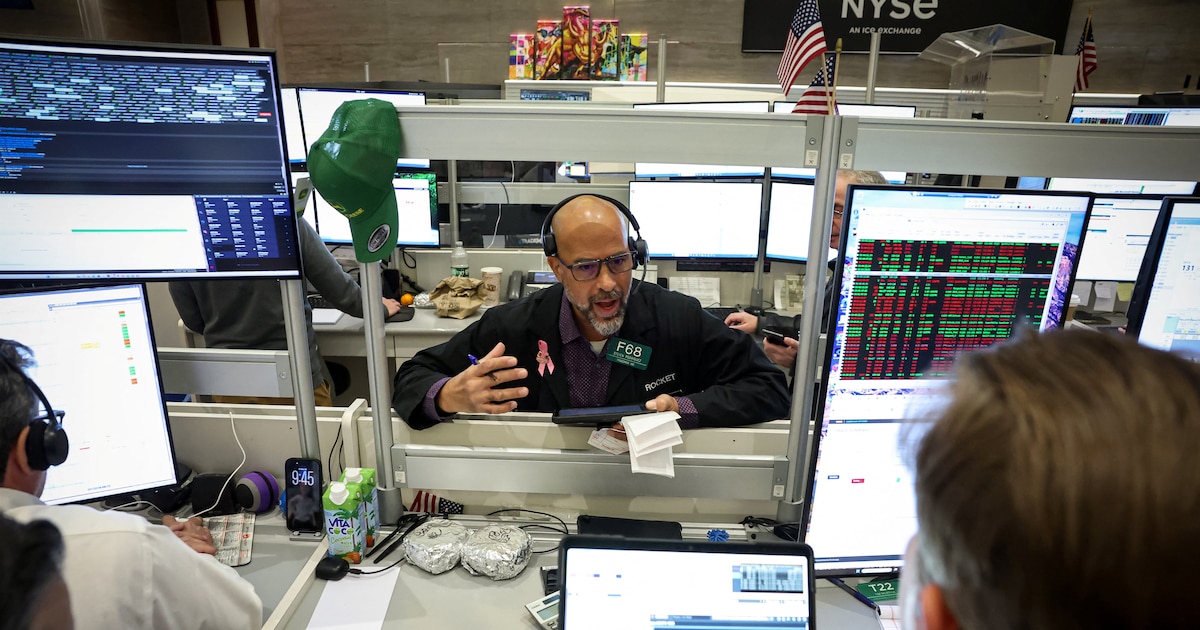
Luego de anunciar el tercer resultado más alto de la compañía, Horacio Marín, presidente y CEO de YPF, habló ante inversores internacionales y reveló los planes de la petrolera de mayoría estatal para lo que queda del año y el que viene: “Van a estar muy sorprendidos con la producción de Vaca Muerta de YPF en diciembre de 2027.” Aunque no precisó el número —dijo que primero lo tiene que aprobar el directorio— la frase, repetida en tres ocasiones, fue el momento más citado de la conference call de resultados del tercer trimestre que la petrolera estatal realizó este miércoles.

El contexto de la declaración fue una pregunta de Michael Furrow, analista de Pickering Energy Partners, sobre qué podría frenar a YPF para acelerar la actividad de upstream el año que viene. Marín, antes de responder sobre 2027, reveló un número que funcionó como apertura: el día anterior, la producción diaria de Vaca Muerta había sido de 252.330 barriles. Un récord histórico, y ya por encima del objetivo de 250.000 barriles diarios que la compañía se había comprometido a alcanzar para fin de año.

Advertisement

Las declaraciones de Marín llegan en un momento bisagra para la industria. La producción total de petróleo del país alcanzó 973.700 barriles diarios en septiembre —un récord histórico y un salto interanual del 15,5%—, según datos de la Secretaría de Energía. Con ese número, la Argentina quedó a menos de 27.000 barriles del umbral del millón, una marca que hasta hace pocos meses las principales consultoras privadas ubicaban recién en 2027 o 2028. Vaca Muerta aportó 698.500 barriles diarios en ese mes, el 71,7% de la producción nacional, contra el 64% de un año atrás.

El récord llegó antes de lo previsto

La producción de petróleo shale promedió 224.000 barriles diarios durante el tercer trimestre —un crecimiento del 32% interanual—, pero los datos de octubre ya muestran 245.000 barriles diarios, con el pico del martes en 252.330. Maximiliano Westen, vicepresidente de Estrategia de YPF, precisó durante la llamada que la tasa de salida de diciembre podría ubicarse entre 255.000 y 258.000 barriles diarios en promedio. Marín fue más optimista: “Podría ser 260.000, no en promedio, podría ser en un día puntual.”

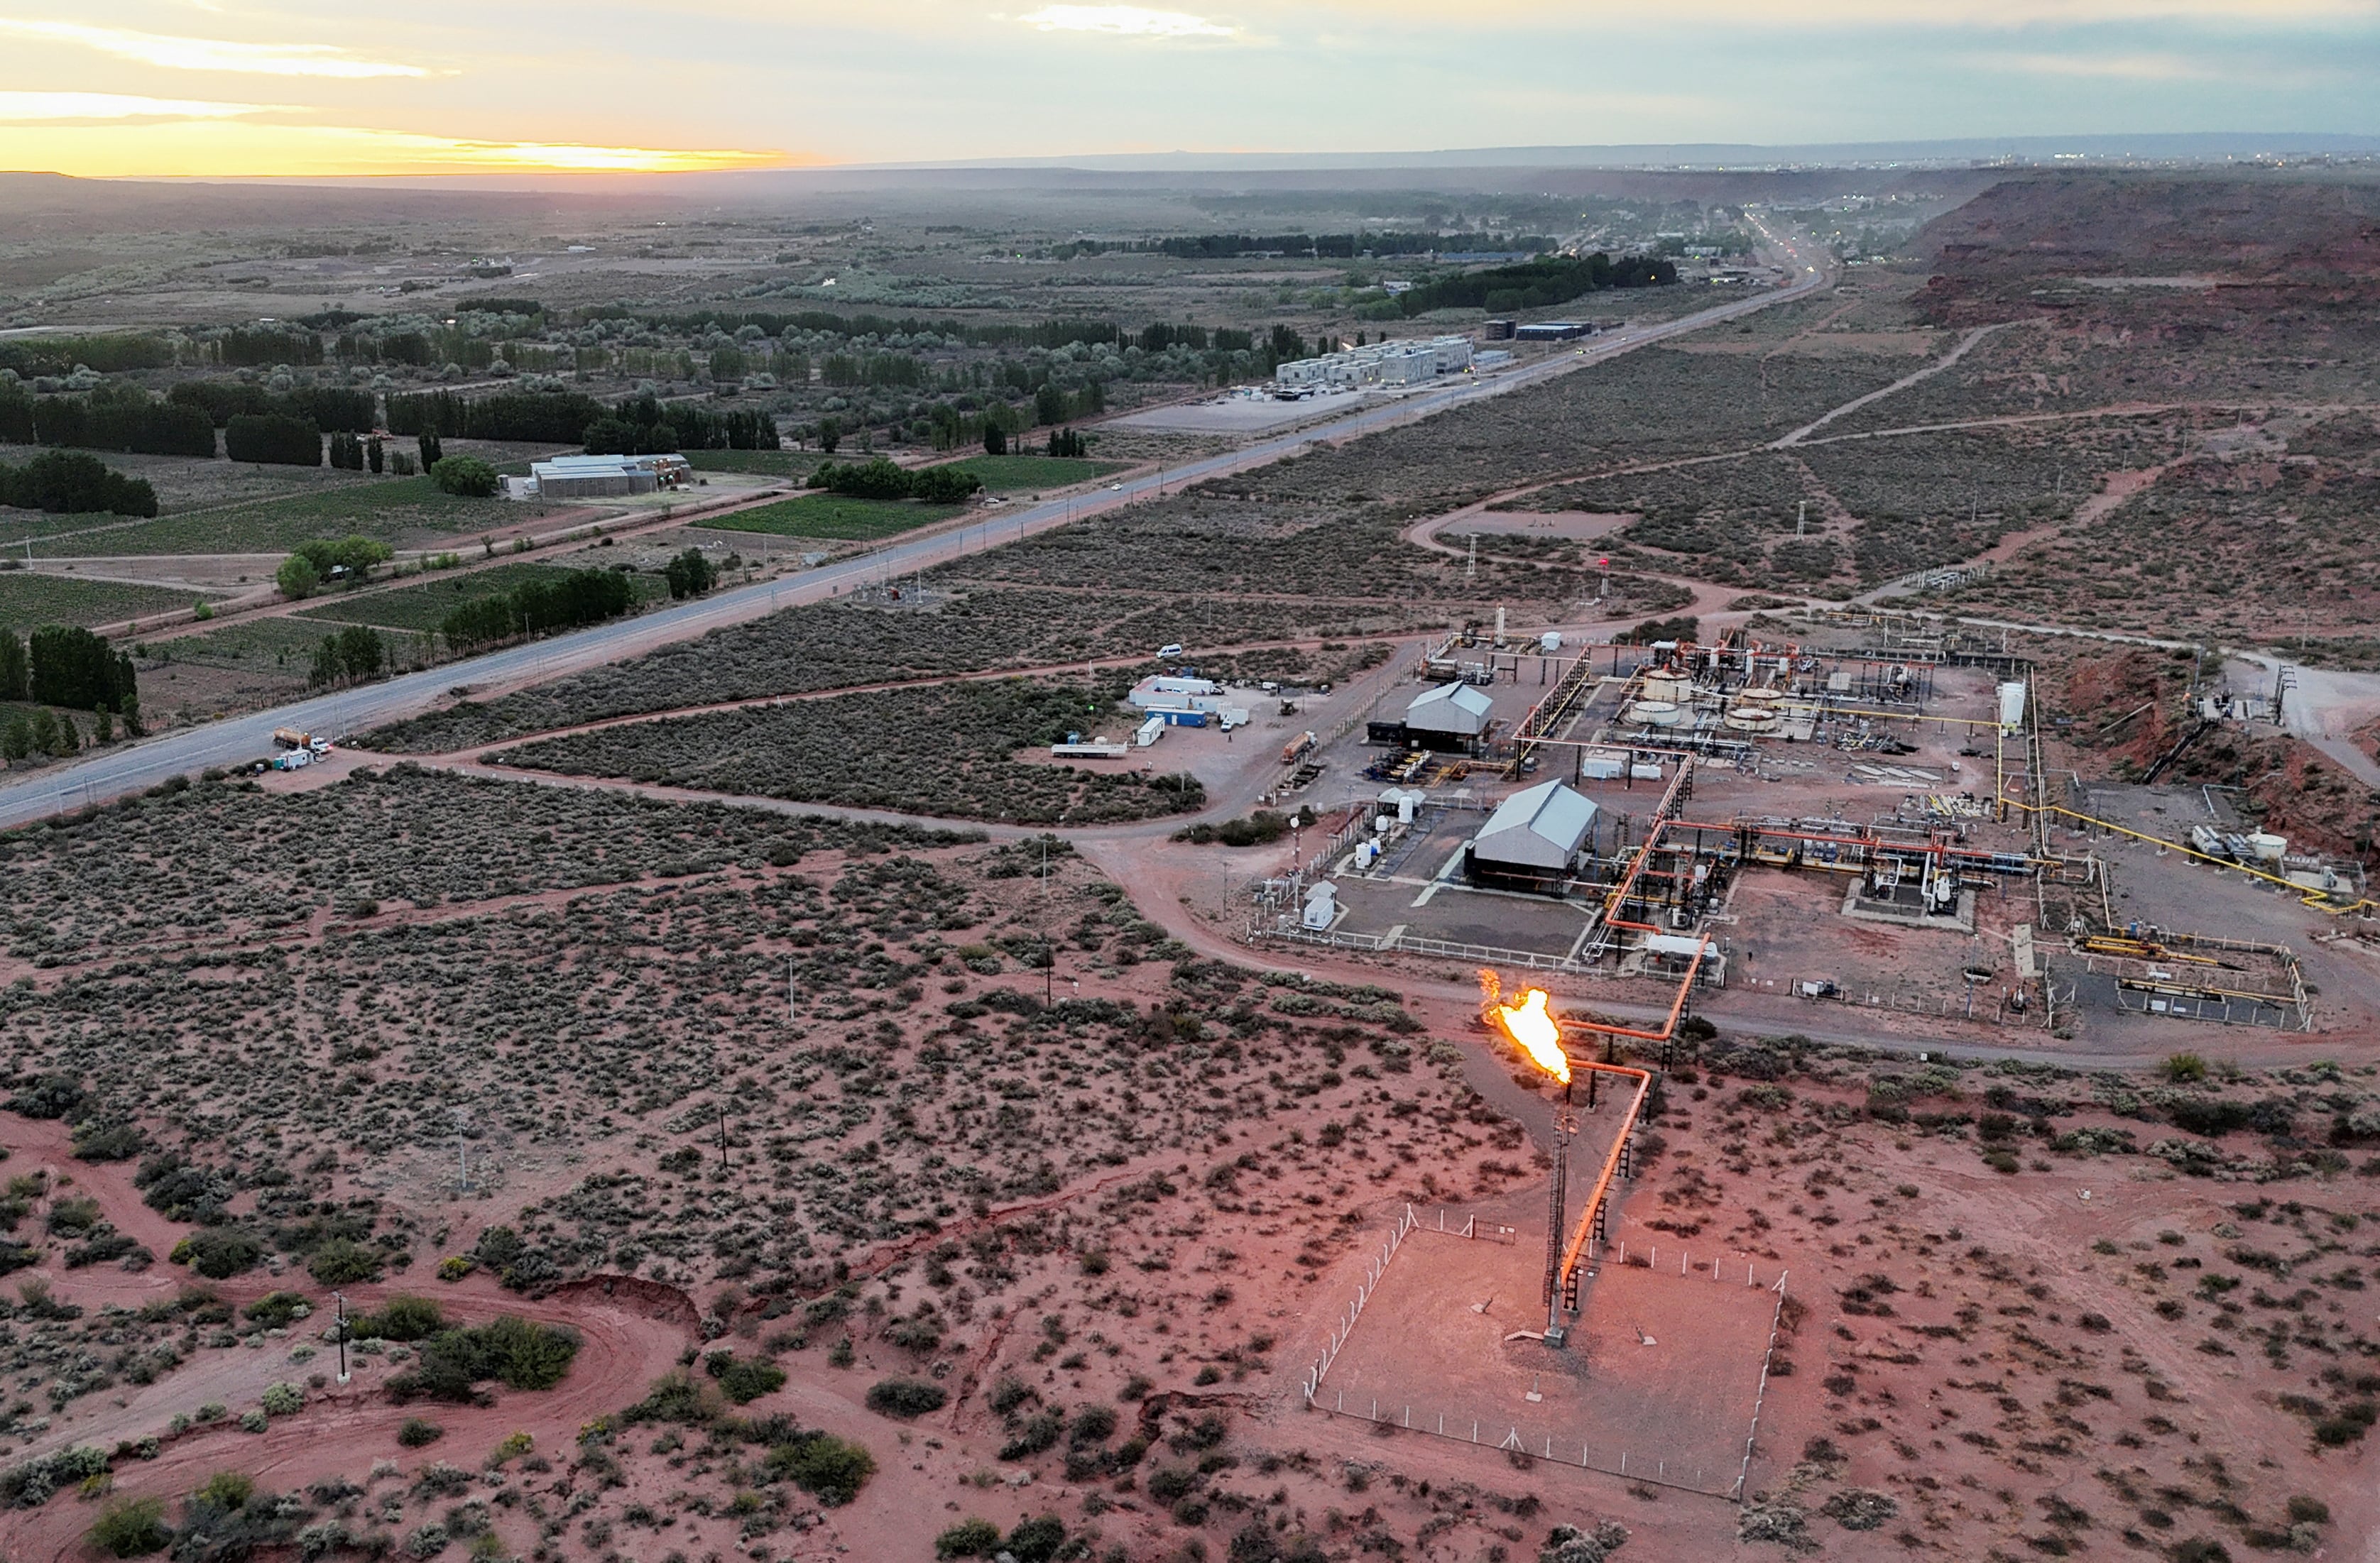
La producción de petróleo shale de YPF promedió 224.000 barriles diarios en el tercer trimestre, pero ya supera los 252.000 REUTERS/Alexander Villegas

Ese ritmo de crecimiento ya supera lo proyectado a principios de año. La compañía llega a fin de 2026 con 18 equipos de perforación activos y subirá a 22 en febrero, según confirmó Marín en la sesión de preguntas. Los detalles completos del plan 2027 llegarán en abril, cuando la empresa prevé volver a Nueva York para una presentación ante inversores.

Advertisement

Detrás del anticipo de Marín hay un plan concreto que YPF presentó en detalle durante la call. La compañía prevé someter al Régimen de Incentivo para Grandes Inversiones (RIGI) tres nuevos proyectos que abarcan cinco bloques en el norte de la formación neuquina: Bajo del Toro, Bajo del Toro Norte, Narambuena, La Escalonada y Rincón de la Ceniza. La presentación formal está prevista para noviembre.

Los proyectos contemplan una inversión bruta estimada de USD 44.000 millones a lo largo de 26 años, la perforación de unos 2.200 pozos y una producción máxima de 270.000 barriles diarios de petróleo shale. YPF opera los cinco bloques y tiene una participación neta promedio del 40%; los socios son Chevron, Vista, Shell, Pluspetrol y Gas y Petróleo del Neuquén (GyP). A plena escala, los proyectos podrían generar ingresos brutos anuales de USD 8.200 millones, con un precio de referencia del Brent de USD 70 por barril.

Sumados al proyecto LLL Oil—que ya había ingresado al RIGI con una inversión estimada de USD 25.000 millones y es 100% de YPF—, la petrolera habrá presentado cerca de USD 70.000 millones en inversión petrolera bajo ese régimen, según informó la compañía durante la presentación. Marín subrayó que se trata del mayor plan de inversión upstream presentado en Argentina hasta ahora.

Advertisement

El VMOS, la llave de las exportaciones

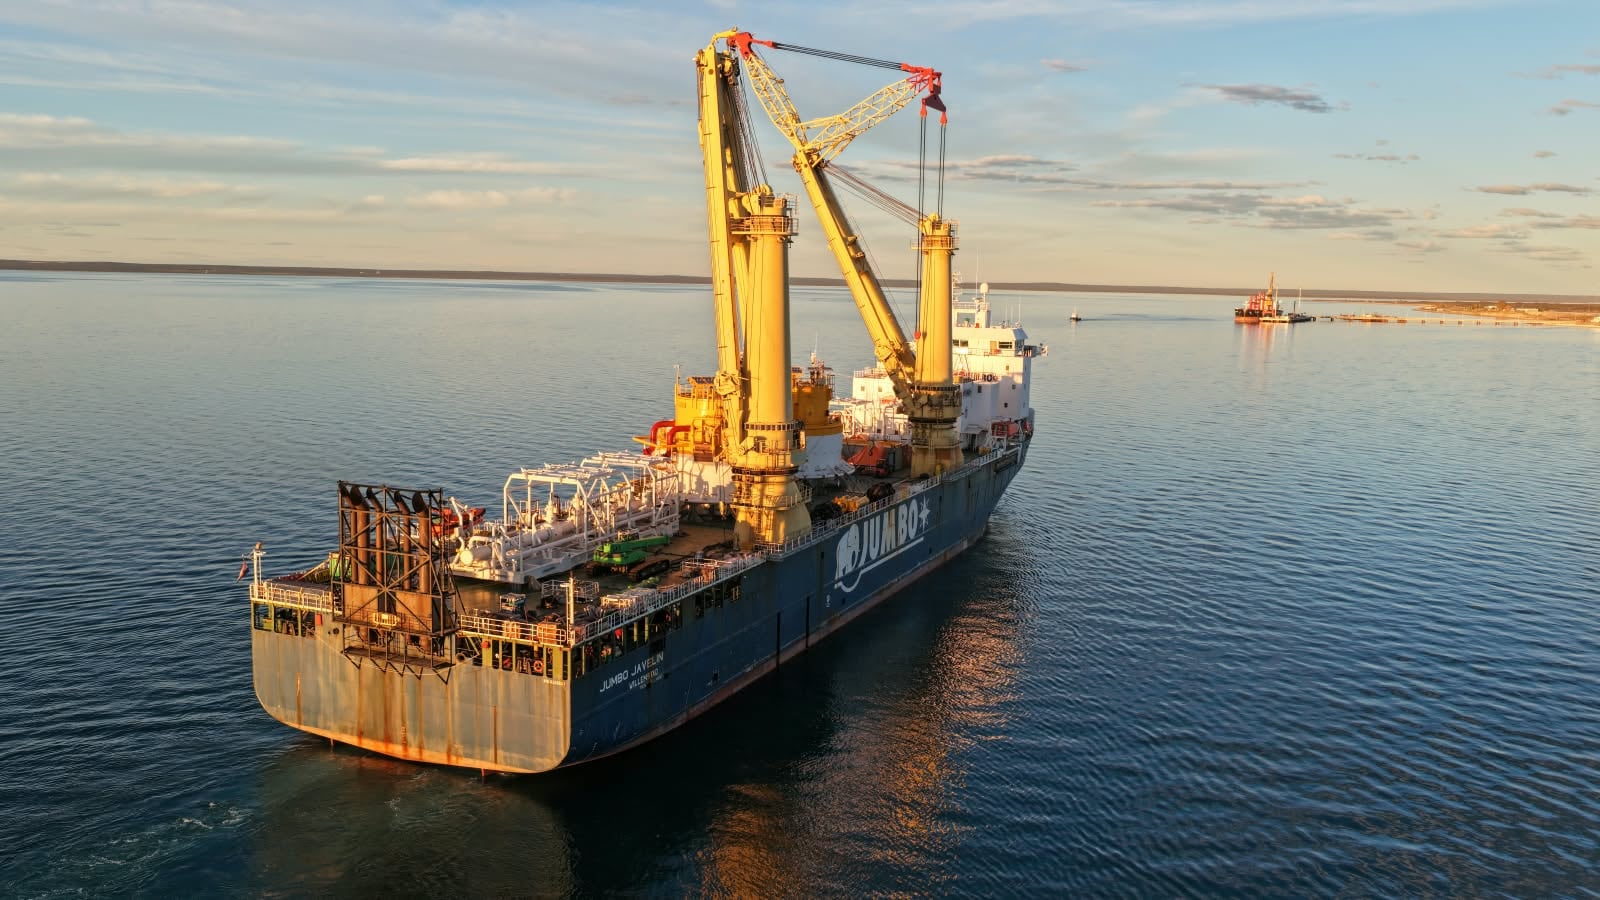
El crecimiento de producción prometido para 2027 depende en buena medida del oleoducto Vaca Muerta Oil Sur (VMOS), la obra que lidera YPF —con participación de toda la industria— para evacuar y exportar petróleo por el Atlántico. Al cierre de septiembre tenía más del 85% de ejecución, y en octubre llegaron las dos monoboyas al puerto de Río Negro. La inauguración está prevista para fines de este año; las exportaciones de petróleo, para el primer trimestre de 2027.

El oleoducto Vaca Muerta Oil Sur, que conectará Neuquén con la terminal de Punta Colorada, superó el 85% de ejecución (VMOS)

“En enero vamos a empezar a llenar los oleoductos, y esperamos que en marzo todos empiecen a exportar”, dijo Marín en respuesta a un analista de Goldman Sachs. El directivo agregó que el volumen exportado por YPF en 2027 “va a ser más grande de lo que pensábamos hace dos años”, aunque tampoco en este caso dio una cifra concreta.

El tercer mejor trimestre de YPF en su historia

El optimismo de Marín llegó después de un trimestre sólido. YPF registró un EBITDA ajustado de USD 2.503 millones entre julio y septiembre, el segundo más alto de su historia —solo detrás del récord del trimestre anterior—, con un crecimiento del 84% interanual. La utilidad neta se ubicó cerca de los USD 1.200 millones, el tercer resultado más alto de la compañía. Los ingresos totales alcanzaron USD 6.557 millones, un 41% más que en el mismo período de 2025.

Advertisement

El flujo de caja libre cerró en USD 901 millones —también el segundo más alto histórico—, lo que permitió reducir el ratio de endeudamiento neto a 0,81 veces, el nivel más bajo de la última década. Las inversiones del trimestre sumaron USD 1.287 millones, un 26% más que un año atrás, con el 70% destinado a la actividad no convencional.

Pedro Kearney, vicepresidente de Finanzas, destacó durante la call que la posición de liquidez de la compañía subió de USD 2.500 millones al cierre del segundo trimestre a USD 3.654 millones al cierre de septiembre, el máximo histórico de la empresa. Esa cifra cubre más de dos años y medio del perfil de vencimientos de deuda.

La FID del GNL, confirmada

Marín también actualizó el estado del proyecto Argentina LNG, el más ambicioso en la hoja de ruta de la compañía. La decisión final de inversión (FID) está prevista para el 26 de noviembre, un jueves, en Argentina. El proyecto apunta a una capacidad de licuefacción de 12 millones de toneladas anuales mediante dos buques de gas natural licuado (FLNG) de producción propia, con una inversión estimada de USD 29.000 millones hasta 2031. Los socios fundadores son YPF con el 36% y ENI y XRG —el brazo internacional de inversiones de ADNOC— con el 32% cada uno.

Advertisement

YPF presentará en noviembre tres proyectos RIGI en el norte de Vaca Muerta

En septiembre, el banco estadounidense Eximbank presentó una propuesta de financiamiento no vinculante de hasta USD 6.000 millones para el proyecto, una de las propuestas más grandes asociadas a un proyecto energético en Argentina. El cierre de ese financiamiento está previsto para mediados del año que viene.

Corporate Events,South America / Central America

Advertisement

ECONOMIA

Cuáles son las consecuencias para la economía Argentina de un riesgo país de mas de 1.000 puntos

Published

on


La suba del riesgo país margina a la Argentina de los mercados internacionales.

  1. Crédito externo prohibitivo. El Estado, las provincias y las empresas enfrentan tasas de interés muy elevadas para emitir deuda o tomar préstamos en el exterior, lo que dificulta refinanciar vencimientos y atraer capital fresco. A la vez, los pagos en efectivo de estos vencimientos -práctica habitual de la administración de Javier Milei- obliga a sacrificar divisas de las arcas públicas y reforzar medidas de ajuste fiscal para obtenerlas.
  2. Caída de activos financieros. La venta de bonos soberanos hace subir sus rendimientos y bajar su precio, mientras que las acciones locales y los ADR suelen retroceder por esa mayor aversión al riesgo dado ese contexto general. Por lo tanto, la pérdida de valor se extiende a empresas e inversores individuales.
  3. Presión sobre el dólar y las reservas. La búsqueda de cobertura en moneda dura impulsa al alza los tipos de cambio financieros, paralelos y oficiales, y exige mayor intervención del BCRA o el Tesoro en el mercado para sostener las reservas internacionales frente a los pagos de deuda. El estancamiento del nivel de activos del BCRA también es observado con preocupación, pues es la muestra de solvencia para los pagos soberanos en moneda extranjera.
  4. Traslado a precios: Un movimiento cambiario puede trasladarse a los precios de bienes con insumos importados o materias primas dolarizadas, además de afectar las expectativas en el nivel general de precios. Si el Gobierno se ve obligado a dejar correr al dólar por encima de la inflación ante la presión de monedas de socios comerciales como el real brasileño, el rol de ancla del dólar se licúa y los datos de inflación mensual pueden sufrirlo.
  5. Pagos de deuda: con vencimientos en enero que rozan los USD 4.500 millones, una menor compra de reservas y un acceso dificultados a arquitecturas financieras para cubrir los pagos puede forzar al Tesoro a recurrir a compras de dólares del BCRA, recurso al swap de monedas con China y el uso de otros recursos que pueden debilitar la capacidad de intervención en el mercado.
  6. Mayores costos financieros. En las últimas horas trascendió que el BCRA debió acordar la cobertura en efectivo de la garantía de un REPO por USD 6.000 millones con bancos internacionales negociado en julio. Este acuerdo de recompra (del inglés repurchase agreement o REPO) es una operación en la que un inversor o prestamista -en este caso bancos internacionales- compra valores -generalmente bonos del gobierno- a cambio de brindar efectivo al acreedor, con el compromiso de revenderlos en una fecha futura a un precio pactado, ligeramente superior. Funciona en la práctica como un préstamo a corto plazo garantizado por estos bonos soberanos que, al haber caído de precio, habrían obligado a reforzar dichas garantías con “cash”.

Business,Corporate Events,North America

Advertisement
Continue Reading

ECONOMIA

Aguinaldo de diciembre y cuánto cobran rubros clave como comercio y empleadas domésticas

Published

on


Sueldo Anual Complementario (SAC),Sueldo Anual Complementario (SAC),Sueldo Anual Complementario (SAC),Sueldo Anual Complementario (SAC),


Advertisement

Claves para calcular el propio aguinaldo

  • Salario básico bruto.
  • Adicionales de convenio. Presentismo, antigüedad, título, zona desfavorable y plus por trabajo nocturno, entre otros posibles.
  • Horas extras del mes en el que fueron devengadas.
  • Comisiones y propinas, siempre que sean habituales.
  • Premios y bonos de carácter habitual o por objetivos cumplidos.
  • Vacaciones y plus vacacional.
  • Licencias pagas.
  • Montos pagados «a cuenta de futuros aumentos»
  • Viáticos y remuneraciones en especie como habitación o comida.
  • Aguinaldo = Mayor Remuneración Mensual del 2° Semestre/2
  • Monto Aguinaldo Proporcional =(Mayor Remuneración Mensual del 2° Semestre/12) x Meses Trabajados

Cuánto cobrarán de aguinaldo las empleadas domésticas

  • Supervisores/as: $312.313,96 con retiro y $344.442,49 sin retiro.
  • Personal para tareas específicas: $292.300,42 con retiro y $321.922,59 sin retiro.
  • Caseros: $285.921,46 siempre sin retiro.
  • Asistencia y cuidado de personas: $285.921,46 con retiro y $315.173,79 sin retiro
  • Personal para tareas generales: $260.168,62 con retiro y $285.921,46 sin retiro.

Cuánto cobrarán de aguinaldo los empleados de comercio

  • Maestranza A: $639.111
  • Administrativo A: $645.840
  • Cajeros A: $648.082,5
  • Auxiliar especializado A: $653.469
  • Vendedor B: $661545,5
  • Vendedor C: $666.030,5

Fecha límite para el pago del aguinaldo 2026


salario,sueldo,diciembre,aguinaldo,Management,Software management,Manager,Project management

Continue Reading

ECONOMIA

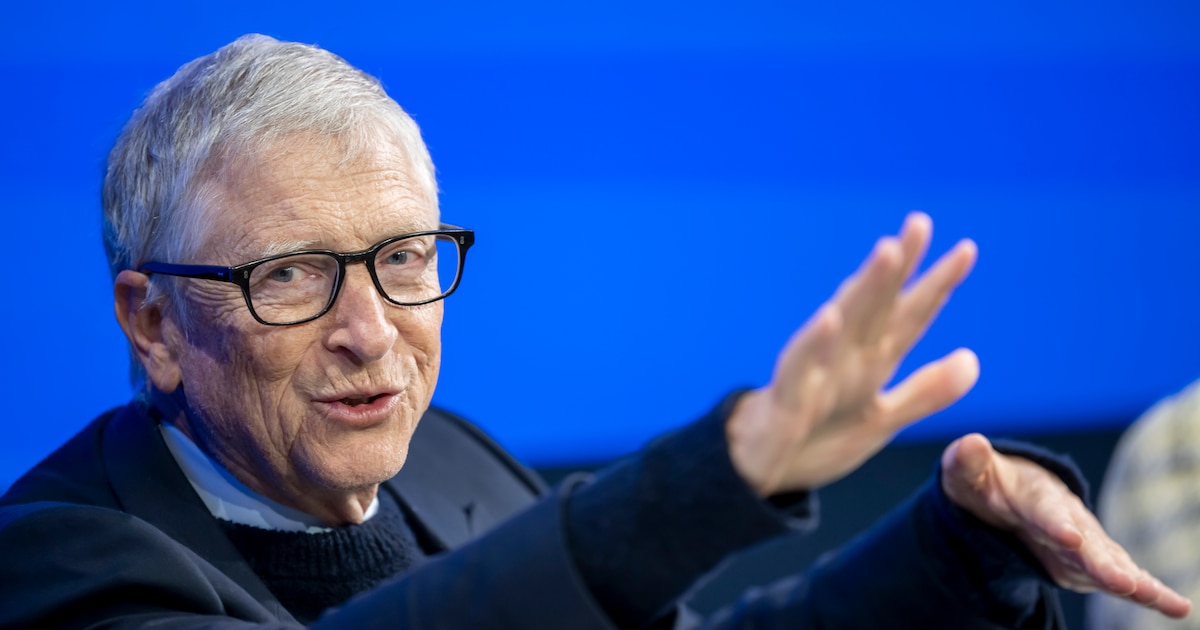
La visita de Bill Gates a Codelco agita el debate sobre la propiedad del cobre chileno

Published

on


La visita de Bill Gates a la mina más emblemática de Chile generó malestar entre políticos e intensificó el debate sobre el futuro de la cuprífera estatal Codelco, mientras el gobierno evalúa dar un mayor papel al capital privado.
Si bien la presencia del multimillonario en Chuquicamata a comienzos de noviembre tuvo escasa exposición pública, puso sobre la mesa uno de los temas más sensibles de la política chilena: quién debe controlar las vastas reservas de cobre del Estado, mientras la caída de la producción mantiene a la economía en recesión.

Advertisement

Aunque no hay evidencia pública de que Gates estuviera negociando una inversión, pocos días después de que se conociera su visita, legisladores de oposición solicitaron formalmente a Codelco que informara cómo se autorizó el recorrido, quiénes participaron, si se firmaron acuerdos de confidencialidad y si se discutieron inversiones, alianzas o la búsqueda de socios del sector privado.

Codelco aún no ha respondido. Tampoco hubo respuesta inmediata a solicitudes de comentarios enviadas a la firma de capital de riesgo de Gates y a su fundación.

Los vínculos de Gates con la industria minera a través de la firma de inversión Breakthrough Energy Ventures, sumados a las crecientes señales de que el gobierno promercado del presidente José Antonio Kast quiere incorporar capital privado a Codelco, bastaron para alimentar las sospechas de que la visita podría haber tenido otros propósitos.

Advertisement

El logo de Codelco en su sede en Santiago, Chile (REUTERS/Iván Alvarado/Archivo)

“Nos preocupa resguardar el patrimonio público y conocer en qué condiciones se realizó esta visita”, dijo la diputada opositora Valentina Cáceres en un mensaje. “Codelco pertenece a todos los chilenos y chilenas, y corresponde saber quién autorizó el recorrido, quiénes participaron y qué temas se abordaron”.

El cofundador de Microsoft Corp. llegó en medio de un debate sobre la participación de capital privado en Codelco. En la izquierda, muchos ven ecos de las amplias privatizaciones realizadas durante la dictadura de Augusto Pinochet y advierten sobre una erosión del control estatal de los activos de cobre nacionalizados en 1971; algunos sectores de la derecha sostienen que las dificultades de la empresa estatal refuerzan los argumentos a favor de una mayor participación privada.

El debate se intensificó la semana pasada cuando el ministro de Hacienda, Jorge Quiroz, dejó abierta la posibilidad de que inversionistas privados puedan eventualmente adquirir una participación minoritaria en Codelco, aunque recalcó que este no es el momento.

Advertisement

Días después, el ministro de Economía y Minería, Daniel Mas, dijo que el país estaba evaluando modificar la ley para permitir que empresas privadas participen en algunos yacimientos de Codelco o se asocien con la compañía en infraestructura e instalaciones de procesamiento.

La secuencia ayuda a explicar cómo una visita aparentemente rutinaria a una mina adquirió una fuerte carga política. El Partido Socialista, sindicatos y legisladores de oposición acusan a la administración de Kast de exagerar los problemas de Codelco para debilitar la confianza pública y preparar el terreno para ventas de activos o una mayor participación privada, acusaciones que el gobierno y la dirección de la compañía rechazan.

El presidente de Chile, José Antonio Kast (EFE/Federico Gutiérrez/Archivo)

La Federación de Trabajadores del Cobre ha advertido contra “privatizar la empresa por partes”.

Advertisement

Pero algunos sectores de la derecha sostienen que años de caída de la producción, deuda récord, retrasos en proyectos y, más recientemente, un escándalo por sobreestimación de producción han reforzado los argumentos a favor de una mayor participación del sector privado y una disciplina financiera más estricta. Funcionarios del gobierno han planteado vender activos no esenciales y ampliar las alianzas con mineras privadas, al tiempo que insisten en que Codelco seguirá siendo propiedad del Estado.

El consultor minero Juan Ignacio Guzmán advierte contra interpretar en exceso las señales políticas y describe las repercusiones de la visita de Gates solo como “un voladero de luces”.

“Hay voces de privatización en el ambiente, pero no en el gobierno ni en la administración actual”, señaló Guzmán.

Advertisement

El presidente del directorio de Codelco, Bernardo Fontaine, ha intentado establecer una distinción similar. Ha negado reiteradamente que exista un plan para privatizar la compañía, al tiempo que sostiene que las alianzas con empresas privadas son esenciales para desarrollar los enormes recursos minerales de Codelco y recuperar la producción dadas sus restricciones financieras.

La visita de Gates podría terminar siendo simplemente un recorrido privado. Pero la reacción muestra cómo cada nuevo acontecimiento en torno a Codelco está siendo interpretado a través de un debate mucho más antiguo en Chile sobre quién debe controlar el cobre del país.

(Bloomberg)

Advertisement

56 reunión anual del foro económico mundial en davos 2026,empresarios,espíritu de diálogo,hombre,interior,intervenciones

Continue Reading

Tendencias