ECONOMIA
El fin del PowerPoint: las ideas ya no se validan con slides, se validan con prototipos

Durante años, el ecosistema de negocios e innovación ha operado bajo un dogma indiscutible: las grandes ideas se presentan con pitch decks meticulosamente diseñados, proyecciones financieras a cinco años y pesados planes de implementación antes de haber tocado un solo segundo de realidad. Nos acostumbramos a validar negocios sobre el papel. Sin embargo, hoy, presentarse a una reunión corporativa o ante inversores con un PDF, mientras tu competencia puede llegar con el producto funcionando en tiempo real, es elegir competir en una absoluta desventaja comercial y estratégica.
Tras haber acompañado a corporaciones, startups y emprendedores en la validación y prototipado de más de 60 conceptos de negocio en el mercado real, la lección es unívoca: el PowerPoint ha muerto como herramienta de validación legítima y hemos entrado en la era del prototipo funcional e inmediato.
El autoengaño de las diapositivas y el choque con la realidad
Existe una frase sumamente conocida en las salas de directorios: “El Excel lo aguanta todo”. Lo mismo aplica para las diapositivas. Un pitch deck impecable nunca peca de realista: es experto en ocultar complejidades operativas, asumir que el desarrollo técnico será lineal y proyectar ese famoso gráfico en forma de “palo de hockey” donde el éxito financiero está garantizado hacia el año cinco. El problema es que las diapositivas nos tapan lo verdaderamente importante: funcionalidades que toman meses en desarrollarse, usuarios que no quieren esas características y productos que, en la práctica, no resuelven ningún problema real.
El problema es que las diapositivas nos tapan lo verdaderamente importante
Esta dinámica genera lo que llamamos “validar con humo”. Históricamente, las corporaciones han invertido miles de dólares basándose en encuestas de escritorio y estudios de mercado teóricos donde es casi imposible obtener un “no” como respuesta. Un prototipo te muestra con datos duros lo que la gente hace cuando se le pide dinero real o cuando interactúa con la interfaz. El prototipo adelanta el inevitable choque con la realidad de meses a días, permitiendo que la organización se equivoque cuando todavía es sumamente barato hacerlo.
La revolución de la IA: de presupuestos corporativos a una tarde de trabajo
¿Qué cambió para que estemos viviendo esta disrupción? La respuesta está en la drástica caída de la barrera de entrada tecnológica. Hasta hace muy poco, construir un prototipo mínimo para cualquier tipo de nuevo negocio requería de un presupuesto considerable, la aprobación de comités internos, semanas de planificación y un equipo técnico dedicado (programadores, analistas, directores de proyecto). Hoy, ese proceso que tomaba meses se resuelve en horas gracias a la Inteligencia Artificial.
El mecanismo detrás de esta aceleración es tan simple como potente: la IA ahora traduce el lenguaje natural directamente a código funcional creando apps y sitios web en minutos. El trabajo estratégico ya no consiste en saber programar, sino en saber describir con precisión el problema, el flujo del usuario y el objetivo de negocio. Herramientas de Inteligencia Artificial como Claude, ChatGPT o Gemini permiten estructurar la idea inicial, mientras que plataformas de generación de código como Lovable, Bolt o v0 traducen esa visión en un prototipo interactivo que funciona sin necesidad de escribir una sola línea de código.
La verdadera barrera actual no es técnica ni presupuestaria: es de curiosidad y de audacia para perder el miedo a experimentar
Lo que antes requería una inversión masiva y semanas de negociación interna, hoy lo puede construir una sola persona en una sola tarde, utilizando plataformas gratuitas o con suscripciones de apenas 20 dólares mensuales. La verdadera barrera actual no es técnica ni presupuestaria: es de curiosidad y de audacia para perder el miedo a experimentar.
Romper la inercia institucional y el fin de la cortesía
A pesar de que los prototipos son infinitamente más rápidos, económicos y veraces que cualquier PDF, muchas corporaciones continúan ancladas a la inercia burocrática del PowerPoint. Esta resistencia es dual: por un lado, existe un desconocimiento generalizado entre los altos directivos sobre lo que las nuevas herramientas de IA son capaces de hacer. Por el otro, hay un temor cultural a mostrar algo inacabado. Un prototipo de una tarde es real, pero también puede ser incompleto, tosco o fallar en plena demo. Vender un “sueño perfecto” en diapositivas siempre se sentirá más seguro para el corporativo tradicional que mostrar un producto real que expone sus imperfecciones.
Sin embargo, esa inercia se rompe de inmediato cuando el primer colaborador se atreve a llevar un link interactivo a un comité de aprobación. En ese preciso instante, los PDF que antes añoraban quedan obsoletos.
Al poner un prototipo funcional en manos de un usuario o de un comité, la calidad de la información obtenida cambia por completo. Ya no dependemos de la cortesía o de respuestas de compromiso. Con un producto real en pantalla, se puede observar dónde hace clic el usuario por iniciativa propia, dónde encuentra fricción y qué flujo completa de manera natural sin explicaciones previas. Y esto aplica tanto a productos digitales como a landing pages para servicios o productos físicos. La señal definitiva de validación ya no es un casillero marcado en un formulario de satisfacción, sino ese momento genuino donde el usuario, al terminar la demo, te pide acceso inmediato o te dice: “Avísame en cuanto esto esté listo para empezar”. Esa diferencia entre el interés transaccional real y la simple cortesía vale mucho más que cien respuestas en una encuesta de mercado.
El autor es co-founder de Aprendes.ai y Consultor de Negocio y Estrategia IA

ECONOMIA
Sobreajuste, anemia de inversión, lagunas financieras: Cavallo consideró “excelente” un informe con duras críticas al plan económico


REUTERS/Tita Barros

Hay lagunas financieras en las proyecciones oficiales y problemas como un aumento de la deuda doméstica debido a la obsesión oficial por “esterilizar” los pesos que emite para comprar dólares y limitarse a una acumulación de reservas insuficiente para asegurar un “Plan B”
Domestic Politics,Religion,South America / Central America,Government / Politics,Religion / Belief
El Treasury a 10 años amplió su rendimiento 70 puntos básicos, mientras que para Argentina la sobretasa demandada por encima de la deuda de Estados Unidos creció 178 puntos básicos (Broda y Asoc.)

- Dudas sobre los pagos a mediano plazo: el mercado observa con cautela los fuertes vencimientos de deuda previstos para 2027 (que superan los USD 21.000 millones con acreedores privados y multilaterales) y la capacidad del Gobierno para renovarlos. No obstante, “los datos de deuda externa del Indec mostraron que en el segundo trimestre de 2026 los inversores no residentes sumaron exposición a bonos soberanos hard dollar de manera significativa. En términos de estrategia, esto implica que cualquier cancelación de capital probablemente gatillará demanda en el mercado secundario”, publicó el agente de liquidación y compensación Facimex.
- Acumulación de reservas: La desaceleración en el ritmo de compra de divisas y la menor acumulación de reservas —tanto brutas como netas— por parte del Banco Central generan dudas sobre la solvencia para futuros pagos.
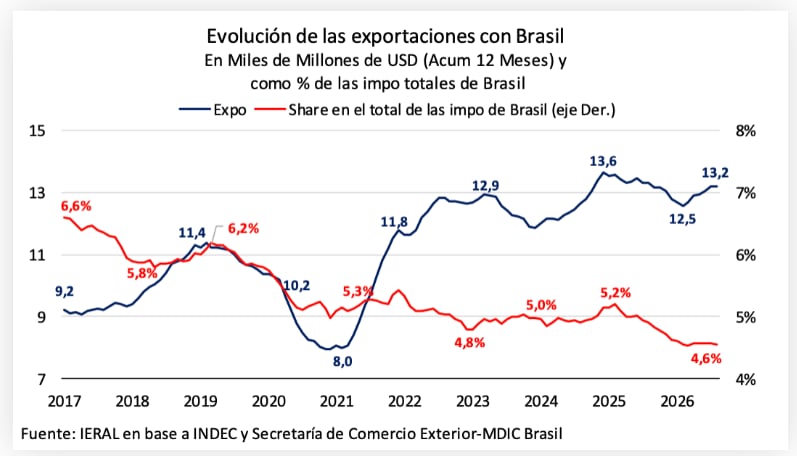
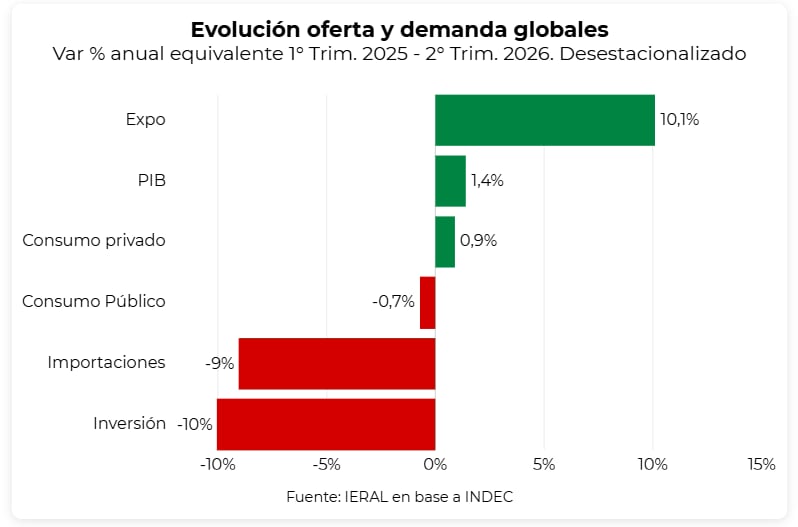
- Actividad económica despareja: indicadores de consumo, construcción e industria con bajas interanuales (como la caída en el EMAE) generan a la vez incertidumbre acerca del respaldo político y social con el cual contará el modelo económico. “La actividad económica cayó 2,9% mensual en julio y volvió a niveles similares a los de febrero de 2025. La debilidad fue generalizada: nueve de las 10 principales actividades retrocedieron en el mes, mientras que la industria cayó 5%”, resaltó Marcos Cohen Arazi, economista de la Fundación Mediterránea. “A esto se suma una demanda agregada con escaso dinamismo, en la que las exportaciones aparecen como el único componente con un crecimiento significativo”, dijo el economista.

- Incertidumbre electoral: este ruido político y la expectativa anticipada hacia un disputado escenario electoral de 2027 aumentan la cautela de los grandes inversores. “Si bien Argentina enfrenta esta etapa con fundamentals más sólidos que otras veces, la volatilidad electoral se adelantó un año y aparece en un contexto global que todavía no muestra señales claras (…) En este marco, preferimos esperar una mayor claridad antes de aumentar exposición a estos niveles, mientras monitoreamos la evolución del spread por legislación en los Bonares”, comentó Delphos Investment.
- Tasas de interés en Estados Unidos: Los altos rendimientos de los bonos del Tesoro de Estados Unidos, en máximos desde 2003, más la expectativa de un sendero alcista para las tasas de la referencia de la Fed (Reserva Federal de Estados Unidos) hacen que los activos emergentes y de mayor riesgo, como los bonos argentinos, resulten menos atractivos o requieran mucho más rendimiento para atraer a los fondos. “Es cierto que Estados Unidos tiene déficit fiscal, pero no puede sostener indefinidamente este nivel de tasas de interés. Es muy probable que en algún momento tenga que tomar una medida drástica, con un control fiscal muy estricto”, reflexionó Mariano Sardáns, presidente ejecutivo de la gerenciadora de patrimonios FDI. Remarcó que “si esa diferencia se corrige, vemos más potencial de suba de precios en el bono de Estados Unidos a 10 años, aunque hoy pague menos tasa que los bonos emergentes”.
Es cierto que Estados Unidos tiene déficit fiscal, pero no puede sostener indefinidamente este nivel de tasas de interés (Sardáns)
- Conflictos geopolíticos y shocks globales: mientras que las tensiones internacionales y la volatilidad en el precio del petróleo (que superó los USD 100 por barril) golpean a la renta fija global, las elecciones de medio término en Estados Unidos el 3 de noviembre, que podrían condicionar a la administración de Donald Trump, tensan aún más el panorama inversor. “El contexto internacional continúa siendo adverso para los mercados emergentes. Shocks externos de esta magnitud normalmente han tenido un impacto muy negativo en Argentina. No obstante, con un ancla fiscal muy robusta y un flujo de dólares sostenido, el impacto se acota al índice de riesgo país y valuación de los activos”, sostuvo IEB.

Sin acceso genuino a los mercados internacionales, la política económica se ve obligada a construir sus propios amortiguadores (Segura)

La combinación de un mundo más difícil con los últimos datos de pobreza y PIB están incrementando las dudas electorales (Geretto)
- “El que menos depende de Argentina, es la tasa de interés de Estados Unidos. Con el Treasury a 10 años en 5,3% anual, el piso de rendimiento para cualquier bono emergente subió. Con una tasa libre de riesgo en esos niveles, es muy difícil que un bono soberano rinda menos de 10% anual. Para que los bonos perforen ese umbral, necesitamos ver al menos una señal de que el ciclo de suba de la Fed terminó, ya sea una pausa explícita o un dato de inflación norteamericana que cambie las expectativas. Sin eso, el techo de compresión es limitado”, dijo Delhon.
- La acumulación de reservas. “El mercado hizo una conexión directa entre el freno en las compras del BCRA y la suba del índice de riesgo país. Para que los bonos compriman, el BCRA necesita retomar un ritmo de compras que le devuelva credibilidad al colchón de reservas. No necesariamente los USD 137 millones diarios de mayo, pero sí algo consistente que muestre que la tendencia se revirtió”, precisó Delhon.
- La visibilidad sobre el financiamiento de 2027. “El Gobierno presentó en julio un programa financiero en dólares detallando fuente por fuente para cubrir USD 19.200 millones de vencimientos en 2026 y USD 24.900 millones en 2027, sin contemplar emisión en mercados internacionales. Del cupo de USD 5.000 presentado en préstamos privados con garantía multilateral, aun deben ingresar USD 800 millones, que junto con desembolsos pendientes del FMI y los USD 774 millones pendientes de AO29 son los catalizadores que pueden ir cerrando la brecha de financiamiento y devolverle confianza a la curva”, detalló el analista de Mills Capital.
- “El político y es el más difícil de gestionar. Hasta que no haya mayor claridad sobre el escenario electoral; quién compite, con qué programa, qué chances tiene, el mercado va a seguir castigando el tramo largo de la curva. Se necesita certeza de que cualquiera que vaya a honrar los compromisos de deuda. Esa señal hoy no existe porque no hay un opositor definido”, completó Lorenzo Delhon.
Corporate Events,North America
En la City y Wall Street hay intranquilidad por los rumores que involucran al ministro. Más que en Alberto Ades, las miradas van hacia Sturzenegger
Puntos importantes

Inversores temen estancamiento económico que afecte reelección de Milei, pese a su apoyo al Presidente.
El Gobierno prioriza dólar estable e inflación controlada, busca apoyo financiero externo.
Fricciones internas (Caputo, Sturzenegger) añaden incertidumbre política a los mercados.
elecciones,luis caputo,inflacion,dolar,Economía,Económica,Economia politica,Que es economía

POLITICA21 minutos ago
Paro en el PAMI: médicos y odontólogos suspenderán las consultas durante cuatro días y solo atenderán urgencias

DEPORTE23 minutos ago
El fuerte descargo de Fluminense contra el arbitraje en el clásico con Flamengo: «Un desastre total» :: Olé

POLITICA30 minutos ago
El Gobierno y la Iglesia argentina enviaron mensajes de afecto al Papa y evitaron hacer especulaciones sobre su visita

DEPORTE39 minutos ago
Tres rojas, caída de una camilla, golpes e intervención policial: los videos de los incidentes en una semifinal del fútbol argentino

CHIMENTOS52 minutos ago
Tras la denuncia de Valentín Yankelevich se conoció un video: así hablaba Darío Giordano cuando Romina Yan estaba embarazada

POLITICA1 hora ago
Javier Milei le deseó una pronta recuperación al Papa: “Toda la Argentina acompaña con afecto”

DEPORTE4 días ago
El presidente de Burkina Faso, duro tras el amistoso con la Selección: «Nuestro fútbol está enfermo» :: Olé

INTERNACIONAL4 días ago
100-shot Somali gang gun battle rocks Minnesota as sheriff warns ‘we’re in trouble’

SOCIEDAD4 días ago
Tobey Maguire se quedaba ciego con el traje de Spider-Man y casi se desmaya durante una prueba: fabricar su disfraz fue una pesadilla

INTERNACIONAL4 días ago
GOP accuses Walz allies of burying $52M Medicaid fraud report before election

 DEPORTE2 días ago
Regresos importantes y una duda clave: Arruabarrena definió el equipo de Boca Juniors para visitar a Instituto
- INTERNACIONAL2 días ago
Conciliaciones entre comercios y consumidores resuelven reclamos por más de $12.5 millones en Panamá
- ECONOMIA3 días ago
Cómo evitar multas durante el fin de semana largo: cuál es la documentación que hay que llevar sí o sí al salir a la ruta