POLITICA
El Gobierno pone la mira en el mercado inmobiliario y evalúa alternativas para impulsar el crédito hipotecario


El Gobierno evalúa cambios para ampliar el crédito hipotecario y posterga la reforma de los seguros. En el Ejecutivo aseguran que el paquete de desregulación que prepara el ministro de Desregulación y Transformación del Estado, Federico Sturzenegger, todavía no llegó a la mesa política y que ya circularon distintos borradores con versiones diferentes del proyecto.
En Balcarce 50 sostienen que la iniciativa original será dividida y enviada en partes al Congreso. La idea es evitar que un paquete demasiado amplio vuelva a trabarse por resistencias sectoriales o por diferencias entre aliados. “Primero va a ir una versión reducida. Lo de los seguros queda para más adelante”, expresan en Nación.
El cambio de estrategia responde al orden de prioridades que fijó la Casa Rosada para el segundo semestre. En el Gobierno ubican por encima de este paquete a la reforma electoral, los cambios en la Carta Orgánica del Banco Central y las modificaciones a la Ley de Inocencia Fiscal, que esperan tratar antes del Presupuesto 2027.
El texto de Sturzenegger apunta a modificar reglas de distintos sectores de la economía. En los borradores que circularon aparecen cambios sobre medicamentos, navegación fluvial, cabotaje, mercado inmobiliario, arrendamientos rurales, industria vitivinícola, mercado del libro, garrafas, sistema financiero, traductores públicos y cooperativas.
La intención oficial es reducir costos, aumentar la competencia y eliminar barreras de entrada. Pero en el propio Gobierno reconocen que el alcance del texto puede complicar su tratamiento parlamentario, en especial después de las dificultades que tuvo el oficialismo para avanzar con otros proyectos de desregulación, como propiedad privada, Hojarasca y la nueva Ley General de Sociedades.
Por eso, la primera versión que analiza la Casa Rosada estaría concentrada en capítulos con mayor consenso económico o con más conexión con la agenda financiera del Gobierno. En Nación mencionan especialmente mercado de capitales, sector inmobiliario y garantías para créditos, mientras que seguros quedaría para una etapa posterior.
Uno de los puntos que evalúa el Gobierno es incorporar cambios para ampliar el crédito hipotecario a través de las Sociedades de Garantía Recíproca (SGR). En Balcarce 50 no hablan de crear hipotecas desde cero, sino de sumar herramientas para que los bancos puedan prestar con menor riesgo y para que esas carteras puedan tener, en una etapa posterior, mejor llegada al mercado de capitales.
La idea que circula en despachos oficiales apunta a que las SGR puedan actuar como garantes parciales en créditos vinculados a vivienda. El objetivo sería cubrir una parte del riesgo del deudor, mejorar la calidad de la cartera y hacer más atractivo para los bancos originar nuevos préstamos hipotecarios.
El esquema no implica que una SGR reemplace a la hipoteca sobre el inmueble. La garantía real seguiría siendo el respaldo central para el banco, pero la SGR podría funcionar como una cobertura adicional. En términos prácticos, serviría para absorber parte de una eventual pérdida, facilitar el acceso de determinados tomadores o mejorar las condiciones del financiamiento.
Leé también: Elecciones: la Casa Rosada apuesta a competir con candidatos propios en 14 provincias y analiza acuerdos con seis gobernadores
Ese punto tiene un antecedente normativo reciente. En junio, Economía modificó el marco de las SGR para armonizarlo con las normas del Banco Central sobre política de crédito y acceso al crédito en moneda extranjera. La resolución también habilitó que los certificados de garantía que emitan las SGR puedan suscribirse con firma electrónica o digital.
La norma, sin embargo, no creó por sí sola un sistema hipotecario con SGR. Lo que hizo fue ordenar el marco para que las garantías recíprocas puedan operar con mayor agilidad y en línea con las reglas del BCRA para créditos en dólares. Para llevar ese mecanismo al crédito hipotecario harían falta definiciones adicionales sobre alcance de la garantía, tipo de deudores, moneda, límites de cobertura, ejecución y tratamiento prudencial para los bancos.
En Balcarce 50 imaginan un circuito de más largo plazo: el banco otorga el crédito, la SGR garantiza una parte del riesgo y la cartera mejora su perfil crediticio. En una instancia posterior, esos créditos podrían ser cedidos a un fideicomiso financiero o a un vehículo del mercado de capitales para emitir títulos respaldados por el flujo de pagos de las hipotecas.
La lógica sería que el banco no quede atado durante décadas al préstamo que originó. Si puede ceder una cartera de hipotecas con garantías adicionales, recupera liquidez y vuelve a prestar. Del otro lado, los inversores compran títulos respaldados por esos créditos y cobran con las cuotas de los deudores.
Ese mercado secundario de hipotecas ya tuvo intentos normativos en la Argentina. La CNV creó un régimen especial para la oferta pública de fideicomisos financieros hipotecarios, que comprende vehículos con hipotecas, letras hipotecarias, créditos hipotecarios o instrumentos asimilables como activo subyacente.
También hubo cambios para proyectos inmobiliarios. El Decreto 1017/2024 habilitó, en determinados supuestos, la cesión, securitización e integración a fideicomisos financieros de hipotecas sobre derechos reales de superficie, además de la emisión de letras hipotecarias conforme a la legislación y a la normativa de la CNV.
La diferencia es que ahora el Gobierno evalúa sumar el componente de garantías de SGR como herramienta para reducir riesgo y ampliar el crédito. La apuesta es que esas garantías ayuden a que más bancos presten, que más deudores califiquen y que las carteras resultantes sean más atractivas para inversores si luego se estructuran en el mercado de capitales.
Leé también: El Gobierno evalúa los pasos legales para frenar la ejecución del fallo de la Justicia de EE.UU. por la expropiación de Aerolíneas
El proyecto todavía no está definido y no tendría impacto inmediato. Para que funcione, el Ejecutivo debería ordenar varios frentes: qué SGR podrán participar, cuánto riesgo podrán garantizar, si el esquema alcanzará a personas humanas o solo a determinados perfiles, cómo se ejecutará la garantía, qué exigirá el Banco Central a los bancos y qué requisitos fijará la CNV si esas carteras se titularizan.
El principal riesgo es el descalce de moneda. Si se impulsan créditos en dólares para personas con ingresos en pesos, una devaluación puede disparar la mora y trasladar el problema al banco, a la SGR o al inversor que compró el título respaldado por esas hipotecas. También hay riesgos por mala originación de créditos, litigios en la ejecución de garantías y baja demanda de instrumentos largos en el mercado local.
La Casa Rosada busca presentar esa agenda como parte de una reforma de largo plazo. Inocencia Fiscal apuntaría a movilizar dólares del colchón; el mercado de capitales ofrecería vehículos para canalizar esos fondos; y las SGR podrían funcionar como una pieza de garantía para ampliar el crédito hipotecario o mejorar su posterior titulización.
El capítulo inmobiliario también incluiría cambios sobre corretaje. En los borradores de desregulación aparece la eliminación de barreras profesionales para corredores y martilleros, con el argumento de que los requisitos de título, matrícula o actuación por jurisdicción restringen la competencia y encarecen las operaciones. El paquete financiero incluye además cambios en prendas y warrants.
Gobierno, hipoteca, SEGUROS







POLITICA
España. Casas sin gente, gente sin casa: las causas detrás de los incendios y las lecciones para la Patagonia
NAVAS DEL REY, España.- El verde más intenso de este pueblo ya no está en los árboles. Está en el agua. Al fondo de la urbanización de Navas del Rey, entre laderas negras y troncos carbonizados, hay un pantano de un verde tan brillante que por un segundo parece lo único vivo del paisaje, aunque es todo lo contrario. Lo que solía ser una represa que abastecía de agua a decenas de miles de personas y animales, hoy parece un lago radioactivo de ciencia ficción. Está eutrofizado. Es materia orgánica que se descompone. El agua deja de ser transparente y, al pudrirse, se pone de un verde casi imposible de encontrar en los árboles que antes existían. Lo que parece vida es lo que se pudre por consecuencia del fuego.
El Embalse San Juan se encuentra a 40 minutos de la Gran Vía, el epicentro de la capital española. A 15 minutos de donde estábamos registrando las consecuencias de los incendios forestales, los peores en Europa en décadas, había un foco activo que seguía carcomiéndose el bosque.
Tan cerca de Madrid y, sin embargo, en julio fue otro mundo: una sierra que ardió como nunca. “Este fue el más grande de toda la historia de España”, me dicen los vecinos de El Morro, una de las zonas más afectadas. Esta parte nunca se había quemado. Esta vez, el fuego se fue uniendo a otros incendios de la región, el de Ávila y Toledo, hasta formar un megaincendio que arrasó montes y sierras enteras.
En julio, en Madrid, la sensación térmica superaba los 40 grados. “Nos estamos prendiendo fuego”, me dijo entonces una señora en la calle. No hablaba en sentido figurado.
Vinimos con Feed, en septiembre, en una parada en el raid de misiones para repartir donaciones por parte de Solidaire, la ONG de Enrique Piñeyro. El incendio era, en muchas zonas, una huella. Una huella negra. Bajando hacia el río, todo está quemado. No queda nada en pie de lo que era una nave industrial. Al lado, se quemaron dos autos. Más allá, el fuego entró a algunas viviendas por el rastrojo acumulado y, una vez adentro, siguió por las cortinas.
Para los vecinos de Nava del Rey, abrir la ventana a la mañana podía significar tener enfrente, al otro lado de la calle, una hilera de árboles que no terminaron de arder pero que ya no eran árboles: troncos negros, ramas secas, la carbonización a la vista. Por suerte, me dicen, a esta casa no le pasó nada. Por suerte. En Navas del Rey, salvarse o no dependió de detalles mínimos. Unos metros de distancia, cuánto rastrojo había en el terreno de al lado, si alguien lo había limpiado o no. La misma lotería injusta de todas las catástrofes.
La amenaza no terminó con las llamas. Desde julio casi no llovió, y ahora anuncian mucha agua para el otoño. ¿Es un alivio o una preocupación? Las dos cosas, me responden. Un alivio, porque la lluvia se va a llevar la ceniza. Una preocupación, porque esa ceniza va a ir a parar al agua que se toma. “Se va a mezclar todo”, dicen. Van a tener que poner depuradoras nuevas.
Los animales también buscan agua. Desde que el fuego arrasó el monte, los venados bajan hasta la urbanización porque no encuentran dónde beber. El pantano verde tampoco les sirve. Los centros de rescate colapsaron después de recibir miles de animales afectados. Los vecinos hacen lo que pueden. Una mujer me cuenta que, cuando puede, les deja agua para que no pasen sed.
¿Por qué se está prendiendo fuego Europa? La respuesta corta incomoda. España, como el resto del continente, atravesó durante siglos largos períodos de sequía. El clima no cambió demasiado. Lo que sí cambió, sobre todo desde los años 70, es el calor. Y no se trata solo de que la temperatura promedio suba un poco cada año: las olas de calor son más intensas, más largas, más altas. Cada vez más frecuentes, cada vez con más consecuencias para la gente y para todo el ambiente.
Pero el clima no lo explica todo. Según las autoridades españolas, alrededor del 40% de los incendios se producen por negligencia o de forma intencional. En El Morro, los vecinos tienen su sospecha: la tala ilegal. Es una zona de viviendas dispersas, lejos del perímetro urbano, y se escuchan motosierras todo el tiempo. Uno de ellos vio a un hombre talar árboles que todavía estaban sanos.
Otra discusión, completamente aparte, es qué pasa después de la chispa. Como un foco, empiece con o sin intervención humana, se convierte en un megaincendio capaz de arrasar sierras enteras y de unirse a otros incendios hasta volverse imposible de contener.
En Puerta del Sol, les pregunté a los madrileños cómo vivieron este verano extendido y, sobre todo, julio, el mes más intenso. “Fatal, fatal. Ha sido horroroso. No hay quien lo resista”, me dice una mujer. ¿Los gobiernos están respondiendo bien? “No, no, no. Eso me indigna muchísimo”. Le duelen las pérdidas humanas, las económicas y, sobre todo, los animales del bosque, “que nadie los tiene en cuenta para nada”. Otro vecino duda: “El cambio climático está haciendo lo suyo. Sin embargo, yo siempre he visto que ha sido así”.
En lo que va del año, España perdió más de 200.000 hectáreas por el fuego. Este verano también ardieron Grecia y zonas de Portugal. Un estudio de la Universidad de Vigo publicado en julio cruzó diez años de incendios en España, Portugal y Francia. Su conclusión: la despoblación es el factor que aparece más ligado a la superficie quemada. No prueba que sea la causa, pero es un patrón que se repite.
Y ahí aparece la paradoja. Mientras el campo se vacía, la gente se amontona en las ciudades. El Banco de España calcula que faltan 750.000 viviendas, la mitad solo en seis lugares: Madrid, Barcelona, Valencia, Alicante, Málaga y Murcia. Al mismo tiempo, España tiene 3,8 millones de casas vacías, casi la mitad en pueblos de menos de 10.000 habitantes. Casas sin gente en el campo. Gente sin casa en las ciudades. Y en el medio, un territorio que nadie cuida y que cada verano se prende fuego por causas que poco tienen que ver con quienes sufren sus consecuencias.
Para quien lee esto desde la Argentina, las imágenes de Navas del Rey no tienen nada de lejanas. Hace apenas unos meses, el mismo fuego arrasaba la cordillera patagónica. La temporada 2025-2026 fue la peor en seis décadas: solo en Chubut ardieron más de 60.000 hectáreas de bosque nativo, diez veces de lo que la provincia suele perder en un año normal. En El Bolsón, siete de los últimos diez veranos fueron más secos que el promedio, y en 2024-2025 hubo 28 días por encima de los 30 grados. Las llamas llegaron, como en el pueblo madrileño, hasta los patios de las casas: en la última década, los grandes incendios de la comarca andina destruyeron más de 930 viviendas. En Epuyén, donde el fuego empezó el 5 de enero, la fiscalía encontró combustible en el suelo del lugar donde se originó y sospecha que fue provocado.
Pero si en España el fuego avanza sobre pueblos que se vacían, en la Patagonia hace exactamente lo contrario. Avanza sobre pueblos que crecen. La superficie urbana de la comarca aumentó más del 63% entre 2000 y 2022. Casas, cabañas y loteos se metieron en el bosque. Nueve de los doce grandes incendios de la última década empezaron o se expandieron en esos barrios pegados a la vegetación. A eso se suma un combustible que no es de acá: unas 14.000 hectáreas de pinos exóticos, plantados hace décadas, que arden rápido y después ganan terreno sobre lo quemado antes que las lengas, los cipreses y los alerces. Recuperar ese bosque llevará entre 100 y 200 años. Mientras tanto, Parques Nacionales tiene unos 400 brigadistas para cuidarlo. Harían falta al menos 700, según fuentes de Greenpeace.
Antes de irme, la misma vecina que les deja agua a los venados me contó una historia. Su hijo bajó hacia la parte quemada y encontró un carnero agonizando. La llamó, ella bajó con el auto y lo llevaron a la casa. Le dieron suero, lo cuidaron hasta que se recuperó y después llamaron a la Guardia Civil, que se lo llevó. Le pregunté si había sobrevivido. “Sí, sí. Carnerito”. En un territorio que nadie cuida, alguien lo cuidó. Tal vez esa sea toda la diferencia.
LA NACION,Política,julio,no tienen nada de lejanas,Camila Dolabjian,Conforme a
POLITICA
Procesaron al exjefe de ARSAT por presuntas coimas y contratos con sobreprecios: le fijaron un embargo de $3000 millones
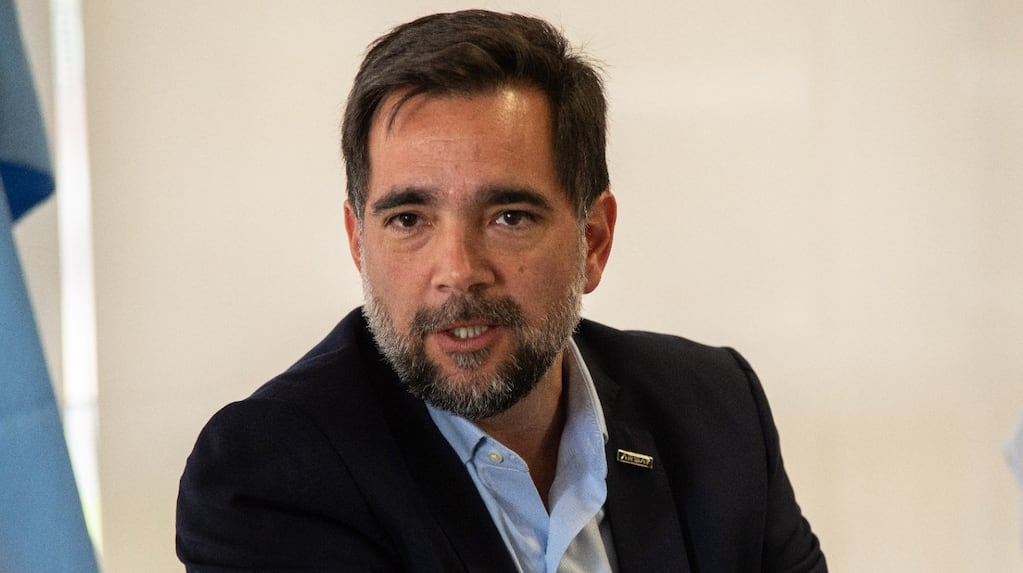
La Justicia federal de San Isidro avanzó en una investigación por presunta corrupción en la empresa estatal ARSAT y procesó a Facundo Leal, quien estuvo al frente de la compañía durante las gestiones de Alberto Fernández y Javier Milei. La resolución judicial lo señala como uno de los responsables de un mecanismo de contrataciones presuntamente direccionadas, sobreprecios y pago de sobornos a cambio de favorecer a una firma proveedora.
El juez Lino Mirabelli dispuso, además, un embargo de $3000 millones sobre los bienes del exfuncionario. La investigación apunta a operaciones realizadas con Argentina Logistic Services (ALS), una empresa que durante cuatro años prestó servicios de transporte, movimiento de cargas y almacenamiento de equipos para la compañía estatal.
La resolución también alcanzó a otros exintegrantes de la conducción de ARSAT y a empresarios vinculados con la firma privada. Los imputados quedaron procesados por distintos delitos relacionados con la administración fraudulenta de fondos públicos y el pago o cobro de coimas.
El expediente comenzó en enero de 2024, cuando personal de ARSAT denunció el robo de elementos almacenados en un depósito de ALS, ubicado en San Fernando. De acuerdo con la presentación, habían sido sustraídos equipos guardados en 15 contenedores, con un perjuicio estimado en US$151.126 y casi $5 millones.
POLITICA
El Gobierno refuerza su operativo por el fenómeno de El Niño y Monteoliva encabeza una mesa de monitoreo
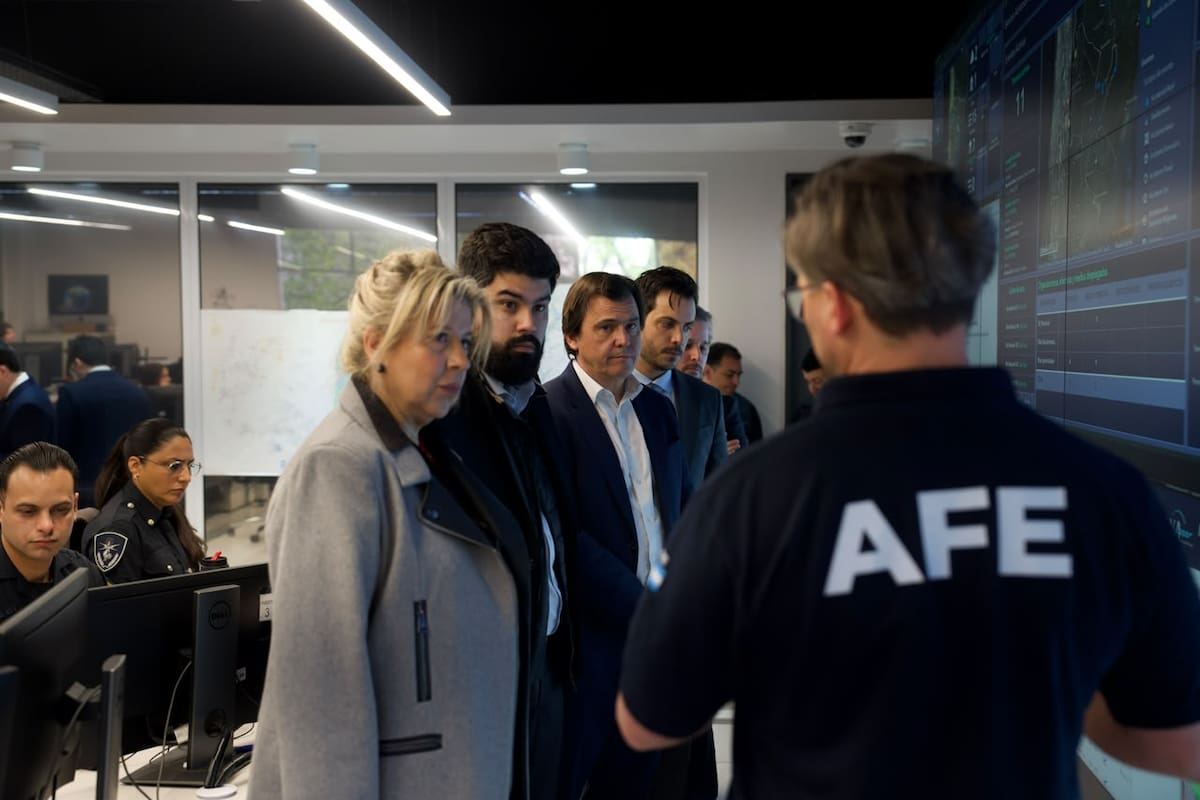
La ministra de Seguridad, Alejandra Monteoliva, lideró este jueves por la mañana un encuentro de seguimiento junto a la Agencia Federal de Emergencias (AFE) para evaluar el impacto del fenómeno El Niño en el territorio argentino y ajustar la respuesta coordinada del Gobierno nacional frente a potenciales contingencias.
Durante la reunión en las instalaciones de la calle San Juan 2200, las autoridades evaluaron los escenarios de riesgo a partir de los instrumentos de control técnico y los esquemas preventivos. Todas las medidas —informaron a — buscan agilizar la capacidad operativa del Estado ante escenarios adversos.
Del encuentro participaron el secretario de Seguridad Nacional, Martín Alejandro Ferlauto; el secretario de Comunicación y Prensa de la Presidencia de la Nación, Fabián Fernández; el director ejecutivo de la AFE, Santiago Hardie; y el subdirector ejecutivo del organismo, Ignacio Cabello.
El despliegue forma parte del Plan de Coordinación Federal ENOS 2026-2027, un esquema aprobado mediante la Resolución 559/2026, emitida en julio de este año. Este programa, bajo el mando de la AFE, busca afianzar el trabajo conjunto entre las autoridades provinciales y nacionales para hacer más eficaces las tareas sobre el terreno a través de canales de asistencia permanentes.
En este marco de prevención, la agencia concretó 12 instancias de trabajo desde abril y puso en marcha los mecanismos del Sistema Nacional para la Gestión Integral del Riesgo (SINAGIR) a nivel local y regional. A su vez, las autoridades conformaron la Mesa Nacional de Seguimiento ENOS 2026-2027 con el objetivo de monitorear las contingencias asociadas a las precipitaciones.
Mediante un comunicado oficial, desde el Ministerio de Seguridad destacaron también el tablero de control del Sistema Nacional de Alerta y Monitoreo de Emergencias (SINAME), que reúne informes meteorológicos, alertas, mediciones hidrológicas y datos territoriales.
Con este insumo y la revisión de los registros históricos de inundaciones disponibles, los equipos técnicos anticiparon modelos sobre el posible impacto en 18 municipios, repartidos en seis provincias distintas.
Además de este mapa de vulnerabilidad, los programas de formación destinados a las áreas de protección civil capacitaron a 4.328 personas entre marzo y septiembre, que formarán parte de los equipos de contención territorial.
Se prevé que los efectos impacten principalmente en el noreste argentino, ya que es donde se esperan las mayores probabilidades de precipitaciones superiores a las habituales. Las provincias más afectadas serían Misiones, Corrientes, Chaco y Santa Fe.
encuentro de seguimiento,encuentro participaron,Resolución 559/2026,La Libertad Avanza,El Niño,Conforme a

Tresoldi lo confirma: habrá guerra total por él

España. Casas sin gente, gente sin casa: las causas detrás de los incendios y las lecciones para la Patagonia

De los monasterios a las redes sociales, una historia del español a través de lo que no se dice

El Gobierno logró frenar la ofensiva opositora en el Congreso: por qué fue una buena señal para los mercados y el riesgo país

Lourdes Sánchez habló de su amante tras la separación por infidelidad del Chato Prada: “No se castiga al amor”

Procesaron al exjefe de ARSAT por presuntas coimas y contratos con sobreprecios: le fijaron un embargo de $3000 millones

Milei viajará a EE.UU. para reunirse con empresarios y con el hermano de Flávio Bolsonaro antes del balotaje en Brasil

Más de 2.000 islas sin hospitales: así funciona la red de clínicas flotantes de India

La angelita de LAM que reveló la peor infidelidad que sufrió en un matrimonio: «Encontré mensajes con otras mujeres y…»

All Boys vs Godoy Cruz: formaciones, hora y dónde ver por tv

 INTERNACIONAL3 días ago
Más de 2.000 islas sin hospitales: así funciona la red de clínicas flotantes de India
- CHIMENTOS2 días ago
La angelita de LAM que reveló la peor infidelidad que sufrió en un matrimonio: «Encontré mensajes con otras mujeres y…»
- POLITICA2 días ago
Autos chinos en Argentina: el caso de Noruega reaviva las alertas por espionaje y riesgos para la seguridad nacional