ECONOMIA
El monto que rinde un plazo fijo y qué alternativa conviene más en junio 2026

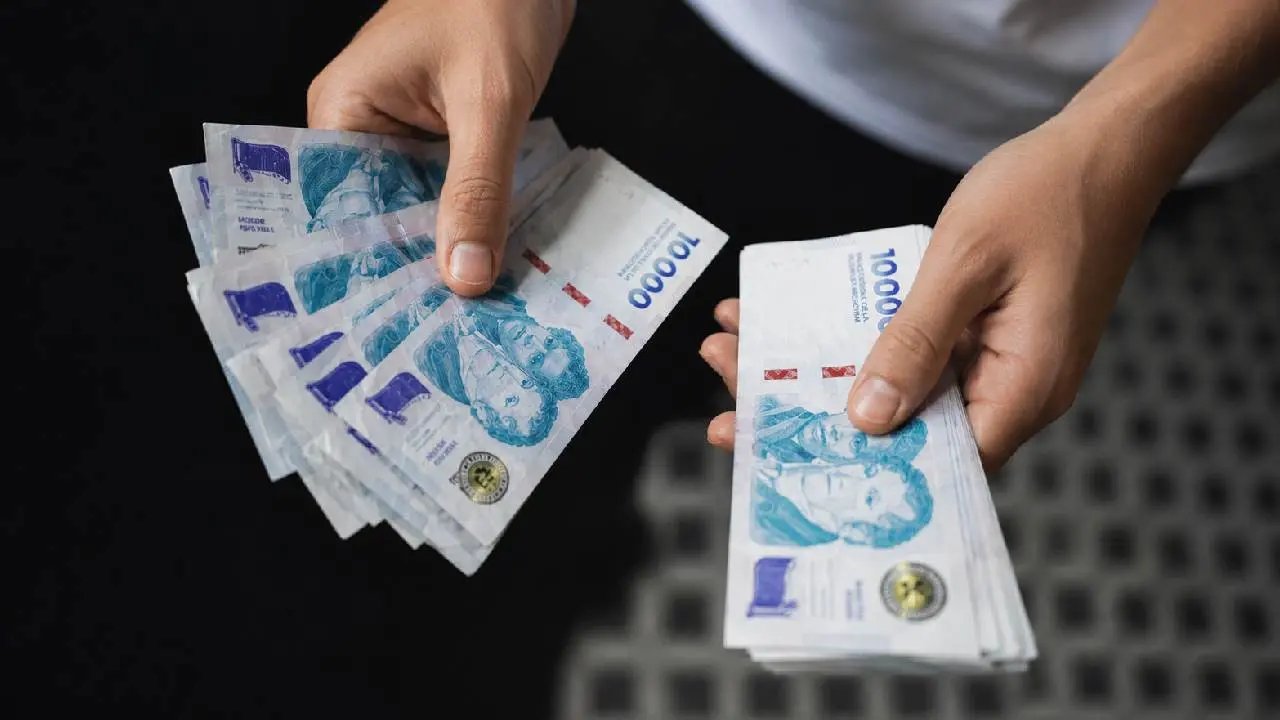
En un contexto en el que el dólar se mantiene estable y la inflación sigue en niveles elevados, muchos argentinos buscan alternativas de inversión conservadoras. En este sentido, el plazo fijo se posiciona como una de las opciones más elegidas.
La posibilidad de conocer de antemano cuánto dinero se obtiene al vencimiento es uno de los factores que explican la popularidad de este instrumento. Actualmente, las tasas que ofrecen los bancos tienen diferencias no solo entre las entidades, sino también según el canal utilizado.
En el mes de mayo, varios bancos trabajan con una Tasa Nominal Anual (TNA) cercana al 17% para depósitos en sucursal y alrededor del 17,5% para depósitos a plazo fijo constituidos por home banking o app móvil.
Cuánto paga hoy un plazo fijo de $1.000.000 a 30 días
El plazo fijo tradicional establece un plazo mínimo de 30 días. Durante ese período, el dinero se mantiene inmovilizado y el rendimiento queda garantizado desde el momento en el que se constituye la operación, sin importar si luego cambian las tasas del mercado o la inflación.
Si se toma como referencia a Santander, que ofrece una TNA del 15% para depósitos realizados tanto por sucursales como online, un plazo fijo tradicional de $1.000.000 a 30 días genera una ganancia de $12.328,77. De esta forma, al vencimiento del período, el ahorrista recibe un total de $1.012.328,77.
En el caso del Banco Nación, un plazo fijo que se lleva a cabo en una sucursal bancaria otorga una TNA del 15,5%. De esta forma, con un capital de $1.000.000 a 30 días, se obtiene un monto de $1.012.739,73, de los cuales $1.000.000 pertenecen a los fondos iniciales, mientras que los $12.739,73 corresponden a los intereses obtenidos.
En cambio, si la operación se hace a través de sus canales electrónicos (online banking o home banking), la TNA asciende al 19%. Por lo tanto, si se coloca $1.000.000 durante 30 días, el monto que se obtiene es de $1.015.616,44, siendo $15.616,44 los intereses.
La diferencia de tasas se debe a que los bancos buscan incentivar el uso de sus canales digitales y disminuir las operaciones presenciales debido a su costo asociado. De esta forma, las mejores tasas casi siempre se asocian a los canales digitales.
Qué aspectos se tienen que tener en cuenta antes de invertir en un plazo fijo
Si bien el plazo fijo sigue siendo una de las opciones más populares, los expertos recomiendan tener en cuenta varios factores antes de colocar dinero en este tipo de instrumento.
Uno de los principales aspectos a tener en cuenta es la relación que hay entre la tasa que el banco ofrece y la inflación. Si esta supera al rendimiento ofrecido, el dinero puede perder poder de compra pese a generar intereses.
En cambio, si el rendimiento es mayor, el poder adquisitivo de los ahorristas se incrementa. Por este motivo, muchos usuarios suelen comparar constantemente la evolución de la inflación con las tasas publicadas por los bancos.
También se tiene que analizar la tasa efectiva anual (TEA), en especial para aquellos que buscan renovar automáticamente el plazo fijo una vez vencido cada período de 30 días. La TEA contempla la capitalización de intereses y permite calcular con mayor precisión cuál será el rendimiento acumulado durante un año completo.
Asimismo, es importante comparar los rendimientos entre las distintas entidades financieras. Esto se puede hacer con facilidad debido a que el Banco Central (BCRA) publica las tasas nominales anuales todos los días. Gracias a este herramienta, lo usuarios pueden identificar qué bancos abonan rendimientos más elevados según el tipo de operación elegida.
Otro aspecto relevante es la liquidez. A diferencia de otros instrumentos financieros, el plazo fijo tradicional no permite retirar los fondos antes del vencimiento sin perder intereses o afrontar penalidades. Por ese motivo, lo recomendable es utilizar únicamente los fondos que no se necesitarán durante el período pactado.
En paralelo, durante los últimos años crecieron otras alternativas dentro del sistema financiero argentino. Entre ellas se encuentran los plazos fijos UVA (Unidad de Valor Adquisitivo), instrumentos que ajustan el capital según la inflación. En contextos de elevada inflación suelen captar una mayor atención de los ahorristas.
No obstante, estas variantes funcionan bajo condiciones diferentes al plazo fijo tradicional. Los plazos mínimos son más largos y el esquema de rendimiento depende directamente de la evolución de la Unidad de Valor Adquisitivo, por lo que muchos ahorristas siguen optando por el formato clásico debido a su simplicidad y previsibilidad.
iprofesional, diario, noticias, periodismo, argentina, buenos aires, economía, finanzas,
impuestos, legales, negocios, tecnología, comex, management, marketing, empleos, autos, vinos, life and style,
campus, real estate, newspaper, news, breaking, argentine, politics, economy, finance, taxation, legal, business,
technology, ads, media,inversiones,plazo fijo







Corporate Events,South America / Central America
La Ley de Inocencia Fiscal prevé la adhesión de las provincias, pero ninguna lo hizo y están habilitadas para retener Ingresos Brutos en el banco
Puntos importantes

Falta de adhesión provincial a Ley de Inocencia Fiscal pone en riesgo dólares por Ingresos Brutos.
Sin adhesión formal, se espera pacto tácito para no perseguir.
Ley de Inocencia Fiscal II da seguridad a fondos hasta 2027, limita presunciones ARCA y su uso.
banco,dolar,inocencia fiscal,Contadores,Colegio de contadores,Contadores públicos,Federación de contadores,Asociación de contadores
El monto operado en el segmento de contado alcanzó este lunes los USD 605,2 millones, mientras que el dólar mayorista subió 6,50 pesos o 0,4%, a 1.524,50 pesos. El tipo de cambio oficial anota en octubre una ganancia de siete pesos o 0,5 por ciento.
“La suba de hoy es la más alta para un día de operaciones desde el 1 de octubre pasado, y el tipo de cambio mayorista vuelve a los niveles registrados en esa fecha”, afirmó Gustavo Quintana, agente de PR Corredores de Cambio.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
“El dólar mayorista arranca la semana con un deslizamiento que lo lleva a superar los $1.520. A pesar de ello, la dinámica de la cotización viene pasando a un segundo plano por estos días para los operadores, ya que prefieren focalizarse en la aceleración del ritmo de compras del BCRA”, comentó el economista Gustavo Ber.
“Ocurre que aprovechar la mayor oferta de divisas que vienen aportando el campo y la liquidación de Obligaciones Negociables resulta bienvenido y oportuno de cara a 2027. Ello no solo podría contribuir a contar con más recursos para gestionar una eventual mayor volatilidad, a partir de la habitual dolarización preelectoral, sino también para atender, de ser necesario, compromisos de deuda”, añadió el titular del Estudio Ber.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
En el último año, el dólar mayorista anota un alza de 49,50 pesos o 3,4% respecto de los $1.475 del 20 de octubre de 2025, unos 30 puntos porcentuales debajo de la inflación interanual de 33,4% informada por el Indec para septiembre pasado.
El Banco Central fijó un techo para el régimen de bandas cambiarias en los $1.939,33 pesos. El dólar mayorista quedó a 414,83 pesos o 27,2% de se límite para la libre flotación, que fue “testeado” hace un año por la rampante dolarización en el período de elecciones de medio término.
El dólar al público ganó cinco pesos o 0,3%, a $1.540 para la venta en el Banco Nación. El dólar blue también avanzó cinco pesos, a 1.560 pesos.
“Así, la distancia entre el techo de la banda y el tipo de cambio se mantuvo en un elevado 27,5%, entre los niveles más amplios desde la implementación del esquema de bandas en abril 2025″, indicó Portfolio Personal Inversiones.
“Más allá del ruido de la semana pasada y de las incógnitas que todavía persisten, quedó una señal relevante: con el dólar estable, el equipo económico parece poco dispuesto a convalidar una tensión persistente en las tasas cortas. El balance semanal fue favorable en los tres frentes: las tasas cedieron desde sus máximos y volvieron a acercarse al piso del 20% TNA (Tasa Nominal Anual), el dólar prácticamente no se movió y el BCRA compró casi USD 1.000 millones en lo que va del mes. Todo esto, además, en octubre, un mes en el que la estacionalidad suele jugar en contra de la oferta de divisas y al que todavía le quedan diez ruedas”, definieron desde Portfolio Personal.
!function(e,n,i,s){var d=»InfogramEmbeds»;var o=e.getElementsByTagName(n)[0];if(window[d]&&window[d].initialized)window[d].process&&window[d].process();else if(!e.getElementById(i)){var r=e.createElement(n);r.async=1,r.id=i,r.src=s,o.parentNode.insertBefore(r,o)}}(document,»script»,»infogram-async»,»https://e.infogram.com/js/dist/embed-loader-min.js»);
No obstante, “las mayores dudas provienen del ámbito interno, donde el mercado exige certezas sobre la estrategia de financiamiento y la acumulación de reservas para atender los abultados vencimientos de 2027 y 2028, inquietud que quedó expuesta tras la reciente decisión del Tesoro de marginar de las licitaciones a títulos clave como el Bonar 2029 ante los elevados costos de endeudamiento”, observó Ignacio Morales, Chief Investments Officer de Wise Capital.
“La estrategia oficial responde a la urgencia de abastecer de divisas al Tesoro de cara a los compromisos de deuda con tenedores de bonos Globales agendados para el próximo 9 de enero, una necesidad exacerbada tras la suspensión por tiempo indeterminado de la licitación del Bonar 2029 (AO29) con la que se preveía captar USD 800 millones en el ámbito local, en un contexto donde el programa financiero de 2027 proyecta obtener USD 5.000 millones mediante futuras emisiones en el mercado doméstico”, agregó Ignacio Morales.
Corporate Events,South America / Central America

POLITICA2 minutos ago
Malvinas: exhiben actos de vandalismo contra placas y ofrendas argentinas en el cementerio de Darwin

INTERNACIONAL6 minutos ago
Récord en astronomía: captaron la ráfaga rápida de radio más lejana jamás registrada

DEPORTE8 minutos ago
Uno por uno: qué se juegan los tenistas argentinos en la última gira europea del año

POLITICA14 minutos ago
Archivaron la causa contra Macri, Caputo y Sturzenegger por el acuerdo con el FMI en 2018 – Nexofin

ECONOMIA21 minutos ago
ANSES: quiénes cobran hoy, lunes 19 de octubre de 2026

CHIMENTOS33 minutos ago
Emanuel Ortega reflexionó sobre su separación de Julieta Prandi: “La amé y ella eligió hacer las cosas como las eligió”

ECONOMIA4 días ago
El futuro será inteligente, pero inconsciente

POLITICA4 días ago
Milei-Bullrich, la fórmula que más entusiasma al oficialismo en medio de las turbulencias económicas

SOCIEDAD4 días ago
La ANMAT prohibió un dispositivo de depilación definitiva por irregularidades sanitarias

DEPORTE4 días ago
Nacho Fernández rompió en llanto al hablar de la cinta de capitán con la imagen de Maradona: “Me acompaña todos los partidos”

 CLIMA9 horas ago
Alerta roja en Sudamérica por el Súper Niño: cambio climático, inundaciones extremas y el hallazgo de microplásticos y metales en el granizo
- CHIMENTOS3 días ago
Juan Minujín contó como llegó a trabajar con Angelina Jolie y Salma Hayek: «Al principio dije que no»
- INTERNACIONAL3 días ago
Trump’s new press secretary out of the job just days after rocky debut