
ECONOMIA
El presupuesto educativo a nivel nacional se redujo casi 50% en los últimos dos años

Mientras que las universidades siguen a la espera del cumplimiento de la ley de financiamiento aprobada en el Congreso y ratificada por la Corte Suprema, un estudio de la UBA calculó que el presupuesto educativo cayó 47,7% en el bienio 2024-2025.
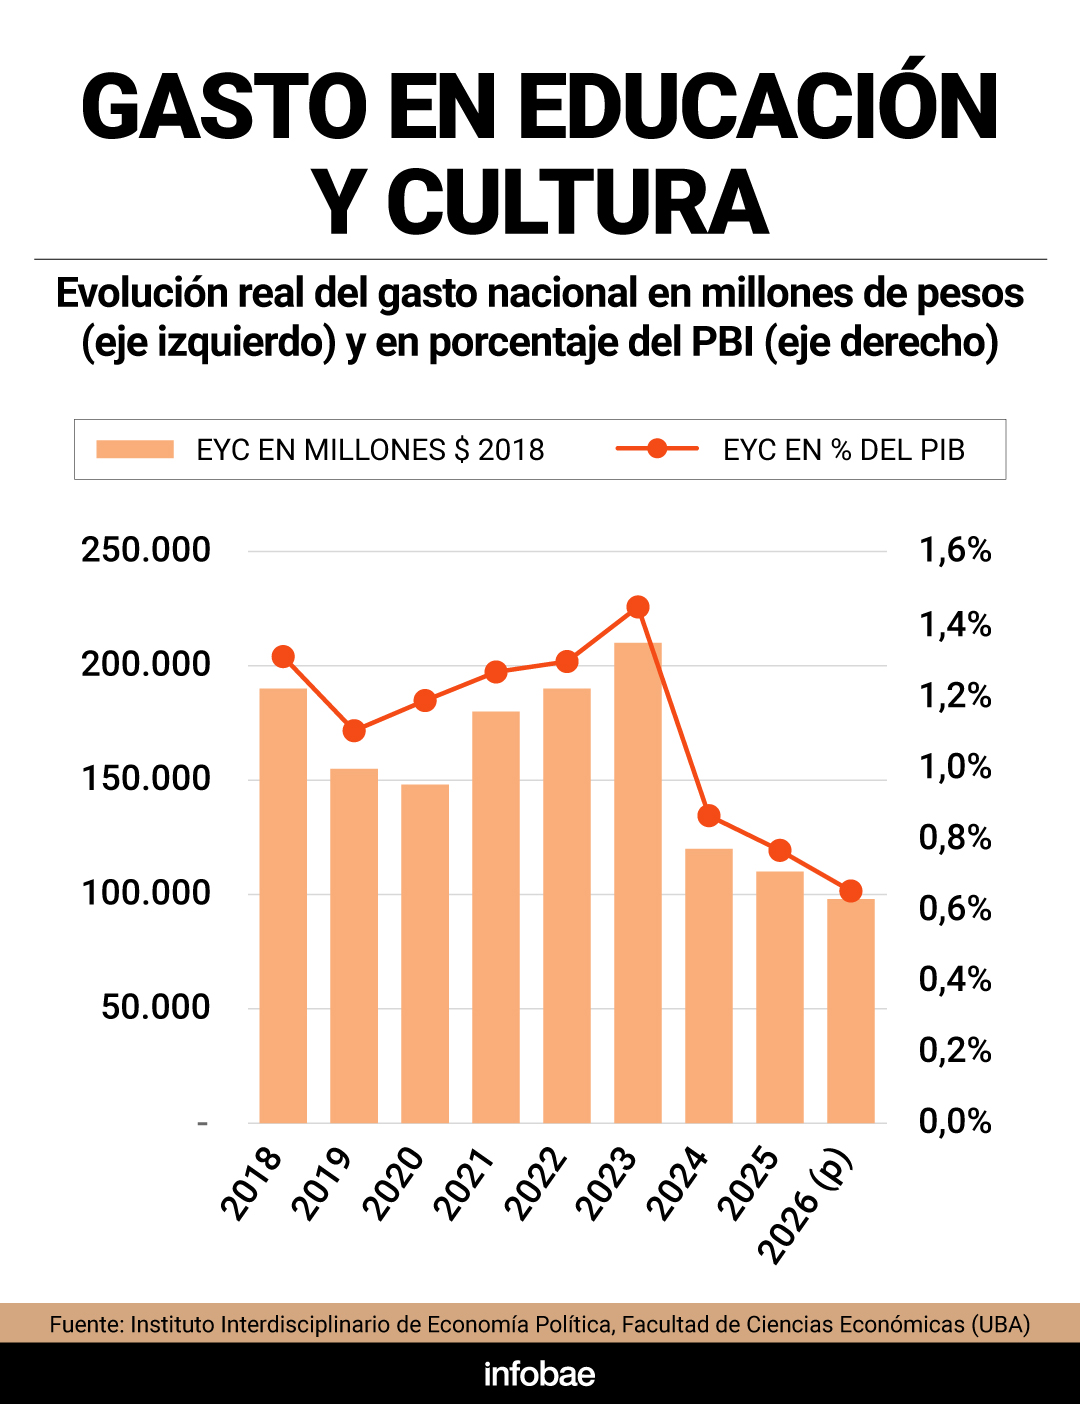
Así surge de un informe del Instituto Interdisciplinario de Economía Política (IIEP) de la Facultad de Ciencias Económicas, que destacó que en 2024 la función Educación y Cultura presentó una contracción real de 43,2% respecto del año anterior y redujo su participación en el PBI en aproximadamente 0,6 puntos porcentuales.
Si bien esto ocurre en el marco de un proceso más amplio de ajuste del gasto público nacional, la “motosierra” fue relativamente más profunda en esta área.
Por su magnitud y composición, esta caída se explica en gran medida por la discontinuación del Fondo Nacional de Incentivo Docente (FONID), que complementaba los salarios docentes en las provincias.
Como consecuencia, las jurisdicciones debieron asumir una mayor responsabilidad financiera, lo que reforzó el carácter descentralizado del sistema educativo argentino.
En 2025 se consolidó la trayectoria iniciada en 2024, con un retroceso de 7,9% en términos reales. “El ajuste volvió a concentrarse en algunos de los principales componentes del gasto educativo nacional, particularmente las transferencias destinadas a universidades y provincias y a programas de apoyo a estudiantes”, destacó el IIEP.
Según lo proyectado para 2026, de no producirse nuevas ampliaciones de las partidas presupuestarias vigentes, el gasto en esta función volvería a registrar un descenso real de 12,7%.
De concretarse este escenario, el presupuesto educativo nacional acumularía tres años consecutivos con variaciones negativas en términos reales. Además, la participación de Educación y Cultura tanto en el PBI como dentro del gasto total de la Administración Pública Nacional (APN) se ubicaría en mínimos desde el inicio de la serie.
Por programas, las transferencias destinadas al financiamiento universitario -a través del programa Desarrollo de la Educación Superior- mostraron una merma real de 5,4% interanual en 2025, mientras que las becas estudiantiles se redujeron en un 42,5% y el programa de Gestión Educativa y Políticas Socioeducativas bajó 49,5%.
La principal excepción fue el Plan Nacional de Alfabetización, que incrementó su ejecución y se convirtió en una de las principales líneas de acción de la Secretaría de Educación.

Otro punto relevante que analizó el IIEP se vincula con los distintos modelos posibles de financiamiento. Históricamente, se organizó en torno a un esquema orientado principalmente a la oferta, en el que los recursos públicos se asignan a los sistemas provinciales y a las instituciones con el objetivo de garantizar infraestructura, cargos docentes y salarios, asegurando condiciones básicas de funcionamiento.
En contraste, la asignación por demanda se inscribe dentro de los cuasi-mercados educativos, basados en la separación entre aportes estatales y provisión.
Bajo este enfoque, el Estado puede sostener la educación con la transferencia de recursos a las familias o estudiantes para que elijan entre distintos proveedores educativos. De este modo, la competencia entre instituciones y la libertad de elección funcionarían como mecanismos para mejorar la eficiencia y la calidad del sistema.
Sin embargo, el IIEP considera que es necesario incorporar también sus efectos sobre la equidad, la cohesión social y la distribución territorial de la oferta.
“En contextos de fuerte desigualdad, los mecanismos de competencia pueden derivar en segmentación de la matrícula, debilitamiento de la oferta estatal y ampliación de brechas preexistentes”, explicó el informe.

El Gobierno promueve la discusión sobre la implementación de vouchers, becas o transferencias directas a familias, poniendo foco en la libertad de elección y la competencia entre instituciones. Pero dichas propuestas “plantean interrogantes respecto de sus posibles efectos sobre la segmentación social, la desigualdad territorial y la fragmentación del sistema educativo”, sostuvieron en la UBA.
En el plano fiscal, indican que un eventual cambio entre ambos modelos no es neutro. Para el IIEP, el financiamiento de la oferta permite orientar recursos según criterios de cobertura territorial y sostenimiento institucional, mientras que el de la demanda traslada parte de las decisiones de asignación hacia familias y estudiantes. Esto redefine el rol estatal, reduciendo el apoyo a capacidades instaladas y aumentando el subsidio a elecciones individuales.
Recordaron que desde 2024 se aplican vouchers para familias con hijos en escuelas privadas subvencionadas, los cuales alcanzaron a 830.000 estudiantes en 2024 y 504.808 en 2025. “Esta iniciativa no constituyó un sistema generalizado, sino una transferencia focalizada y orientada a cubrir parcialmente el pago de cuotas”.
“La implementación del programa implicó un refuerzo a los recursos nacionales destinados a la educación de gestión privada, en un contexto de desfinanciamiento a la estatal”, subrayó el IIEP. En 2023 ya se había habilitado la deducción en Ganancias de gastos escolares privados, beneficio fiscal que favorece a sectores de mayores ingresos.
Asimismo, el proyecto de “Libertad Educativa” propone transferencias a instituciones privadas. En la ley vigente, el financiamiento se menciona en el marco de la supervisión y, en ciertos casos, subvenciones, pero sin el mandato de “regularidad”.
“Si bien el objetivo es garantizar el derecho de los padres a optar por una educación acorde a sus valores, esto implicaría una nueva vía de refuerzo al financiamiento de las escuelas privadas en el marco de un retroceso de los recursos para la educación pública. Los cambios podrían profundizar la segmentación del sistema y tener efectos desigualadores en el acceso a la educación de calidad”, señaló el IIEP.
Además, de acuerdo al reporte, el alcance este tipo de políticas es muy acotado, ya que la matrícula se encuentra altamente concentrada en las escuelas públicas, excepto en CABA.
“Podemos decir que estas políticas podrían contribuir a reforzar las desigualdades territoriales existentes en materia de capacidad de financiamiento, ya que algunas de las jurisdicciones donde se concentra la mayor parte de la matrícula de gestión privada son aquellas con mayor disponibilidad presupuestaria”, concluyó el IIEP.
preparatoria,aula,clase,banca,pupitre,estudiante,ausencia,escuela,educación,vacío







Ante cada mala noticia del ámbito internacional, la percepción de default argentino crece aceleradamente. Cuál es la clave, según expertos del mercado
Puntos importantes

Milei define a Argentina como un activo «beta agresivo» que amplifica la volatilidad externa.
El Gobierno culpa al «riesgo kuka» opositor por la desconfianza financiera que genera inestabilidad.
Analistas advierten que la fragilidad de las reservas y la deuda complican el plan de pagos 2027.
banco central,cristina kirchner,dólar,tasas,reservas,javier milei,toto caputo,riesgo país
ECONOMIA
La industria mostró un leve crecimiento mensual en septiembre pero cayó 1,8% en el último año
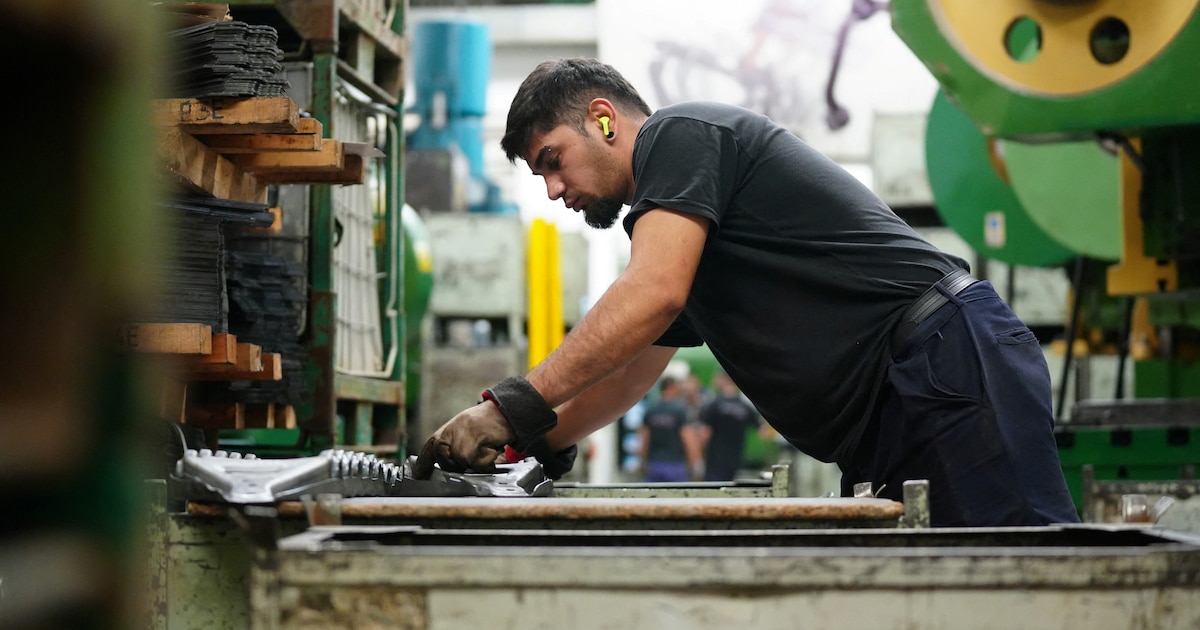
La industria manufacturera aumentó 0,7% en septiembre frente a agosto, de acuerdo con la serie desestacionalizada del Índice de Producción Industrial (IPI) manufacturero. El dato muestra una mejora mensual, aunque no modificó el resultado interanual: la producción quedó 1,8% por debajo de septiembre de 2025.
La comparación desestacionalizada permite medir la evolución de un mes a otro sin el efecto de factores recurrentes, como la cantidad de días hábiles o cambios estacionales de la producción. Bajo esa medición, septiembre interrumpió parte de la baja previa y marcó una suba respecto de agosto.
La lectura de fondo fue menos favorable. La serie tendencia-ciclo, que busca reflejar el comportamiento más estable de la actividad al reducir oscilaciones puntuales, registró una caída de 0,4% mensual. El contraste entre ambas series indica que la mejora de septiembre no alcanzó para revertir el deterioro de la tendencia industrial.
La producción acumuló una baja de 2,6% en los primeros nueve meses
En la comparación contra igual mes del año pasado, el IPI manufacturero cayó 1,8% en septiembre. Con ese resultado, la actividad acumuló entre enero y septiembre una disminución de 2,6% frente al mismo período de 2025.
Diez de las 16 divisiones que componen el indicador registraron bajas interanuales. La mayor incidencia negativa correspondió a maquinaria y equipo, cuya producción se redujo 26,8%. Le siguieron otros equipos, aparatos e instrumentos, con una baja de 22,0%, y prendas de vestir, cuero y calzado, que retrocedieron 5,3 por ciento.
También cayeron vehículos automotores, carrocerías, remolques y autopartes, con 3,5%; muebles y colchones, y otras industrias manufactureras, con 4,9%; productos de metal, con 4,0%; e industrias metálicas básicas, con 1,1 por ciento.
La lista de rubros en baja se completó con refinación del petróleo, coque y combustible nuclear, que descendió 0,8%; alimentos y bebidas, con una merma de 0,1%; y productos de tabaco, que disminuyeron 6,5%.
Químicos, papel y transporte compensaron parte de las bajas
Seis actividades exhibieron resultados positivos frente a septiembre de 2025 y atenuaron la caída del nivel general. Sustancias y productos químicos creció 3,9%, mientras que madera, papel, edición e impresión avanzó 6,4 por ciento.
También hubo aumentos en productos minerales no metálicos, con 5,1%; otro equipo de transporte, con 11,0%; productos de caucho y plástico, con 1,7%; y productos textiles, con 2,0 por ciento.
La evolución de septiembre dejó así dos señales distintas: una recuperación mensual en la serie desestacionalizada y una caída tanto frente a un año atrás como en el acumulado de los primeros nueve meses. La baja de la tendencia-ciclo, a su vez, mostró que el repunte mensual todavía no se trasladó a una mejora sostenida del nivel de producción.
Noticia en desarrollo…
Corporate Events,South America / Central America
Según datos oficiales, los ingresos mensuales requeridos para cubrir necesidades básicas en la Ciudad crecieron considerablemente en octubre
Cuánto necesita ganar una familia para no ser pobre en CABA
- Indigencia: $949.701. Es el ingreso mínimo necesario para cubrir la Canasta Básica Alimentaria
- Pobreza: $1.724.966. Es el ingreso mínimo para cubrir la Canasta Básica Total, que incluye alimentos y otros bienes y servicios esenciales
- No pobres vulnerables: desde $1.724.966 hasta $2.192.165
- Sector medio frágil: desde $2.192.165 hasta $2.740.206
- Clase media: desde $2.740.206 hasta $8.768.660
- Sectores acomodados: ingresos familiares desde $8.768.660 mensuales
Cuánto cuesta la canasta de consumo en Buenos Aires
Cuánto necesita una persona que vive sola para no ser pobre
Cuánto cambia el costo de vida si hay que pagar alquiler
Cómo se mide quién es pobre y quién pertenece a la clase media
clase media,costo de vida,línea de pobreza,Economía,Económica,Economia politica,Que es economía,Economía definición

POLITICA52 segundos ago
Adepa repudió la sanción de la AFA que suspendió por tiempo indefinido las acreditaciones de TN

INTERNACIONAL4 minutos ago
Reporter’s Notebook: A user’s manual to upcoming leadership elections in the House and Senate

POLITICA6 minutos ago
La semana negra de Milei antes de la llegada del Papa

CHIMENTOS8 minutos ago
Es una de las mujeres más brillantes y exitosas del espectáculo, tiene 48 años y anunció que será mamá por primera vez: «Fue una beba muy buscada»

DEPORTE14 minutos ago
Una leyenda del boxeo argentino visitó a Lionel Messi en el entrenamiento de Inter Miami: el show de Rodrigo De Paul con los guantes

DEPORTE25 minutos ago
El fútbol español deja huella en Qatar

POLITICA2 días ago
La oposición cuestionó la suspensión de embargos a las pymes y criticó el plan económico: “Llegaron tarde”

POLITICA3 días ago
Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez

POLITICA3 días ago
Sindicatos del transporte y de la industria se diferencian de la estrategia de la CGT y deciden acciones propias

POLITICA1 día ago
El embajador de EEUU ratificó el apoyo de Trump a la Argentina tras la derrota republicana: “Nuestro compromiso es firme”

 POLITICA2 días ago
La oposición cuestionó la suspensión de embargos a las pymes y criticó el plan económico: “Llegaron tarde”
- POLITICA3 días ago
Milei parte nuevamente a España y en el gobierno dicen que no bajará el tono de sus críticas a Pedro Sánchez
- POLITICA3 días ago
Sindicatos del transporte y de la industria se diferencian de la estrategia de la CGT y deciden acciones propias


