ECONOMIA
El primer semestre cerrará con un nuevo líder de ventas entre los autos compactos y una puja entre los SUV más demandados

El cierre del primer semestre de 2026 permitirá definir el resultado de varias disputas por las posiciones en el ranking de ventas de autos 0 km en varias categorías. Algunas son internas, como la que llevan adelante dentro de Stellantis, el Fiat Cronos y el Peugeot 208, por quedarse con el primer puesto entre autos compactos de uso particular.
Pero esa, más que una disputa, parece una estrategia comercial de la automotriz, ya que puede regular la demanda o compensar las caídas que puede tener un modelo en algún momento en particular. Hasta mayo, el 208 se mantenía delante del Cronos, aunque en los últimos dos meses había perdido toda su ventaja conseguida entre enero y febrero.
En junio, con el resultado parcial de la semana previa al cierre, el Fiat ya pudo superar al Peugeot también en el acumulado del año y quedar como líder de la categoría con 11.000 unidades vendidas contra 10.900 del auto de origen francés.

Ambos modelos se despegaron de sus seguidores más cercanos, que son el Chevrolet Onix (6.500 autos), el Toyota Yaris (5.900) y el Volkswagen Polo (5.200). Un año atrás, justamente en junio de 2025, se producía el cambio de líder que dejaba al Yaris primero absoluto del mercado (incluso delante de la pickup Hilux), con lo que un auto brasileño sería líder del ranking de ventas hasta diciembre.
En cambio, en entre los SUV hay peleas muy intensas entre fabricantes distintos, y el resultado del primer semestre ya empieza a mostrar que las proyecciones de comienzos de año se están confirmando. El Volkswagen Tera es por ahora el B-SUV más vendido del año, con un número cercano a las 7.800 unidades. Pero su performance tiene una sombra muy cercana: el Chevrolet Tracker, que tiene unos 7.200 patentamientos.

Más atrás aparecen el Peugeot 2008 y el Toyota Yaris Cross, que tienen 5.600 y 4.243 ventas cada uno. Sin embargo, teniendo en cuenta que este último modelo se presentó en el mercado argentino a fines de febrero, y que por lo tanto tiene dos meses menos de ventas, su resultado es mucho mejor de lo que parece.
El mejor modo de interpretarlo es promediar el volumen total de autos vendidos por mes. Así, los números son más parejos entre todos. El VW Tera tiene un promedio de 1.300 unidades mensuales, el Chevrolet Tracker 1.200 y el Toyota Yaris Cross está levemente por debajo de las 1.100 unidades. El Peugeot 2008, en tanto, promedia 940, y es seguido por otro vehículo que no se vendió sino a partir de marzo, el BYD Atto 2, que promedia 620 vehículos por mes.
En los SUV-C, la lucha no es por el primer lugar sino por el segundo, porque Ford Territory es inamovible del primer gracias a una diferencia de casi 5.000 unidades. El producto importado desde China por la automotriz americana tiene casi 11.000 patentamientos a pocos días de cerrar junio, y sus más cercanos perseguidores son el Volkswagen Taos y el Toyota Corolla Cross, que suman 4.450 y 3.390 unidades cada uno. En los últimos tres días de junio el Toyota puede superar al VW ya que la progresión del mes lo tiene notoriamente por encima de su rival.

Es curioso como ambos modelos, que dominaron la categoría los últimos tres años, se vieron afectados por factores externos. Primero lo sufrió Toyota con la parada de producción de tres meses ante la destrucción de la planta de motores de Porto Feliz, Brasil, en septiembre del año pasado. Eso le hizo perder flujo de unidades en noviembre y diciembre, una vez que se agotó el stock que había quedado y que sirvió para defenderse en octubre.
En el caso de Taos, la decisión de dejar de fabricar el vehículo en Argentina e importarlo desde México, tiene todo el sentido del mundo teniendo en cuenta que la planta de General Pacheco se dedicará exclusivamente a la nueva generación de la pickup Amarok desde 2027.
Pero muy pronto empezó el padecimiento, porque cuando llegó la fecha de vencimiento del acuerdo económico entre Argentina y México y no se pudo renovar, empezó la cuenta regresiva de administración de stock de autos que habían llegado en los primeros tres meses del año.

Todavía hay unidades de Taos, pero no en la cantidad deseable para la marca y sus proyecciones de ventas previas a esta complicación operativa. Un escalón más atrás están el Jeep Compass y el Baic BJ30, con 3.700 y 3.600 unidades cada uno, peleando por ser el mejor de quienes no están en el podio.
En cambio, donde no hay discusión es en el segmento de las pickups. Allí la Toyota Hilux domina y cerrará el semestre sin alteraciones ni sustos, ya que tiene vendidas más de 15.000 unidades, y la Ford Ranger está segunda con 9.700 patentamientos, también lejos de la tercera posición que ostenta, también sin incomodidades, la VW Amarok, en su año despedida, con un volumen cercano a las 7.600 unidades entre enero y junio.
Toyota,Yaris Cross,híbrido,lanzamiento,Argentina,Movistar Arena,automóvil,SUV,mercado automotor,vehículo






ECONOMIA
“A veces es muy difícil pensar en invertir” en la Argentina, aseguró una empresaria industrial
La gerenta de Sinteplast, Marysol Rodríguez, aseguró que “a veces es muy difícil pensar en invertir” en la Argentina en un contexto marcado por la suba de los costos internacionales, las dificultades para trasladar los aumentos a los precios y un consumo interno más retraído. La empresaria, del sector de pinturas, advirtió que, si bien el ordenamiento macroeconómico permitió recuperar previsibilidad, los márgenes de rentabilidad están más ajustados y las posibilidades de avanzar con nuevos proyectos dependen, en buena medida, del acceso al financiamiento a tasas razonables.
Al analizar la situación del sector, en diálogo con Infobae en Vivo, Rodríguez explicó que 2026 fue particularmente complejo por el peso de los insumos importados en la estructura de costos. La industria utiliza materias primas que provienen mayoritariamente de Oriente y, durante el primer semestre, las empresas debieron enfrentar dificultades.
“Estuvimos muy preocupados por el abastecimiento, los cambios en los precios y los cambios en los fletes internacionales”, resumió. Según explicó, el problema no fue exclusivo de la Argentina, sino que tuvo alcance global: algunas plantas dejaron de operar por el contexto de guerra y eso provocó faltantes de determinados insumos, con el consecuente impacto sobre los valores internacionales.
A ese escenario se sumó una demanda interna más retraída y una mayor dificultad para trasladar los incrementos de costos a los precios finales. “Hoy por hoy no se está pudiendo trasladar a precio, por lo cual uno siempre tiene que trabajar puertas adentro”, afirmó.
Frente a ese panorama, la estrategia pasa por mejorar los procesos productivos y sostener la competitividad a través de la calidad, el servicio y los precios. Rodríguez explicó que la inversión en productividad forma parte de una política que la compañía sostiene desde hace años, ya que la eficiencia de las instalaciones resulta fundamental para compensar los mayores costos cuando no es posible trasladarlos al consumidor.
En ese sentido, planteó que, aunque el control de los costos y la mejora de los procesos deberían ser una constante en cualquier empresa, las posibilidades de avanzar dependen de las condiciones financieras y del contexto de cada compañía. “No todo el mundo está pudiendo, no están todos en la misma situación”, sostuvo. También mencionó que el volumen de producción debe justificar las inversiones y que las distintas empresas del sector atraviesan realidades diferentes.
Al evaluar los cambios económicos de los últimos años, Rodríguez reconoció que el ordenamiento macroeconómico permitió recuperar previsibilidad, especialmente para una industria que necesita planificar sus compras con varios meses de anticipación. Entre la adquisición de una materia prima en el exterior, su traslado y su incorporación al proceso productivo pueden pasar alrededor de tres meses.
“Hoy estamos comprando materias primas para enero”, explicó. En ese sentido, valoró que las empresas puedan volver a proyectar sus necesidades de abastecimiento y cumplir con los compromisos asumidos con proveedores internacionales, algo que anteriormente estaba condicionado por las restricciones para importar y realizar pagos al exterior.
La ejecutiva consideró que la estabilización de las variables macroeconómicas era una condición necesaria, aunque advirtió que todavía quedan cuestiones vinculadas con la microeconomía que afectan el funcionamiento de las compañías. En particular, planteó que las empresas industriales necesitan competir en condiciones similares a las del resto del mundo y contar con un entorno que favorezca la producción y la generación de empleo privado formal.
“Si queremos procurar que haya más empleo privado, bien remunerado, formal y de calidad, no hay otra vía que no sea a través de las empresas”, sostuvo. Además, mencionó las proyecciones que anticipan una reducción de 3.500 empresas en el país hacia fines de año y planteó la importancia de generar condiciones que permitan sostener y ampliar el entramado productivo.
Cómo evolucionó el consumo de pintura
En cuanto a la demanda, Rodríguez explicó que el mercado argentino de pinturas tiene características particulares y que su evolución no está directamente atada al nivel de actividad de la construcción. Si bien las obras de infraestructura y los nuevos desarrollos inmobiliarios generan demanda, el segmento de hogar y obra depende en mayor medida de la renovación de los metros cuadrados ya construidos.

La pintura, recordó, tiene presencia en una amplia variedad de actividades y productos, desde muebles y aberturas de aluminio hasta automóviles, aviones, heladeras o garrafas. Por eso, su consumo no puede analizarse únicamente a partir de la construcción residencial.
En el caso de los productos de consumo masivo, como los látex y los impermeabilizantes, la demanda está más vinculada con el movimiento del stock de viviendas existentes. En ese sentido, mencionó factores como la capacidad de ahorro de los hogares y la dinámica del mercado de alquileres, que pueden impulsar las decisiones de renovación y mantenimiento.
Al comparar la situación actual con la de 2023, Rodríguez señaló que resulta difícil establecer una comparación directa. En aquel momento, buena parte de los esfuerzos de la compañía estaban concentrados en conseguir insumos y garantizar la continuidad de la producción. En términos de volumen, aseguró que hoy están mejor, aunque los márgenes de rentabilidad se encuentran más ajustados.
La empresaria describió 2024 como un año de reconstrucción y reacomodamiento. La devaluación del 140% modificó las condiciones de operación y obligó a revisar las previsiones, aunque posteriormente la actividad logró recuperarse. Según indicó, tanto 2024 como la primera mitad de 2025 fueron períodos positivos para la compañía.
Sin embargo, luego comenzó a observarse una contracción del volumen y una mayor dificultad para trasladar los aumentos de costos. Por eso, durante este año la firma concentró sus esfuerzos en mejorar la productividad y reducir el impacto de los mayores gastos sobre la operación. “Hay que ser eficiente”, resumió.
Pese a las dificultades del contexto, Rodríguez aseguró que Sinteplast mantiene sus planes de crecimiento, tanto en la Argentina como en otros mercados de la región. Para avanzar con ese objetivo, explicó que están reinvirtiendo utilidades y trabajando en la planificación de nuevas inversiones que permitan ampliar la capacidad instalada.
La empresa cuenta con tres plantas industriales en la Argentina y presencia productiva en Brasil, Uruguay, Paraguay y Bolivia. Además, exporta parte de su producción y busca ampliar su participación en los mercados regionales.
En ese marco, la ejecutiva sostuvo que la expansión requiere instalaciones más productivas y una mayor capacidad para abastecer a una demanda cada vez más amplia. “Tenemos la firme convicción de que el camino es por ahí. Si no invertimos, sabemos que eso no va a suceder”, concluyó.
ECONOMIA
Servicios al exterior: cuáles son las actividades que lideran y por qué casi 4 de cada 10 empresas frenaron proyectos

(Foto: Shutterstock)

exportacion de servicios – Mincetur

airplane,business,cargo,checklist,company,connection,control,customer,delivering,delivery,development,document,efficiency,examining,export,factory,financial,global,import,industrial,industry,infrastructure,international,logistics,management,map,marketing,meeting,network,online,operation,package,packaging,plan,planning,port,production,schedule,service,shipping,storage,supply,system,target,teamwork,trading,transportation,truck,warehouse,working
ECONOMIA
Cuáles fueron los diez autos más vendidos en octubre: tres pick ups al frente y sólo uno en el top ten de los más baratos
El ranking mensual de los autos más vendidos funciona como una radiografía de lo que eligen los compradores en el mercado argentino. En octubre, la parte alta de la lista quedó en manos de las pick ups, y apenas un modelo del top ten de ventas figura también entre los diez más económicos del mercado.
Los diez modelos más vendidos del mes sumaron 16.023 patentamientos, el 37,4% de las 42.891 unidades de autos y comerciales livianos que se registraron en octubre. Fueron los únicos que superaron las mil unidades: el undécimo, el Chevrolet Tracker, quedó en 963.
Al frente del ranking quedaron tres pick ups: Toyota Hilux, Volkswagen Amarok y Ford Ranger. Entre las tres sumaron 6.901 unidades, el 16,1% del total de livianos. La Amarok pasó al segundo puesto y desplazó a la Ranger, que había sido segunda en septiembre.
El resto de la lista lo completan cuatro SUV (Ford Territory, Toyota Yaris Cross, Toyota Corolla Cross y Volkswagen Tera) y tres autos (Fiat Cronos, Peugeot 208 y Chevrolet Onix). Por origen, son cinco modelos argentinos, cuatro brasileños y uno chino. De los diez, el único que además integra el grupo de los más económicos es el Onix.
1. Toyota Hilux: 2.820 unidades
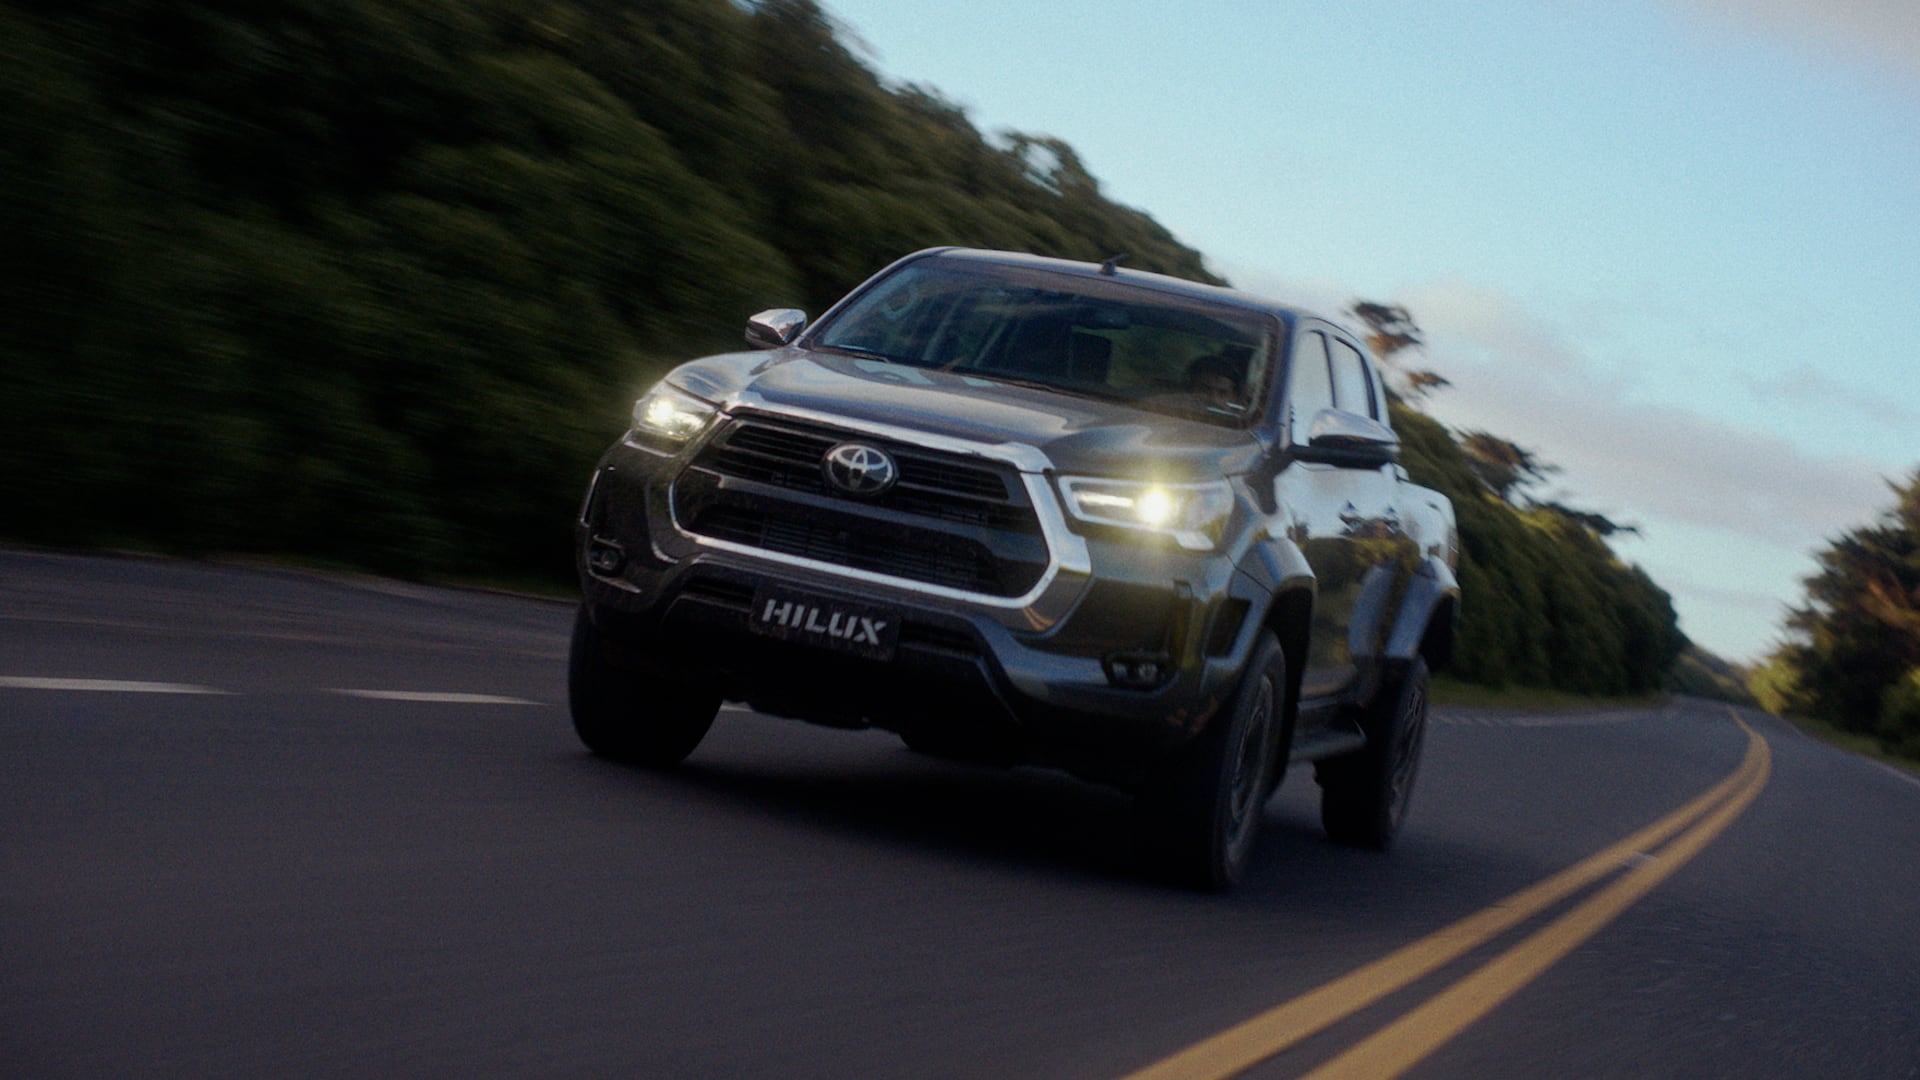
La pickup fabricada en Zárate lideró el ranking con 2.820 unidades vendidas, el 6,6% de los patentamientos de livianos. Fue 7,4% menos que en septiembre, cuando se habían registrado 3.047, pero 11,1% más que en octubre de 2025, cuando sumó 2.538. Sacó 692 unidades de ventaja sobre la Amarok, su perseguidora inmediata.
En lo que va del año acumula 27.003 unidades, prácticamente lo mismo que en igual período de 2025, cuando fueron 27.128 (una baja de 0,5%). La ventaja sobre el Cronos, segundo en el acumulado anual, es de 7.402 unidades.
2. Volkswagen Amarok: 2.128 unidades
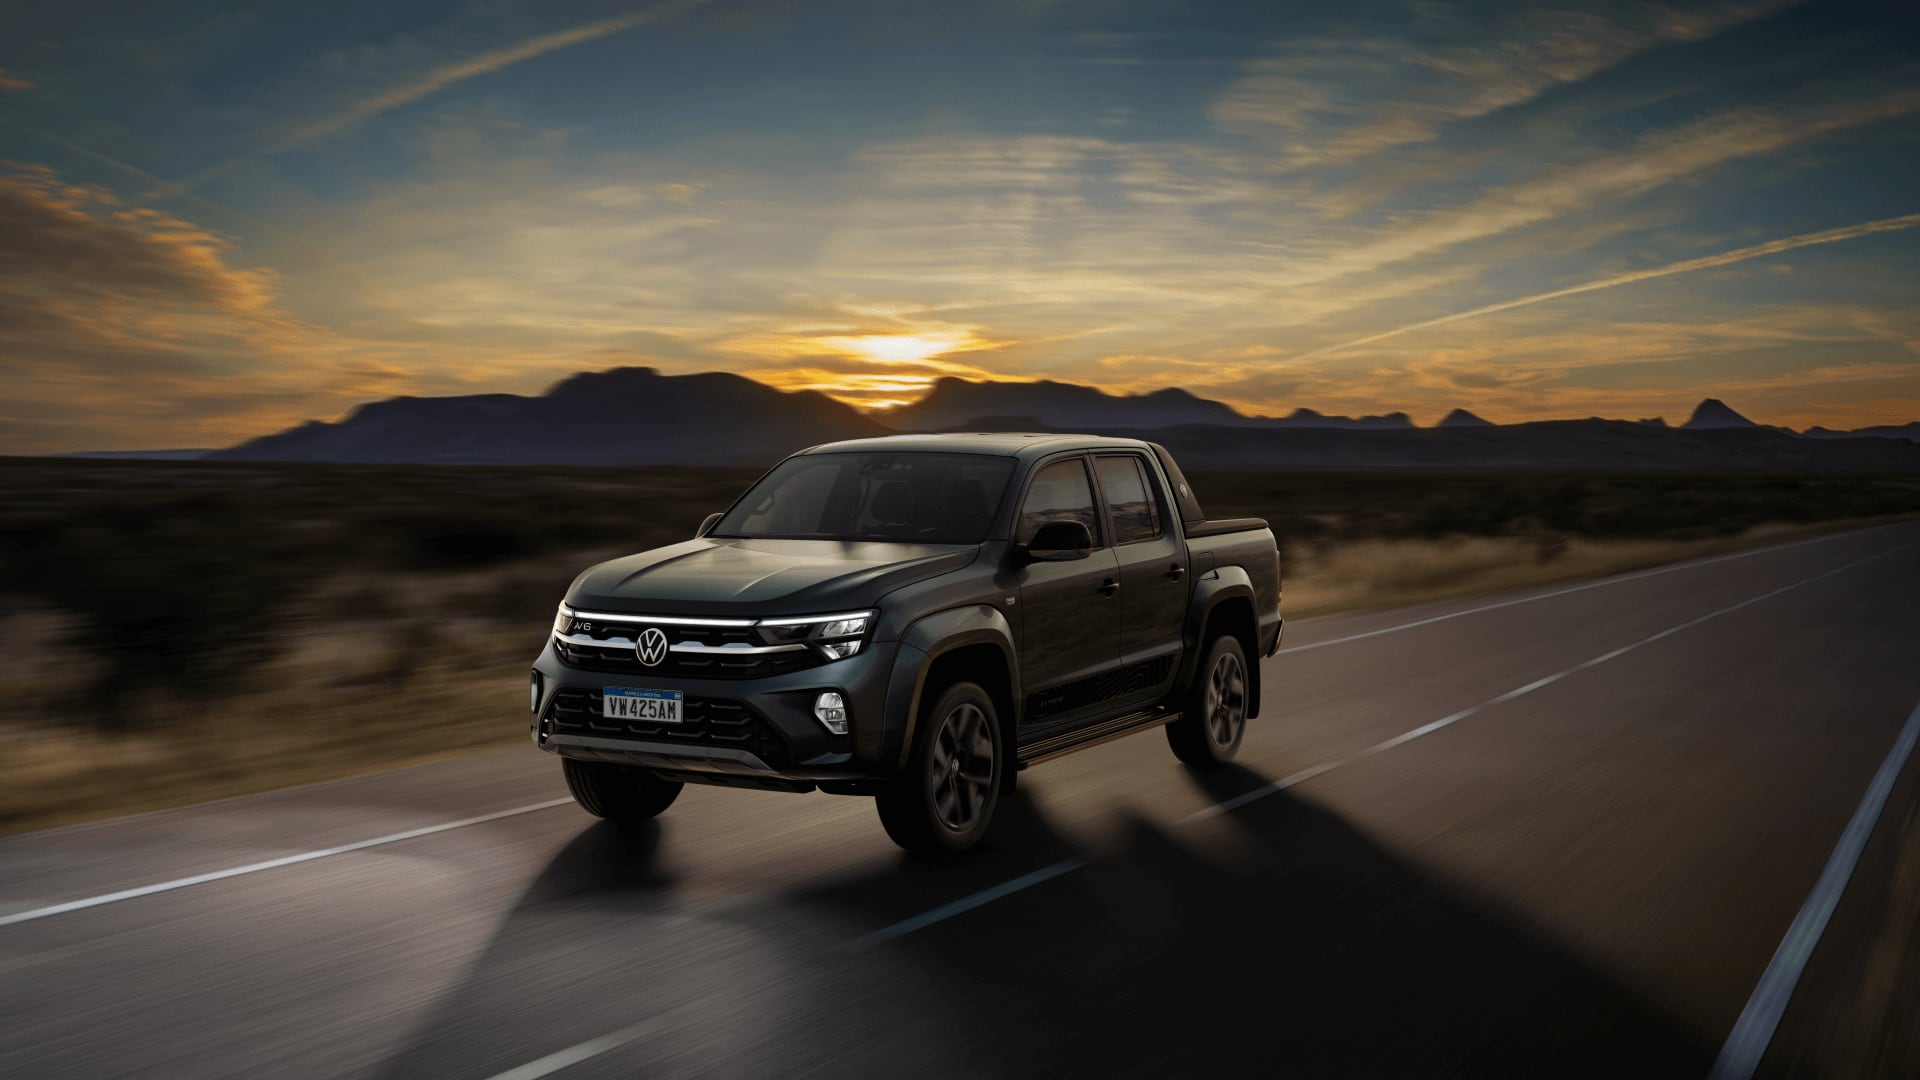
La pick up de Volkswagen subió al segundo lugar con el 5% de participación sobre el total del mercado. Fue una de las dos únicas del top ten que crecieron frente a septiembre, con una suba de 6,8% sobre las 1.992 de ese mes. Respecto de octubre de 2025, cuando había vendido 1.624, el aumento fue de 31%, el mayor entre los diez modelos.
Lo hizo en la etapa final de su ciclo: tras 16 años en el mercado, la nueva generación llegará en el primer trimestre de 2027. En el acumulado del año suma 14.859 unidades, 32,6% menos que las 22.043 de los primeros diez meses de 2025.
3. Ford Ranger: 1.953 unidades
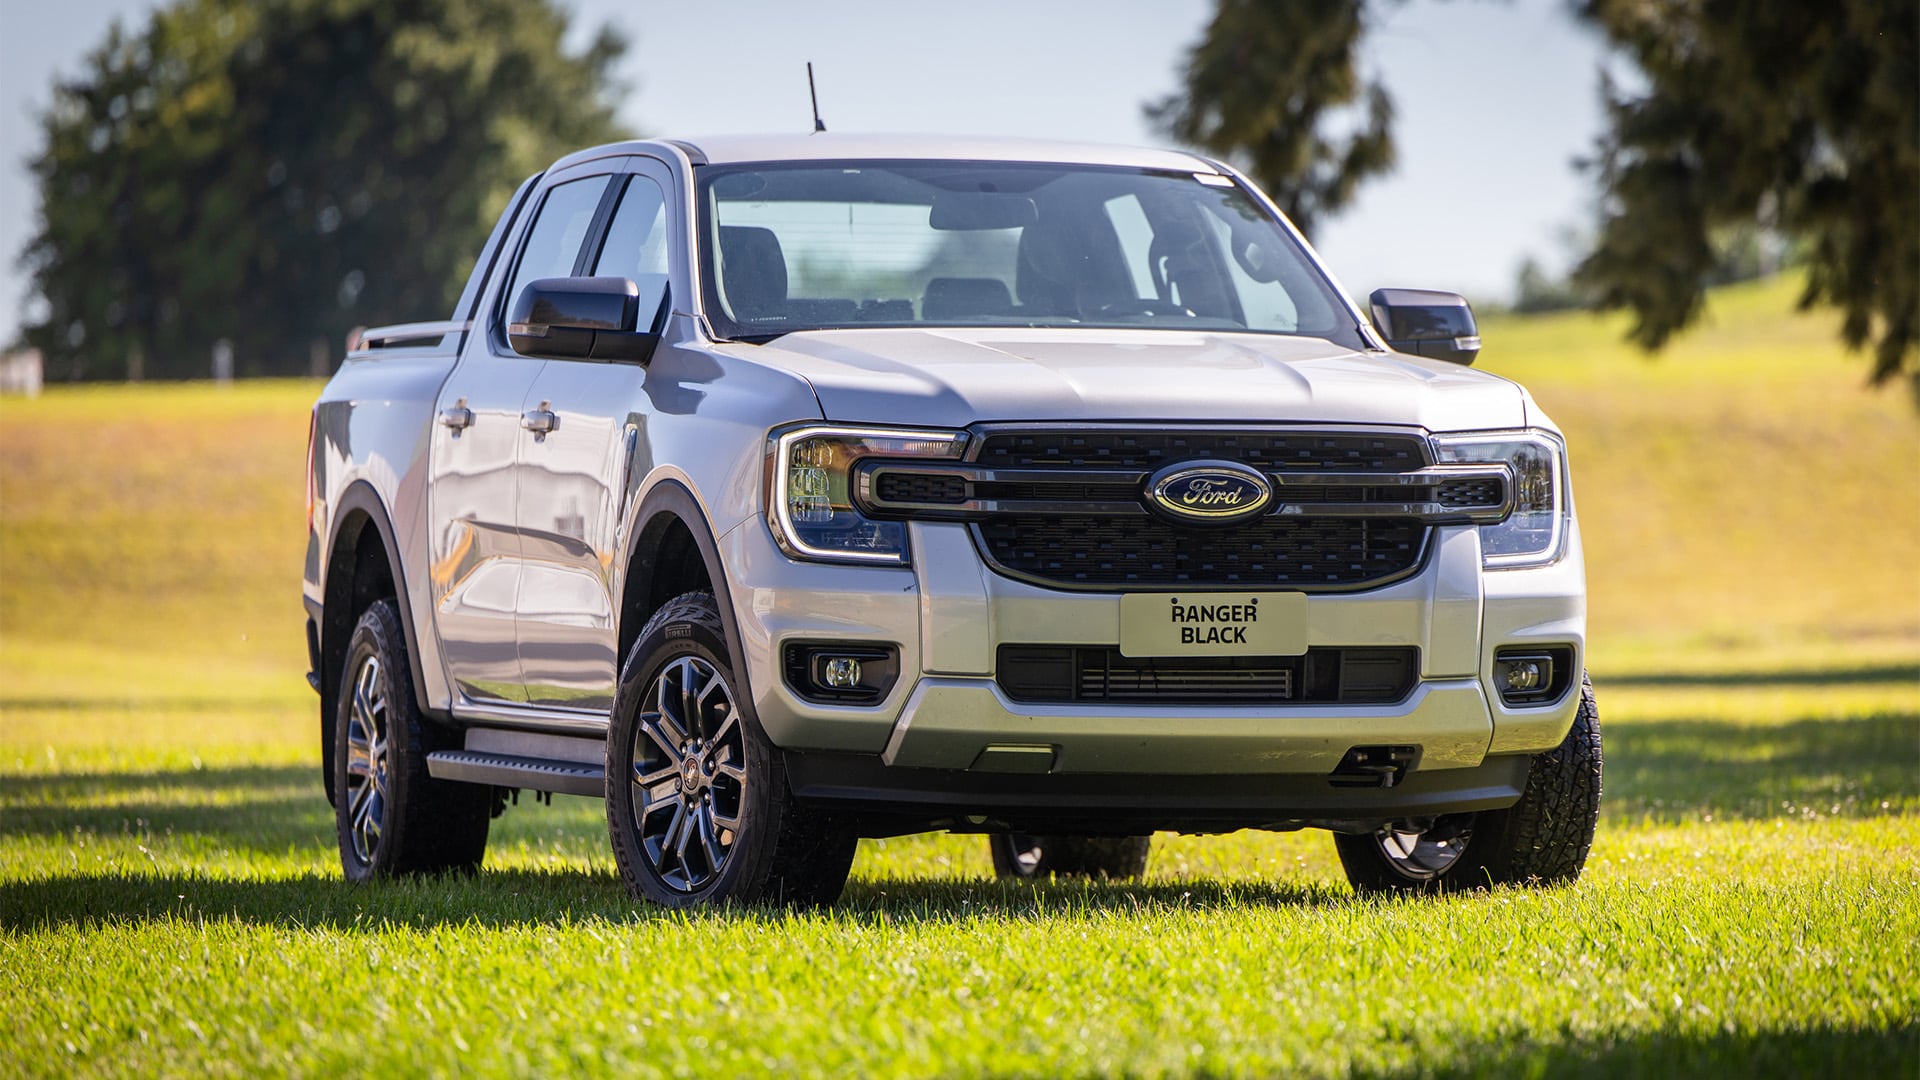
La Ranger quedó tercera, un lugar por debajo del que había ocupado en septiembre, cuando registró 2.242 patentamientos. Pese a quedar en el podio, sufrió una baja mensual de ventas del 12,9% y una caída interanual de 4,4% frente a las 2.042 unidades vendidas en octubre de 2025. Representó el 4,6% de los livianos.
En el acumulado también está tercera, con 18.262 unidades, 19,7% menos que las 22.755 de un año atrás. Actualmente se ofrece en 15 configuraciones, con motores turbodiésel 2.0 (turbo y biturbo) y 3.0 V6.
4. Fiat Cronos: 1.799 unidades
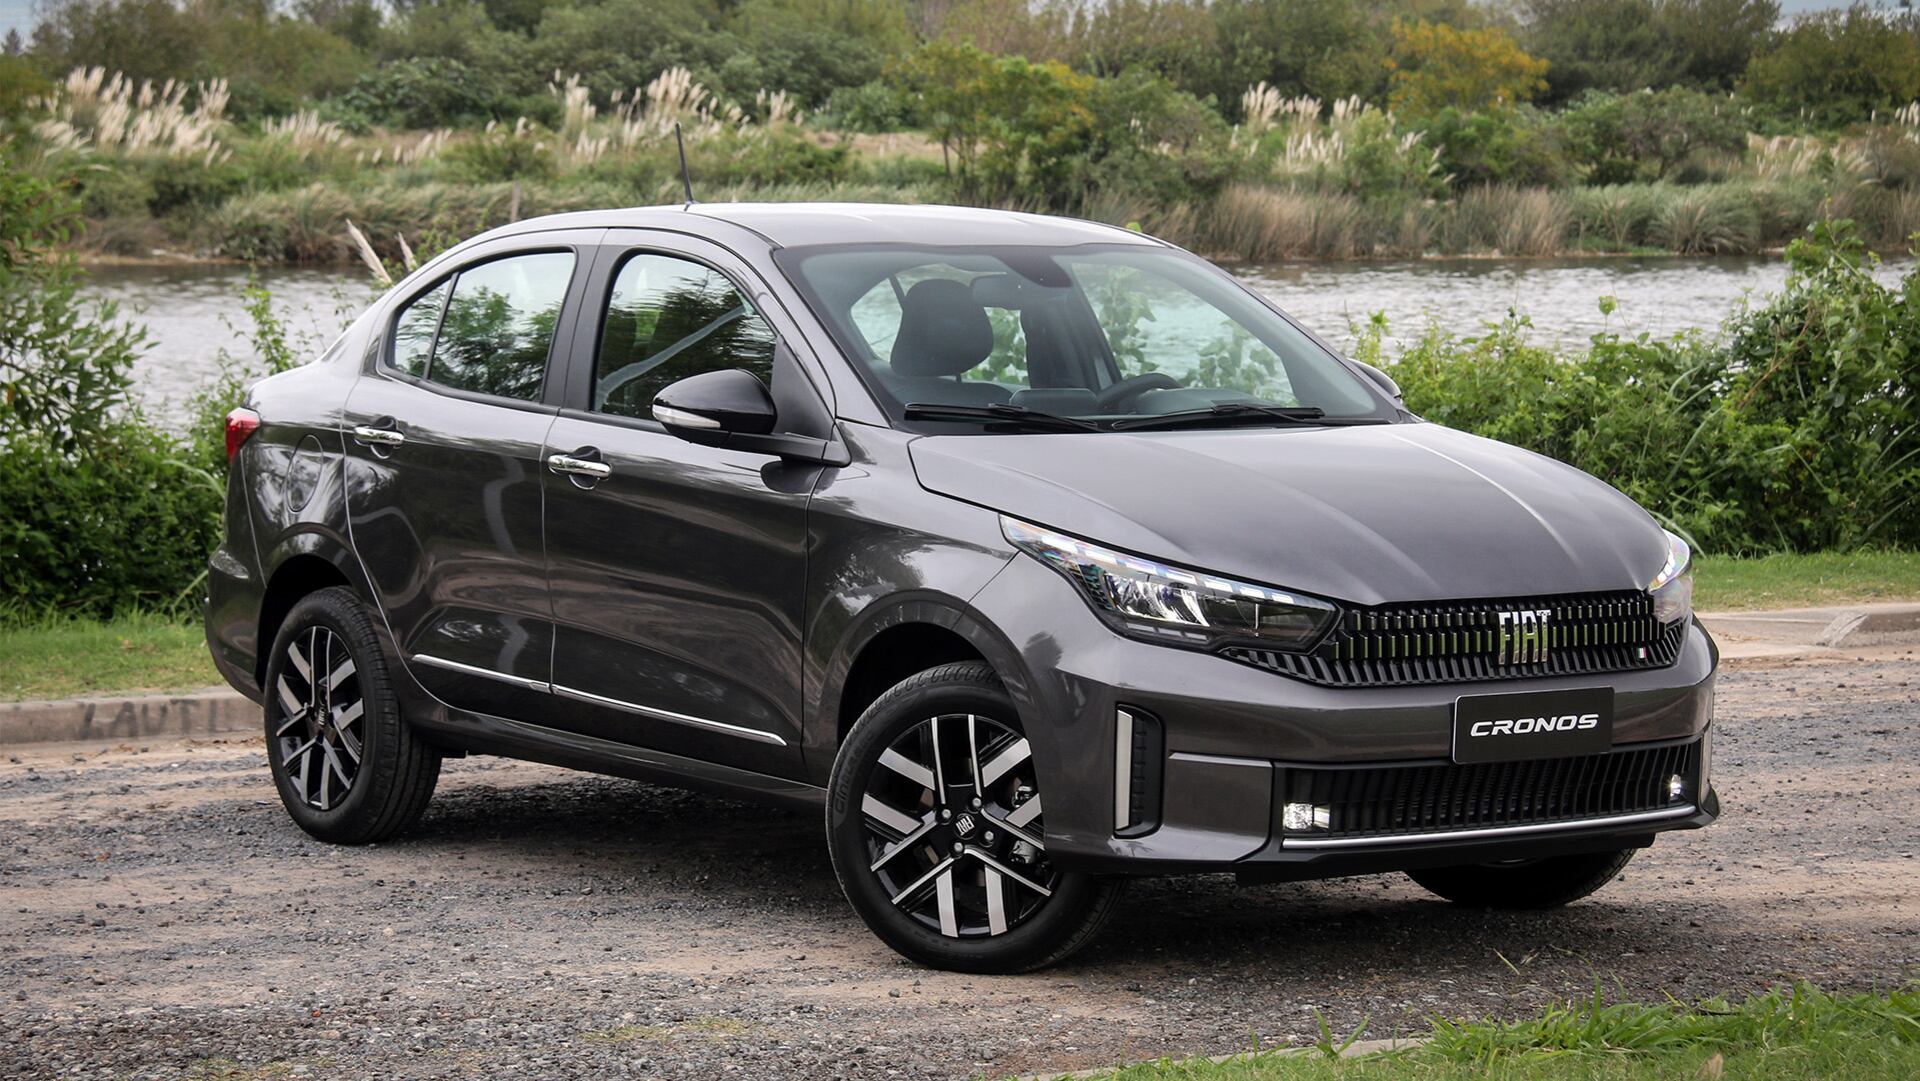
El Cronos pasó del quinto al cuarto puesto y es el auto mejor ubicado del ranking. Con el 4,2% del total del mercado de livianos, creció 4,0% frente a septiembre (1.730 unidades ese mes), aunque cayó 3,0% frente a octubre de 2025 (1.854). Quedó adelante de la Territory por apenas 8 unidades.
En el año acumula 19.601 unidades vendidas, lo que lo ubica segundo, aunque 29,7% por debajo de las 27.877 de 2025. Se ofrece en cuatro versiones, con motor 1.3 y caja manual o automática CVT.
5. Ford Territory: 1.791 unidades
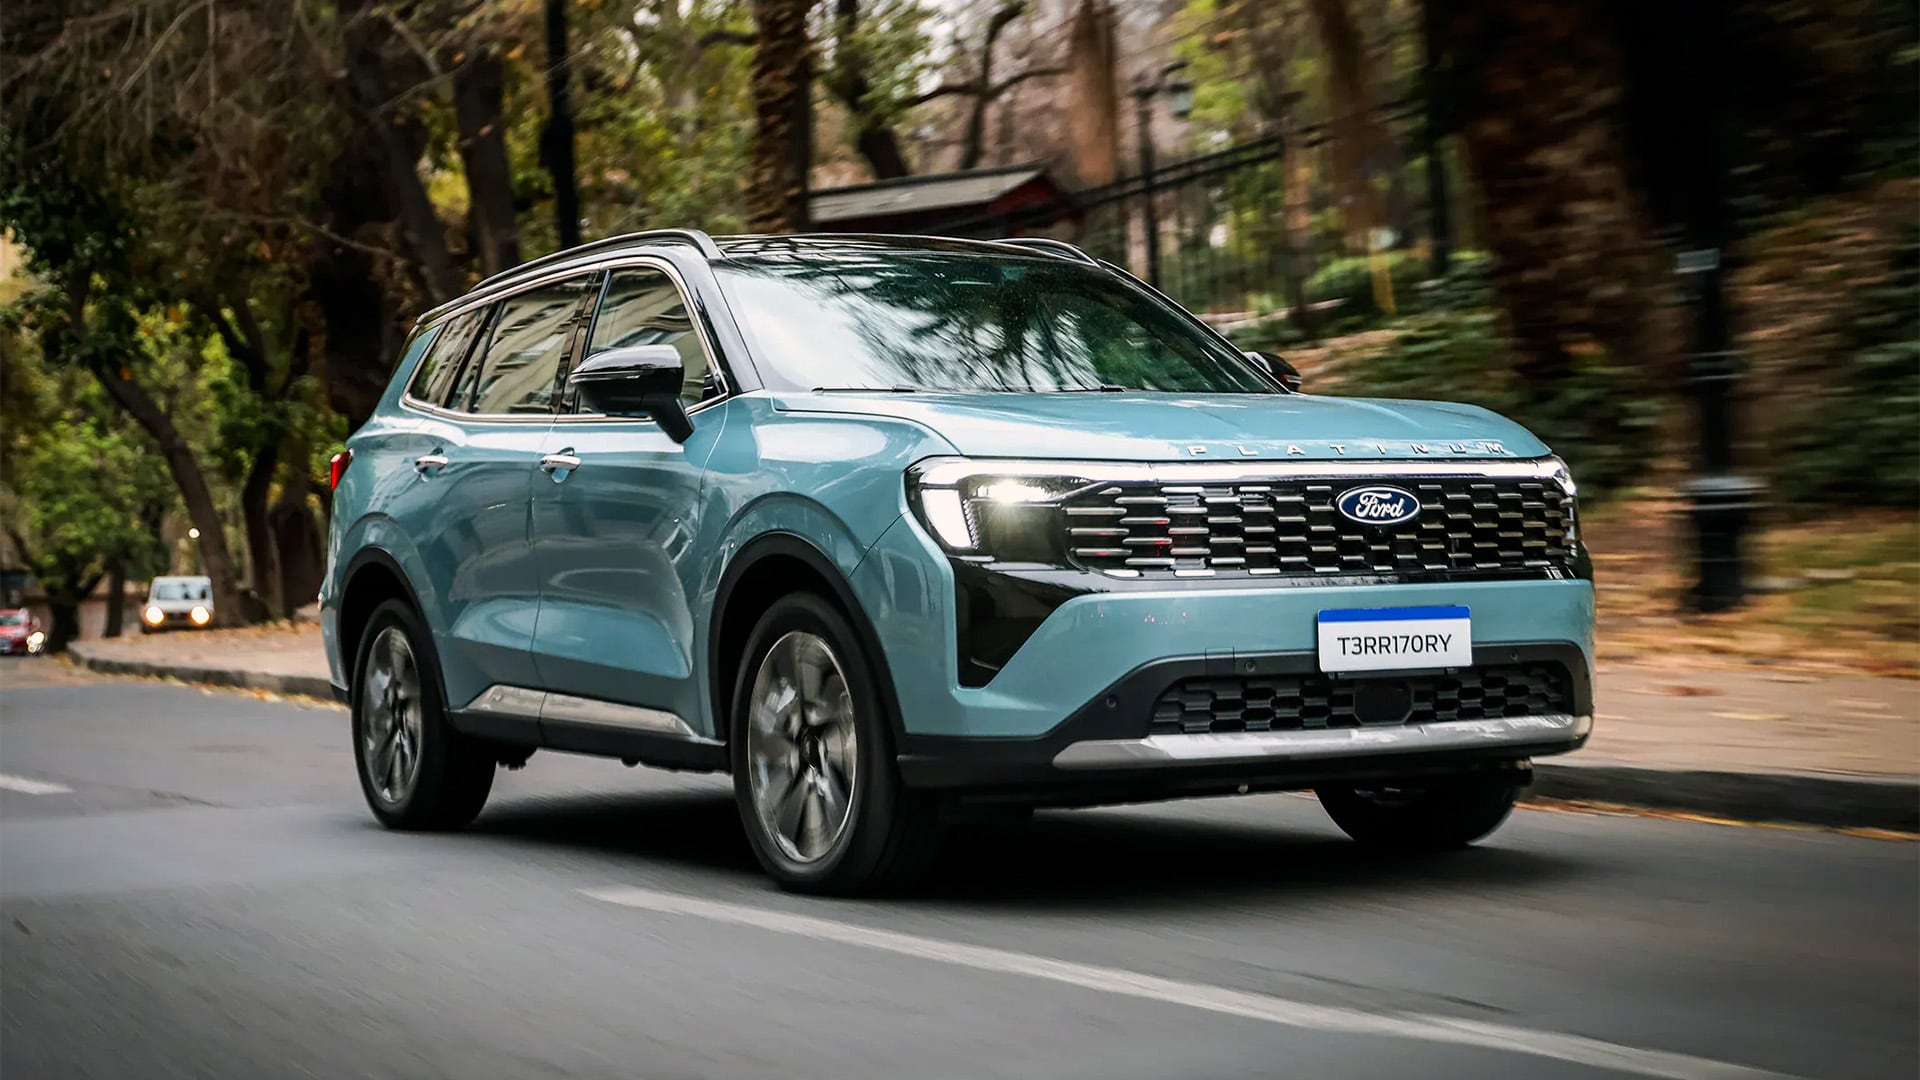
El SUV fabricado en China quedó quinto en el ranking de octubre. Sus ventas bajaron 9,8% frente a septiembre, cuando había registrado 1.986, pero mejoraron 4,2% en relación a las 1.719 unidades vendidas en octubre de 2025. Es el SUV más vendido del mes y el único modelo fabricado en China del top ten.
En el acumulado del año suma 17.634 unidades y se ubica en el cuarto lugar, con un crecimiento de 44,8% sobre las 12.176 unidades patentadas en igual período de 2025.
6. Toyota Yaris Cross: 1.256 unidades
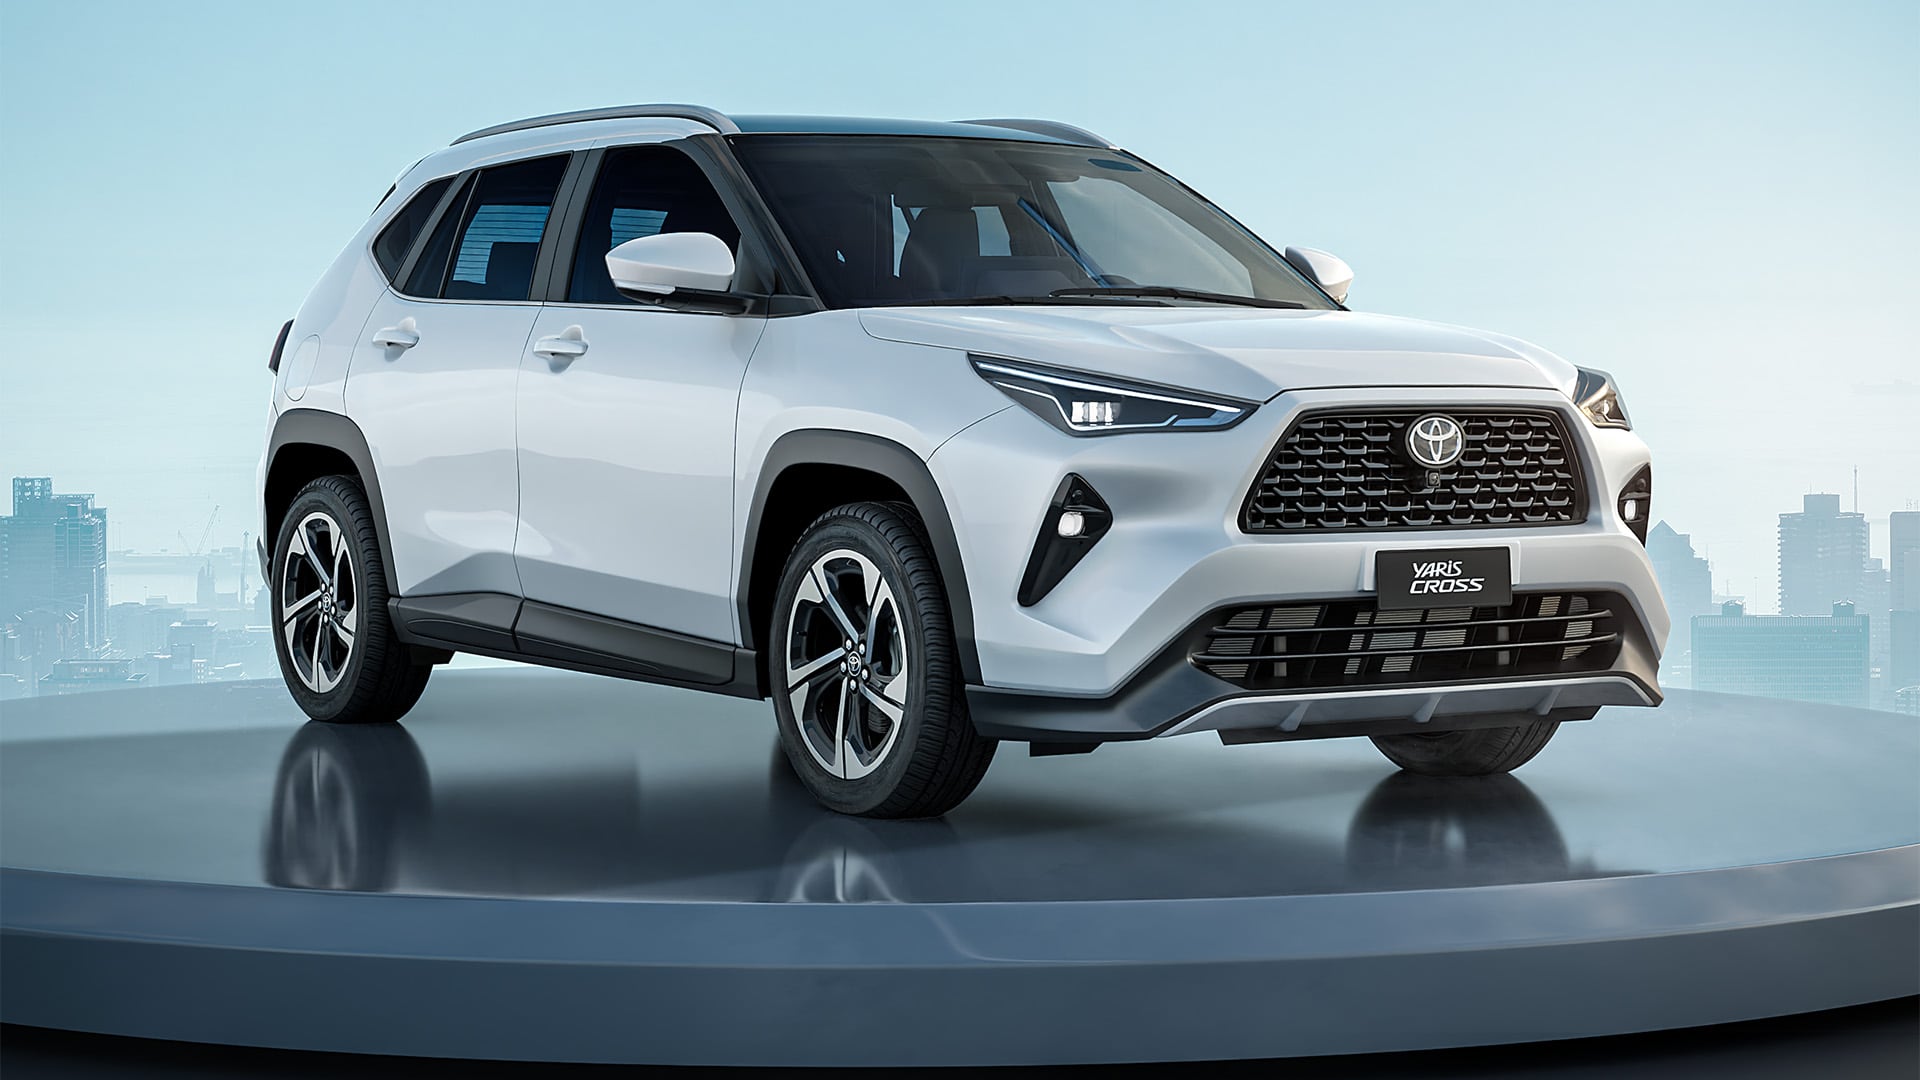
El SUV compacto de Toyota fue sexto, con el 2,9% de los patentamientos de los comerciales livianos en octubre. Cayó 19,1% frente a las 1.553 unidades de septiembre, la mayor baja mensual del ranking. No tiene comparación interanual, ya que llegó al mercado en marzo de este año y acumula 10.292 unidades vendidas desde entonces.
Es el modelo de origen brasileño más vendido del mes. Según el informe de Acara, 509 de sus 1.256 patentamientos corresponden a versiones híbridas.
7. Peugeot 208: 1.155 unidades
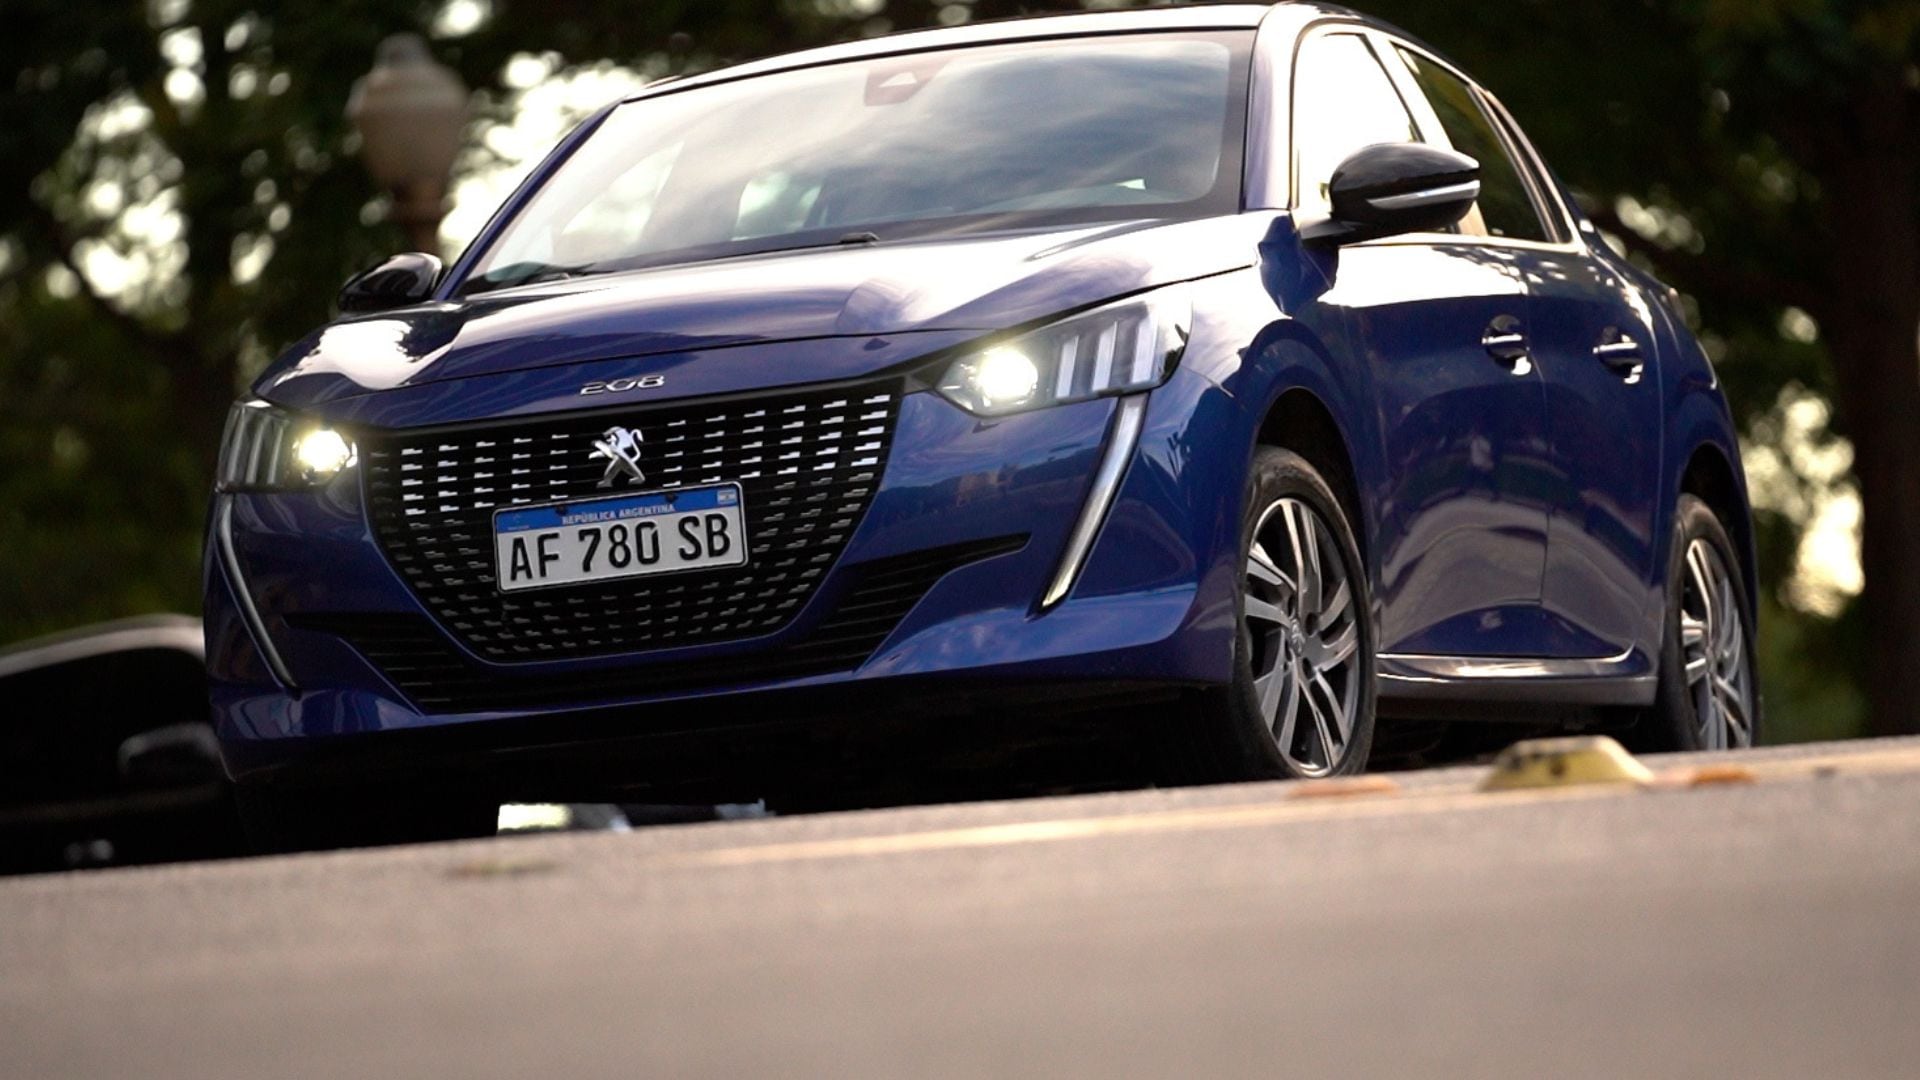
El hatchback de Peugeot quedó séptimo en este oportunidad, con el 2,7% del total de las ventas del mercado de livianos. Cayó 2,9% frente a septiembre (1.189 unidades ese mes) y 48,7% frente a octubre de 2025, cuando había vendido 2.253 vehículos. Sufrió la mayor caída interanual entre los diez modelos del top ten, lo que llevó a que su participación bajara de 4,6% al 2,7%.
En el acumulado del año suma 16.370 unidades y está en el quinto lugar, con una baja de 39,2% frente a las 26.908 unidades vendidas entre enero y octubre de 2025.
8. Toyota Corolla Cross: 1.062 unidades
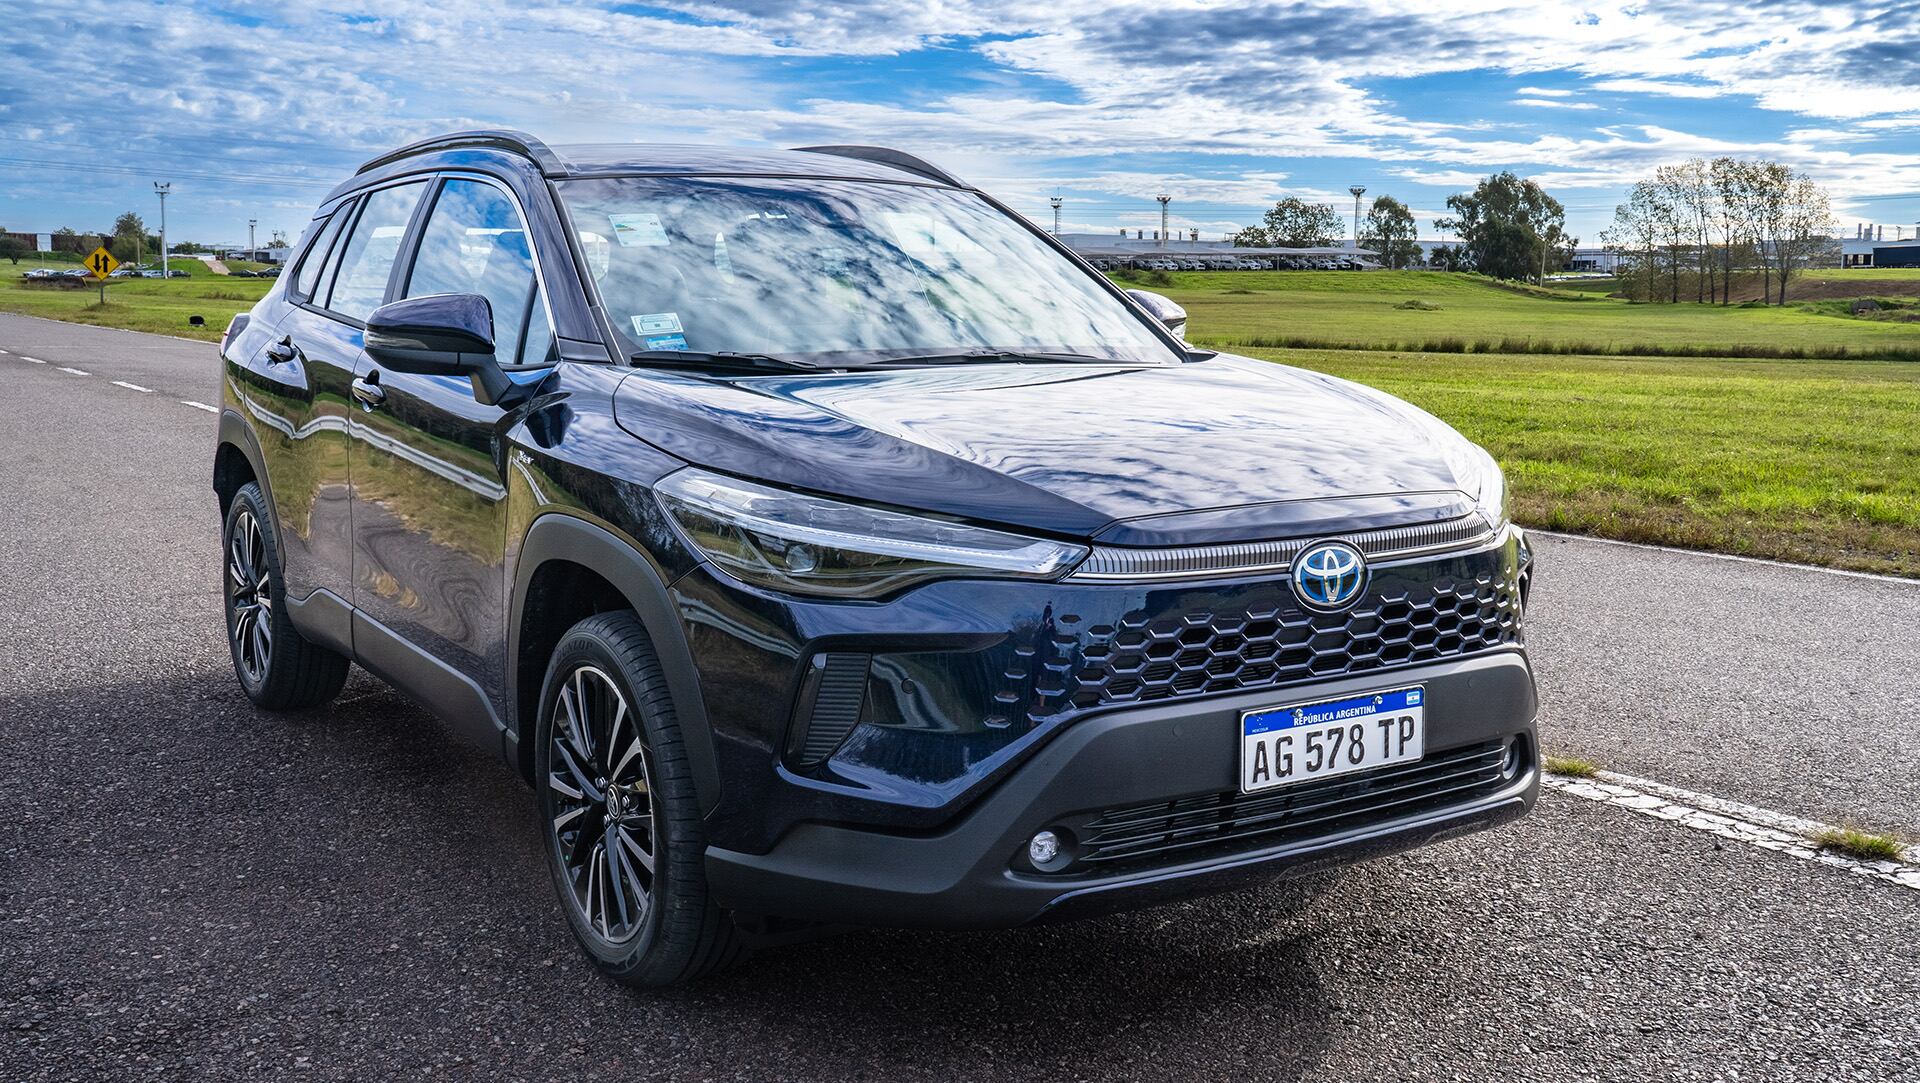
El SUV de Toyota quedó octavo. Sus ventas cayeron 6,5% frente a septiembre (1.136 unidades patentadas) y 20,9% frente a octubre de 2025. De los 1.062 patentamientos, 669 fueron de versiones híbridas, según el informe de Acara.
El acumulado del año es de 9.708 unidades, lo que representa una baja de 43,6% respecto a las 17.207 Corolla Cross que se vendieron en igual período de 2025. Esa comparación refleja los problemas de producción que el modelo enfrentó a fines del año pasado en Brasil.
9. Chevrolet Onix: 1.054 unidades

El Onix quedó noveno, un lugar por encima del que tuvo en septiembre. Sin embargo, sus ventas bajaron 5,6% frente a las 1.117 unidades de ese mes y 13,3% frente a las 1.216 de octubre de 2025.
Es el único modelo del top ten de ventas que también figura entre los diez más económicos del mercado: con un valor de lista de $33.274.900, fue el quinto más barato de octubre. Los otros nueve modelos del ranking quedaron fuera de ese grupo.
Es de origen brasileño, se ofrece en versión hatchback y sedán, y todas sus versiones tienen motor turbo 1.0. En el acumulado del año suma 11.475 unidades, 5,8% menos que las 12.185 de 2025.
10. Volkswagen Tera: 1.005 unidades
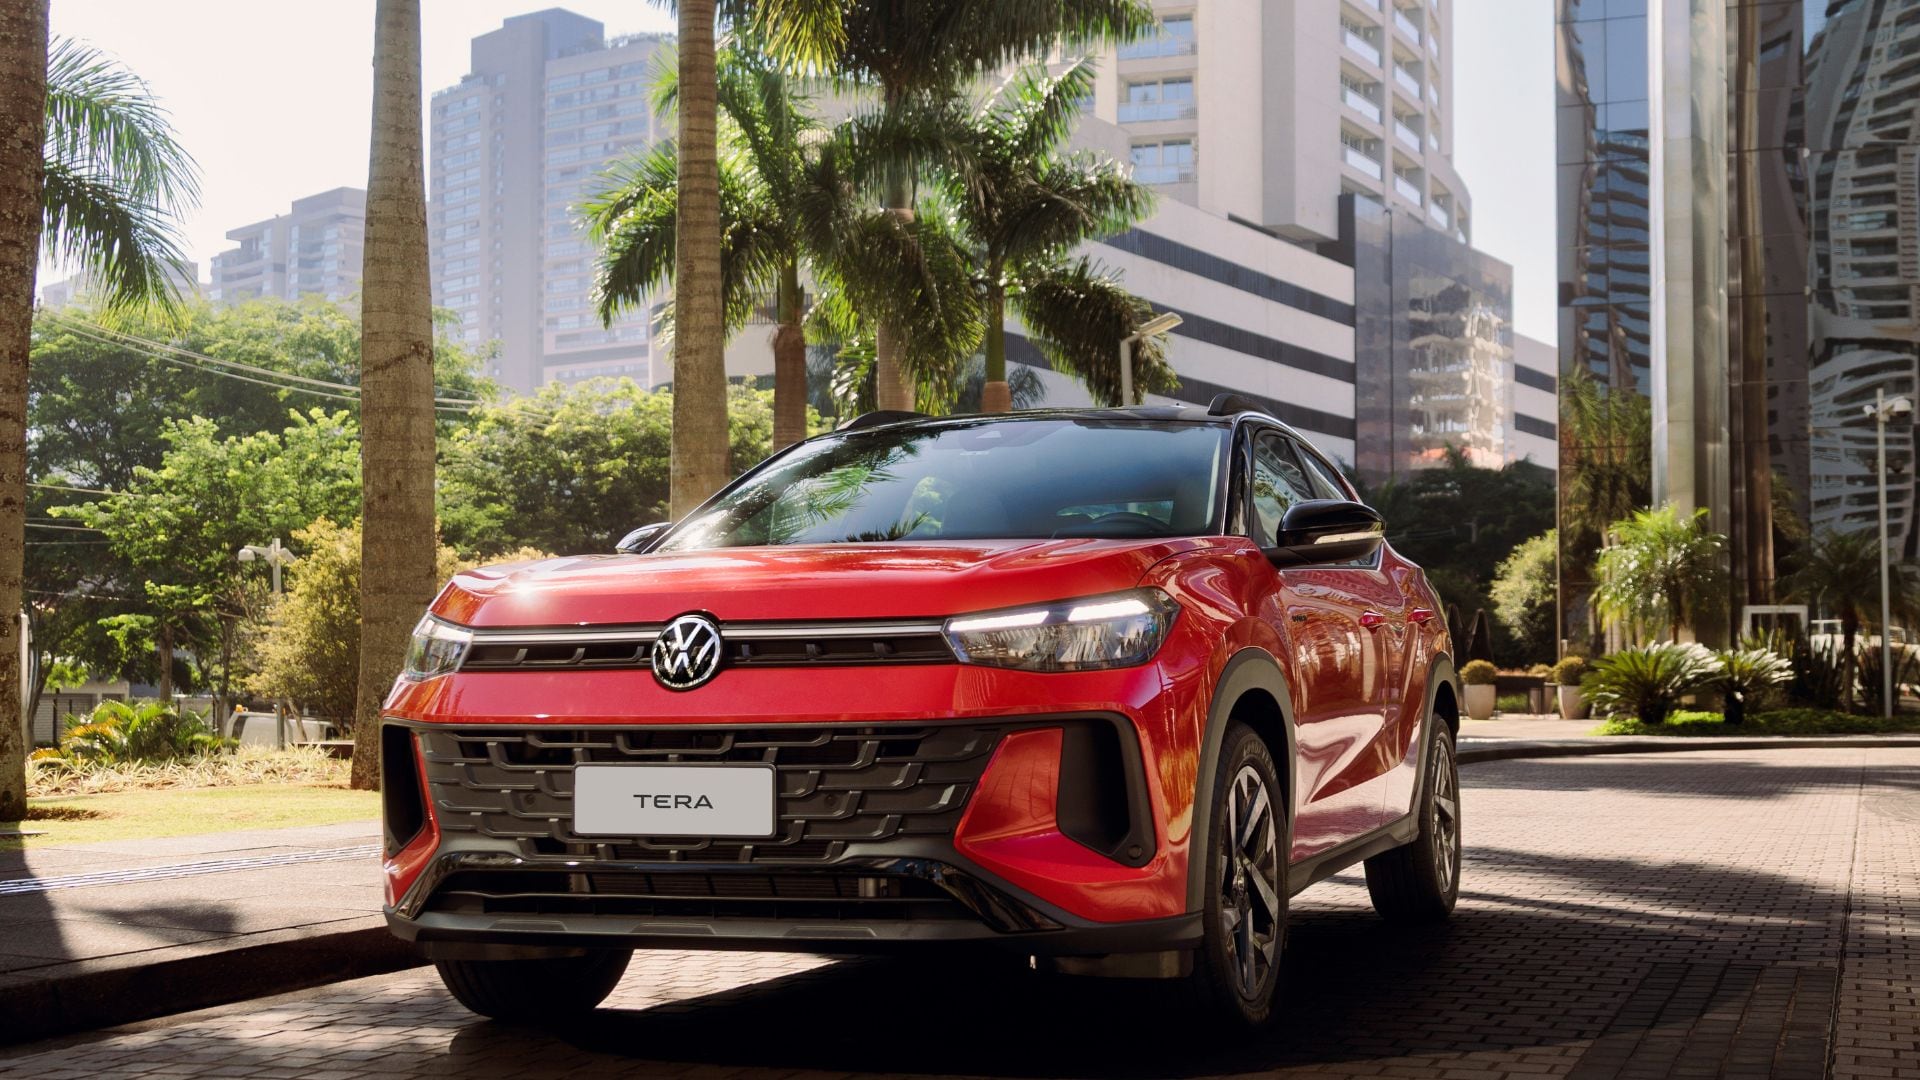
El Tera cerró el ranking con 1.005 unidades patentadas. Cayó un lugar en relación a septiembre, tras sufrir una retracción mensual de 10,9% y una caída interanual de 25,8%.
En lo que va del año acumula 12.797 unidades, frente a las 2.582 de igual período de 2025, cuando el modelo recién llegaba al mercado. Por eso la variación acumulada, de 395,6%, no es comparable con la del resto de los modelos. Quedó 42 unidades por encima del Chevrolet Tracker, el primero en quedar fuera del top ten.
concesionaria,automóviles,comprador

“A veces es muy difícil pensar en invertir” en la Argentina, aseguró una empresaria industrial

Mirtha Legrand hizo su primera salida tras su internación: fue al cumpleaños de Marcela Tinayre en Barrio Parque

El Gobernador de Chaco ordenó que los presos de su provincia fabriquen camas para los evacuados por El Niño

Piratas informáticos atacan la web del Corinthians y anuncian el fichaje de Messi

Furor en Europa por la actuación del fisicoculturista japonés de 90 años en una competencia: los detalles secretos de su dieta

Axel Kicillof rechaza que Cristina Kirchner designe a un candidato y pide ir a unas PASO

Avanza la búsqueda de los hermanos desaparecidos que fueron arrastrados por la corriente de un río en Santa Cruz

Malvinas: tras aceptar modificaciones, el Gobierno buscará llevar al recinto el proyecto de Ley de Soberanía el 12 de noviembre

Luis Enrique no tiene al gran ‘killer’ de París: una ‘bestia’ supera a Ferran Torres

Europa entre Escila y Caribdis

 INTERNACIONAL2 días ago
Europa entre Escila y Caribdis
- DEPORTE2 días ago
Goleada en contra y apenas 22 minutos para el Chango Zeballos en Monza
- SOCIEDAD2 días ago
La reflexión de Gabriel Rolón sobre la felicidad: “Es ese momento de eternidad donde lo que fuiste, querés ser, te atormenta y temés coexisten”