Connect with us

ECONOMIA

Fue a una emblemática pizzería porteña, pidió una pizza de muzzarella chica, faina y cerveza: el ticket se viralizó

Published

on


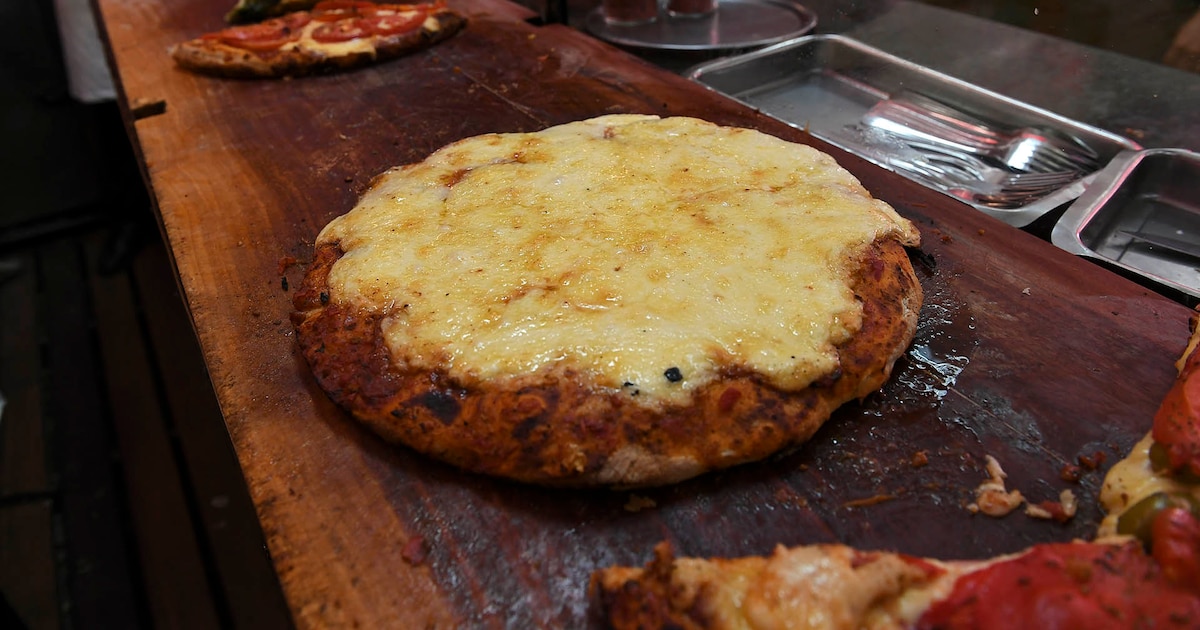
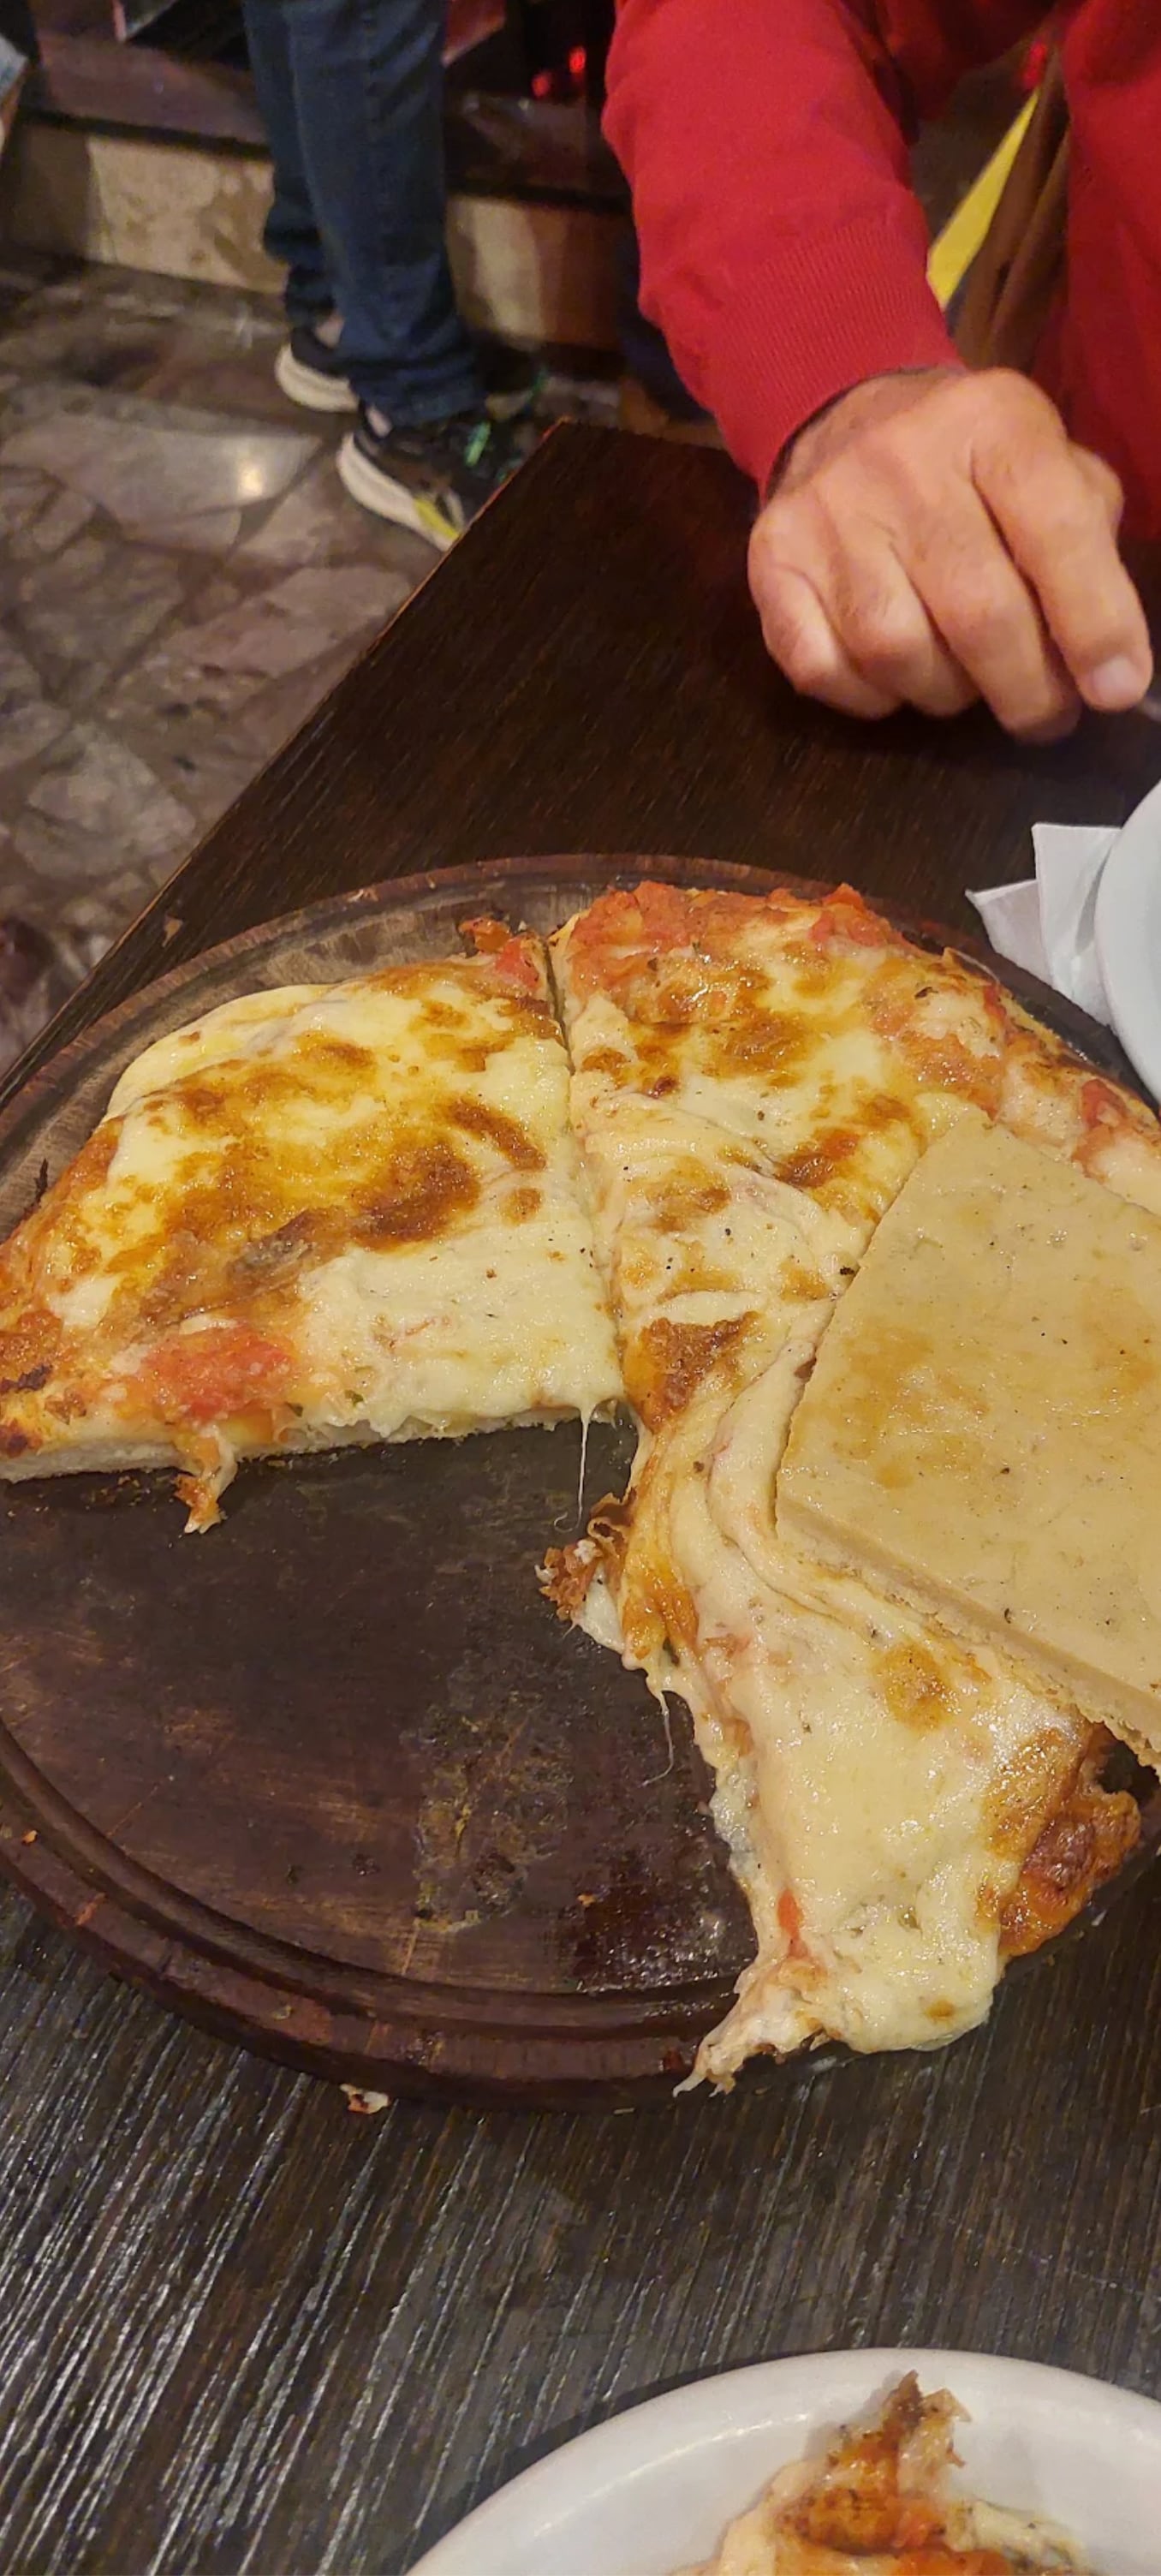
Sobre la avenida Corrientes, la pizza al molde forma parte de una escena porteña que reúne salones llenos, mostradores donde se come de parado y una circulación constante de clientes. Güerrín, que abrió en 1932 y fue la primera pizzería de esa arteria, ocupa un lugar central en esa tradición, con masa artesanal, horno a la leña, fainá y abundante muzzarella.

En ese marco, los precios que figuran en un ticket aportan una referencia concreta sobre el costo de ese consumo en la Argentina actual. Una muzzarella chica, una porción de fainá y una cerveza de un litro sumaron $ 57.100 antes de cualquier descuento: una cifra que pone en primer plano el valor de una salida en uno de los locales históricos de la ciudad.

Advertisement

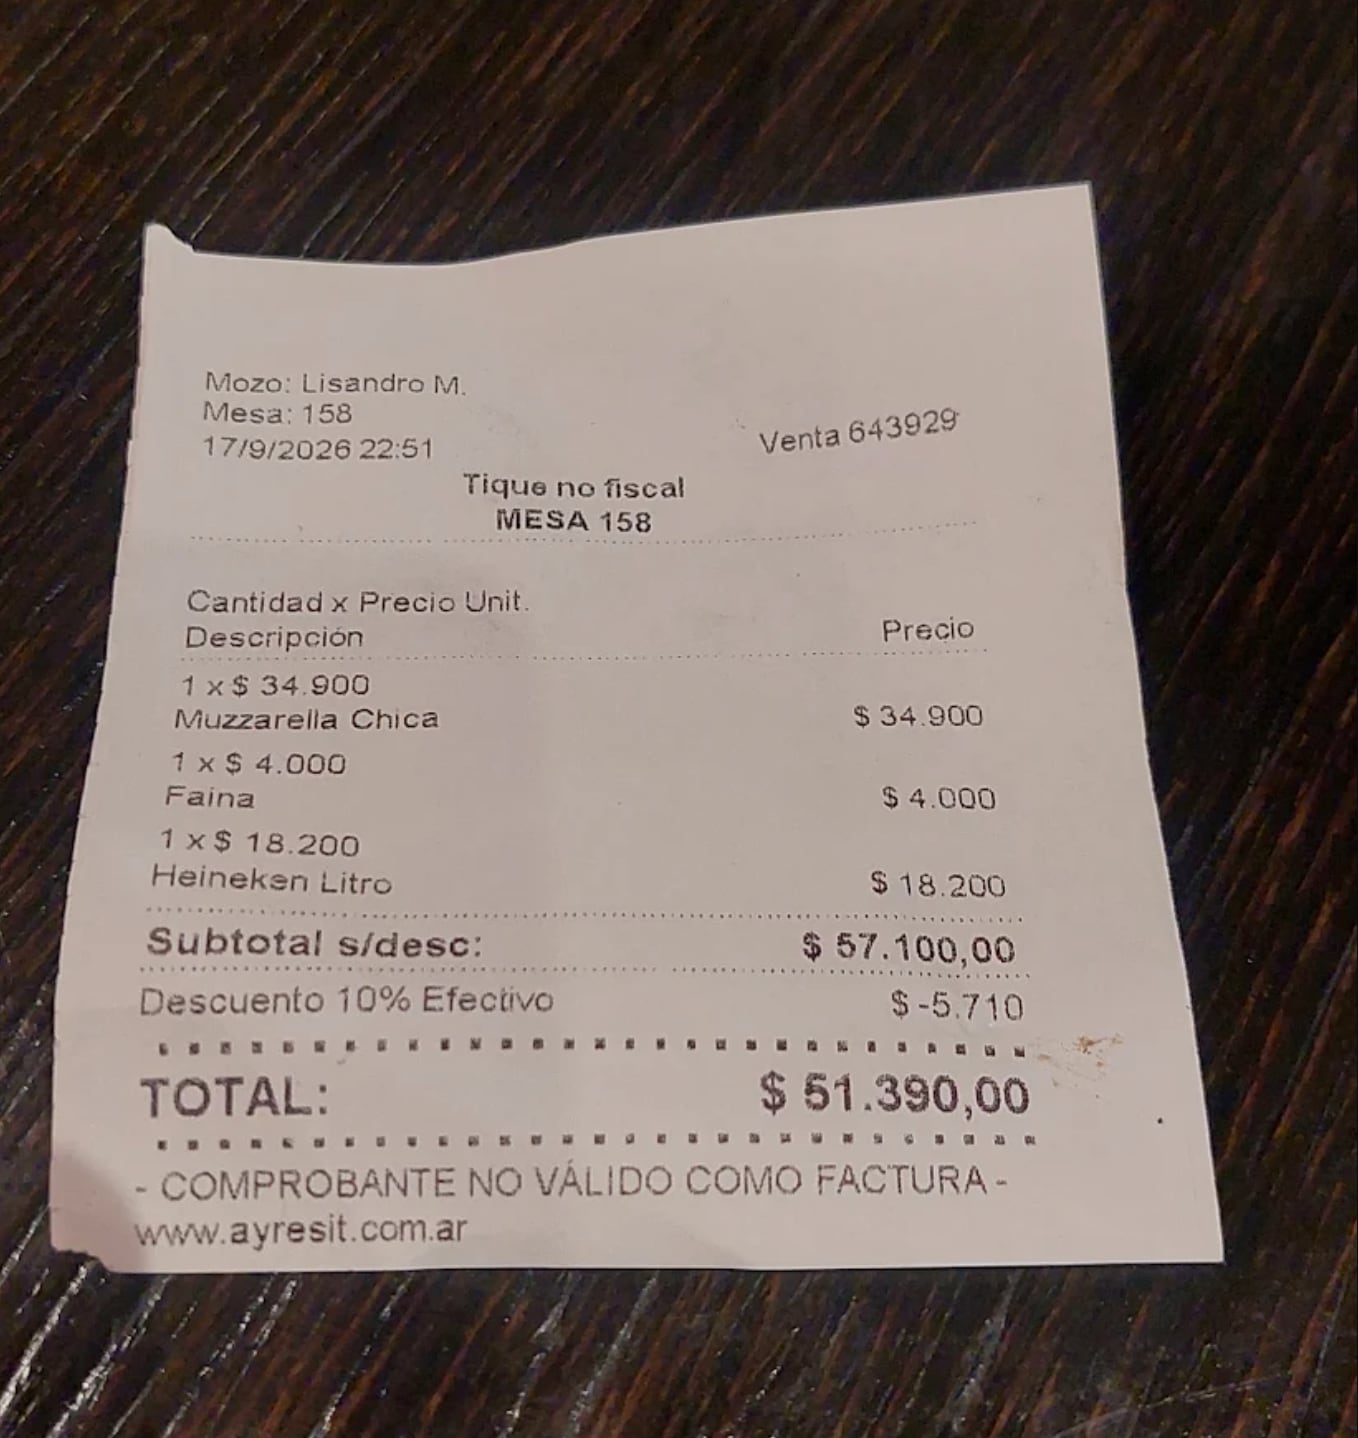
Una clienta compartió una imagen del comprobante de un consumo en Güerrín, sobre la avenida Corrientes, donde figuraron una pizza de muzzarella chica, una porción de fainá y una cerveza Heineken de un litro. El detalle del gasto mostró un subtotal de $ 57.100 y un pago final de $ 51.390 tras una rebaja del 10 % por abonar en efectivo.

La pizza de muzzarella chica costó $34.900 y concentró la mayor parte del gasto.

El comprobante reunió los valores de cada producto y permitió reconstruir el pedido realizado en el local. La pizza de muzzarella chica tuvo un precio de $ 34.900, mientras que la fainá costó $ 4.000. Por su parte, la cerveza de un litro de la marca Heineken figuró con un importe de $ 18.200.

La suma de los tres ítems dio $ 57.100. Ese monto surgió de agregar los $ 34.900 de la pizza, los $ 4.000 de la porción de fainá y los $ 18.200 de la bebida. El ticket también consignó un descuento de $ 5.710 por pago en efectivo, equivalente al 10 % del subtotal.

Advertisement

El consumo incluyó tres productos por $ 57.100

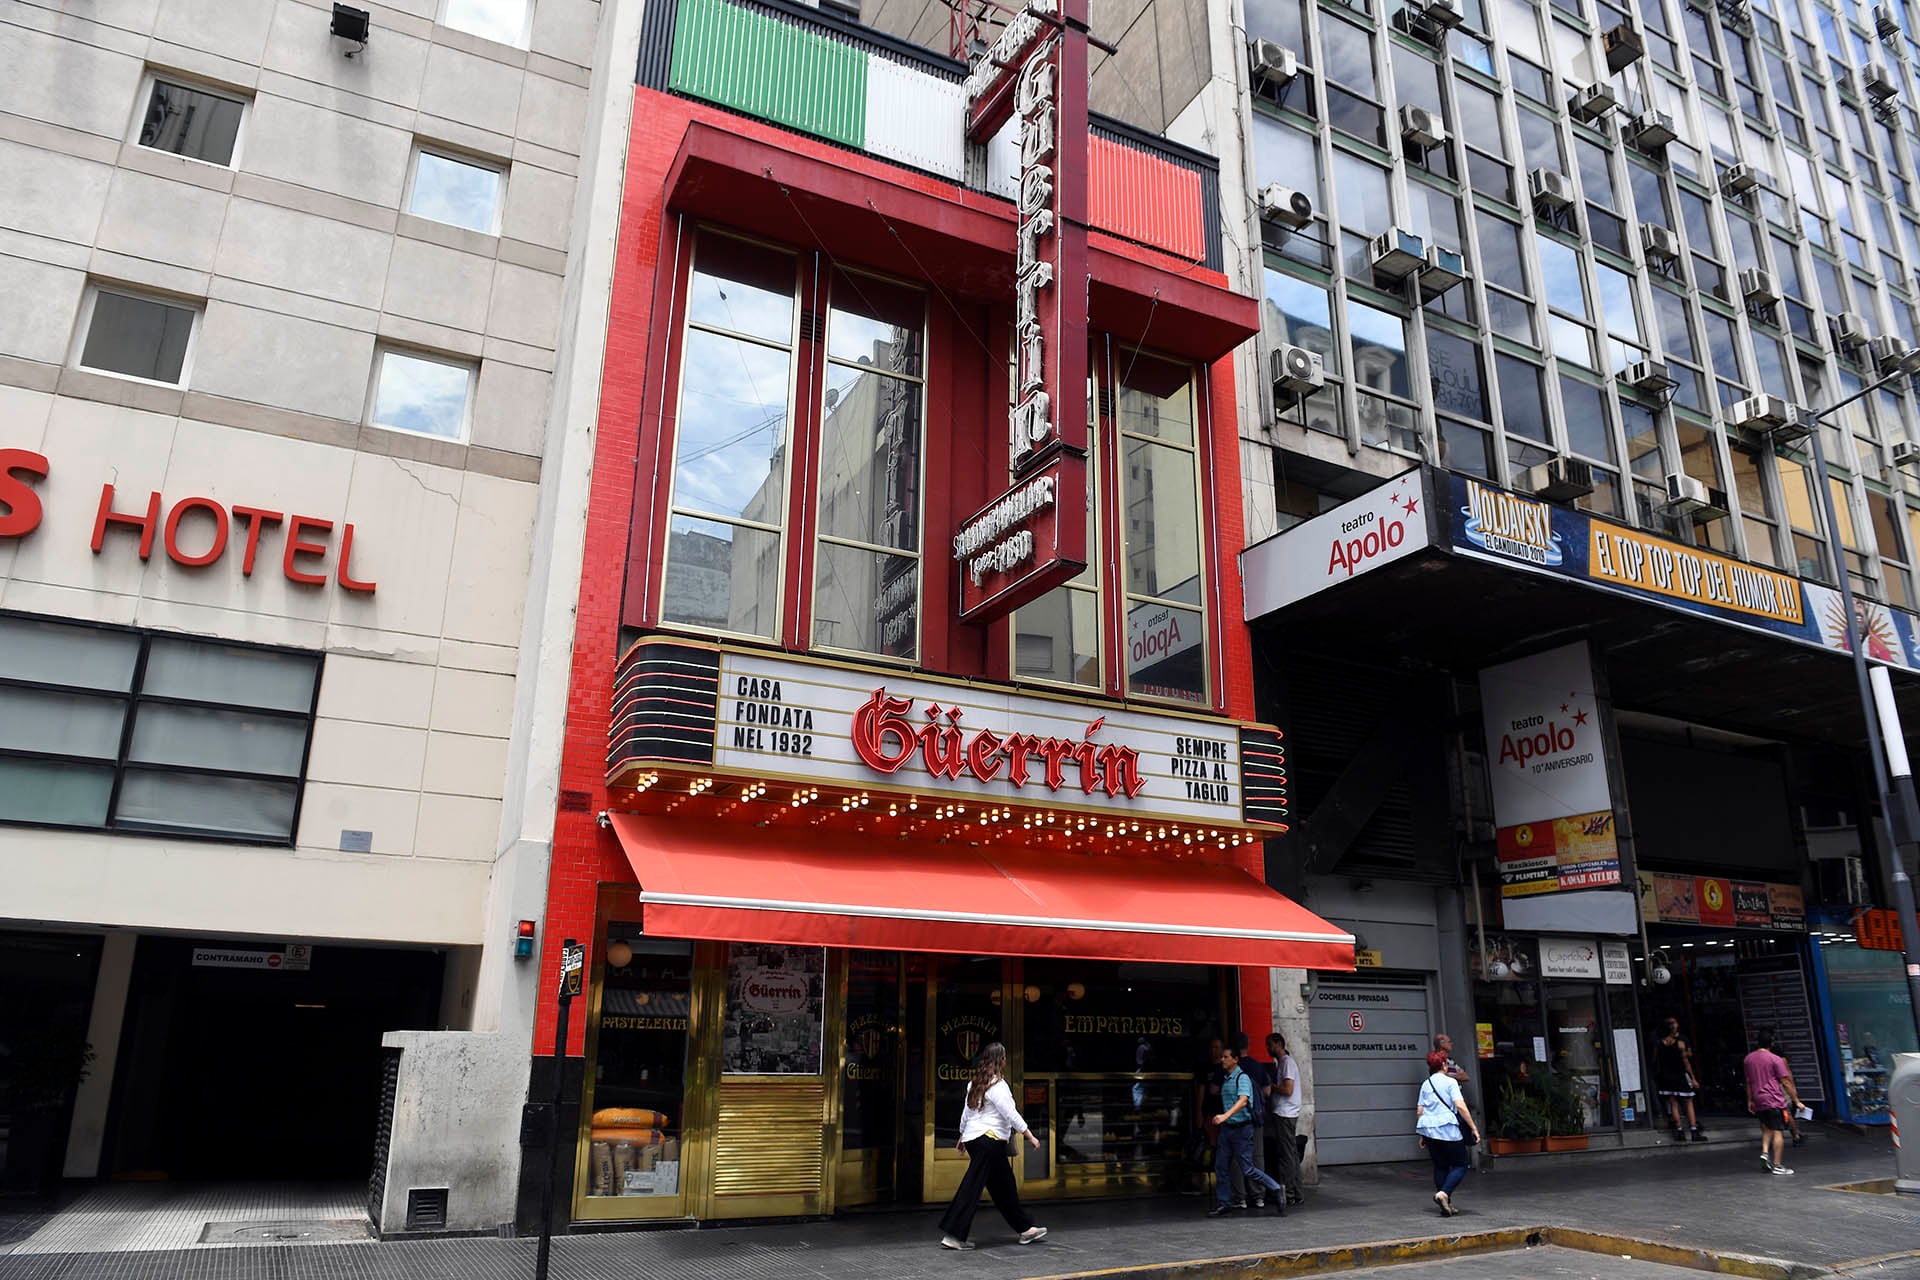
Güerrín funciona sobre la avenida Corrientes desde 1932 y fue la primera pizzería en ocupar esa avenida. (Maximiliano Luna)

La imagen mostró que la persona eligió una combinación habitual dentro de la oferta de la pizzería: una pizza de muzzarella chica, fainá y una bebida de litro. El precio de la muzzarella concentró la mayor parte del gasto, con $ 34.900 sobre los $ 57.100 registrados antes del descuento.

La fainá sumó $ 4.000 al pedido. La porción acompañó a la pizza, una de las preparaciones vinculadas a las pizzerías porteñas. En el comprobante, el producto apareció como “Fainá”, con una unidad incluida en la cuenta.

La cerveza Heineken de un litro alcanzó $ 18.200. De esa forma, la bebida representó el segundo importe más alto del ticket, detrás de la muzzarella chica. Los tres precios quedaron discriminados en el registro que difundió Alicia Muro desde Google Maps.

Advertisement

El monto final pagado fue de $ 51.390, de acuerdo con el comprobante. La diferencia respecto del subtotal fue de $ 5.710, la cifra que correspondió al descuento por efectivo. El documento indicó que se trató de un comprobante no válido como factura.

Güerrín funciona sobre la avenida Corrientes desde 1932

La visita se ubicó en Güerrín, una pizzería de la ciudad de Buenos Aires que funciona sobre la avenida Corrientes. El comercio abrió en 1932 y fue la primera pizzería que ocupó esa avenida, según la información disponible sobre el local.

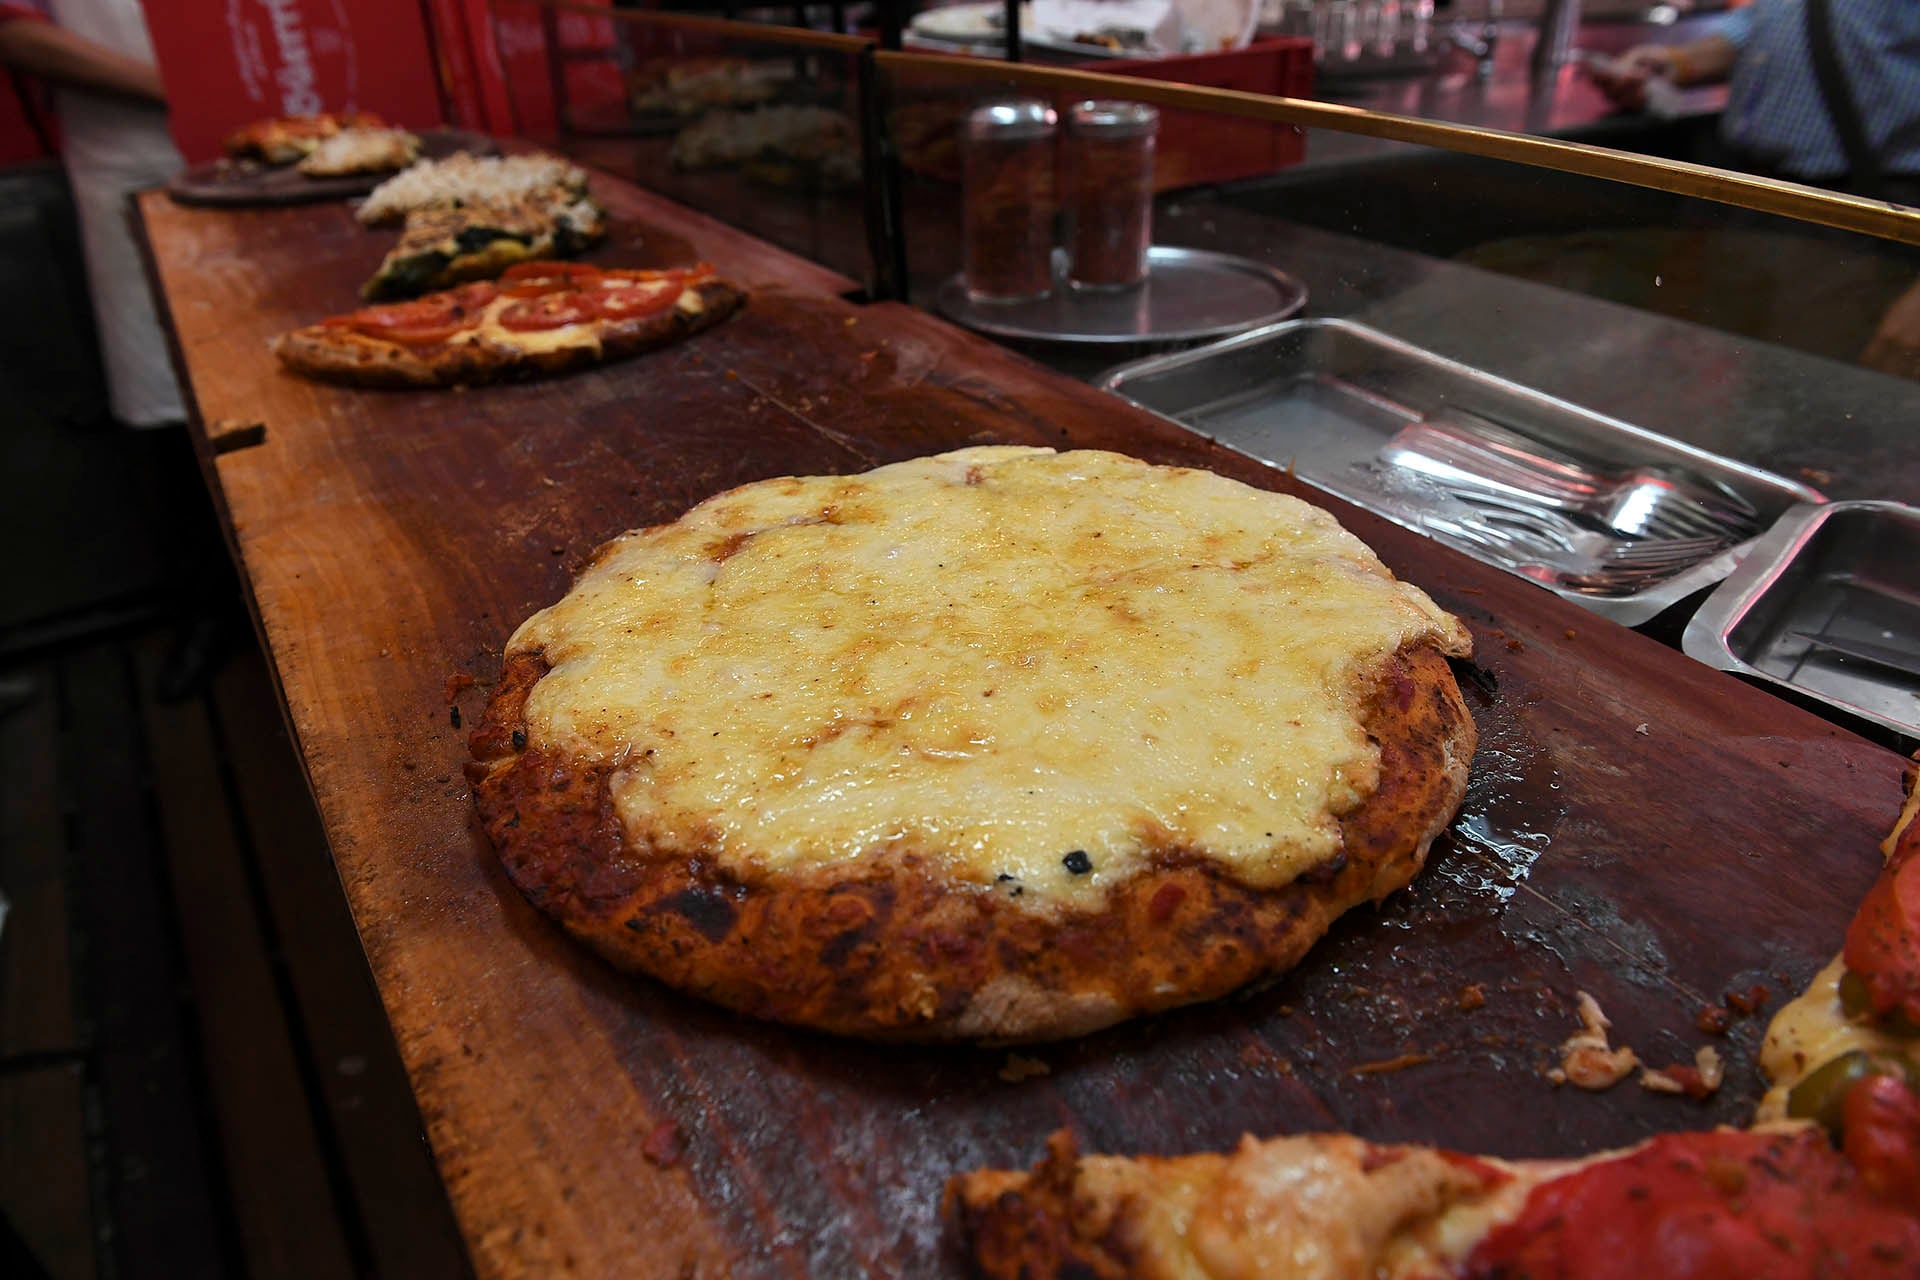
Güerrín elabora más de 800 pizzas diarias en horno a la leña y conserva su mostrador original. (Maximiliano Luna)

Los textos sobre sus orígenes mencionaron a los inmigrantes genoveses Franco Malvezzi y Guido Grondona como fundadores. Otra descripción identificó a Arturo Malvezzi y Guido Grondona como los amigos genoveses que alquilaron el local y abrieron sus puertas ese año. Ambas referencias coincidieron en Grondona, en el origen genovés de los impulsores y en la fecha de apertura.

Advertisement

La pizzería mantuvo su actividad en el mismo local donde inició su recorrido. En el establecimiento aseguran que elaboran “la migliore pizza del mondo”, una expresión en italiano que traducen como “la mejor pizza del mundo”.

La propuesta del lugar se centra en la pizza al molde, con masa alta y una cantidad abundante de muzzarella. En sus paredes figura una aclaración sobre ese rasgo de la preparación: “no es necesario pedir doble queso”. Una pizza grande puede llevar 600 gramos de muzzarella, según los datos aportados sobre el comercio.

El ticket de Güerrín registró un subtotal de $57.100 por los tres productos.

El local cuenta con varios salones y un mostrador original

La masa se prepara de forma artesanal y se amasa a mano dos veces por día para conservar su frescura. Las pizzas se cocinan en horno a la leña, uno de los elementos señalados en la descripción del local. Los maestros pizzeros elaboran más de 800 pizzas diarias y gran parte de ellos trabaja allí desde hace 30 años o más.

Advertisement

Antes del horario del almuerzo, los salones ya reciben clientes y el ingreso de personas es constante. El establecimiento dispone de varios espacios con capacidad para hasta 300 comensales. Entre sus sectores se conserva el mostrador original, donde la tradición porteña propone comer pizza de parado.

A lo largo de su historia, Güerrín recibió a visitantes locales y turistas, además de políticos, intelectuales y actores de distintos lugares del mundo. Desde su apertura, el comercio vendió millones de pizzas elaboradas con masa artesanal.

El ticket difundido por la usuaria de Google Maps dejó asentado el pedido de muzzarella chica, fainá y cerveza Heineken de un litro. La cuenta discriminó $ 34.900 para la pizza, $ 4.000 para la porción de fainá y $ 18.200 para la bebida, junto con el subtotal de $ 57.100 y el importe final de $ 51.390 por pago en efectivo.

Advertisement

pizza,fainá,pizzería,comprobante,gastronomía

Advertisement

ECONOMIA

Aumento de sueldo para las Fuerzas Armadas en octubre de 2026: cuánto cobra cada rango

Published

on


Los montos varían según el grado jerárquico y forman parte de un esquema de incrementos escalonados que continuará hasta diciembre


Advertisement

Cuánto cobran los miembros de las Fuerzas Armadas en octubre de 2026

  • Teniente general, almirante y brigadier general: $3.668.649.
  • General de división, vicealmirante y brigadier mayor: $3.271.629.
  • General de brigada, contraalmirante y brigadier: $2.980.776.
  • Coronel, capitán de navío y comodoro: $2.610.898.
  • Teniente coronel, capitán de fragata y vicecomodoro: $2.270.050.
  • Mayor y capitán de corbeta: $1.788.420.
  • Capitán y teniente de navío: $1.481.167.
  • Teniente primero, teniente de fragata y primer teniente: $1.317.411.
  • Teniente y teniente de corbeta: $1.187.690.
  • Subteniente, guardiamarina y alférez: $1.075.659.
  • Suboficial mayor: $1.834.321.
  • Suboficial principal: $1.626.169.
  • Sargento ayudante, suboficial primero y suboficial ayudante: $1.441.621.
  • Sargento primero, suboficial segundo y suboficial auxiliar: $1.268.067.
  • Sargento y cabo principal: $1.138.435.
  • Cabo primero: $1.021.681.
  • Cabo y cabo segundo: $945.624.
  • Voluntario de primera y marinero de primera: $861.334.
  • Voluntario de segunda y marinero de segunda: $797.085.

Cuánto cobra la Policía de Establecimientos Navales en octubre

  • Comisario inspector: $1.130.908.
  • Comisario: $1.085.492.
  • Subcomisario: $1.009.662.
  • Oficial principal: $880.560.
  • Oficial inspector: $801.060.
  • Oficial subinspector: $669.970.
  • Oficial ayudante: $554.953.
  • Oficial subayudante: $488.078.
  • Subescribiente: $796.940.
  • Sargento primero: $602.061.
  • Sargento: $576.935.
  • Cabo: $462.619.
  • Agente de primera: $447.159.
  • Agente de segunda: $439.922.

Cómo sigue el aumento salarial hasta diciembre


sueldo,fuerzas armadas,actualidad

Continue Reading

ECONOMIA

La dura queja de Marcos Galperin contra la norma del BCRA que obliga a informar el costo financiero de los préstamos de su app

Published

on


El costo de un préstamo puede expresarse de distintas maneras y no siempre resulta claro cuál es el número que refleja lo que realmente paga quien toma un crédito. Tasa nominal, tasa efectiva, Costo Financiero Total (CFT): cada indicador responde a un cálculo diferente, y la normativa del Banco Central de la República Argentina (BCRA) establece qué debe mostrar exactamente una entidad financiera a sus clientes.

Marcos Galperín, el fundador de Mercado Libre, cuestionó dicha normativa y aseguró que la información que el BCRA obliga a compartir con los usuarios puede ser “falsa” e “incorrecta”.

Advertisement

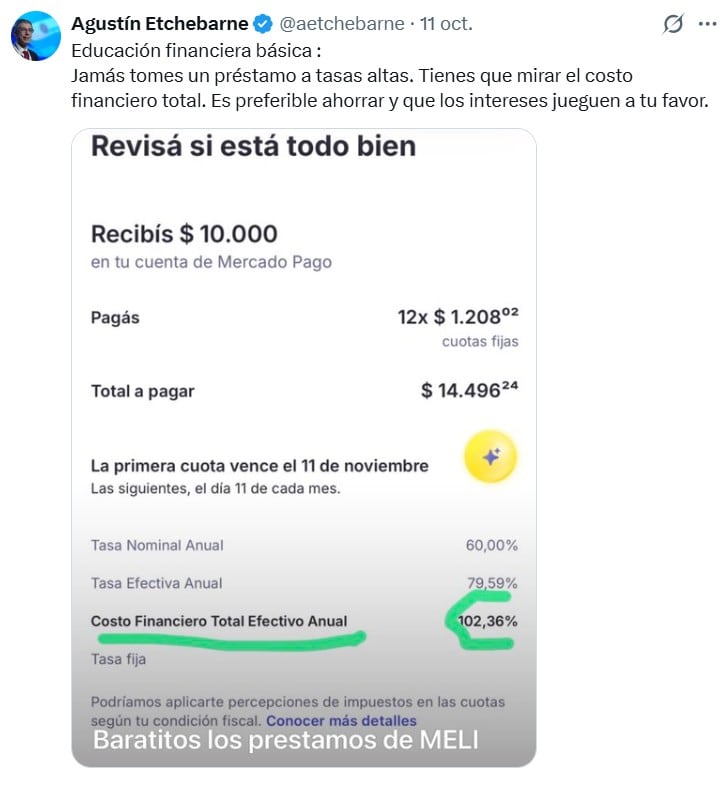
Todo comenzó con una publicación del economista Agustín Etchebarne en la red social X. Bajo el encabezado “Educación financiera básica”, escribió: “Jamás tomes un préstamo a tasas altas. Tienes que mirar el costo financiero total. Es preferible ahorrar y que los intereses jueguen a tu favor”. El mensaje incluía la captura de pantalla de una simulación de préstamo de Mercado Pago, en la que el usuario recibe $10.000 en su cuenta y paga 12 cuotas fijas de $1.208,02, para un total a pagar de $14.496,24. La pantalla muestra además una Tasa Nominal Anual (TNA) de 60%, una Tasa Efectiva Anual (TEA) de 79,59% y un Costo Financiero Total Efectivo Anual (CFTEA) de 102,36 por ciento. Este último dato aparece resaltado con un trazo verde, y la imagen incluye la leyenda “Baratitos los préstamos de MELI”.

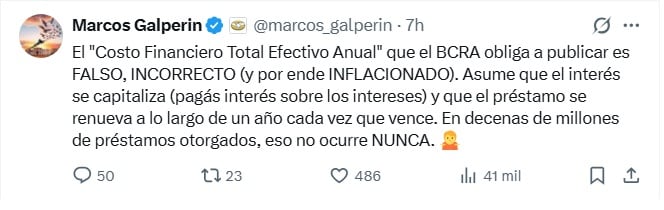
Marcos Galperín respondió a esa publicación con el siguiente mensaje: “El ‘Costo Financiero Total Efectivo Anual’ que el BCRA obliga a publicar es FALSO, INCORRECTO (y por ende INFLACIONADO). Asume que el interés se capitaliza (pagás interés sobre los intereses) y que el préstamo se renueva a lo largo de un año cada vez que vence. En decenas de millones de préstamos otorgados, eso no ocurre NUNCA”.

La publicación de Marcos Galperín sobre el CFTEA. (X)

El cuestionamiento del fundador de Mercado Libre se dirige, así, al indicador que el BCRA exige publicar y a los supuestos con los que, según plantea, se calcula.

Advertisement

Qué establece la normativa del BCRA

Las normas sobre “Tasas de interés en las operaciones de crédito” disponen que las tasas deben expresarse de forma homogénea y transparente, con el objetivo de que los usuarios del crédito cuenten con “elementos comparables para su evaluación”. Para eso, en los contratos, recibos y demás documentos donde se detallen tasas o importes de intereses, debe constar la tasa de interés anual pactada, la tasa efectiva anual, si la tasa es fija o variable y el Costo Financiero Total (CFT). Cuando se publicita un crédito y se menciona la cantidad de cuotas, su importe o la tasa de interés, la publicidad debe exponer de forma legible y destacada la TNA, la TEA, el CFT y el carácter fijo o variable de la tasa.

Tuit Agustín Etchebarne (VisualesIA)

La norma también regula cómo se muestra el dato. En una publicidad, el CFT debe colocarse en una tipografía de color destacado y de un tamaño al menos cinco veces mayor que el utilizado para informar la TNA. En los documentos de relación con usuarios de servicios financieros, el valor numérico del CFT y el signo “%” deben identificarse de manera legible y destacada: con al menos el doble del tamaño del resto de la información, o con una tipografía resaltada o un color distinto. Estas exigencias alcanzan a las entidades financieras y también a los proveedores no financieros de crédito comprendidos en las normas del BCRA.

Qué es el CFT y en qué se diferencia del CFTEA

En su sitio web, el BCRA define al CFT de la siguiente manera: “El Costo Financiero Total (CFT) es la principal variable que se debe tener en cuenta al elegir un préstamo personal, prendario o hipotecario, ya que es el mejor indicador del costo global que deberá afrontar el cliente. El CFT está compuesto por la tasa de interés nominal anual (TNA) y por todos aquellos costos asociados a la operación que impliquen la retribución de un servicio efectivamente prestado o un genuino reintegro de gastos”. Y agrega: “El CFT se expresa en forma de tasa de interés nominal anual, en tanto por ciento con dos decimales”.

Advertisement

El Banco Central sostiene que el CFT es el mejor indicador del costo global que deberá afrontar el cliente.

La normativa, por su parte, establece que “el CFT se expresará en forma de tasa efectiva anual, en tanto por ciento con al menos un decimal, y se determinará agregando a la tasa de interés el efecto de las comisiones y cargos asociados a la operación, cualquiera sea su concepto”. El texto detalla qué conceptos se computan, entre ellos las primas de seguros requeridas como condición para obtener el crédito, los gastos de apertura y mantenimiento de cuentas asociadas a la financiación y el IVA sobre los intereses cuando quien toma el préstamo es consumidor final. Otros conceptos, como los impuestos que gravan los préstamos personales y prendarios, no se incluyen en el cálculo.

La diferencia entre el CFT y el CFTEA está, entonces, en la forma de expresarlo: el CFTEA es el costo financiero total expresado como tasa efectiva anual, que es la que la norma establece. La TNA es la tasa de interés que se aplica sobre el capital sin contemplar que los intereses se acumulan período a período. La TEA sí incorpora esa capitalización.

En la simulación difundida por Etchebarne, una TNA de 60% equivale a una tasa mensual de 5%; aplicada mes a mes durante un año, con los intereses acumulándose, da como resultado la TEA de 79,59%. A esa TEA, el CFTEA le suma los cargos y los impuestos asociados al préstamo, y en la simulación llega a 102,36%. A esa capitalización de los intereses remite el planteo de Galperín cuando señala que el indicador asume que se paga “interés sobre los intereses”.

Advertisement

Las recomendaciones del BCRA a los usuarios

Además de la normativa, el BCRA difunde recomendaciones para quienes piden un préstamo personal. El organismo indica que, antes de aceptar, conviene comparar opciones y revisar cuánto dinero se recibirá, cuánto se pagará por mes, cuánto se devolverá en total, la cantidad de cuotas, el plazo, el CFT y qué sucede si hay una demora en el pago. Sobre la cuota, señala que no alcanza para comparar: “La cuota, por sí sola, no alcanza para saber cuánto cuesta un préstamo”.

El BCRA recomienda analizar con cuidado las tasas de interés de los préstamos antes de solicitarlos. (Imagen Ilustrativa Infobae)

Sobre el CFT, el BCRA sostiene que “muestra cuánto cuesta realmente un préstamo. Incluye intereses, comisiones, seguros, IVA y otros cargos”. Por eso, recomienda mirar ese dato y no solo la cuota o la tasa de interés, ya que la TNA, explica, “muestra únicamente la tasa de interés”. El organismo agrega que el CFT se expresa como una tasa anual y permite comparar el costo de distintas alternativas de financiación, y que para saber cuánto se devolverá en total también hay que considerar el monto recibido, el plazo y las cuotas. Finalmente, recomienda revisar las fechas de vencimiento y conocer qué cargos o consecuencias están previstos en caso de demora.

Las tasas de Mercado Pago

No es la primera vez que se discute públicamente sobre el valor de las tasas de interés de los préstamos otorgados por las empresas. En agosto, cuando se difundió que Mercado Pago cobraba intereses de hasta 1.375% por sus préstamos, la empresa explicó cuáles son las variables que entran en juega la momento de determinar el costo del financiamiento.

Advertisement

En concreto, desde Mercado Pago explicaron que la tasa de cada usuario se determina según su perfil de riesgo individual y mejora a medida que construye historial de pago. El CFTEA más alto corresponde a los montos más bajos y a usuarios sobre los que la compañía todavía no tiene información suficiente, y cerca del 2% de los préstamos se otorga con ese valor.

En ese momento, la empresa también precisó que “el CFTEA no equivale a lo que el usuario devuelve”: en un préstamo de $100.000 a una TNA de 50% en 12 cuotas, por ejemplo, el CFTEA podría ubicarse en torno al 100%, pero el total a pagar rondaría los $135.000, porque “el indicador expresa el costo como si el crédito se extendiera los doce meses, mientras que en la práctica el capital se devuelve en cuotas”.

american,americas,bloomberg tv interviews,ceo interviews,media,north american,sunvalley2019,tech,technology,u.s.a.,united states of america,usa

Advertisement
Continue Reading

ECONOMIA

Dónde queda el nuevo outlet Adidas con descuentos en zapatillas e indumentaria
Published

on


Cuenta con rebajas especiales en calzado deportivo, indumentaria para hombres y mujeres y artículos oficiales para hinchas de todas las edades


Advertisement

Puntos importantes

Checkbox Checked
Adidas abrió outlet Núñez. Descuentos: ropa, calzado y fútbol.
Checkbox Checked
Ofertas: 2×1 zapatillas, 80% 2da unidad, botines y camisetas.
Checkbox Checked
Abierto 10-20hs. Parking y beneficios bancarios.

Dónde queda el nuevo outlet de Adidas en Buenos Aires

Qué descuentos ofrece el outlet Adidas en zapatillas

Cómo funciona el descuento del 80% en la segunda unidad

Botines desde $31.500 y camisetas de la Selección Argentina

Qué productos de River Plate se pueden encontrar

Horarios, estacionamiento y medios de pago

Qué tener en cuenta antes de comprar en el outlet Adidas


adidas,zapatillas,outlet,Economía,Económica,Economia politica,Que es economía,Economía definición

Continue Reading

Tendencias